阿里巴巴股票关键数据
- 当前价格: $111.37
- 目标价(中值): ~$231
- 华尔街目标价: ~$186
- 潜在总回报率: ~108%
- 年化内部收益率: ~18% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
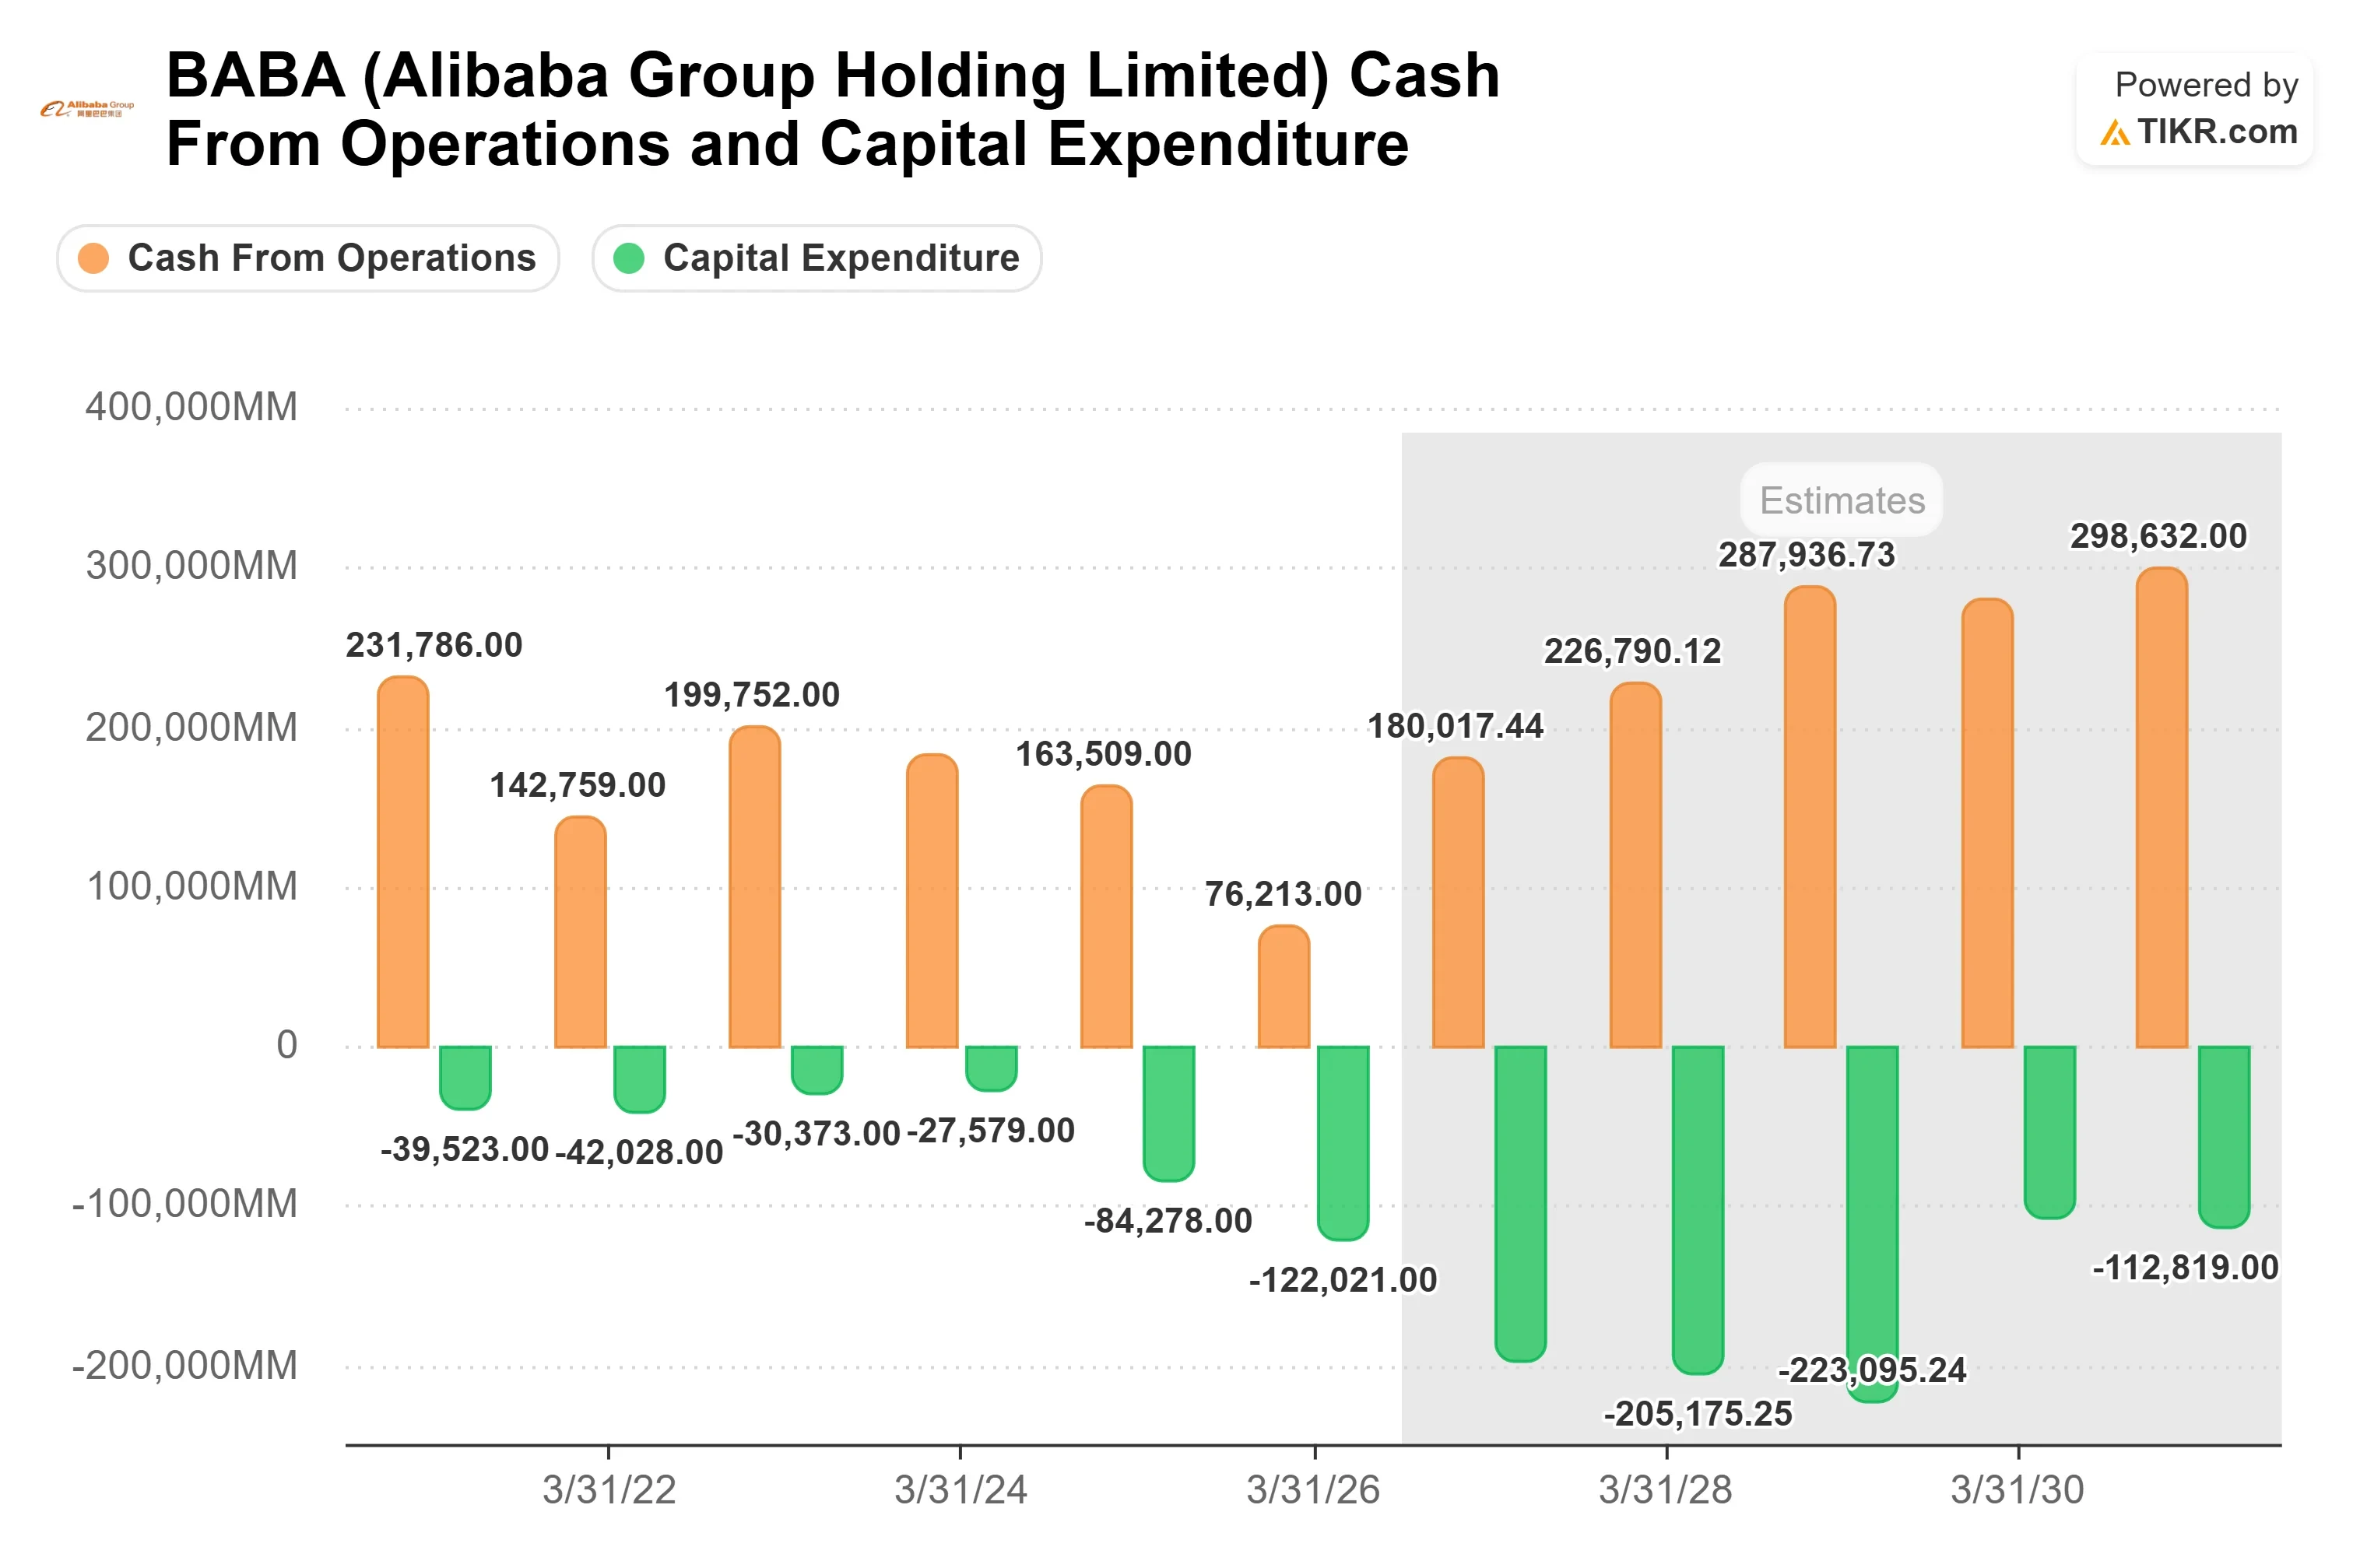
阿里巴巴(BABA)在六月季度报告了447亿元人民币的自由现金流流出。其8月20日的财报电话会议提供了一个粗略的规则,用于判断AI支出何时能收回成本。
管理层通过翻译表示,理论上,AI增长率低于33%将产生正现金流。这假设了当前的AI毛利率和三年投资回收期。管理层表示,他们选择了更快的增长。
10月9日,股价收于$111.37,上涨5.36%,但2026年迄今仍下跌24%。详情请参阅阿里巴巴的投资者关系材料。
33%的界线解释了部分现金消耗
根据TIKR的数据,资本支出为676亿元人民币,而经营现金流为229亿元人民币。公司报告的流出额与一年前的188亿元人民币相比有所增加。
首席财务官徐宏给出了资本支出激增的三个原因:采购周期的时间安排、为预期AI智能体需求增加的CPU产能以及芯片价格上涨。管理层提醒不要简单地将一个季度的数据乘以四。
支出的合理性在于投资回收期。徐宏表示:“我们配备芯片的服务器通常能在3年内达到盈亏平衡。”
管理层表示,随着平头哥芯片替代外购芯片,回收期可能缩短至2.5年。他们称,以高于40%的速度增长并实现正现金流是其长期方向。管理层还表示,已有超过50万片上代平头哥芯片出货。
这使得投资回收期,而非流出规模,成为需要跟踪的关键数字。这是电话会议中提供的一个分析框架。
10月9日的上涨得益于中国市场助力。云业务的门槛是阿里巴巴自己的
10月9日的部分涨幅是行业普涨。在美上市中概股上涨,因市场猜测中国当局在亚洲交易时段限制了卖单。
同日,美国银行的Joyce Ju将其目标价从$175上调至$178。她还将2027至2029财年的盈利预测上调了3%至9%。她的目标价仍低于华尔街约$186的平均目标。
摩根士丹利的Gary Yu预计,九月季度外部云收入将增长约55%,高于之前的45%。他预计云业务利润率将从11.6%升至约13.5%。
管理层也指向同一方向。8月20日,首席执行官吴泳铭表示,根据当前市场反馈和合同渠道,“计算需求将继续超过供应。”通过翻译,高管们表示,约73亿美元的年化AI相关产品收入在九月季度应接近100亿美元。
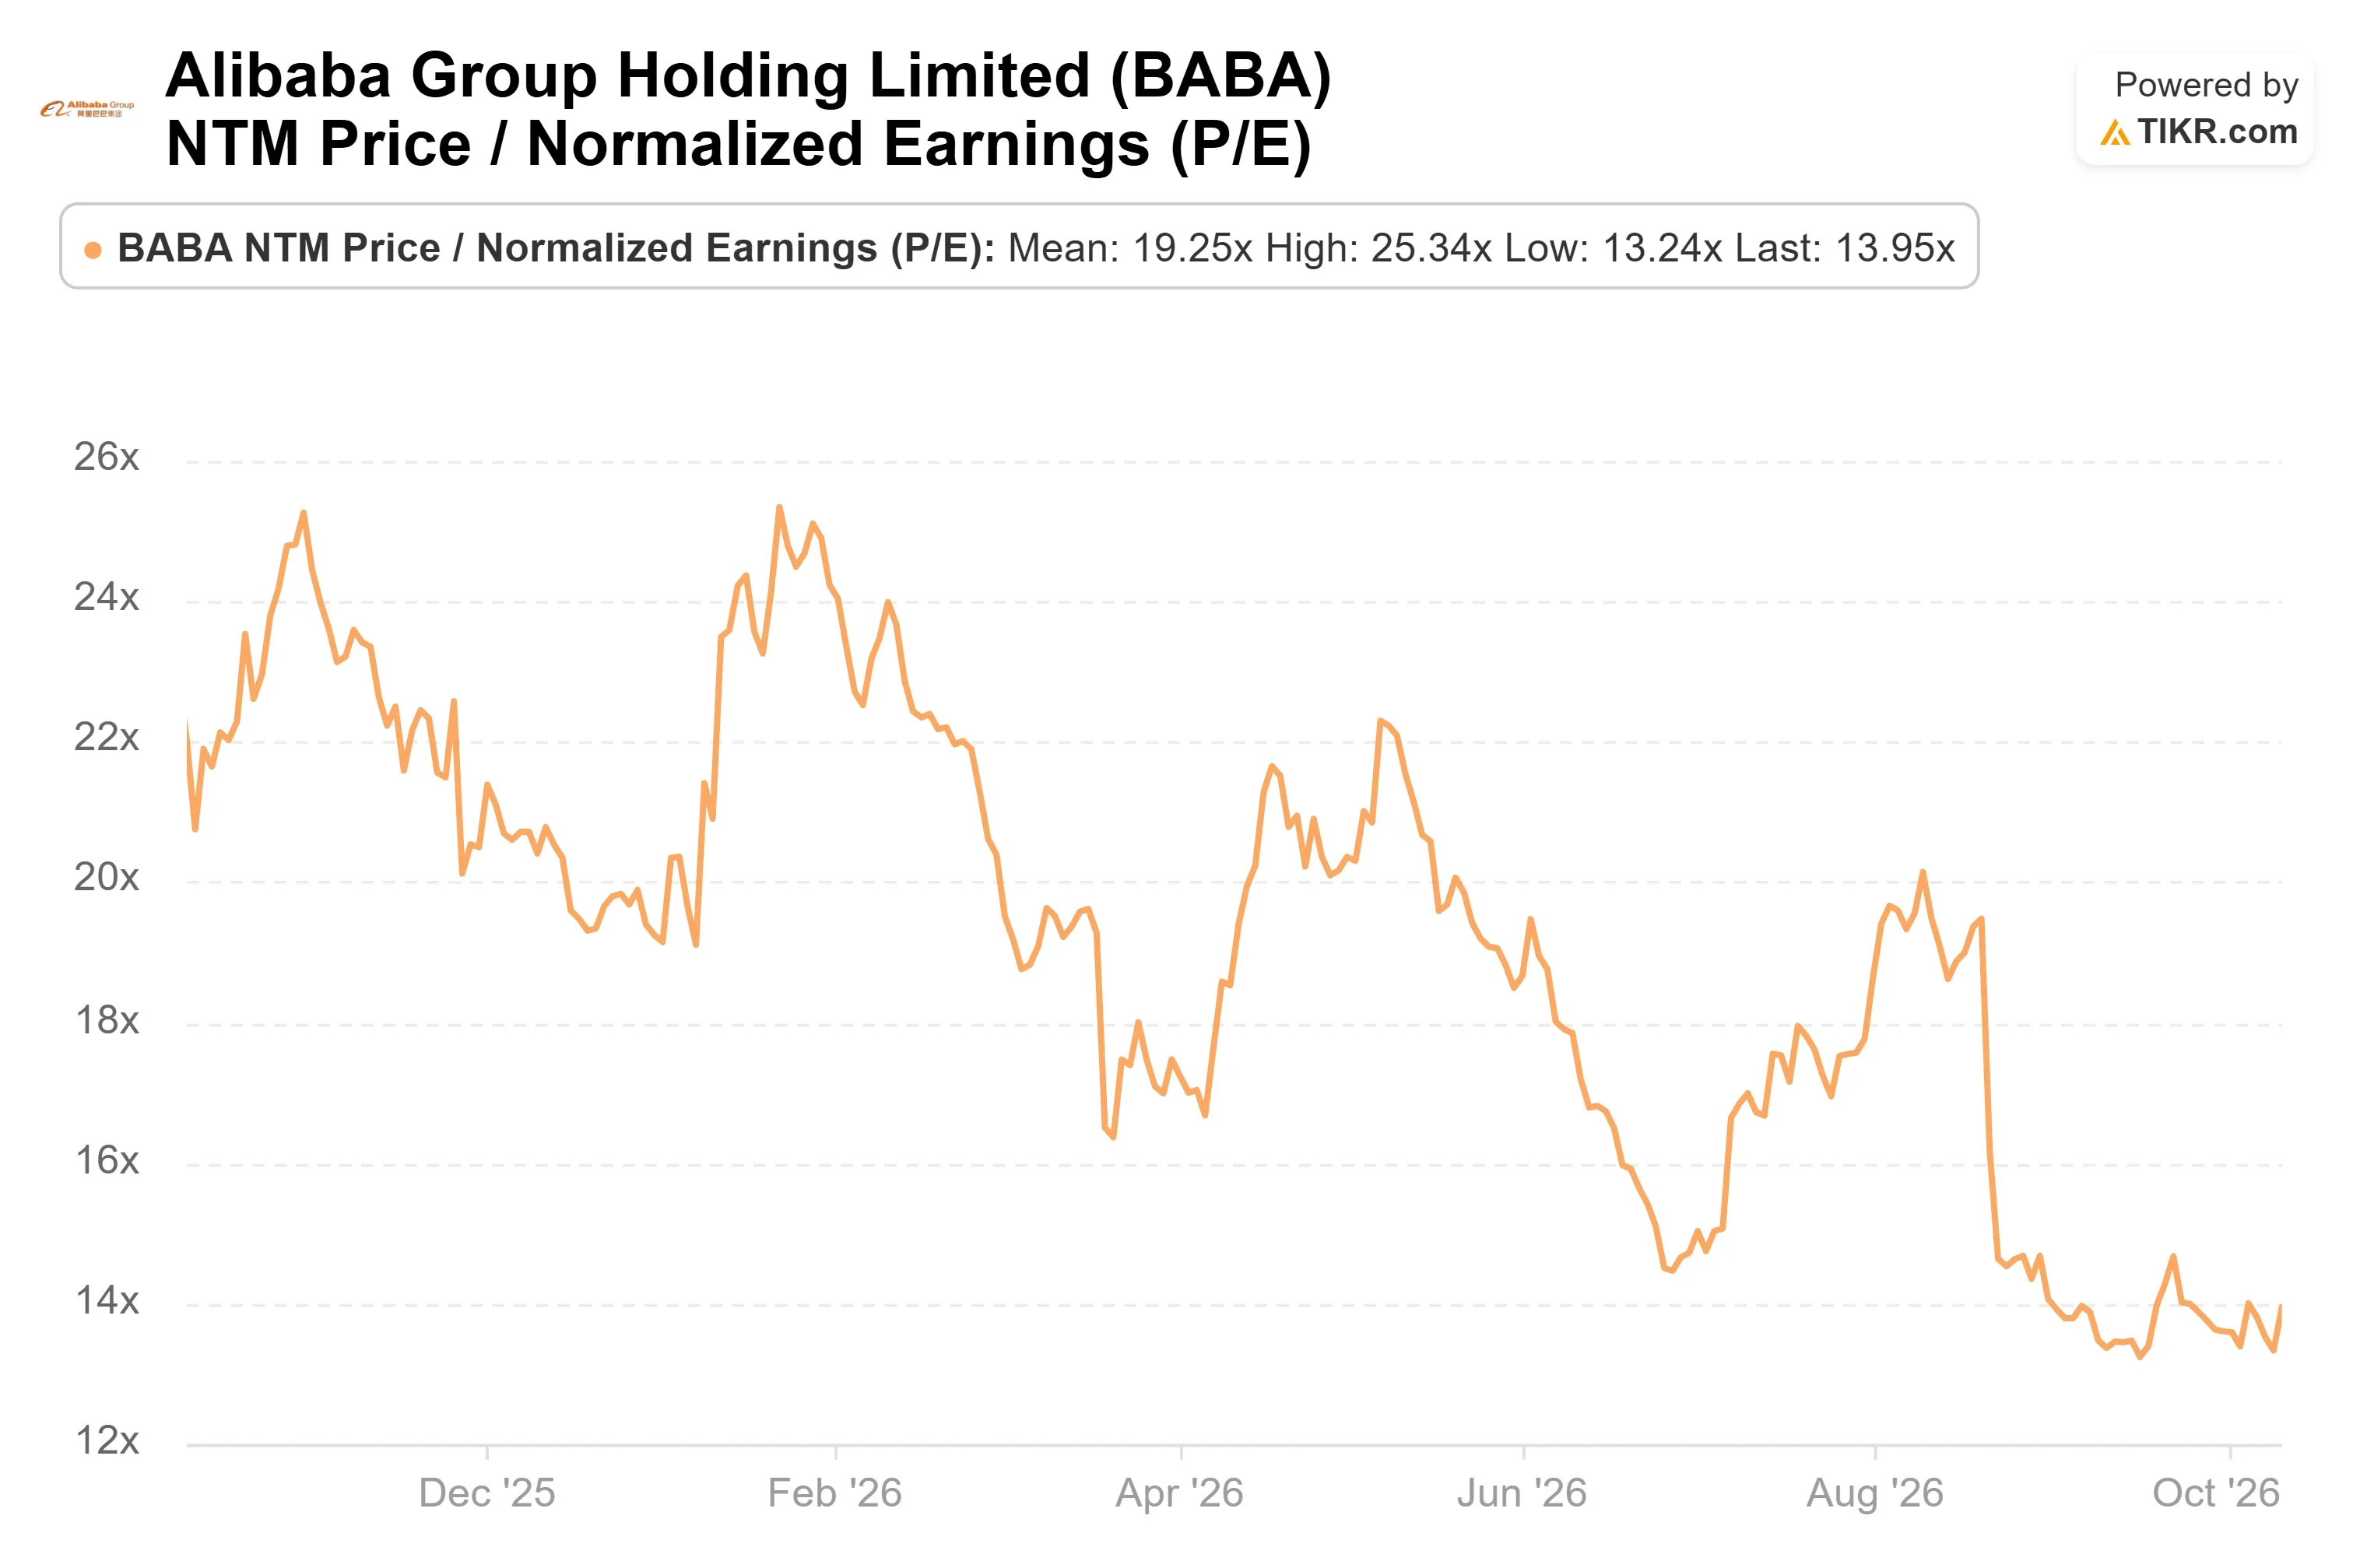
市场为这种增长支付的估值低于一年前。阿里巴巴的交易价格约为未来12个月标准化收益的14倍,而2025年9月30日约为22倍。市场共识仍预计2027财年(截至2027年3月31日)自由现金流为负,2028财年转正。
TIKR高级模型分析
- 当前价格: $111.37
- 目标价(中值): ~$231
- 潜在总回报率: ~108%
- 年化内部收益率: ~18% / 年
- 共识营收: 10,236.7亿元人民币(2026财年)至约1.82万亿元人民币(2031财年)
- 共识标准化净利润率: 6.3%(2026财年)至约12%(2031财年)
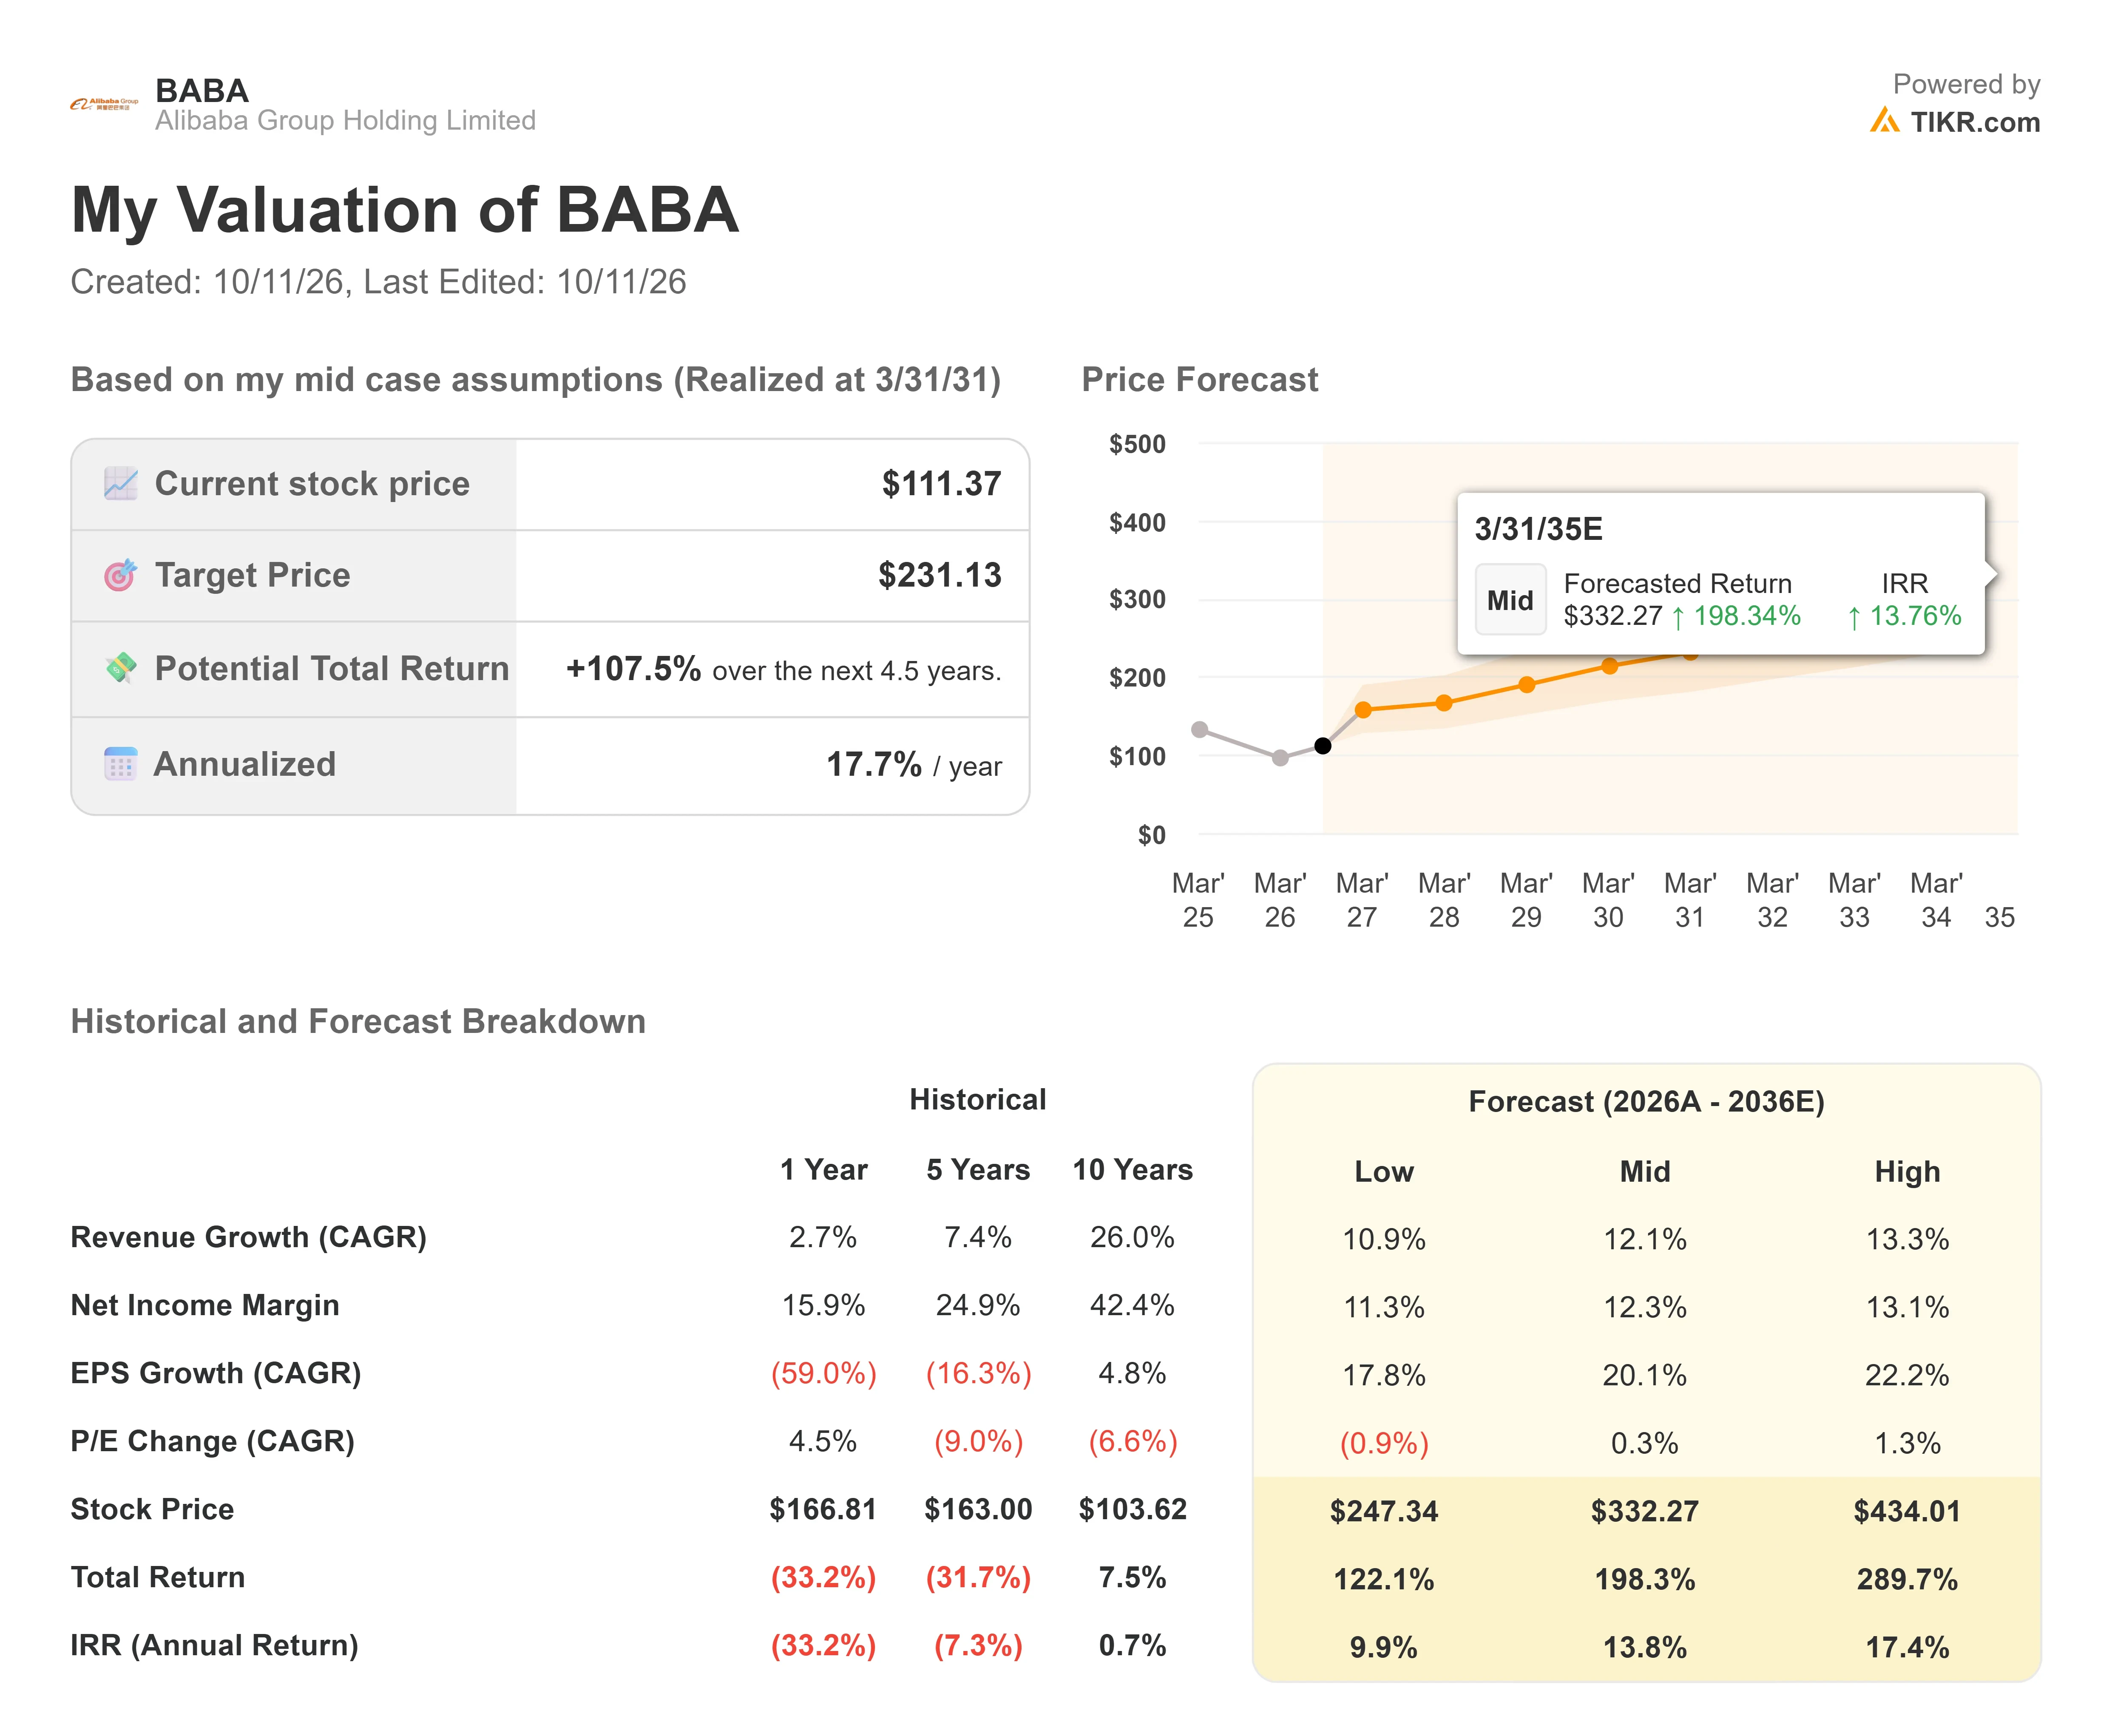
中值情景是核心假设情景。作为参考,TIKR共识预计营收到2031财年将以每年约12%的速度增长,利润率将恢复,尽管只有四位分析师预测到该年份。
主要风险在于投资回收期保持在三年左右,而资本支出持续攀升,这将使正自由现金流的实现推迟到2028财年之后。上行空间在于,如果平头哥芯片替代将回收期缩短至2.5年。下行风险在于,如果云业务增长停滞在45%附近。
结论
九月季度的财报将是试金石。预计在11月24日左右发布,但阿里巴巴尚未确认具体日期。
外部云业务增长接近55%,且利润率高于11.6%,将表明支出正在按计划购买增长。投资回收期的任何变化同样重要。回收期缩短表明现金消耗是主动选择;回收期延长则使其看起来更像成本负担。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
那么阿里巴巴股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到阿里巴巴的潜在价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR终端投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!