


雅培实验室 (ABT) 股价在10月21日盘前下跌超过4%,此前该公司宣布计划在2027年底前将其营养业务(包括Similac、Pedialyte和Ensure等品牌)分拆为一家独立的上市公司。该部门年收入约85亿美元。
雅培今年将剥离其增长最慢的业务。但消息伴随着销售前景的下调,且公告未说明哪家公司将承担婴儿配方奶粉相关的诉讼。
雅培股东实际将获得什么
雅培计划以税务豁免的方式进行分拆,具体取决于监管批准和Form 10文件的提交。雅培的股东将同时持有两家公司的股份,雅培预计分拆时两家公司的合计股息将与其当前派息水平相当。分拆后留下的将是一家年销售额约420亿美元的医疗设备、诊断和品牌仿制药公司。
雅培还表示,此次分拆不会改变其2026年业绩指引,也不会影响将于1月公布的2027年展望。不过,公司将产生一次性费用,具体金额尚未确定。目前负责雅培营养和成熟药品业务的Daniel Salvadori将领导新公司。
营养业务五年停滞不前
营养业务在2025年收入为84.5亿美元,仅略高于2021年的82.9亿美元。这意味着四年增长不足2%,其中2022年因密歇根州斯特吉斯工厂的配方奶粉召回事件,收入降至74.6亿美元。
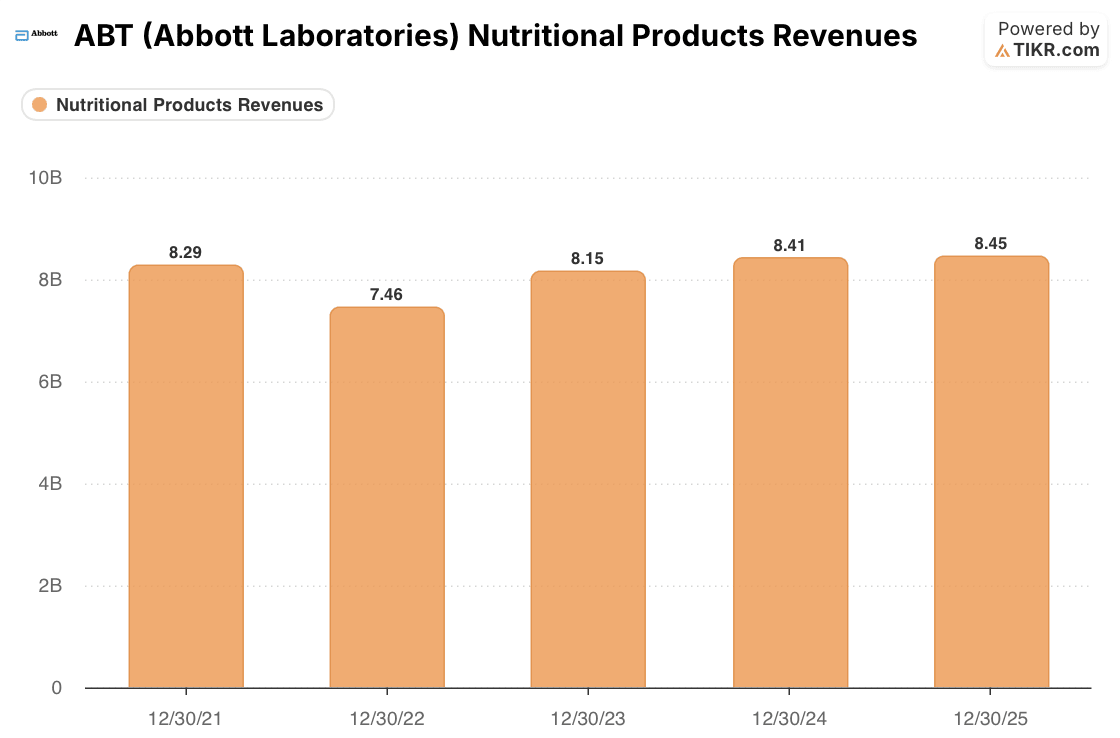
今年情况并未好转。根据第三季度财报,前九个月,营养业务的可比销售额下降了2.1%,美国销售额下降了4.5%,使其成为雅培旗下唯一收缩的业务板块。第三季度情况稍好,可比增长率为4.9%。
剔除营养业务,雅培其余业务在前九个月的可比增长率约为6.9%,而整个公司的可比增长率为5.2%。以今年的数据来看,雅培保留的业务是增长更快的部分。
TIKR追踪了29位分析师对雅培实验室的看法。有多少人给出“买入”评级?
在一个地方查看雅培实验室的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看雅培实验室的分析师评级。
为何ABT股价仍然下跌
今早还有另外两件事。雅培现在预计2026年可比销售额增长约6%,低于此前6.5%至7.5%的预期。雅培可比销售额每增长一个百分点,大约相当于4.75亿美元的销售额。每股收益(EPS)中点维持在5.525美元,但这是今年第二次下调指引,此前雅培股票因Exact Sciences股权稀释事件在4月份下跌了6%。
另一件事是诉讼。第三季度调整后每股收益1.42美元,不包括约6.7亿美元用于解决Gill案和另外约2000名婴儿的坏死性小肠结肠炎(NEC)索赔。按美国通用会计准则(GAAP)计算的每股收益为0.53美元。
此次下跌使一家股价本已低于自身历史估值的公司市值蒸发了约70亿美元。雅培的NTM市盈率为17.68倍,而其五年平均值为23.35倍,最低点为14.73倍。

雅培尚未回答的问题
雅培尚未说明哪家公司将承担NEC相关负债,而且这些和解并未终结所有诉讼。答案必须出现在分拆完成前所需的Form 10注册文件中。
剔除营养业务后6.9%的增长为分拆提供了理由,但这只是九个月的数据,并非业绩指引,而且目前17.68倍的市盈率仍包含营养业务的盈利。它并未告诉你雅培保留的医疗设备、诊断和品牌仿制药业务价值几何。
同时持有两家公司的股份并不能让现有股东摆脱诉讼。NEC相关负债、债务和现金的归属将决定每只股票的价值,而雅培尚未披露任何细节。关于价值的最终判断将随Form 10文件揭晓,该文件必须明确说明这些安排。
那么雅培股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到ABT股票的可能价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的个人看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


