


Principais Conclusões
- O múltiplo preço/lucro normalizado dos próximos doze meses (NTM) da Monolithic Power Systems comprimiu-se para 38,01x, abaixo de sua própria média de dois anos de 48,33x, mesmo após a receita do Q2 ter subido 47,6% na comparação anual para um recorde de US$ 980,6 milhões e a administração ter dado previsões para o Q3 acima do consenso.
- O Wall Street não acompanhou a queda da ação. O preço-alvo médio de 12 meses subiu para US$ 1.839,80, com 13 recomendações de compra e 3 de outperform e zero de venda, elevando a relação preço-alvo/preço para 151,1%, o maior gap em mais de um ano de dados acompanhados.
- A margem de fluxo de caixa livre caiu para 14,84% no trimestre encerrado em 30 de junho de 2026, ante 22,31% no trimestre anterior, mesmo com a receita atingindo um recorde, sugerindo que a expansão de capacidade da empresa, incluindo uma nova parceria com uma fábrica da GlobalFoundries em Cingapura, está pressionando a conversão de caixa no curto prazo.
- Dois diretores e um vice-presidente executivo (EVP) divulgaram múltiplas vendas de ações durante o verão, incluindo uma venda de US$ 16,28 milhões pelo EVP Maurice Sciammas em meados de julho, enquanto a ação negociava perto de sua máxima do ano.
Alguns desses números não ficam confortáveis lado a lado. Explore o histórico completo de múltiplos e as tendências de preços-alvo dos analistas no TIKR gratuitamente →.
A Ação da Monolithic Power Perdeu Seu Prêmio Pós-Resultados
A Monolithic Power Systems (MPWR) fechou a US$ 1.217,80 em 18 de setembro de 2026. Isso representa um ganho real em relação a um ano antes, mas também está bem abaixo do nível em que a ação negociava logo após a divulgação do Q2 de 2026, e ocorre ao lado de um múltiplo que caiu fortemente.
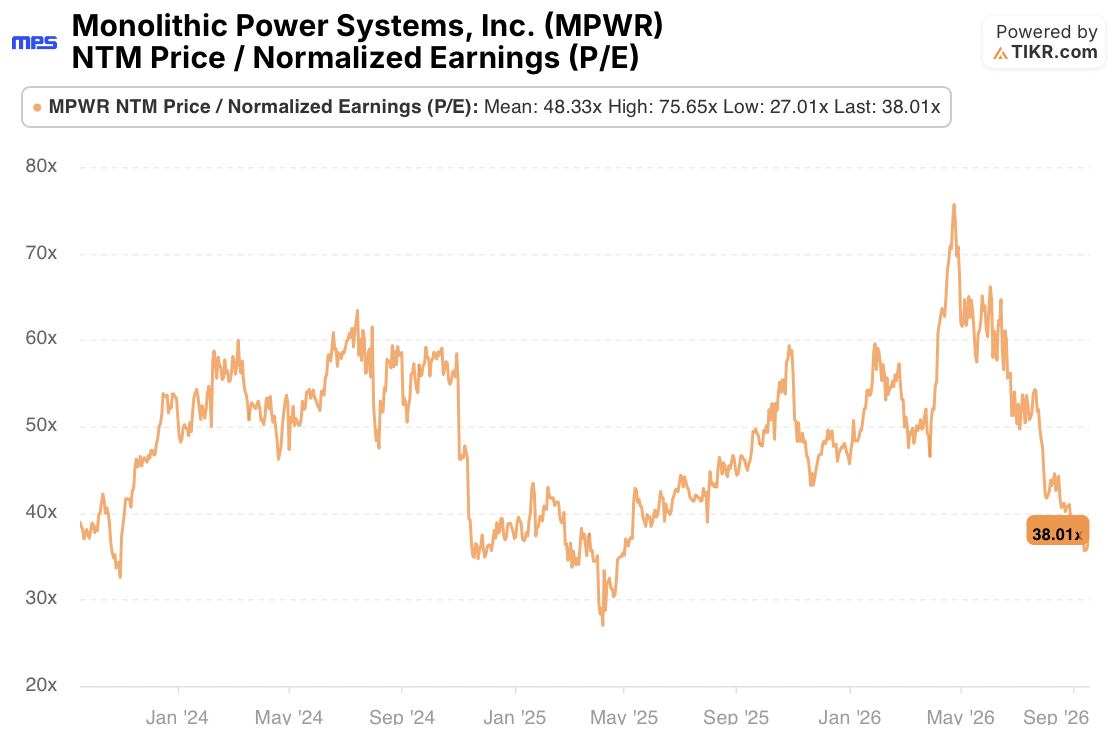
O múltiplo preço/lucro normalizado dos próximos doze meses (NTM) da ação atingiu o pico de 75,65x no início deste ano e agora está em 38,01x, abaixo de sua própria média móvel de dois anos de 48,33x.
Essa compressão está ocorrendo contra um dos trimestres operacionais mais fortes da história da empresa. A receita do Q2 atingiu um recorde de US$ 980,6 milhões, alta de 21,9% sequencial e de 47,6% na comparação anual, com o lucro líquido GAAP subindo 90,6% e o LPA ajustado de US$ 6,50 superando a estimativa de US$ 5,87. A administração também não foi cautelosa com a perspectiva. A previsão para o Q3 de US$ 1,14 bilhão a US$ 1,16 bilhão ficou bem acima da estimativa anterior do mercado de aproximadamente US$ 981,9 milhões, o conselho adicionou US$ 500 milhões à autorização de recompra para um total de US$ 1 bilhão, e a empresa manteve seu dividendo trimestral em US$ 2,00 por ação no Q3.
No início de setembro, a MPS também assinou um acordo de fabricação de longo prazo com a GlobalFoundries para implantar sua tecnologia de processo de energia em uma fábrica de 300mm em Cingapura, com o objetivo de diversificar o fornecimento e apoiar novos produtos de data center de 800 volts. Nada disso parece uma empresa cuja avaliação deveria estar encolhendo em direção ao seu próprio piso histórico.
O Wall Street Não Recuou da Tese de Alta
Se o mercado estivesse simplesmente reavaliando a MPWR por uma desaceleração genuína do crescimento, o lado da venda provavelmente estaria ajustando os preços-alvo junto. Não foi o que aconteceu.
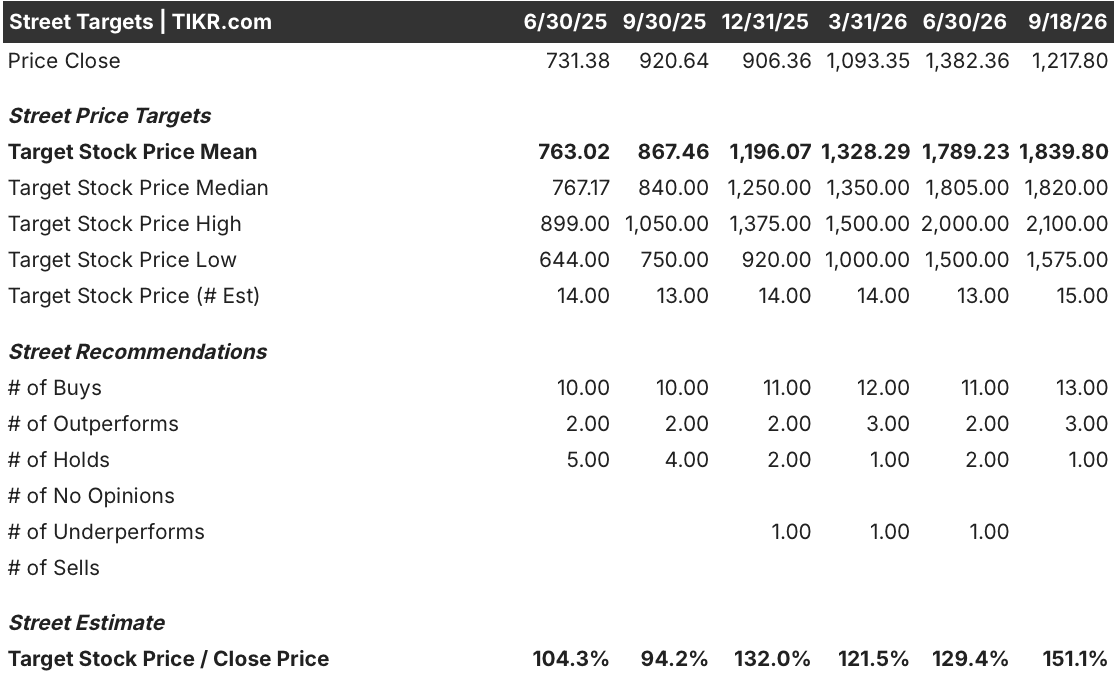
O preço-alvo médio de 12 meses subiu de US$ 763,02 em junho de 2025 para US$ 1.839,80 em 18 de setembro de 2026, com a mediana em US$ 1.820,00 e 13 recomendações de compra e 3 de outperform contra apenas uma única recomendação de hold e zero de venda. O resultado é uma relação preço-alvo/preço de fechamento de 151,1%, a leitura mais alta nos últimos seis trimestres de dados acompanhados e bem acima da faixa de 104,3% a 132,0% em que a ação negociou durante a maior parte do ano anterior.
Esse é um gap amplo para uma ação tão seguida de perto, e ele pode ser interpretado de duas maneiras. Pode significar que o mercado está subvalorizando uma empresa que ainda está capitalizando receita perto de 50% na comparação anual, com a administração descrevendo força de pedidos generalizada em Enterprise Data, Communications e Automotive na conferência de resultados do Q2 de 2026. Ou pode significar que os modelos dos analistas ainda não se atualizaram para uma leitura mais cautelosa que o mercado já está precificando.
A atividade de insider adiciona um ponto de dados que vale a pena pesar, e não descartar: o diretor Herbert Chang divulgou vendas em agosto, e o EVP Maurice Sciammas vendeu US$ 16,28 milhões em ações em meados de julho, tudo enquanto a ação negociava dentro de aproximadamente 15% de sua máxima do ano. Vendas de insiders por si só não resolvem um argumento de avaliação, mas não são o sinal que se esperaria se todos os mais próximos do negócio compartilhassem a convicção crescente do lado da venda.
A Questão do Fluxo de Caixa Por Trás da Expansão de Capacidade da MPWR
A evidência mais clara de cautela aparece não no múltiplo ou na tabela de preços-alvo, mas na geração de caixa.

A margem de fluxo de caixa livre da ação da Monolithic Power Systems foi de 26,69% no trimestre encerrado em 30 de setembro de 2025, caiu abruptamente para 8,51% até 31 de dezembro de 2025, recuperou-se para 22,31% no trimestre de março de 2026 e recuou novamente para 14,84% no trimestre encerrado em 30 de junho de 2026, mesmo com esse mesmo trimestre entregando receita recorde. O fluxo de caixa livre em termos de dólar foi, na verdade, menor no trimestre de junho de 2026 (US$ 0,15 bilhão) do que em quatro dos sete trimestres anteriores mostrados.
Esse padrão é importante porque se alinha com o que a administração descreveu na conferência: a expansão de capacidade não é mais apenas sobre wafers, mas sobre a construção de montagem de módulos e qualificação de back-end, que Michael Hsing chamou de "mais complicado do que montar um telefone".
A parceria com a GlobalFoundries e o impulso mais amplo além de US$ 6 bilhões em metas de capacidade custam dinheiro antes de aparecerem como receita. Uma história de receita crescendo perto de 50% na comparação anual deveria, em um estado estável, gerar uma margem de fluxo de caixa livre crescente, não um segundo declínio sequencial consecutivo. Esse gap entre a aceleração da receita e a conversão de caixa é um motivo mais concreto para um reset de avaliação do que apenas o sentimento.
O Que Realmente Resolveria o Gap de Avaliação da MPWR
A leitura honesta é que a compressão do múltiplo da Monolithic Power Systems, os preços-alvo crescentes do Wall Street e a margem de fluxo de caixa livre em enfraquecimento não são contraditórios, mas sim descrevem horizontes temporais diferentes. Os preços-alvo do mercado assumem que o investimento em capacidade se converte no crescimento duradouro e diversificado que a administração continua descrevendo em Enterprise Data, Communications e Automotive. O múltiplo mais baixo do mercado reflete que essa conversão ainda não apareceu em caixa, e as vendas de insiders sugerem que pelo menos algumas pessoas mais próximas dos números não estão com pressa para apostar o contrário.
Os resultados do Q3, esperados para o final de outubro, serão o teste. Se a margem de fluxo de caixa livre se estabilizar novamente acima da faixa de 20% que a empresa apresentou na maior parte de 2025 enquanto a receita continua subindo em direção aos US$ 1,14-1,16 bilhão guiados, isso apoiaria o otimismo contínuo do mercado e sugeriria que o múltiplo atual é genuinamente barato em relação ao crescimento oferecido.
Se a margem continuar se deslocando em direção ao mínimo de 8,51% do final de 2025, isso é um sinal de que a expansão de capacidade é um arrasto estrutural na conversão de caixa, e não uma anomalia de um trimestre, e o gap de avaliação pode ser mais racional do que parece.
Observe se o fluxo de caixa livre acompanha o crescimento da receita antes de decidir qual lado desse gap está certo. Compare o próximo fluxo de caixa da MPWR com os números deste trimestre no TIKR gratuitamente →.
Você Deve Investir na Monolithic Power Systems, Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação MPWR e você verá anos de dados financeiros históricos, o que os analistas do mercado esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a Monolithic Power Systems, Inc. ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação MPWR no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


