Principais Conclusões
- A recuperação operacional da Verizon agora é visível nos números: a taxa de churn (cancelamento) de clientes pós-pagos de consumo caiu para 84 pontos-base no 2T26, a margem de EBITDA ajustado atingiu um recorde histórico de 40,1%, e a administração elevou a previsão de EPS ajustado para o ano todo para um crescimento de 6%-7% e a previsão de fluxo de caixa livre para um crescimento de 9%-10%.
- Um novo negócio de locação de fibra chamado AI Connect, ancorado por um acordo de fibra escura com a Google avaliado em mais de US$ 1 bilhão e um contrato de fornecimento de 80 milhões de milhas com a Corning, é posicionado como a próxima perna de crescimento a partir de 2027, mas ainda não contribui de forma mensurável para os resultados.
- O mercado já precificou grande parte das boas notícias. O múltiplo P/L dos próximos doze meses (NTM) da Verizon está em 10,12x, próximo a uma máxima de três anos contra uma média de três anos de 8,91x, enquanto os preços-alvo do mercado (Street) subiram mais lentamente do que a ação e a composição das recomendações mudou para Hold (Neutra).
- O fluxo de caixa livre, e não o índice de pagamento (payout ratio) mais volátil baseado no lucro líquido, é a melhor medida da segurança do dividendo. O fluxo de caixa livre do primeiro semestre de 2026 de US$ 10,2 bilhões cobre confortavelmente os aproximadamente US$ 5,9 bilhões em dividendos pagos, mesmo que o índice de pagamento reportado tenha oscilado para até 124% em um único trimestre.
A Recuperação Prometida Pela Verizon Agora Aparece Nos Números
Quando Dan Schulman assumiu como CEO da Verizon em outubro passado, ele disse à empresa para perseguir dois números acima de tudo: a queda no churn e o aumento nas adições líquidas de linhas telefônicas pós-pagas. Ambos melhoraram no 2T26. O churn de linhas telefônicas pós-pagas de consumo caiu para 84 pontos-base, ante 90 no primeiro trimestre e 95 no quarto trimestre de 2025, e a Verizon adicionou 184.000 clientes de telefonia pós-paga, uma inversão de 193.000 em relação ao ano anterior. A margem de EBITDA ajustado atingiu um recorde histórico de 40,1%, o EPS ajustado cresceu 6,6% para US$ 1,30, e o fluxo de caixa livre subiu 24% ano a ano para US$ 6,4 bilhões.
Nada disso veio de aumentos de preços ou da distribuição de telefones subsidiados. O custo de aquisição caiu 15% ano a ano e o custo de retenção caiu 17%, impulsionados pelo plano Simplicity, que desacopla o dispositivo da conta mensal, e pelo Verizon One, um pacote convergente de mobilidade e banda larga. A administração já elevou a previsão para o ano todo duas vezes em 2026: EPS ajustado para crescimento de 6%-7%, fluxo de caixa livre para crescimento de 9%-10%, e receita de serviços de mobilidade e banda larga para 2,5%-3%, com a própria taxa de crescimento acelerando de 1,6% no primeiro trimestre para uma previsão de 4% no quarto. A decisão do conselho de estender o contrato de Schulman até 2028 durante a mesma teleconferência de resultados é um sinal de que a empresa acredita que esta é uma mudança de múltiplos anos, não um salto de um único trimestre.
AI Connect É a Próxima Perna, mas Ainda É uma História para 2027
Por baixo da recuperação no segmento de consumo, a Verizon está construindo um segundo fluxo de receita alugando suas rotas de fibra de longa distância e metropolitanas para hiperescaladores conectando data centers para cargas de trabalho de IA, um negócio que ela chama de AI Connect. O único contrato divulgado até agora é um acordo de longo prazo com a Google avaliado em mais de US$ 1 bilhão para fibra escura, juntamente com um contrato de fornecimento separado de vários bilhões de dólares com a Corning para garantir mais de 80 milhões de milhas de fibra entre 2027 e 2032, para que a capacidade não se torne um gargalo. A Verizon também está reformando centrais telefônicas desativadas, liberadas à medida que remove o cobre, em data centers de inferência prontos para energia; um pequeno teste esgotou sua capacidade em 24 horas.
A administração descreve mais acordos como prováveis até o final do ano e espera que o AI Connect comece a "contribuir de forma perceptível" para a receita a partir de 2027, financiado como capital baseado no sucesso dentro do orçamento de capital existente de US$ 16-16,5 bilhões para 2026, e não como gasto incremental. Esse enquadramento é importante porque nenhuma das previsões elevadas para 2026 incorpora receita do AI Connect. É inteiramente uma história para 2027 e além, apoiada em um contrato assinado e um compromisso de fornecimento, em vez de um backlog de receita contabilizado.
O Reajuste de Múltiplo Já Aconteceu
O problema para quem compra VZ puramente com a tese de "recuperação subestimada" é que o mercado já acompanhou em grande parte.
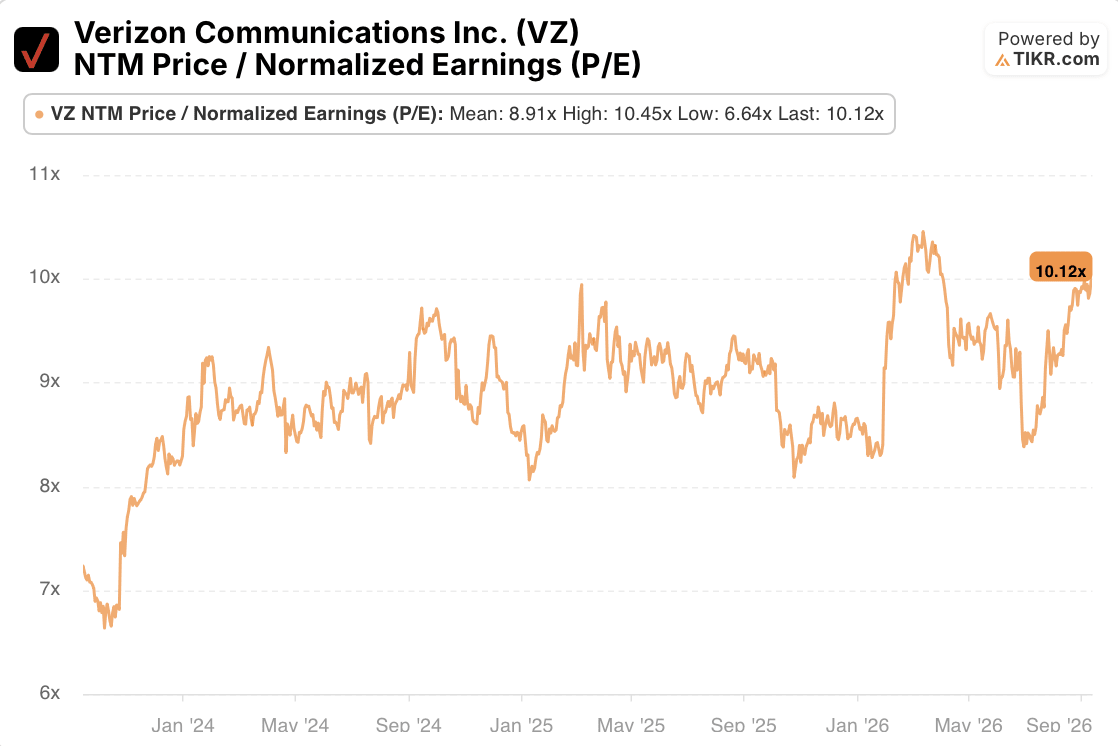
O múltiplo preço/lucro normalizado dos próximos doze meses (NTM) da Verizon ficou pela última vez em 10,12x, contra uma média de três anos de 8,91x, uma máxima de três anos de 10,45x e uma mínima de 6,64x. O múltiplo passou a maior parte de 2024 e 2025 na faixa alta de 7x a baixa de 9x, depois saltou para suas máximas quando os primeiros resultados de Schulman chegaram no final de 2025 e início de 2026, recuou para a faixa alta de 8x em meados do ano, e desde então subiu para perto de sua máxima do ciclo após o superação de expectativas e elevação de previsões do 2T e as conferências de investidores consecutivas em setembro. Isso é um reajuste de múltiplo genuíno, não um erro de arredondamento, e coloca a ação perto do topo de sua própria faixa de três anos, em vez de com um desconto estatístico em relação a ela.
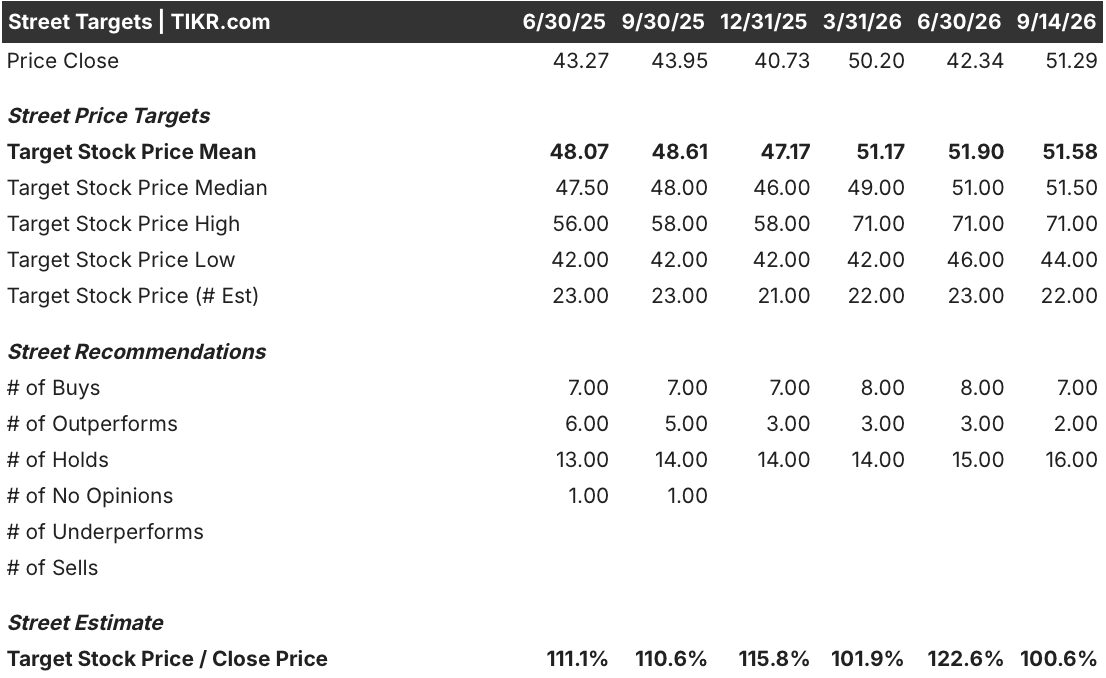
Os preços-alvo do mercado (Street) contam uma história semelhante. O preço-alvo médio subiu de US$ 48,07 em meados de 2025 para US$ 51,58 em 14 de setembro de 2026, um ganho de cerca de 7%, enquanto a própria ação subiu de US$ 43,27 para US$ 51,29 no mesmo período, um aumento de aproximadamente 19%. A ação superou seu próprio preço-alvo médio, e a relação média preço-alvo/preço comprimiu-se de 111% para pouco mais de 100%, a menor diferença já registrada, exceto por uma leitura anterior.
A composição das recomendações também ficou mais cautelosa em vez de mais convencida: as recomendações de Compra e Outperform caíram de 13 entre 23 analistas em meados de 2025 para 9 entre 22 agora, enquanto as recomendações Hold (Neutra) aumentaram de 13 para 16. A história operacional da Verizon melhorou, mas a convicção do lado da venda (sell-side) não a acompanhou; pelo contrário, esfriou.
O Que Realmente Move a VZ Daqui para Frente
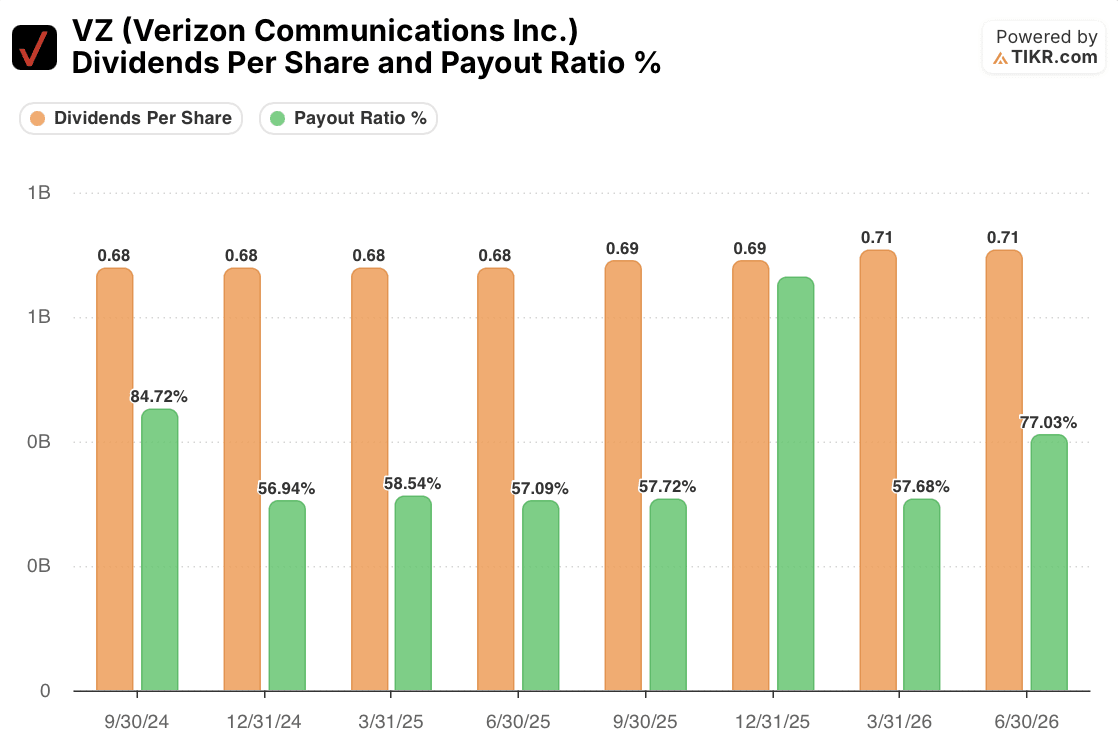
O dividendo é o motivo pelo qual a maioria dos detentores de VZ está na ação, e em termos de caixa ele parece seguramente financiado.
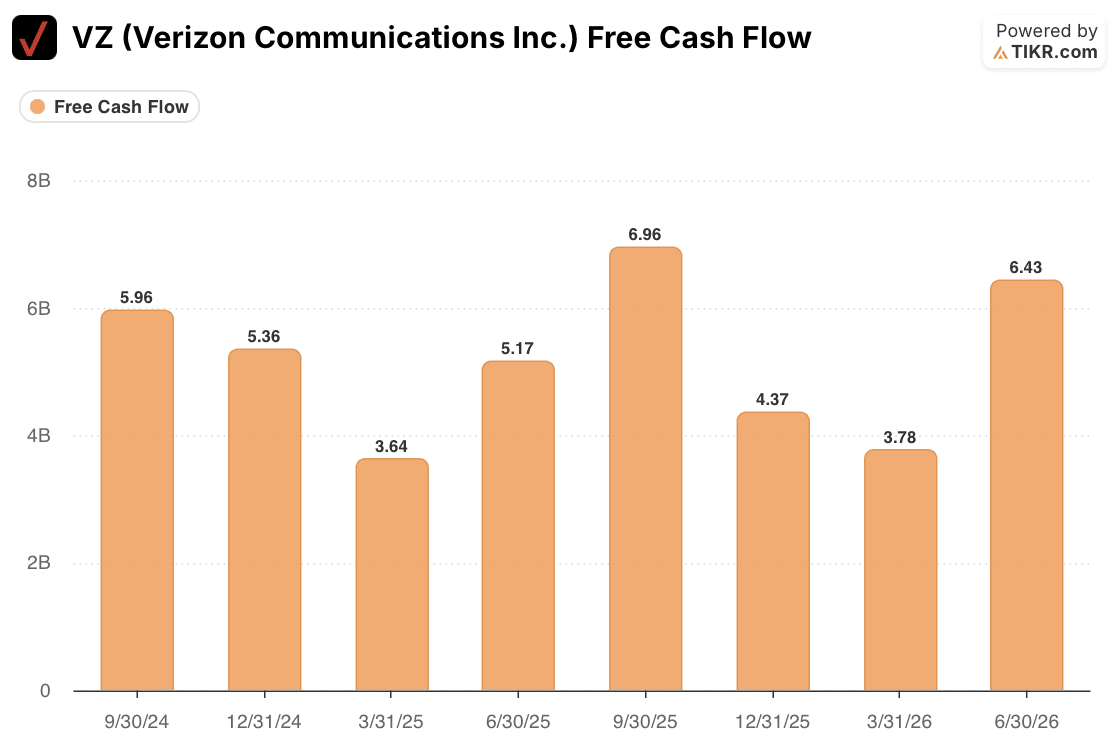
O fluxo de caixa livre do primeiro semestre de 2026 de US$ 10,2 bilhões, um aumento de 16% ano a ano, cobre confortavelmente os aproximadamente US$ 5,9 bilhões pagos em dividendos no mesmo período, com espaço restante para a autorização de recompra de ações de US$ 4,5 bilhões que a administração elevou junto com suas previsões.
O índice de pagamento (payout ratio) reportado é um guia pior aqui: ele oscilou de uma faixa estável na metade dos 50% durante a maior parte de 2025 para 124% no quarto trimestre e 77% no segundo trimestre de 2026, movimentos que acompanham encargos únicos contra o lucro líquido, incluindo custos de integração da Frontier, reestruturação e o pagamento de equalização da joint venture com a BT, em vez de qualquer deficiência na geração de caixa subjacente. Investidores que leem o gráfico do índice de pagamento isoladamente correm o risco de confundir ruído contábil com risco para o dividendo.
O que realmente moveria a ação daqui para frente não é mais prova de que o churn está caindo. Isso já está refletido tanto no múltiplo quanto na composição agora cautelosa das recomendações do mercado (Street). É se o AI Connect se transforma de um contrato divulgado e um acordo de fornecimento de fibra nos "vários bilhões" em receita contratada que a administração prometeu, e se isso aparece concretamente quando a Verizon der sua primeira previsão formal para 2027 junto com os resultados do quarto trimestre em janeiro.
A réplica da administração à ameaça da Starlink, de que a economia do satélite só funciona nos mercados de baixa densidade onde a Verizon não compete de qualquer forma, é bem apoiada pela matemática de densidade que tanto o CEO quanto o CFO citam em registro, e é um risco menor de curto prazo para a tese do que a matemática do reajuste de múltiplo acima. A aproximadamente 10 vezes os lucros futuros, a Verizon não está mais precificada como uma operadora de telecomunicações quebrada esperando para ser consertada. Ela está precificada como uma que já se consertou, e a próxima perna da ação depende de um negócio que, até agora, tem um cliente assinado.
Você Deve Investir na Verizon Communications Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação VZ e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a VZ junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação VZ no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as carteiras dos principais investidores globais e muito mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!