Principais Conclusões
- A ação da ServiceNow está 42% abaixo de sua máxima de dezembro passado, e o preço-alvo médio de Wall Street caiu de $231 para $156 no último ano.
- A Piper Sandler manteve sua classificação Overweight e o preço-alvo de $175 em 11 de novembro. Isso representa uma valorização de 74% acima do fechamento de 12 de novembro, e a tese da Piper se apoia na segurança e nos novos níveis de preços.
- A $175, a ServiceNow negociaria a cerca de 39x os lucros esperados, próximo ao múltiplo que tinha no final de 2025. Enquanto isso, os analistas reduziram suas estimativas para 2026 e 2027 no último mês.
- Uma recuperação em direção aos $156 da média de Wall Street parece mais provável do que os $175 da Piper, e a primeira previsão para 2027, no final de janeiro, é o próximo teste.
A ServiceNow (NOW) está 42% abaixo de sua máxima de dezembro, e os analistas reduziram seu preço-alvo médio em um terço no último ano. A Piper Sandler ainda vê $175.
Wall Street não comprou a previsão de backlog
A queda começou em meados de dezembro e se aprofundou este ano, à medida que os investidores se preocuparam com a possibilidade de agentes de IA substituírem os usuários humanos pelos quais a ServiceNow cobra. A ação atingiu o fundo em $83 em abril. Ela havia recuperado grande parte disso até 28 de outubro, quando a receita de assinatura do terceiro trimestre subiu 21%, para $3,99 bilhões, e a administração elevou sua meta de valor de contratos de IA para $1,7 bilhão.
Mas a administração também projetou o crescimento do cRPO (obrigações de desempenho remanescentes atuais, ou receita contratada devida nos próximos 12 meses) do quarto trimestre para 18,5% em moeda constante, abaixo dos 21% do terceiro trimestre. As ações caíram 27% em 29 de outubro, seu pior dia em registro. A presidente e CFO Gina Mastantuono culpou as renovações antecipadas trazidas para o terceiro trimestre, acrescentando que "o cRPO é uma métrica contábil muito matizada e não capta necessariamente todo o momentum do negócio".
A Piper não cedeu
O analista Billy Fitzsimmons elevou o alvo da Piper para $175, a partir de $140, em 16 de outubro, quando a ação estava perto de $149. Ele o manteve, com uma classificação Overweight, após o relatório e novamente em 11 de novembro, e agora está 74% acima do fechamento de 12 de novembro. A tese da Piper se apoia na segurança, um negócio que já ultrapassava $1 bilhão em valor anual de contrato no segundo trimestre, e nos novos níveis de preços que elevam o valor do contrato por usuário em média de 20% a 30%.
O TIKR acompanha 49 analistas na ServiceNow. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Comprar, Manter e Vender para a ServiceNow, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da ServiceNow
$175 levaria a ServiceNow de volta ao seu múltiplo de 2025
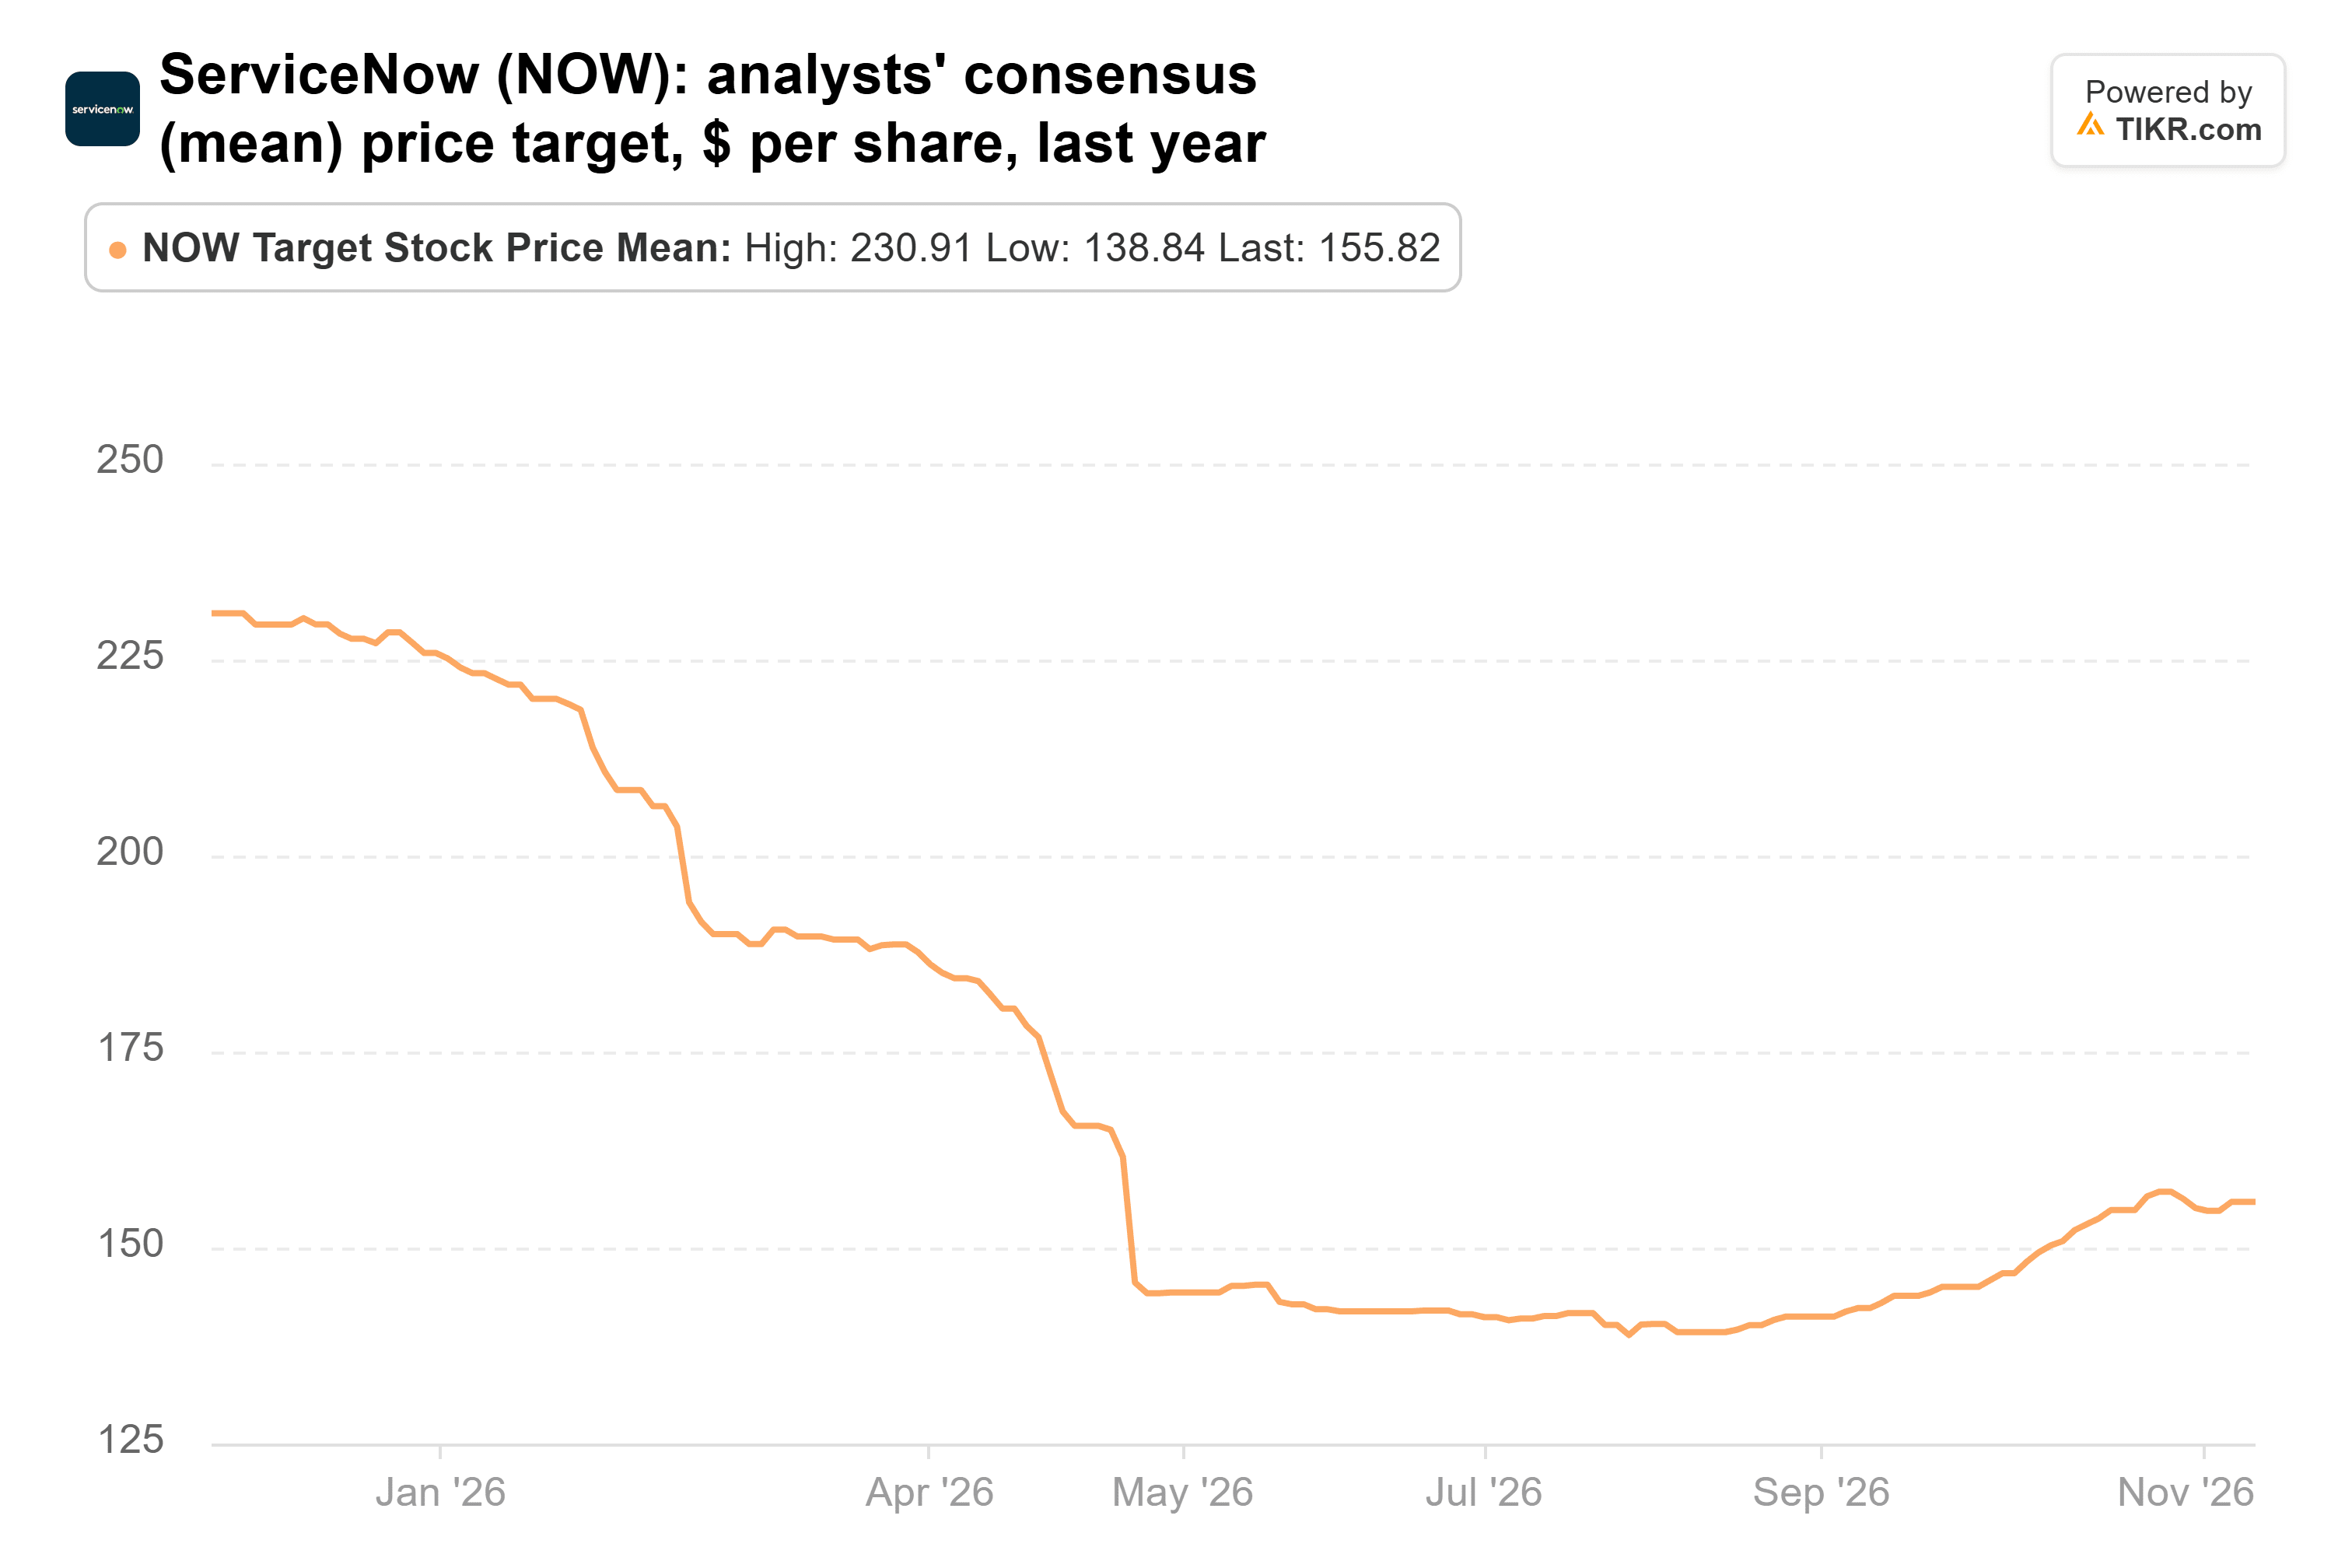
O preço-alvo médio de Wall Street caiu de $231 há um ano para um mínimo de $139 em julho. Agora voltou para $156, 55% acima do fechamento de 12 de novembro:
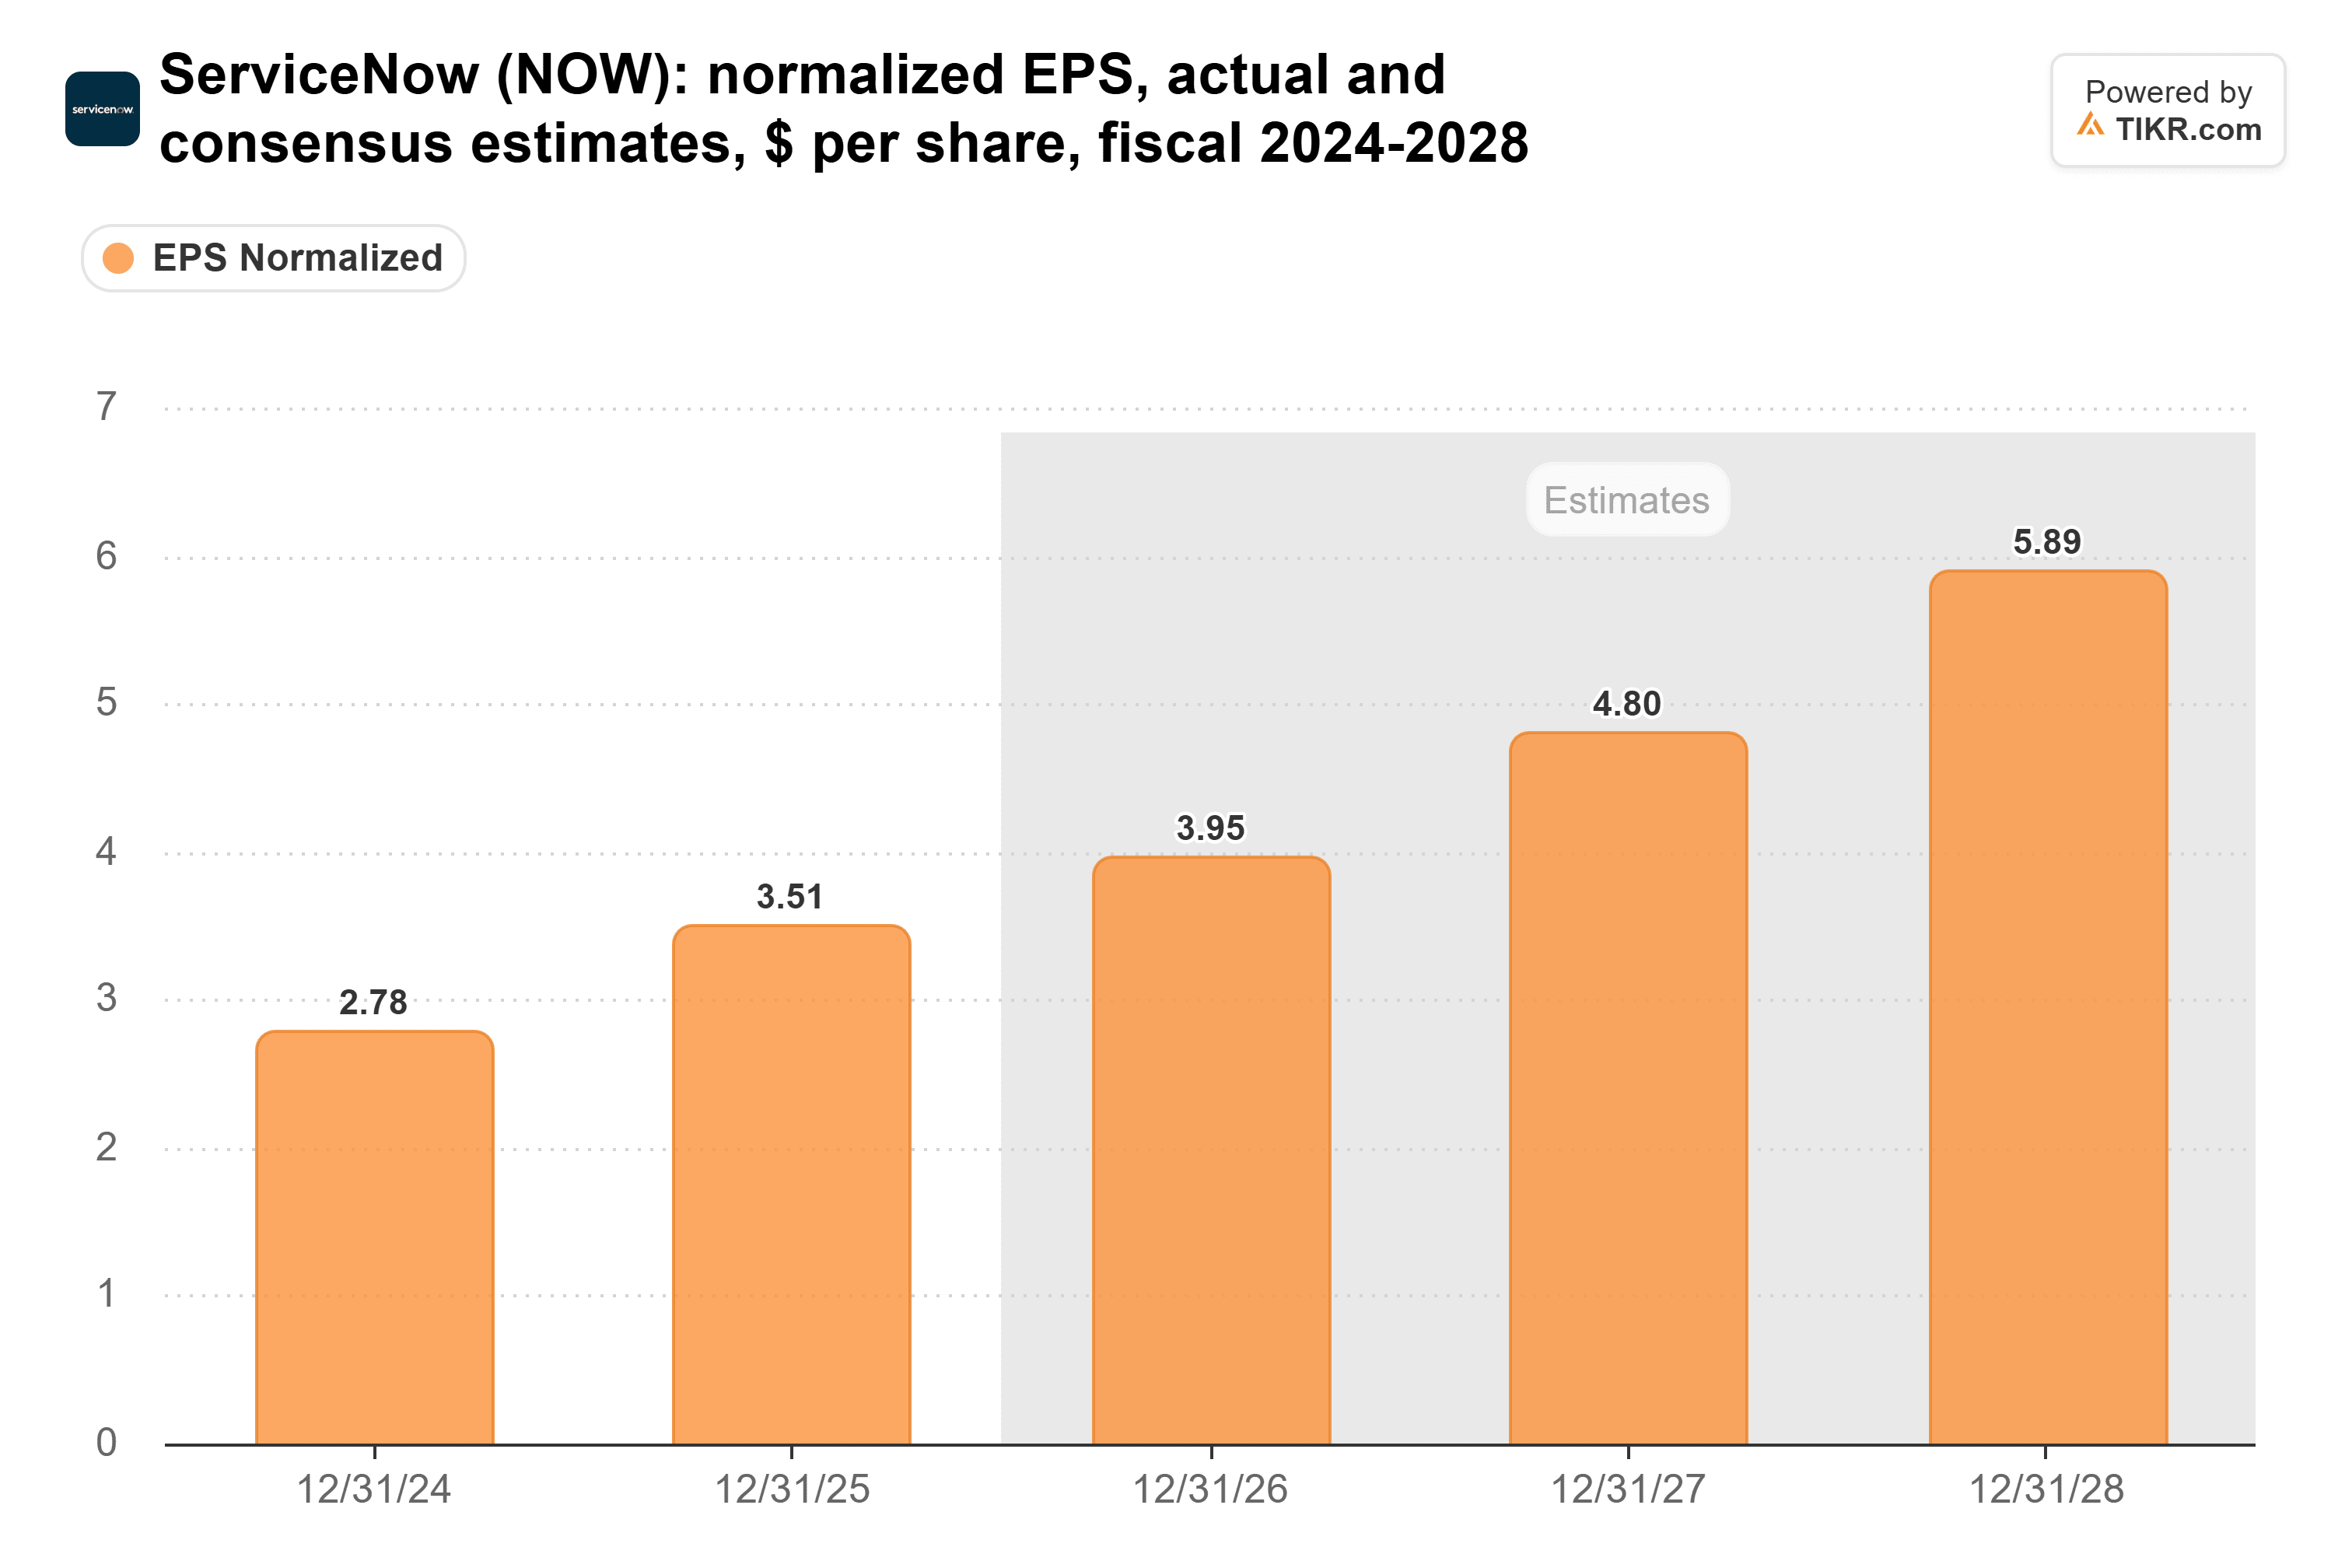
Os analistas ainda esperam que o LPA normalizado suba de $3,51 em 2025 para $3,95 este ano e $4,80 em 2027. Há um mês, porém, essas duas estimativas eram $4,07 e $5,01:
A $175, a ServiceNow negociaria a cerca de 39x os $4,54 por ação que os analistas esperam para os próximos doze meses. Isso está abaixo de sua média de cinco anos de 52x, mas essa média inclui 2021, quando o múltiplo ultrapassou 102x. A ação negociou a cerca de 22x no fechamento de 12 de novembro e terminou 2025 a cerca de 40x:
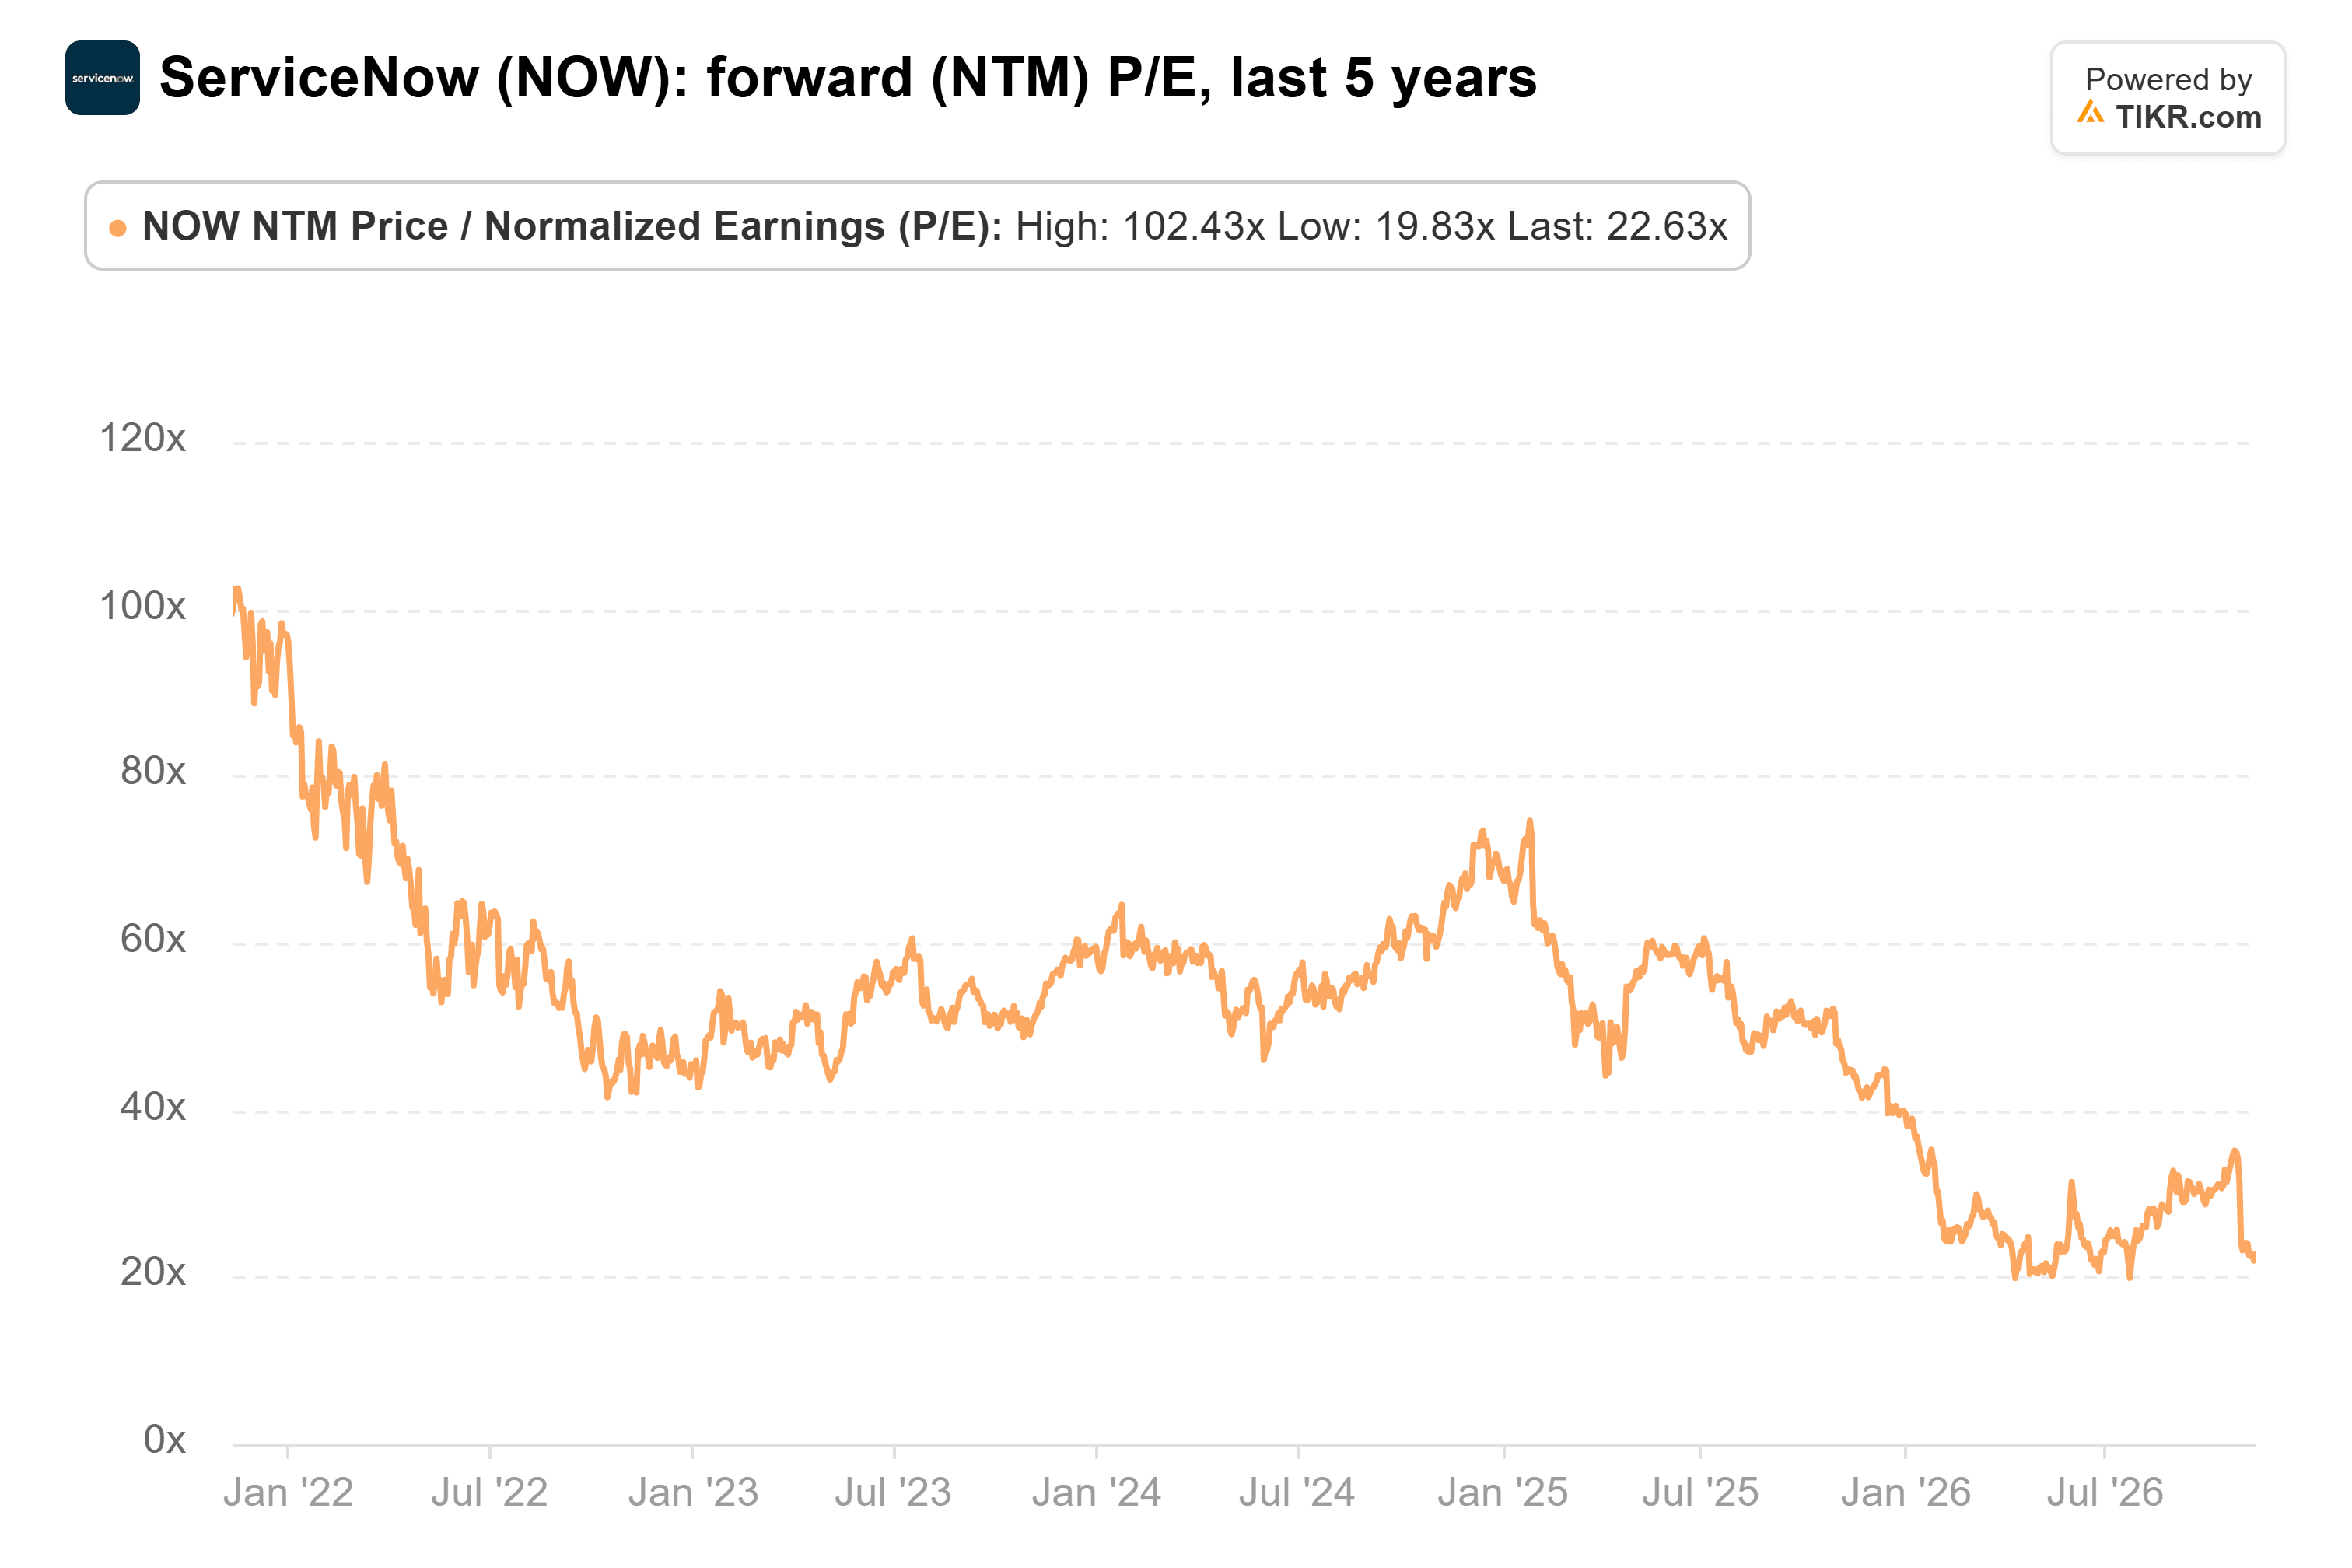
Logo após o relatório, $175 equivaliam a cerca de 37x. Os cortes nas estimativas desde então elevaram esse número.
Os $156 da média de Wall Street são o destino mais provável
O risco não mudou o ano todo: a ServiceNow cobra principalmente por usuário, e seus próprios agentes de IA são construídos para fazer o trabalho desses usuários.
Uma recuperação parece razoável, com o múltiplo próximo ao fundo de sua faixa de cinco anos e os lucros esperados para crescer cerca de 22% em 2027. Mas para atingir $175, a ServiceNow precisa reconquistar seu múltiplo do final de 2025 enquanto os analistas ainda estão aparando seus números, e isso parece improvável dentro de um ano. Mesmo os $156 da média de Wall Street equivalem a cerca de 34x, então os cortes precisam parar primeiro.
O relatório do quarto trimestre, no final de janeiro, trará o valor dos contratos de IA contra a meta de $1,7 bilhão, além da primeira previsão para 2027. Um crescimento de assinatura projetado em 20% ou mais colocaria $175 novamente ao alcance.
Então, quanto vale realmente a ação da ServiceNow?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a ServiceNow poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a ServiceNow gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!