Principais Conclusões
- Peter Schiff afirma que os bancos detêm US$ 2 trilhões em perdas não realizadas com hipotecas, enquanto o rendimento do Tesouro de 10 anos se aproxima de 5%.
- As perdas no papel do Bank of America ultrapassaram US$ 109 bilhões, e seu capital é o ponto de pressão.
- O JPMorgan negocia próximo ao seu múltiplo máximo sobre o valor contábil tangível.
O rendimento do Tesouro de 10 anos está de volta perto de 5% após um relatório de inflação aquecido em 10 de novembro, e Peter Schiff diz que isso é um problema maior para os bancos do que parece. Grandes detentores de títulos hipotecários de baixa taxa, como o Bank of America (BAC), sentem isso primeiro, e isso testa o quanto de má notícia os acionistas do JPMorgan Chase (JPM) já precificaram.
Schiff, economista-chefe da Euro Pacific Asset Management, publicou no X que os bancos têm "US$ 2 trilhões em Perdas com Hipotecas". Em seguida, ele acrescentou: "Os bancos estão perdendo dinheiro em 100% de suas hipotecas, mesmo que nenhuma delas deixe de ser paga."
O Número de Schiff É Seis Vezes Maior que o do FDIC
O FDIC colocou as perdas não realizadas dos bancos em títulos em US$ 326,7 bilhões no final de junho, cerca de um sexto do valor de Schiff. Mas Schiff está falando sobre hipotecas em geral, não apenas sobre os títulos nas carteiras de títulos dos bancos, então os dois números não são diretamente comparáveis. Uma hipoteca a 3% vale menos quando o Tesouro de 10 anos paga 5%, mesmo sem uma inadimplência.
As perdas não realizadas do Bank of America em títulos de dívida ultrapassaram US$ 109 bilhões no terceiro trimestre, um aumento de 28% desde o final de junho, de acordo com seus relatórios. A maioria desses títulos é mantida até o vencimento, portanto suas perdas não afetam o valor contábil, a menos que sejam vendidos. O valor contábil tangível por ação subiu 3% em um ano, para US$ 29,14.
A ação negocia a 1,7x o valor contábil tangível, próximo à sua média de cinco anos de 1,6x. Ela atingiu o fundo em 1,1x em outubro de 2023, quando essas perdas ultrapassaram US$ 131 bilhões:
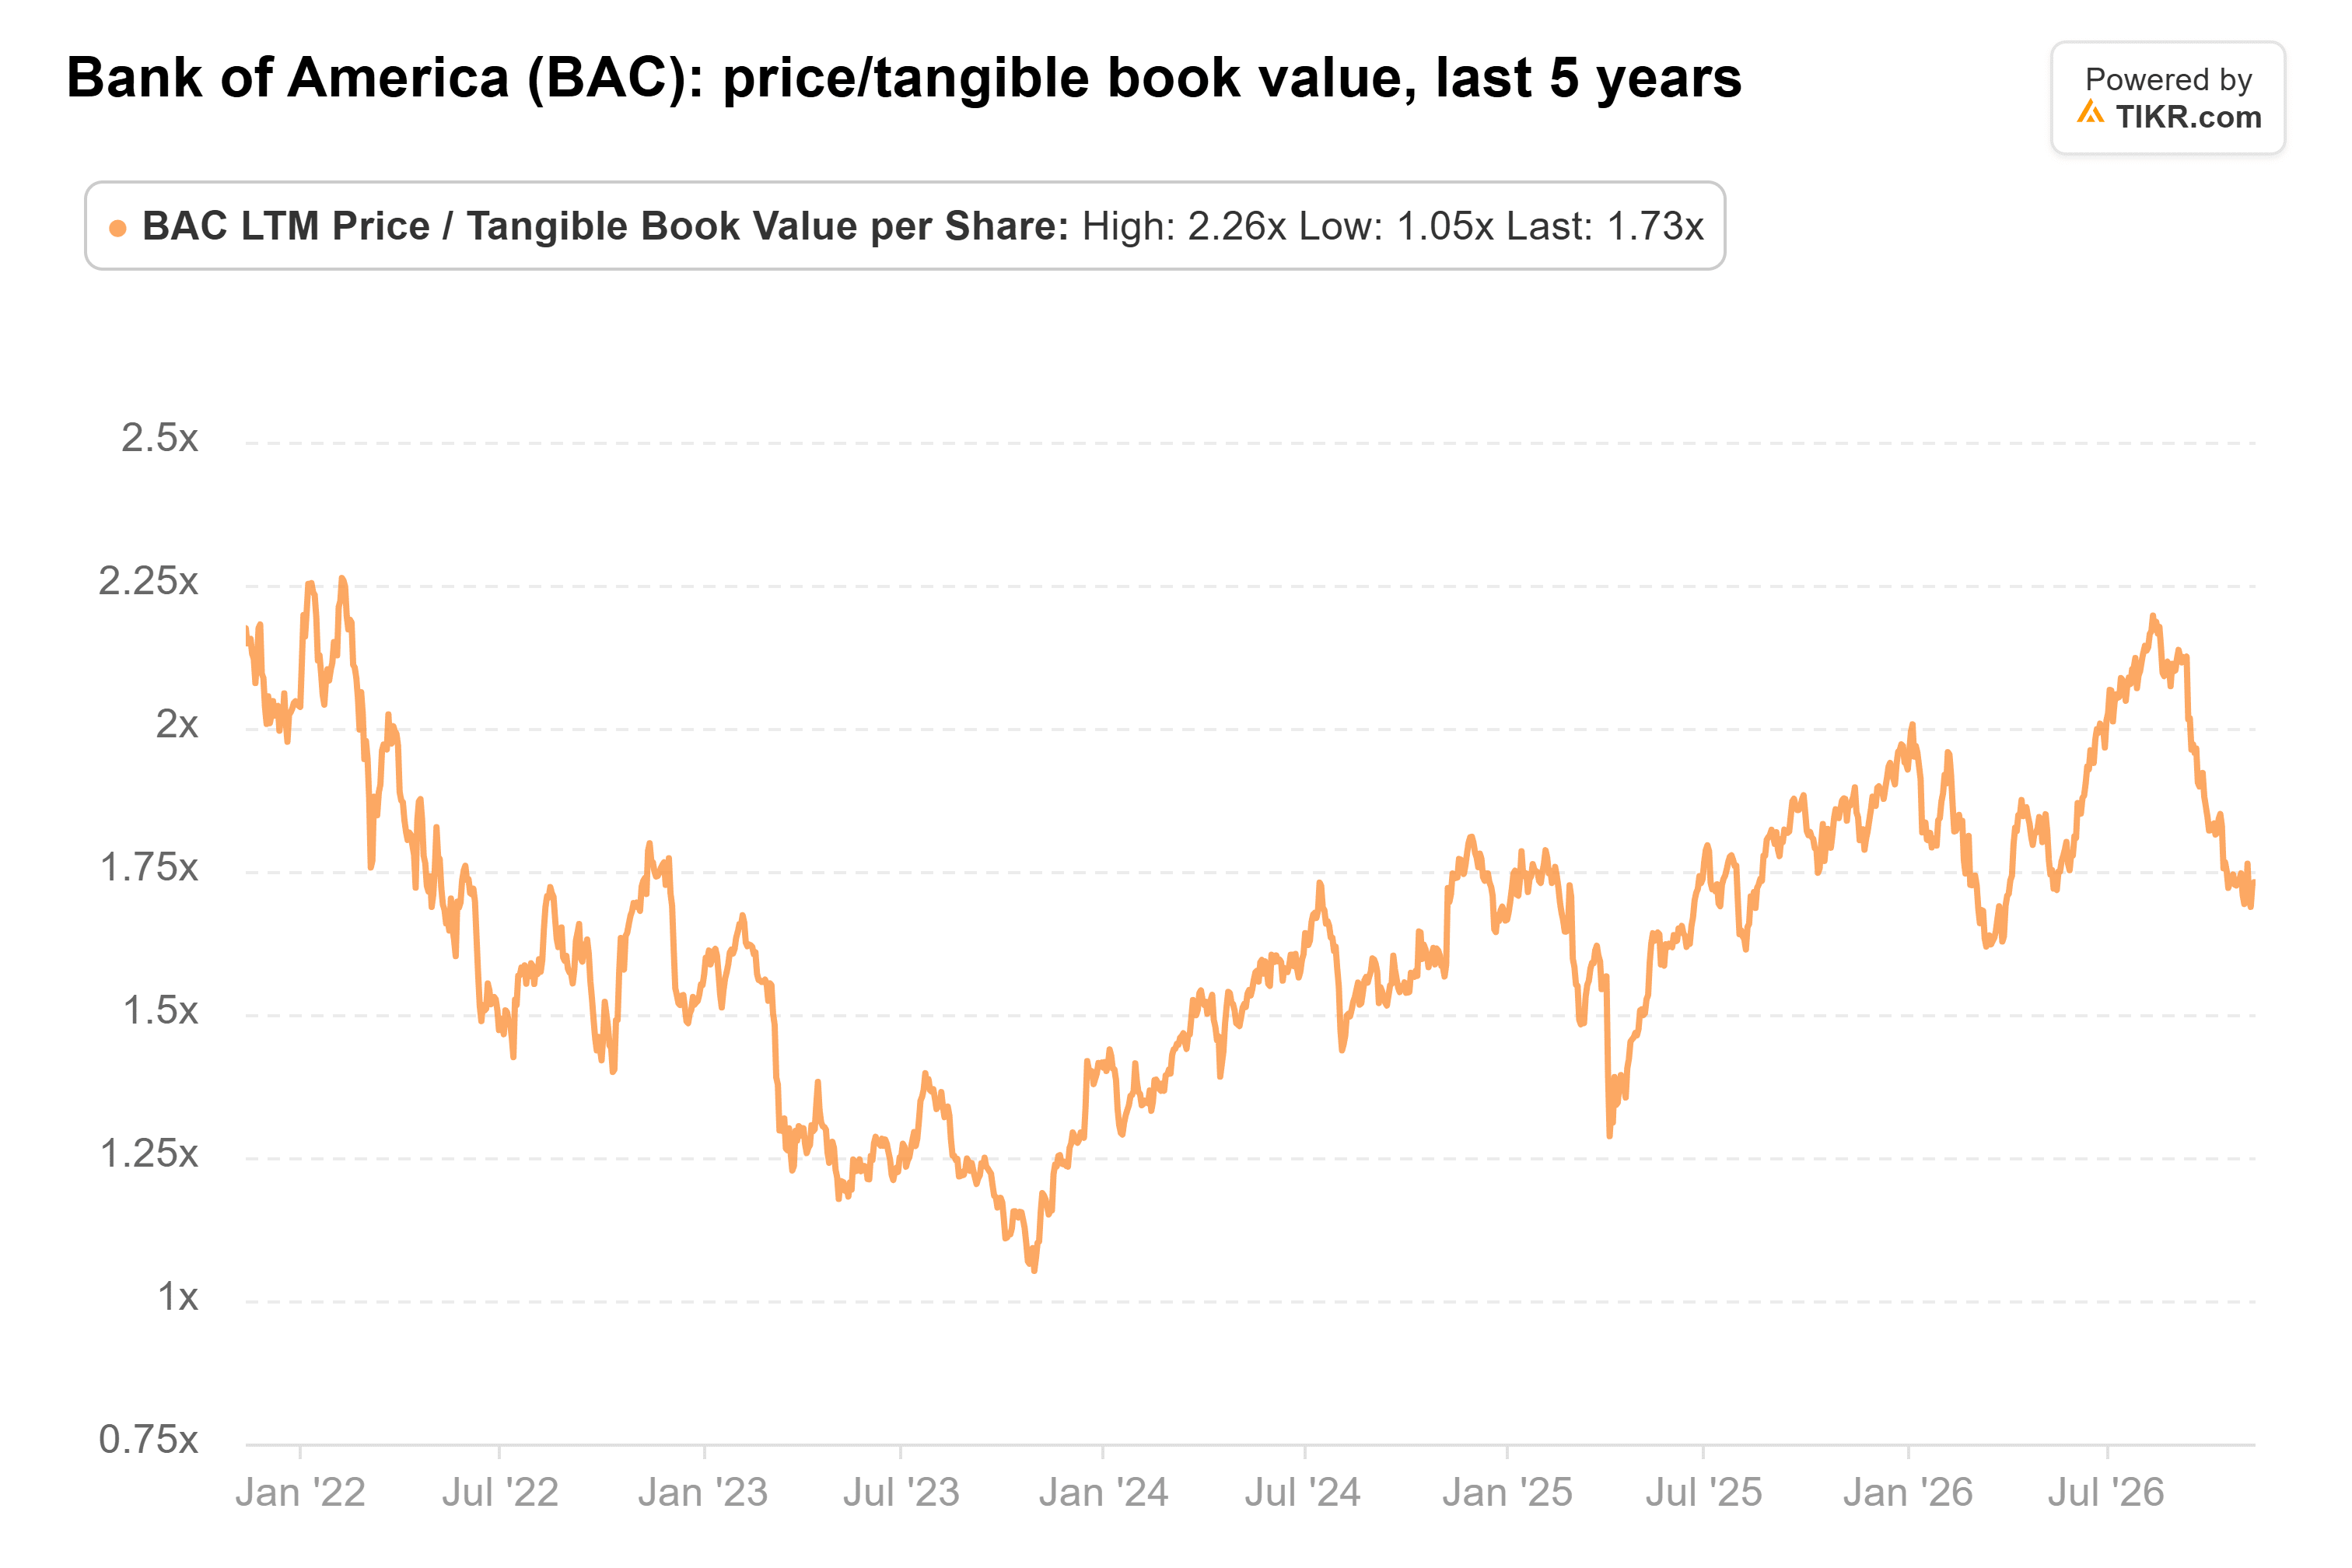
As Perdas Se Materializam como Renda Perdida
O custo real é a renda que o Bank of America abriu mão ao travar rendimentos baixos, e ele diminui à medida que esses títulos são pagos. A administração disse em janeiro que entre US$ 12 bilhões e US$ 15 bilhões em títulos hipotecários e empréstimos seriam amortizados a cada trimestre este ano, permitindo o reinvestimento a rendimentos 150 a 200 pontos-base mais altos ou o pagamento de dívida de curto prazo cara. A receita de juros líquida subiu 8% no terceiro trimestre, para US$ 16,4 bilhões.
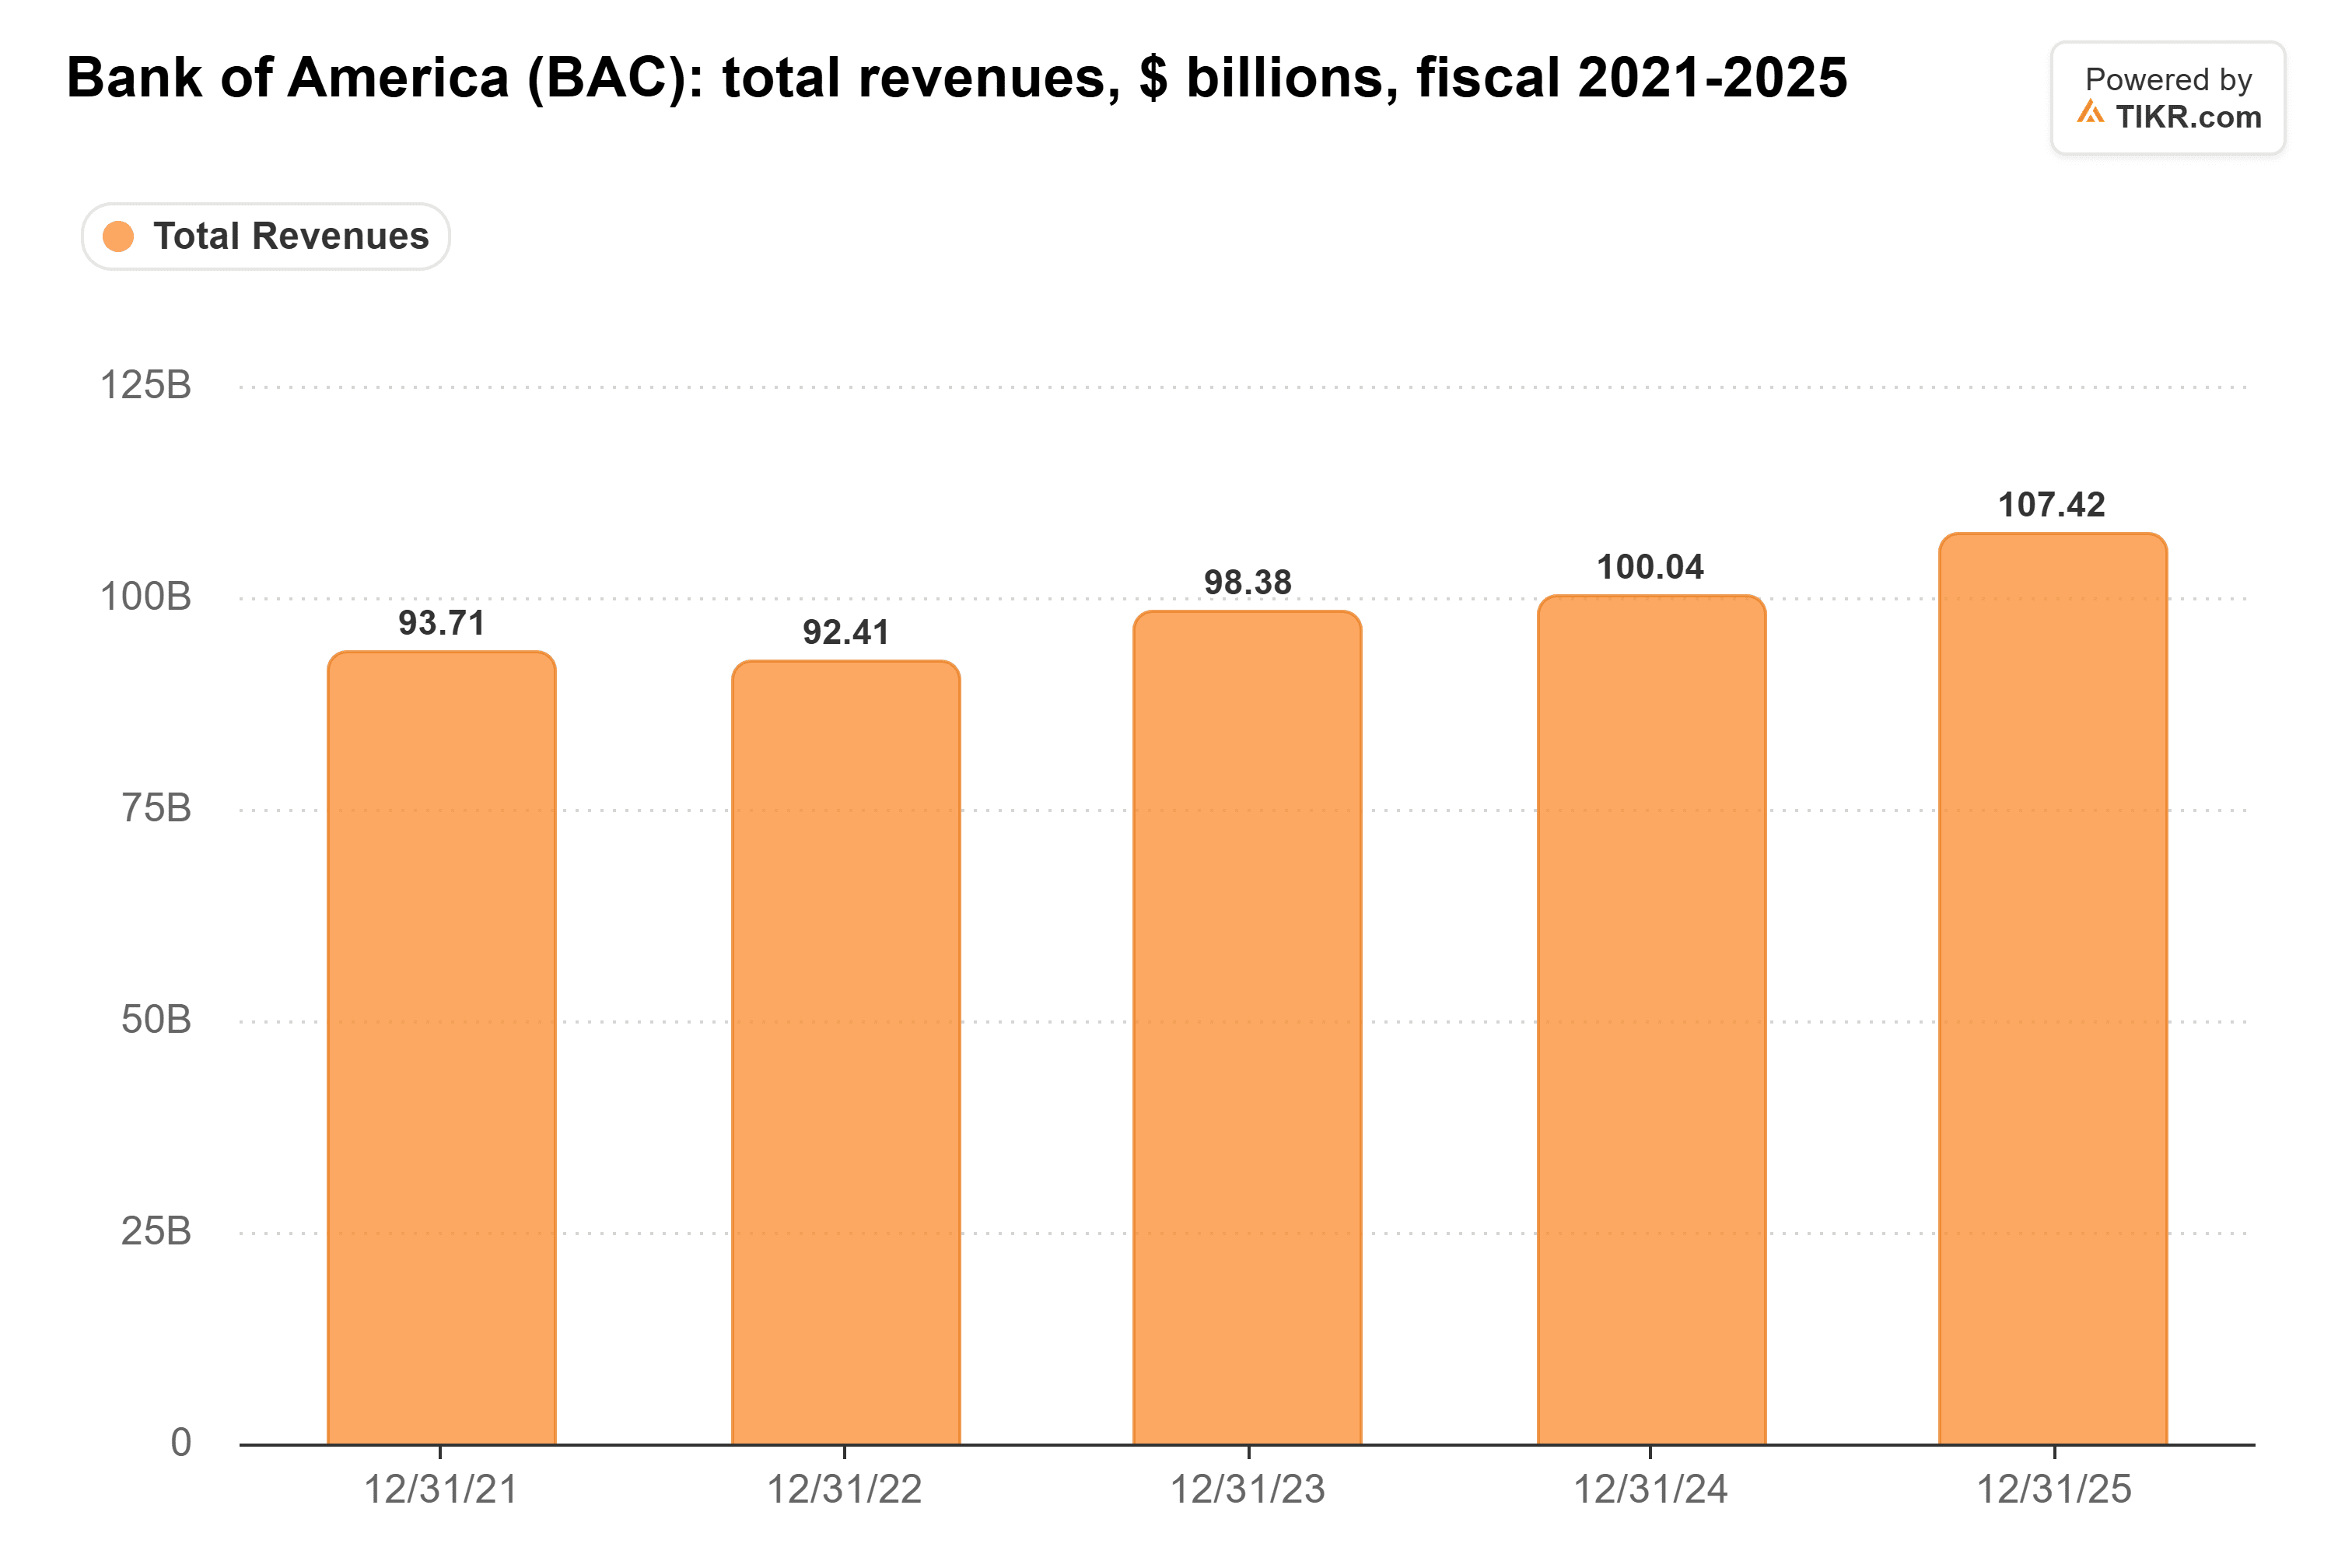
A receita total cresceu de US$ 92,4 bilhões em 2022 para US$ 107 bilhões em 2025:
O TIKR Acompanha 25 Analistas sobre o Bank of America. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para o Bank of America, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para o Bank of America
O Capital do Bank of America É o Ponto de Pressão
O índice CET1 do Bank of America caiu para 10,9%, ante 11,6% um ano antes, e o capital CET1 caiu US$ 3,2 bilhões desde junho. Em 1º de janeiro, seu mínimo sobe para 10,5%, e a margem de segurança de 50 pontos-base da administração aponta para 11,0%. Isso deixa menos espaço para os US$ 6 bilhões por trimestre que ele tem gasto em recompra de ações.
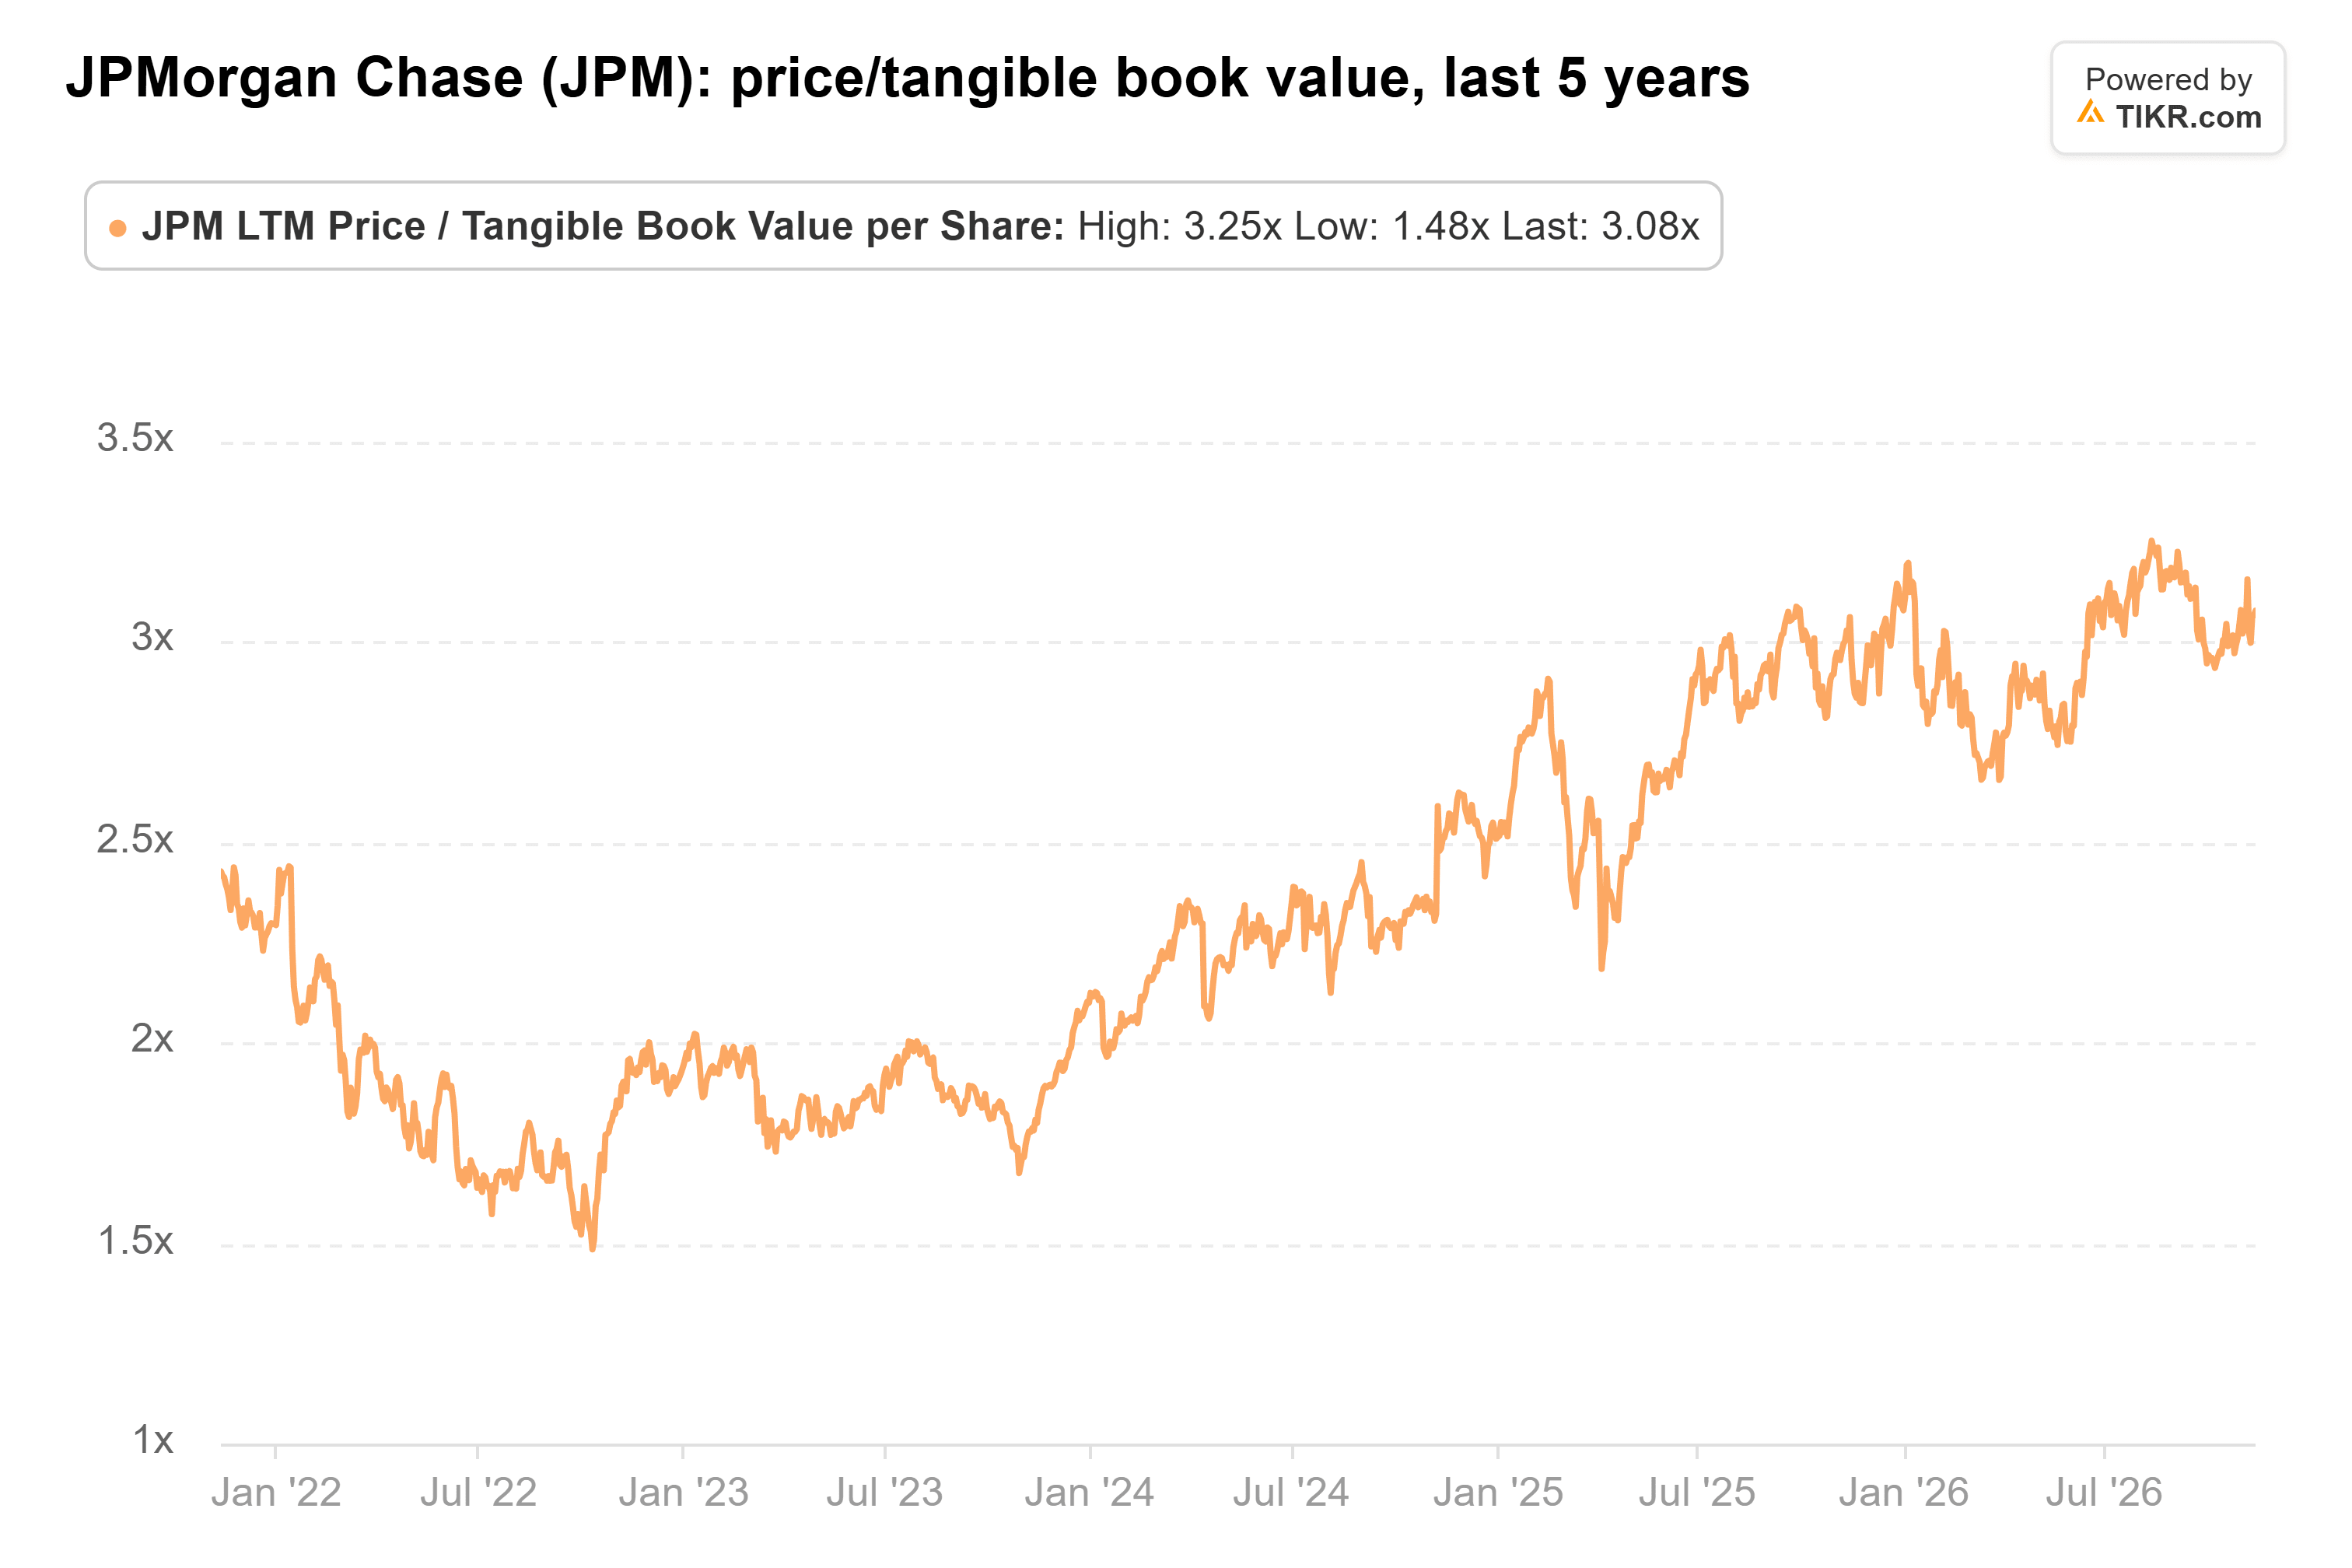
O JPMorgan é muito mais forte, com um índice CET1 de 13,9% e valor contábil tangível por ação subindo 7%, para US$ 112,64. Ele reduziu as recompra líquidas de ações para US$ 664 milhões no último trimestre. Os investidores pagam por isso: a 3,1x o valor contábil tangível, o JPMorgan negocia bem acima de sua média de cinco anos de 2,3x e perto de seu máximo de 3,3x de agosto:
As Perdas Bancárias de Schiff São um Vazamento Lento
Schiff está certo de que os bancos estão pagando pelas hipotecas baratas que acumularam, e um Tesouro de 10 anos a 5% aumenta a conta. Mas eles pagam isso ao longo dos anos, em menor renda e recompra de ações mais lenta. As perdas mantidas até o vencimento do Bank of America representam principalmente um custo de oportunidade de lucro; seu colchão de capital mais apertado reflete pressões separadas, incluindo perdas em títulos disponíveis para venda, pagamentos aos acionistas e crescimento de empréstimos. A 1,7x o valor contábil tangível, acredito que sua ação reflete parte desse risco. O balanço do JPMorgan pode absorver as perdas de Schiff. A 3,1x, sua ação não pode absorver muito mais se algo der errado.
O relatório do Bank of America em meados de janeiro mostrará se seu capital pode acompanhar se o Tesouro de 10 anos permanecer acima de 5%.
Então, Qual É o Valor Real da Ação do Bank of America?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto o Bank of America poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Avalie o Bank of America gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!