Principais Conclusões
- Um fundo que administra US$ 13,62 bilhões aumentou suas posições na JPMorgan Chase (JPM), Advanced Micro Devices (AMD) e First Solar (FSLR) no 3º trimestre, conforme seu último formulário 13F.
- As metas médias dos analistas apontam para uma valorização potencial de 9% para a JPMorgan, 19% para a AMD e 43% para a First Solar.
- A First Solar é a mais barata das três, negociando a cerca de 8x os lucros futuros, mas acabou de reduzir sua previsão de vendas para 2026 e seu backlog está diminuindo.
- A AMD tem o caso mais forte, com suas estimativas de lucro ainda subindo e a ação negociando abaixo de seu múltiplo médio do último ano.
Um fundo que administra US$ 13,62 bilhões acabou de mostrar o que comprou no último trimestre, e apostou forte na JPMorgan Chase enquanto aumentava suas posições na Advanced Micro Devices e na First Solar.
O fundo é o Mirova US, e seu formulário 13F para o trimestre encerrado em 30 de setembro, arquivado em 5 de novembro, mostra essas como suas três maiores posições novas ou aumentadas.
Um 13F mostra apenas o que um fundo detinha no último dia do trimestre, portanto não pode indicar quando o fundo comprou ou quanto pagou.
A JPMorgan está lucrando bem acima de sua meta
O fundo detinha 685.563 ações da JPMorgan, avaliadas em US$ 227 milhões em 30 de setembro, ou 2,5% de suas participações no 13F, após aumentar sua quantidade de ações em 2.066% no trimestre. A ação está valorizada em 4% desde seu preço de 30 de setembro.
O retorno sobre o capital tangível comum do banco foi de 20% no 3º trimestre, contra a meta de 17% que estabelece ao longo do ciclo.
Em 13 de outubro, ele elevou novamente sua perspectiva de receita líquida de juros para 2026, para cerca de US$ 97,2 bilhões, excluindo a divisão de Mercados.
Mas as despesas subiram 12% para US$ 27,3 bilhões, e o lucro por ação de US$ 5,57 ficou abaixo dos cerca de US$ 5,91 que os analistas esperavam. Foi o primeiro resultado abaixo das expectativas do banco em quase três anos.
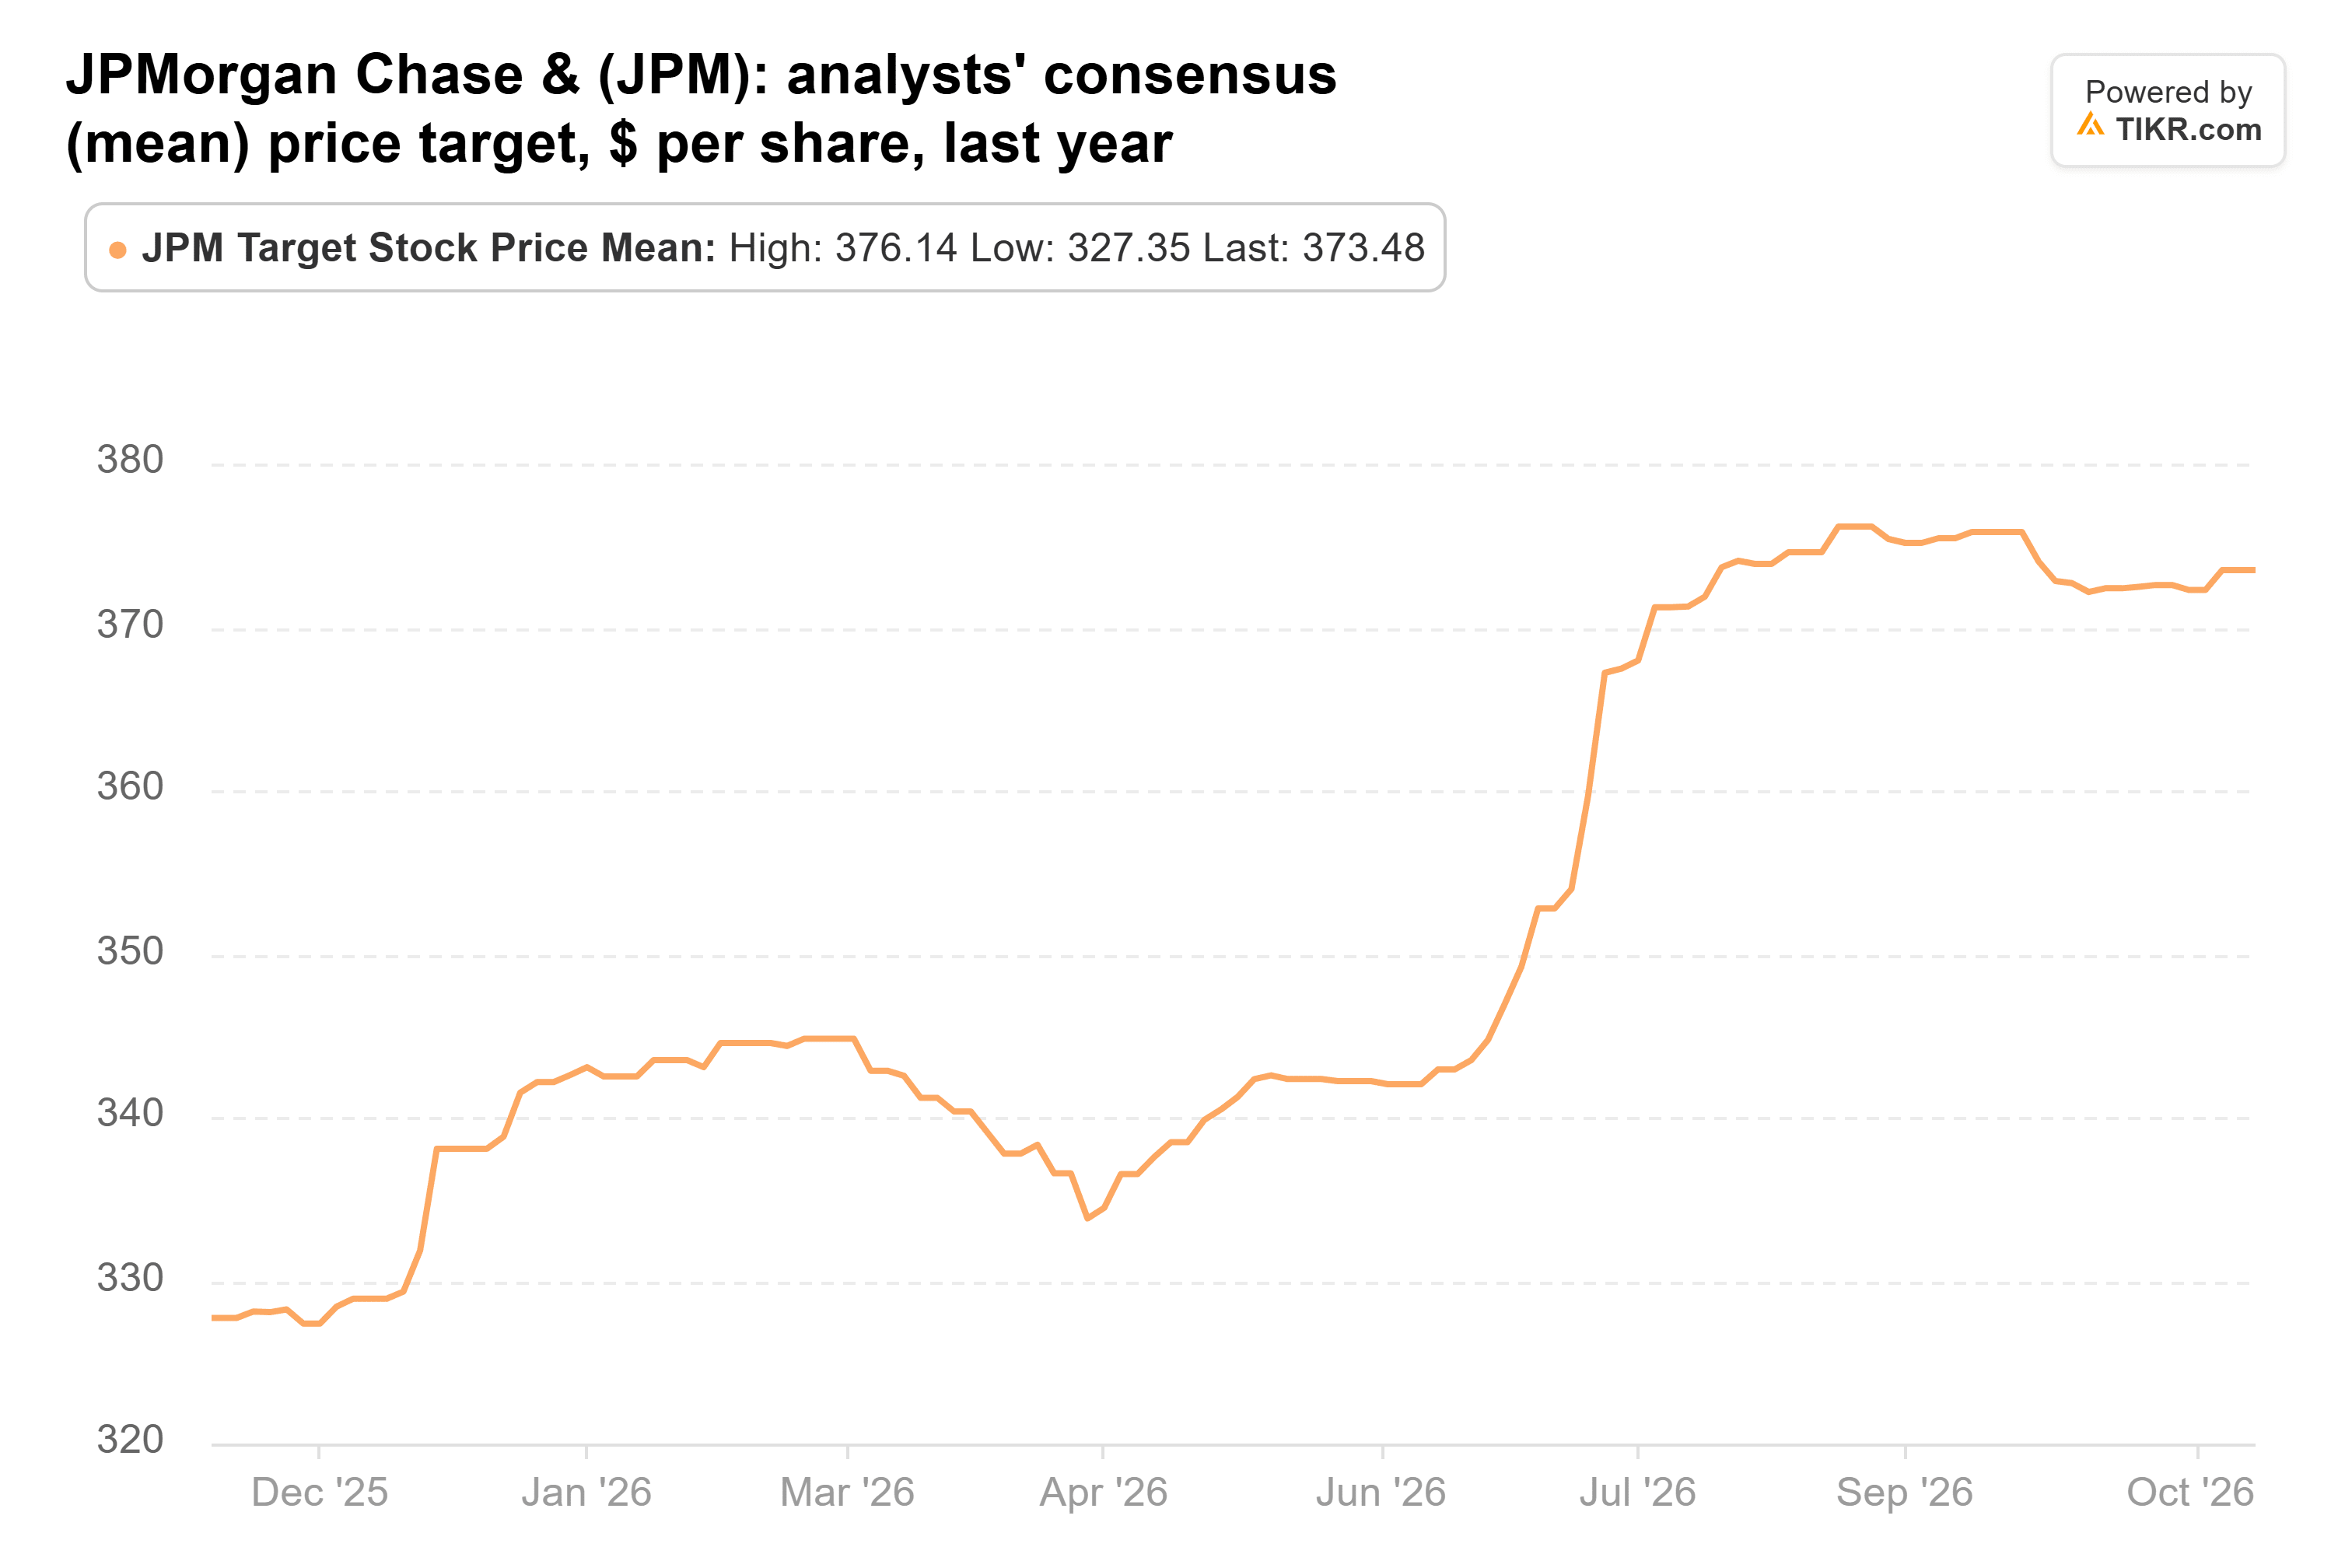
Os analistas ainda elevaram sua meta média no último ano, de US$ 328 para US$ 373.
A cerca de 14x os lucros futuros, a JPMorgan negocia exatamente na sua média do último ano e acima de sua média de cinco anos de 12x.
Esse é um preço justo para um banco que lucra 20% sobre seu capital tangível, com uma valorização potencial de 9% até a meta média do mercado.
No entanto, nem todo fundo está comprando: a MKP Capital Management vendeu toda a sua posição na JPMorgan no mesmo trimestre.
O TIKR acompanha 27 analistas da JPMorgan Chase. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a JPMorgan Chase, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a JPMorgan Chase
As estimativas da AMD continuam subindo
A JPMorgan tem o preço de uma empresa com lucros estáveis, enquanto a AMD é precificada com base no que está por vir.
O fundo aumentou sua participação em 46% para 363.655 ações, avaliadas em US$ 222 milhões em 30 de setembro, ou 2,4% de suas participações no 13F. A AMD está 10% abaixo de seu preço de 30 de setembro e 16% abaixo de sua máxima de 52 semanas.
O negócio não desacelerou junto com a ação. A AMD superou as estimativas do 3º trimestre em 3 de novembro e deu uma previsão para o 4º trimestre acima do consenso.
A CEO Lisa Su disse na conferência que "a demanda é maior que a oferta". Os analistas agora esperam um LPA normalizado de US$ 17,69 para 2027, acima dos US$ 16,01 de 3 de novembro.
Sua meta média mais do que dobrou em um ano, de US$ 272 para US$ 659.
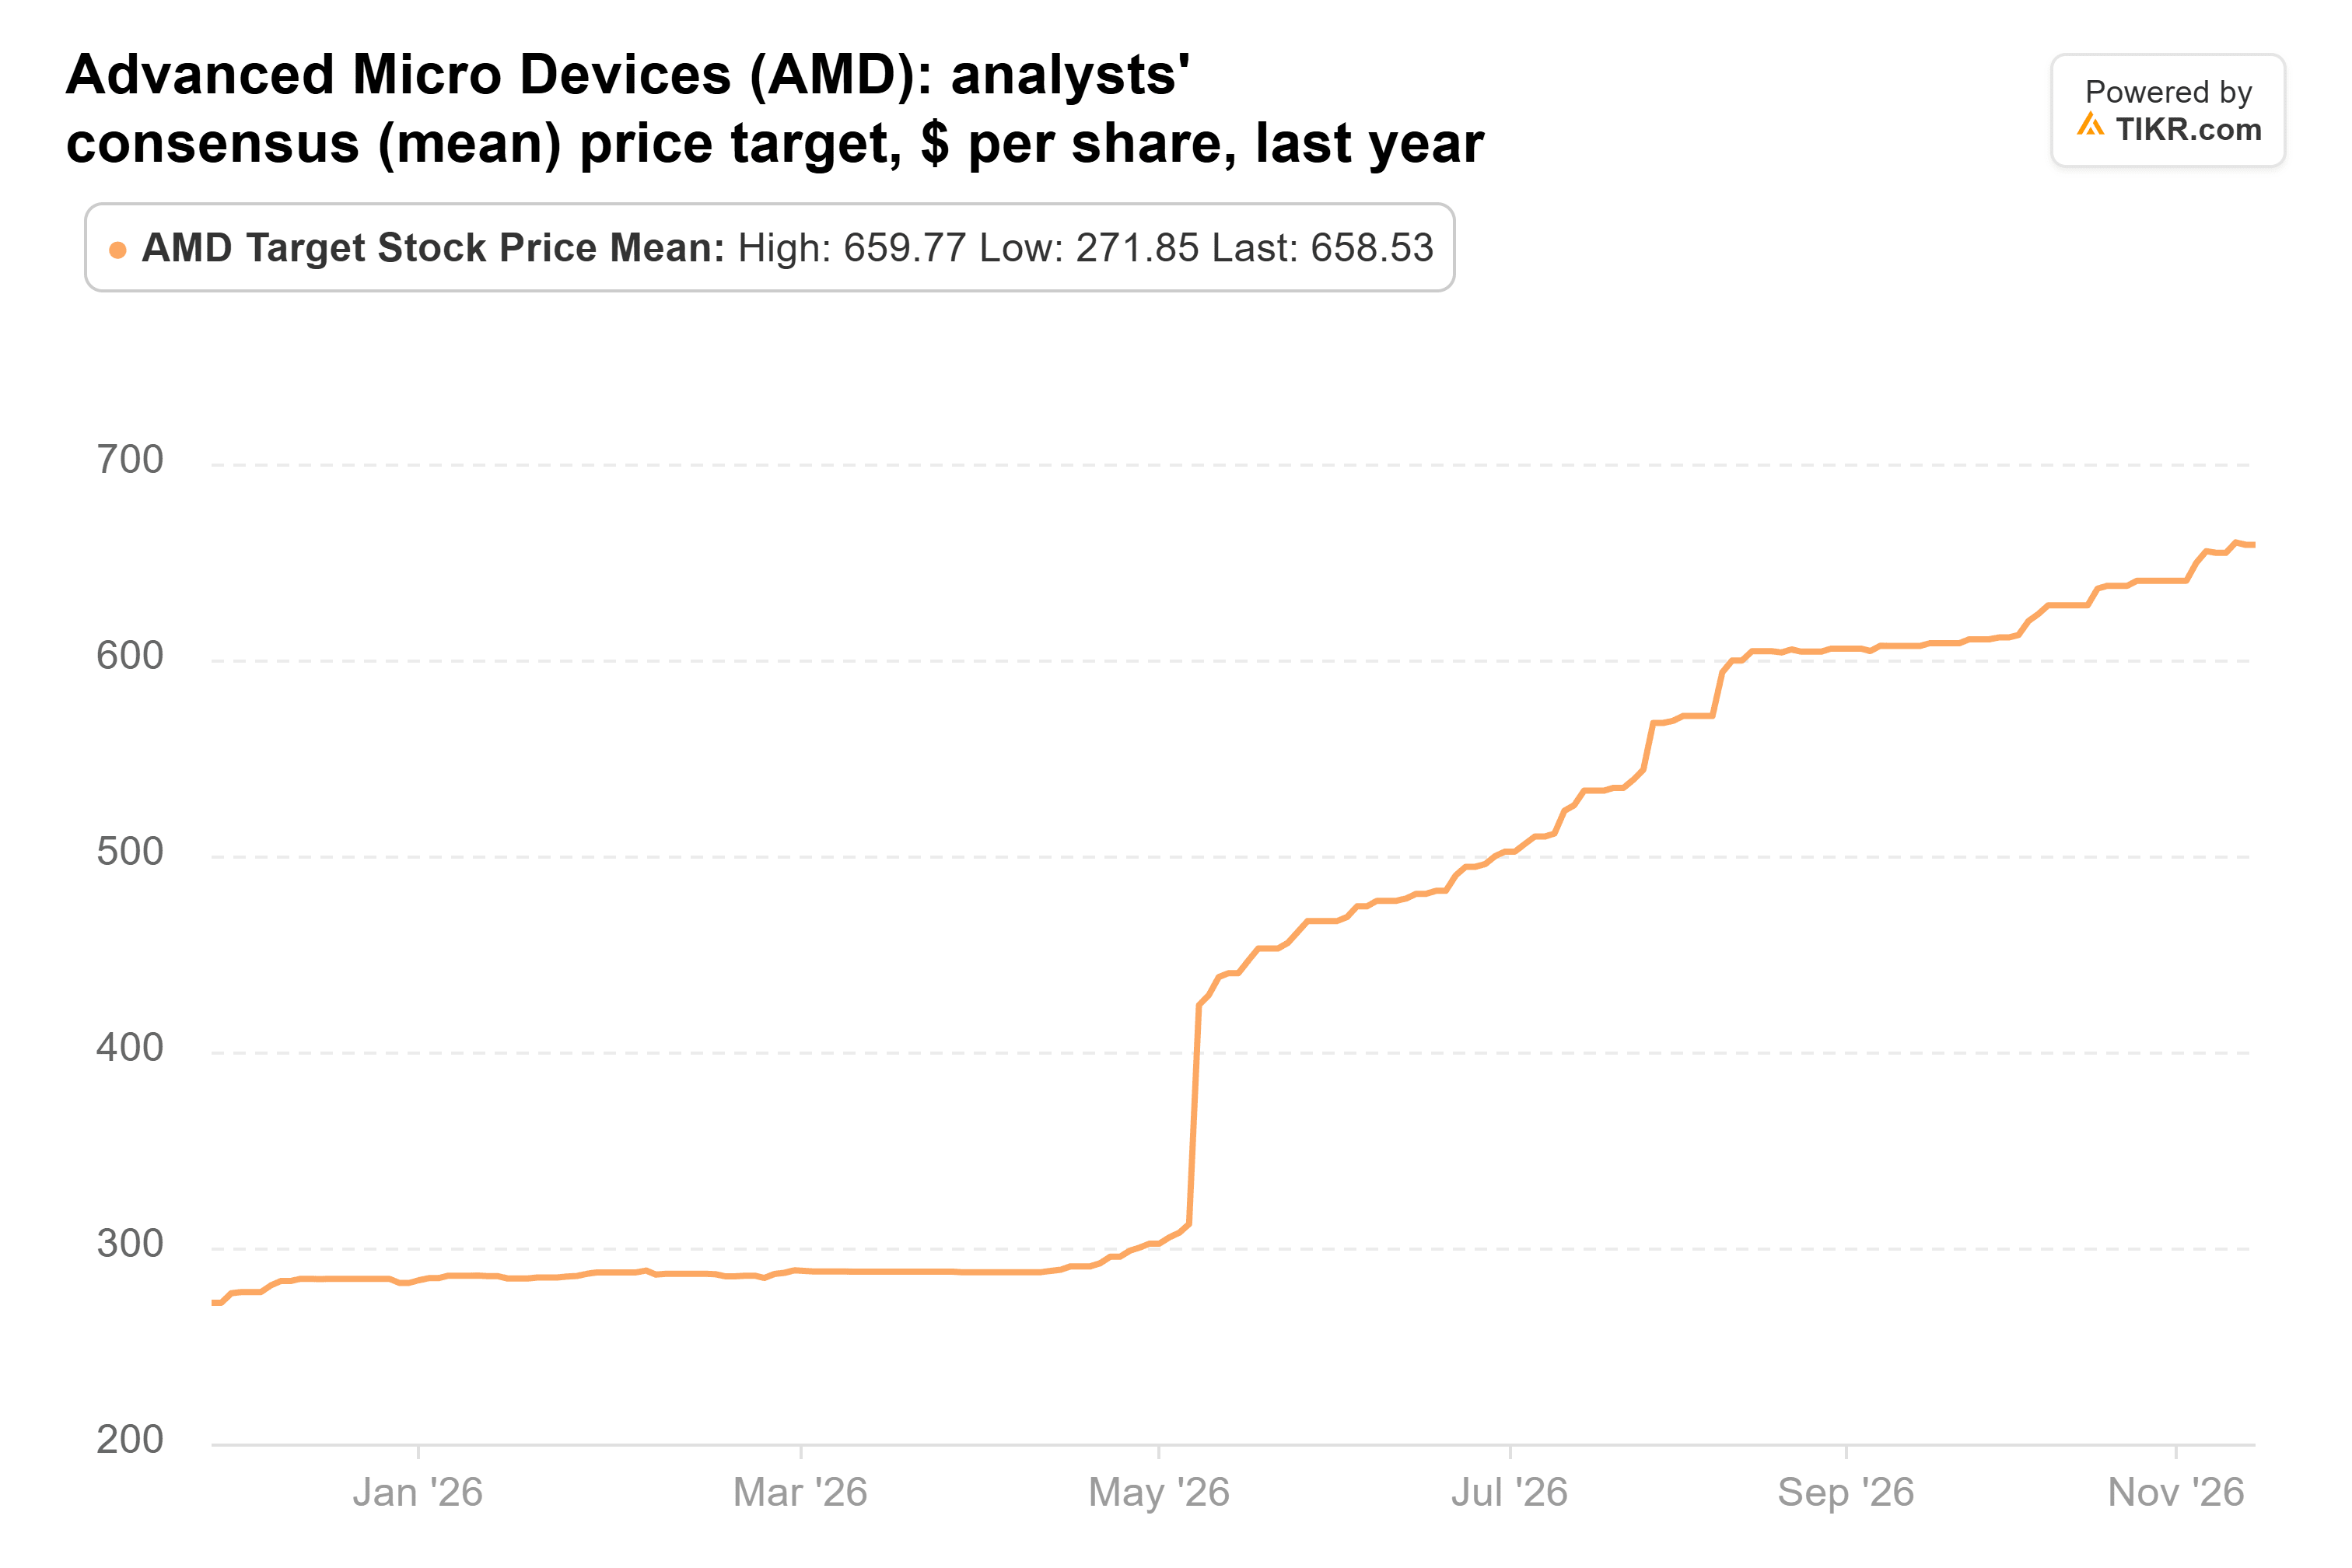
A cerca de 37x os lucros futuros, a AMD negocia abaixo de sua média de 45x do último ano e um pouco acima de sua média de cinco anos de 35x.
O crescimento tem um custo. A AMD concedeu warrants à OpenAI e à Meta para até 320 milhões de ações, 19,6% de suas ações em circulação.
No 3º trimestre, ela contabilizou uma primeira despesa com warrants de US$ 1,1 bilhão, e a administração espera que essa despesa aumente.
A First Solar é barata e está encolhendo
A First Solar é uma posição menor que as outras duas, e uma ação muito mais barata.
O fundo aumentou sua participação em 37% para 897.172 ações, avaliadas em US$ 157 milhões em 30 de setembro, ou 2% de suas participações no 13F. A ação está 2% abaixo desde então, mas ainda 43% abaixo de sua máxima de 52 semanas.
Seu relatório do 3º trimestre em 29 de outubro foi misto. O lucro por ação subiu 25% para US$ 5,30, e o conselho aprovou um buyback de US$ 500 milhões.
Mas as vendas líquidas caíram 23% para US$ 1,23 bilhão devido a volumes mais baixos de módulos, e a empresa reduziu sua previsão de vendas para 2026 para US$ 4,6 bilhões-US$ 4,9 bilhões, ante US$ 4,9 bilhões-US$ 5,2 bilhões. Seu backlog contratado caiu para 44,0 GW em 30 de setembro, ante 47,9 GW em 31 de março.
Os analistas reduziram sua meta média no último ano, de US$ 272 para US$ 254, mesmo com a Guggenheim elevando sua própria meta para US$ 299 pouco antes do relatório.
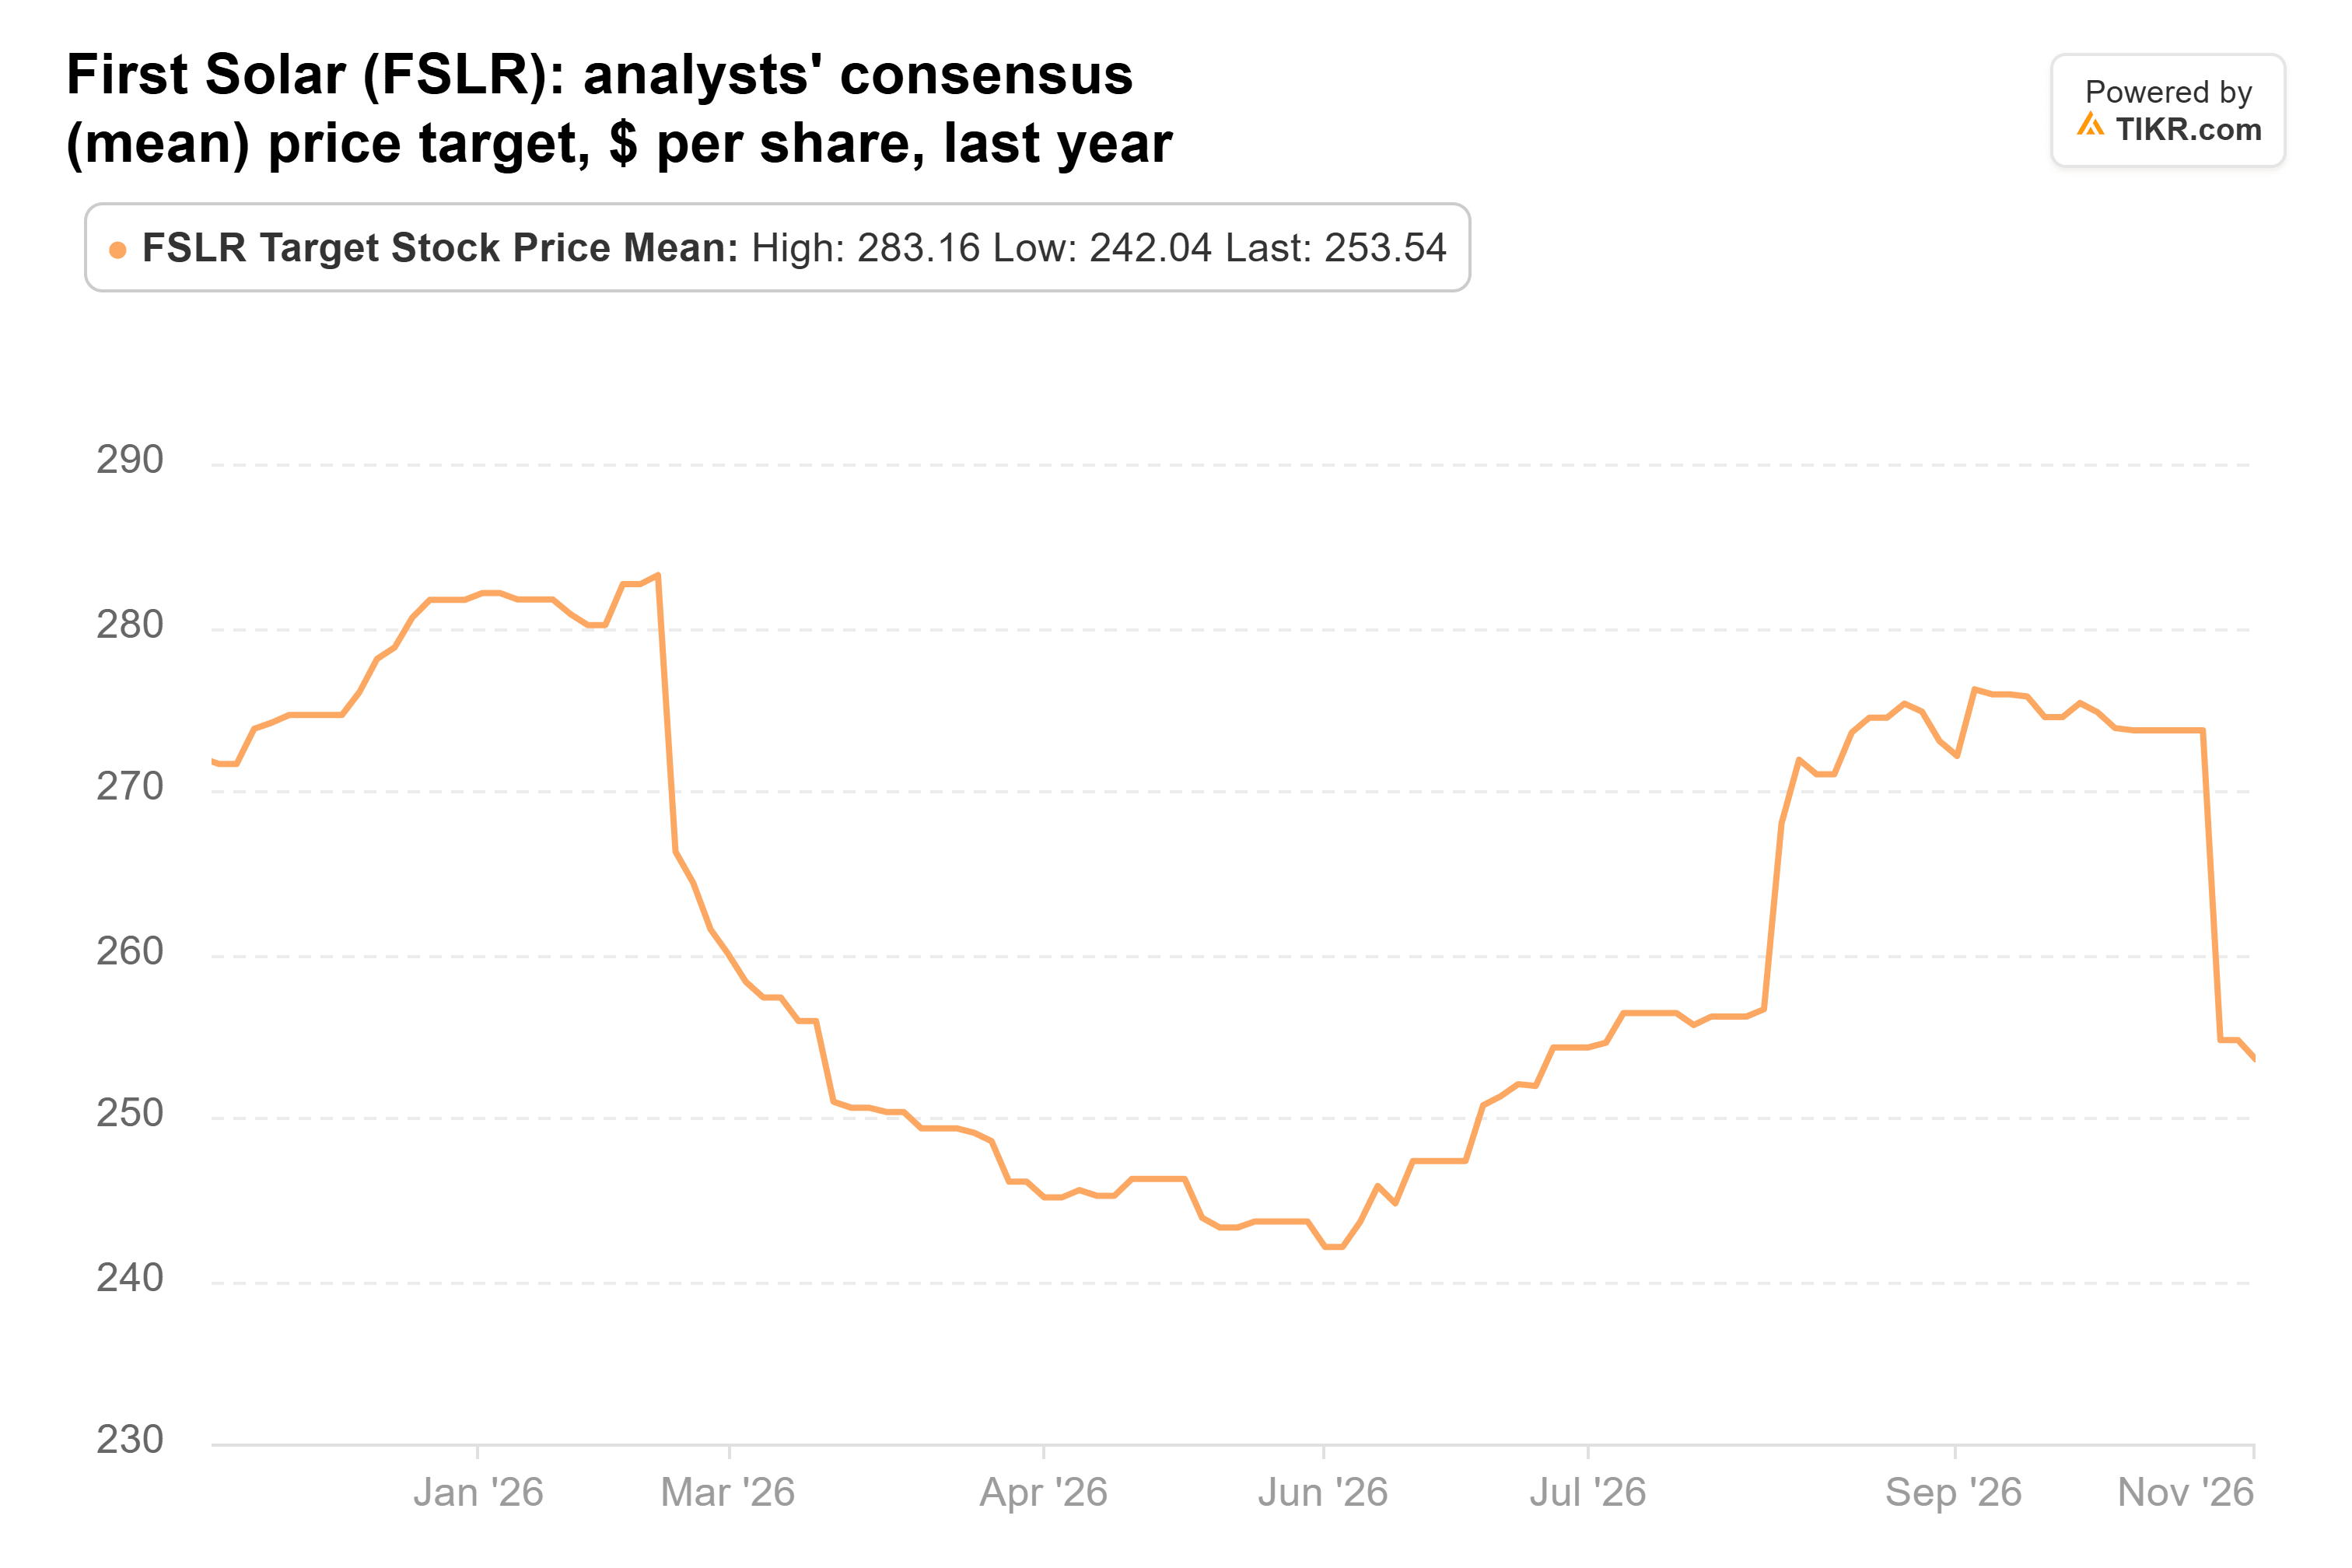
Essa média ainda aponta para uma valorização potencial de 43%, e a cerca de 8x os lucros futuros, a ação está precificada para que muita coisa dê errado. Mas a mais baixa das 37 metas dos analistas, US$ 169, está abaixo do último fechamento.
Eu seguiria o fundo na AMD
Se eu pudesse comprar apenas uma das três agora, seria a AMD.
Suas estimativas para 2027 ainda estão subindo, e a ação negocia abaixo de seu múltiplo médio do último ano. A JPMorgan é um bom banco a um preço justo, com menos espaço para valorização.
A First Solar tem a maior valorização potencial no papel, mas eu gostaria de ver seu backlog parar de diminuir antes de comprar.
O risco com a AMD é que essas estimativas contam com o Helios, seu sistema de IA em escala de rack, ser entregue no prazo e em volume para OpenAI, Meta e Anthropic. Qualquer atraso afetaria números que acabaram de ser elevados.
O relatório do 4º trimestre da AMD, previsto para o início de fevereiro, será o primeiro com volume significativo do Helios. E o próximo 13F do fundo, com vencimento até meados de fevereiro, mostrará se ele manteve as três posições.
Então, qual é o valor real da ação da JPMorgan Chase?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a JPMorgan Chase poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste os dados para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a JPMorgan Chase gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!