Principais Conclusões
- A Rosenblatt Securities reiterou sua classificação de Compra e preço-alvo de $304 para a Nebius Group em 13 de novembro, 136% acima do preço após uma queda de 55% em relação ao seu máximo de junho.
- A Nebius aumentou sua receita do terceiro trimestre em 571%, mas atrasos em sites de colocation, incluindo um construindo capacidade para a Microsoft, empurraram sua perspectiva de receita para 2026 para o limite inferior de suas previsões, ao mesmo tempo que projetou gastos de capital de $40 bilhões a $45 bilhões para 2027.
- As estimativas de receita se mantiveram, mas os analistas esperam um prejuízo mais profundo em 2027 do que há três meses, e o alvo da Rosenblatt precisa de cerca de 14x o preço/ação em relação às vendas futuras, acima da média de 11x dos últimos 5 anos da ação.
- $304 dentro de um ano parece muito distante, já que é improvável que os investidores paguem novamente um múltiplo acima da média até que os próprios sites da Nebius entrem em operação conforme o cronograma.
Nebius Group (NBIS) perdeu 55% desde seu fechamento máximo de $286,69 em 18 de junho, e a Rosenblatt Securities não cede. Em 13 de novembro, a firma reiterou sua classificação de Compra e preço-alvo de $304, 136% acima do fechamento da ação em $128,64 em 12 de novembro.
Atrasos e uma conta maior a derrubaram
Em 5 de novembro, a Bloomberg relatou que a Microsoft (MSFT) está apertando a supervisão de projetos da Nebius e de outras neoclouds.
Em 12 de novembro, a Nebius reportou receita do terceiro trimestre 571% maior, para $980,8 milhões, ainda assim a ação caiu 16,8% naquele dia. Alguns sites de colocation ficaram para trás, incluindo o site de Nova Jersey construindo capacidade para a Microsoft, então a Nebius agora espera que a receita de 2026 fique no limite inferior de sua faixa de $3 bilhões a $3,4 bilhões. Ela também espera que seu run-rate de receita anualizado ultrapasse $7 bilhões em fevereiro, após ter projetado de $7 bilhões a $9 bilhões até dezembro.
A Nebius também projetou gastos de capital de $40 bilhões a $45 bilhões para 2027, contra os $28,77 bilhões que os analistas esperavam, segundo a FactSet.
A Rosenblatt está olhando para 2030
A Rosenblatt manteve sua recomendação após um relatório que mostrou receita 68% maior em relação ao segundo trimestre.
Quando iniciou a cobertura em outubro, ela valorizou a Nebius com base em 10 anos de fluxo de caixa descontado, com receita crescendo 98% ao ano até 2030. Portanto, o alvo depende de fluxo de caixa a anos de distância, enquanto os analistas esperam que o fluxo de caixa livre permaneça profundamente negativo até 2028. E cerca de $325 milhões da receita do terceiro trimestre, um terço do total, vieram de seu modelo asset-light, que a própria Nebius classifica como não recorrente.
O TIKR acompanha 22 analistas na Nebius. Quantos dizem "Comprar"?
Veja o detalhamento completo das classificações de Compra, Manter e Vender para a Nebius, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nebius
Os $304 fazem sentido?
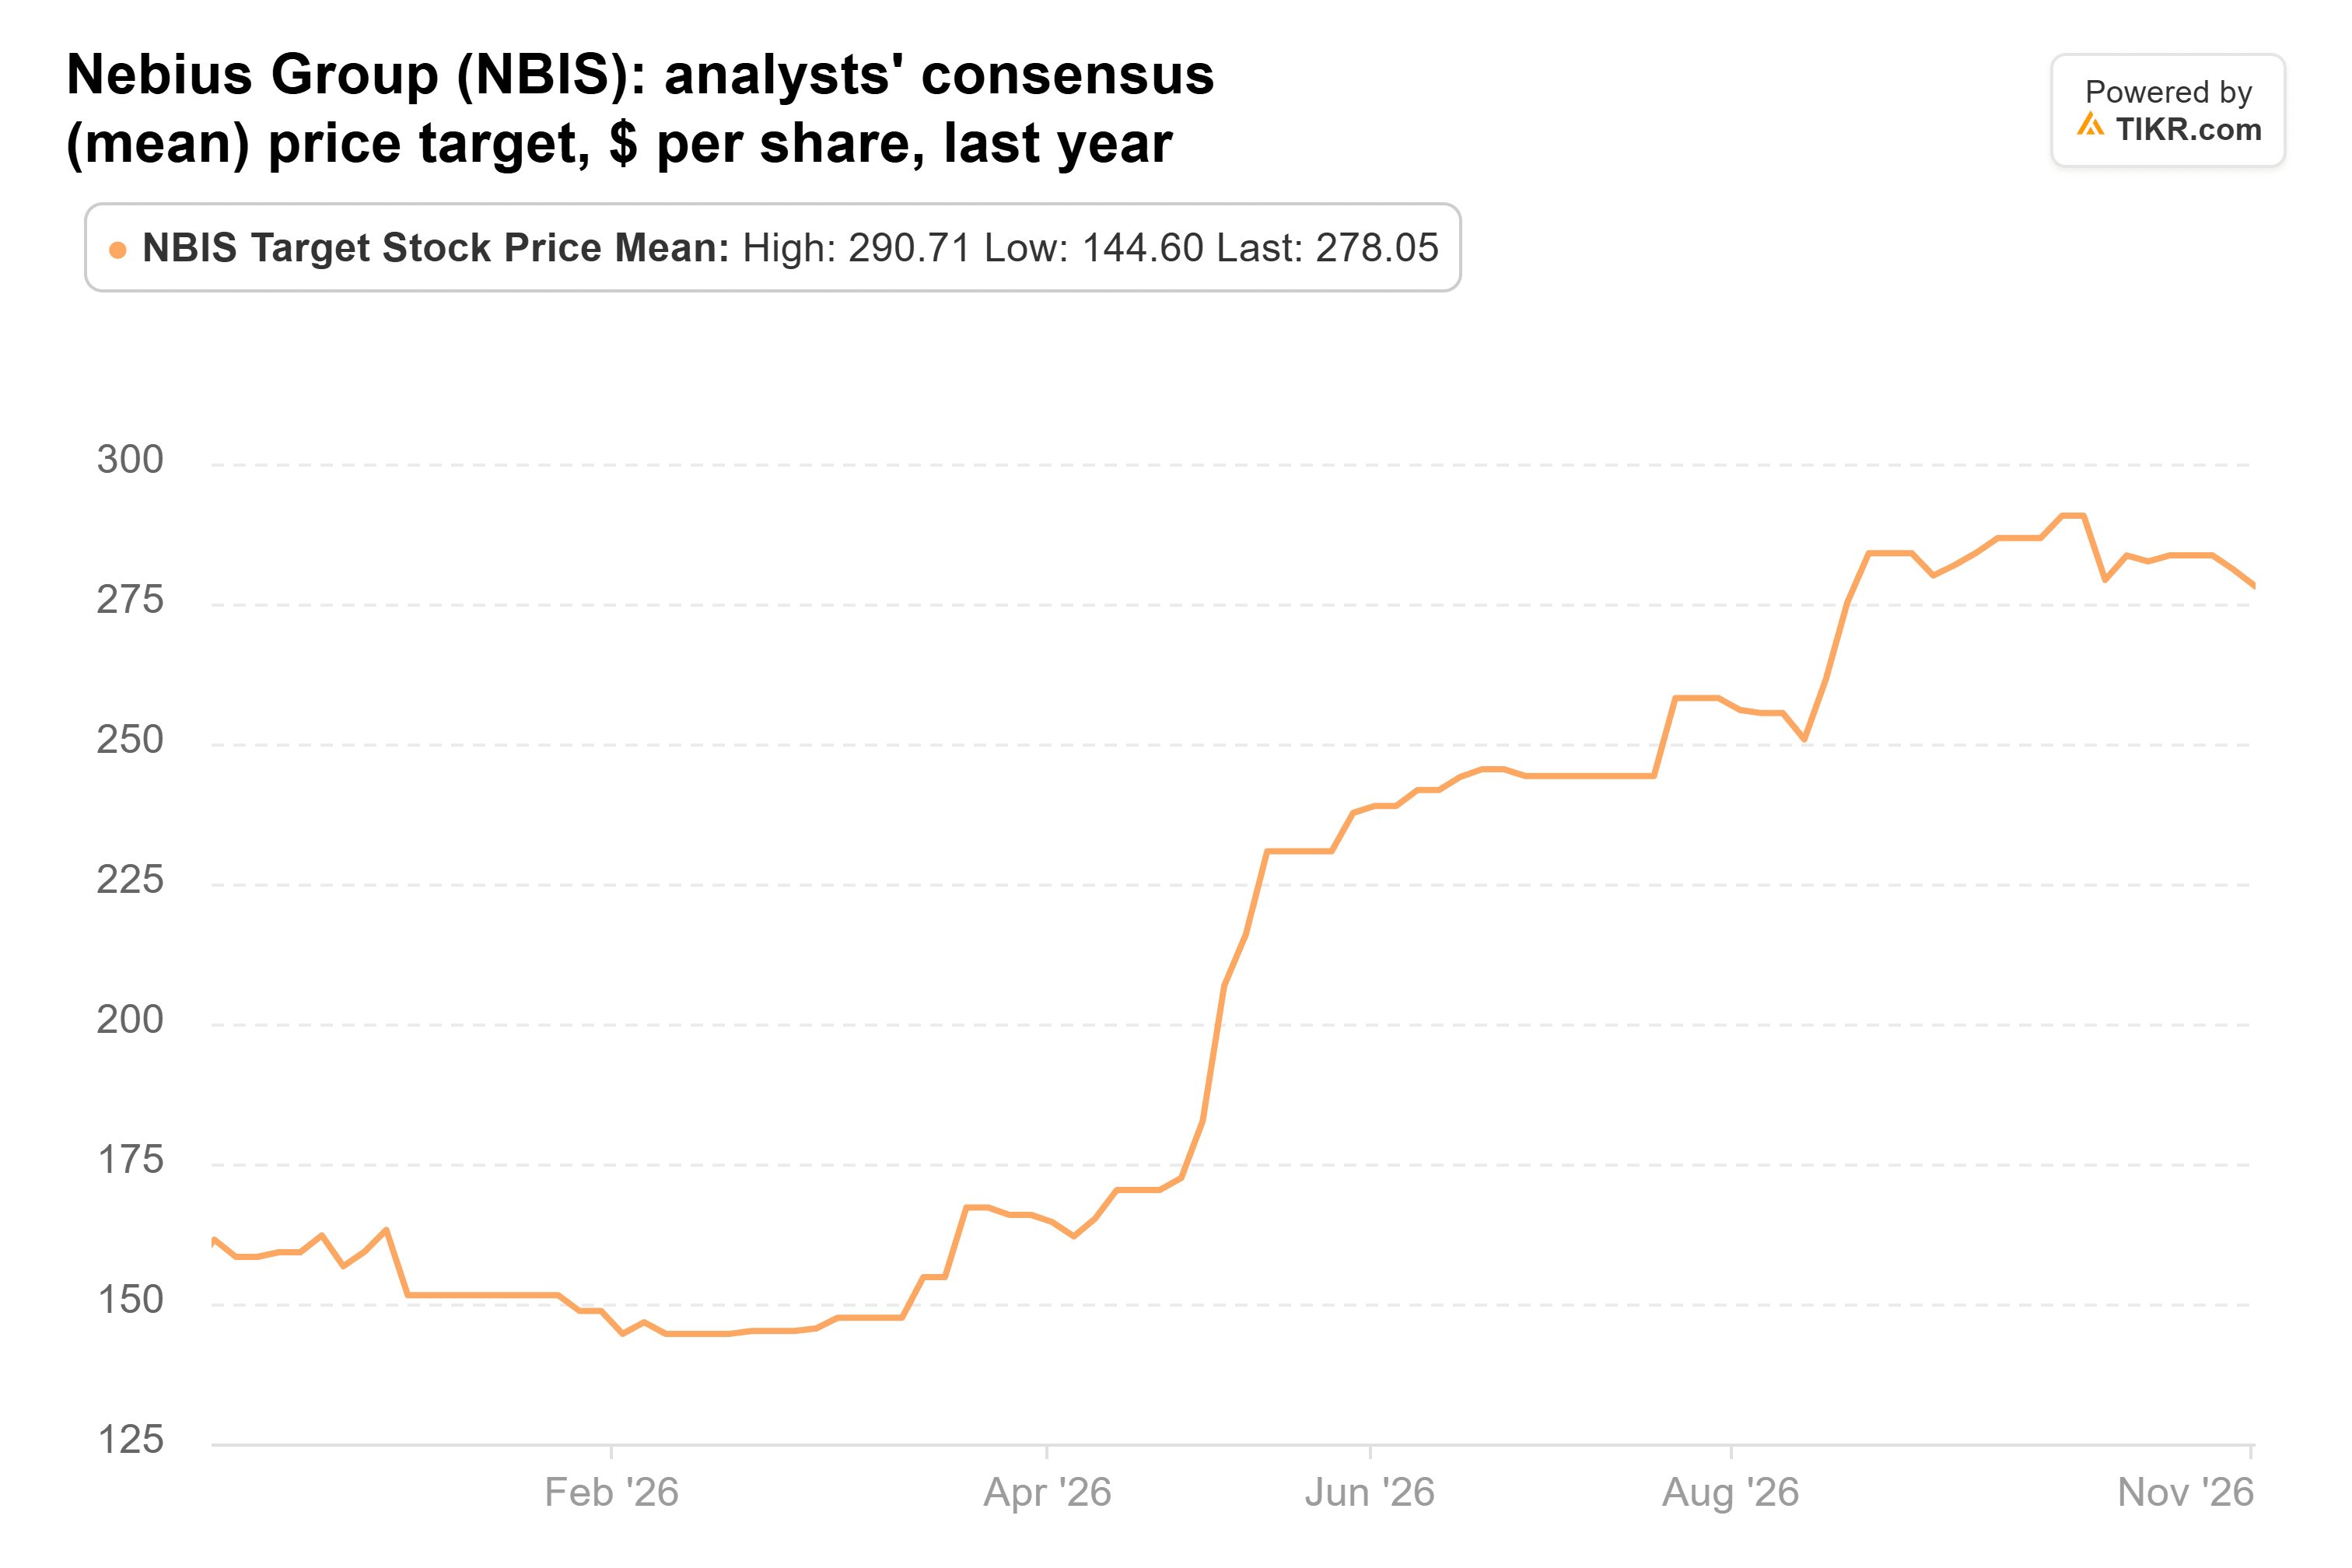
Vinte e três analistas cobrem a ação, com alvos de $84 a $410. Seu consenso de alvo subiu para $276, de $161 há um ano, 115% acima do preço:
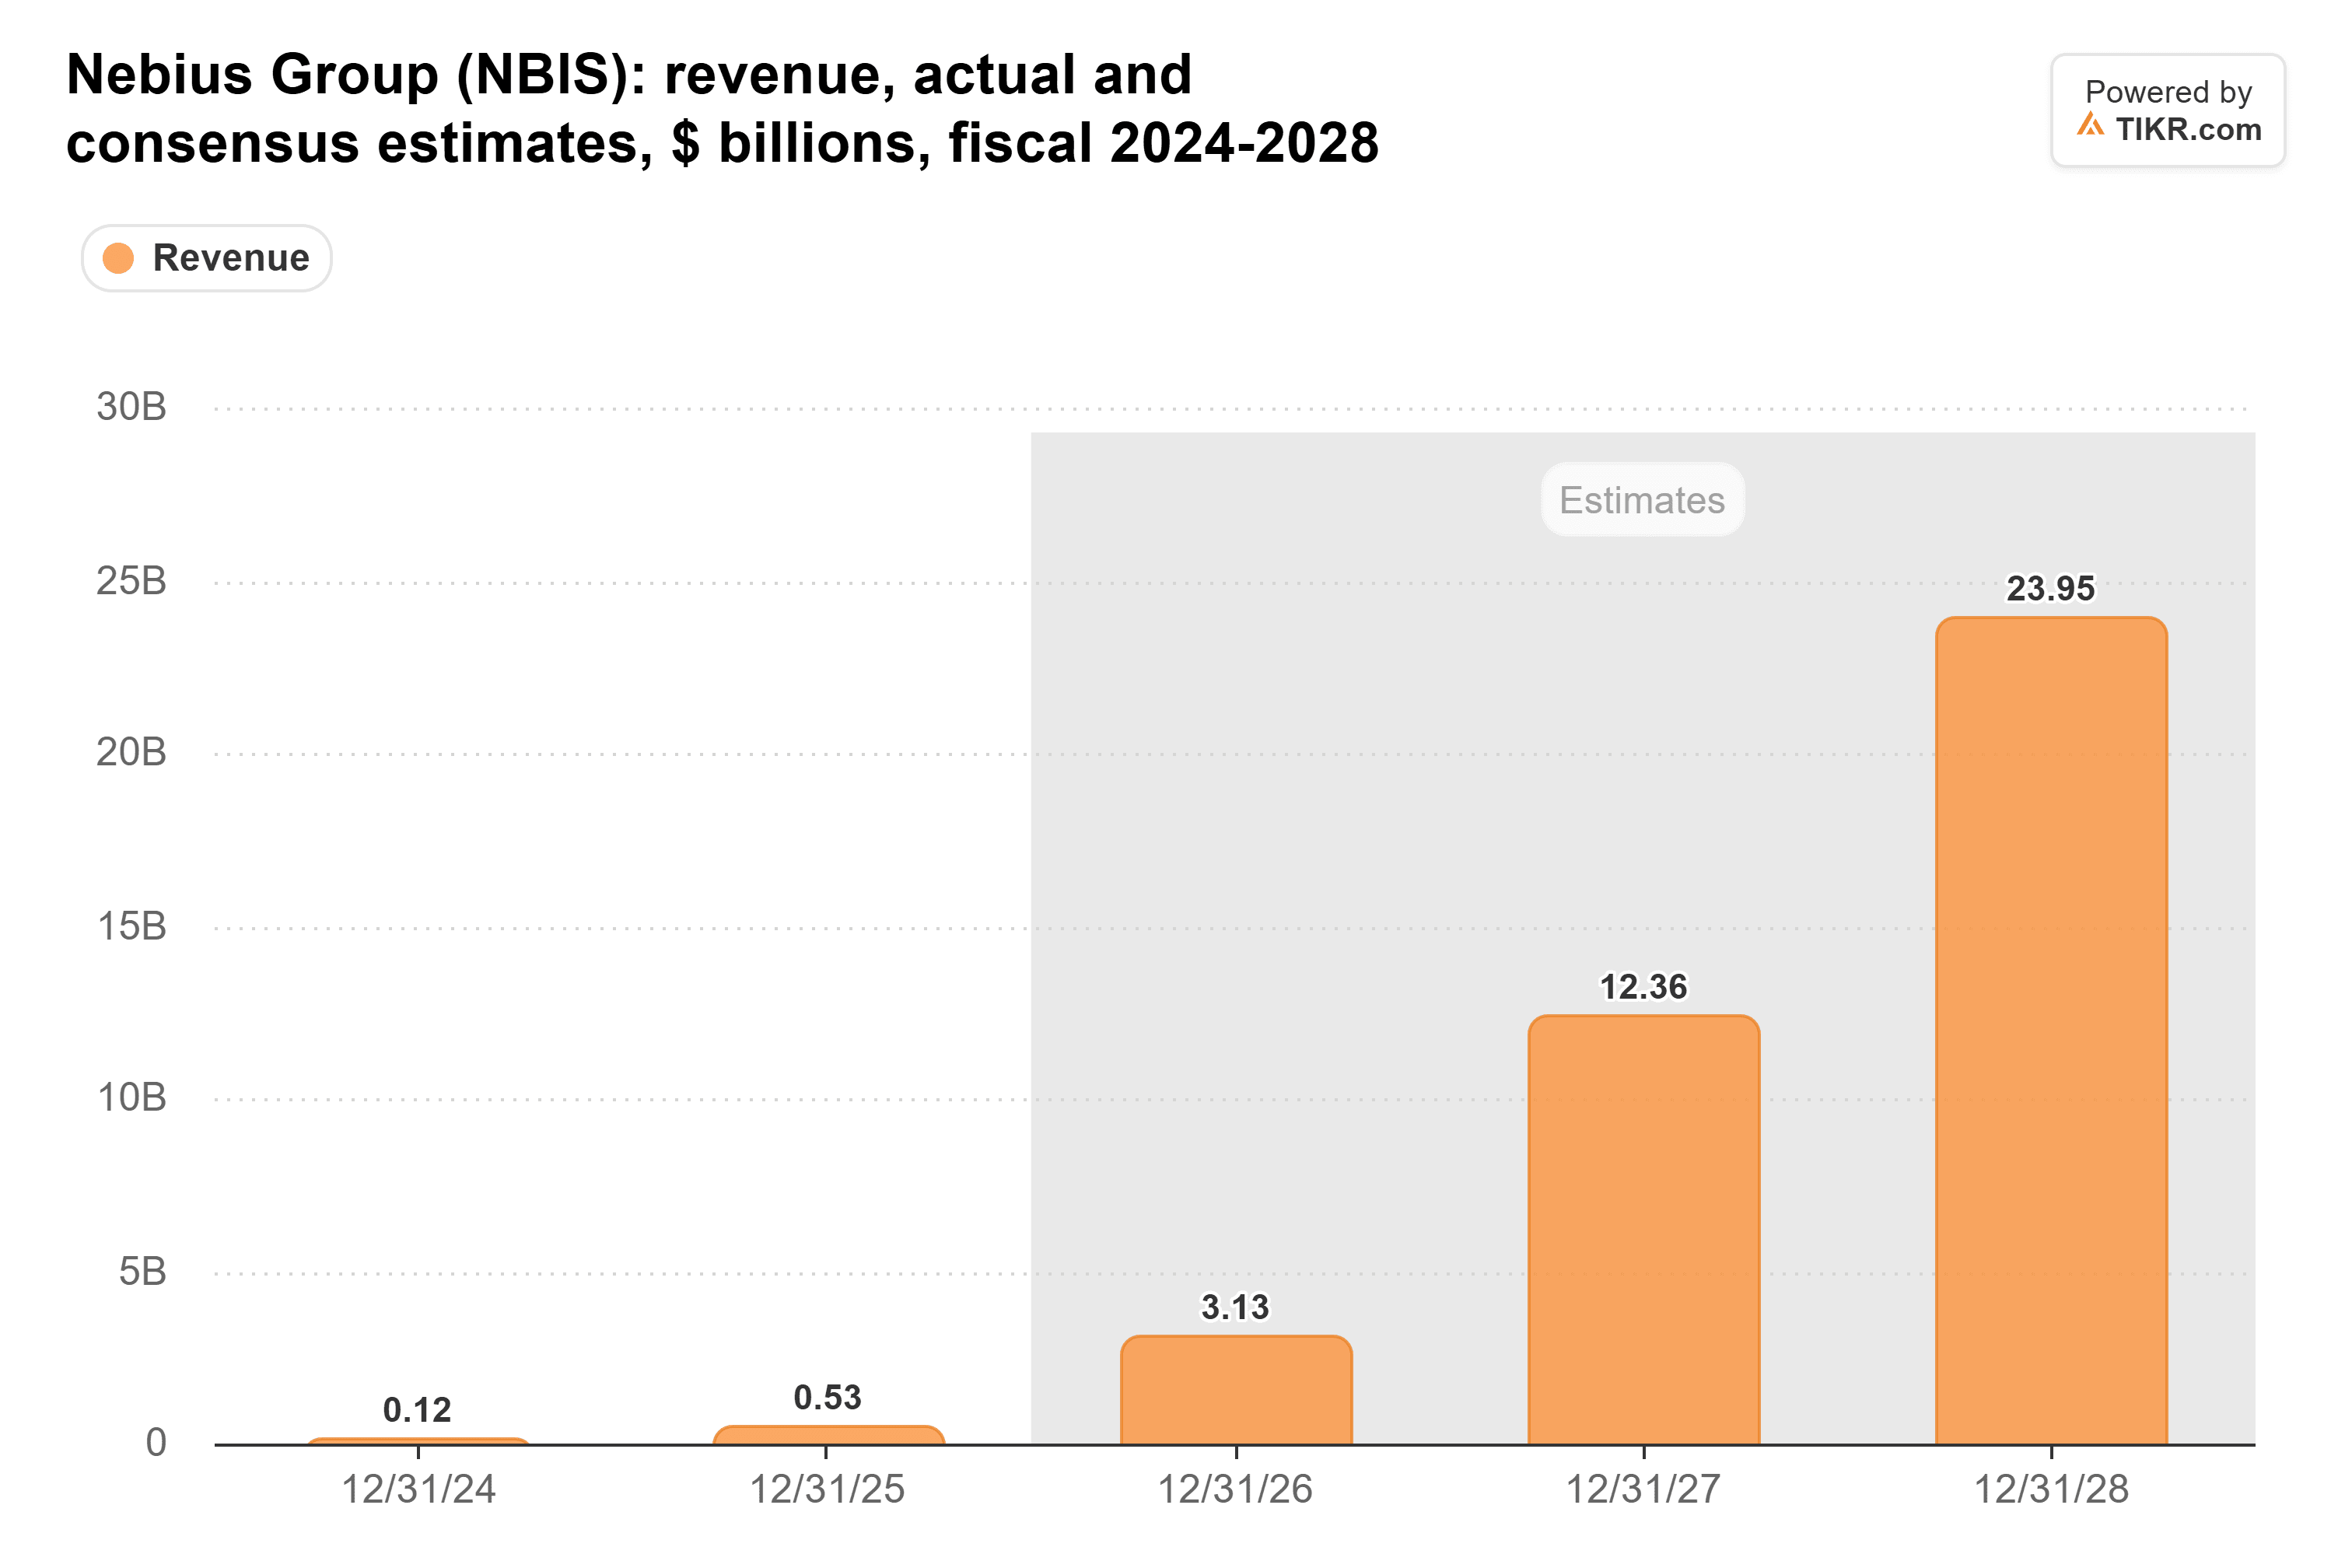
Os analistas esperam $12,4 bilhões de receita em 2027, dentro da própria projeção da Nebius de $12 bilhões a $13 bilhões, e $24,0 bilhões em 2028:
Mas a estimativa de prejuízo dos analistas para 2027 se aprofundou mesmo com o aumento de sua estimativa de receita, para $6,01 por ação, de $4,66 há três meses.
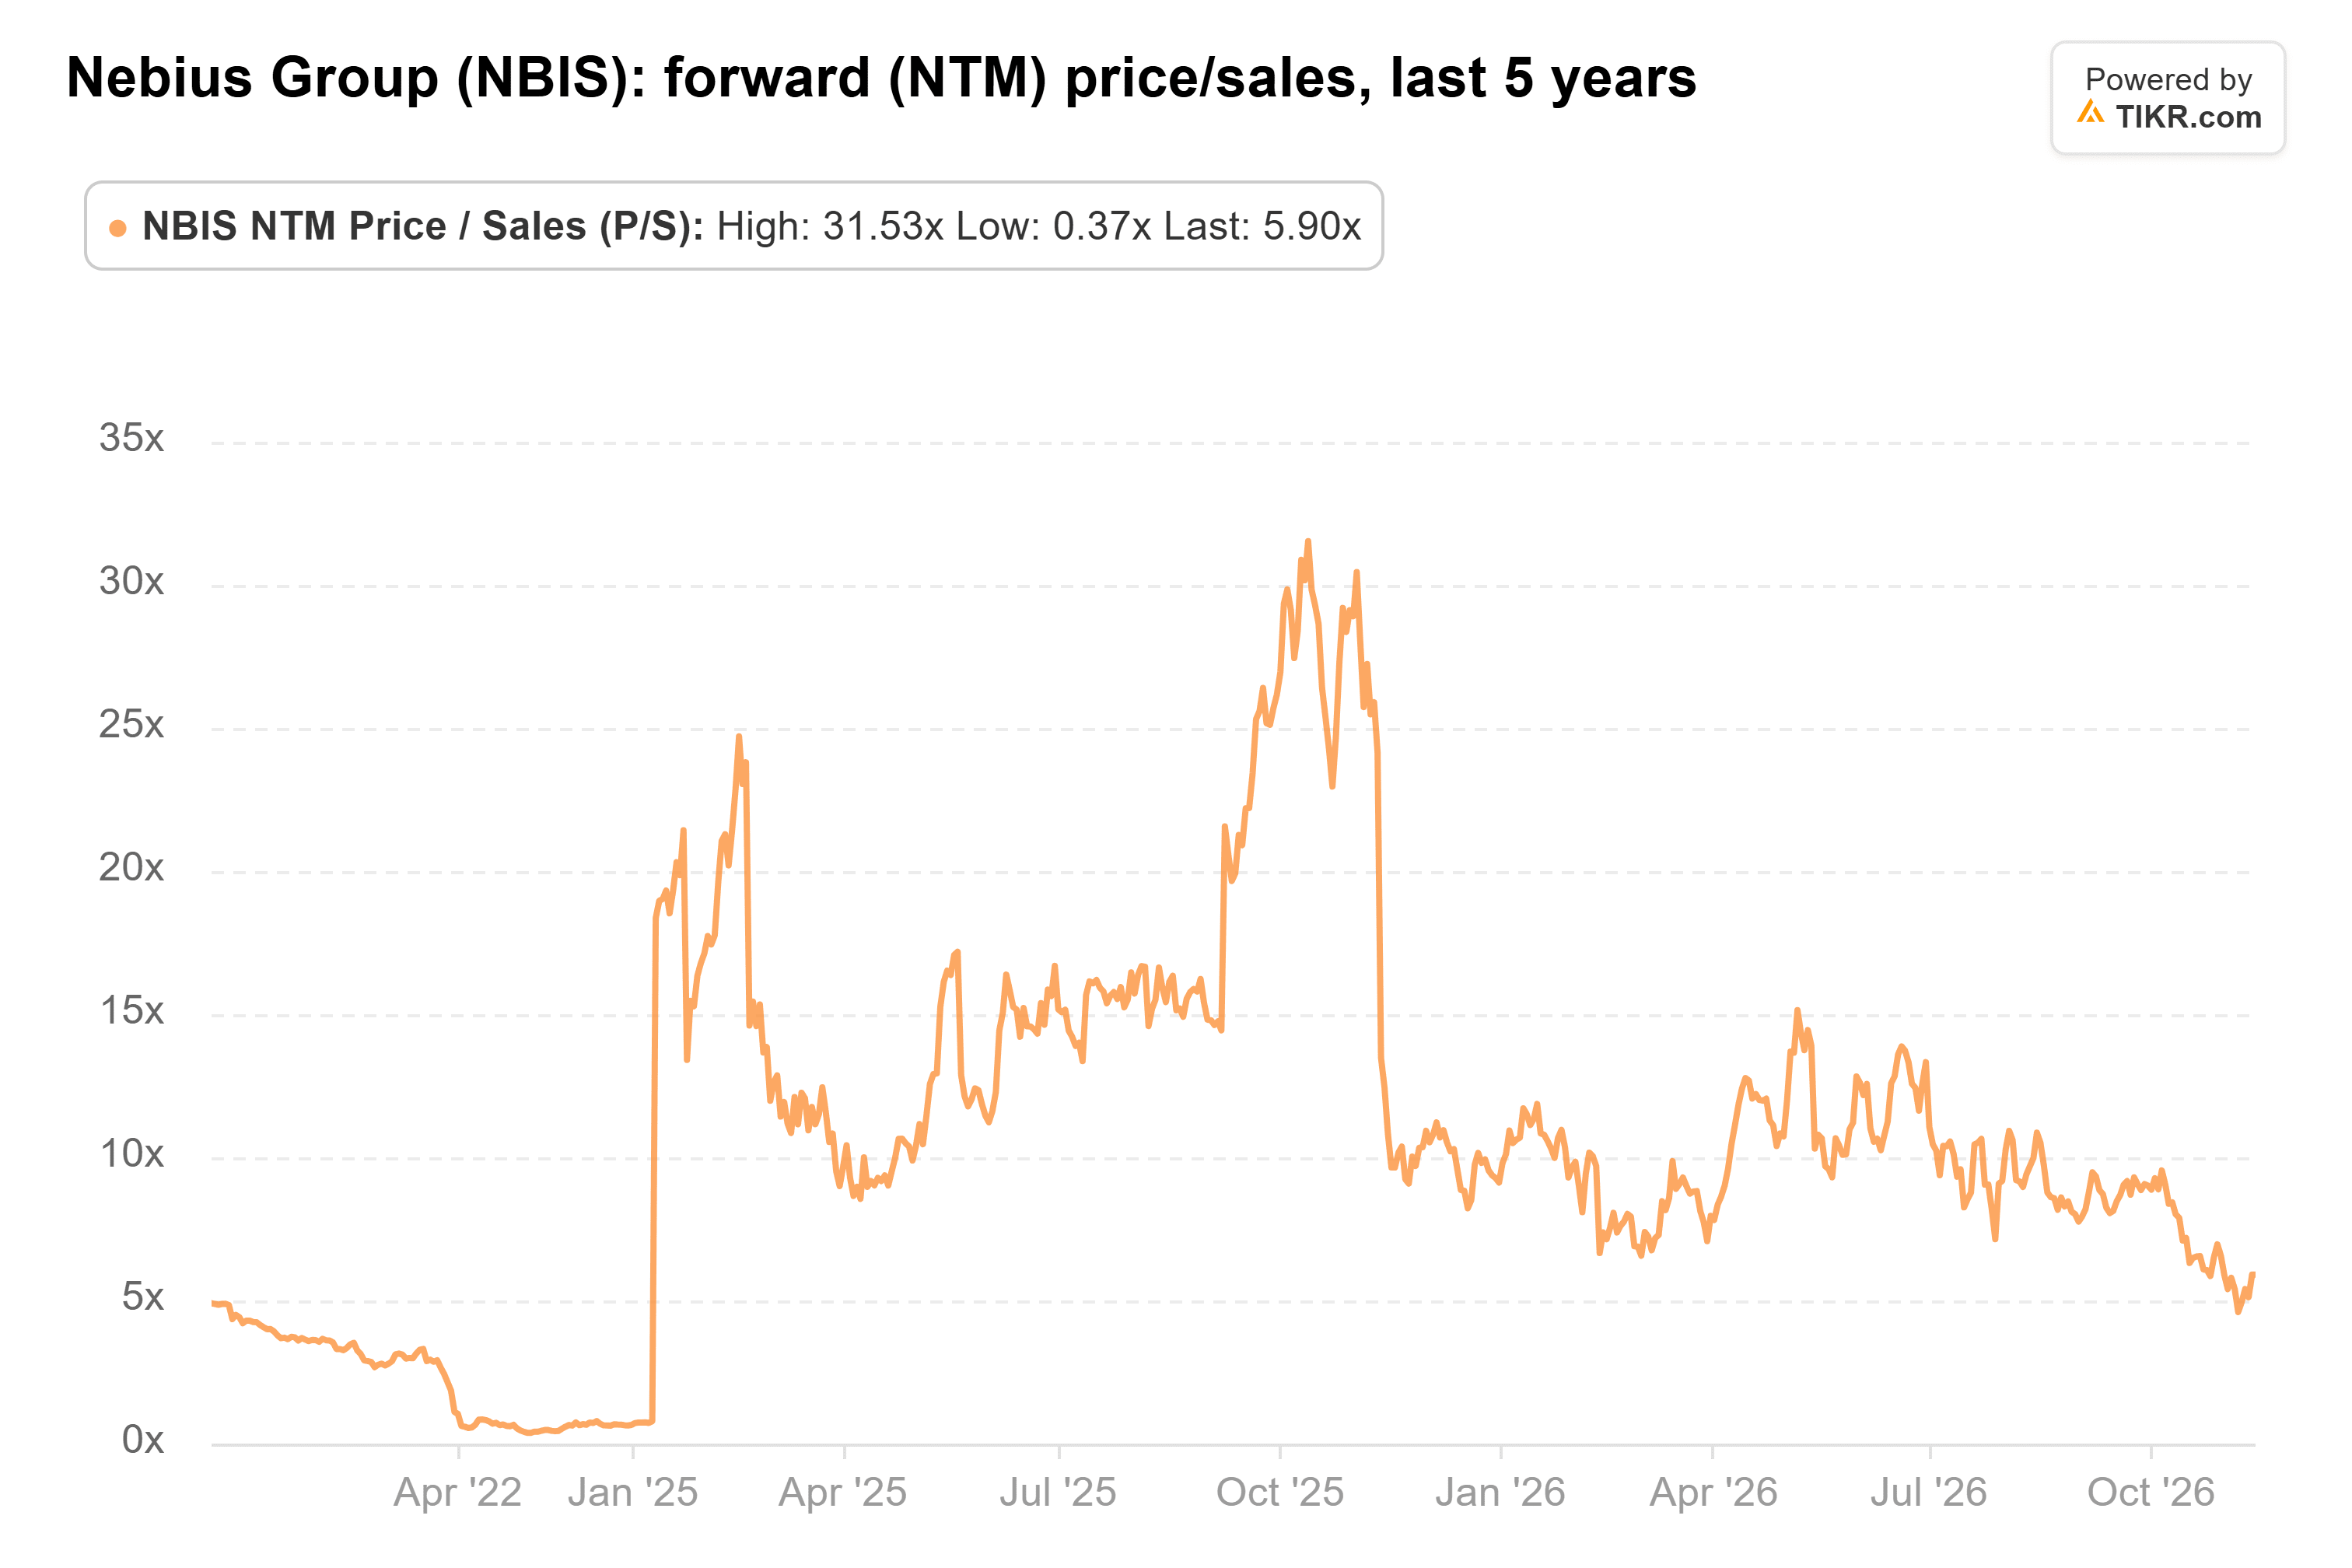
Os investidores agora pagam apenas 5,9x as vendas futuras, contra uma média de 11x nos últimos cinco anos. Os $304 da Rosenblatt equivalem a cerca de 14x. Isso está acima da média, mas muito abaixo do pico de 32x de outubro de 2025:
Um ano é muito curto
Os pré-pagamentos dos negócios da Nebius no terceiro trimestre cobriram mais de 100% de seu capex, mas a construção completa é outra questão: a Nebius espera que pré-pagamentos e financiamento lastreado em ativos cubram apenas 75% a 85% de seus gastos de capital de 2027.
A Rosenblatt acertou na demanda, mas errou no tempo. Para a ação mais do que dobrar a partir daqui, os investidores teriam que pagar um múltiplo acima da média por uma empresa cujo prejuízo esperado para 2027 se aprofundou. Isso parece improvável até que os próprios sites da Nebius entrem em operação conforme o cronograma.
O próximo teste é o relatório do quarto trimestre da Nebius no início do próximo ano. Se ele mostrar as parcelas restantes de Nova Jersey no caminho para o segundo trimestre de 2027 e a estimativa de prejuízo para 2027 parar de crescer, $304 pareceriam muito mais razoáveis.
Então, quanto vale realmente a ação da Nebius?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Nebius poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!