

Principais Pontos
- A Palo Alto Networks reporta os resultados do primeiro trimestre fiscal após o fechamento em 18 de novembro, com sua ação 29% abaixo da máxima de 52 semanas e as previsões indicando crescimento de receita de 33% a 34%.
- Grande parte desse crescimento vem das aquisições da CyberArk e Chronosphere, e, em base pró-forma, a previsão de receita para o ano fiscal de 2027 é de cerca de 15% de crescimento.
- Os verdadeiros testes são o ARR orgânico de Segurança de Próxima Geração e uma margem operacional que caiu desde o fechamento das aquisições, com Fortinet, CrowdStrike e Zscaler todos ligados à leitura.
- A 76x os lucros futuros contra uma média de cinco anos de 57x, a ação não está barata o suficiente para comprar apenas pelos 33%.
Palo Alto Networks (PANW) reporta seu primeiro trimestre fiscal após o fechamento na quarta-feira, 18 de novembro, com a ação 29% abaixo de sua máxima de 52 semanas após uma queda de 3% na terça-feira. É o maior relatório do grupo de segurança desde que Fortinet (FTNT) abalou o setor no final de outubro, e ocorre duas semanas antes de CrowdStrike (CRWD) em 1º de dezembro e Zscaler (ZS) em 2 de dezembro.
Joe Terranova estabeleceu o patamar que os otimistas estão contando no episódio de segunda-feira do Halftime Report da CNBC: "Você vai ver crescimento de receita de 33% mais". A ação o preocupou mais do que o trimestre: "Acho que você vai ter o superávit. É a reação que me preocupa."
Ele tem bons motivos para se preocupar. Esses 33% já estão nas previsões da administração, e as aquisições que a Palo Alto fechou no último ano fazem grande parte do trabalho.
O TIKR acompanha 55 analistas da Palo Alto Networks. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Palo Alto Networks, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Palo Alto Networks
Os 33% estão praticamente precificados
As previsões indicam receita do primeiro trimestre de US$ 3,30 bilhões a US$ 3,31 bilhões, alta de 33% a 34%. A Palo Alto gastou US$ 24,4 bilhões em aquisições no ano fiscal de 2026, principalmente CyberArk e Chronosphere, e nenhuma delas estava no primeiro trimestre do ano passado. Na base pró-forma da própria empresa, a receita do ano fiscal de 2026 cresceu 17% para US$ 12,3 bilhões. Medida contra essa base, a previsão de receita para o ano fiscal de 2027 é de cerca de 15% de crescimento.
Os analistas já incorporaram essa desaceleração em seus números. O consenso estima receita em alta de 23% para US$ 14,2 bilhões no ano fiscal de 2027, depois alta de 14% para US$ 16,2 bilhões no ano fiscal de 2028.
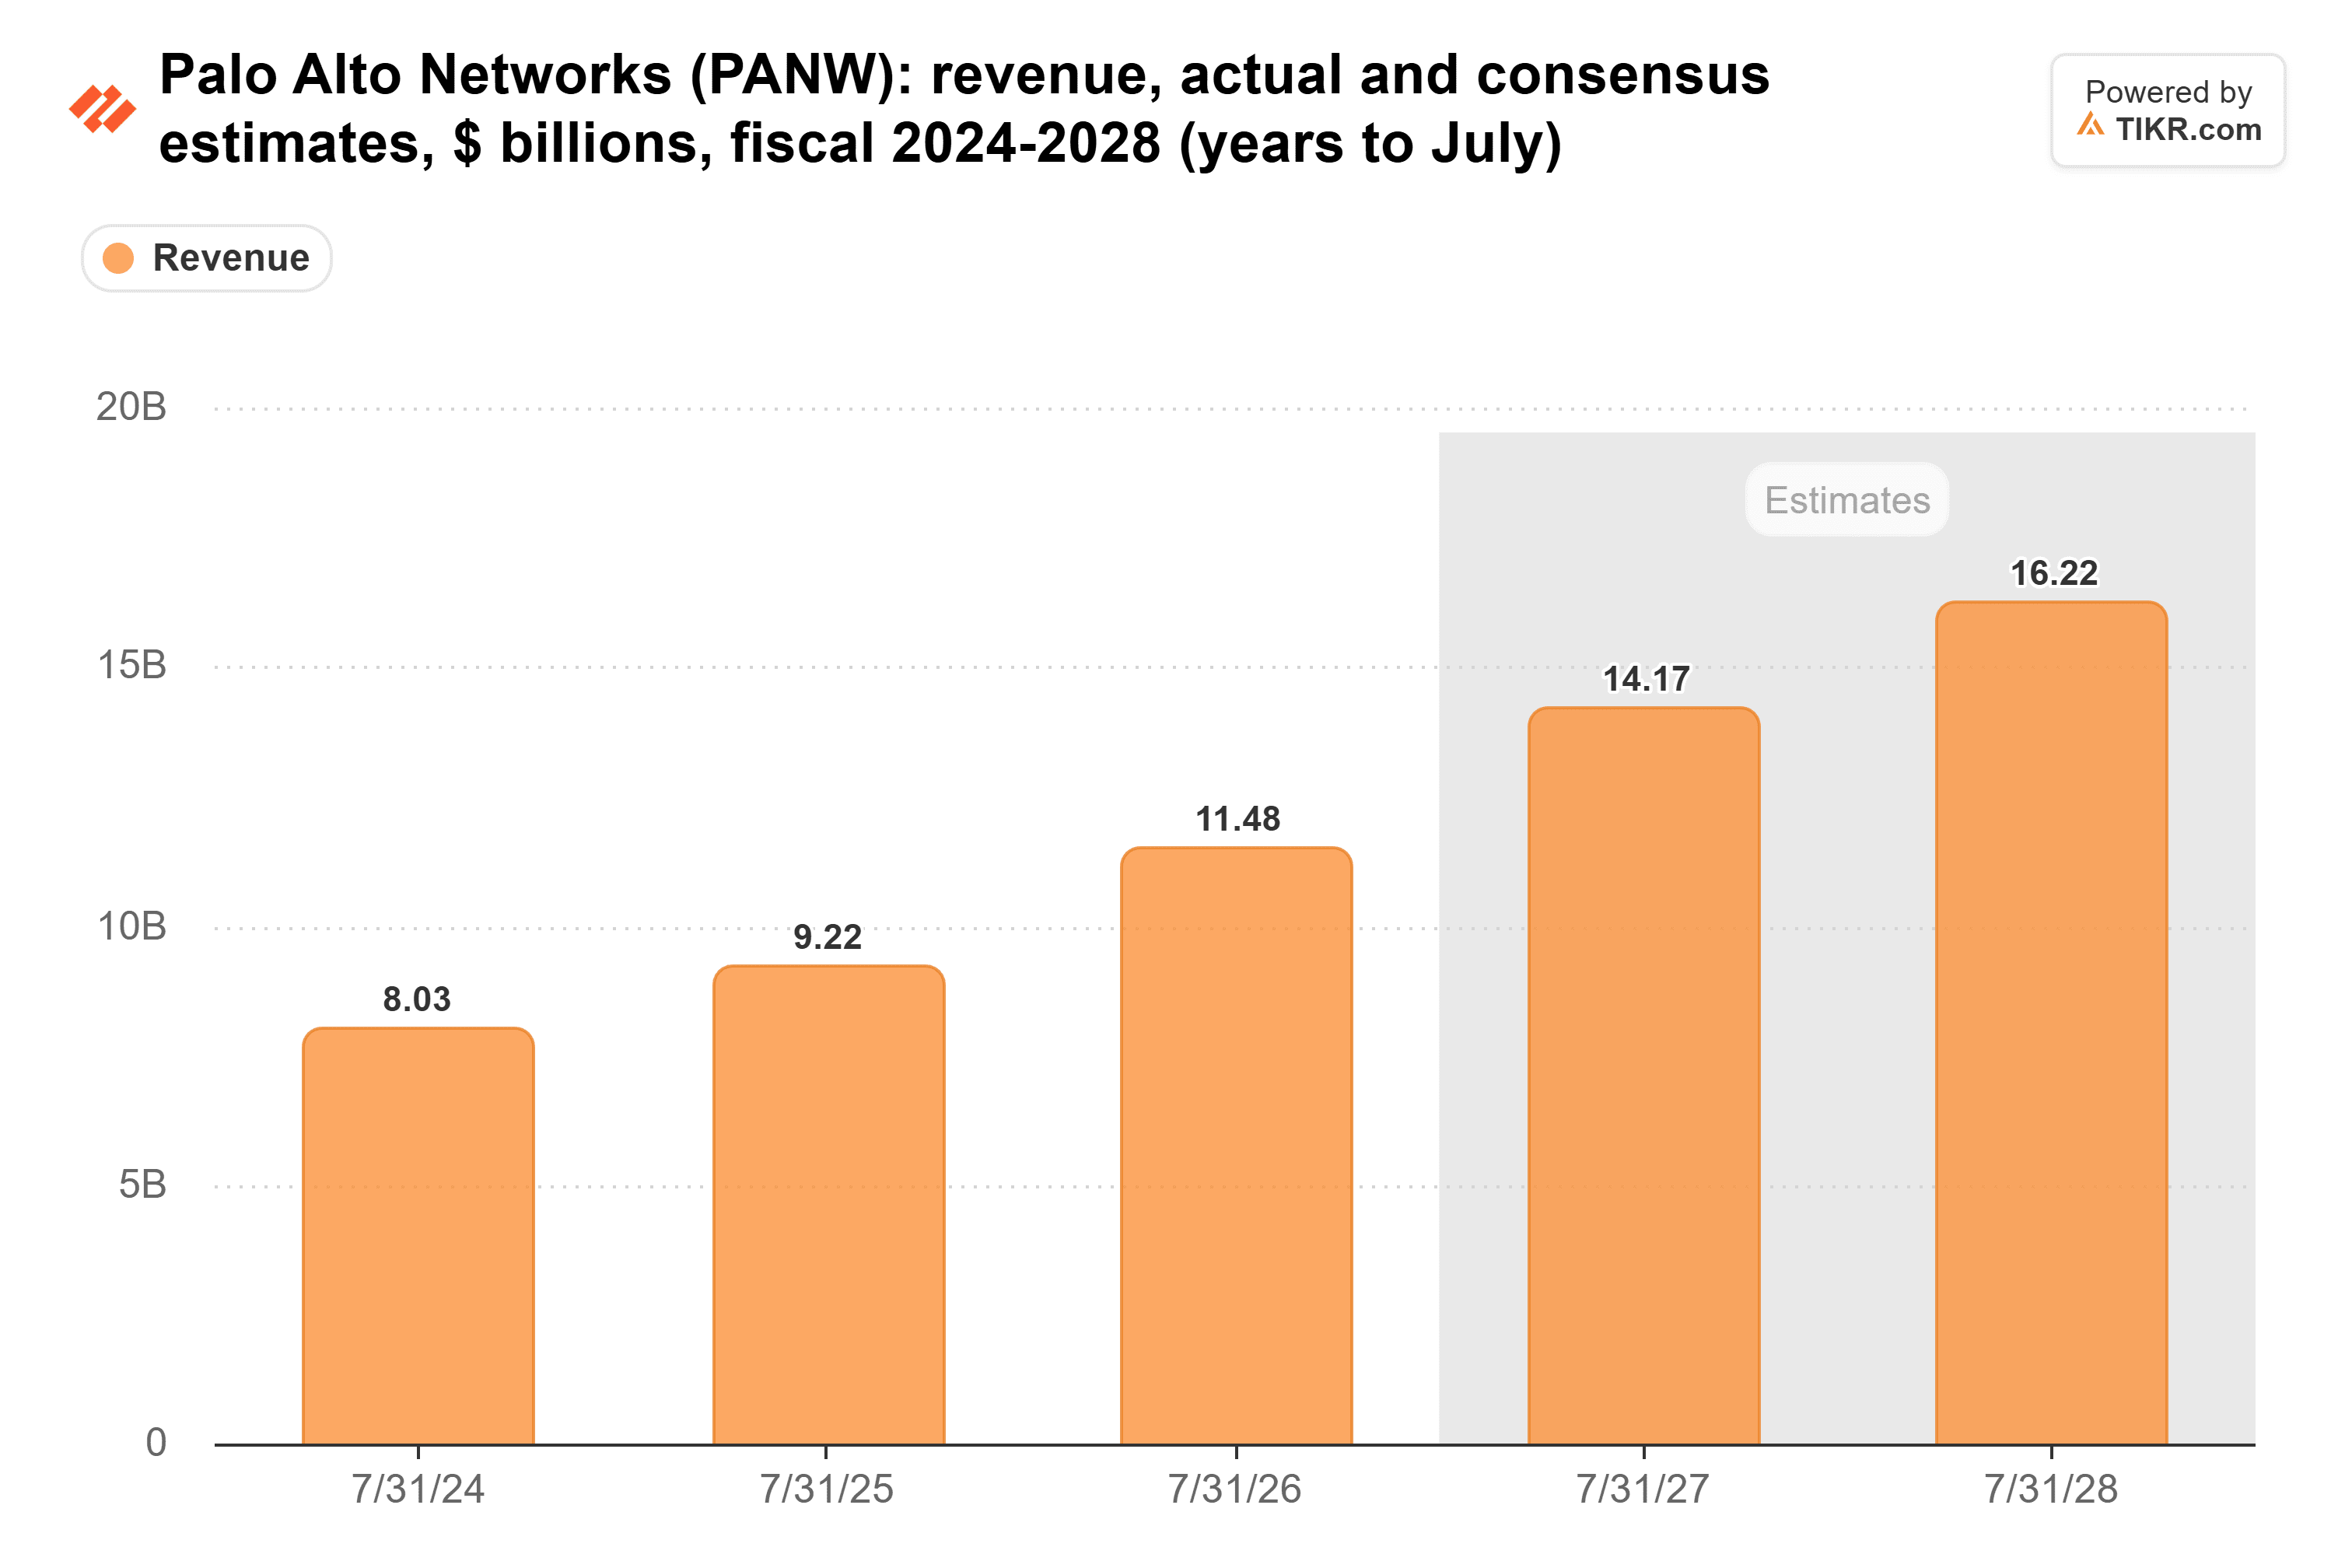
Portanto, se a Palo Alto atingir 33% na quarta-feira, tudo o que isso realmente mostra é que as aquisições foram concluídas.
O crescimento orgânico precisa aparecer
No RiskReversal Pod de terça-feira, Matthew Hedberg, chefe de pesquisa global TIMT do RBC Capital Markets, colocou a Palo Alto entre as "cinco ou seis empresas que eu acompanho onde há aceleração real" da IA. O ARR de Segurança de Próxima Geração mostrará se ele está certo. A administração prevê que ele chegue a US$ 9,54 bilhões a US$ 9,56 bilhões, acima dos US$ 9,10 bilhões em 31 de julho, e o ARR orgânico de NGS cresceu 28% tanto no segundo quanto no terceiro trimestre do ano fiscal de 2026. O quarto trimestre, porém, recebeu um impulso de nove dígitos de um grande cliente de IA migrando para a Chronosphere, e a administração espera apenas o final dessa migração neste trimestre. Um resultado acima do topo da faixa, com crescimento orgânico ainda próximo de 28%, daria razão a Hedberg.
Os firewalls oferecem uma segunda leitura, embora a receita de produtos agora também inclua algumas licenças de software da CyberArk. O crescimento da receita de produtos da Fortinet desacelerou para 37% no terceiro trimestre, ante 52%, e suas ações fecharam cerca de 20% abaixo no dia seguinte, mesmo com as cobranças subindo 29%. A receita de produtos da Palo Alto cresceu 28,6% no último trimestre, e os investidores vão querer que esse ritmo se mantenha.
A CrowdStrike estabeleceu um padrão alto em operações de segurança. Seu ARR líquido novo subiu 51% para um recorde de US$ 333 milhões no trimestre até 31 de julho. O XSIAM da Palo Alto terminou seu ano fiscal com ARR em alta de 70% para mais de US$ 700 milhões. Se esse ritmo se mantiver, o argumento da Palo Alto de colocar tudo em uma única plataforma está conquistando gastos que a CrowdStrike também deseja.
A Zscaler tem ainda mais em jogo em uma única linha do relatório. O ARR SASE da Palo Alto cresceu 40% para US$ 1,6 bilhão em seu terceiro trimestre fiscal. Excluindo sua aquisição da Red Canary, o ARR da Zscaler cresceu 20% para US$ 3,63 bilhões em 31 de julho, e ela prevê crescimento de ARR de 16,6% a 17,4% para o ano fiscal de 2027. Se o crescimento SASE da Palo Alto permanecer próximo de 40%, os investidores da Zscaler vão querer saber em 2 de dezembro se essa previsão é cautela ou perda de participação.
As margens também precisam se sustentar
A margem operacional da Palo Alto, conforme medida pelo TIKR, caiu desde o fechamento da CyberArk em fevereiro. Ela passou de 15,5% no trimestre até janeiro de 2026 para abaixo de zero no trimestre de abril e 5,4% no trimestre de julho:
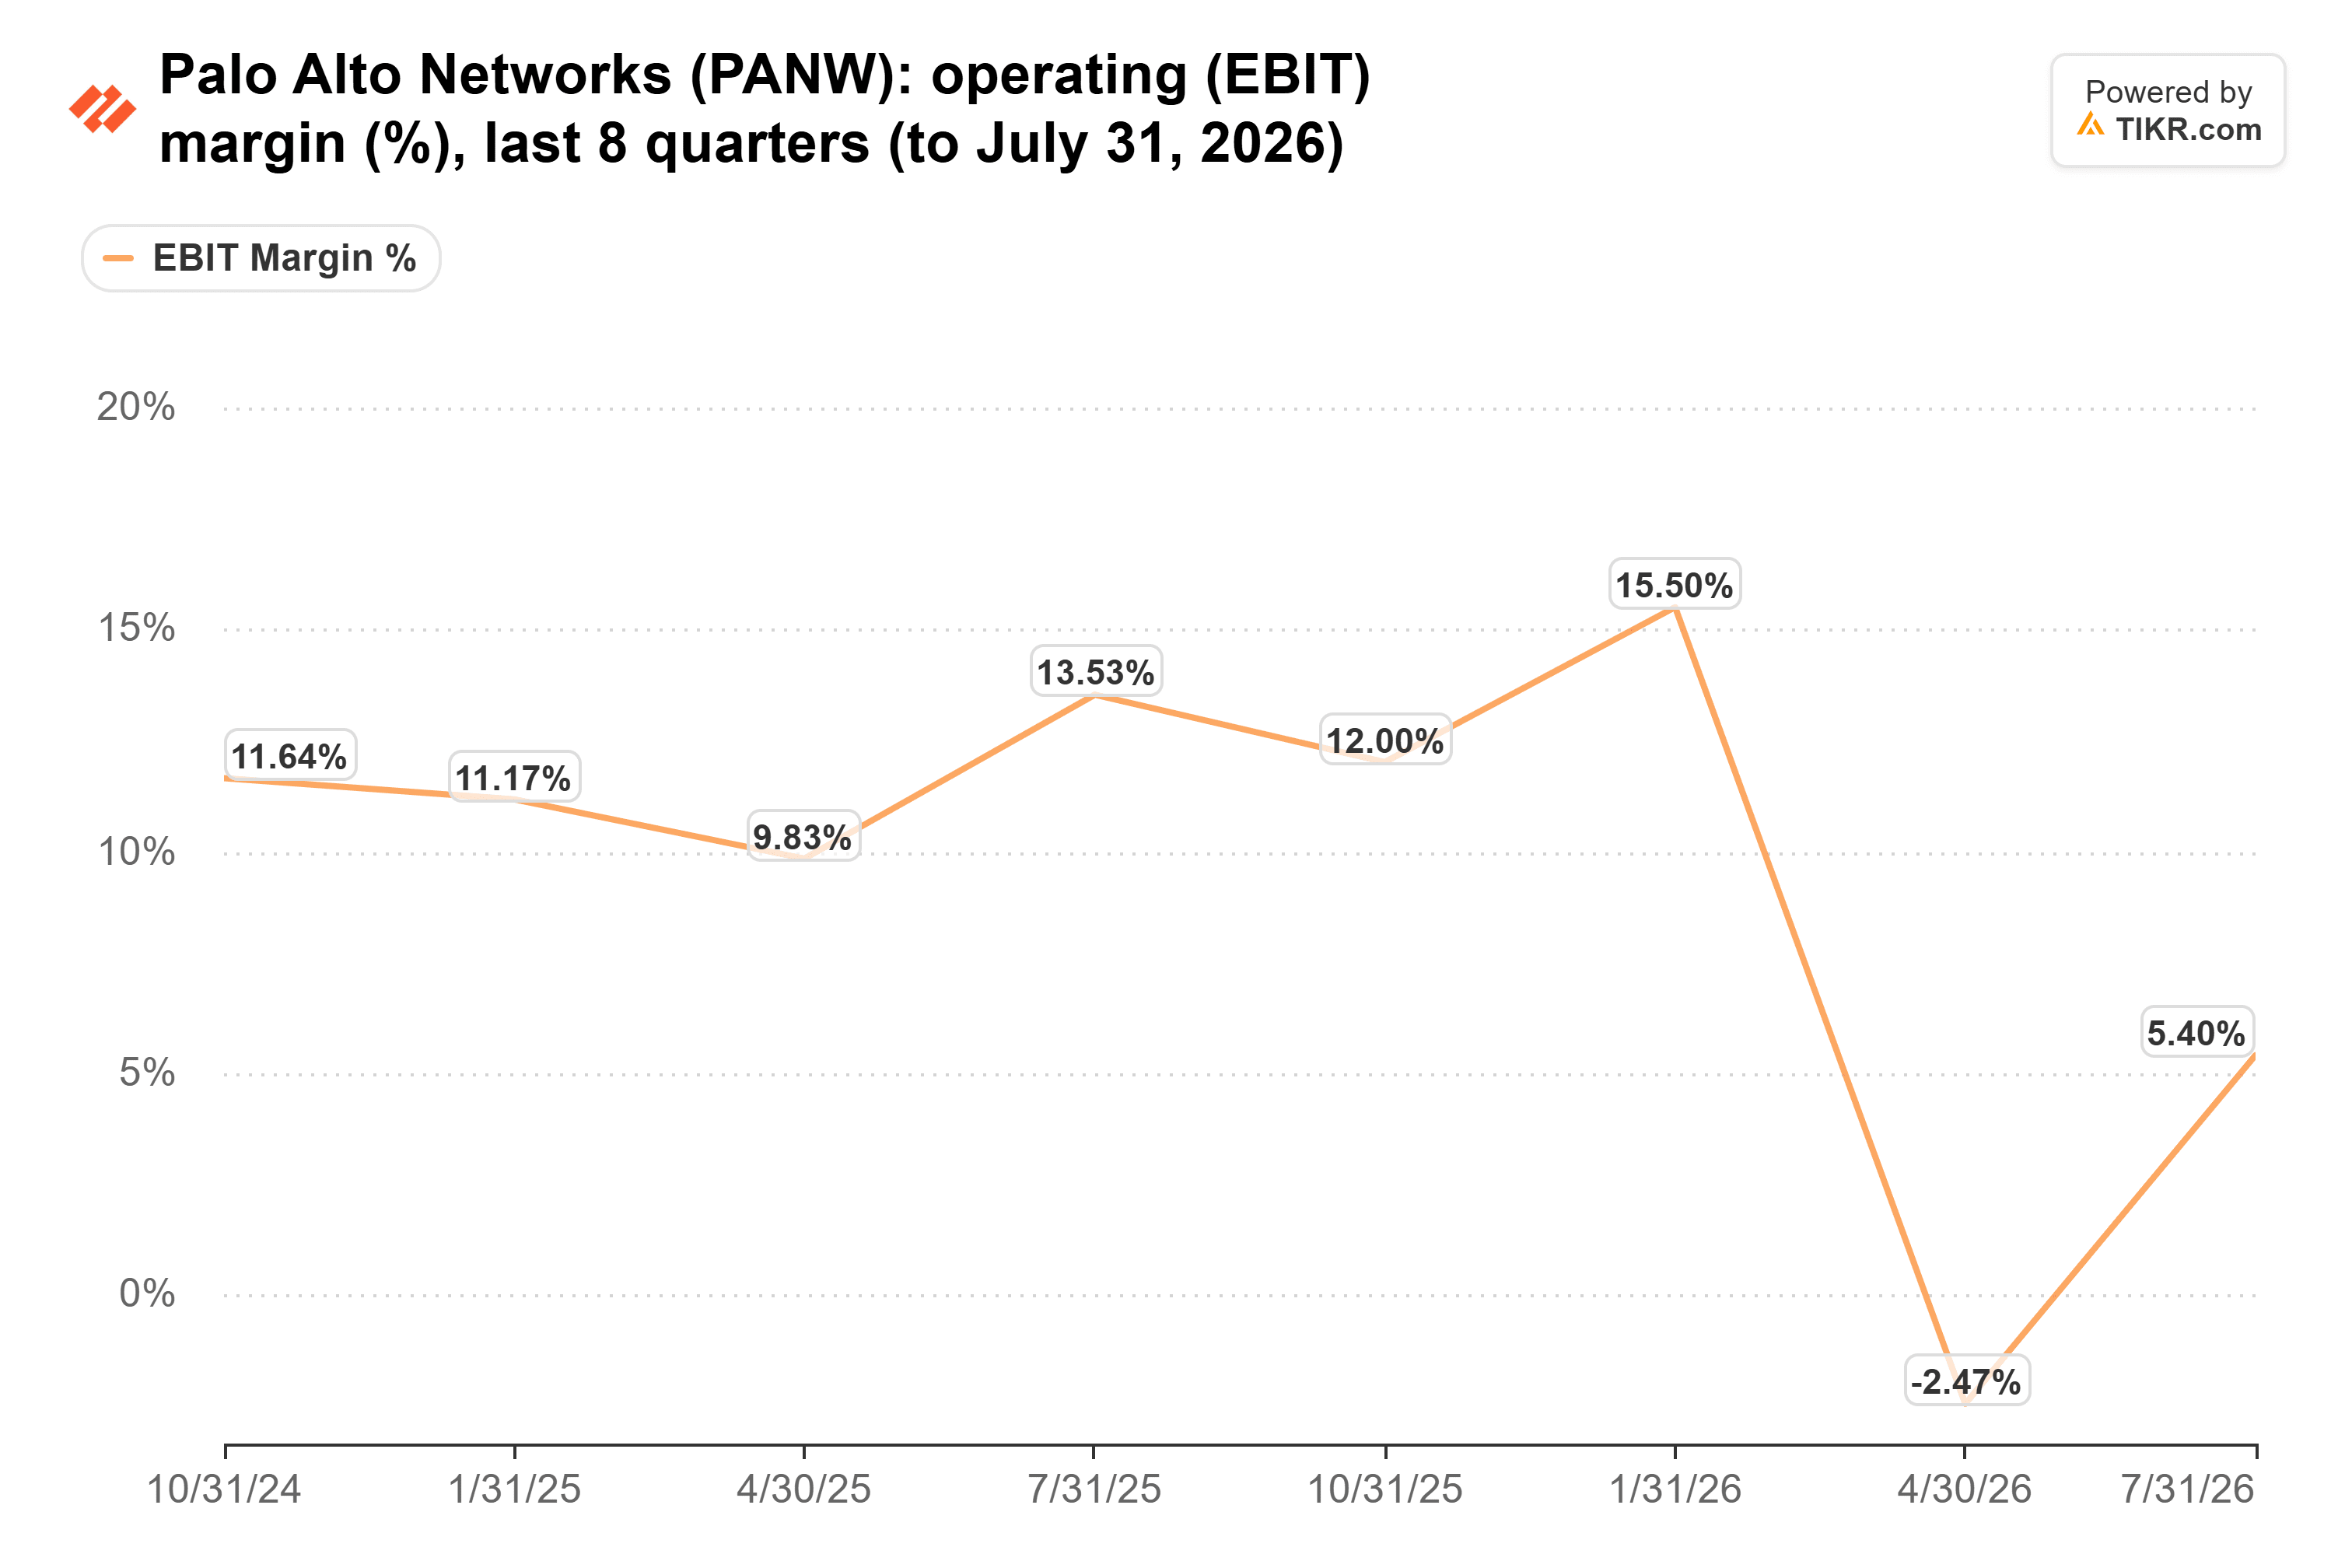
As empresas adquiridas adicionaram US$ 930 milhões de receita no ano fiscal de 2026 e uma perda operacional de US$ 797 milhões, após amortização, pagamentos em ações e indenizações. Na base ajustada da administração, a margem operacional do quarto trimestre foi de 29,6%, contra 30,3% um ano antes, e a previsão para o ano fiscal de 2027 é de 29,5%. A administração espera que os custos de hospedagem em nuvem cresçam mais rápido que a receita este ano, portanto, uma margem ajustada abaixo de 29% seria um mau sinal. O caixa também precisa acompanhar: a previsão para a margem de fluxo de caixa livre ajustado é de 38,0% para o ano fiscal de 2027, após 38,4% no ano fiscal de 2026.
A 76x, a queda não a tornou barata
Mesmo após a venda, a Palo Alto negocia a 76x os lucros futuros. Isso se compara com uma média de cinco anos de 57x e um máximo de 101x em agosto:
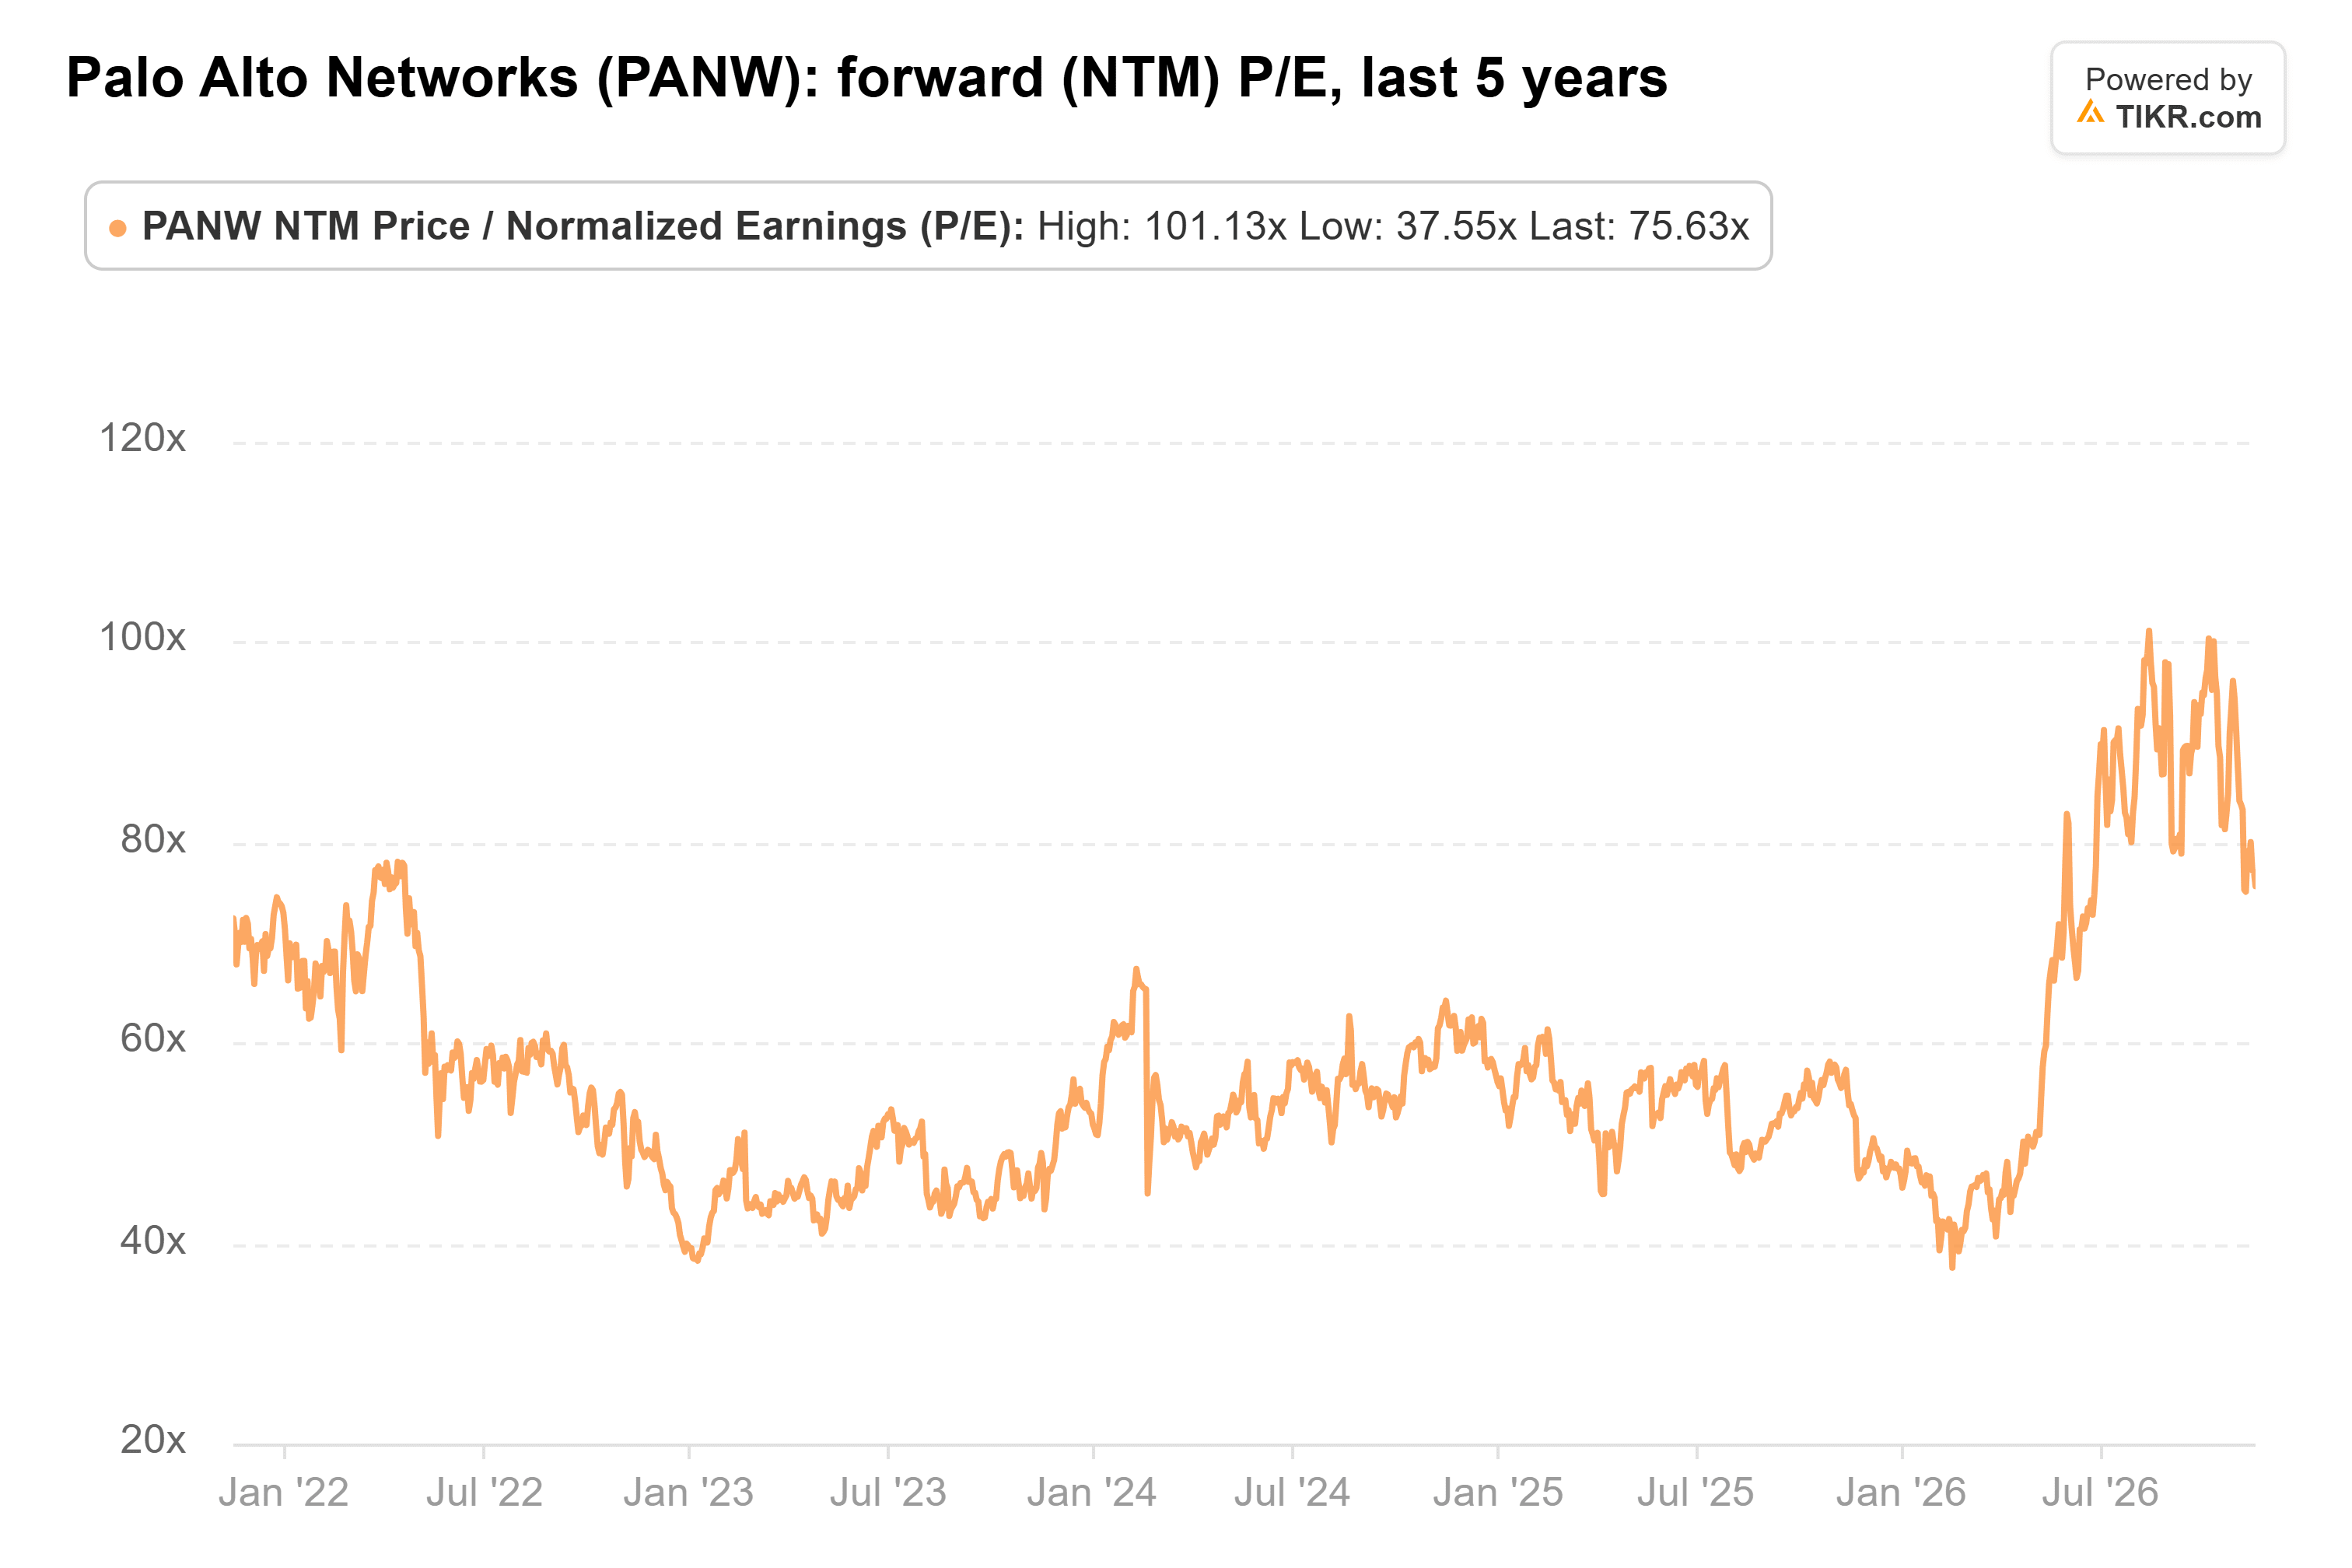
O lucro por ação também está crescendo muito mais lentamente que a receita. As previsões indicam EPS ajustado para o ano fiscal de 2027 de US$ 4,16 a US$ 4,19, alta de 8% a 9%, porque a CyberArk foi paga principalmente em ações. Pagar 76x por um crescimento de EPS de um dígito só faz sentido se o crescimento orgânico e as margens melhorarem daqui para frente.
Portanto, sim, a Palo Alto precisa entregar 33%, e as aquisições tornam essa a parte fácil. A venda ainda não tornou a ação uma pechincha. A queda só começa a parecer uma oportunidade de compra se o ARR orgânico de NGS superar a previsão e a margem operacional ajustada se mantiver em 29,5% ou melhor.
A previsão para o ano inteiro ainda pode mover a ação mais do que o trimestre. Um aumento na perspectiva de receita ou ARR de NGS tornaria 76x muito mais fácil de defender.
Então, qual é o valor real da ação da Palo Alto Networks?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Palo Alto Networks poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Palo Alto Networks gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!






