


Principais Conclusões
- O índice de capital total baseado em risco da SoFi caiu para 17,0% em 30 de setembro, ante 22,9% no final de 2025, mas a administração afirma que 2027 não exigirá captação de capital.
- A SoFi está alocando os US$ 3,2 bilhões captados em 2025 em empréstimos que mantém em carteira, que rendem mais do que se fossem vendidos.
- Um cálculo aproximado coloca o índice próximo de 14% a 15% no final de 2027, dentro da faixa esperada pela administração, mas com muito menos margem depois disso.
- Vender empréstimos libera capital, mas abre mão da receita de juros.
A SoFi Technologies (SOFI) acabou de apresentar um plano para 2027 com US$ 6,4 bilhões em receita e US$ 0,90 de lucro por ação. Na teleconferência do terceiro trimestre, o CFO Chris Lapointe acrescentou que "não se assume nem é necessária uma captação de capital".
Mas o 10-Q da SoFi mostra que seu índice de capital total baseado em risco caiu para 17,0% em 30 de setembro, ante 22,9% no final de 2025. Um investidor no r/stocks percebeu a contradição: sua interpretação é que "'sem novo capital' só se mantém se os ativos ponderados pelo risco crescerem mais lentamente do que neste ano".
A SoFi está colocando a captação do ano passado para trabalhar
Os 22,9% vieram logo após a SoFi captar US$ 3,2 bilhões em capital próprio em 2025, e este ano ela colocou esse dinheiro em empréstimos que mantém. No segundo trimestre, reteve US$ 7,6 bilhões de suas originações de US$ 10,7 bilhões em empréstimos pessoais e vendeu o restante para parceiros.
Para o índice cair tanto, os ativos ponderados pelo risco tiveram que crescer cerca de 35% em nove meses, mesmo com o capital estável. E o capital aumentou: a SoFi não paga dividendos, e seu valor contábil tangível cresceu US$ 234,7 milhões apenas no terceiro trimestre, para US$ 9,7 bilhões. Portanto, os ativos ponderados pelo risco cresceram mais rápido que 35%.
O TIKR acompanha 25 analistas da SoFi. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Vender para a SoFi, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a SoFi
2027 tem que crescer dentro do que resta
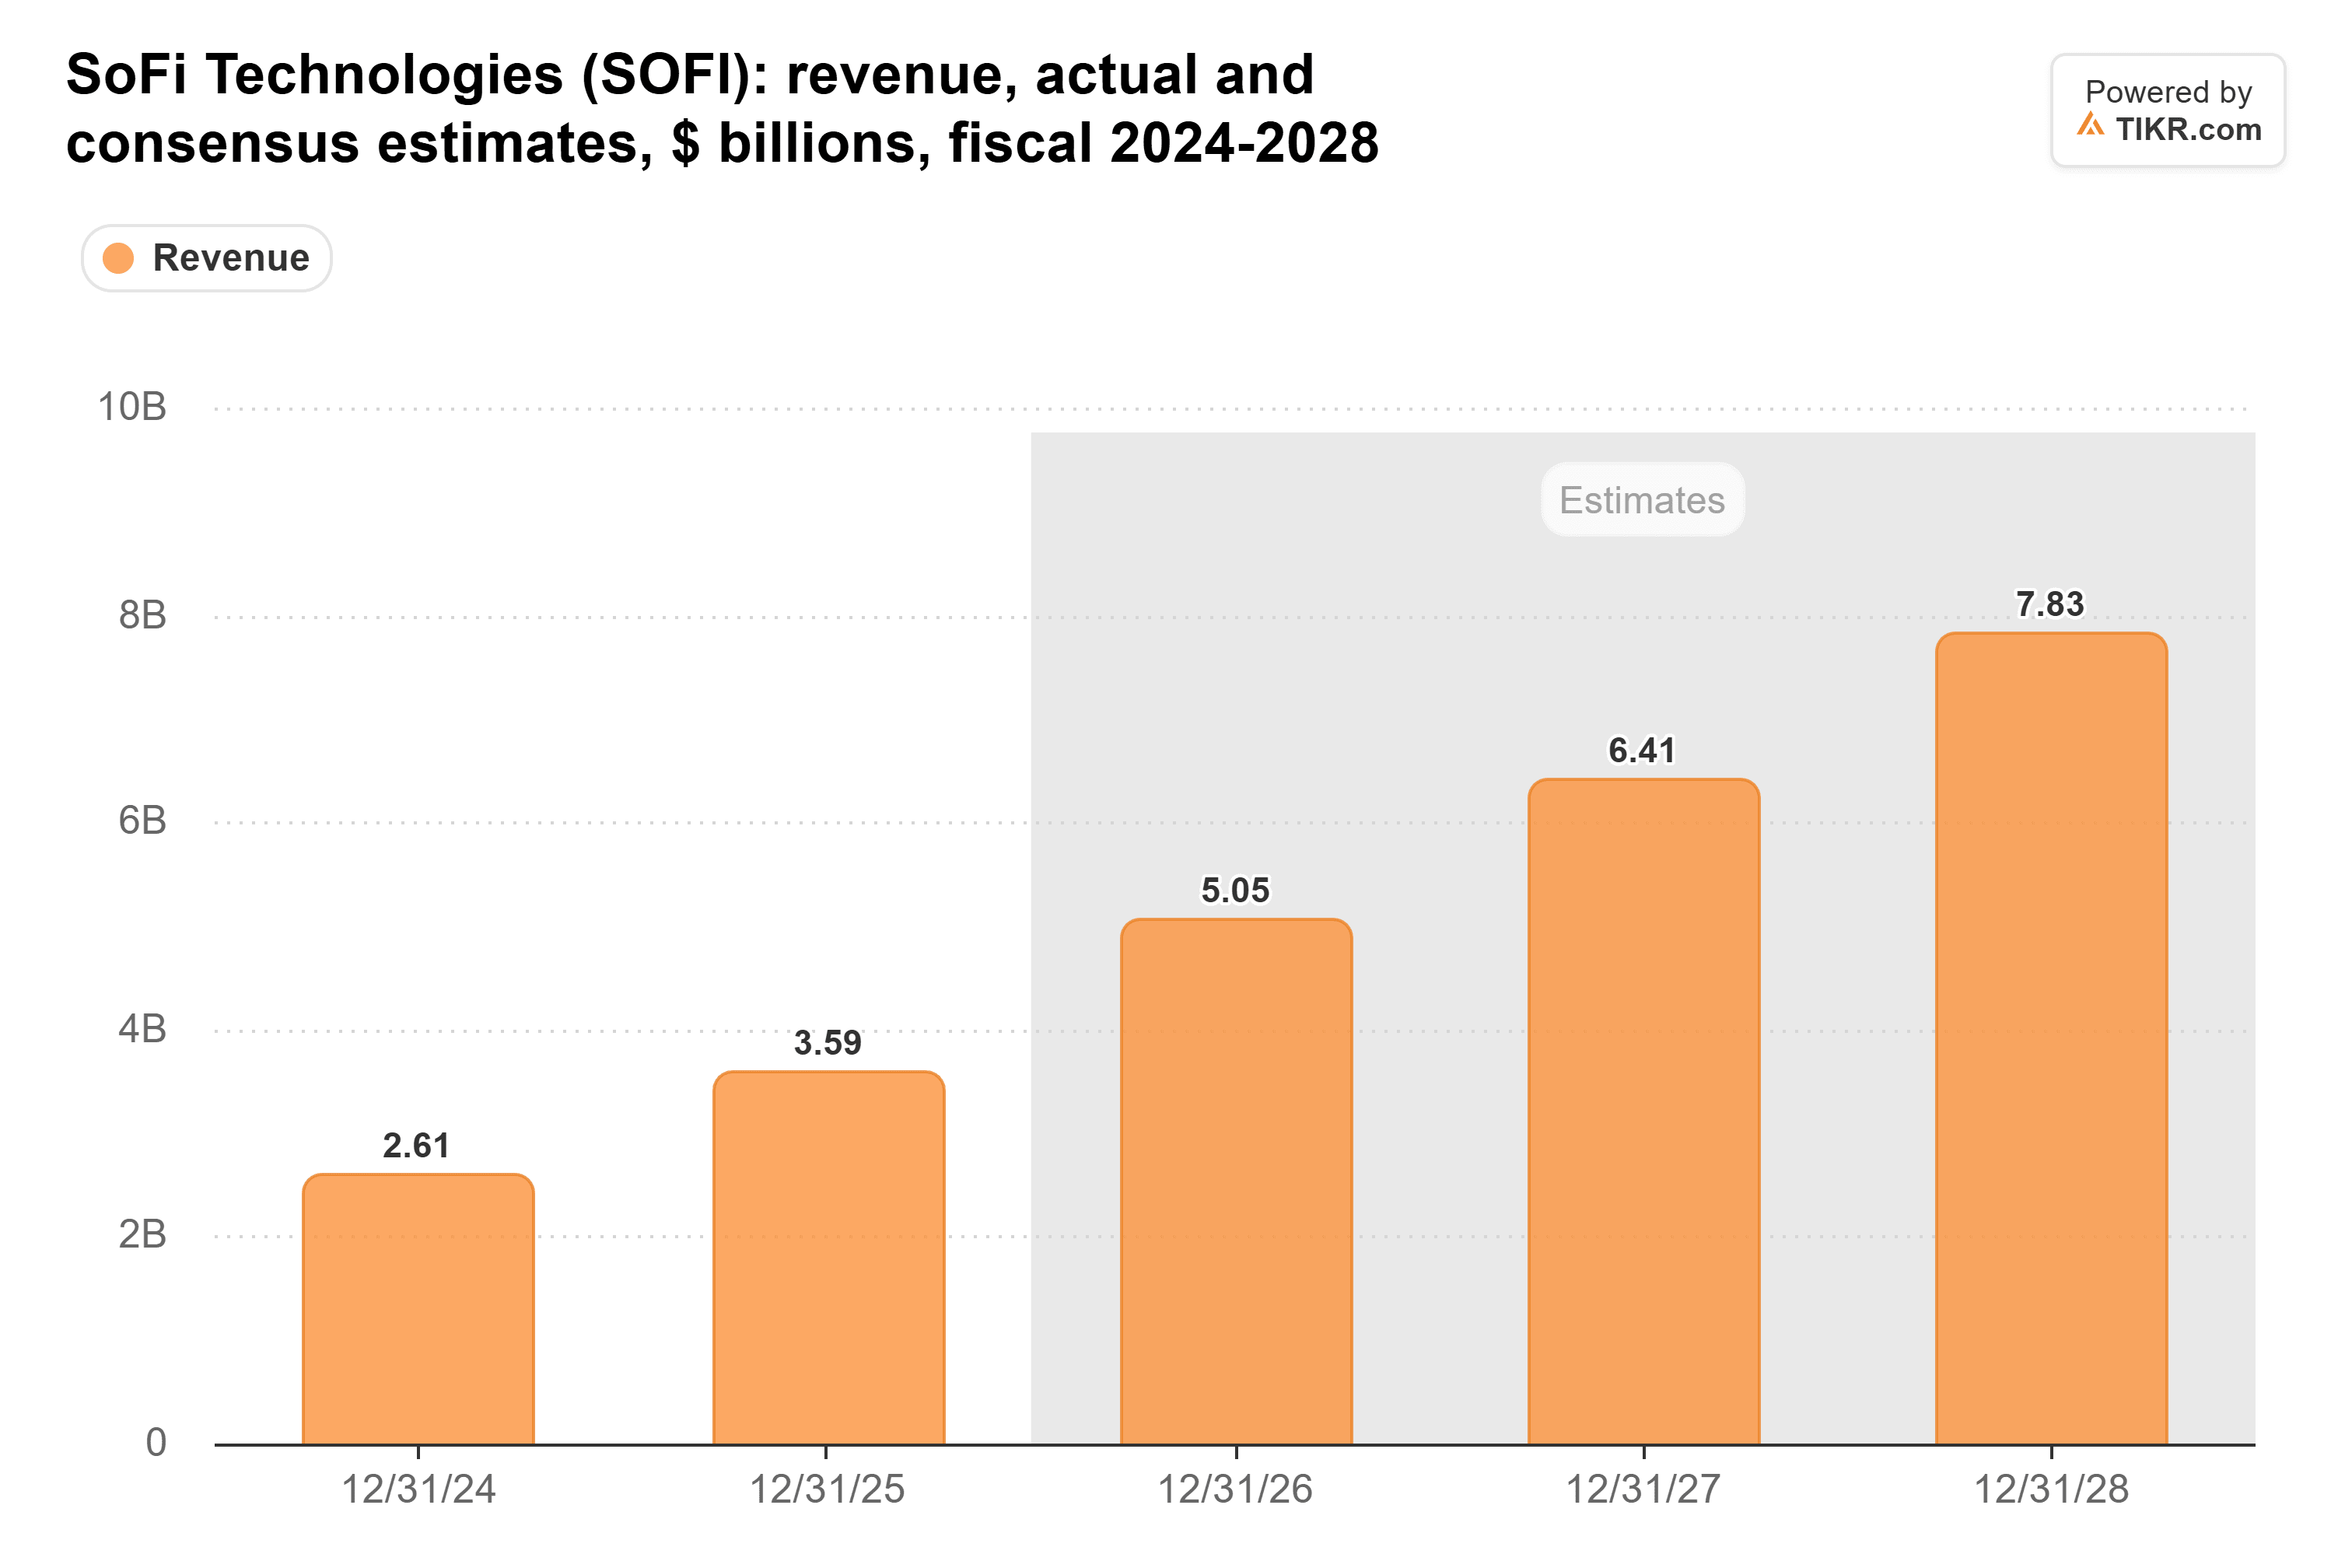
Os analistas esperam que a receita suba de US$ 5,05 bilhões este ano para US$ 6,41 bilhões em 2027, bem alinhado com as previsões da SoFi:
Espera-se que os lucros cresçam mais rápido, atingindo os US$ 0,90 por ação que a SoFi projeta para 2027:
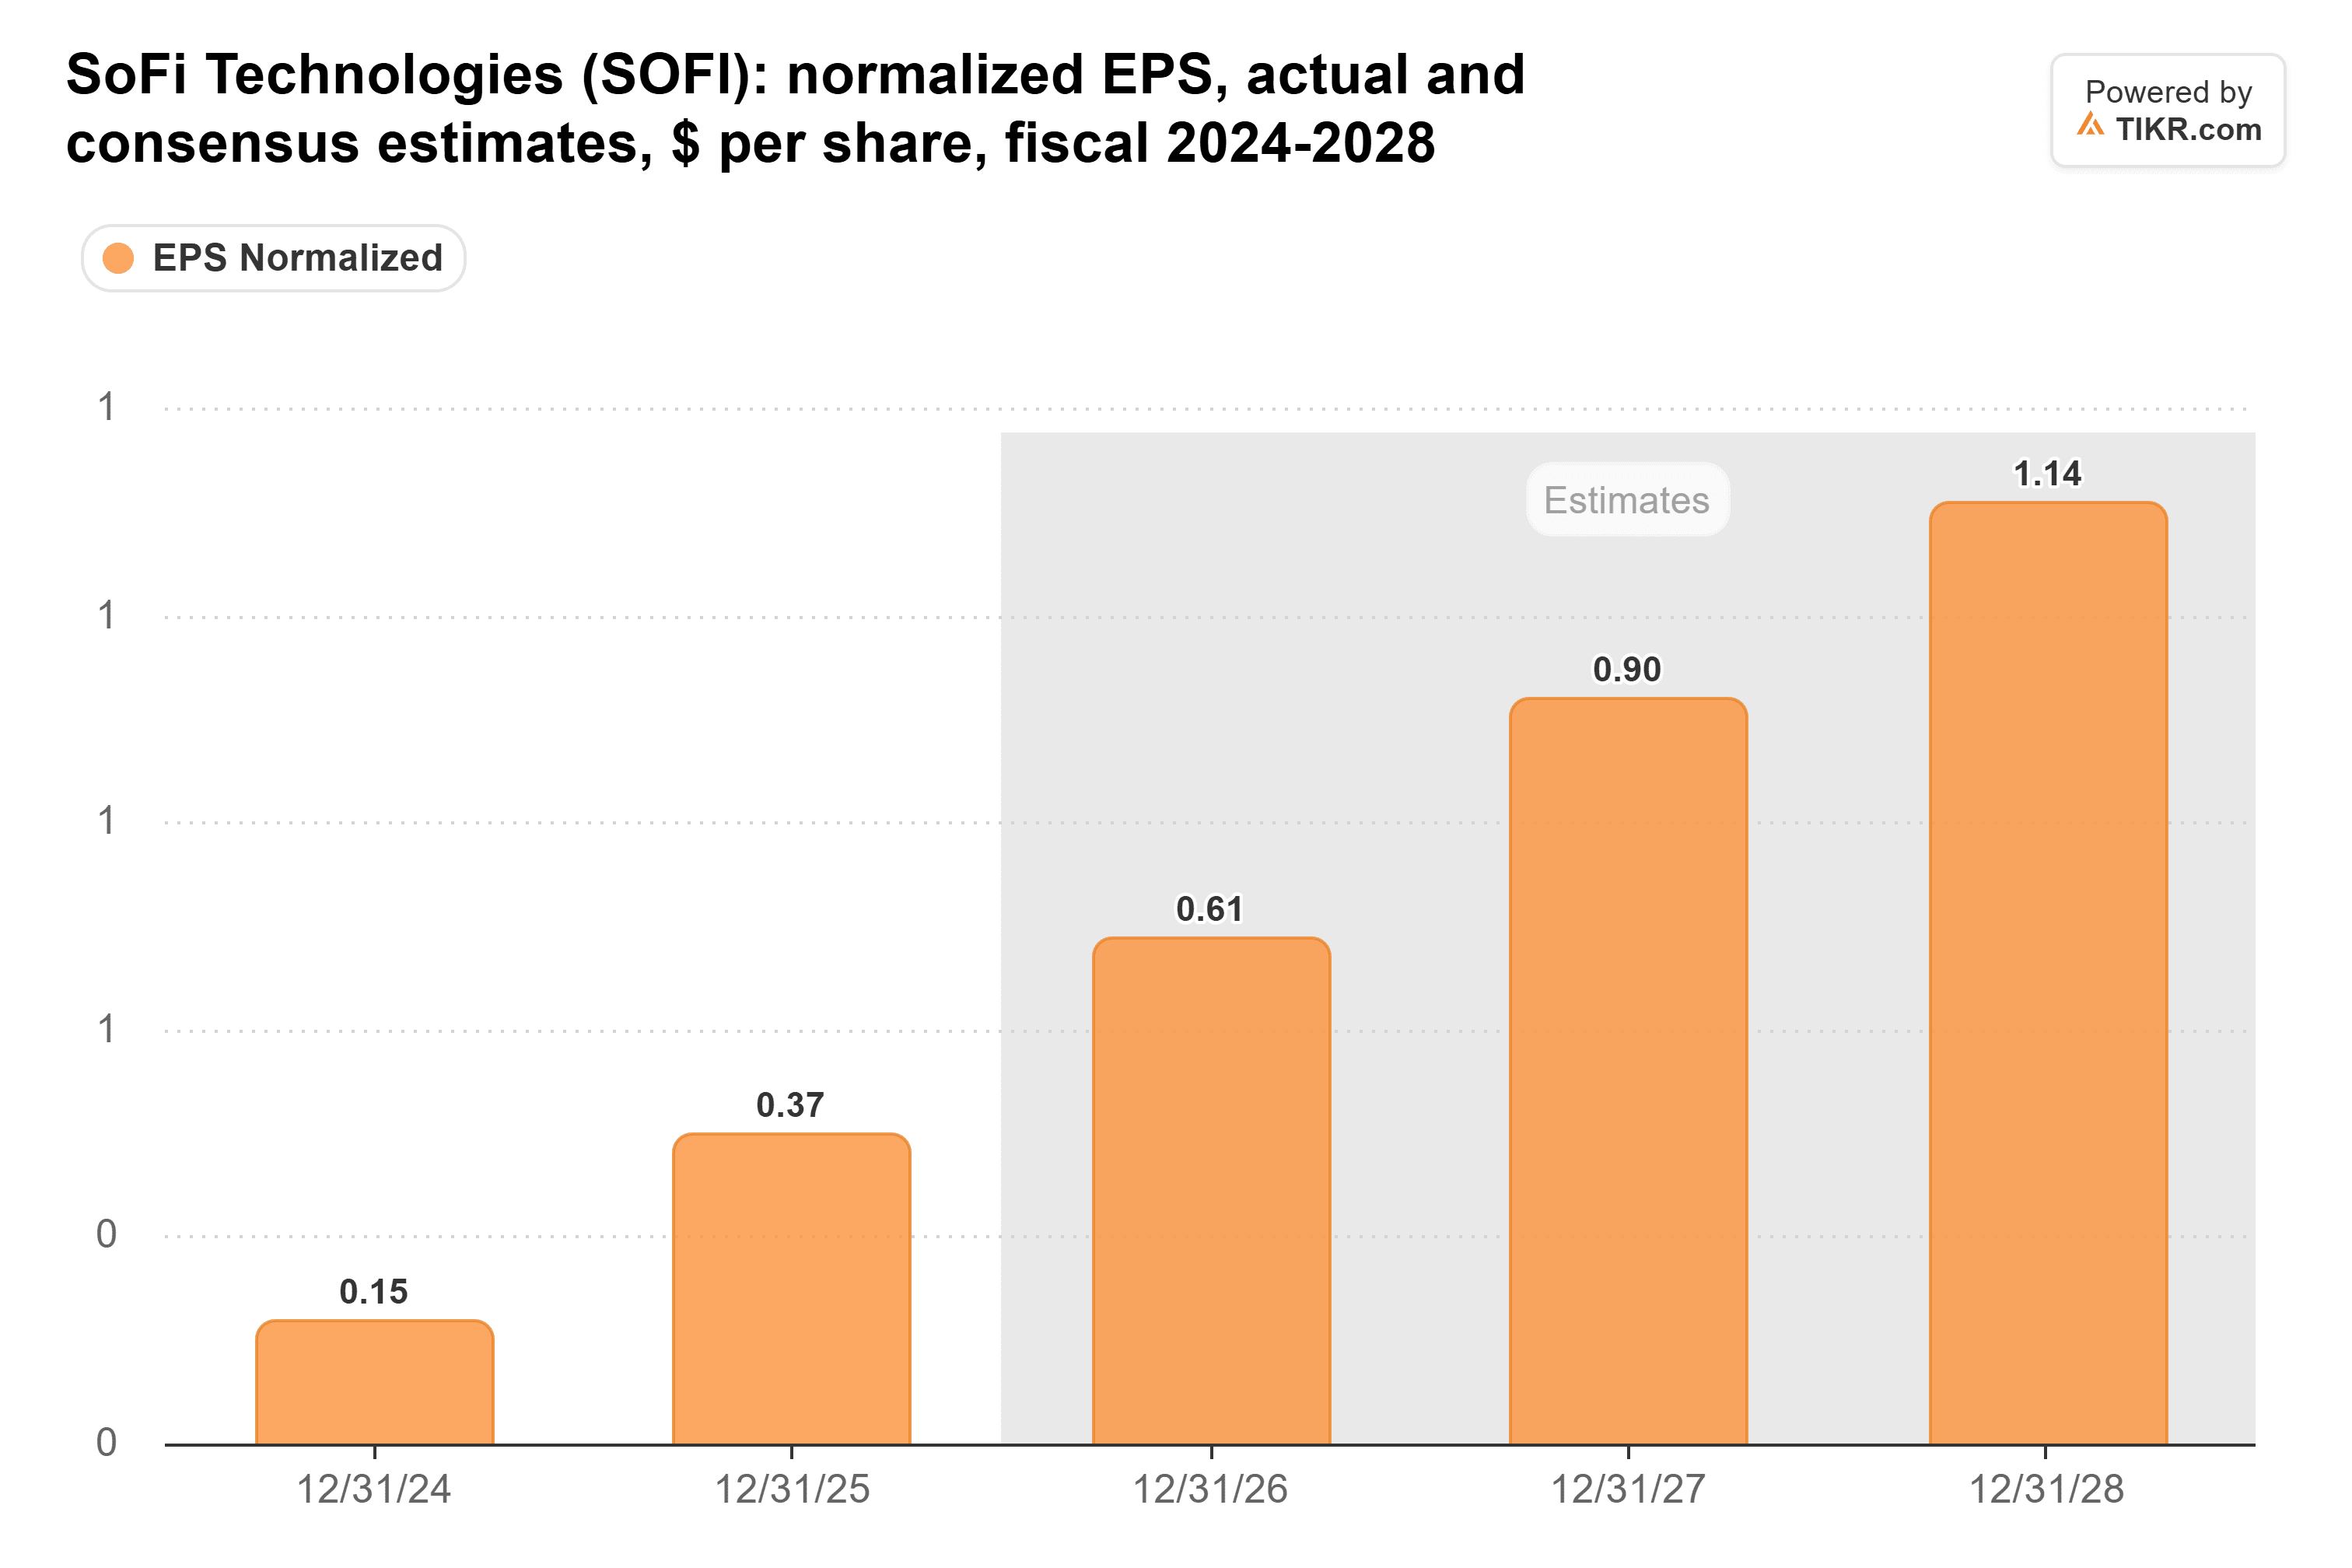
Um índice de capital em queda não deveria puxar essas estimativas para baixo, a menos que a SoFi comece a vender muito mais de seus empréstimos.
Esses lucros são o que reconstruiriam o capital. A US$ 0,90 por ação em cerca de 1,34 bilhão de ações diluídas, a SoFi lucraria cerca de US$ 1,2 bilhão, aproximadamente 12% sobre seus US$ 9,7 bilhões de valor contábil tangível (um substituto aproximado para o capital regulatório). Se os ativos ponderados pelo risco crescerem em linha com a receita, cerca de 27%, o índice termina 2027 próximo de 15%. Se crescerem 35% novamente, termina mais perto de 14%.
Ambos ficam dentro da faixa de baixa a média de dois dígitos onde a administração espera que o índice se estabilize. Portanto, a SoFi provavelmente pode cumprir sua promessa para 2027, mas com muito menos margem do que tinha no início de 2026.
O dinheiro no atacado está financiando mais disso
A combinação de fontes de financiamento também mudou. O post do r/stocks conta que os depósitos interpostos subiram para US$ 7,8 bilhões em 30 de setembro, ante US$ 1,4 bilhão no final de 2025, e as linhas de crédito de *warehouse* indo de zero para US$ 2,05 bilhões. Os números do TIKR corroboram o valor do *warehouse*. A dívida total praticamente dobrou para US$ 3,98 bilhões desde o final de 2025:
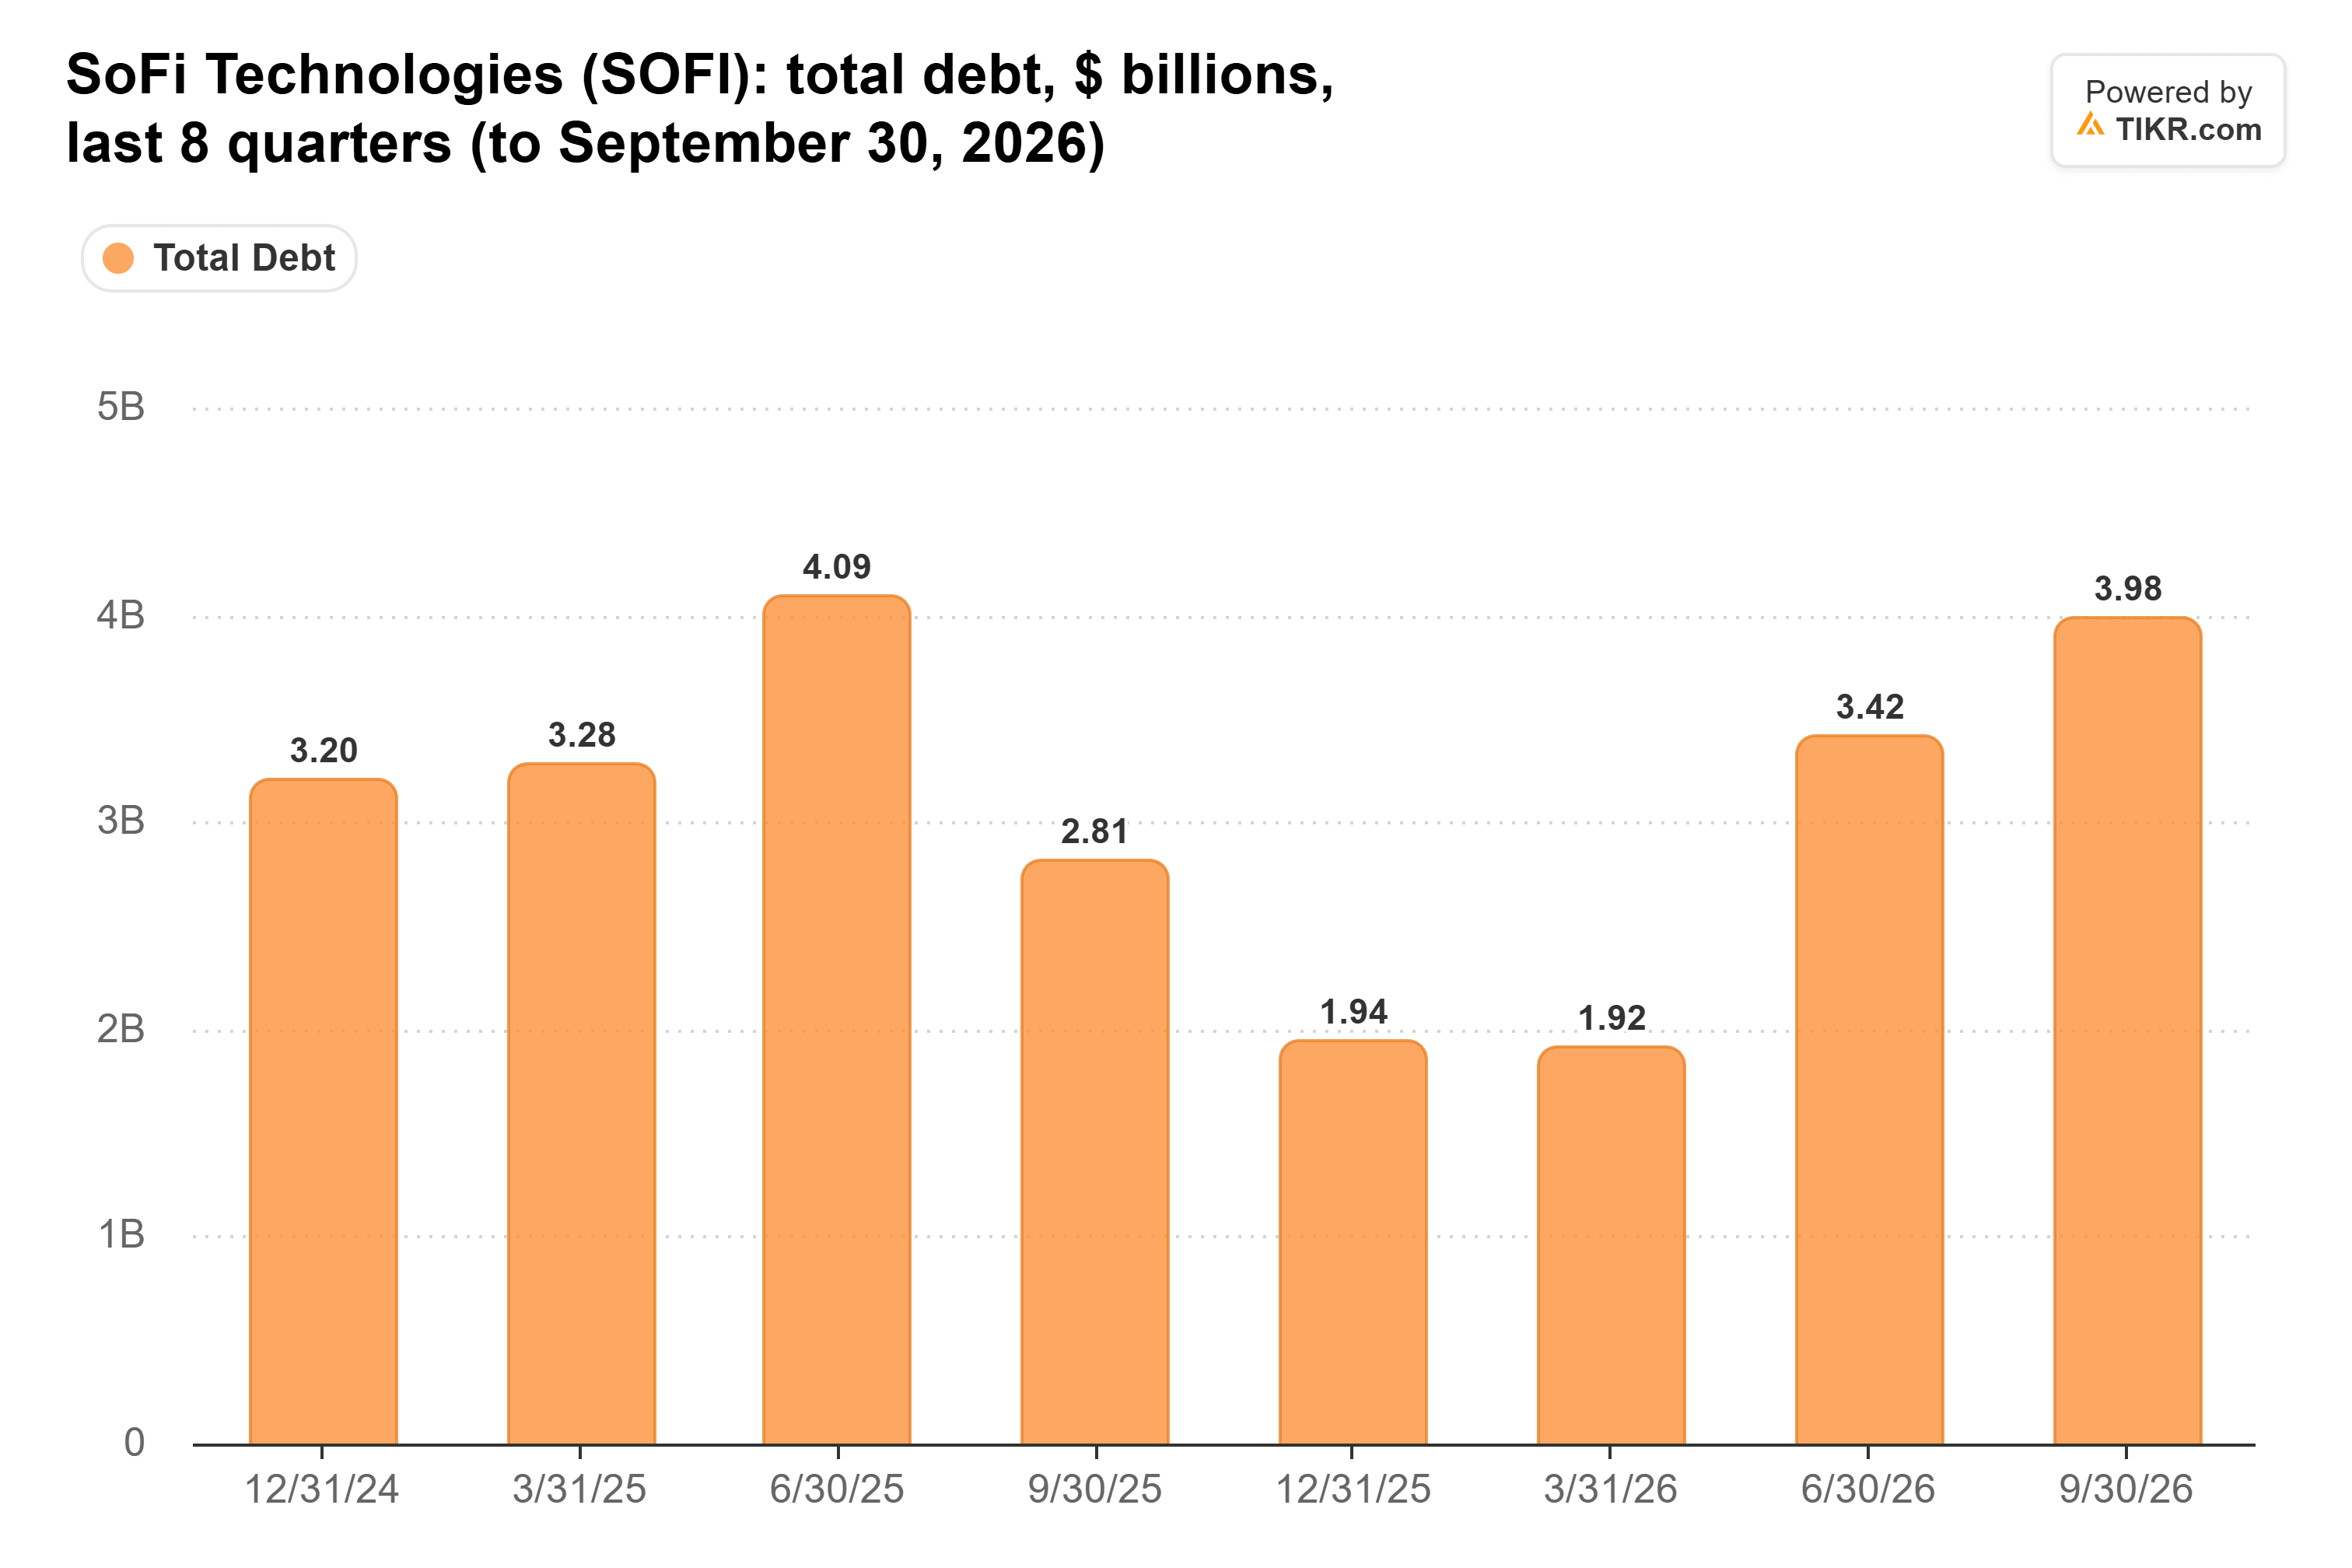
(A dívida da SoFi já esteve tão alta antes: US$ 4,09 bilhões em meados de 2025, antes de transferir mais de seu financiamento para depósitos.)
Esse empréstimo custa mais do que os depósitos: a taxa média de depósito da SoFi ficou 145 pontos base abaixo do que pagou nas instalações de *warehouse* no terceiro trimestre.
A venda de empréstimos é a válvula de escape
A SoFi ainda está bem capitalizada: 17,0% está muito acima do mínimo de 10,5% que citou em julho. Ela também pode liberar capital vendendo mais empréstimos para parceiros, como no acordo com a Sixth Street este ano para comprar até US$ 1 bilhão de seus empréstimos pessoais.
O problema é que manter os empréstimos paga mais. A administração colocou a margem ajustada ao risco no segundo trimestre para um empréstimo pessoal mantido em cerca de 6,1% ao ano, em comparação com uma taxa única de cerca de 3,5% para vendê-lo. Essa é uma grande parte do motivo pelo qual a receita de juros líquida subiu 59% no terceiro trimestre, para US$ 929,5 milhões, e cada empréstimo vendido para proteger o índice abre mão de parte dela.
Do meu ponto de vista, a SoFi tem espaço para manter sua promessa de não captar novo capital para 2027. Mas não pode operar outro ano nesse ritmo depois disso sem vender muito mais de seus empréstimos.
O índice do final do ano virá com os resultados do quarto trimestre, esperados no final de janeiro. Se ainda estiver próximo de 17% e os volumes com parceiros estiverem subindo, a SoFi tem mais espaço do que este ano sugere. Se cair para cerca de 15%, o plano de 2027 está contando com essa margem.
Então, quanto vale realmente a ação da SoFi?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a SoFi poderia valer. Comece com as estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



