


Principais Conclusões
- A ação da Palantir caiu 10% em 2026, mesmo com a empresa elevando sua previsão de receita anual três vezes, de um crescimento de 61% para 91%.
- A ação caiu porque os investidores agora pagam muito menos por cada dólar de lucro esperado, mesmo com os analistas continuando a elevar suas estimativas.
- O valor dos contratos do terceiro trimestre cresceu apenas 6%, e a vitória dos Democratas nas eleições de meio de mandato aumentou os temores de um orçamento menor para o Pentágono.
- O P/E forward está bem abaixo de sua média de cinco anos, então a ação parece uma oportunidade de compra para investidores pacientes. A primeira previsão da Palantir para 2027, em fevereiro, é o próximo teste.
Palantir Technologies (PLTR) caiu 10% em 2026, mesmo com seu crescimento de receita acelerando a cada trimestre este ano.
Ela começou o ano projetando um crescimento de receita de 61%. Agora espera 91%.
Três aumentos em nove meses
A Palantir estabeleceu sua primeira previsão de receita para 2026 em fevereiro e a elevou a cada relatório desde então:
- 2 de fevereiro: $7,18-$7,20 bilhões, ou crescimento de 61%
- 4 de maio: $7,65-$7,66 bilhões, ou crescimento de 71%
- 3 de agosto: $8,15-$8,16 bilhões, ou crescimento de 82%
- 2 de novembro: $8,53 bilhões, ou crescimento de 91%
A previsão de caixa também subiu, com a previsão de fluxo de caixa livre ajustado subindo de $3,93-$4,13 bilhões para $4,8-$5,0 bilhões. No terceiro trimestre, a receita cresceu 96% para $2,31 bilhões. A receita comercial dos EUA de $984 milhões também superou a receita do governo dos EUA pela primeira vez. Os investidores adoraram o aumento de agosto e enviaram as ações para cima 29% no dia seguinte.
O TIKR acompanha 33 analistas da Palantir. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda para a Palantir, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas para a Palantir
Então as reservas desaceleraram e o Congresso mudou
As ações atingiram uma máxima de 52 semanas em outubro e estão 25% abaixo dela. O primeiro golpe veio no relatório do terceiro trimestre: o valor dos novos contratos assinados pela Palantir cresceu apenas 6% para $2,92 bilhões. O valor remanescente dos contratos comerciais dos EUA subiu apenas 4% em relação ao segundo trimestre. A administração culpou contratos mais curtos de IA Soberana. De qualquer forma, isso está muito longe do recorde de $4,26 bilhões em valor de contrato que a Palantir assinou no quarto trimestre de 2025.
Em 5 de novembro, a Palantir caiu 10% após os Democratas conquistarem ambas as câmaras do Congresso. Os investidores se preocuparam com um orçamento menor para o Pentágono e um gasto mais lento em data centers de IA. A Palantir está exposta a isso: a receita do governo dos EUA foi de $953 milhões, ou 41% da receita do terceiro trimestre.
A Anthropic também definiu sua faixa de preço para o IPO. Pelo cálculo de um investidor, essa faixa valorizaria o laboratório de IA em menos do que a Palantir em relação às vendas. No entanto, o S-1 da Anthropic mostra uma receita do primeiro semestre cerca de 14 vezes maior do que há um ano. Os analistas já esperam que o próprio crescimento da Palantir desacelere acentuadamente após este ano:
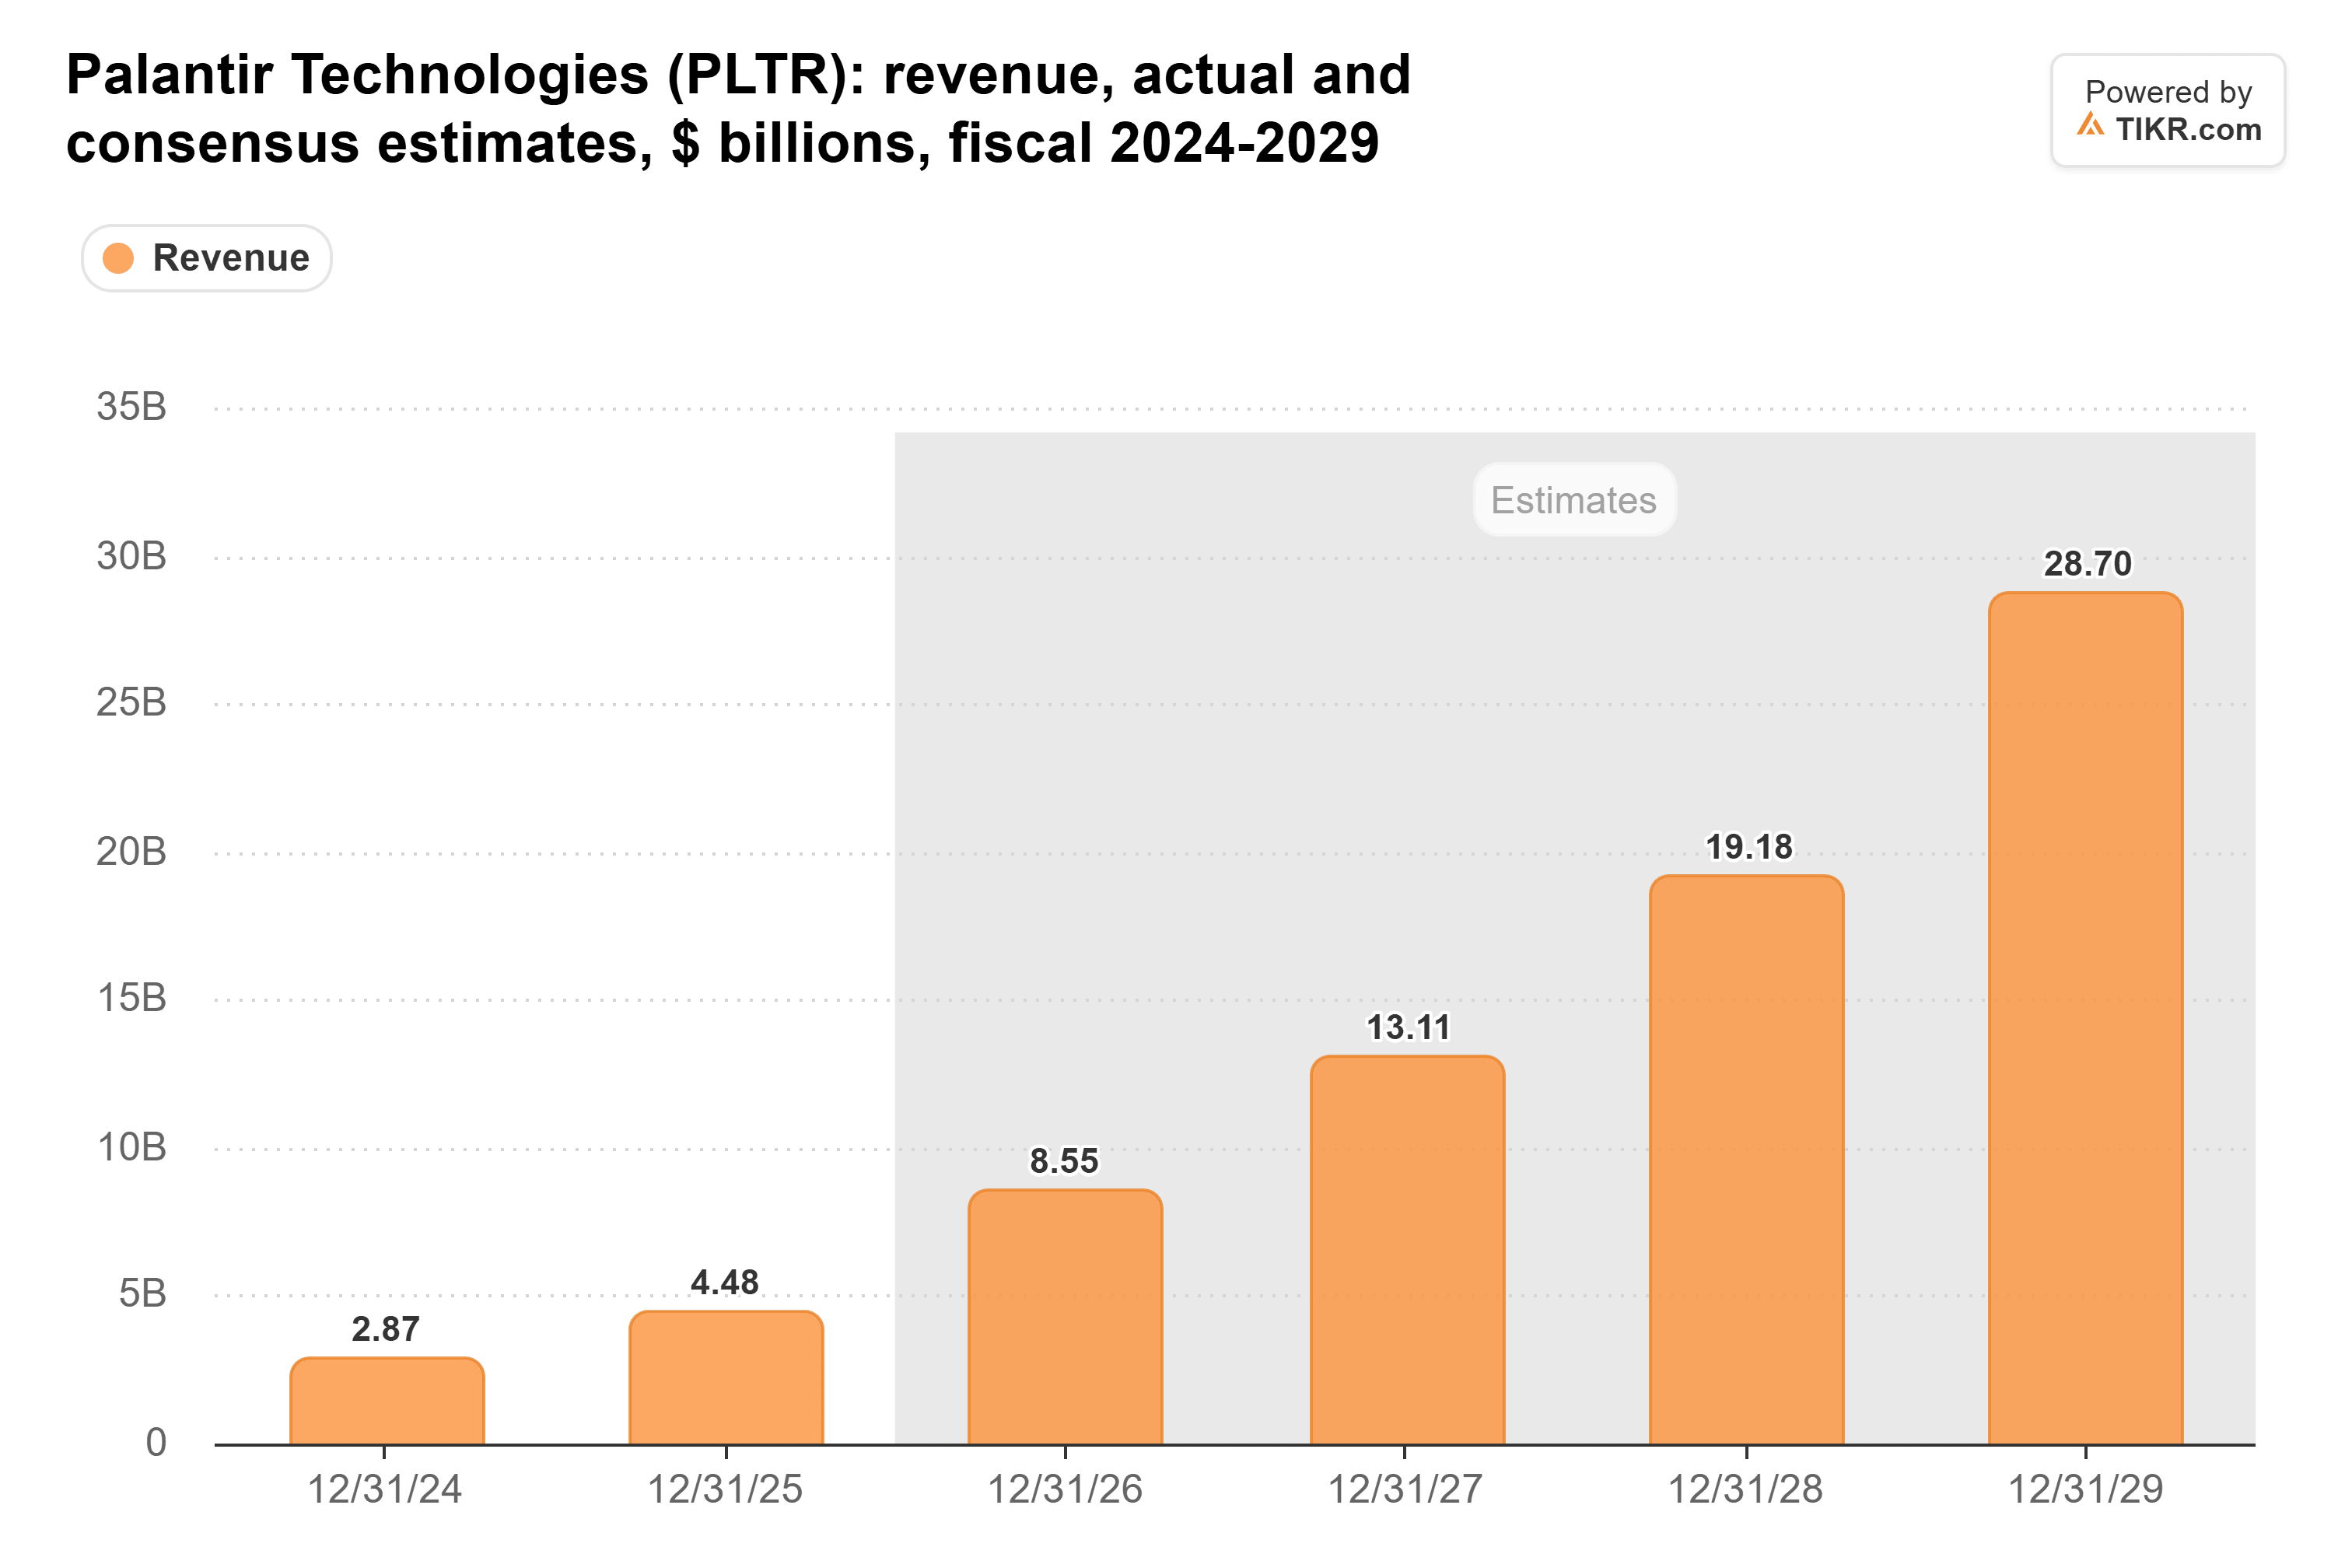
Isso representa cerca de 91% de crescimento este ano, depois 53% em 2027 e 46% em 2028.
Hora de aumentar a posição, com um olho em fevereiro
As estimativas de lucro continuaram subindo durante todo esse período. O consenso de EPS normalizado para 2026 agora está em $1,70. As margens da Palantir continuam subindo porque a receita está crescendo muito mais rápido do que o número de funcionários, e sua margem operacional GAAP atingiu 47% no terceiro trimestre.
Os investidores agora pagam muito menos por cada dólar desses lucros. O P/E forward da Palantir caiu para 73x, contra uma média de cinco anos de 102x e um pico de 270x em outubro de 2025:
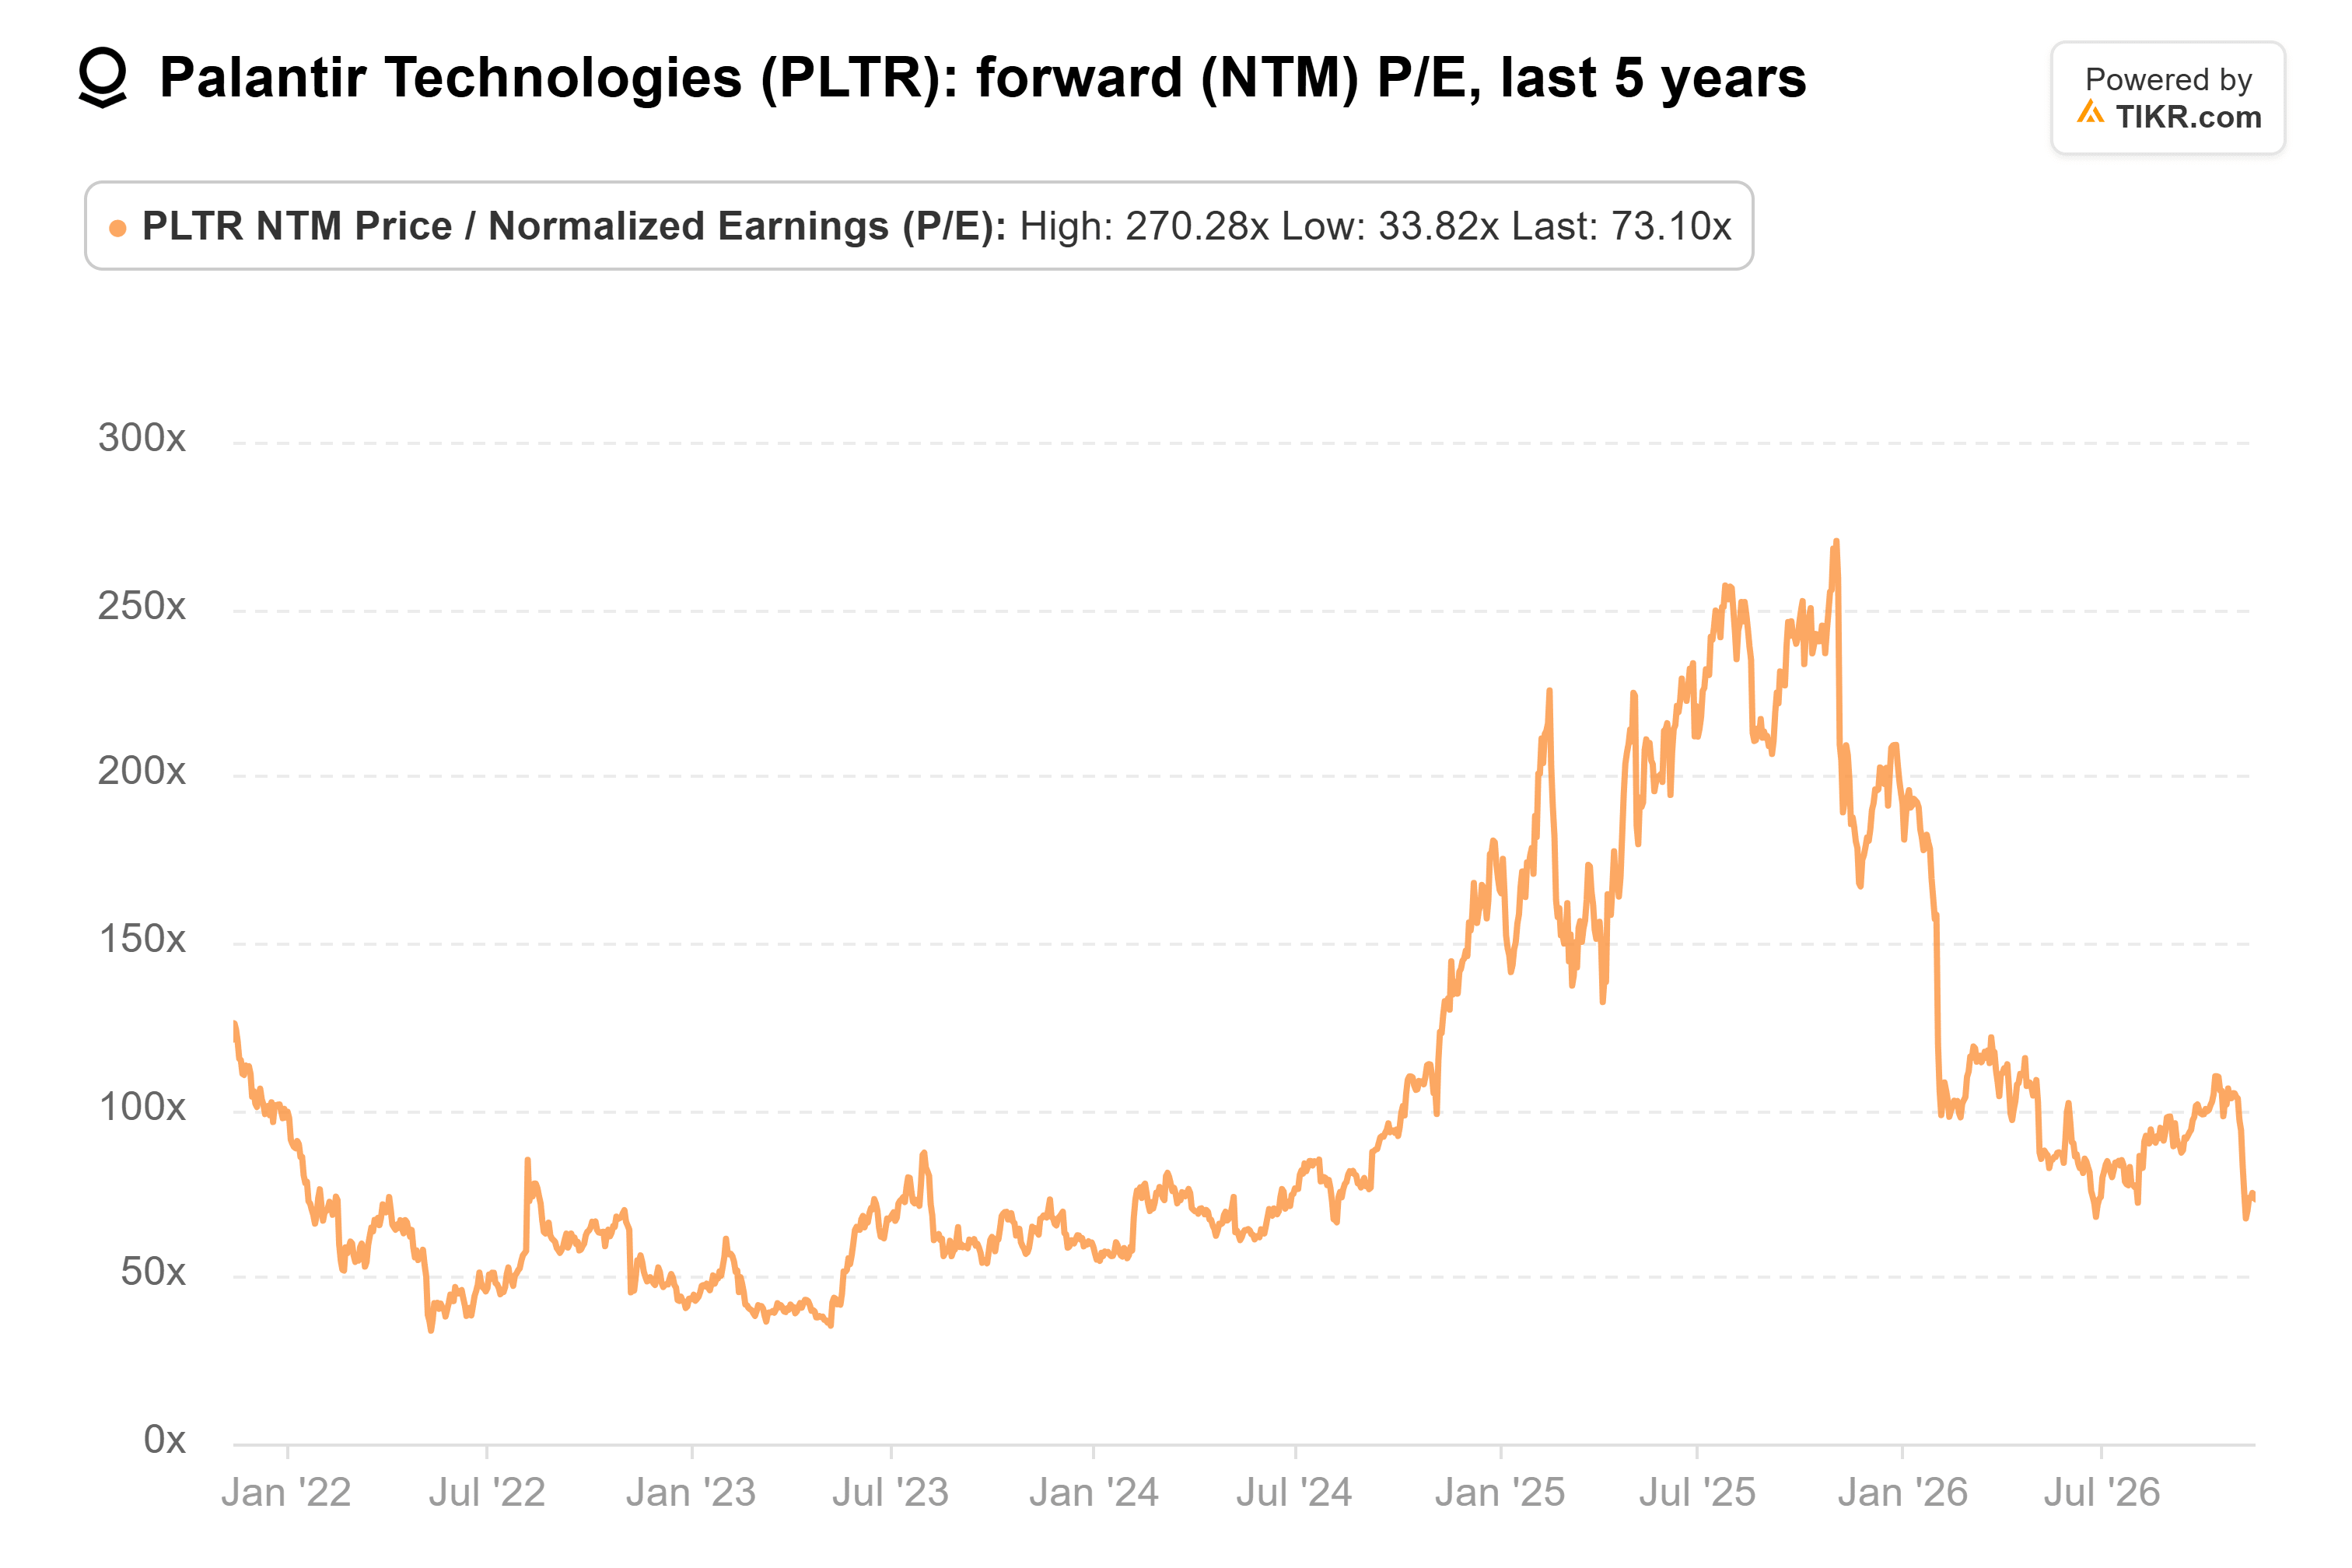
(Está ainda mais baixo após a última queda.)
Os preços-alvo dos analistas subiram. O consenso de preço-alvo subiu de $184 há um ano para $222, 39% acima do último fechamento:
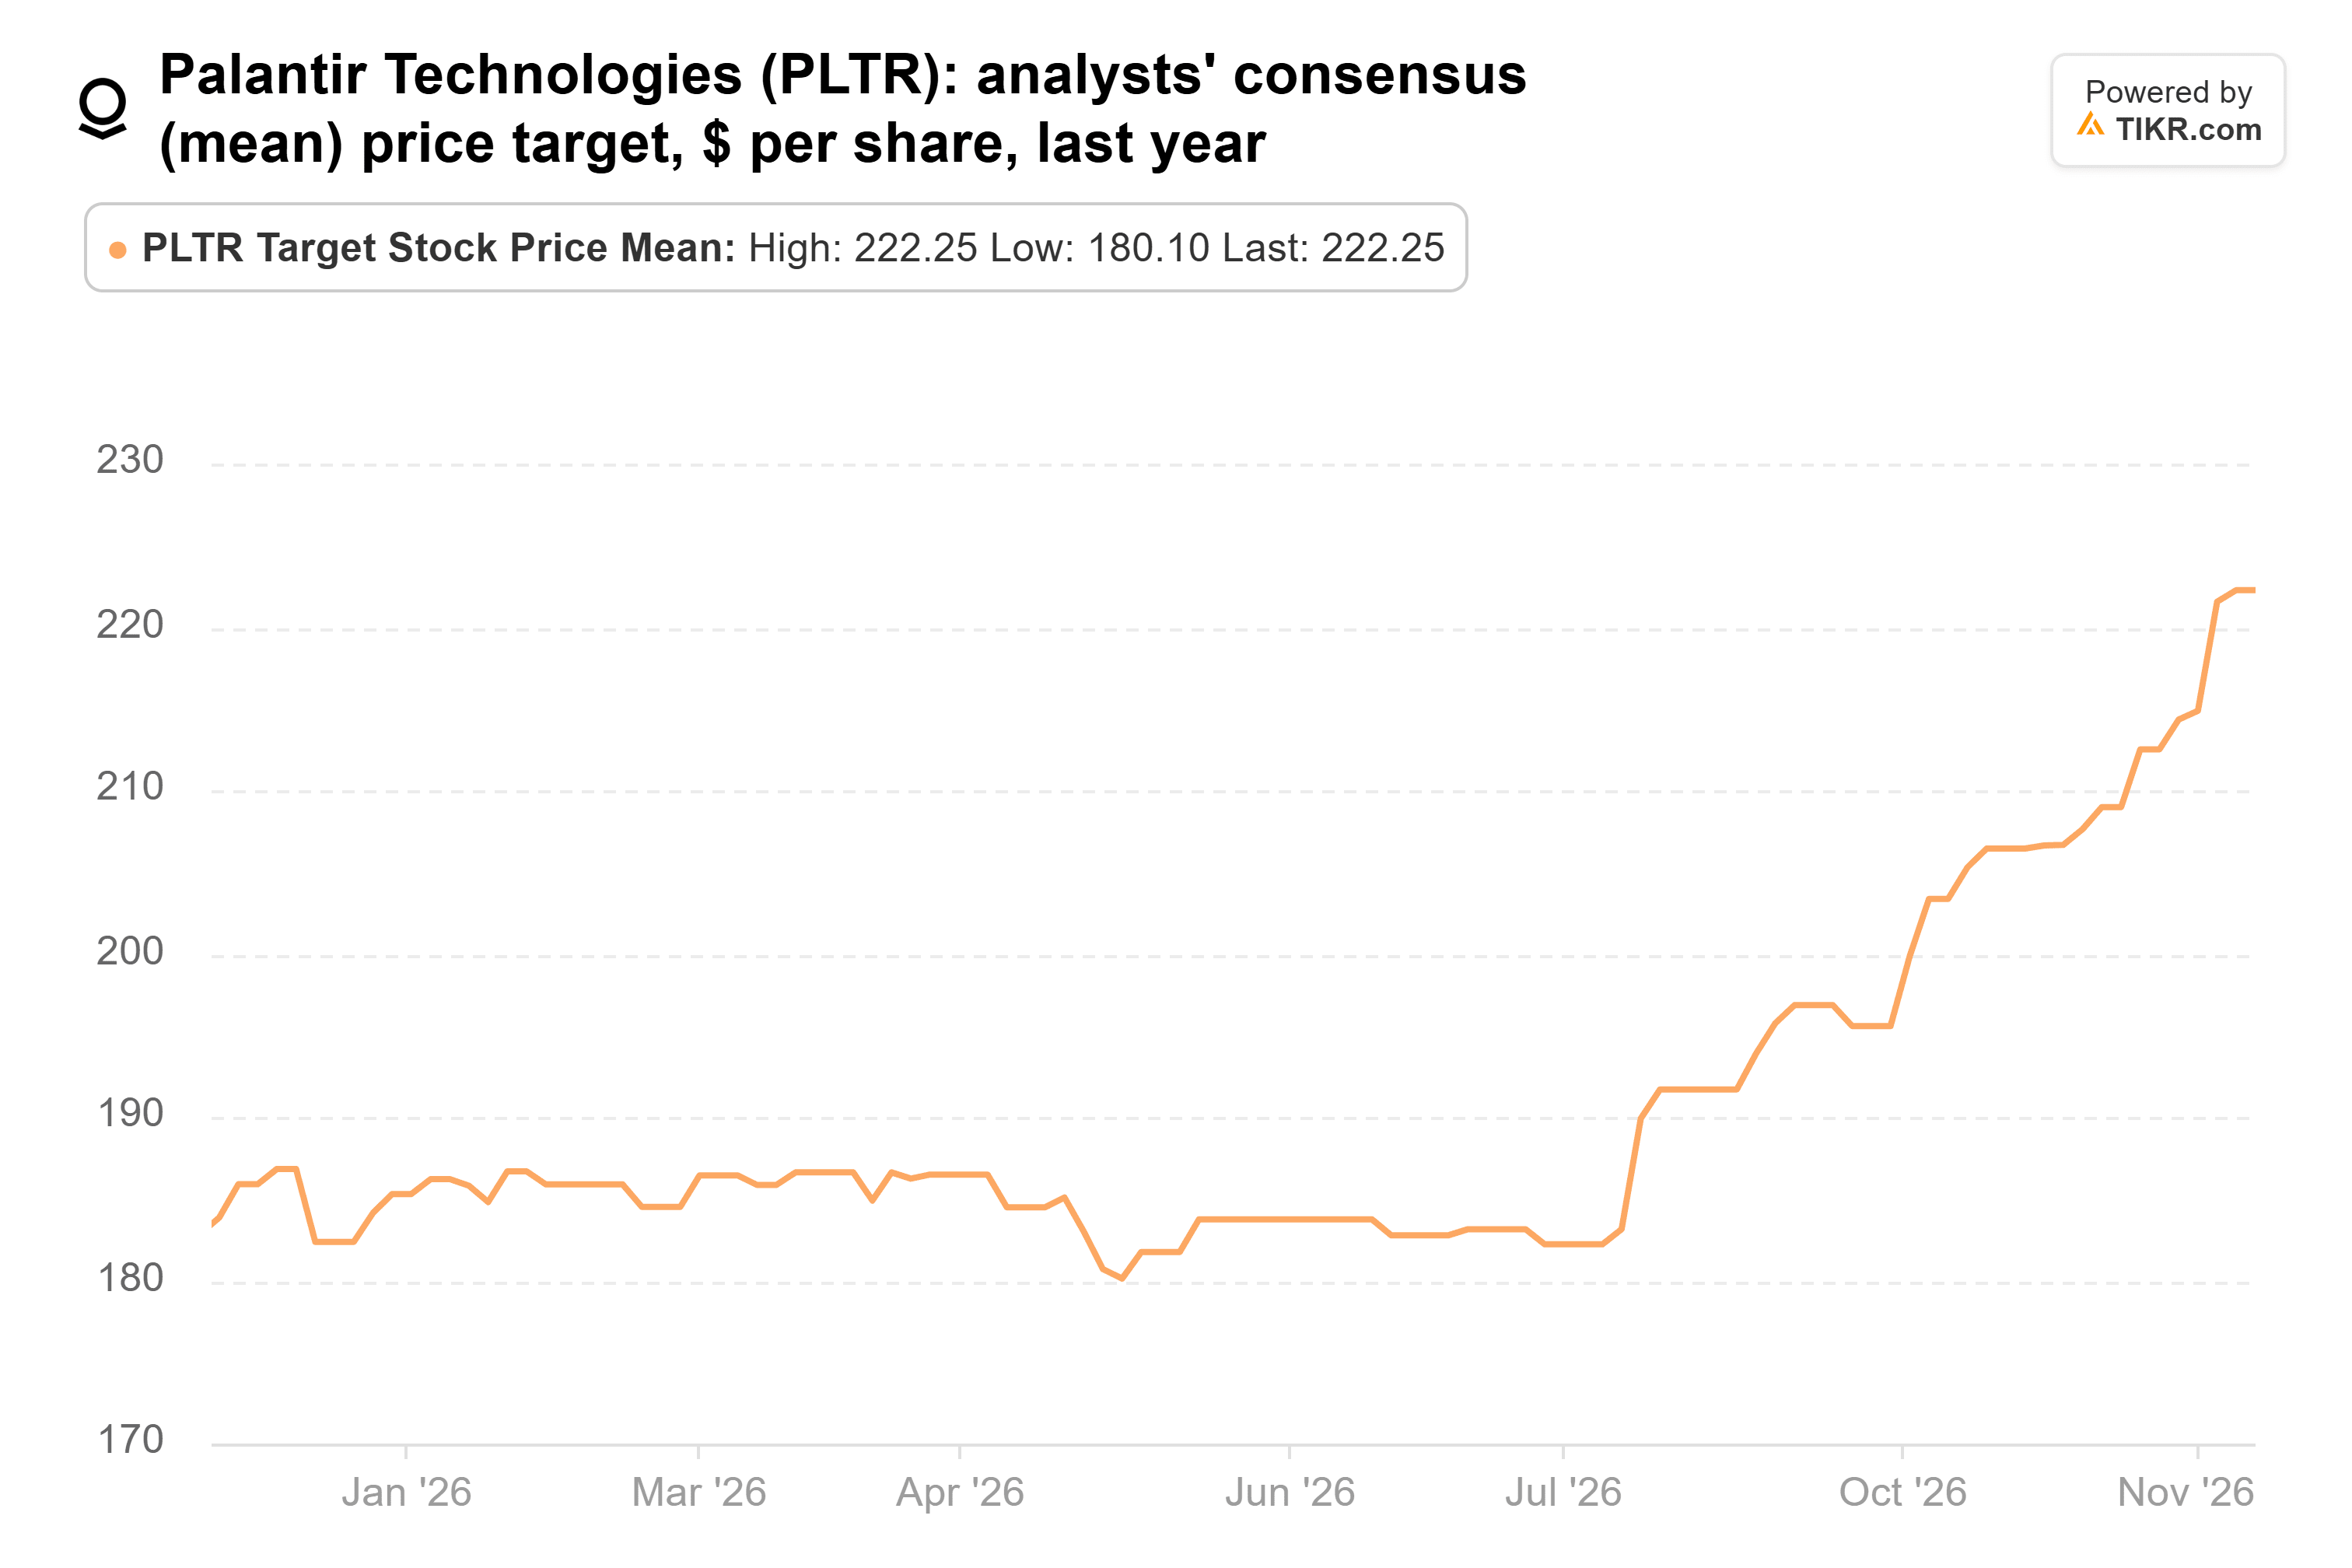
Em 16 de novembro, a Phillip Securities elevou seu preço-alvo para $248, de $215, e manteve sua recomendação de Compra. Esse alvo está 55% acima do mesmo fechamento.
Claro, 73x ainda é um preço elevado, e os analistas esperam que o crescimento da Palantir desacelere acentuadamente no próximo ano.
Francamente, a este preço eu estaria aumentando a posição. Se a Palantir lucrar algo próximo ao que os analistas esperam, a ação pode subir junto com seus lucros, mesmo que o múltiplo nunca volte à sua média.
O próximo teste vem no início de fevereiro. O relatório do quarto trimestre trará a primeira previsão da Palantir para 2027, que os investidores compararão com os $13,1 bilhões de receita que os analistas esperam. Se a previsão ficar abaixo disso, ou se a assinatura de contratos permanecer lenta por mais um trimestre, 73x não parecerá uma pechincha.
Então, qual é o valor real da ação da Palantir?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Palantir poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Palantir gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


