Principais Conclusões
- A ação da TSMC subiu 23% em 2026, mas ficou atrás da AMD e da Micron e está bem abaixo do seu pico de outubro após preocupações com gastos em IA atingirem as ações de chips.
- O negócio continua superando seu próprio plano: a receita de outubro subiu 59,7% para um recorde, e a administração agora espera um crescimento de cerca de 44% este ano, acima dos cerca de 30% em janeiro.
- A Nvidia é amplamente relatada como o maior cliente da TSMC, e ela divulga seus resultados em 17 de novembro; margens e a demanda de 2027 são os principais riscos.
- O P/L forward está abaixo de sua média de cinco anos e as estimativas de lucro para 2027 subiram desde junho, então o recuo parece uma oportunidade para comprar mais.
A ação da Taiwan Semiconductor Manufacturing (TSM) subiu 23% em 2026, mas ainda ficou atrás do movimento de chips de IA que ela fornece. A Advanced Micro Devices (AMD), cujos chips a TSMC fabrica, subiu 135% este ano, e a fabricante de memória Micron Technology (MU) subiu 152%.
A TSMC também está 23% abaixo do seu pico de outubro após temores sobre gastos em IA varrerem as ações de chips. E seu maior cliente, amplamente relatado como sendo a Nvidia (NVDA), divulga seus resultados em 17 de novembro pela primeira vez desde que Jensen Huang deixou o cargo de CEO. Então, você deve realizar lucros ou comprar mais?
A demanda continua superando o plano
Em janeiro, a administração deu uma previsão de crescimento de cerca de 30% para 2026. A receita do terceiro trimestre então subiu 41,2% para US$ 46,72 bilhões, acima do topo da previsão, e a perspectiva foi elevada para cerca de 44%. A previsão para o quarto trimestre de US$ 52,3 bilhões a US$ 54,3 bilhões aponta para um crescimento ainda mais rápido. Outubro foi um mês recorde, com receita de NT$ 586,89 bilhões, um aumento de 59,7% em relação ao ano anterior.
O CEO C.C. Wei foi direto na teleconferência de resultados da TSMC em 15 de outubro: "A demanda ainda está muito acima da nossa capacidade de fornecimento hoje."
O TIKR acompanha 36 analistas na TSMC. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a TSMC, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a TSMC
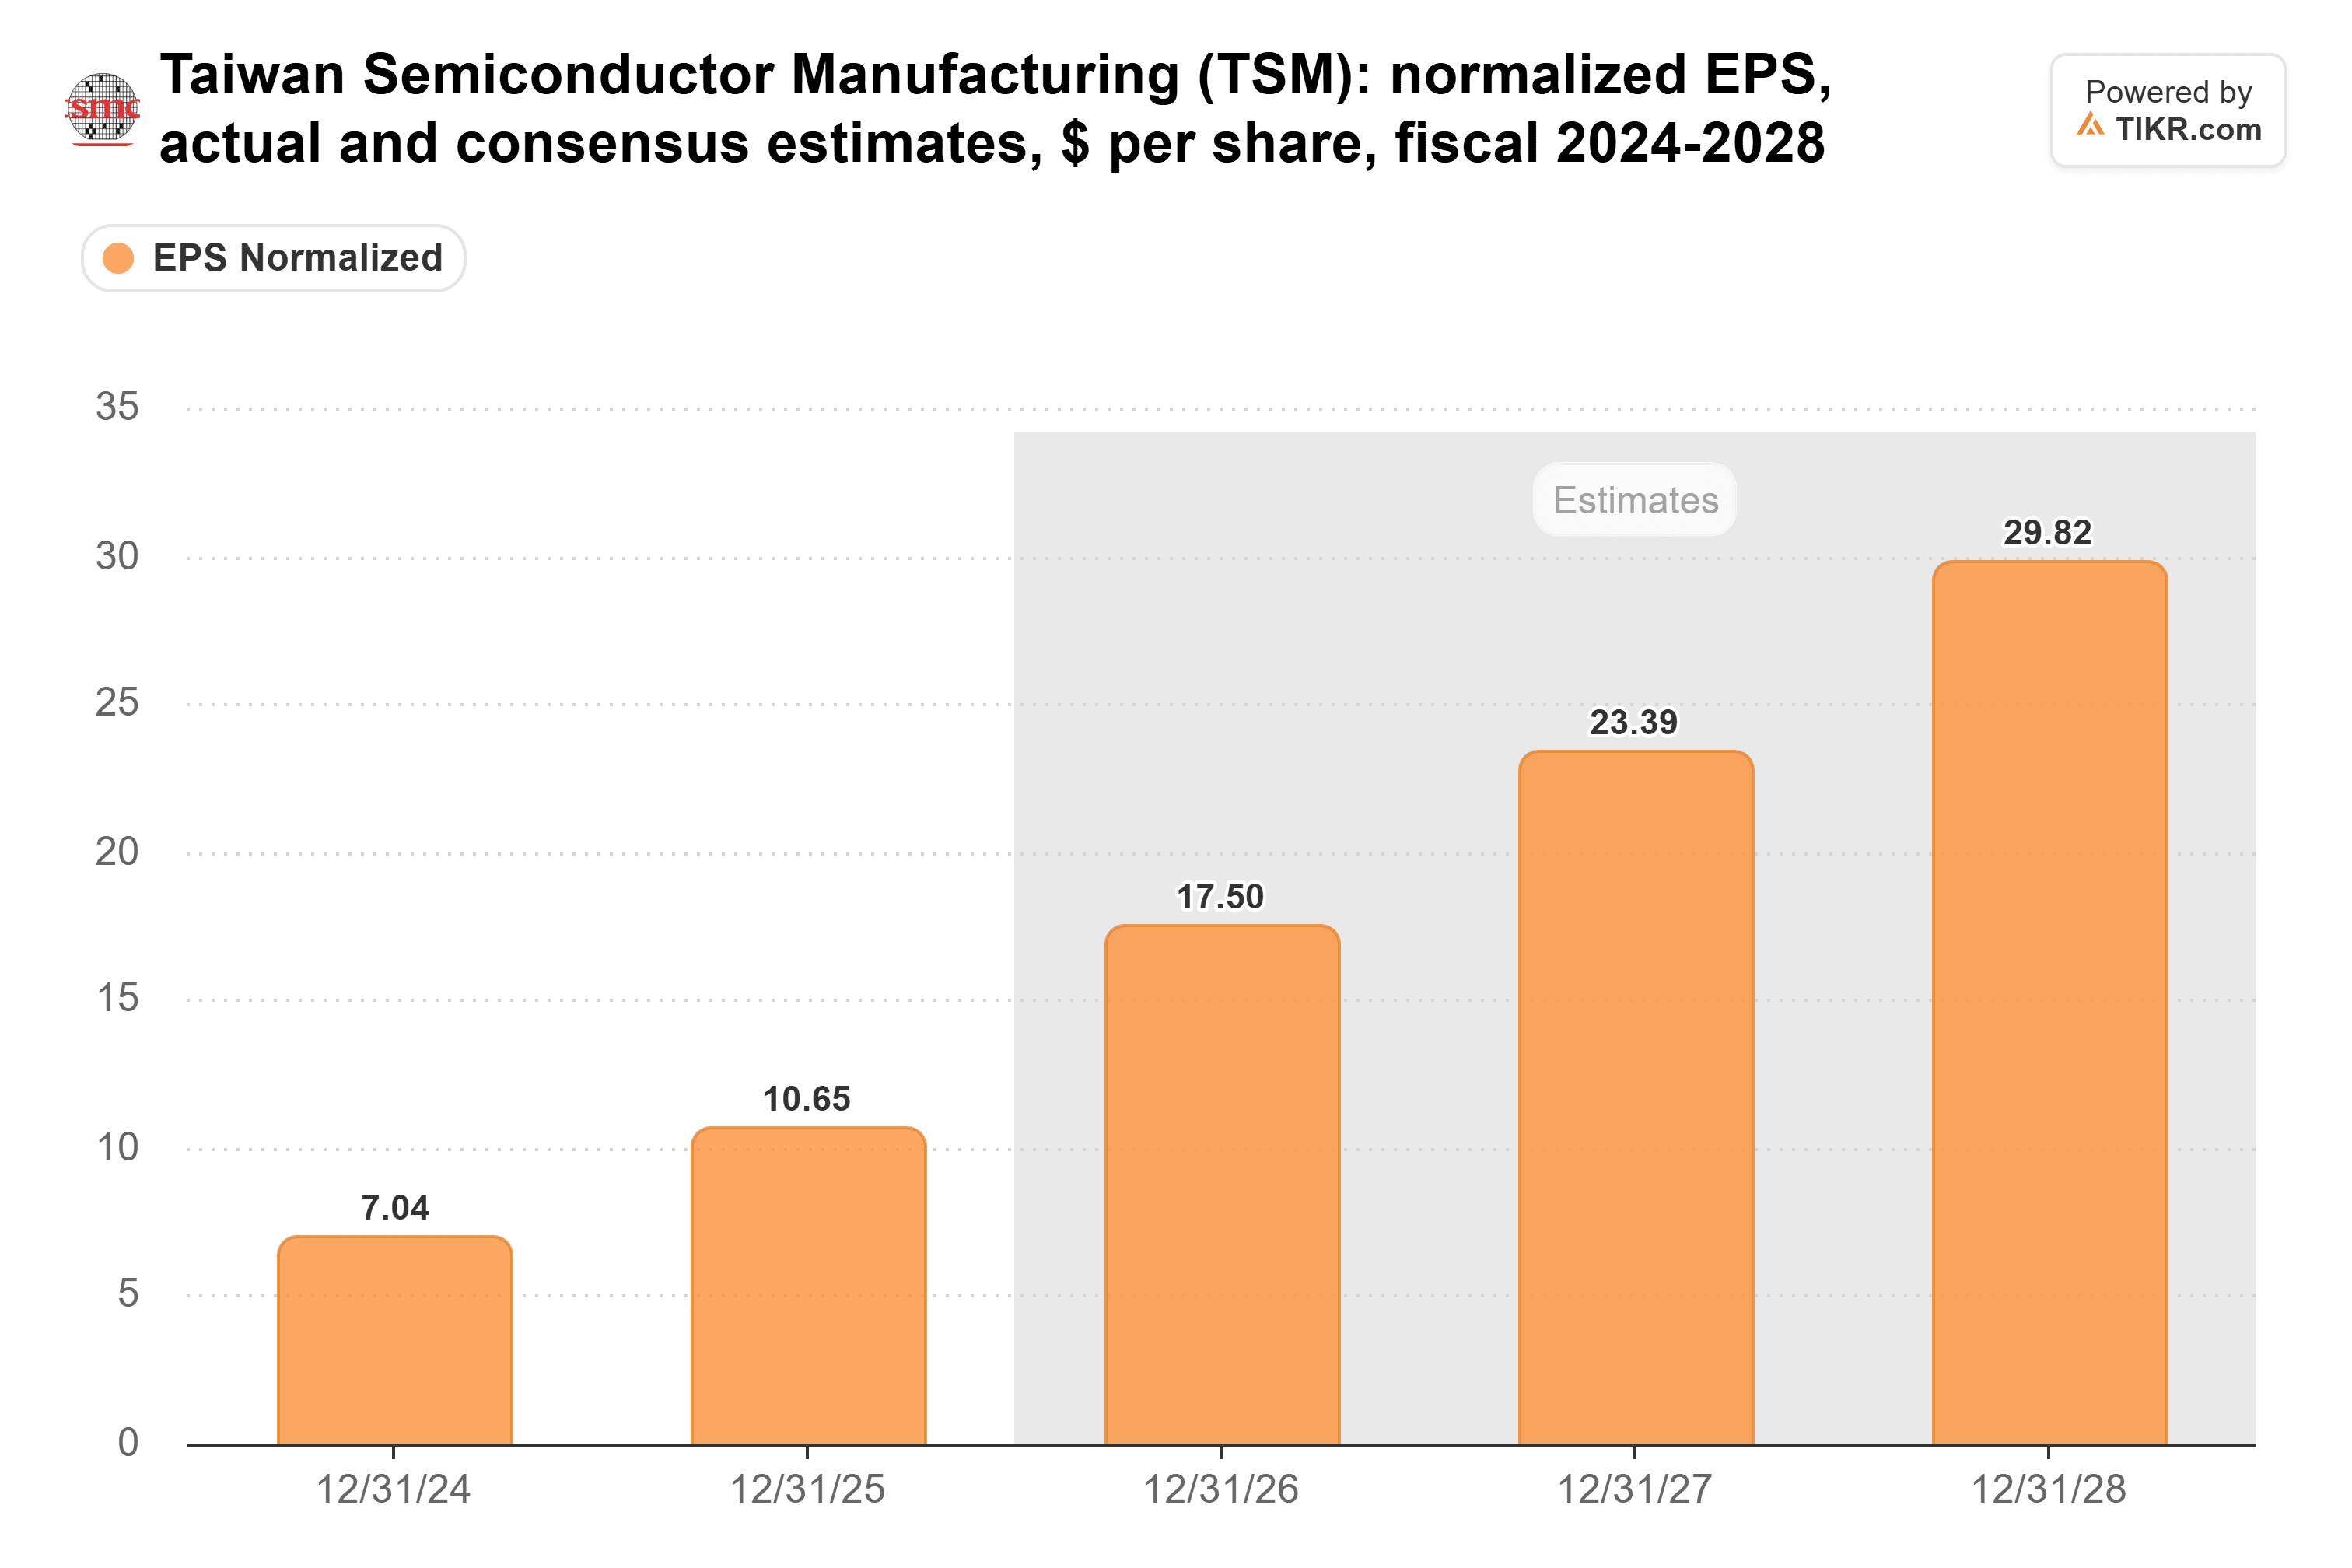
Os analistas esperam que essa demanda mais do que dobre o EPS normalizado da TSMC de 2025 para 2027:
A venda começou em outro lugar
A perspectiva fraca da Intel no final de outubro atingiu todo o grupo de chips. Então, em 5 de novembro, a queda se aprofundou com três notícias. As vitórias dos democratas nas eleições de meio de mandato aumentaram os temores de uma expansão mais lenta da IA, a cliente da TSMC Qualcomm alertou sobre os custos de memória, e a Bloomberg relatou que a Micron havia pausado sua fábrica de US$ 4,5 bilhões em Taiwan. A TSMC não teve nenhuma notícia própria naquele dia.
A mudança na Nvidia está mais próxima. O maior cliente da TSMC, que ela não nomeia, representou 19% de sua receita de 2025, e a Nvidia é amplamente relatada como sendo esse cliente. Um novo CEO não mudará quantos wafers um chip de IA consome, mas a perspectiva da Nvidia é a próxima leitura sobre esses pedidos.
Seus clientes correram mais
A alta da AMD vem de seu próprio negócio de IA: a receita do data center no terceiro trimestre atingiu um recorde de US$ 8,5 bilhões, alta de 97%. Após a saída de Huang, os investidores moveram mais dinheiro da Nvidia para a AMD e outras rivais. A TSMC também fabrica esses chips, e as startups que desafiam a Nvidia estão competindo pela mesma capacidade da TSMC.
A Micron é um caso diferente. Seus ganhos se baseiam na oferta apertada de memória, e os preços mais altos da memória prejudicam alguns dos clientes da TSMC: Wei disse em outubro que os custos crescentes dos componentes estão pressionando os mercados de consumo. O The Information também relatou em 6 de novembro que a TSMC está considerando uma entrada no mercado de DRAM 3D a pedido da Nvidia, o que a tornaria uma rival da Micron. A TSMC não confirmou.
Mais barata do que costuma negociar
O crescimento também não é de graça. A margem bruta do terceiro trimestre caiu para 66,4% à medida que a produção inicial de 2nm pesou sobre ela. A TSMC também planeja gastos de capital de US$ 60 bilhões a US$ 64 bilhões este ano, principalmente para capacidade que chega em 2028 e 2029. E Wei disse que a empresa está "sendo prudente em nosso planejamento de negócios para 2027".
O mercado já está precificando parte dessa cautela. A TSMC era negociada a 16,5x o lucro forward em 13 de novembro, abaixo de sua média de cinco anos de 18,1x e bem abaixo de seu pico de 25,4x em julho de 2024:
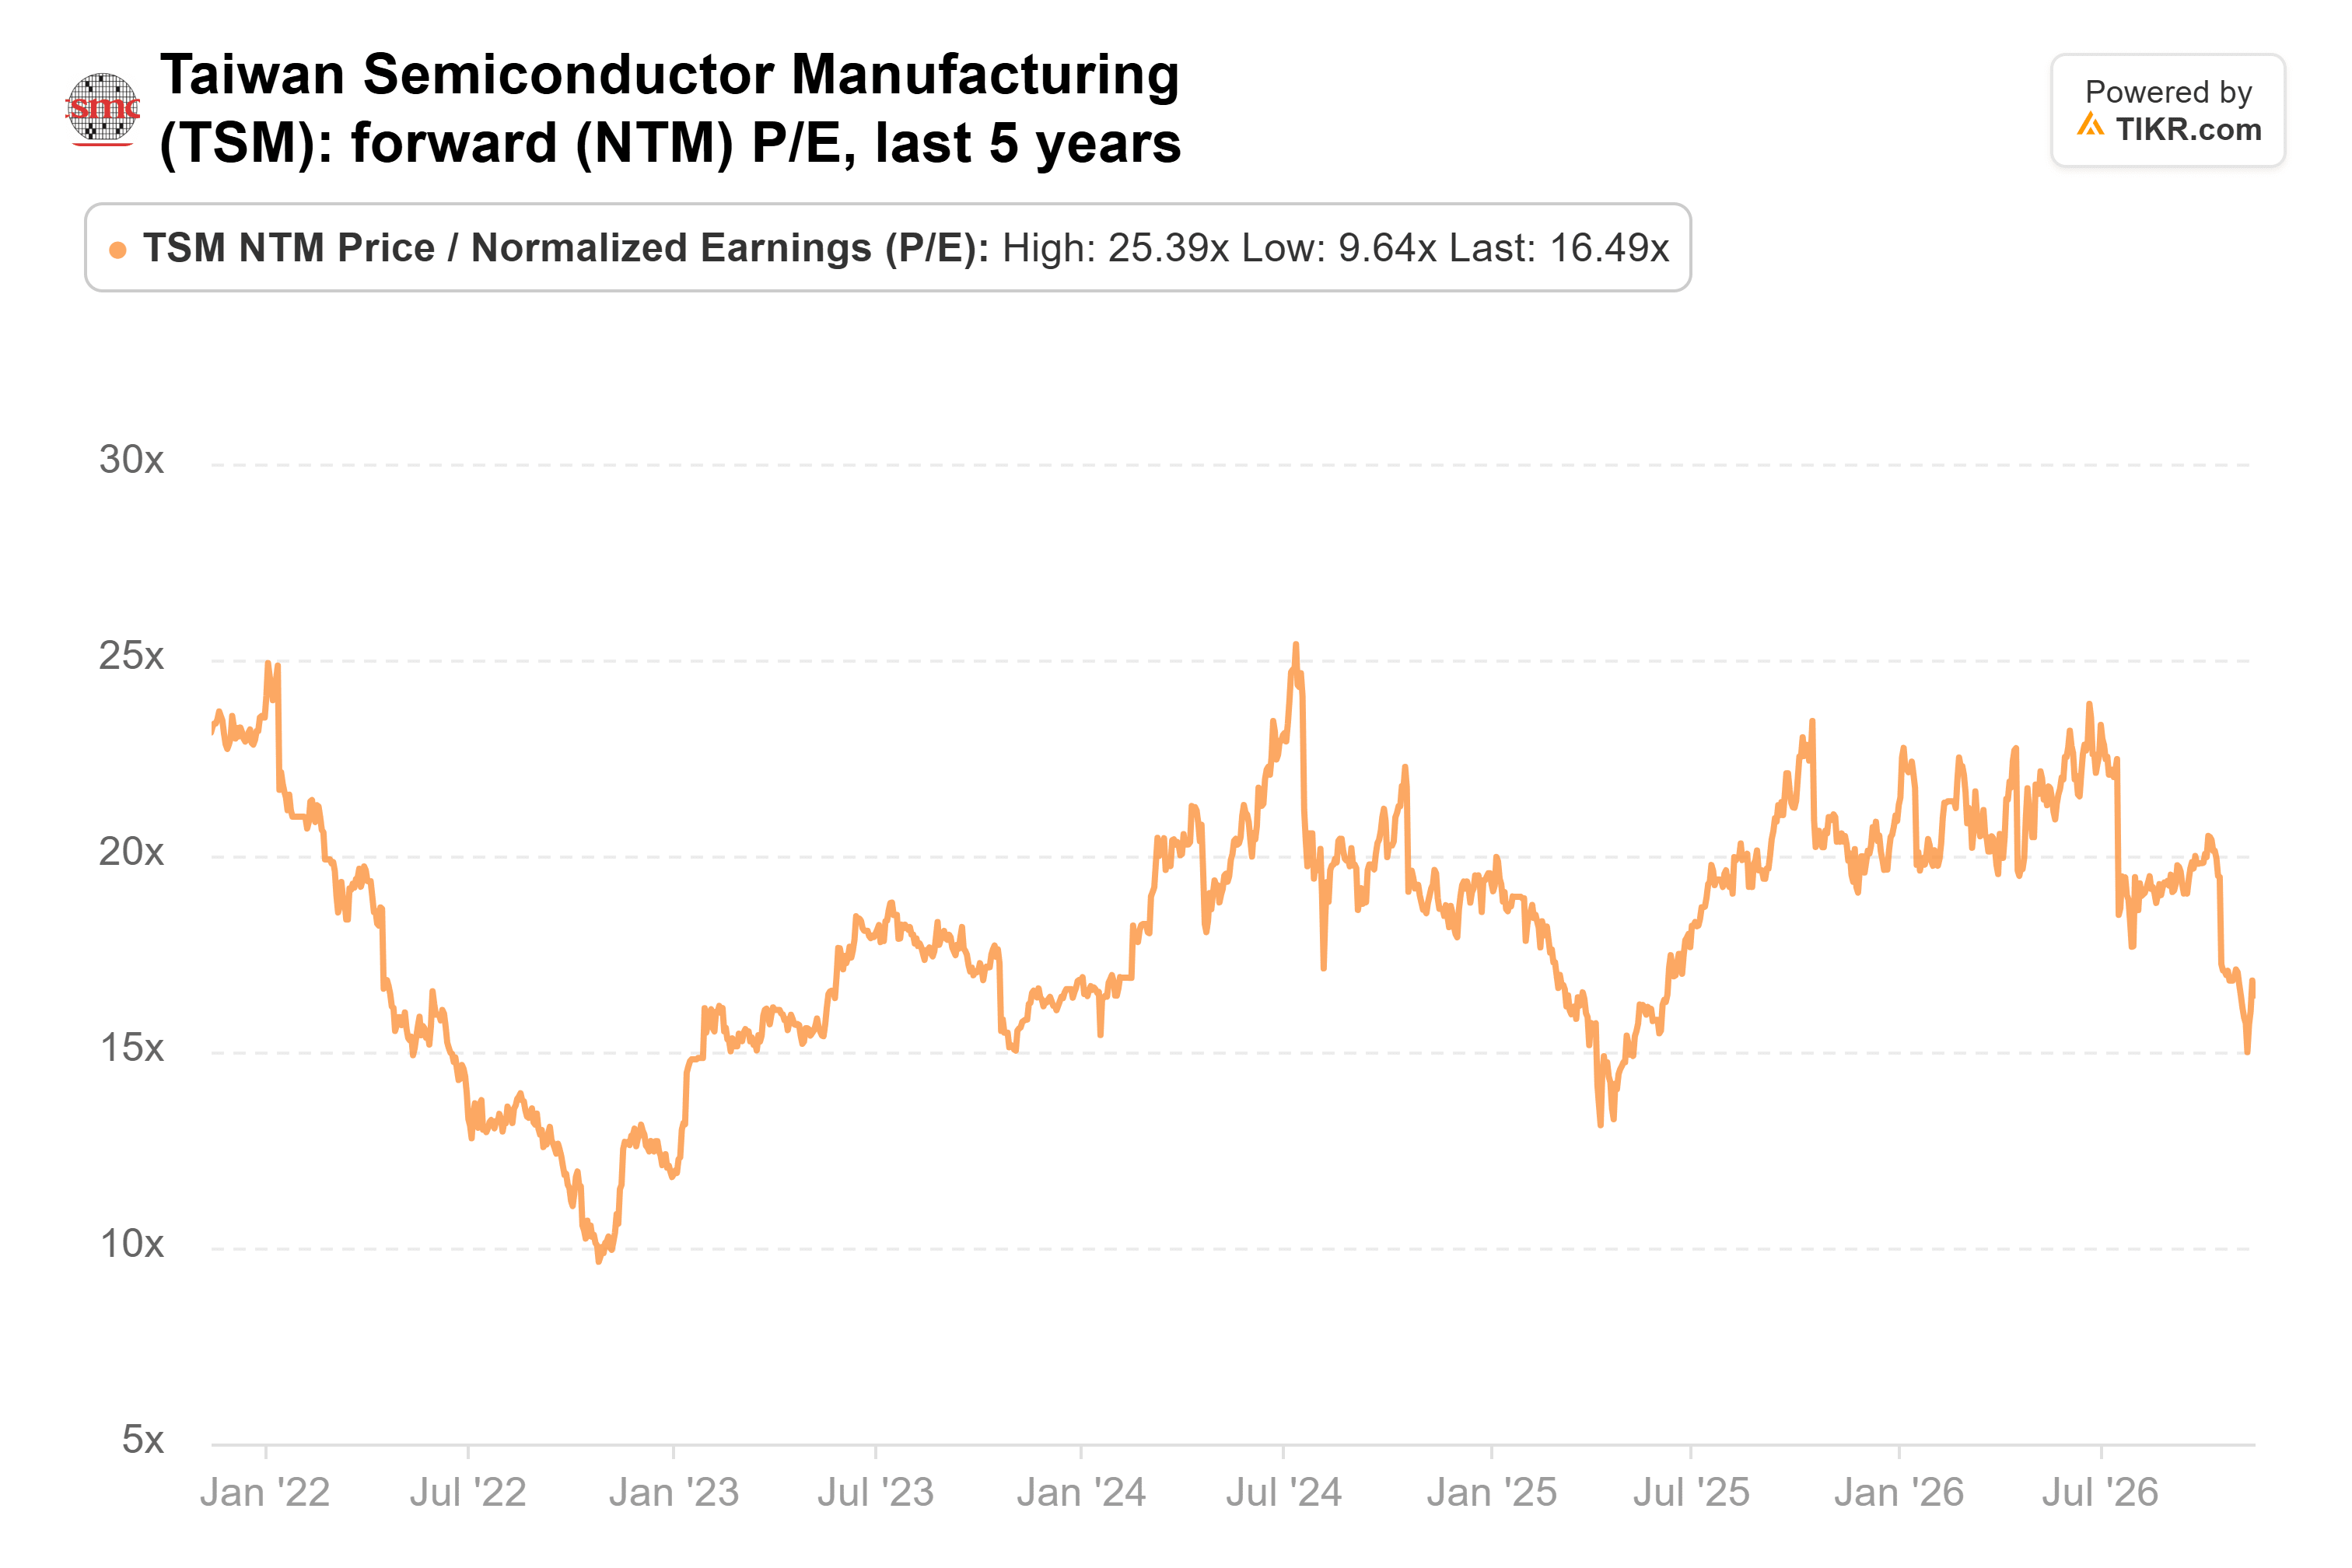
Ao preço de hoje, está ainda mais baixa. Enquanto isso, os analistas elevaram sua estimativa de EPS para 2027 em 16% de 30 de junho a 23 de outubro, e o preço-alvo médio de Wall Street de US$ 587 está cerca de 57% acima do último fechamento.
Eu compraria mais. A TSMC é paga independentemente de qual designer de chips vença, e a demanda continua superando suas próprias previsões. O relatório da Nvidia é o primeiro teste. As vendas de novembro saem no início de dezembro, e a perspectiva para 2027, esperada em meados de janeiro, mostrará se a demanda conseguirá acompanhar toda essa nova capacidade.
Então, quanto vale realmente a ação da TSMC?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a TSMC poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!