Principais Conclusões
- Walter Goodwin, CEO da Fractile, que está desenvolvendo chips para competir com a Nvidia, chamou a TSMC de "barata pelo preço".
- Os concorrentes da Nvidia precisam da mesma capacidade da TSMC, então a TSMC se beneficia independentemente de quem ganhar market share.
- A TSMC é negociada a 16,5x o lucro futuro, abaixo de sua média de cinco anos, e seu principal risco é uma desaceleração nos gastos com IA entre vários grandes clientes.
A Taiwan Semiconductor Manufacturing (TSM) fabrica os chips para a Nvidia (NVDA) e para os rivais que os investidores compraram após a Nvidia anunciar a renúncia de Jensen Huang em 12 de novembro. Naquele dia, a Nvidia caiu, enquanto a AMD (AMD) e a Broadcom (AVGO) subiram.
Alguém que está desenvolvendo chips para enfrentar a Nvidia tem um favorito diferente. No podcast 20VC, Harry Stebbings perguntou a Walter Goodwin, fundador e CEO da startup de chips Fractile, em qual de seus fornecedores ele investiria. Goodwin escolheu a TSMC: "Ela é barata pelo preço. Eu compraria essa ação todos os dias da semana."
Todo Concorrente Precisa da Mesma Fábrica
O motivo de Goodwin é prático. Novos entrantes no mercado de chips enfrentam "um desafio real" em "acessar, por exemplo, capacidade da TSMC, capacidade de HBM", disse ele. Sobre os chips de IA personalizados que ele listou, incluindo os da OpenAI, ele acrescentou: "Todos esses supostamente estão usando a Broadcom, por exemplo. Mesmos ou muito similares nós de processo da TSMC, mesma tecnologia HBM."
Portanto, se os pedidos de chips mudarem da Nvidia para projetos da AMD ou da Broadcom, a TSMC ainda fabrica os chips.
A TSMC Não Consegue Produzir o Suficiente
A receita da TSMC em outubro subiu 59,7% em relação ao ano anterior, para um recorde de NT$586,9 bilhões (cerca de US$ 17,8 bilhões), e os analistas esperam que a receita continue subindo:
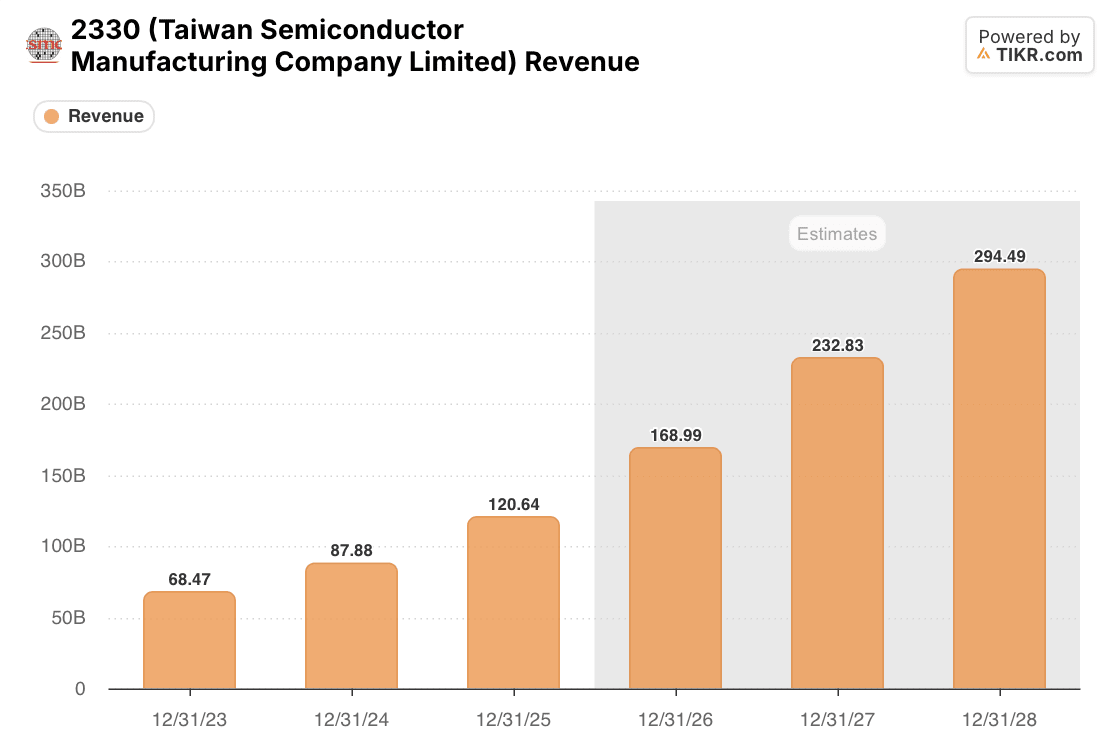
O consenso projeta a receita subindo de US$ 120,6 bilhões em 2025 para US$ 294,5 bilhões em 2028, 2,44 vezes mais. A saída de Huang não muda quantos wafers um chip de IA precisa, independentemente de quem o projeta.
As fábricas operando em capacidade total aparecem na margem:
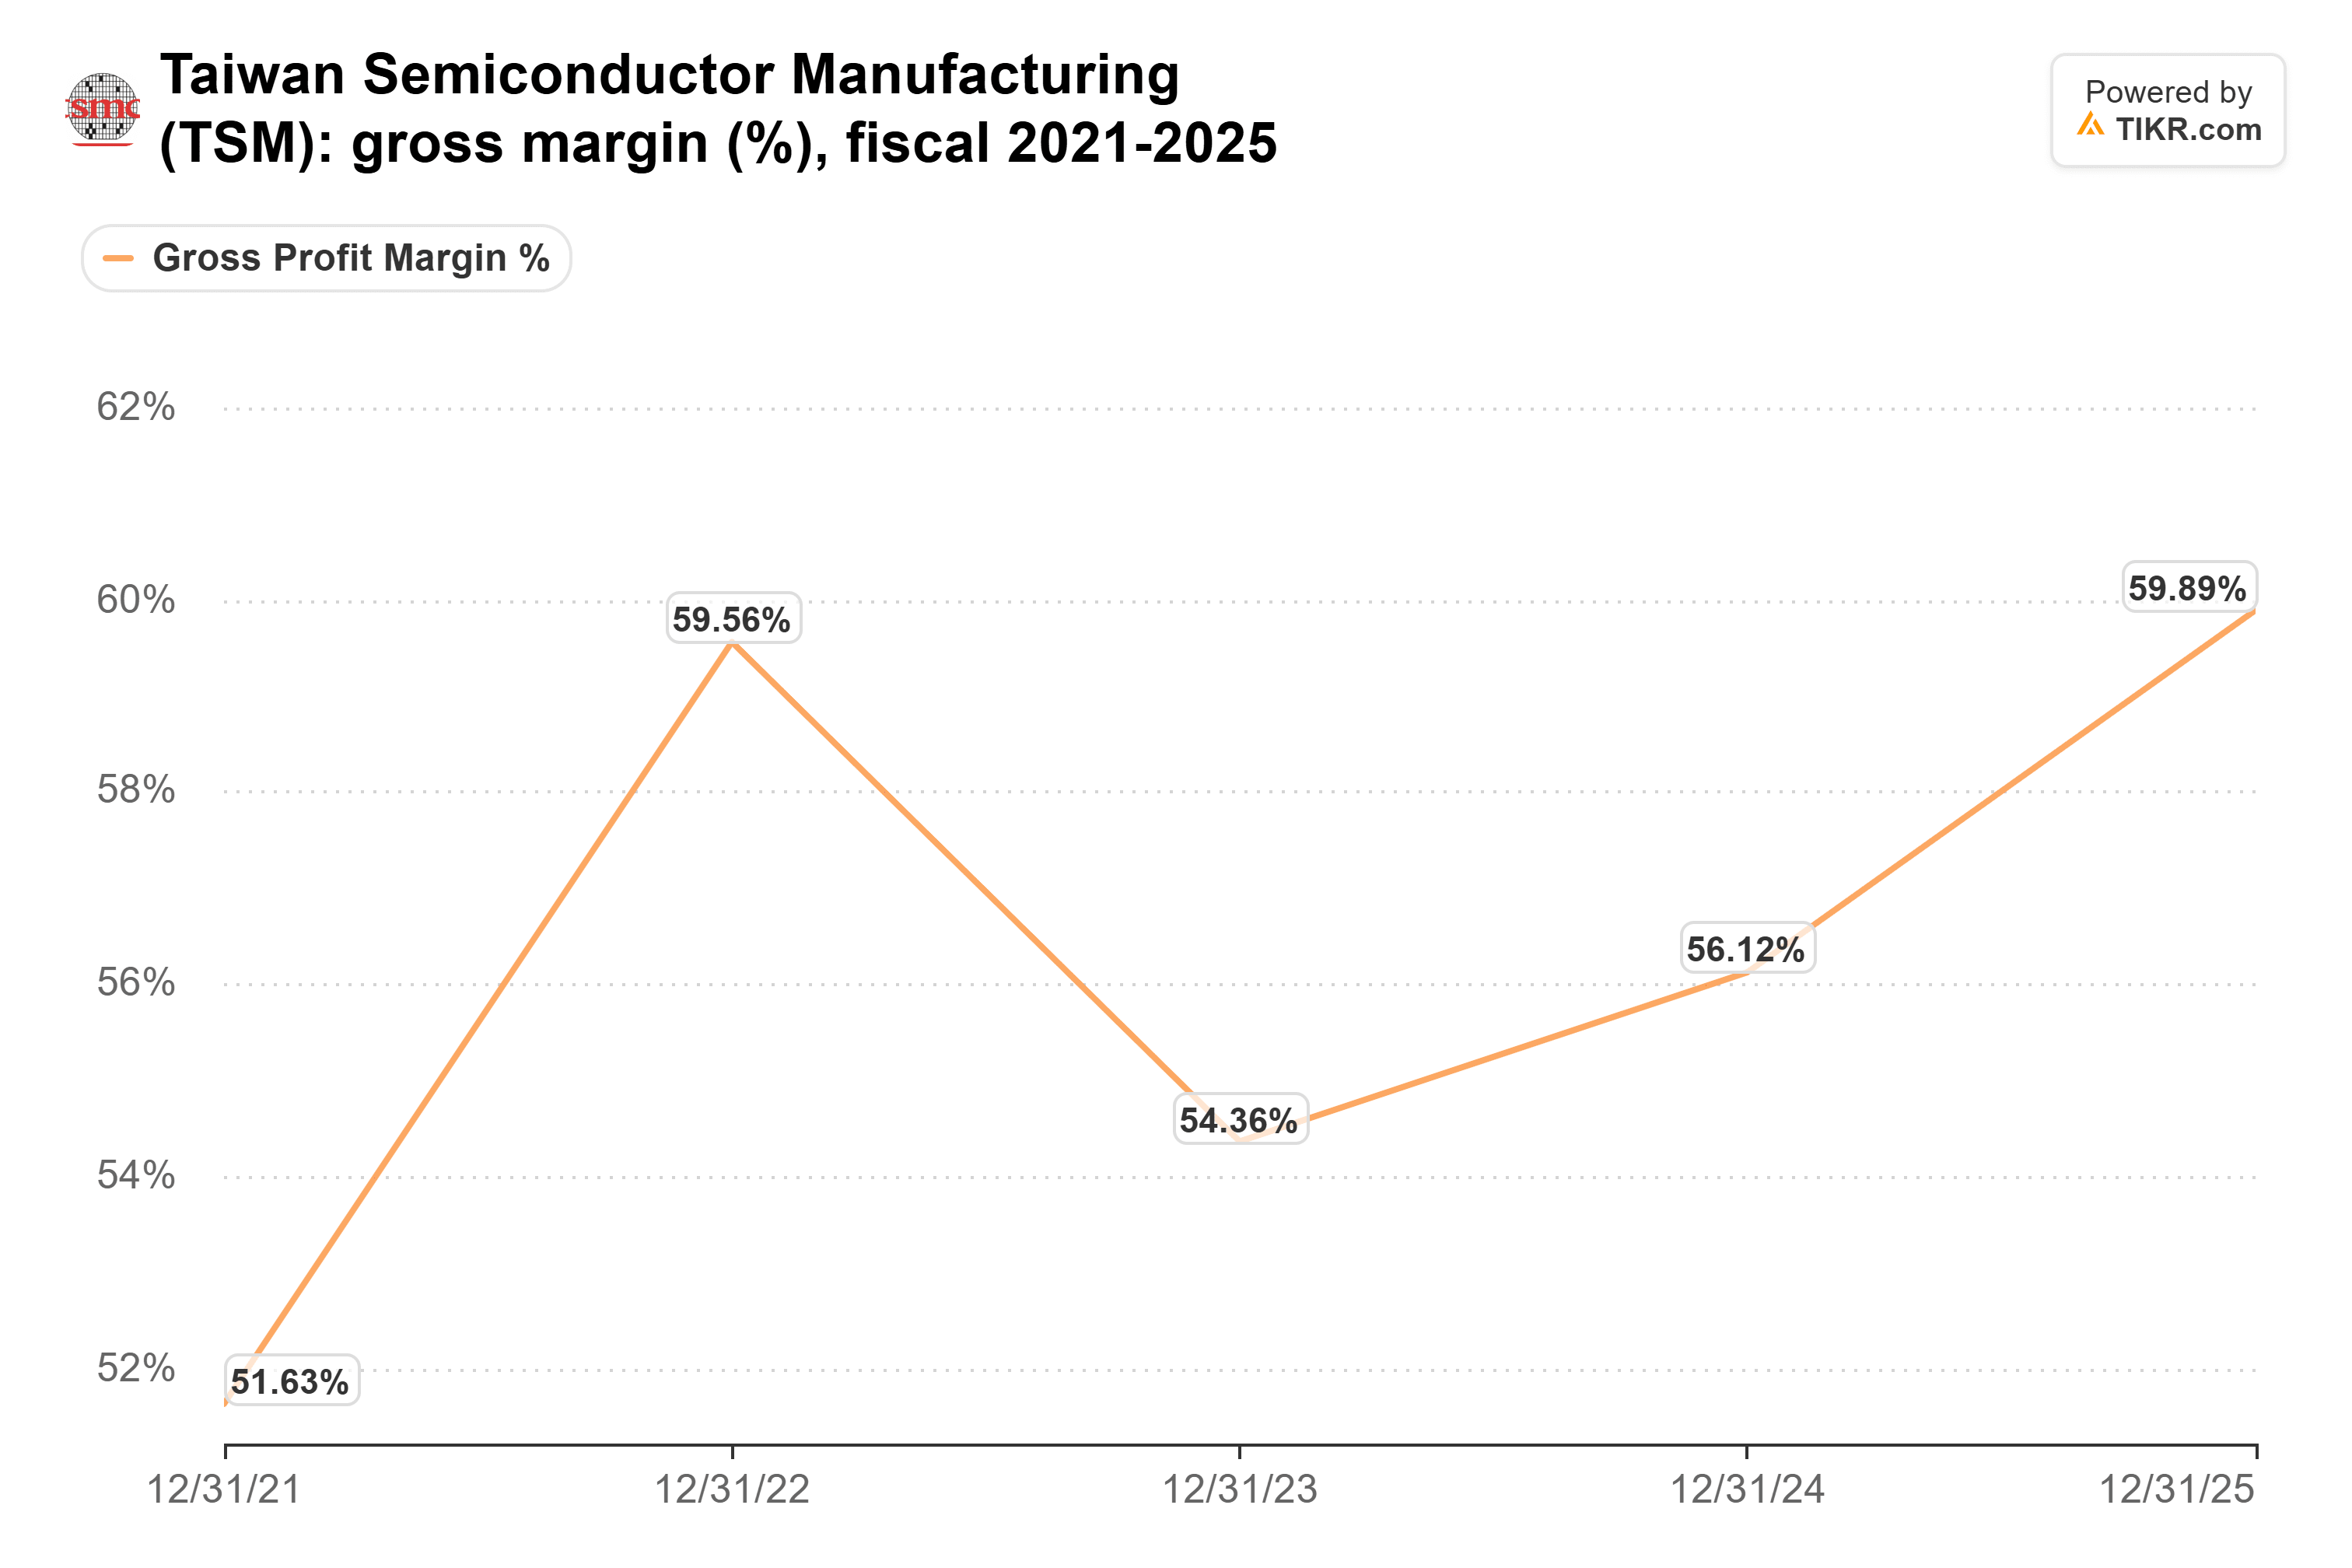
A margem bruta atingiu 66,4% no terceiro trimestre de 2026, bem acima da meta de longo prazo da administração de 56% ou mais. A TSMC atribuiu os ganhos à alta utilização e melhorias de custos.
A Nvidia Ainda É o Cliente Que Mais Importa
O maior cliente da TSMC, que não é nomeado, representou 19% da receita de 2025, acima dos 12% em 2024, e a Nvidia é amplamente relatada como sendo esse cliente. Se a Nvidia tiver encomendado mais do que consegue vender, a TSMC sentiria isso em pedidos futuros.
Mudanças de market share entre os projetistas de chips importam menos para a TSMC do que para os projetistas. O maior risco é uma desaceleração nos gastos com IA, que provavelmente afetaria vários de seus grandes clientes ao mesmo tempo. A Nvidia reporta em 17 de novembro, e sua perspectiva é a próxima leitura desses pedidos.
O TIKR Acompanha 37 Analistas na TSMC. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para a TSMC, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a TSMC
O Caso para Ser Acionista da TSMC
O P/L futuro da TSMC caiu para 16,5x, de 19,8x no final de setembro:
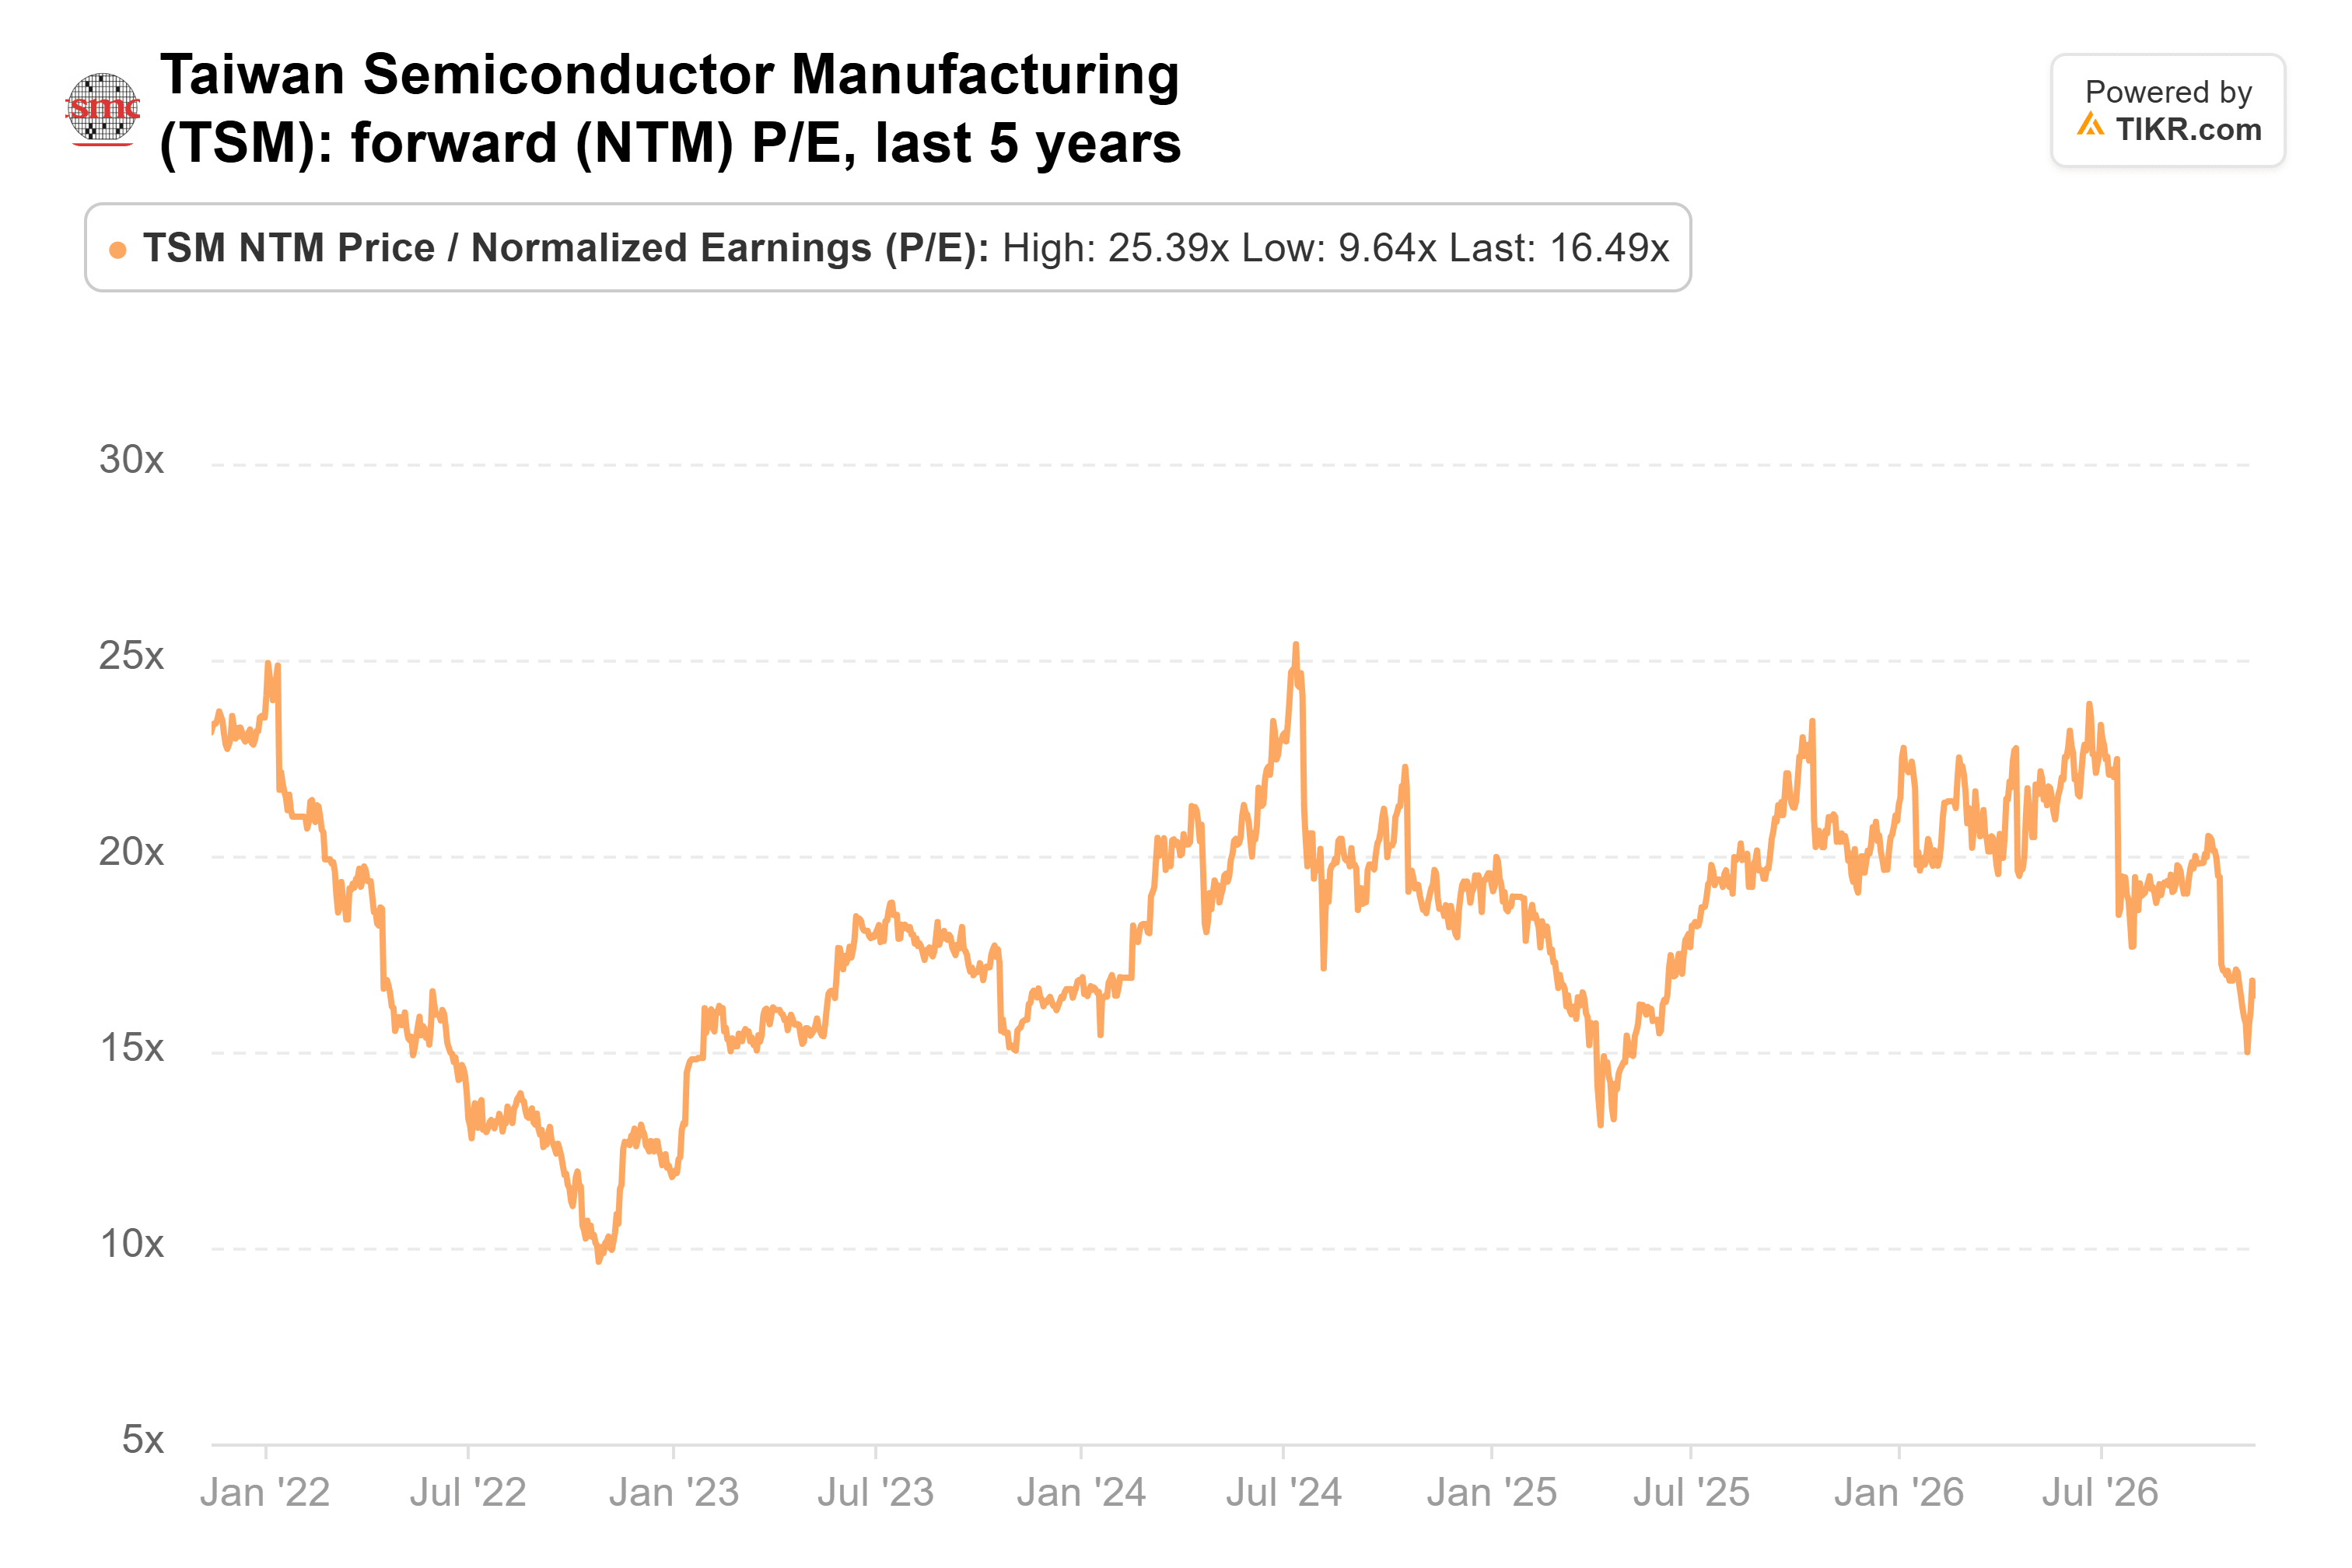
Isso está abaixo de sua média de cinco anos de 18,1x e bem abaixo de seu pico de 25,4x em julho de 2024. O múltiplo caiu mesmo com os analistas elevando seus números: o consenso para o lucro de 2027 subiu 16% de 30 de junho a 23 de outubro. A receita de consenso implica um crescimento anual de 34,6% em dólares americanos de 2025 a 2028, bem acima do plano da administração de crescimento próximo a 25% ao ano de 2024 a 2029, embora os períodos sejam diferentes.
Concordo com Goodwin. A TSMC é paga independentemente de qual projetista de chips vença, e é negociada abaixo de seu múltiplo usual. O próximo teste vem em meados de janeiro, quando a TSMC deve apresentar sua perspectiva para 2027 e seu orçamento de capital.
Então, Qual É o Valor Real da Ação da TSMC?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a TSMC poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!