Principais Conclusões
- Nebius Group (NBIS) caiu 9,9% em 13 de novembro, fechando a $115,88, enquanto a Baird manteve sua classificação Outperform, mesmo reduzindo seu preço-alvo de $340 para $200.
- O alvo revisado da Baird implica uma valorização de aproximadamente 73%, mesmo com atrasos em data centers e gastos substanciais em infraestrutura levantando preocupações sobre a execução.
- A Nebius reportou crescimento de receita de 571% no terceiro trimestre, para $980,8 milhões, mas agora espera receita de 2026 próxima à extremidade inferior de sua faixa de previsões anterior.
- A administração espera receita de $12 bilhões a $13 bilhões em 2027, embora os gastos de capital planejados de $40 bilhões a $45 bilhões criem riscos substanciais de financiamento e diluição.
O Que Aconteceu?
Nebius Group (NBIS) as ações continuaram em queda após o relatório de resultados do terceiro trimestre, fechando a $115,88 em 13 de novembro, uma queda de 9,9% na sessão e aproximadamente 61% abaixo de sua máxima dos últimos 52 semanas.
O analista da Baird, Robert Oliver, reduziu seu preço-alvo de $340 para $200, mantendo uma classificação Outperform, o que implica uma valorização de aproximadamente 73% em relação ao último preço de fechamento.
A redução do preço-alvo ocorre enquanto os investidores ponderam a demanda acelerada por infraestrutura de IA contra atrasos na construção e o financiamento necessário para apoiar a expansão da Nebius.
De acordo com os resultados do terceiro trimestre da Nebius, a receita saltou 571% em relação ao ano anterior, para $980,8 milhões, superando as expectativas dos analistas de aproximadamente $907,5 milhões.
No entanto, aproximadamente $325 milhões vieram de uma fase inicial de suas parcerias de modelo "asset-light", que a administração classificou como receita não recorrente no trimestre, levantando questões sobre como esse crescimento pode ser sustentado de forma consistente.
A Nebius agora espera receita de 2026 próxima à extremidade inferior de sua faixa de previsões anterior de $3,0 bilhões a $3,4 bilhões, pois atrasos em data centers de terceiros empurram parte da receita esperada para 2027.
Em sua carta aos acionistas do terceiro trimestre, o CEO Arkady Volozh afirmou: "Nossa confiança nos fundamentos do que estamos construindo não mudou."
A administração manteve sua previsão preliminar de receita para 2027 de $12 bilhões a $13 bilhões, enquanto aumentou os gastos de capital esperados para 2026 para aproximadamente $27 bilhões.
A empresa também espera $40 bilhões a $45 bilhões em gastos de capital durante 2027, tornando o financiamento e a entrega oportuna de data centers críticos para seus planos de crescimento.
A Ação da Nebius Está Subvalorizada ou Supervalorizada?
A aproximadamente $116 por ação, a Nebius parece subvalorizada em relação ao seu potencial de receita de longo prazo, embora riscos substanciais de execução e financiamento justifiquem cautela.
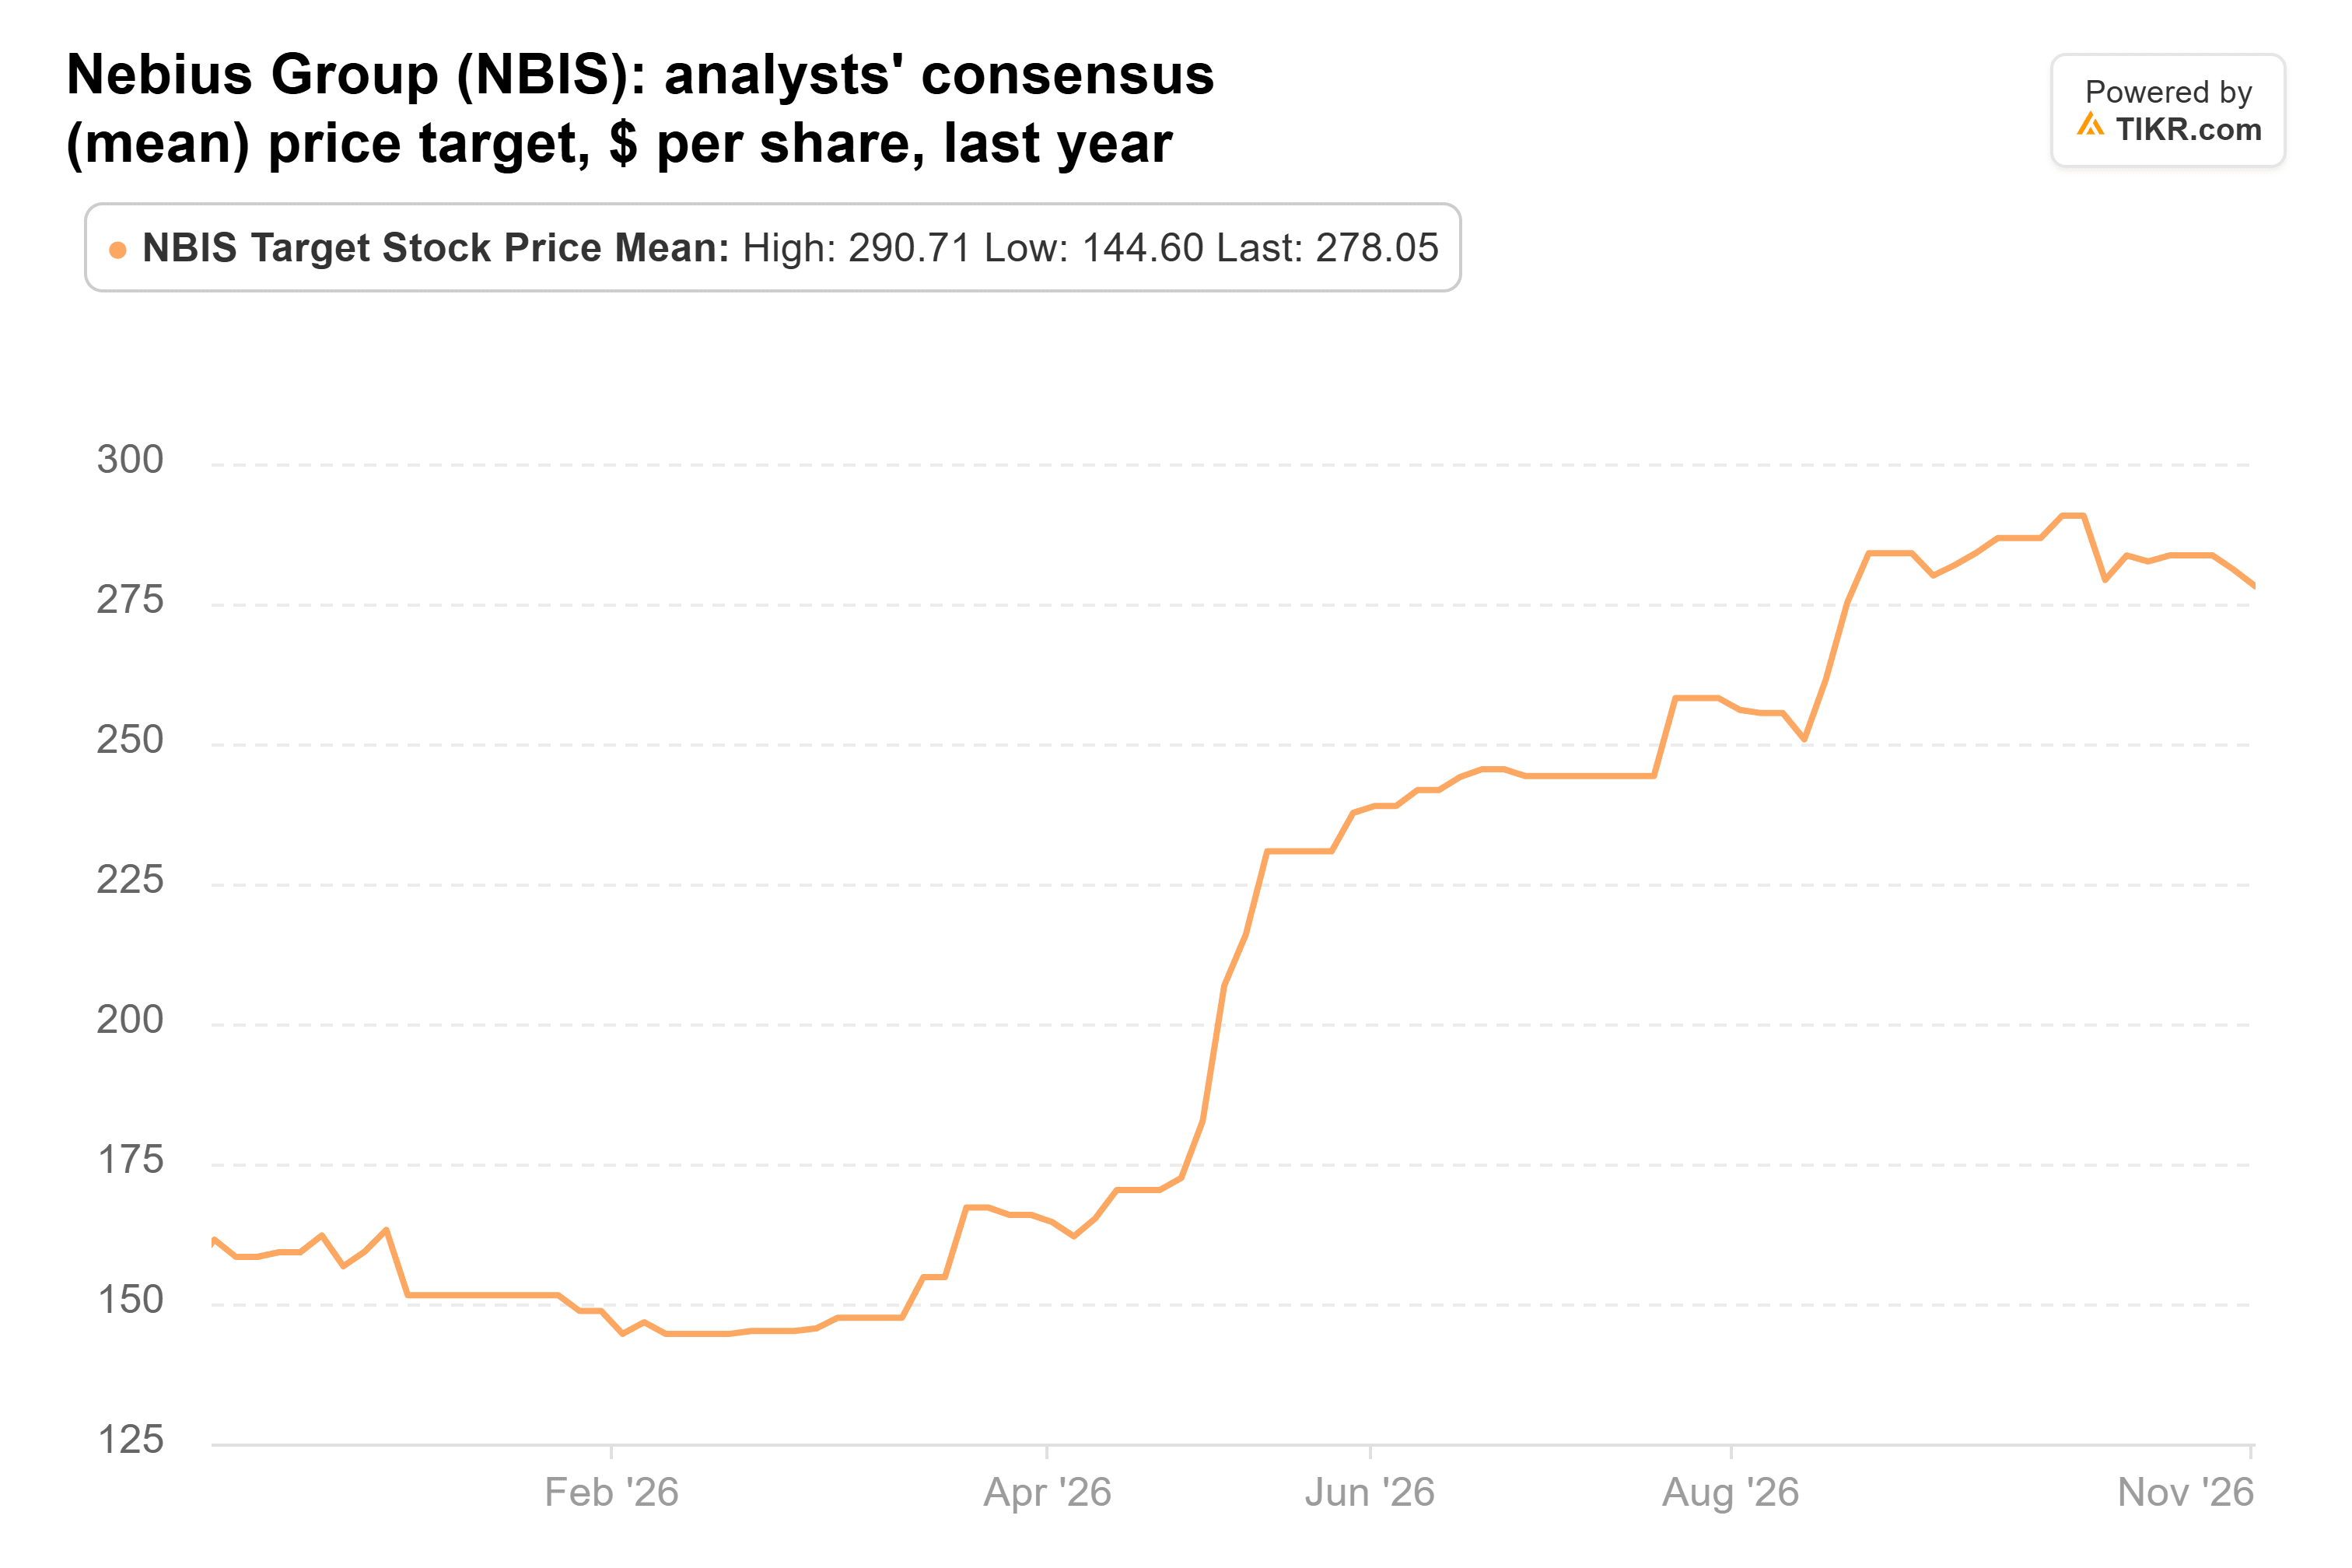
O alvo de $200 da Baird implica uma valorização de aproximadamente 73%, enquanto o consenso pré-resultados do TIKR de $278, registrado em 4 de novembro, implica uma valorização de aproximadamente 140% em relação ao preço de fechamento de 13 de novembro.
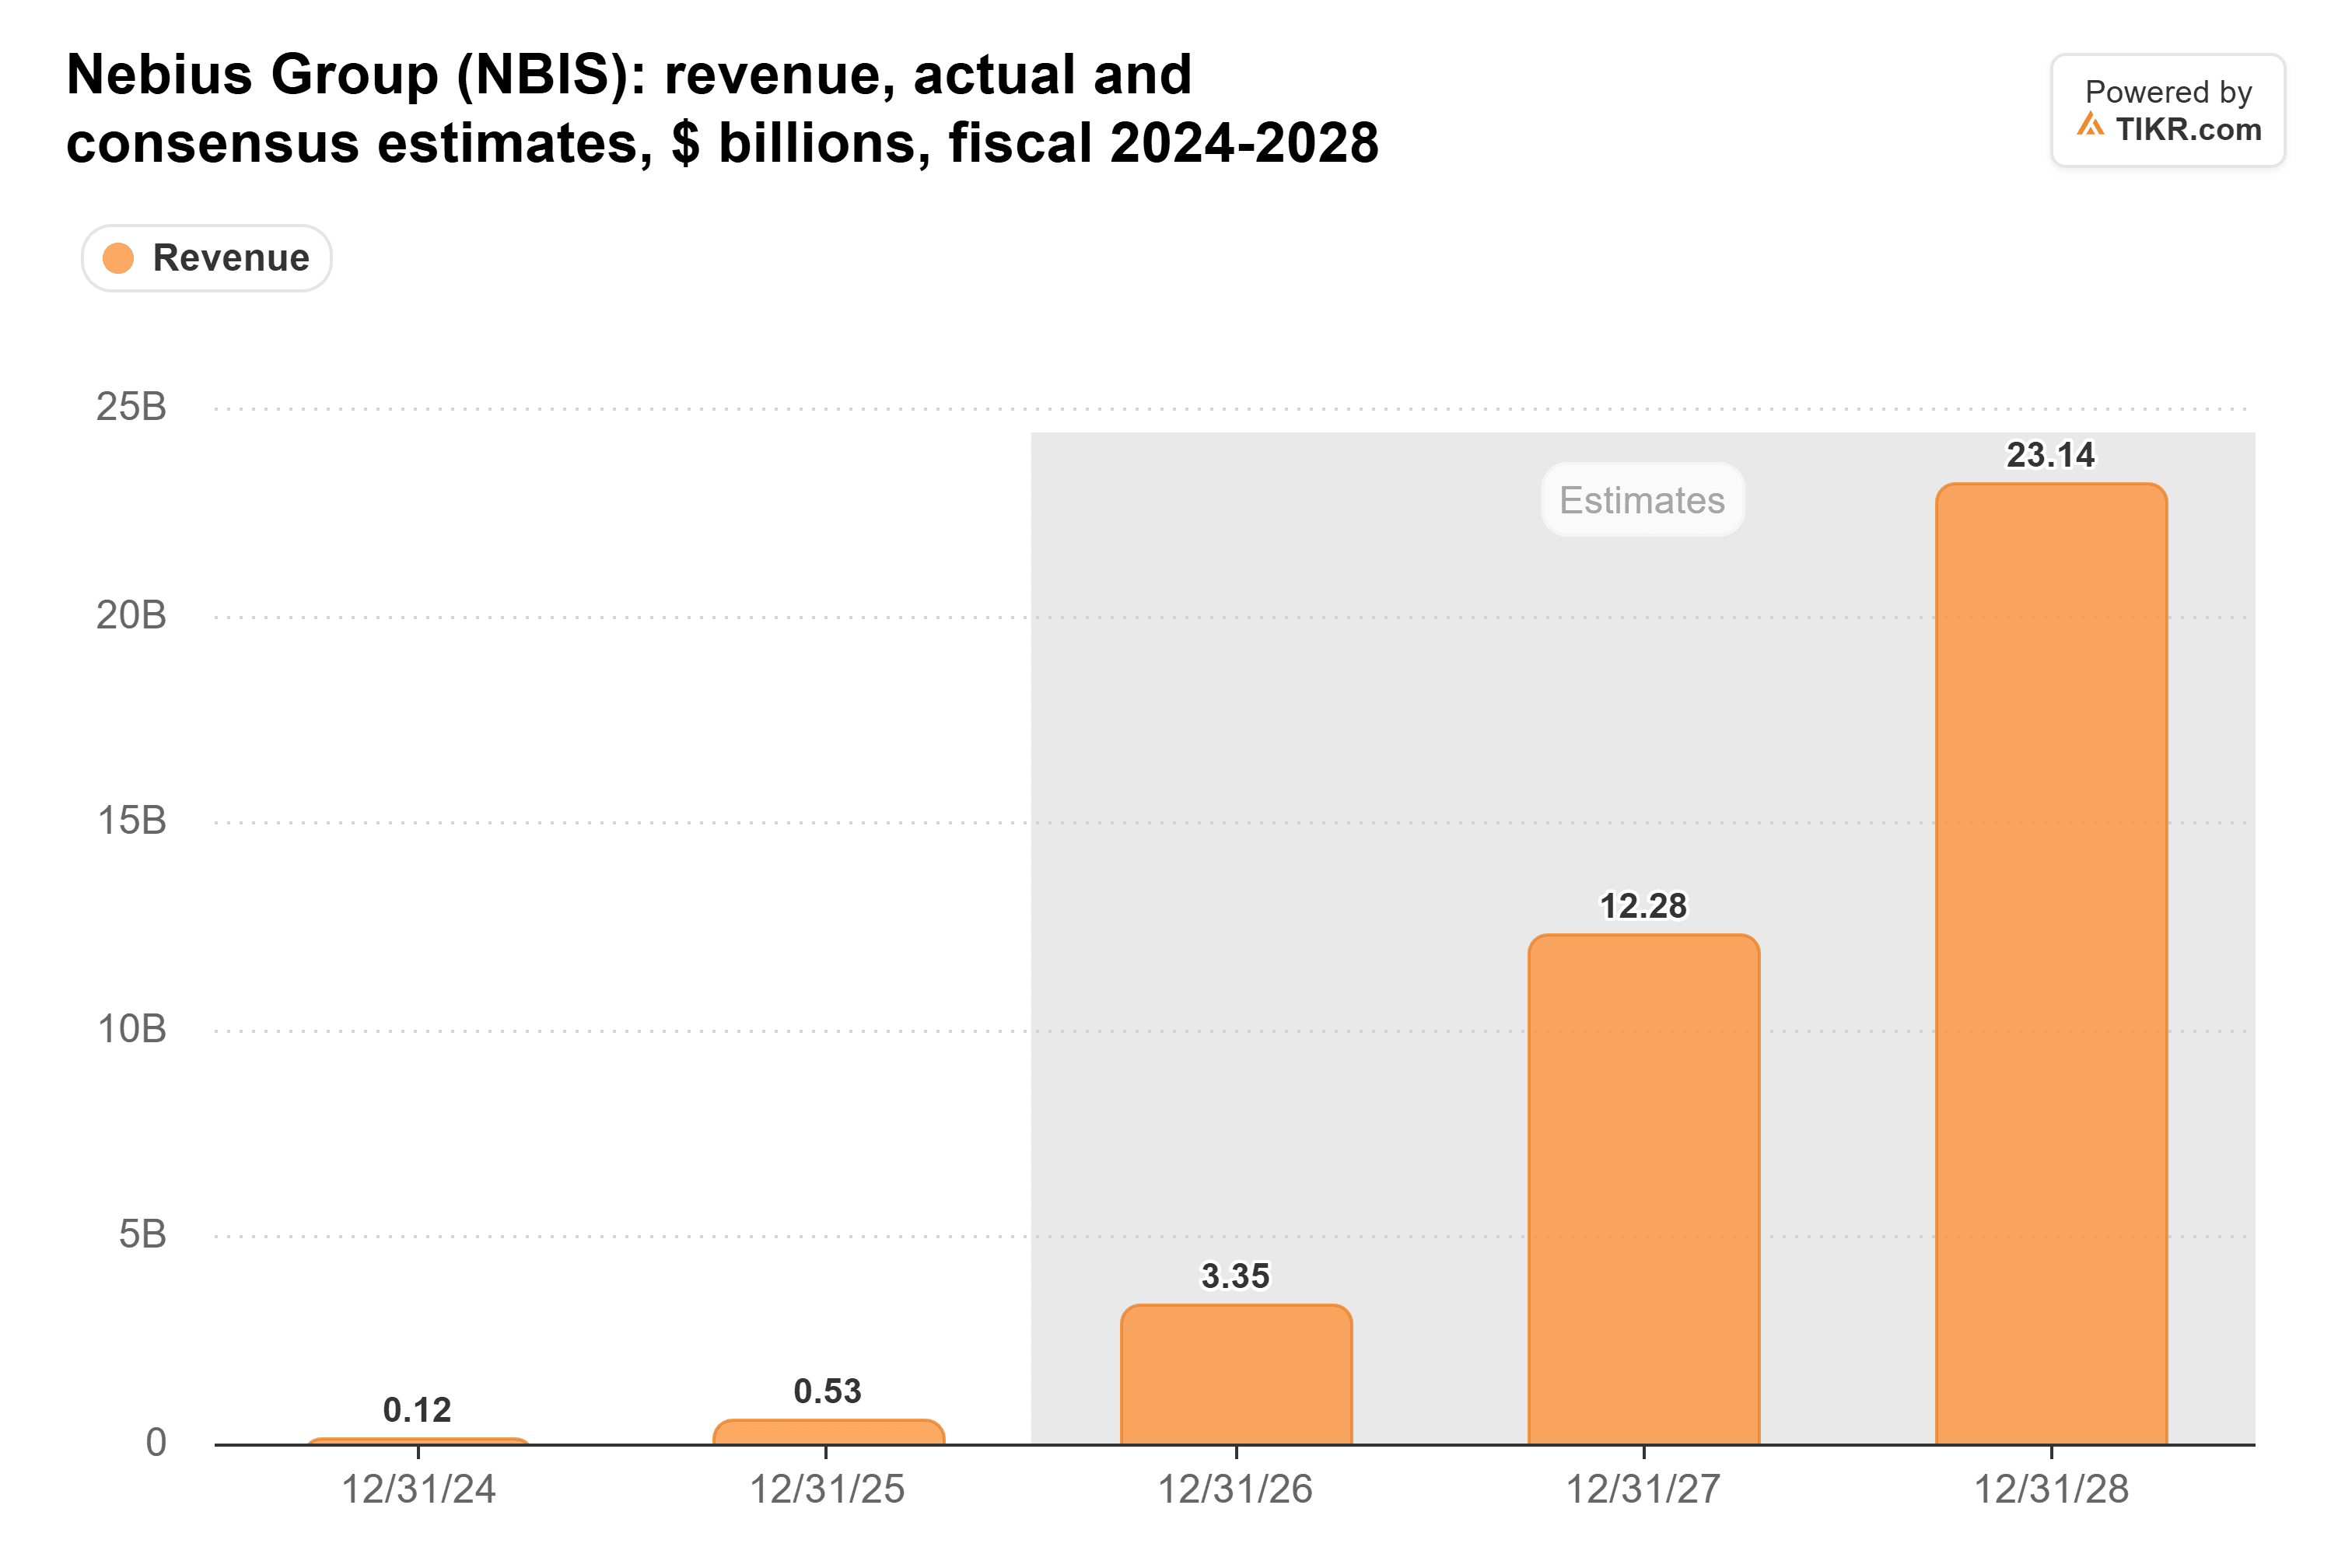
As estimativas do TIKR de 4 de novembro projetavam $3,35 bilhões em receita de 2026 e aproximadamente $12,3 bilhões em 2027. No entanto, a cifra de 2026 pode exigir revisão para baixo após a redução das previsões da administração.
Em 11 de novembro, a Nebius era negociada a 5,9x vendas futuras, em comparação com uma média de aproximadamente 11x no ano anterior, de acordo com os dados históricos de valuation do TIKR. Mantendo as mesmas suposições de vendas futuras constantes, seu preço mais baixo em 13 de novembro implica aproximadamente 4,4x vendas futuras, enquanto o alvo de $200 da Baird implicaria cerca de 7,6x.
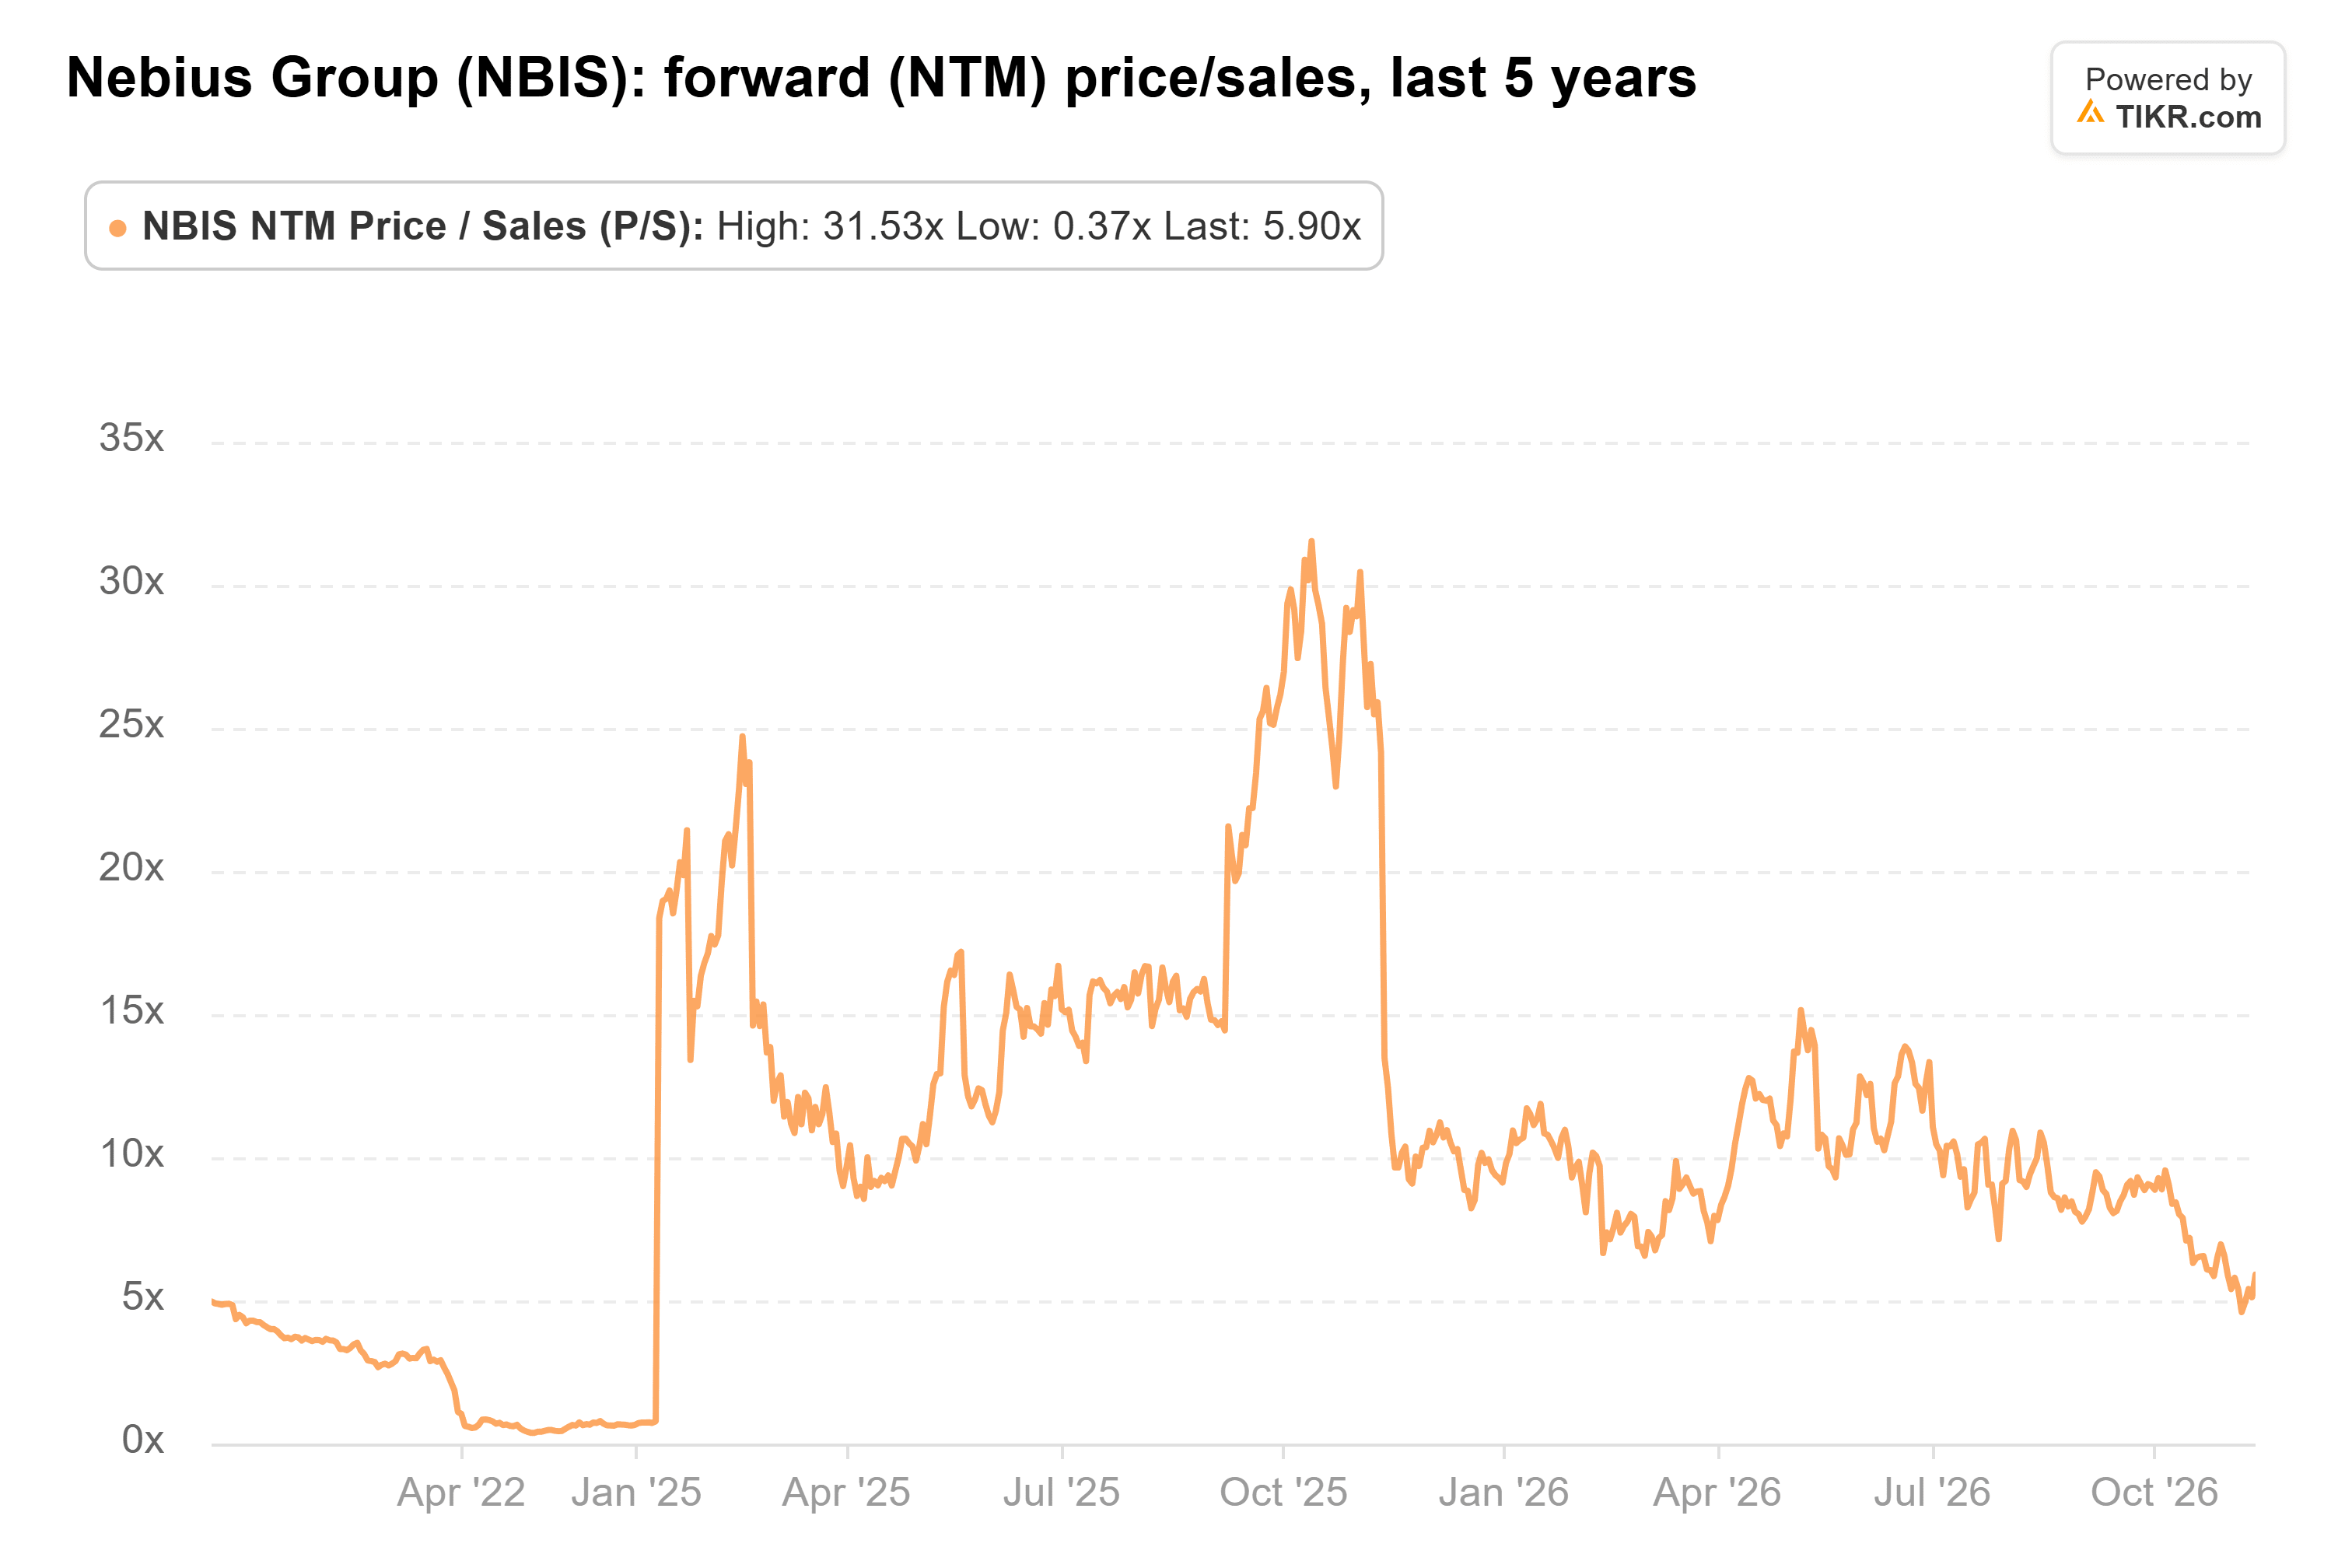
No entanto, a perda projetada pelos analistas para 2027 aumentou para $6,16 por ação, ante $4,87 três meses antes, destacando a pressão financeira que acompanha a expansão de infraestrutura da Nebius.
A Nebius vendeu 4,6 milhões de ações por meio de seu programa "at-the-market" durante o terceiro trimestre e emitiu $5,75 bilhões em títulos conversíveis em agosto, ressaltando a potencial diluição dos acionistas.
A administração espera que pagamentos antecipados de clientes e financiamento lastreado em ativos cubram 75% a 85% dos gastos de capital planejados para 2027, potencialmente reduzindo sua necessidade de financiamento adicional por meio de ações.
O alvo de $200 da Baird parece alcançável se a Nebius entregar suas previsões de receita de 2027 sem diluição adicional substancial. No entanto, novos atrasos na construção, custos de financiamento mais altos ou lucratividade mais fraca podem impedir que a ação atinja essa valuation.
Para os investidores, os próximos 12 meses dependerão de a Nebius colocar nova capacidade de data center online, converter demanda contratada em receita sustentável e financiar sua expansão sem enfraquecer significativamente o valor para o acionista.
Então, qual é o valor real da ação da Nebius?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas suposições no modelo de valuation do TIKR e ver quanto a Nebius poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!