Principais Conclusões
- Scott Galloway disse que a NVIDIA tem "provavelmente o maior moat (vantagem competitiva) de qualquer empresa em IA" após Jensen Huang renunciar como CEO.
- Esse moat é o produto da NVIDIA, e uma margem bruta de 75,0% no trimestre de julho de 2026 mostra que os compradores ainda pagam um preço alto por ele.
- Analistas esperam receita de $689 bilhões no ano que termina em janeiro de 2028, embora chips da Alphabet e da Amazon estejam começando a chegar a compradores externos.
- A ação é negociada a 14x o lucro futuro, seu menor nível em cinco anos, e o guia de margem de 17 de novembro é o próximo teste.
A NVIDIA (NVDA) reporta em 17 de novembro, seu primeiro relatório de resultados sem Jensen Huang. O cofundador renunciou como CEO em 12 de novembro, quatro dias após o conselho abrir uma investigação sobre relatos de que ele teria sido alvo de um esforço de inteligência estrangeira, e a ação fechou em queda de 4,34% a $166,19 naquele dia.
Wall Street não recebeu bem a notícia. Em 13 de novembro, o HSBC rebaixou a ação para Manter e cortou seu preço-alvo para $170, de $365, dizendo que a incerteza durará "até que um plano de sucessão permanente seja estabelecido".
Scott Galloway vê de forma diferente. No Pivot, o professor da NYU Stern disse que o cenário pessimista "é que eles vão descobrir que 20% das vendas de chips estavam indo para atores ruins".
Em seguida, ele acrescentou: "Provavelmente não é isso. E esta empresa tem provavelmente o maior moat (vantagem competitiva) de qualquer empresa em IA."
Os números o apoiam. O moat é o próprio produto, e os compradores ainda não encontraram um melhor.
Esgotado até 2027
Comece pela demanda. Ryan Vlastelica, repórter de ações da Bloomberg, disse no Bloomberg Tech que quase todos os analistas e investidores com quem conversou veem os fundamentos da NVIDIA como intactos. "Está realmente esgotada para 2027", disse ele.
As estimativas dos analistas mostram quanto crescimento esse livro de pedidos carrega:
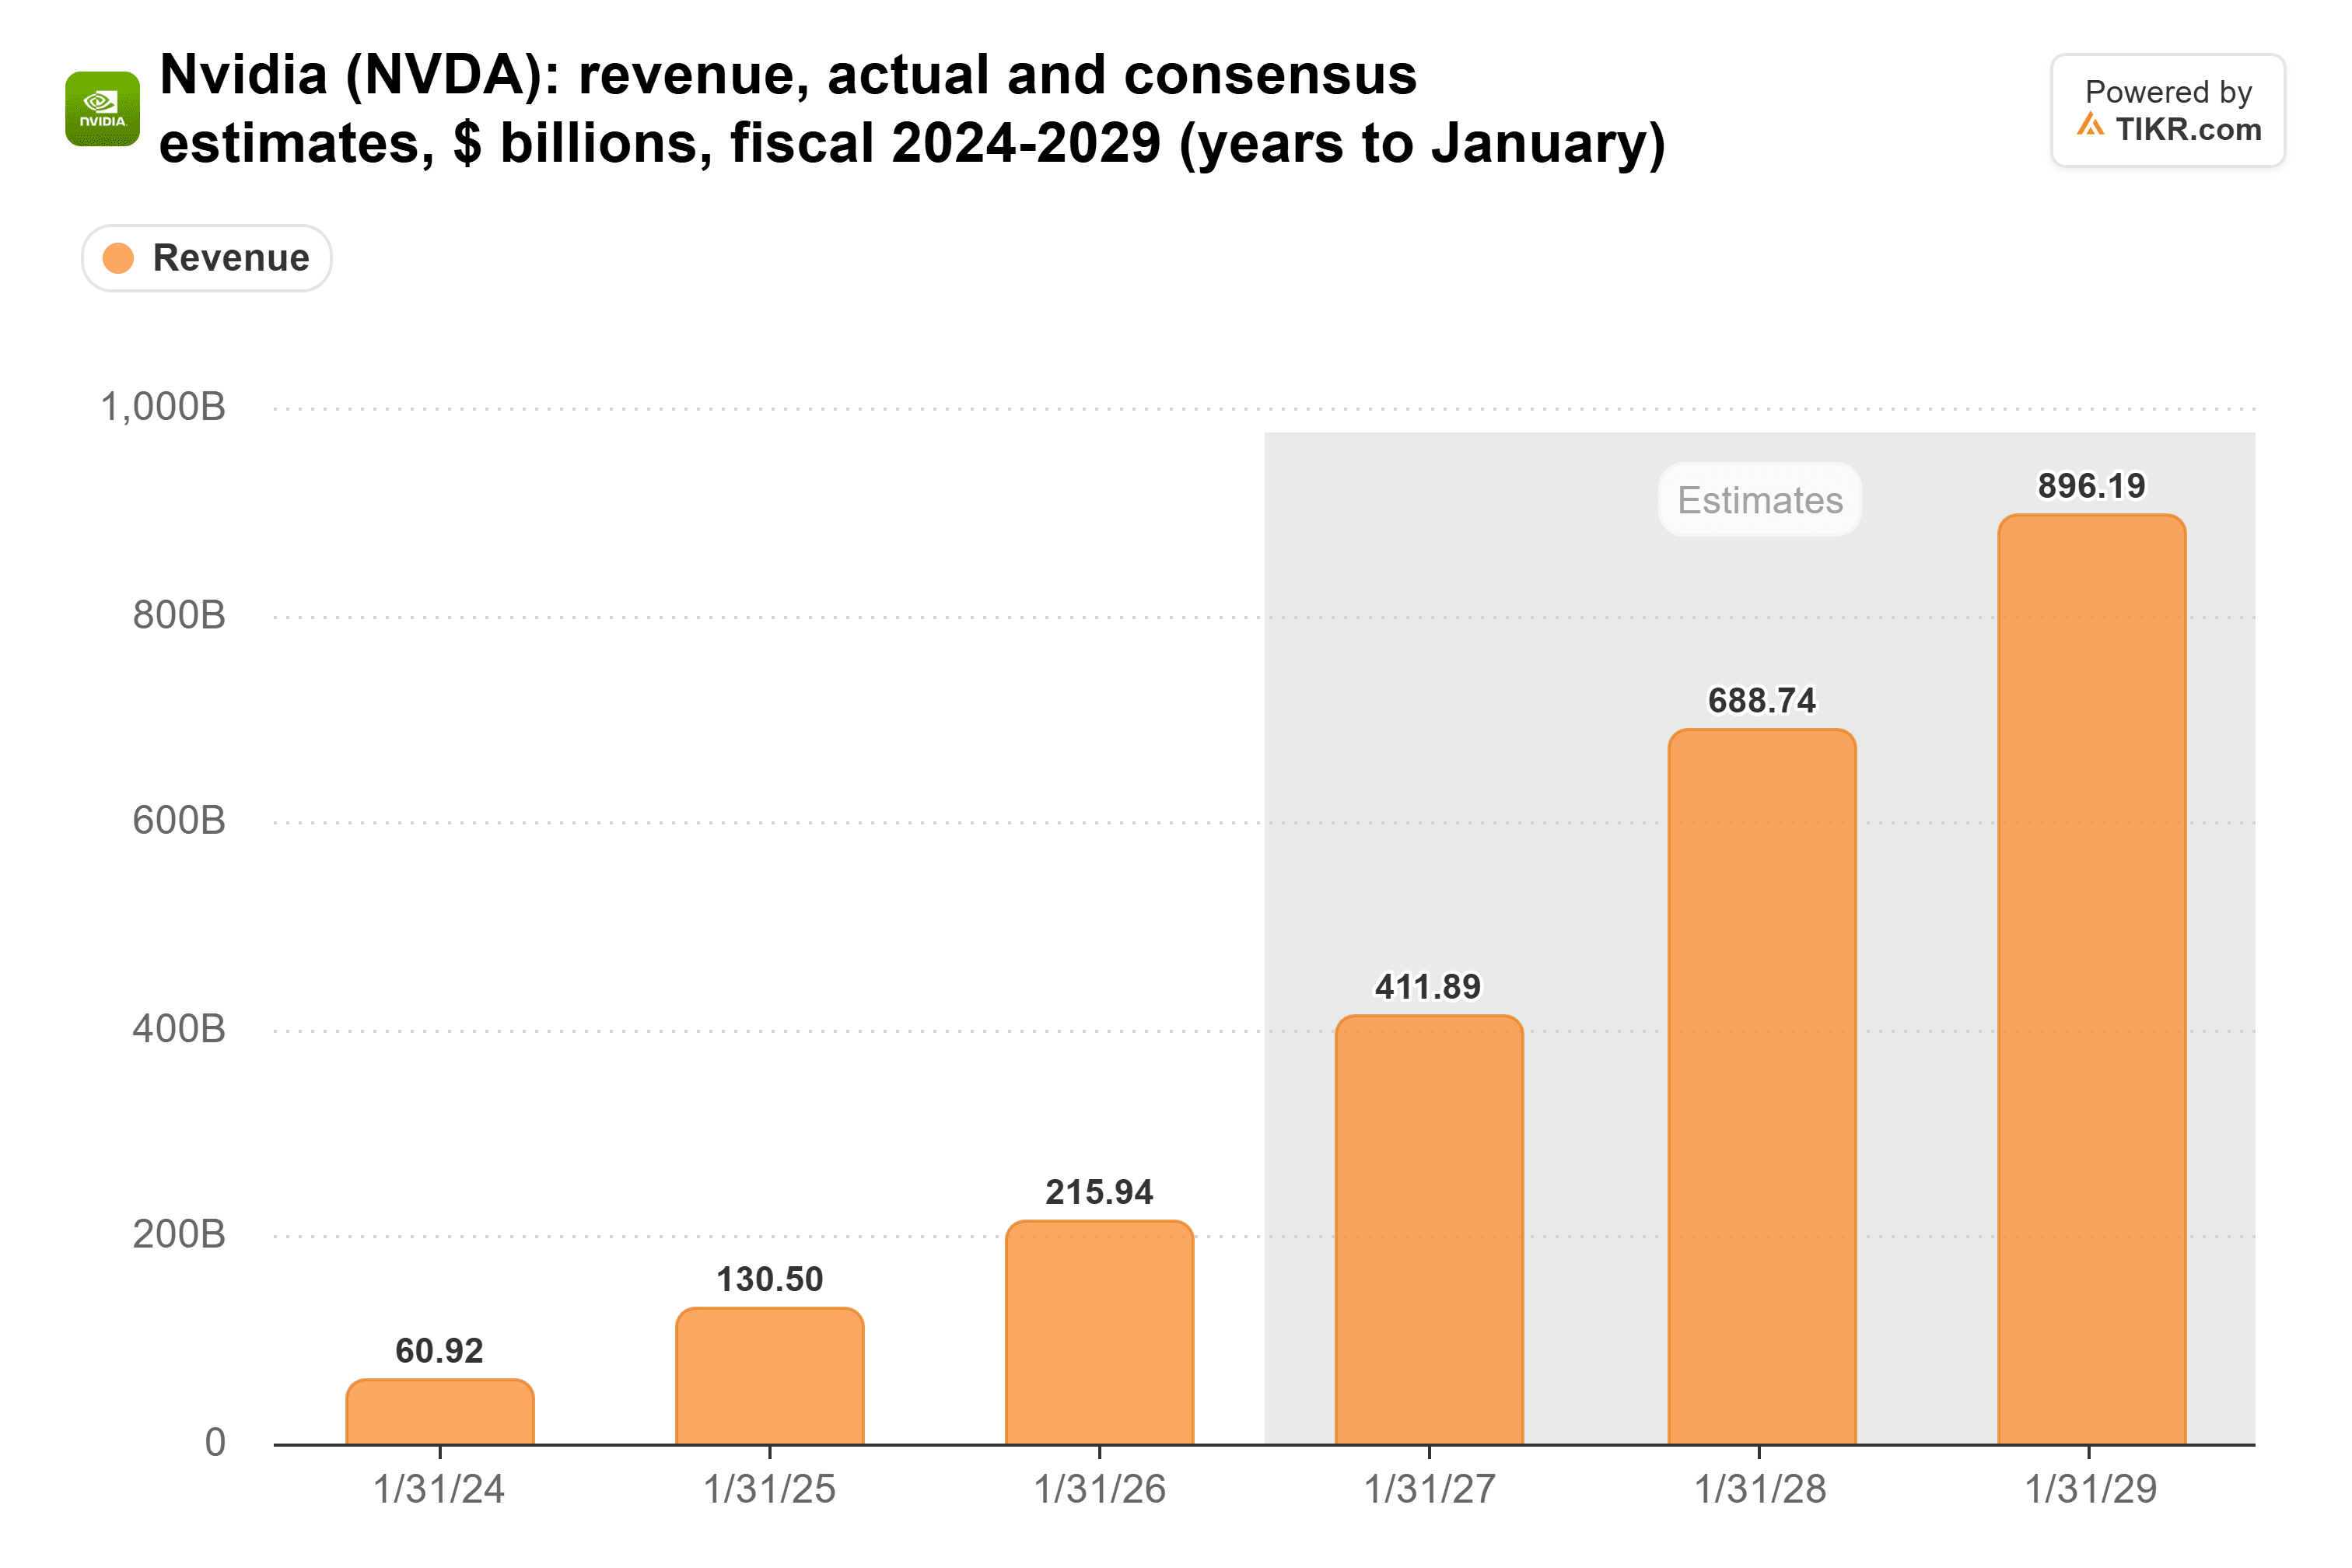
A receita foi de $216 bilhões no ano encerrado em janeiro de 2026. O consenso aponta para $412 bilhões para o ano que termina em janeiro de 2027, depois $689 bilhões para o ano seguinte, que cobre a maior parte do ano civil de 2027. Em agosto, a administração orientou para um crescimento de cerca de 70% naquele ano e disse que o limite é o quanto seus fornecedores podem construir. Um novo CEO não desfaz pedidos que já foram feitos.
O TIKR acompanha 62 analistas sobre a Nvidia. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Comprar, Manter e Vender sobre a Nvidia, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nvidia
Os compradores ainda pagam um preço alto
O poder de precificação é o sinal mais claro de um moat, e a margem bruta da NVIDIA permaneceu na casa dos 70% por três anos fiscais consecutivos:
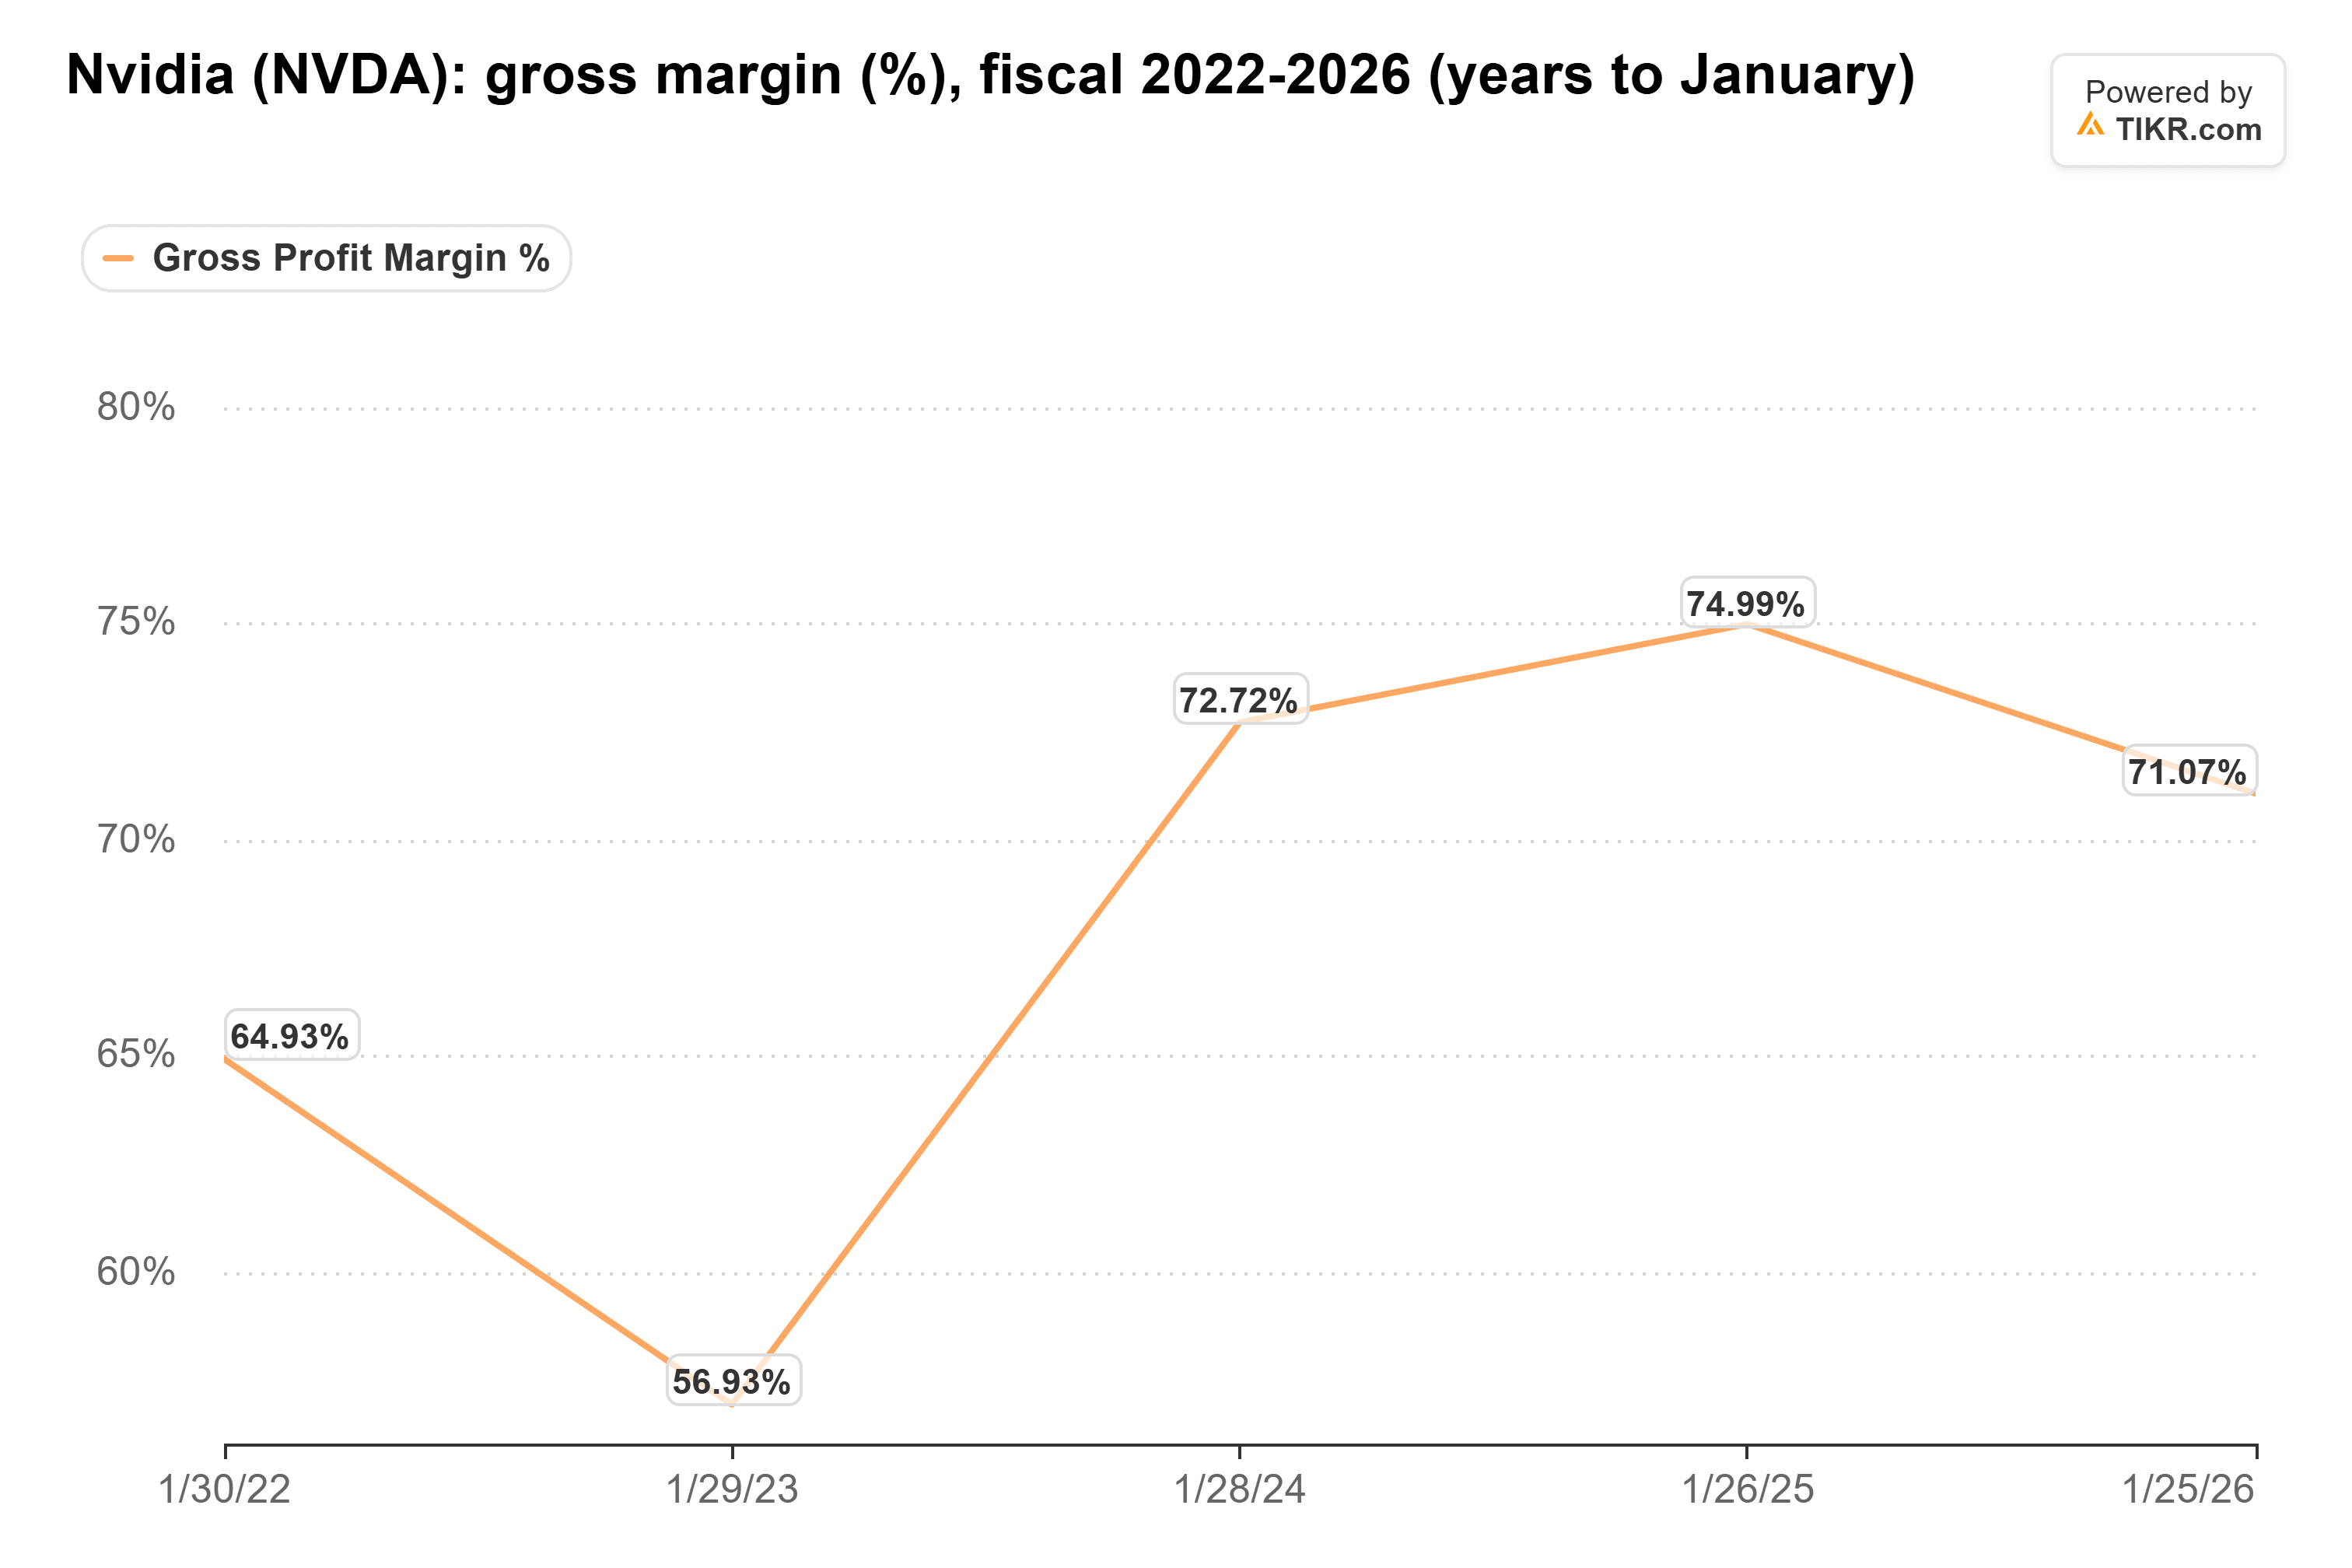
A única queda real veio na última desaceleração, quando a receita estagnou: a margem bruta caiu para 56,9% no ano encerrado em janeiro de 2023. A queda para 71,1% no ano encerrado em janeiro de 2026 incluiu uma provisão de $4,5 bilhões vinculada ao seu chip H20 para a China, e a margem bruta voltou para 75,0% no trimestre de julho de 2026.
A administração espera que ela atinje o fundo de 71% a 72% no trimestre de janeiro de 2027, à medida que os preços da memória sobem. Mas ela já implementou aumentos de preços que entram em vigor no início de 2027, o que espera elevar a margem de volta para 72% a 73% no ano que termina em janeiro de 2028. Uma empresa que pode repassar um pico de custo para seus clientes tem algo que eles não conseguem obter em nenhum outro lugar.
Malcolm Ethridge, sócio-gerente da Capital Area Planning Group, foi direto no Halftime Report da CNBC: "Não acho que haja nenhum produto no mercado que qualquer pessoa trabalhando seriamente no campo da IA diria ser um produto melhor do que o cluster Vera, como o Rubin."
Alphabet e Amazon estão de olho nas margens
A ameaça real são os próprios chips dos hiperescaladores, que agora estão indo para compradores externos. A Morgan Stanley estima as vendas diretas de sistemas TPU da Alphabet em $84 bilhões em 2027, acima de cerca de $8 bilhões em 2026. Esses TPUs são vendidos a preços bem abaixo dos da NVIDIA, o que a Bloomberg Intelligence diz que pode ser um grande fator. A Amazon planeja começar a vender o Trainium fora da AWS no final de 2027.
Ambos podem pressionar os preços da NVIDIA, mas seu próprio fornecimento já está comprometido até 2027. A AWS ainda está implantando mais 2 milhões de GPUs da NVIDIA em 2027 e 2028. E Ethridge disse que mudaria de ideia uma vez que um concorrente possa "ficar frente a frente com a forma como a NVIDIA constrói", o que ele não espera ouvir nos próximos três meses.
Precificada como se o moat já tivesse desaparecido
Indo para 17 de novembro, o P/E futuro da NVIDIA está em seu ponto mais baixo em cinco anos:
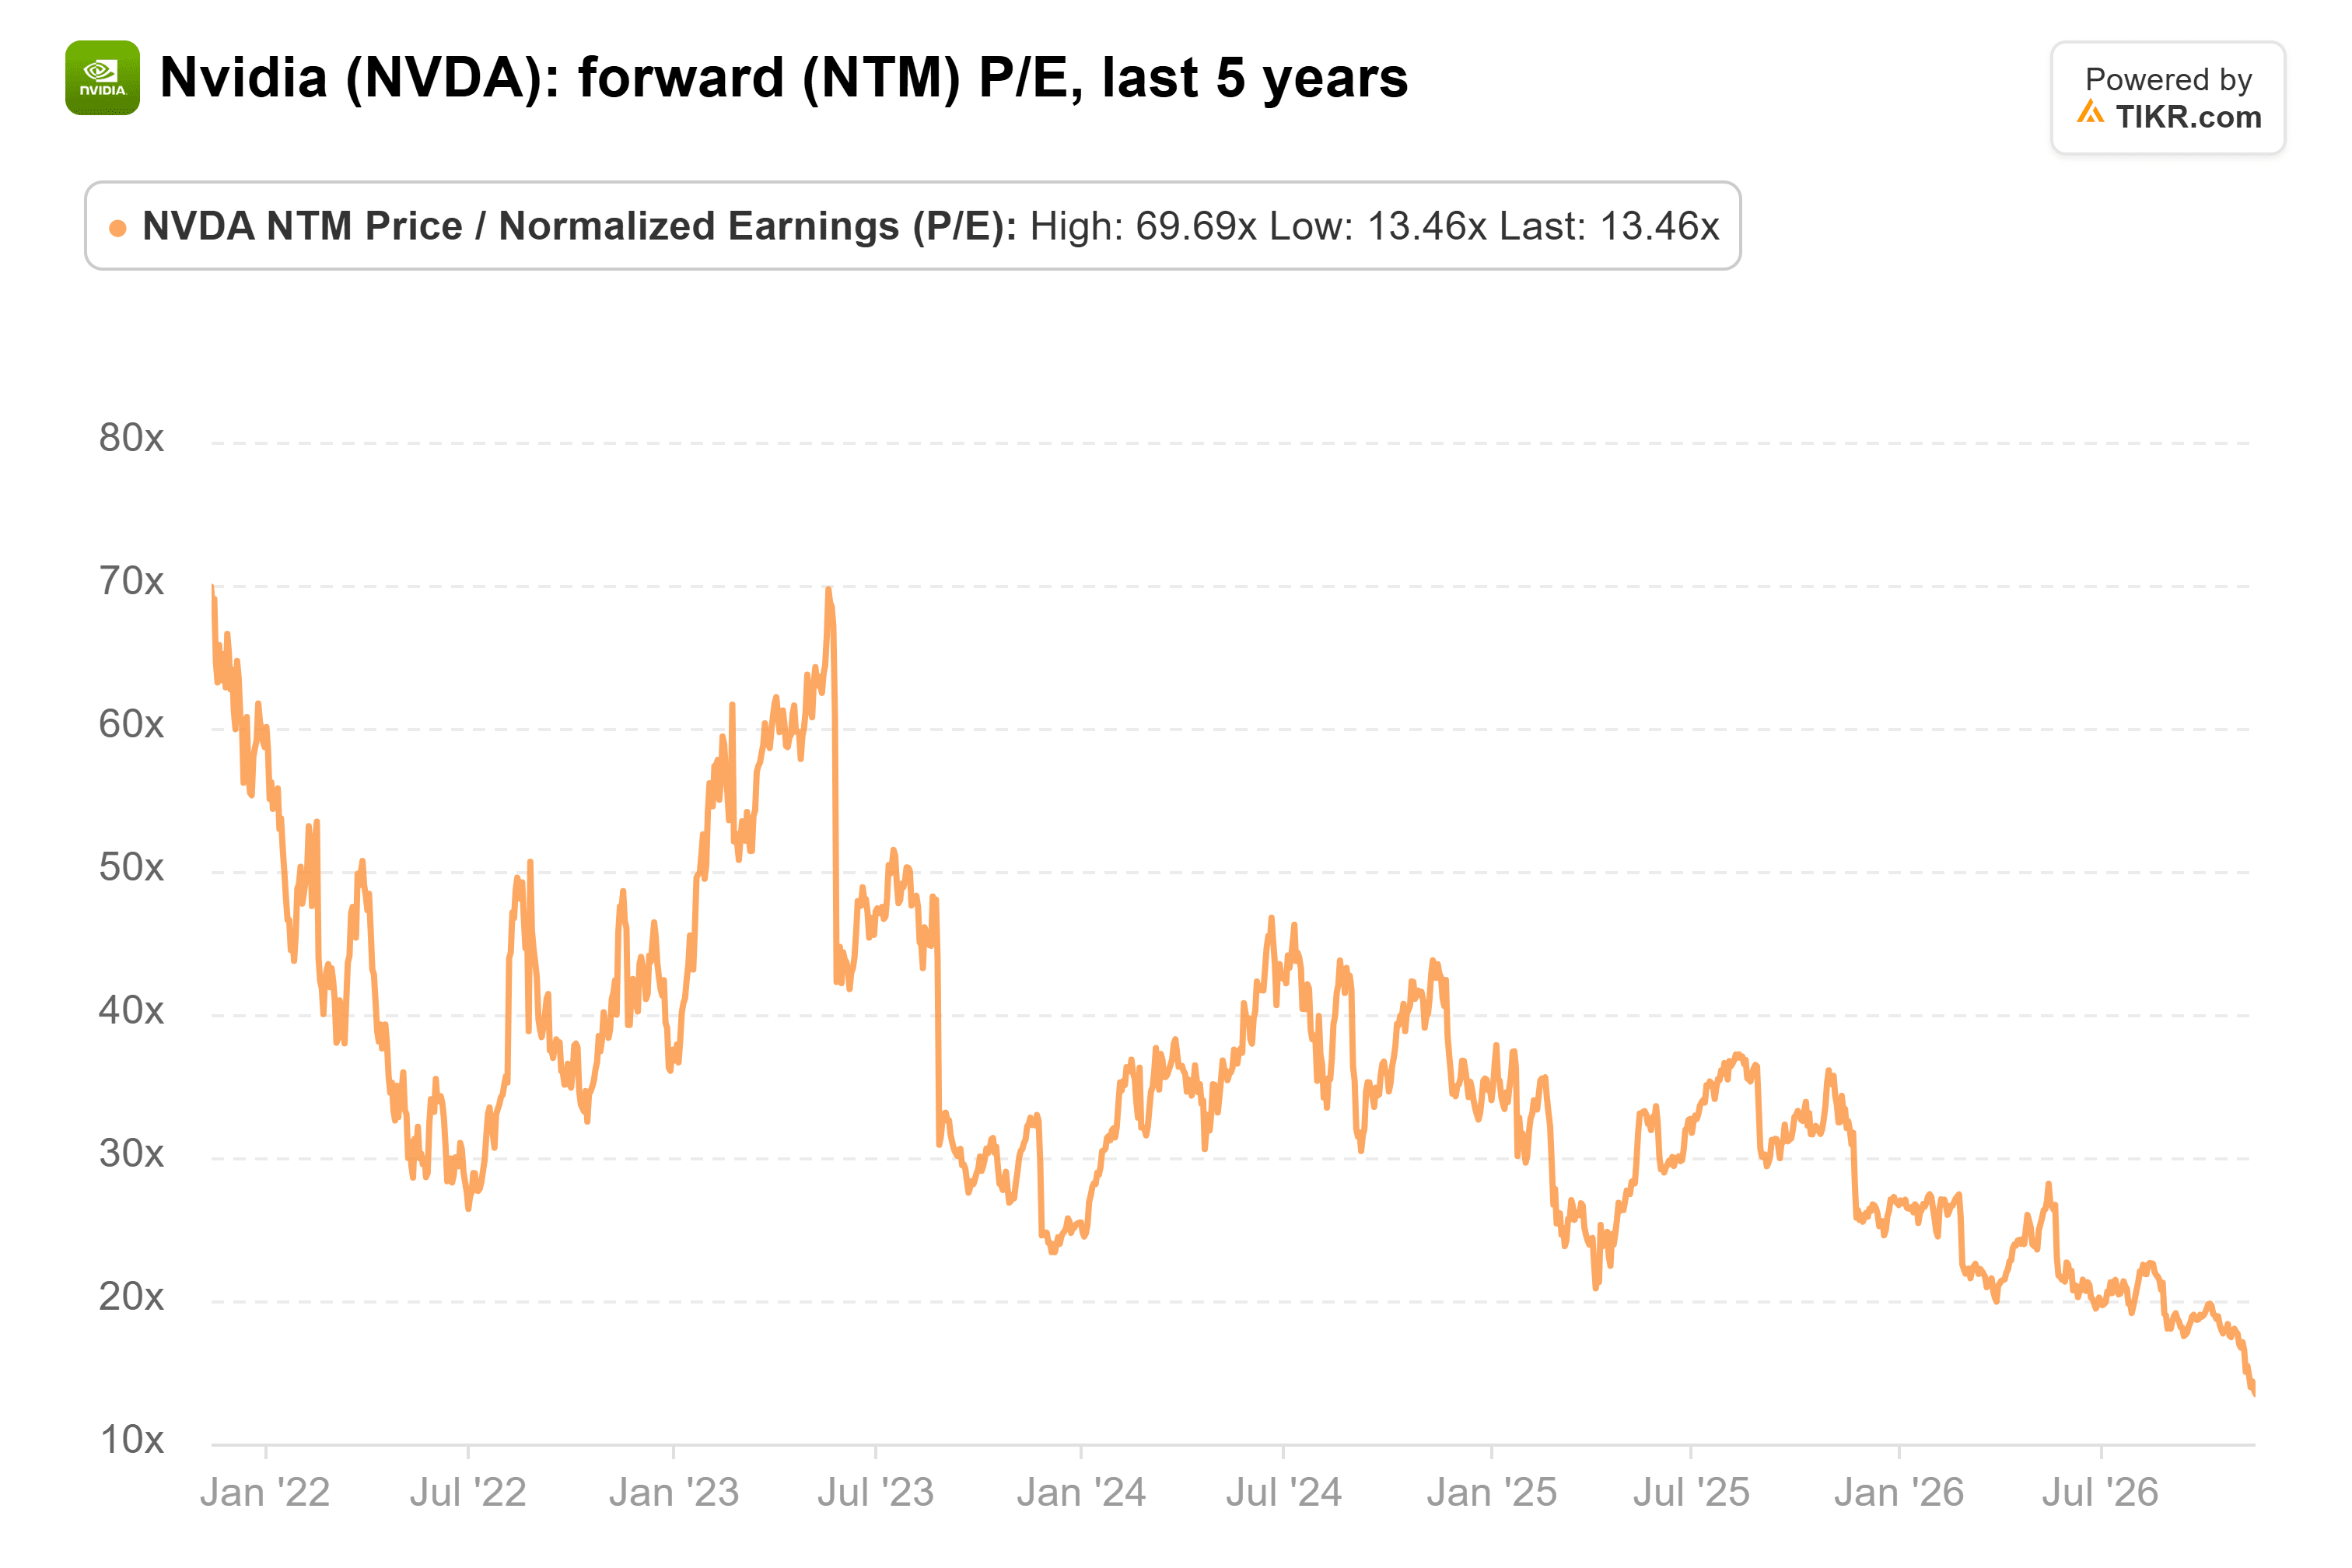
São 14x, contra uma média de cinco anos de 36x e um pico próximo de 70x em maio de 2023.
A leitura de Galloway se sustenta. Um 2027 esgotado, margens brutas na casa dos 70% e, na visão de Ethridge, nenhum produto melhor do que o Vera Rubin somam-se ao que é provavelmente o maior moat em IA, e nada disso saiu pela porta com Huang. A 14x, os investidores estão pagando como se esse moat já estivesse diminuindo, e os dados até agora não mostram isso.
Claro, o primeiro teste vem rápido. Se o guia da administração de 17 de novembro para a margem bruta do trimestre de janeiro ficar abaixo desse piso de 71%, os custos de memória estão superando os aumentos de preço da NVIDIA, e o moat é mais estreito do que Galloway sugere.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!