Principais Conclusões
- A Microsoft ultrapassou brevemente a NVIDIA em valor de mercado em 10 de novembro, e ambas terminaram 13 de novembro próximas de US$ 3,9 trilhões.
- O veterano da publicidade Joe Marchese diz que a Microsoft é a única entre Alphabet, Meta, Amazon e Microsoft que não é altamente dependente de publicidade. É uma posição mais segura enquanto a IA muda o funcionamento da busca.
- A publicidade em busca trouxe US$ 15,2 bilhões para a Microsoft no ano fiscal de 2026, menos de 5% de sua receita.
- A Microsoft é negociada a 25x os lucros futuros, cerca de 4 pontos acima da Alphabet, mas abaixo de sua própria média de três anos. Esse prêmio parece justificado.
A Microsoft (MSFT) ultrapassou brevemente a NVIDIA em valor de mercado em 10 de novembro, e as duas terminaram 13 de novembro com cerca de US$ 35 bilhões de diferença, ambas próximas de US$ 3,9 trilhões. A queda da NVIDIA foi a principal responsável por isso. Mas Joe Marchese tem um motivo para gostar da posição da Microsoft que não tem nada a ver com data centers.
Marchese é cofundador e sócio-geral da Human Ventures. Antes disso, fundou a empresa de ad-tech true[X] e liderou a receita publicitária do Fox Networks Group. No episódio de 13 de novembro do RiskReversal Pod, ele analisou a Alphabet (GOOG), Meta Platforms (META), Amazon (AMZN) e Microsoft, e disse:
"Entre Google, Meta, Amazon e Microsoft, desses quatro, a Microsoft é a única que não é altamente dependente de publicidade para o produto."
Perguntado se, como um homem da publicidade, ele gostava mais disso, ele disse: "é uma posição melhor para se estar, em um mundo onde não sabemos qual será o modelo publicitário."
Vindo de alguém que construiu uma carreira em publicidade, essa é uma grande admissão.
A TIKR acompanha 58 analistas sobre a Microsoft. Quantos dizem 'Comprar'?
Veja a divisão completa das recomendações de Compra, Manter e Venda sobre a Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas da Microsoft
A publicidade da Microsoft é uma fatia mínima do negócio
A Microsoft realmente vende anúncios. A publicidade em busca gerou US$ 15,2 bilhões no ano fiscal de 2026 (o ano encerrado em junho de 2026), um aumento de 9% em relação ao ano anterior. Mas isso representa menos de 5% dos US$ 331,8 bilhões em receita da Microsoft. Até mesmo a linha mais ampla de Busca e publicidade que a Microsoft começou a reportar neste ano fiscal, que soma os anúncios e assinaturas Premium do LinkedIn, totalizou US$ 6,55 bilhões no trimestre de setembro, cerca de 7% da receita. A maior parte do restante vem de empresas que pagam por assento pelo Microsoft 365, pagam pelo Azure conforme o uso e compram licenças de software. A Microsoft também tinha US$ 677 bilhões em receita contratada ainda a ser reconhecida no final de setembro, de acordo com seu relatório do primeiro trimestre fiscal.
Os analistas esperam que o LPA normalizado suba de US$ 17,28 no ano fiscal de 2026 para US$ 24,20 no ano fiscal de 2028, cerca de 40% a mais:
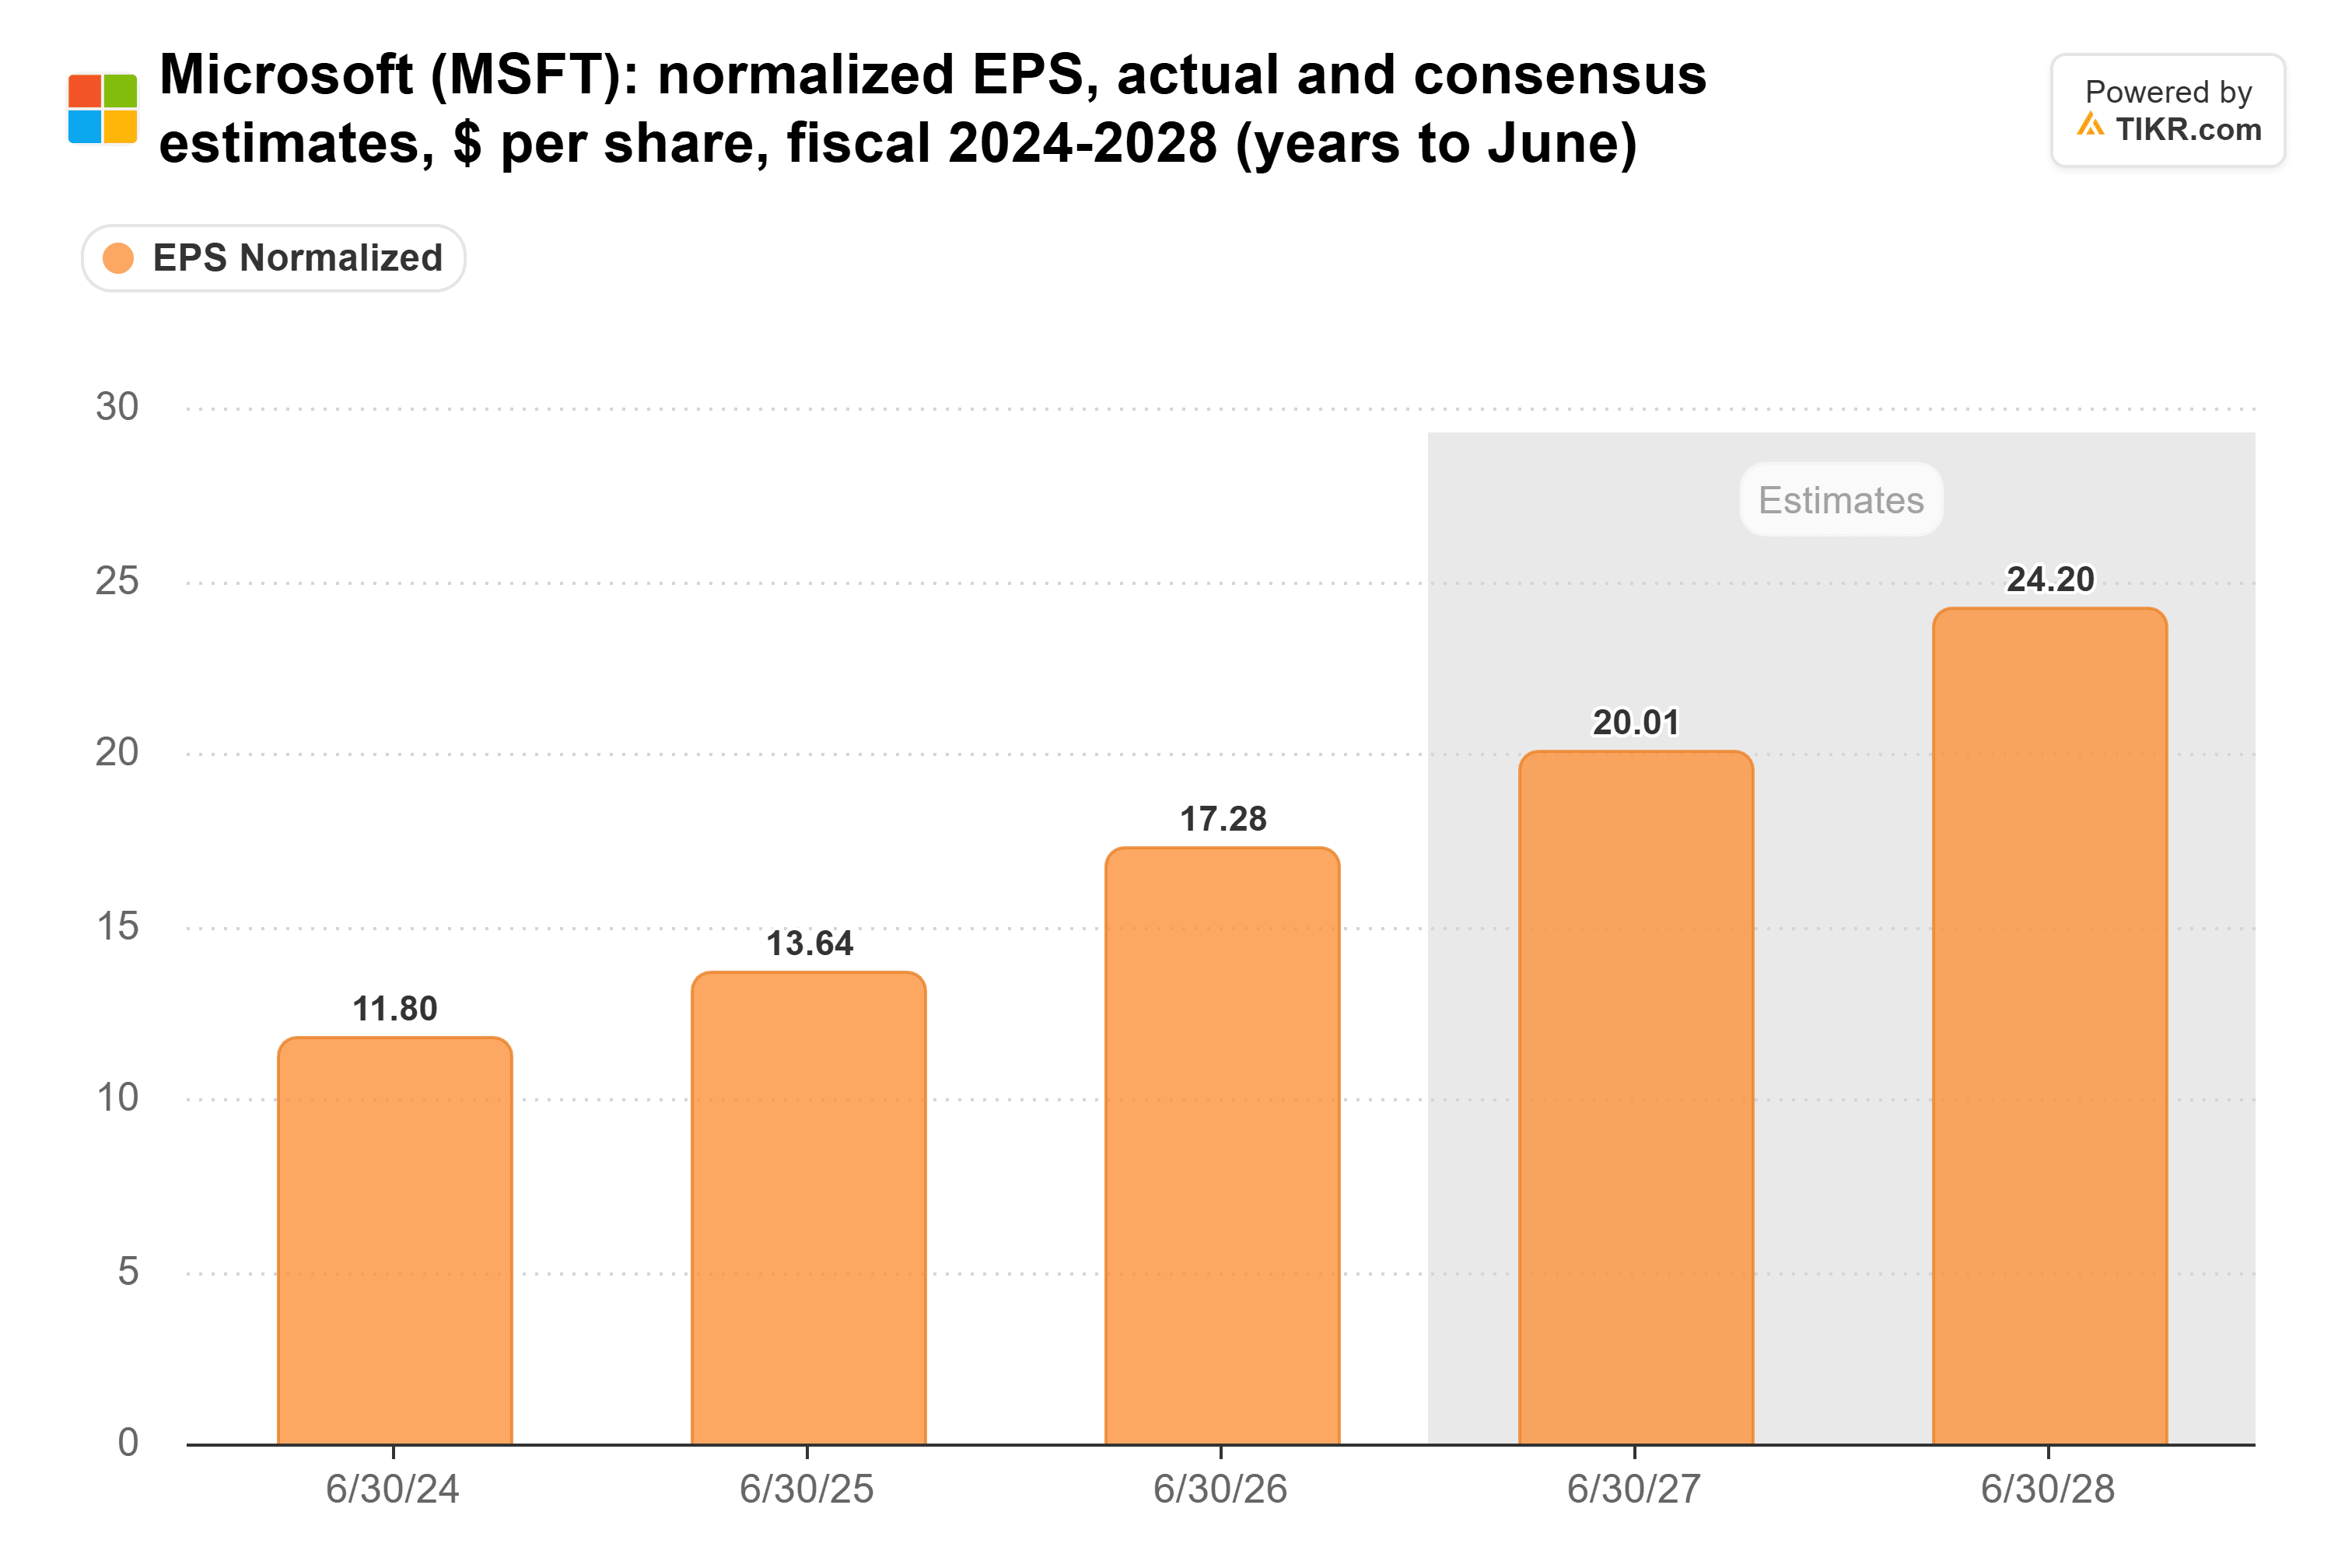
Os analistas elevaram as estimativas de ambos os anos desde o final de outubro, e nada na disputa por busca com IA até agora lhes dá motivo para cortar.
Os investidores estão pagando pela diferença
O P/L futuro da Microsoft subiu para 25x, acima da mínima de três anos de 19x no final de junho:
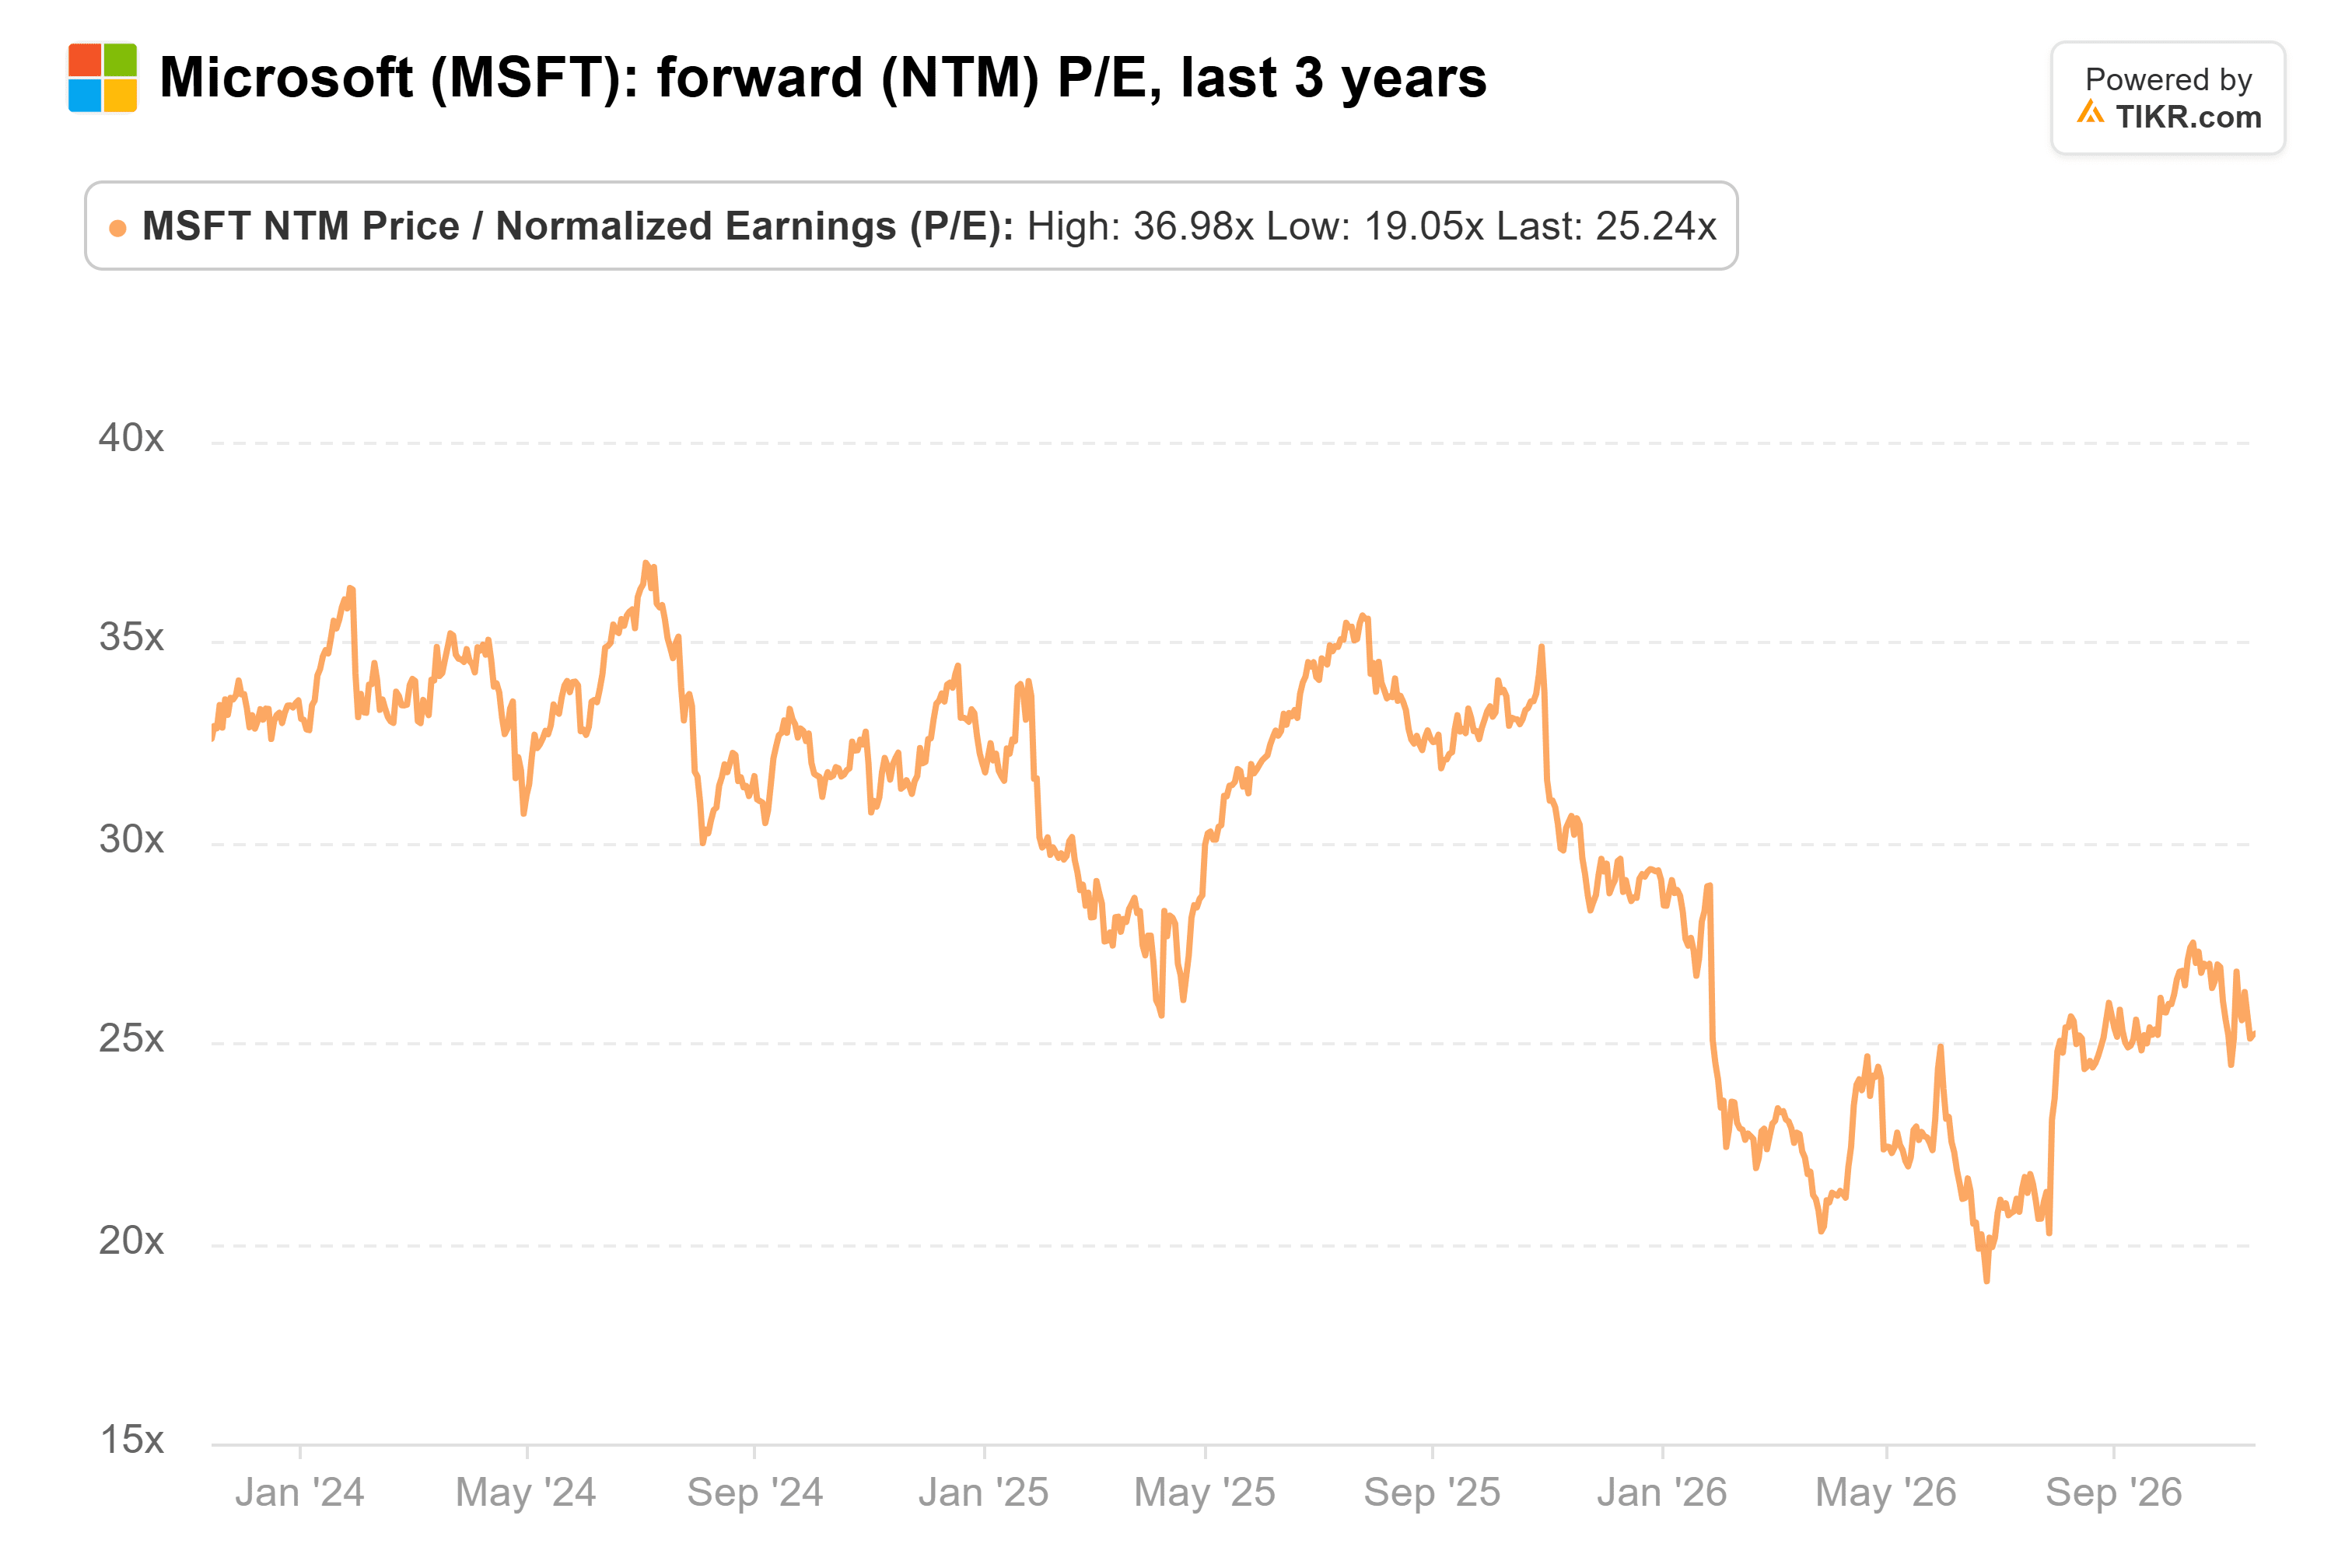
Ainda está abaixo de sua média de três anos de 30x, então os investidores não estão precificando a Microsoft para a perfeição.
A Alphabet seguiu o caminho oposto. Seu P/L futuro atingiu 33x em 30 de abril, o mais alto em três anos, e desde então caiu para 21x:
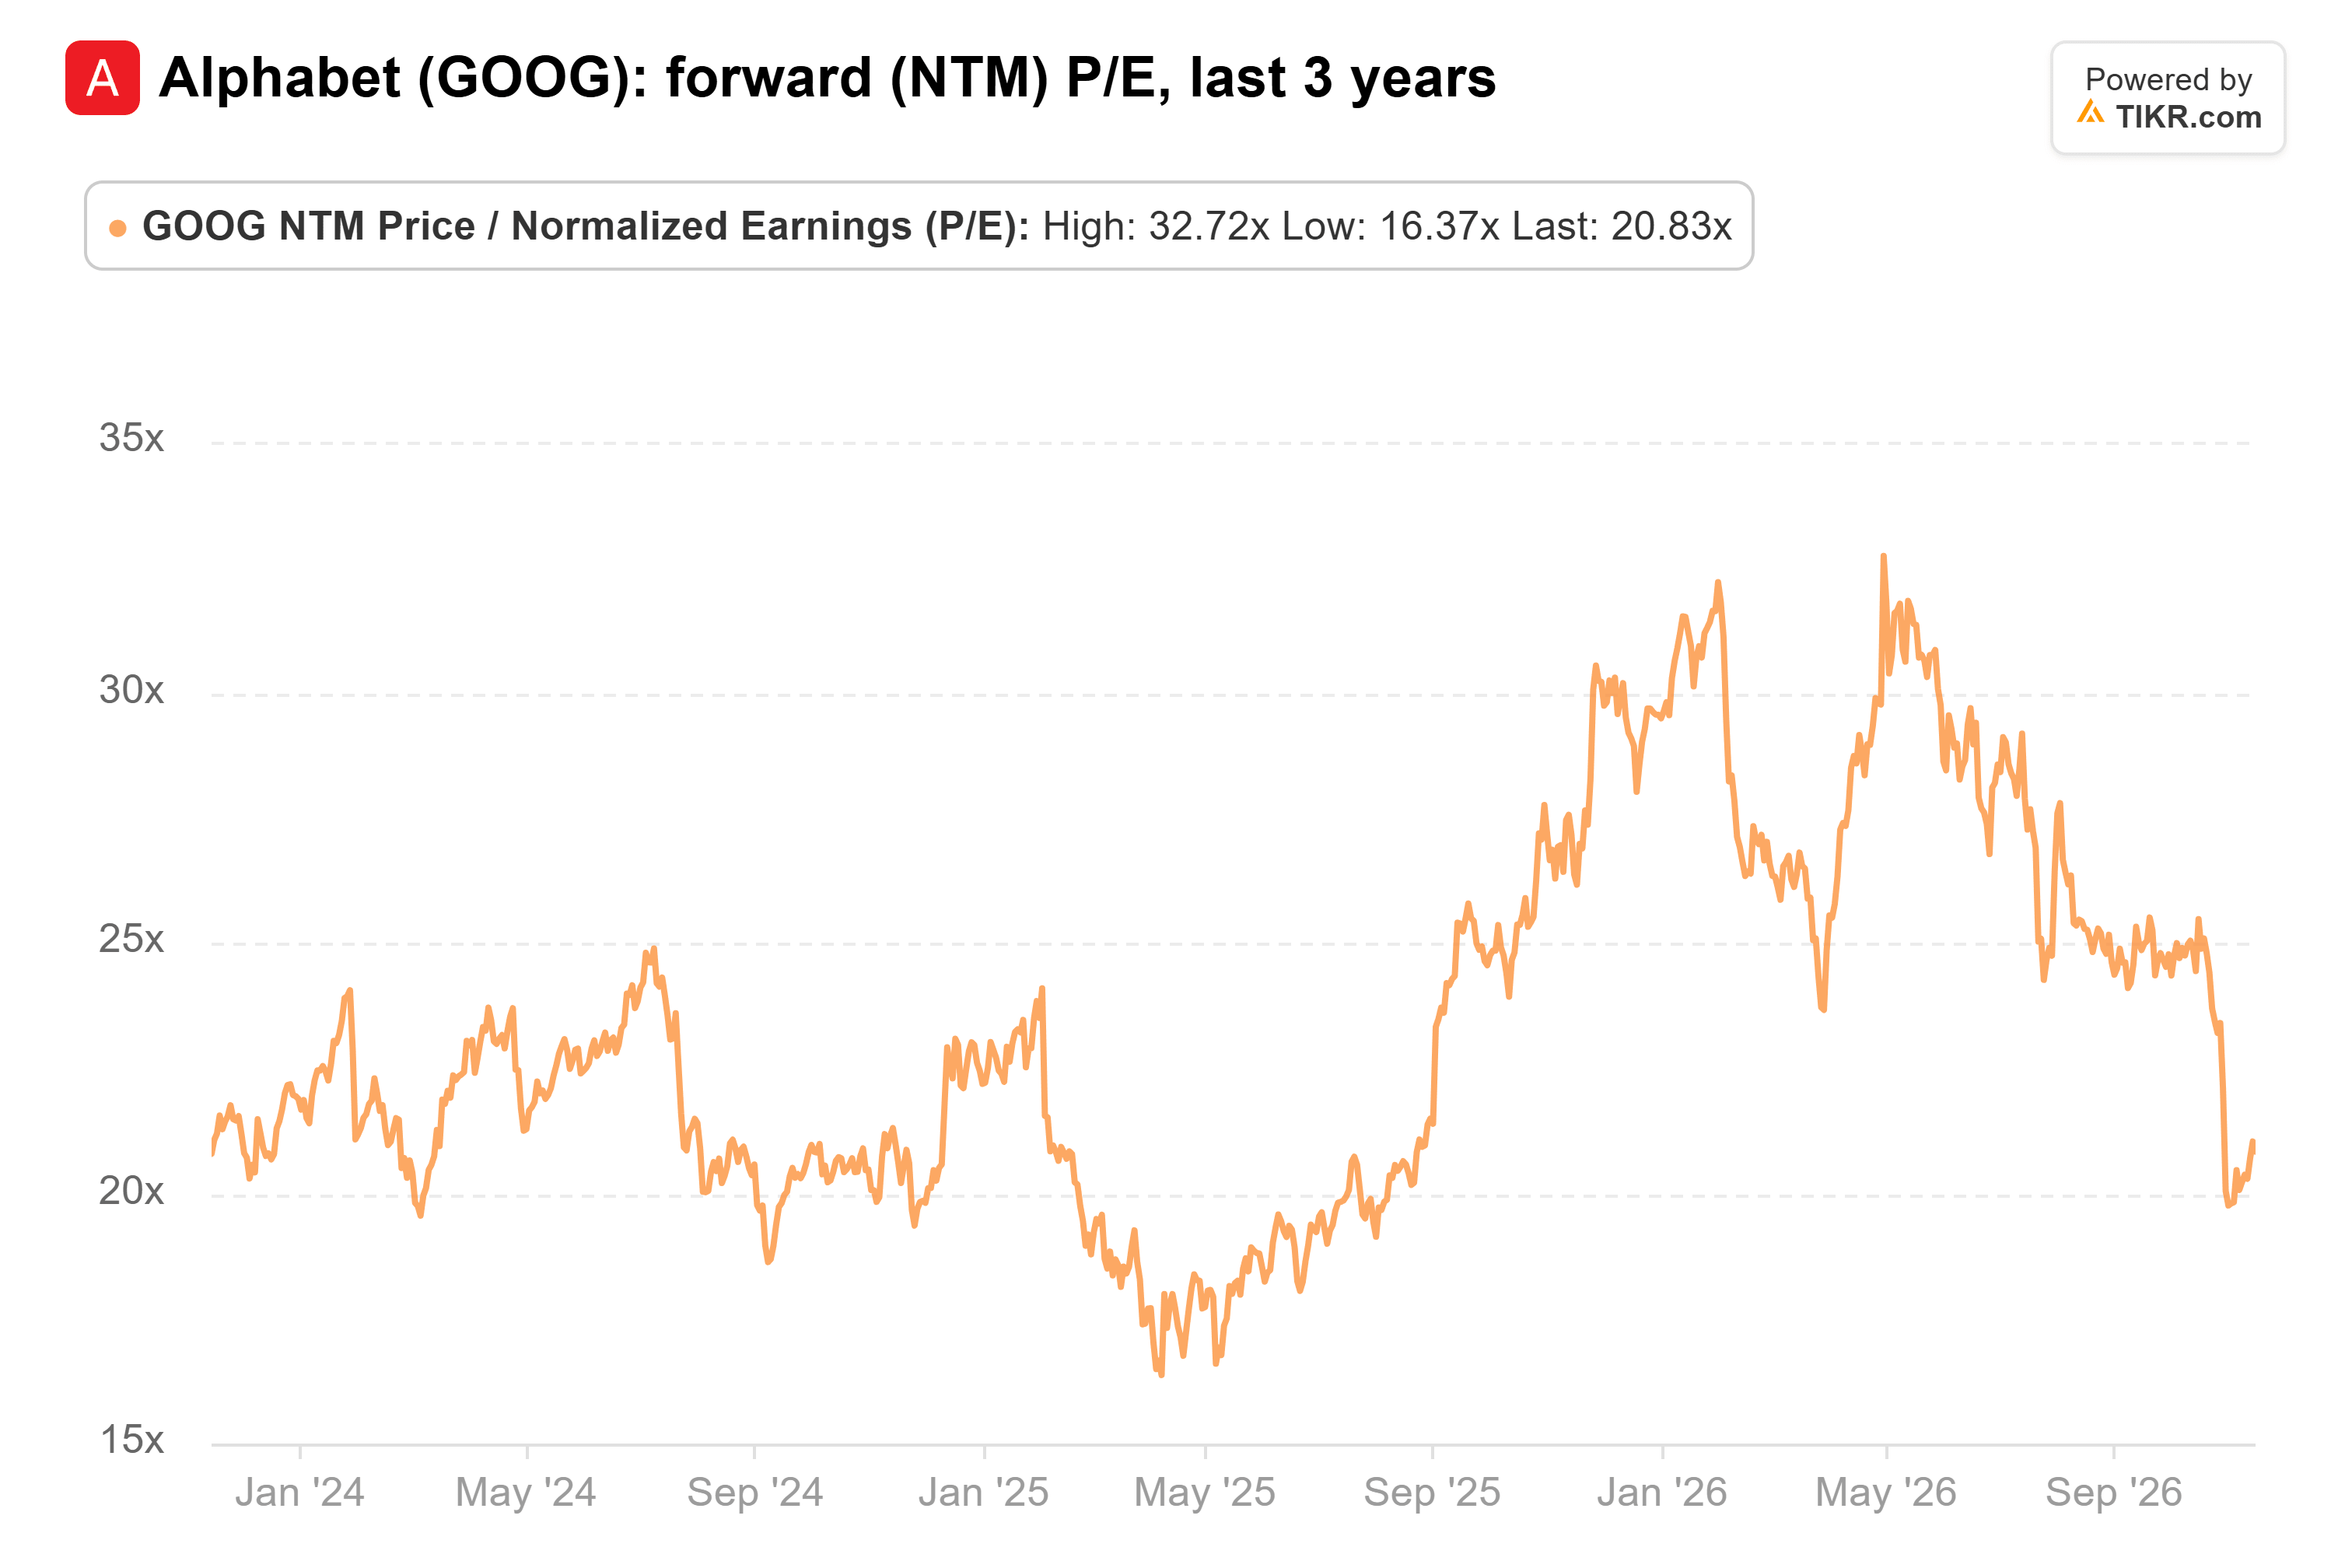
Portanto, o múltiplo da Microsoft subiu 6 pontos desde junho, o da Alphabet caiu 12 desde abril, e a Microsoft agora está cerca de 4 pontos à frente. A explicação mais provável: os investidores estão precificando o quanto do lucro de cada empresa depende de um modelo publicitário que a IA pode reescrever.
Mude a busca, e tudo a jusante muda
A preocupação de Marchese vai muito além do Google. Ele considera as caixas de busca na Amazon e no YouTube como busca também. Ele vê os feeds da Meta como a outra principal forma como a internet coloca informações na frente das pessoas, e ele acha que a IA faz os dois trabalhos melhor. "Mas se você mudar a busca, tudo a jusante da busca, muda tudo."
Seu ponto maior é sobre confiança. Ele argumentou que um agente de IA fazendo compras para você não vai parar nos resultados patrocinados como as pessoas fazem. E se a Anthropic mantiver seu agente livre de anúncios, rivais cujos agentes possam direcioná-lo para o anúncio que paga melhor terão dificuldade em ganhar a mesma confiança. "Isso é um problema de vários trilhões de dólares nos mercados."
Ele não está descartando a Alphabet. Marchese acha que o Google pode descobrir como ganhar dinheiro com as respostas do Gemini. Mas ele destacou que levou 25 anos para construir o mercado de cliques por trás dos dez links azuis, e ele não acha que o próximo aparece da noite para o dia. Isso deixa Alphabet, Meta e Amazon defendendo negócios publicitários por anos em um mercado que ninguém consegue precificar ainda, e a Microsoft não tem esse problema.
O Office tem sua própria luta com IA
A Microsoft tem sua própria ameaça de IA. A Anthropic agora inclui Claude Sheets, Claude Whiteboards e Claude Data em seus planos pagos do Claude sem custo extra, um tiro direto no Office. Isso importa porque Produtividade e Processos de Negócios, o segmento que abrigava o Office no ano fiscal de 2026, gerou 54% do lucro operacional da Microsoft naquele ano. A própria resposta da Microsoft, o Copilot, ultrapassou 30 milhões de assentos pagos até junho, ainda uma pequena fatia dos mais de 450 milhões de assentos pagos comerciais do Microsoft 365 que ela tinha em dezembro de 2025. Dito isso, estes são produtos iniciais, e a Anthropic concordou em novembro de 2025 a comprar US$ 30 bilhões em computação do Azure, então parte do crescimento da Anthropic retorna para a Microsoft de qualquer maneira.
O prêmio da Microsoft parece justificado
Marchese está certo. Dos quatro, os lucros da Microsoft são os que menos dependem de como alguém vende anúncios ao lado de uma resposta de IA. A 25x os lucros futuros, abaixo de sua própria média de três anos, um prêmio de 4 pontos em relação à Alphabet parece valer a pena pagar. Claro, se o Google descobrir os anúncios dentro do Gemini mais rápido do que Marchese espera, essa lacuna pode fechar rapidamente. O próximo relatório da Microsoft, esperado para o final de janeiro, mostrará se o Copilot está movimentando a receita do Office conforme os aplicativos da Anthropic se espalham.
Então, quanto vale realmente a ação da Microsoft?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Microsoft poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Microsoft gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!