Principais Conclusões
- O CEO da Nebius, Arkady Volozh, disse que os adiantamentos em novos contratos agora cobrem mais de 100% do capital por trás deles, ante 50% a 60% no trimestre anterior.
- Adiantamentos e empréstimos lastreados em ativos devem financiar 75% a 85% do plano de capex de US$ 40 bilhões a US$ 45 bilhões para 2027.
- O fluxo de caixa operacional do terceiro trimestre ainda foi negativo em US$ 273 milhões, enquanto as contas a receber saltaram US$ 3,76 bilhões.
Nebius Group (NBIS) recuou após seu relatório de 12 de novembro elevar a previsão de capex para 2026 para US$ 27 bilhões, ante US$ 20 bilhões a US$ 25 bilhões, e estabelecer a de 2027 em US$ 40 bilhões a US$ 45 bilhões, contra o consenso da FactSet de US$ 28,77 bilhões. Mas os clientes agora estão pagando por mais da construção, a mesma resposta que CoreWeave (CRWV) deu em 10 de novembro, quando descartou dívida não garantida aos rendimentos atuais.
O CEO Arkady Volozh abriu a conferência do terceiro trimestre perguntando: "Quão rápido a expansão da IA pode acontecer e quem vai pagar por isso?" Sua resposta para a segunda pergunta: "os adiantamentos em novos contratos agora cobrem mais de 100% do capital necessário para colocar essa capacidade contratada em operação", ante 50% a 60% no trimestre anterior.
Clientes da Nebius Estão Pagando Mais, Antecipadamente
Os acordos do terceiro trimestre apresentaram valor anual de contrato acima de US$ 25 milhões por megawatt, ante US$ 20 milhões a US$ 25 milhões no segundo trimestre, então "o payback no 3T encurtou para um ano e sete meses, de um ano e 10 meses um trimestre antes". Isso se refere a contratos de um a três anos, excluindo adiantamentos.
A Nebius espera US$ 10 bilhões em adiantamentos comprometidos este ano e US$ 17 bilhões a US$ 20 bilhões em 2027. Esses adiantamentos mais empréstimos lastreados em ativos sobre contratos existentes com grau de investimento devem financiar 75% a 85% do capex de 2027, diz sua carta aos acionistas. Isso deixa US$ 6 bilhões a US$ 11,25 bilhões para seus US$ 7,43 bilhões em caixa e novo capital.
O Caixa Ainda Não Acompanhou
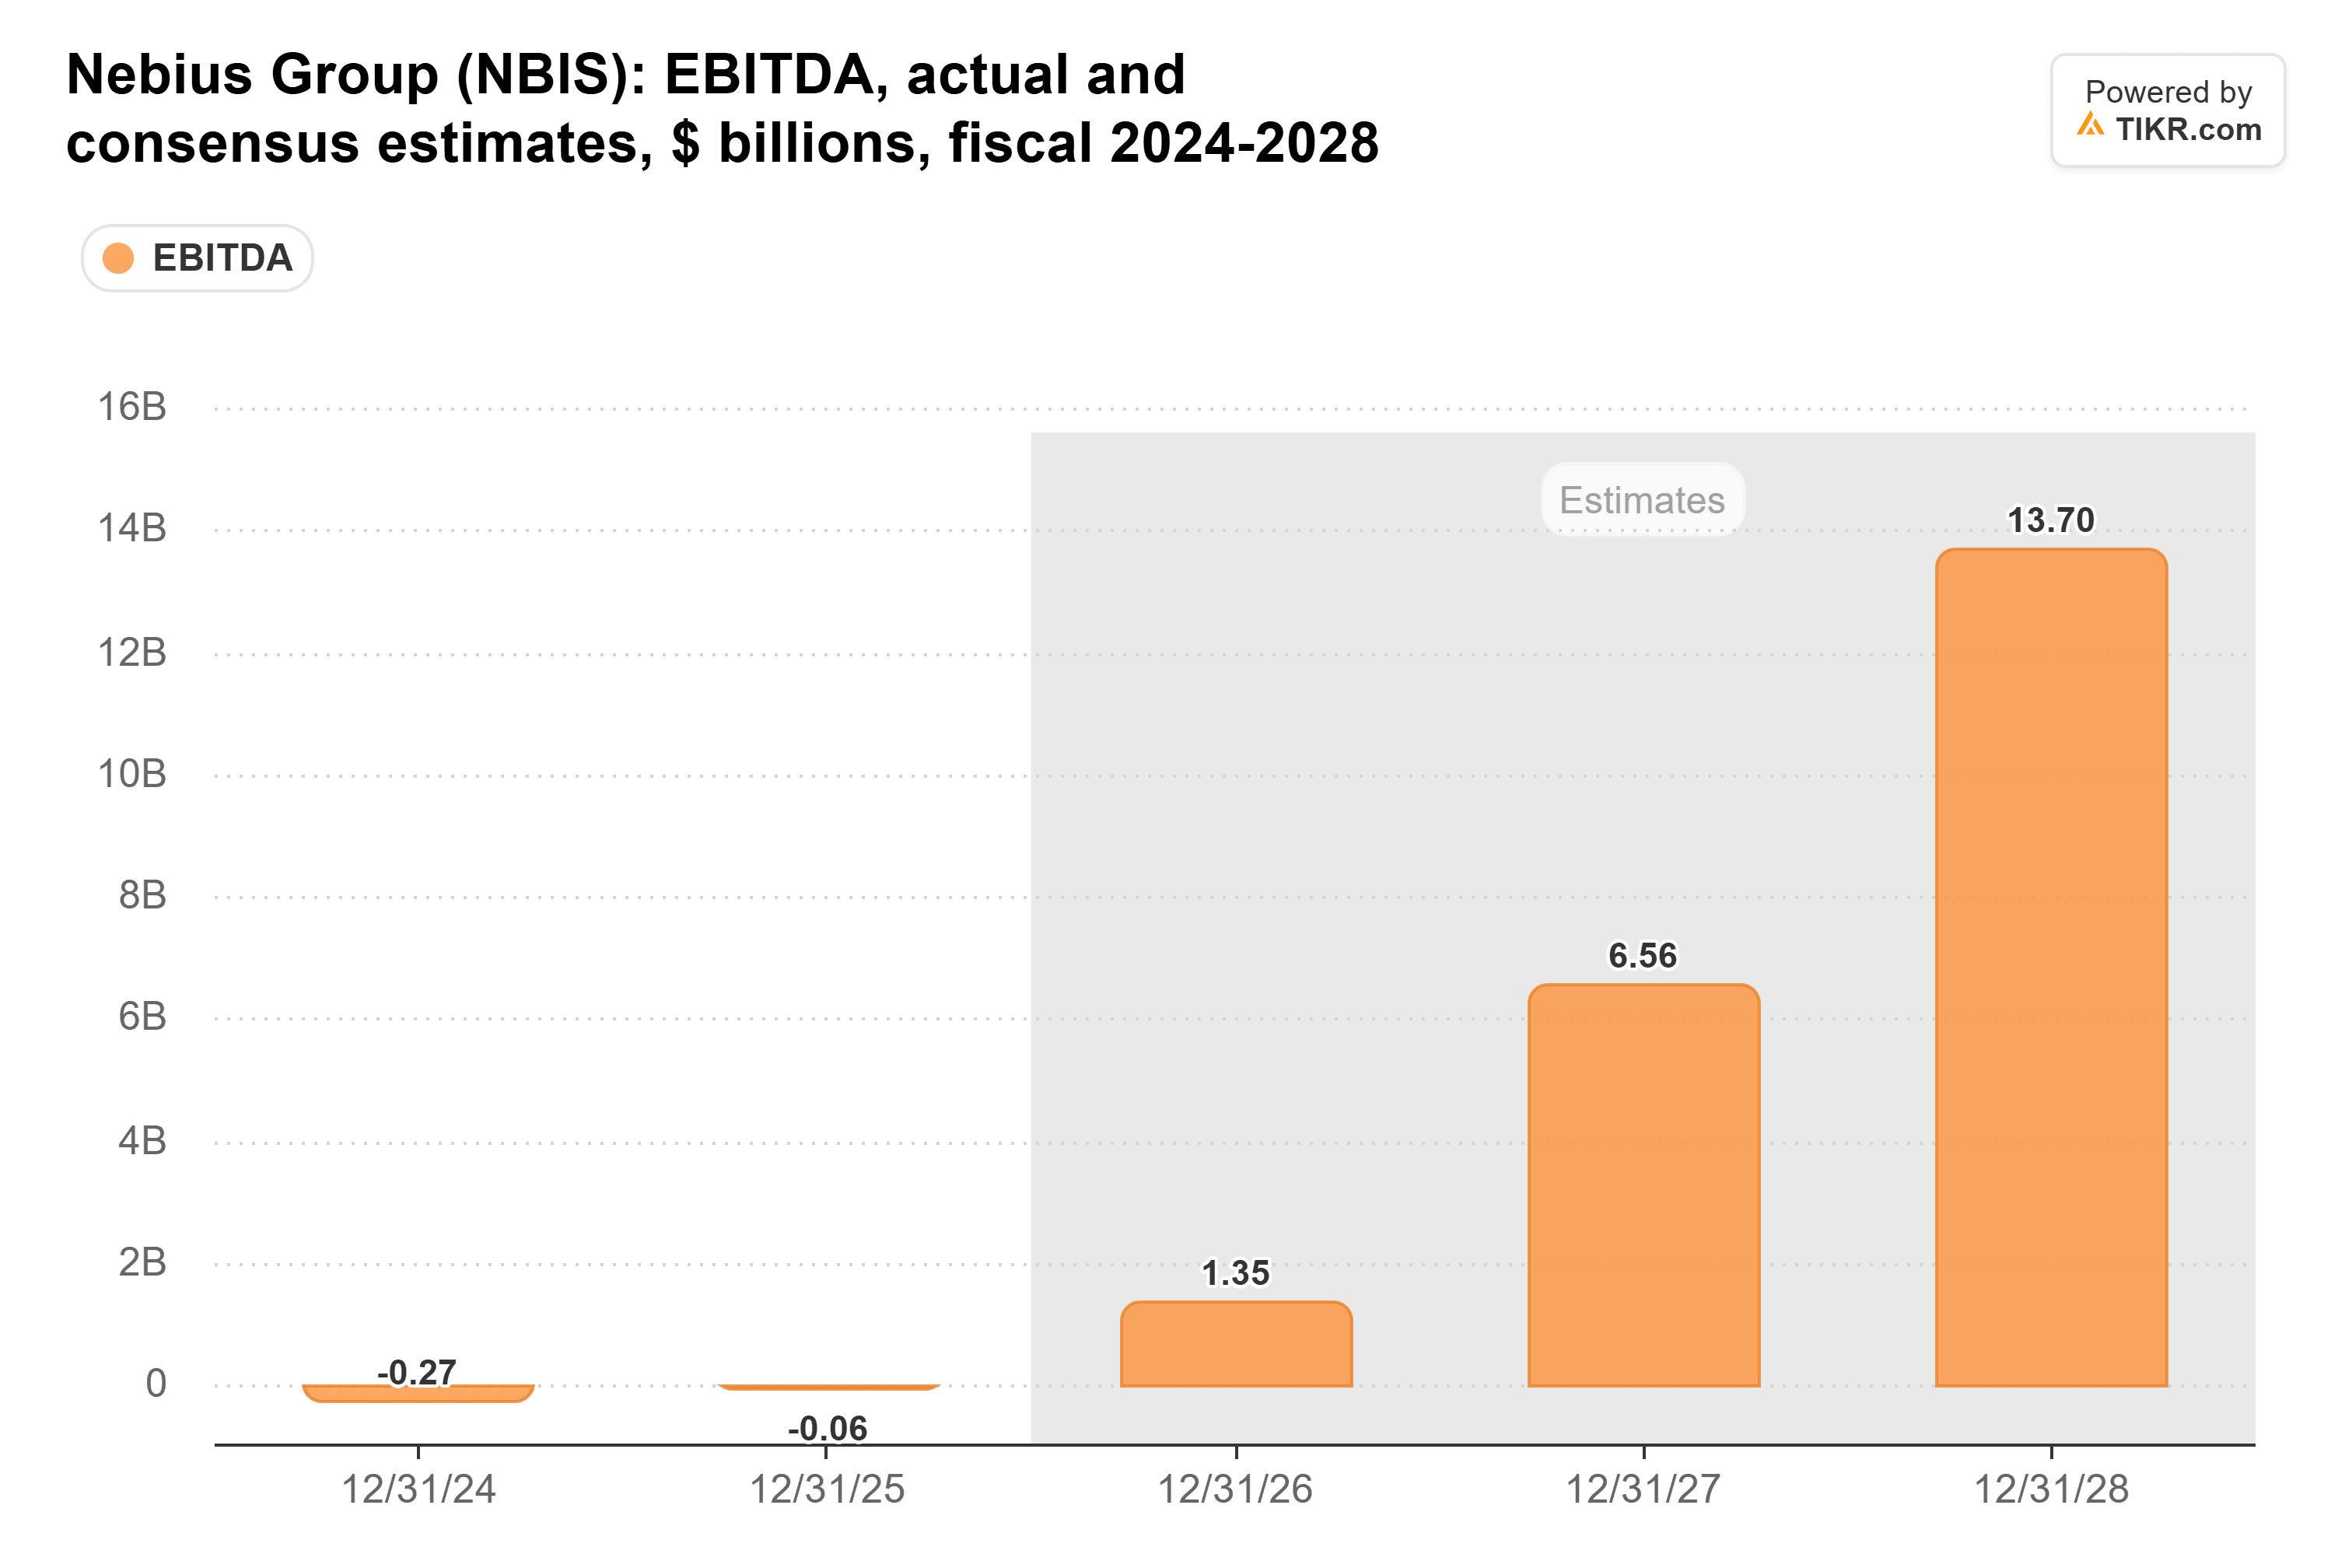
Gavin Baker, da Atreides Management, postou no X em 10 de novembro que a mudança para adiantamentos "significa que FCO em relação ao EBITDA é a métrica mais importante". Se os clientes pagam antecipadamente, o fluxo de caixa operacional deveria superar o EBITDA, que os analistas veem subindo de US$ 1,35 bilhão este ano para US$ 13,7 bilhões em 2028:
Até junho, sim, com fluxo de caixa operacional acima de US$ 2 bilhões por trimestre, mesmo com o capex do trimestre de junho subindo para US$ 5,7 bilhões:
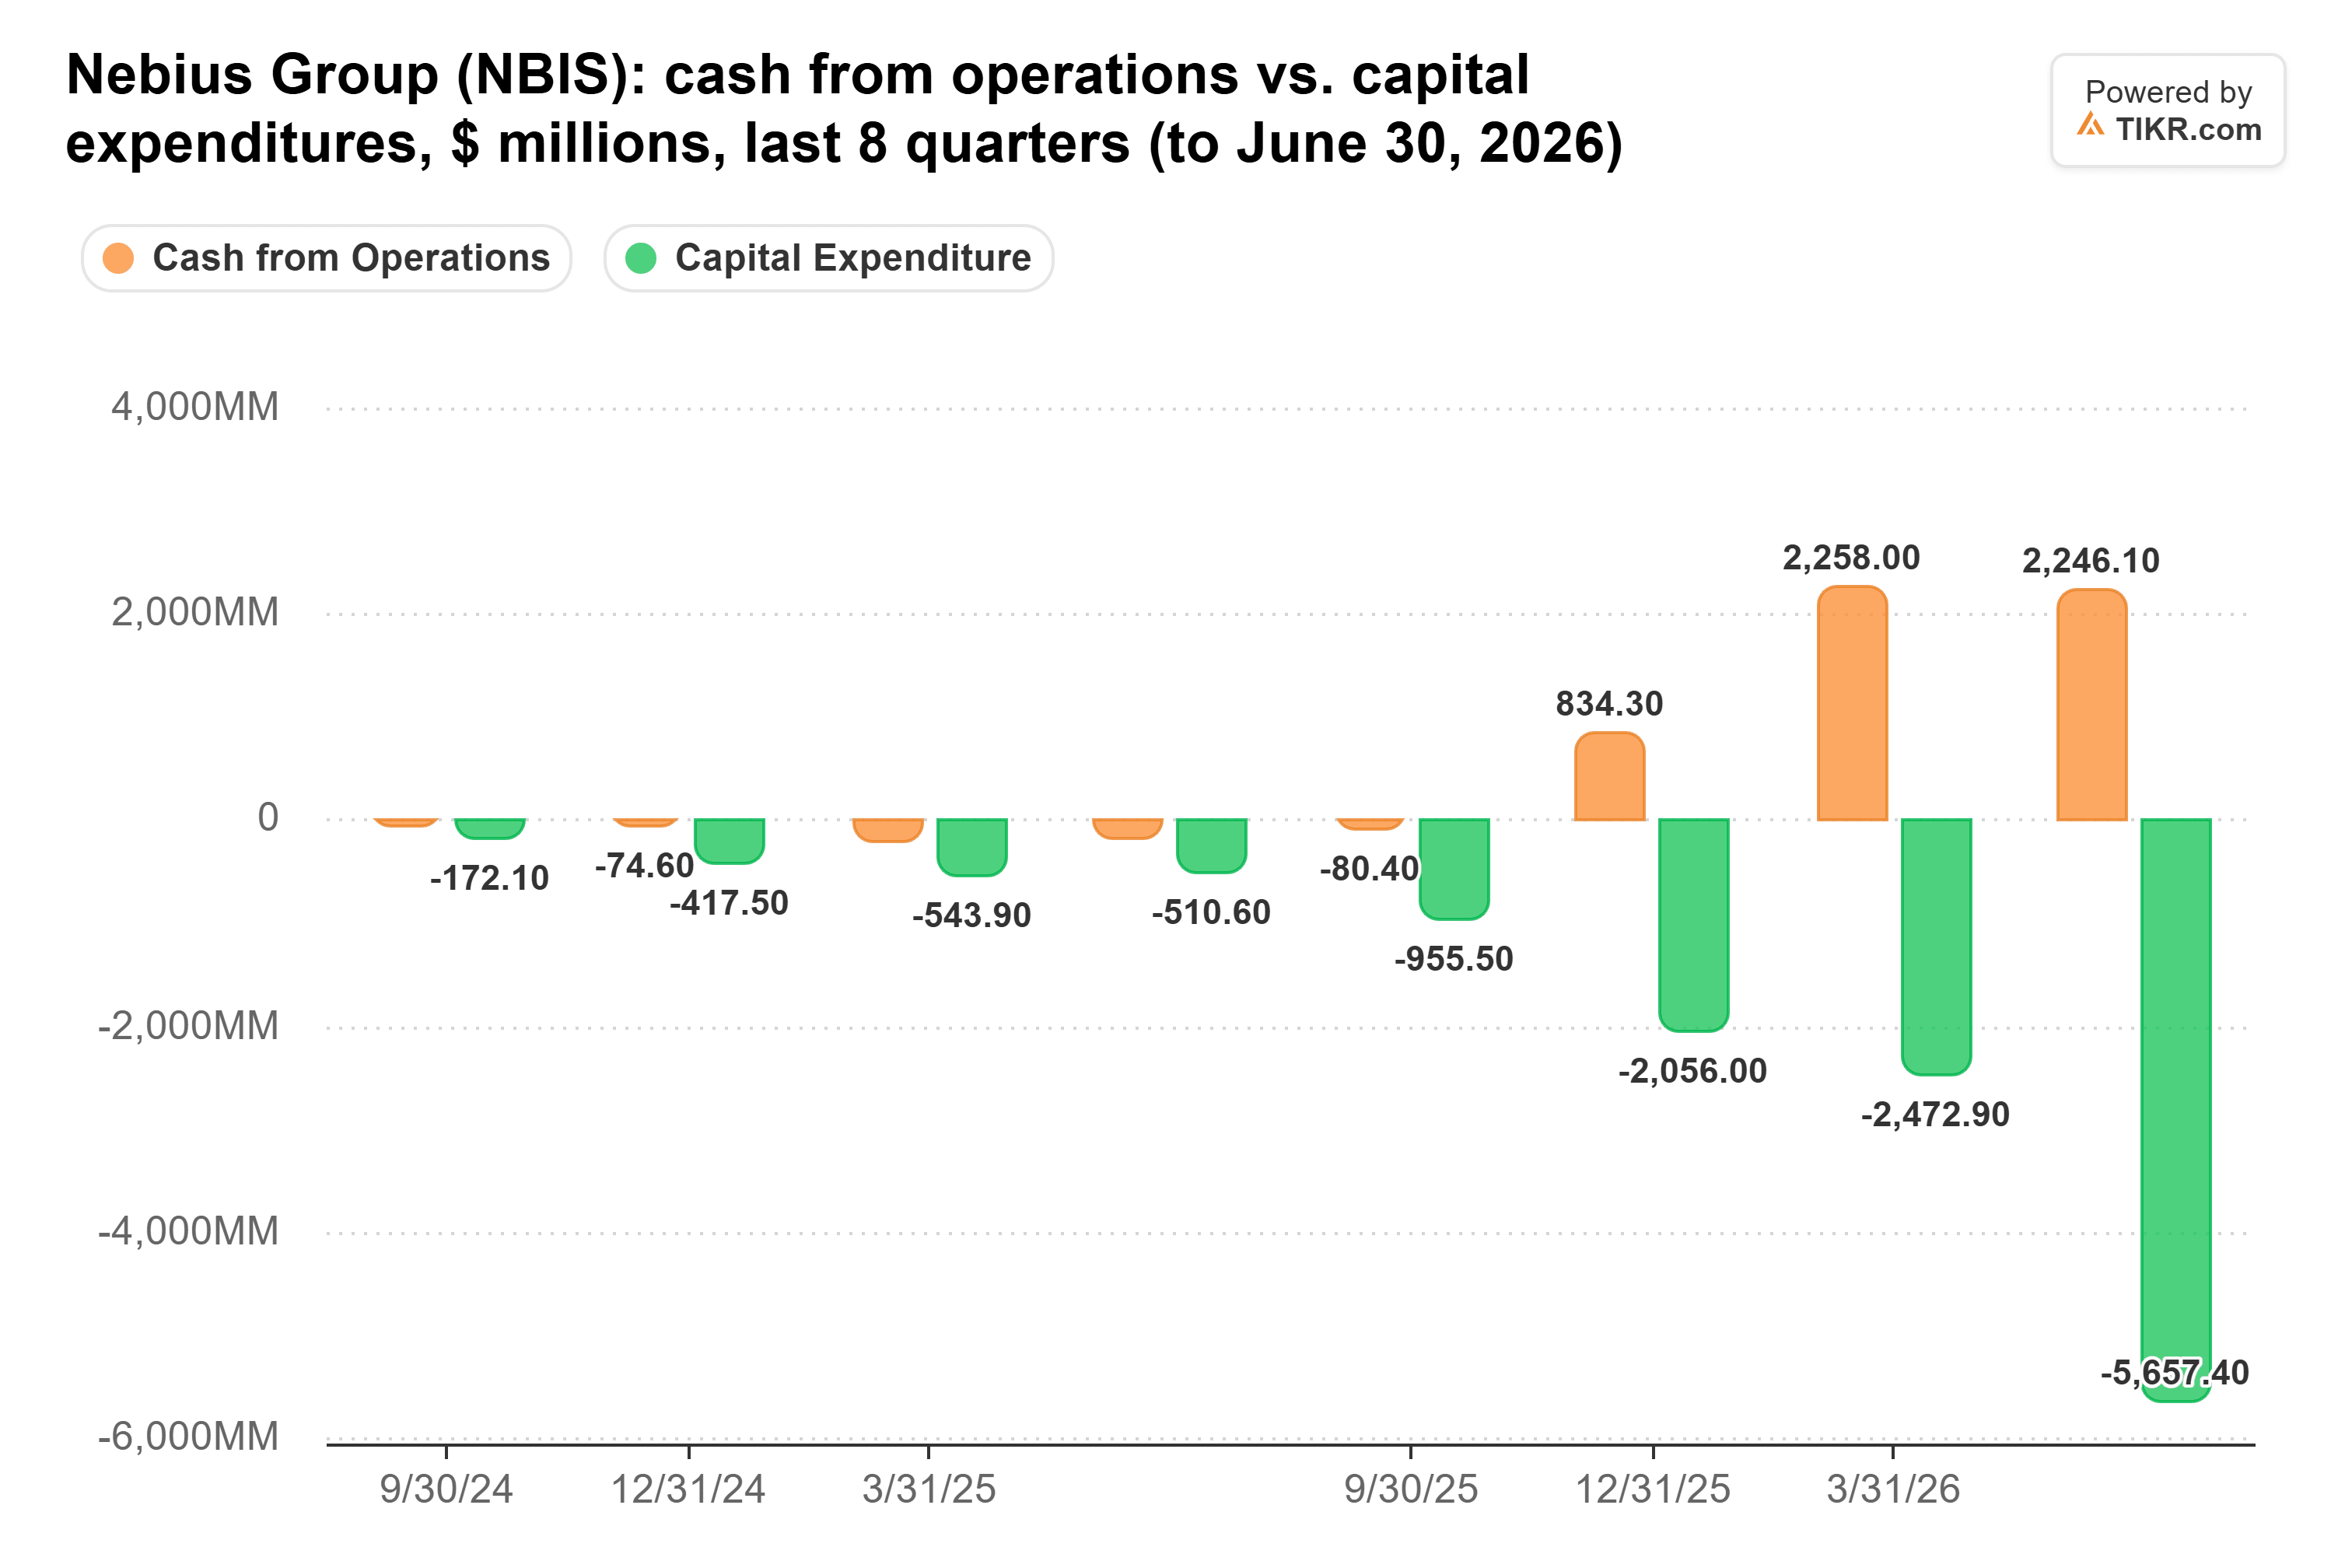
Então a situação se inverteu. O fluxo de caixa operacional do terceiro trimestre foi negativo em US$ 273 milhões contra US$ 465,8 milhões de EBITDA ajustado. A receita diferida subiu US$ 3,43 bilhões, mas as contas a receber subiram US$ 3,76 bilhões, quase quatro vezes a receita do trimestre de US$ 980,8 milhões. Minha interpretação: as cobranças não acompanharam o ritmo das faturas.
Condições fortes de adiantamento não impediram uma saída de caixa operacional trimestral.
O TIKR Acompanha 22 Analistas na Nebius. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender na Nebius, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nebius
Um Adiantamento É Capacidade que a Nebius Deve
Alguns locais de colocation, incluindo Nova Jersey, estão atrasados, disse Volozh, então parte da "receita planejada se desloca para o início do próximo ano", embora nenhuma dessa capacidade tenha sido cancelada. A Nebius agora espera receita de 2026 de US$ 3 bilhões a US$ 3,2 bilhões, ante US$ 3 bilhões a US$ 3,4 bilhões.
A dívida total atingiu US$ 10,2 bilhões em 30 de junho:
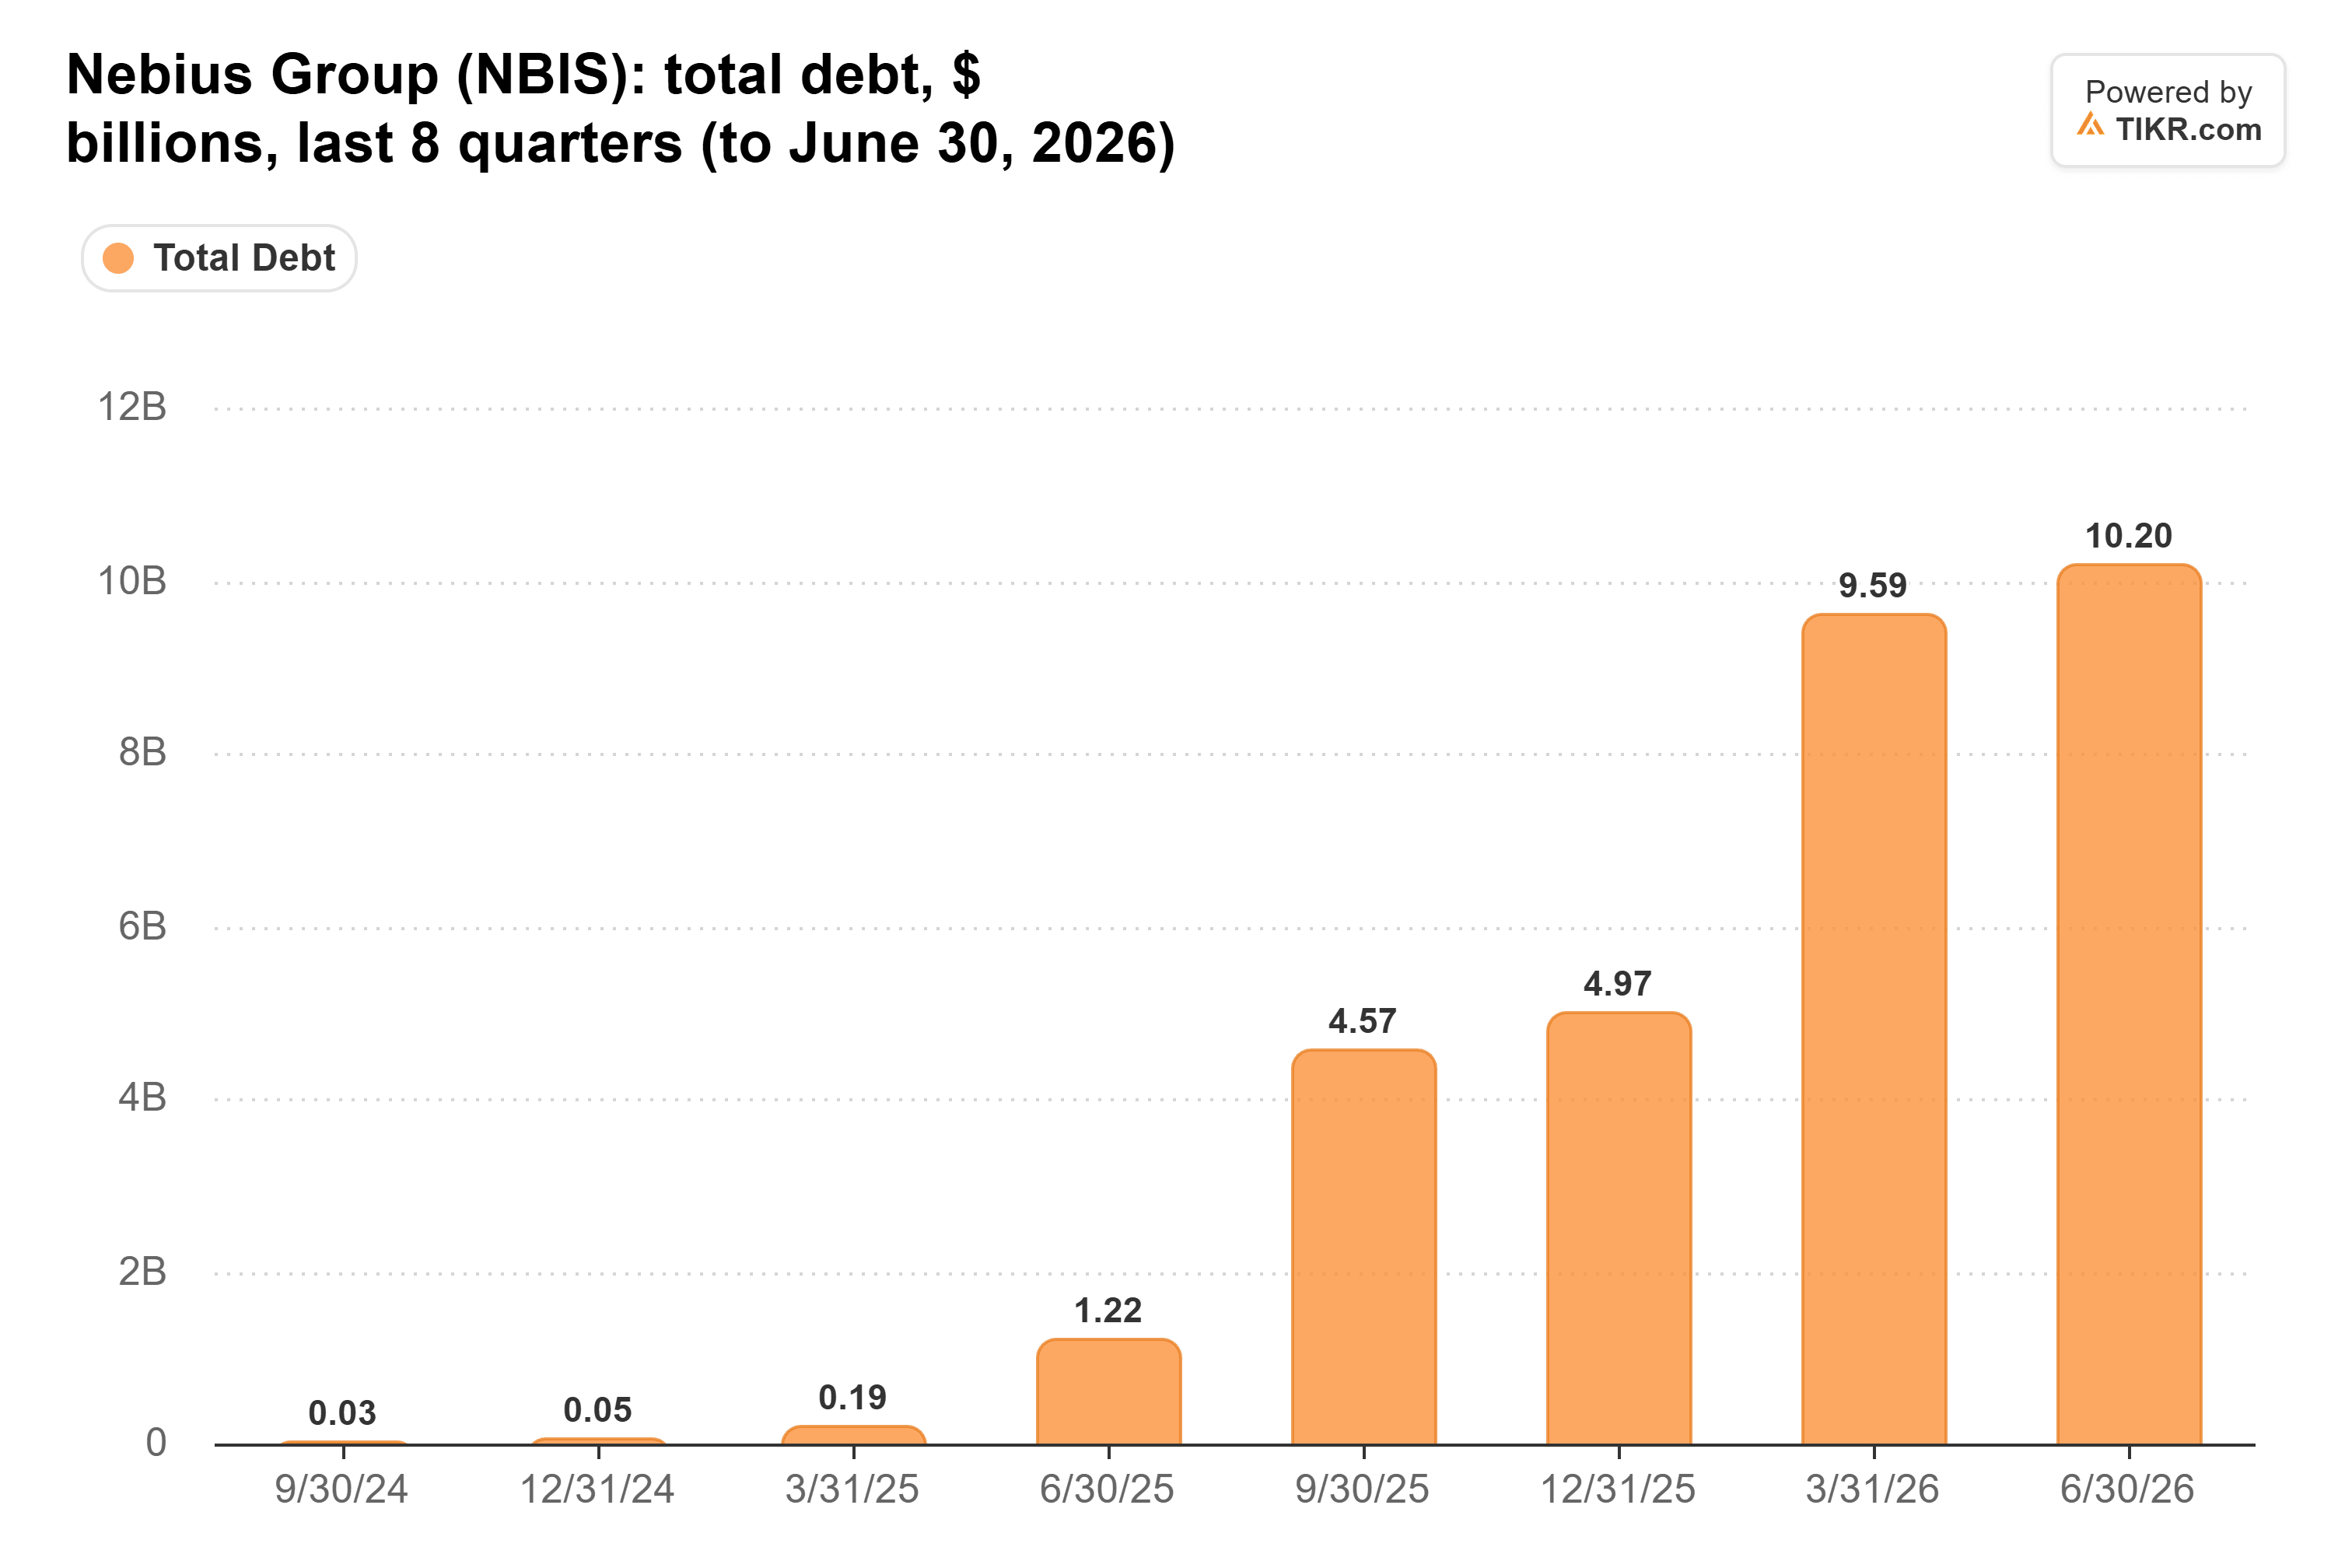
Excluindo arrendamentos, o caixa cobriu quase tudo: os empréstimos líquidos eram de US$ 504 milhões em 30 de junho, contra US$ 29,5 bilhões na CoreWeave. Após US$ 5,75 bilhões em títulos conversíveis em agosto, a dívida excluindo arrendamentos era de US$ 14,19 bilhões em 30 de setembro, contra US$ 7,43 bilhões em caixa.
A Nebius Ainda Precisa Cobrar
Clientes pagando por sua própria capacidade torna um plano de mais de US$ 40 bilhões muito mais financiável do que a queda sugere, e eu ficaria com os otimistas nisso. Mas um contrato não financia nada até que o dinheiro caia, e as contas a receber estavam em US$ 4,04 bilhões em 30 de setembro. Se essas faturas forem pagas até 31 de dezembro, o fluxo de caixa operacional do quarto trimestre deverá voltar a superar o EBITDA, exatamente onde Baker diz para olhar.
Então, qual é o valor real da ação da Nebius?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Nebius poderia valer. Comece com as estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!