Principais Conclusões
- A Alphabet subiu em 12 de novembro, pois os investidores apostaram que a saída do CEO da Nvidia direcionará mais gastos com chips de IA para os TPUs do Google.
- Uma postagem amplamente compartilhada que chama a Alphabet de "a compra mais óbvia" se baseia em uma estimativa da Morgan Stanley de US$ 84 bilhões em vendas de TPU em 2027.
- A Morgan Stanley assume uma margem bruta de 30% nessas vendas, enquanto a Alphabet planeja cerca de US$ 200 bilhões em capex este ano.
- A 21x os lucros futuros, a Alphabet parece uma compra, mas não uma óbvia.
Nvidia (NVDA) anunciou em 12 de novembro que Jensen Huang havia renunciado como CEO, e sua ação caiu. Alphabet (GOOG) subiu no mesmo dia, pois os investidores apostaram que mais gastos com chips de IA irão para os TPUs do Google.
No dia seguinte, um investidor perguntou tanto no r/stocks quanto no r/ValueInvesting: "A GOOG não é a compra mais óbvia aqui?"
O número mais ousado da postagem é o da Morgan Stanley: US$ 84 bilhões em vendas diretas de sistemas TPU em 2027, acima dos cerca de US$ 8 bilhões em 2026. Isso é um salto de dez vezes em um ano, e a Morgan Stanley fez a projeção no final de agosto, antes que a reestruturação da Nvidia desse aos compradores de chips um novo motivo para procurar alternativas.
US$ 84 Bilhões Seriam Uma Grande Fatia da Alphabet
Os analistas esperam que a receita da Alphabet suba de US$ 403 bilhões em 2025 para US$ 638 bilhões em 2027.
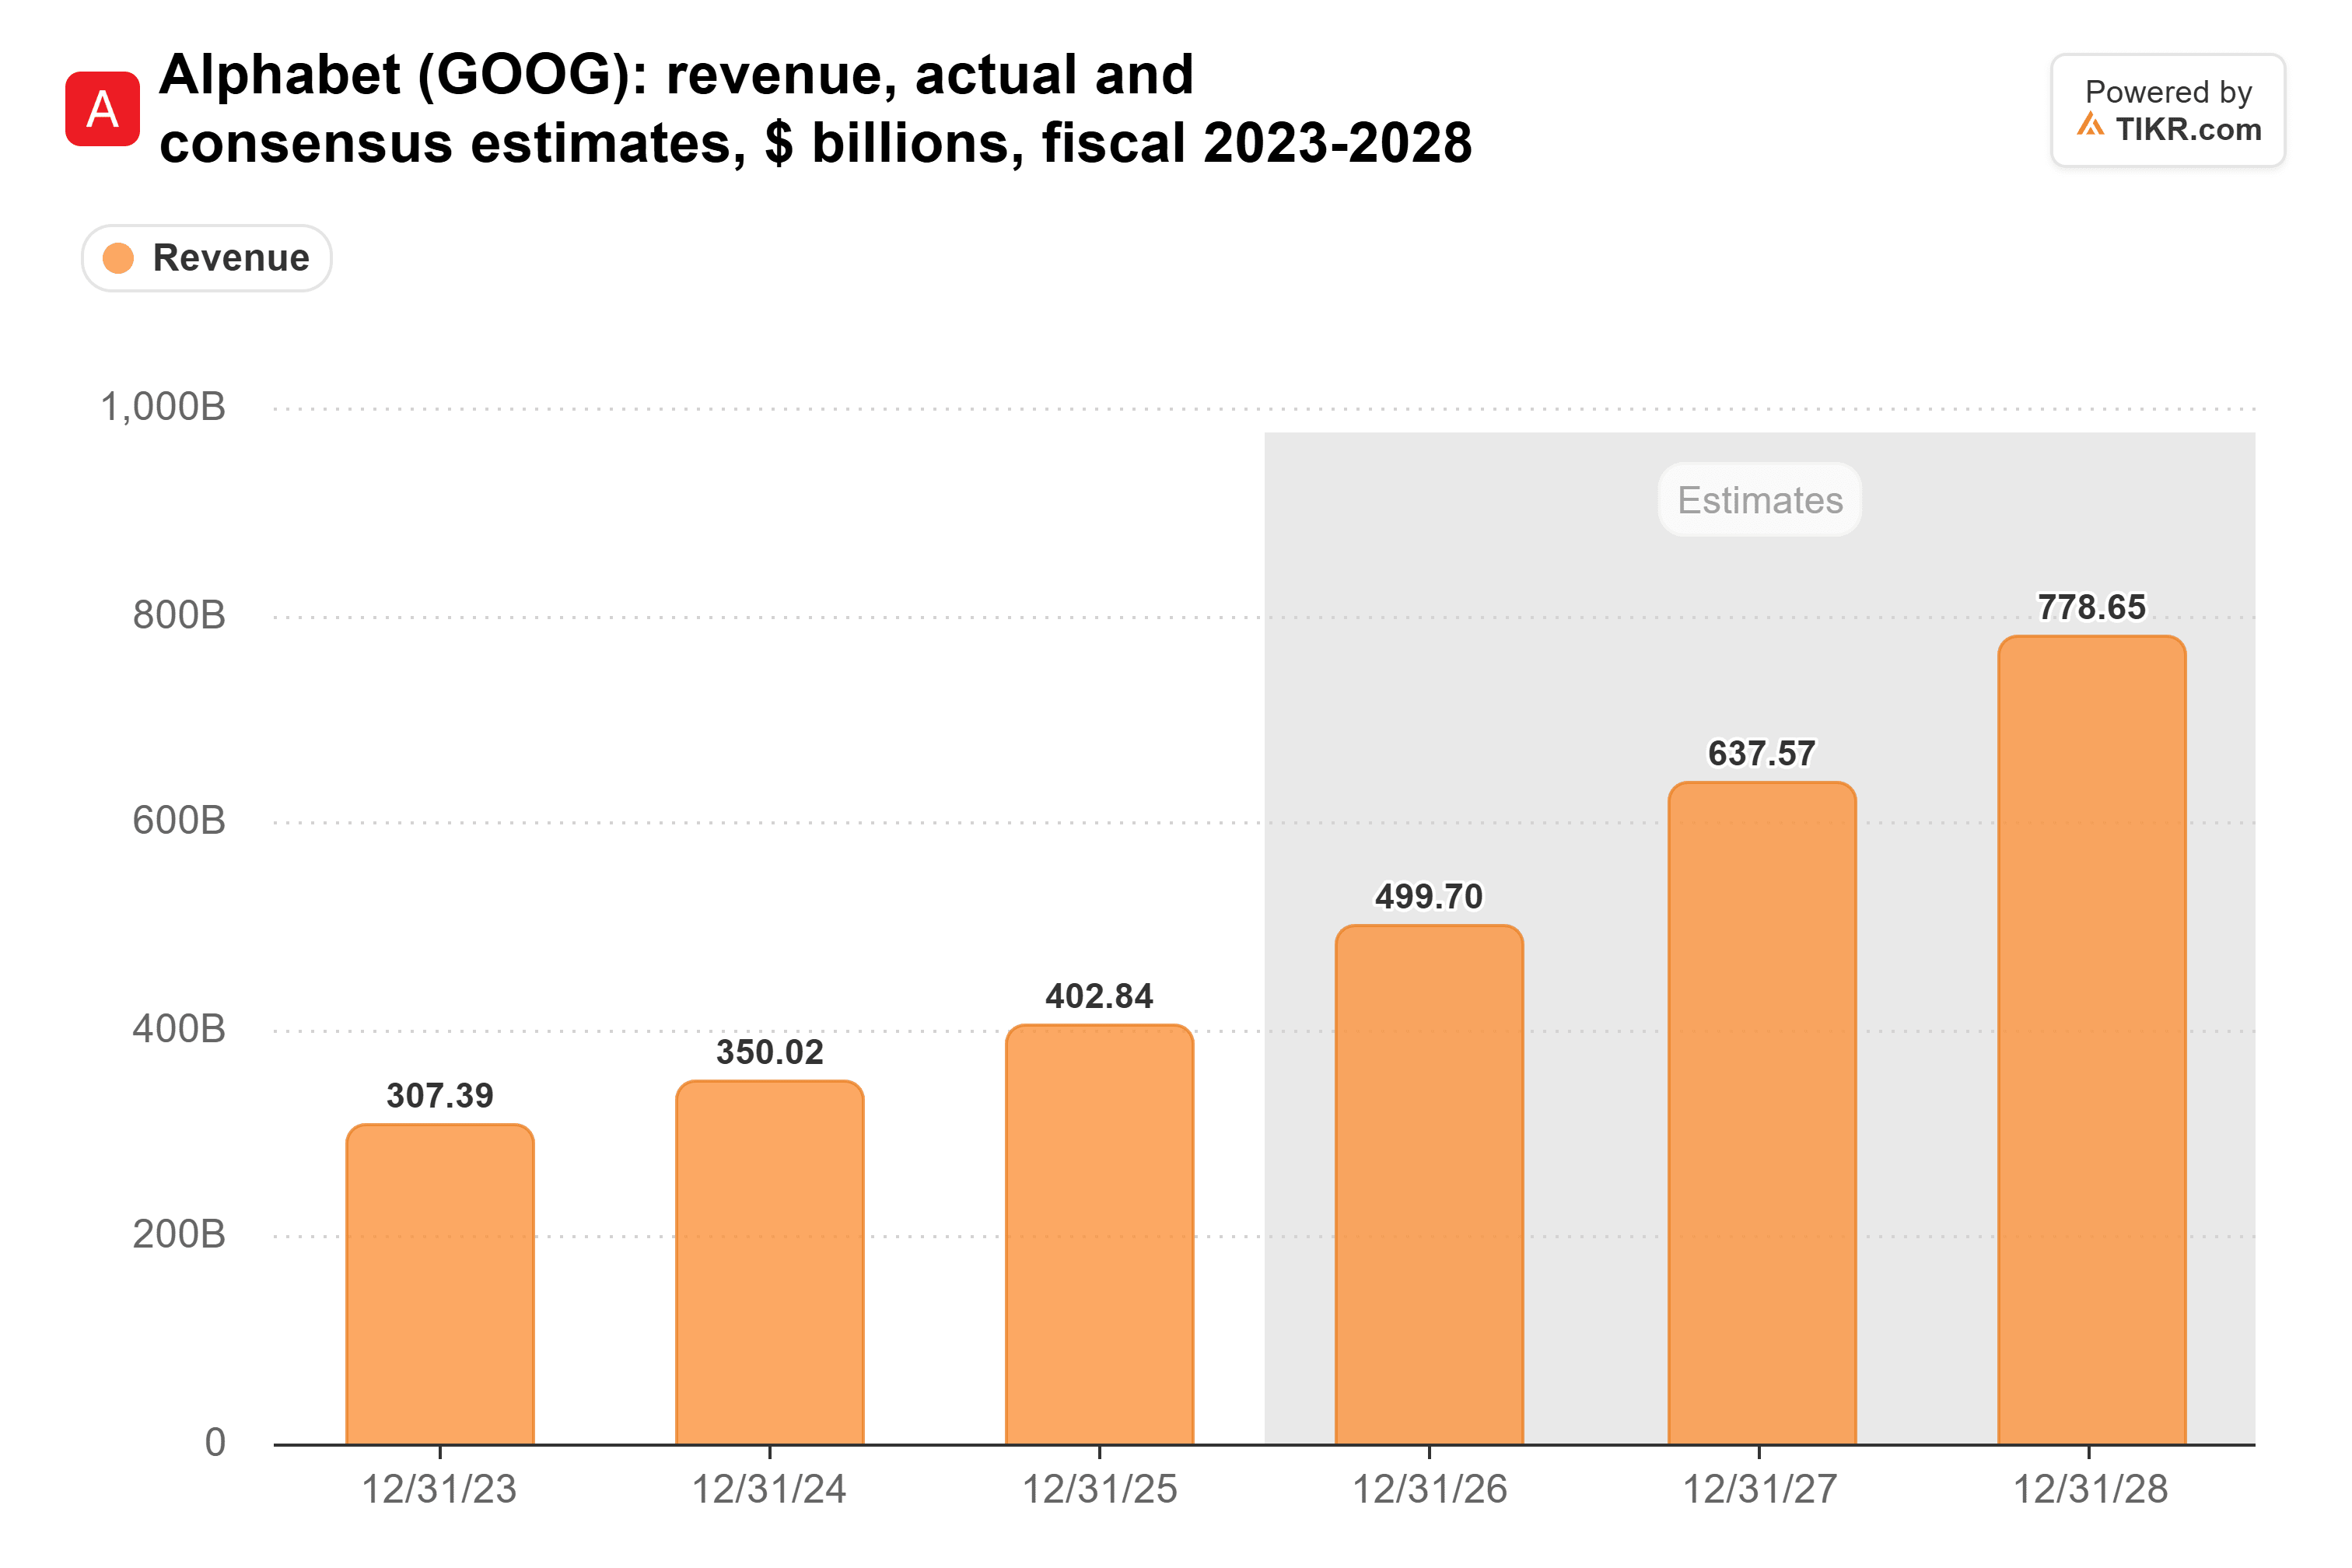
Se a Morgan Stanley estiver certa, as vendas de TPU seriam cerca de 13% desse total de 2027, e o salto de US$ 8 bilhões sozinho equivaleria a mais da metade dos US$ 138 bilhões de crescimento que os analistas esperam de 2026 a 2027. A Bloomberg Intelligence vai além, esperando vendas de TPU acima de US$ 135 bilhões até 2028.
As vendas começaram. O relatório do terceiro trimestre da Alphabet citou as vendas de sistemas TPU como um contribuidor significativo, enquanto a receita da Cloud saltou 103% para US$ 30,7 bilhões, um run-rate de US$ 123 bilhões.
O Problema É a Margem da Alphabet
O primeiro presidente do conselho da Nvidia, Harvey Jones, disse: "esperamos que as operações da empresa, os compromissos com clientes e o roteiro de produtos continuem sem interrupção."
O Google está competindo por preço. Mandeep Singh, da Bloomberg Intelligence, disse no Bloomberg Tech: "essa vantagem de preço que o Google tem com o TPU sendo precificado muito mais baixo do que o NVIDIA pode realmente ser um grande fator."
Preços mais baixos reduzem margens. A Morgan Stanley assume uma margem bruta de 30% nas vendas de TPU, cerca de US$ 25 bilhões de lucro bruto sobre US$ 84 bilhões, antes dos custos operacionais. A margem operacional da Cloud, após esses custos, foi de 36,2% no último trimestre.
O autor da postagem aplica esses 36% a mais de US$ 200 bilhões de receita da Cloud em 2027, então aplica um múltiplo de 25x para valorizar a Cloud em US$ 1,8 trilhão. Esse é um múltiplo sobre uma previsão construída em um crescimento de dez vezes do TPU. A Alphabet não divulga quanto o hardware TPU gera, então a margem da Cloud nos próximos trimestres é a melhor pista.
O TIKR Acompanha 58 Analistas na Alphabet. Quantos Dizem "Comprar"?
Veja a análise completa das classificações de Compra, Manter e Vender na Alphabet, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Alphabet
Barata o Suficiente para Comprar, Queima de Caixa e Tudo
O autor da postagem coloca a Alphabet a 19x os lucros futuros. Está a 21x, abaixo de sua média de três anos de 23x e bem longe dos 33x que atingiu em abril.
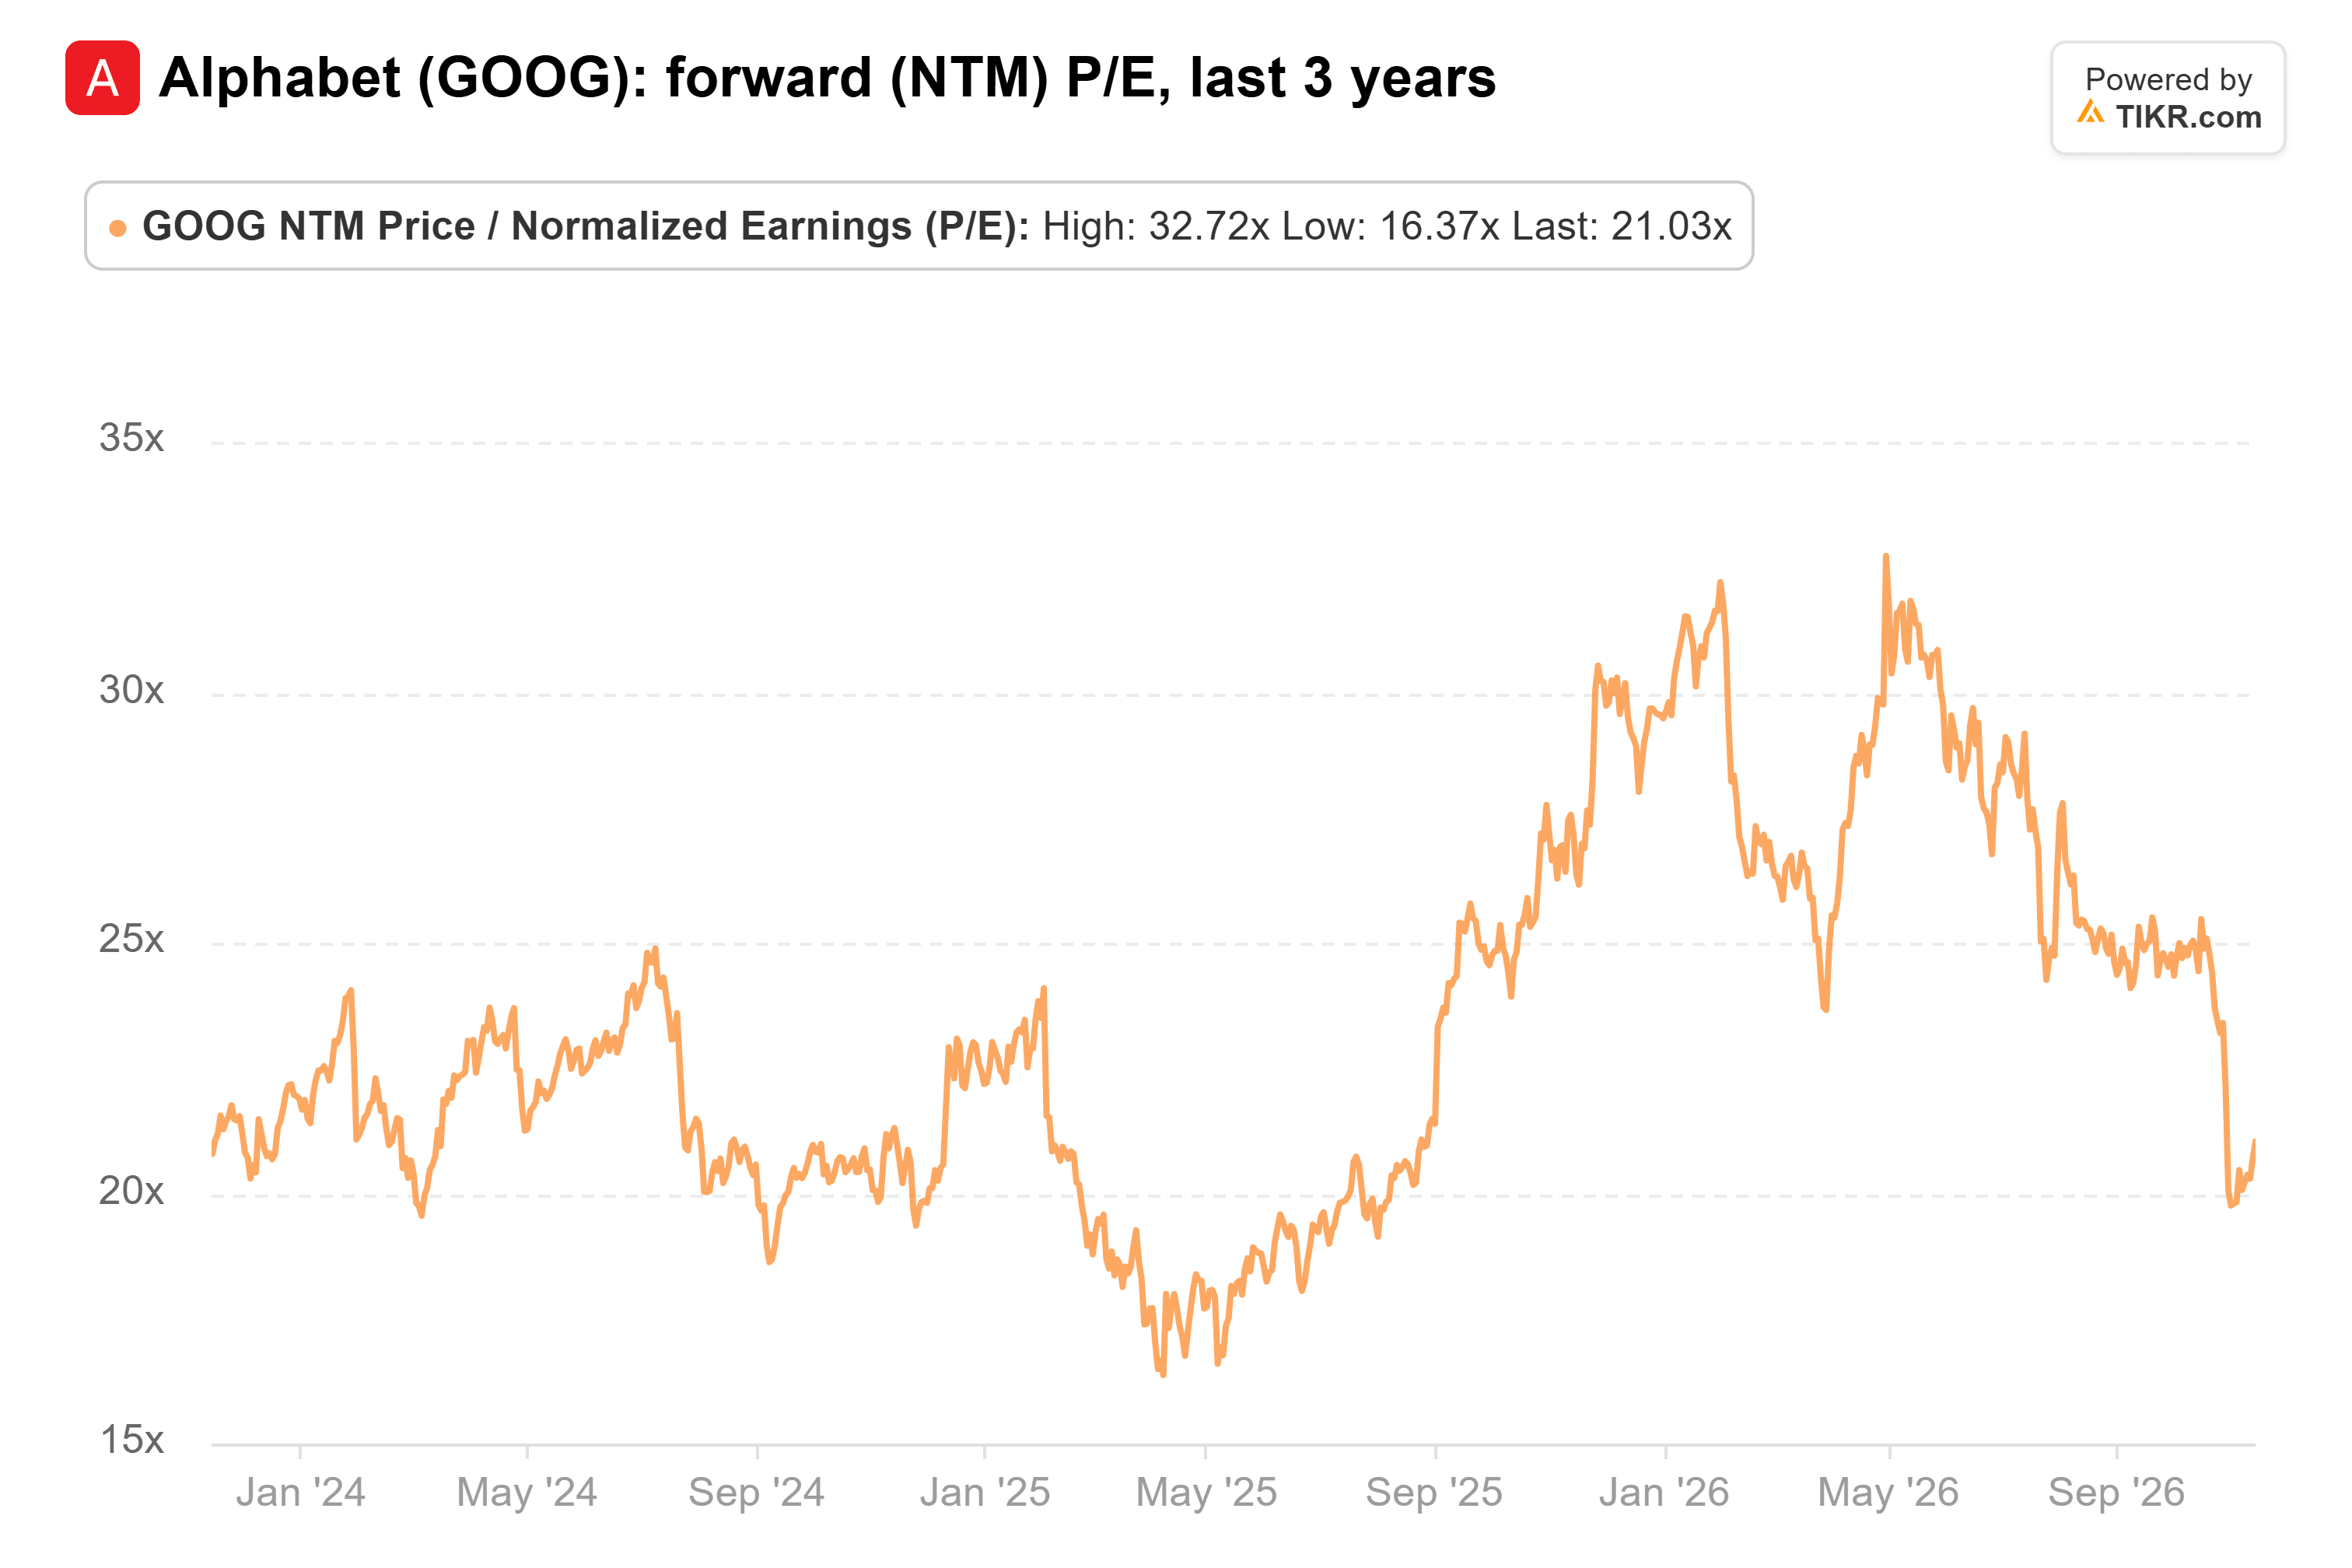
Os investidores estão precificando o custo da expansão: os gastos de capital quase quadruplicaram de 2021 a 2025.
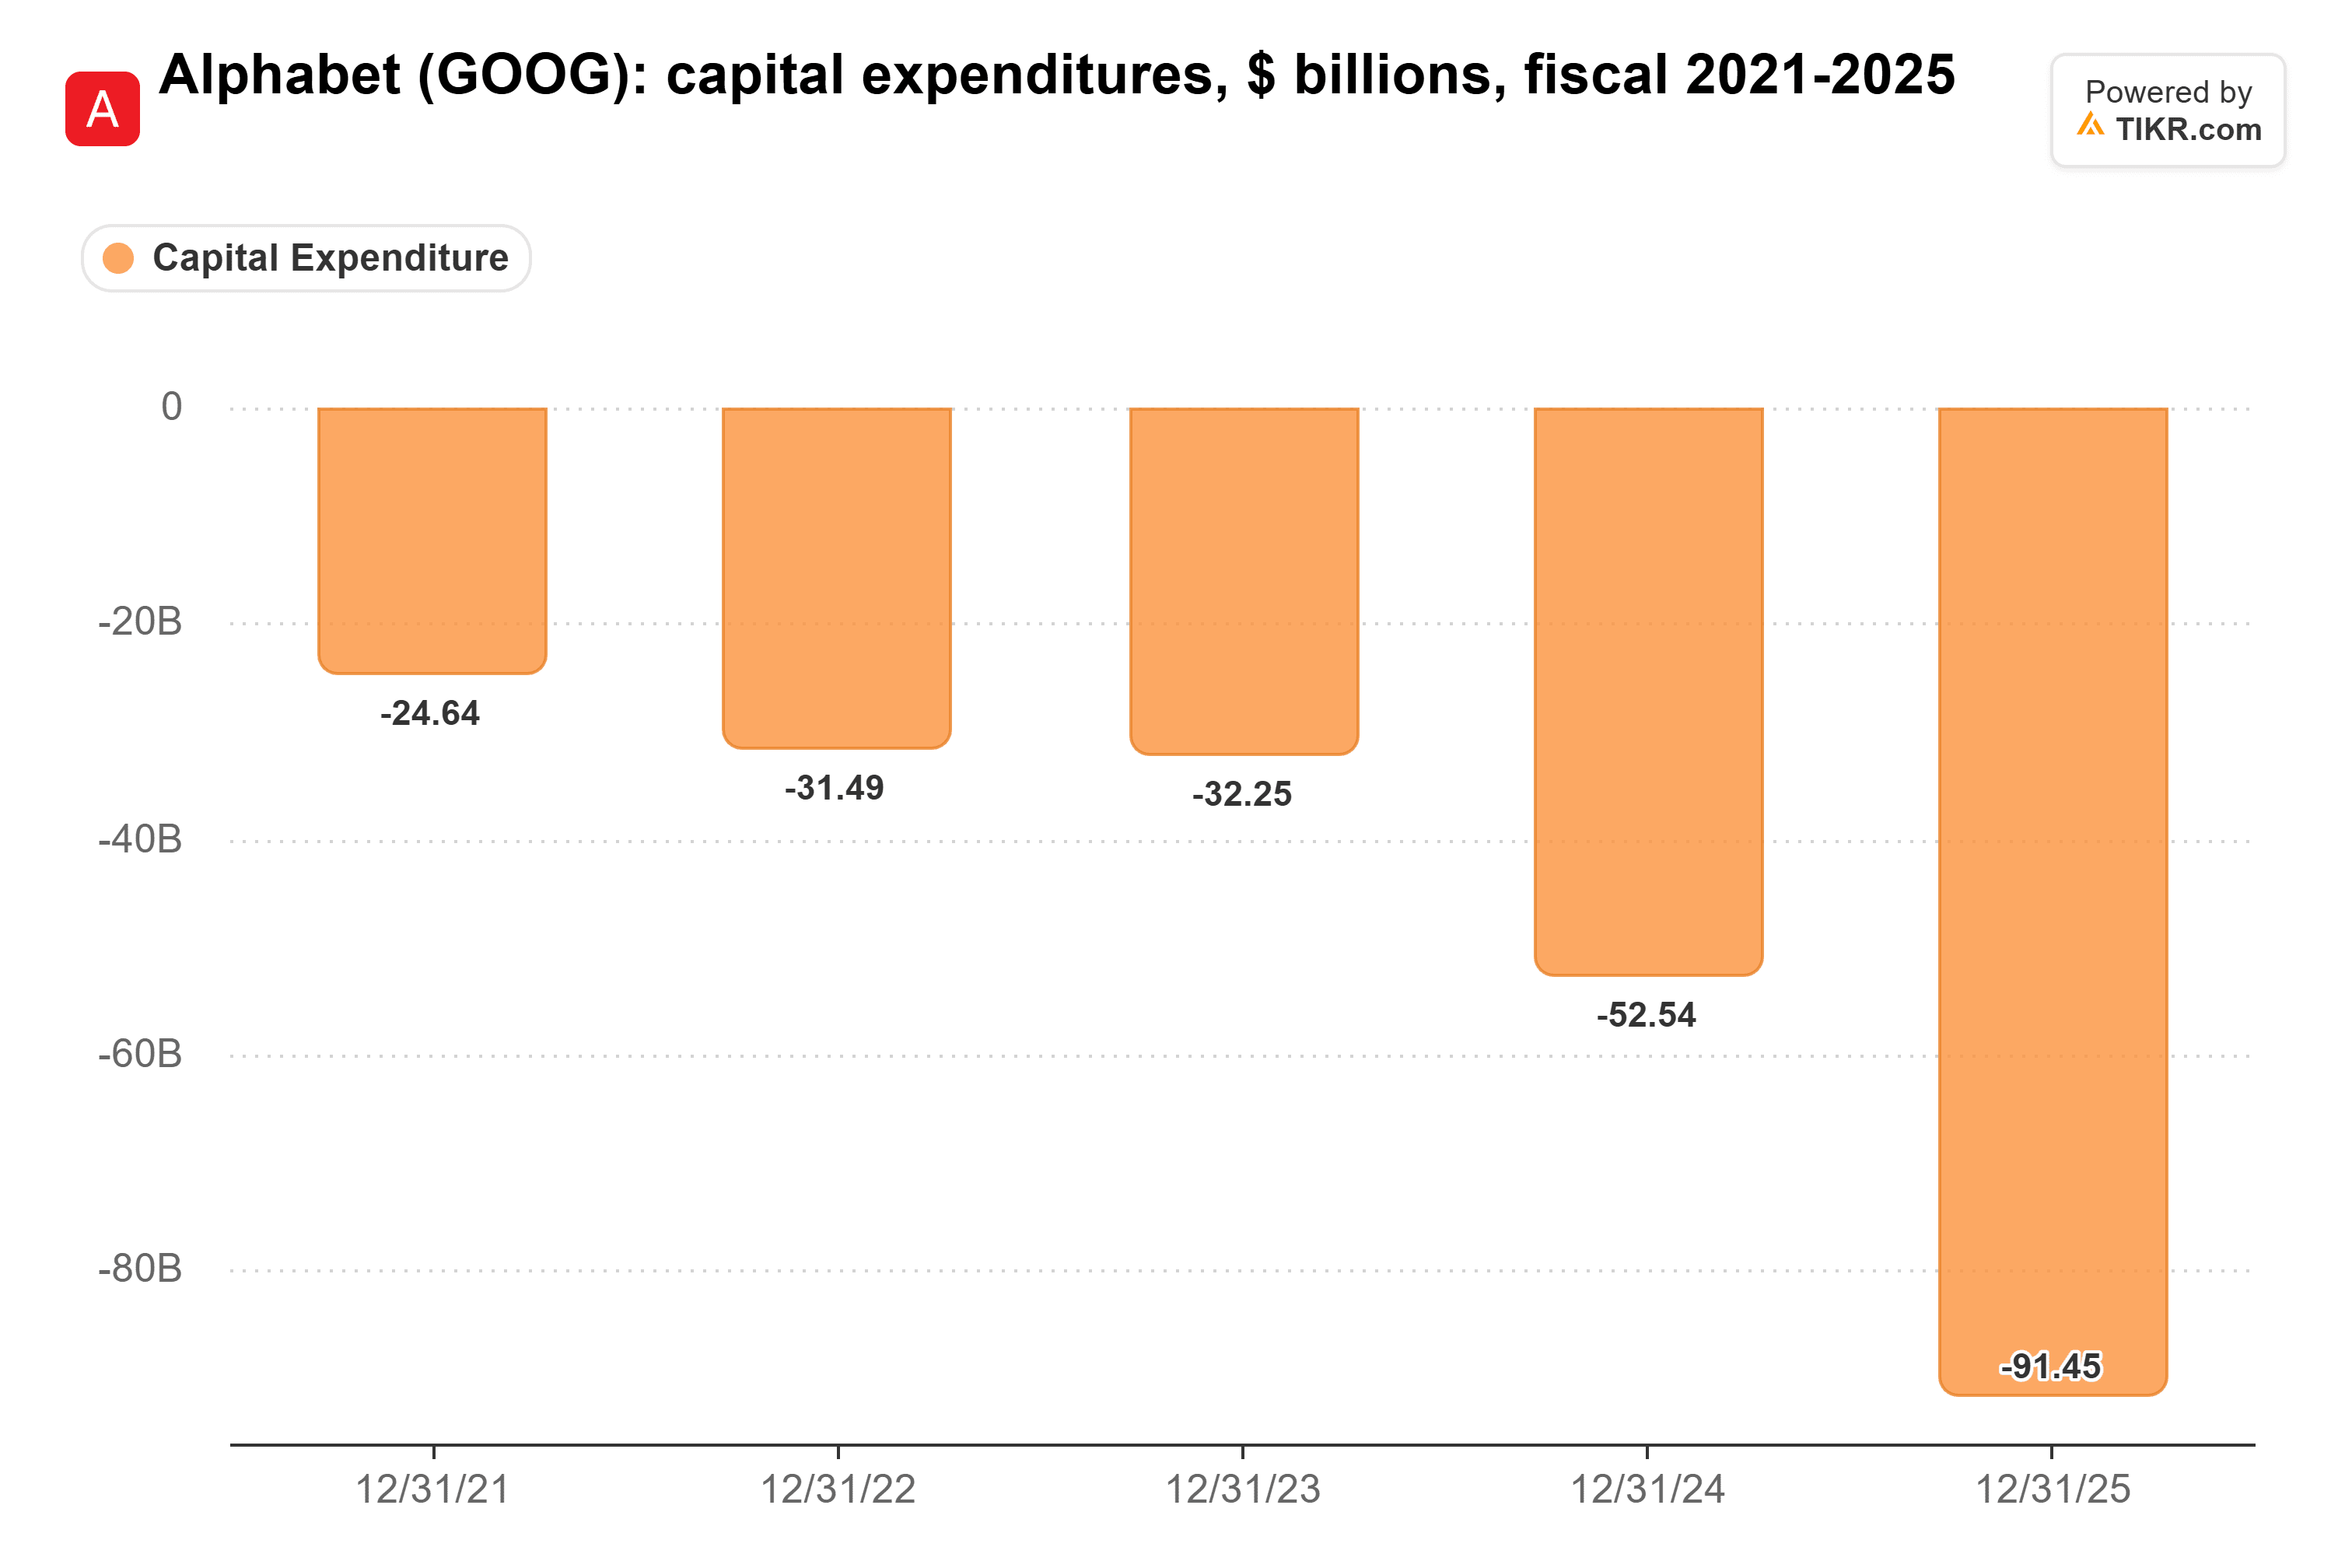
A Alphabet manteve a previsão de capex de 2026 em US$ 195 bilhões a US$ 205 bilhões, mais que o dobro do ano passado. O capex do terceiro trimestre foi de US$ 51,4 bilhões, e o fluxo de caixa livre ficou em negativo US$ 9,1 bilhões, incluindo um pagamento de multa de US$ 5,2 bilhões da UE.
Eu compraria a Alphabet a 21x. Só não a chamaria de óbvia enquanto ela está gastando cerca de US$ 200 bilhões este ano em data centers. Se as vendas de TPU se aproximarem da cifra da Morgan Stanley, mesmo a 30%, a ação parece barata em relação à sua própria história. Se não, a Search e a Cloud ainda sustentam uma ação abaixo de seu múltiplo usual. O relatório da Nvidia em 17 de novembro mostrará se seus clientes estão ficando.
Então, Qual É o Valor Real da Ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Alphabet gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não se destinam a servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!