Principais Conclusões
- Dos 460 grandes fundos que apresentaram formulários 13F para o trimestre encerrado em 30 de setembro, 21 compraram ações da Qualcomm e 15 venderam, com George Soros entre os compradores e David Tepper entre os vendedores.
- Os vendedores movimentaram muito mais dinheiro: o Altimeter Capital de Brad Gerstner vendeu toda a sua posição, avaliada em cerca de US$ 348 milhões aos preços de 30 de setembro, enquanto a maior compra adicionou cerca de US$ 66 milhões.
- Os analistas esperam que o lucro da Qualcomm caia novamente no ano fiscal de 2027, à medida que a Apple passa a usar seus próprios modems, mas a ação ainda negocia acima de seu P/L forward médio de cinco anos.
- Seis dos vendedores compraram Nvidia no mesmo trimestre e, pelos números do TIKR, os vendedores têm o argumento mais forte sobre a Qualcomm até que seu negócio de data centers apareça nos resultados.
Qualcomm (QCOM) dividiu o grande dinheiro no último trimestre. Dos 460 grandes fundos que apresentaram formulários 13F para o trimestre encerrado em 30 de setembro (fundos que os leitores conhecem, ou aqueles com US$ 1 bilhão ou mais em ações dos EUA, excluindo fundos quantitativos e de índice), 21 compraram a ação, abrindo uma posição ou adicionando 20% ou mais, e 15 venderam tudo ou reduziram 20% ou mais. Quarenta e sete deles a mantinham no final do trimestre.
A discussão gira em torno do que substituirá o negócio que a Qualcomm está perdendo na Apple (AAPL), que está transferindo seus iPhones para seus próprios modems. E seis dos vendedores compraram Nvidia (NVDA) no mesmo trimestre.
Os vendedores movimentaram muito mais dinheiro
O 13F do Altimeter Capital para o trimestre, apresentado em 16 de novembro, mostra que o fundo de Brad Gerstner vendeu todos os seus 1,88 milhão de ações da Qualcomm, cerca de US$ 348 milhões aos preços de 30 de setembro. A Qualcomm representava 3,5% de suas ações no 13F em 30 de junho. A Viking Global de Andreas Halvorsen vendeu todas as 1,51 milhão de ações, cerca de US$ 280 milhões, e a Appaloosa de David Tepper vendeu todas as 250.000, cerca de US$ 46 milhões. Do outro lado, o maior comprador, Blue Sparrow, mais que dobrou sua participação para 615.300 ações, adicionando cerca de US$ 66 milhões. O Soros Fund Management de George Soros abriu uma posição de apenas 11.385 ações, cerca de US$ 2 milhões, sua 158ª maior entre 234 holdings.
O TIKR acompanha 37 analistas na Qualcomm. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Qualcomm
Os compradores estão apostando em data centers
Alguns compradores fizeram da Qualcomm uma posição real. A FengHe Fund Management abriu uma participação de 334.900 ações, 3,0% de suas ações no 13F e sua 12ª maior holding, e a Senvest Management aumentou sua participação em 653% para 263.626 ações. A Glenview Capital de Larry Robbins abriu uma posição de 138.134 ações, e a GMO de Jeremy Grantham adicionou 41%.
Um 13F não diz por que um fundo comprou, mas o caso dos otimistas é fácil de encontrar. A Qualcomm afirmou em sua conferência de resultados do quarto trimestre fiscal em 4 de novembro que espera mais de US$ 650 milhões em receita de data centers no trimestre de dezembro, à medida que as remessas de seus chips personalizados começam. A Alphabet também divulgou uma participação de aproximadamente 3 milhões de ações em seu próprio 13F.
O lucro tem mais um ano para cair
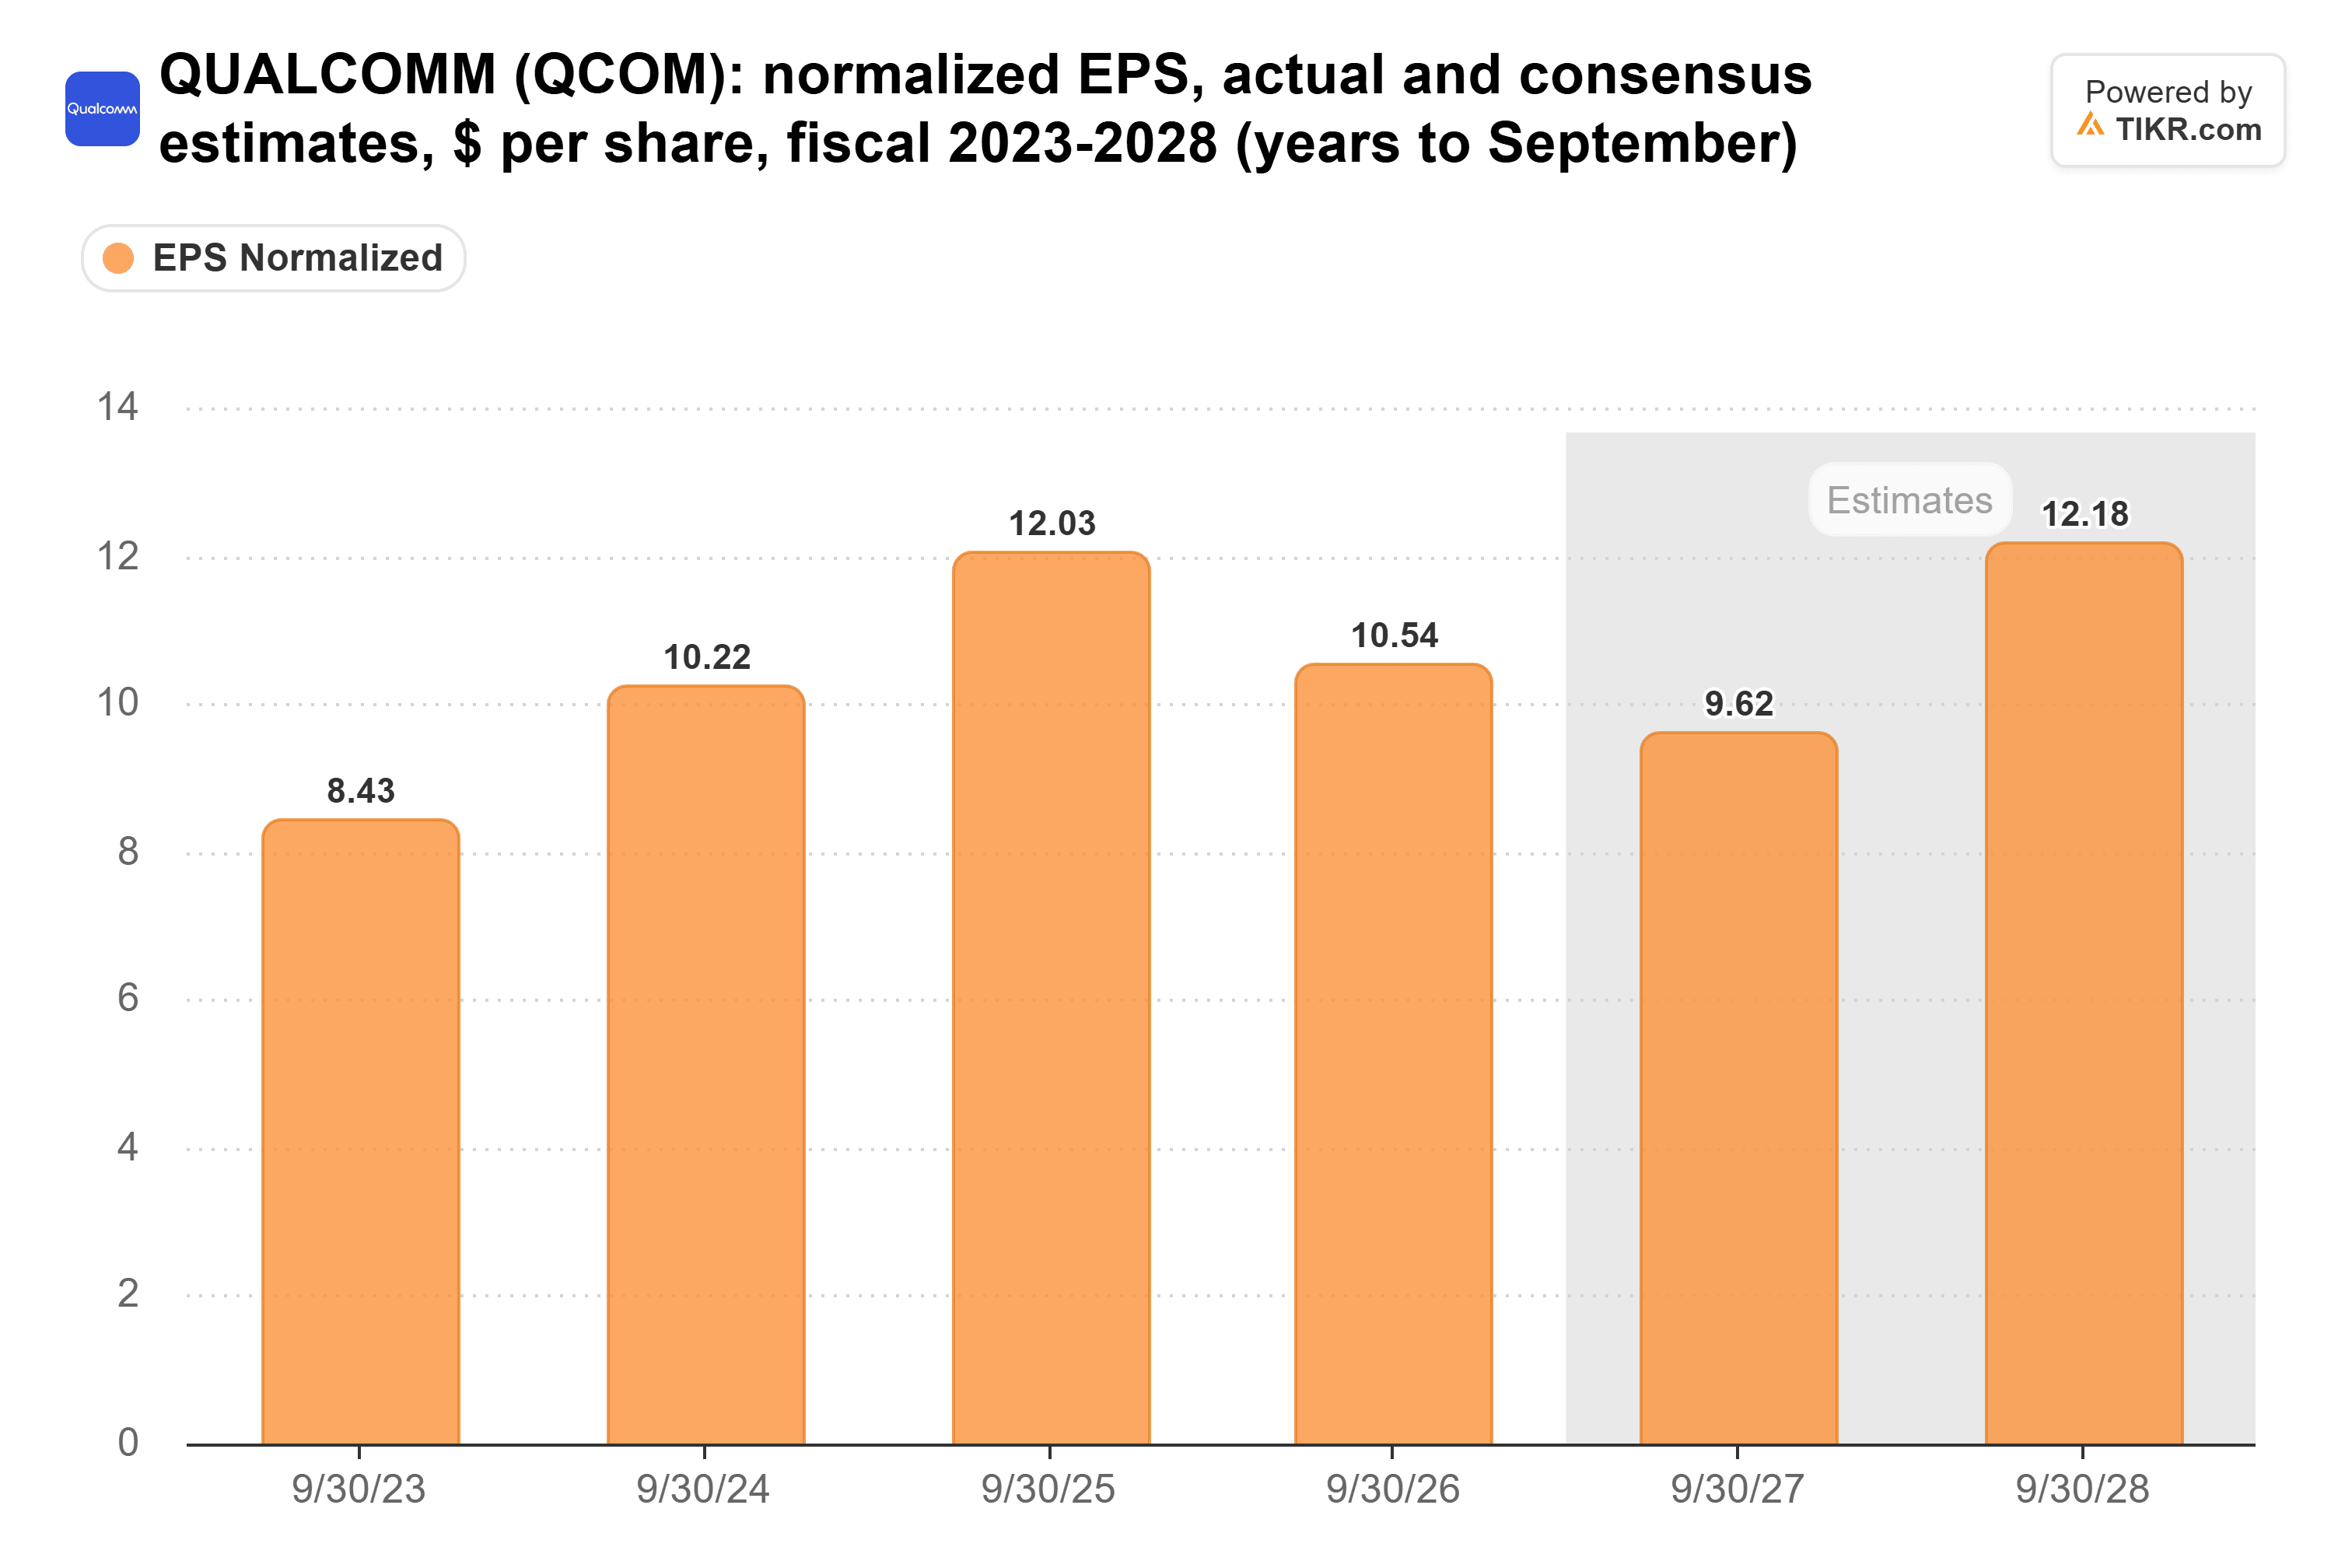
Os analistas esperam que o LPA normalizado caia novamente, para US$ 9,62 no ano fiscal de 2027, ante US$ 10,54 em 2026 e US$ 12,03 em 2025, antes de subir novamente para US$ 12,18 em 2028:
A Apple é uma grande parte dessa queda. "Agora, com a receita de produtos da Apple diminuindo, não esperamos que dezembro seja o trimestre mais alto para nós", disse a administração da Qualcomm na conferência. A Apple vendeu US$ 254,1 bilhões em iPhones no ano fiscal de 2026, ante US$ 209,6 bilhões, e a Qualcomm agora recebe uma fatia menor disso. Para a Apple, a questão é quanto seu próprio modem ajuda uma margem bruta que foi de 47,9% no trimestre de setembro, cerca de um ponto disso proveniente de reembolsos tarifários.
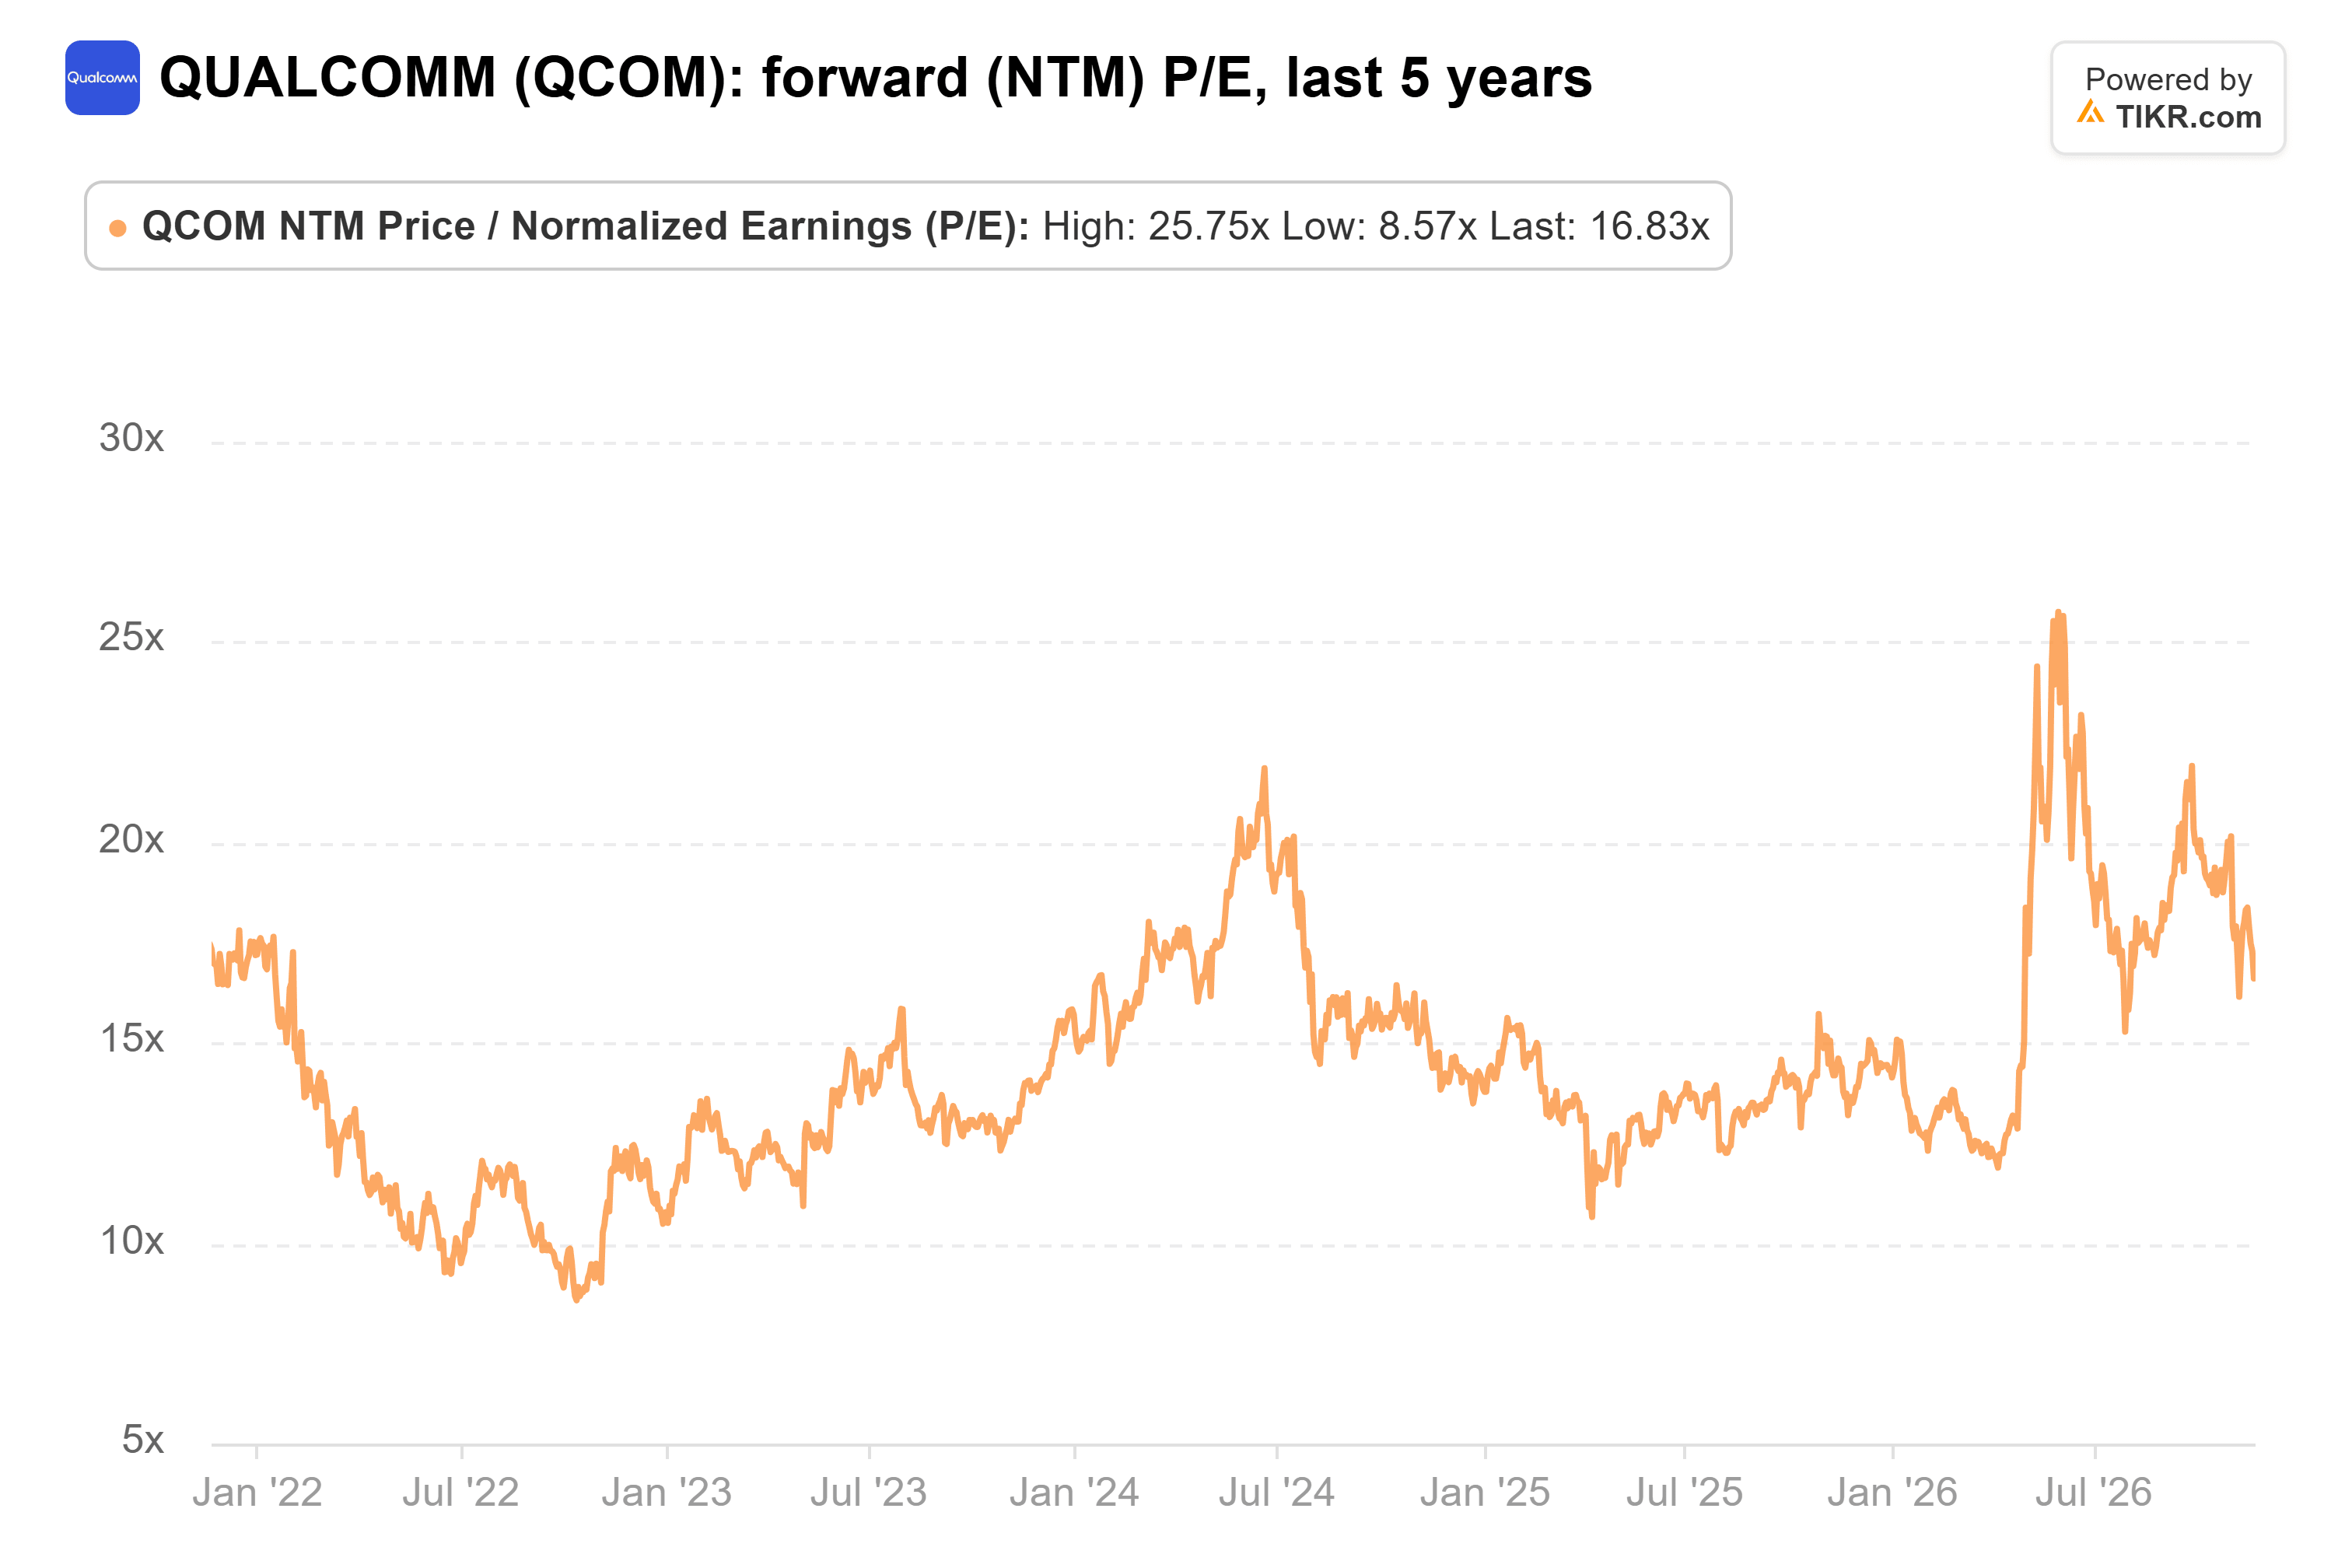
Os analistas continuaram reduzindo suas estimativas desde o relatório, e a Freedom Capital Markets rebaixou a Qualcomm para Manter em 9 de novembro, esperando que sua incursão em novos mercados custe mais margem, por mais tempo. No entanto, a ação negocia a 17x o lucro futuro, acima de sua média de cinco anos de 14x:
E o preço-alvo de consenso caiu para US$ 185, ante US$ 191 há um ano e US$ 223 em meados de julho:

Isso deixa um potencial de alta de 14% a partir de US$ 162, e os analistas precisam que a recuperação do ano fiscal de 2028 chegue a tempo para atingir esse nível.
A Nvidia caiu ainda mais
Seis dos 15 vendedores compraram Nvidia no mesmo trimestre. A Appaloosa adicionou 31% para 2,0 milhão de ações, agora 6,0% de suas ações no 13F, e a Evergreen Quality Fund, que cortou sua participação na Qualcomm em 84%, adicionou 477% para 972.300 ações da Nvidia. A Nvidia também permaneceu como a maior holding da Altimeter, com 23,3% de suas ações no 13F.
A Nvidia caiu 36% desde 30 de setembro, contra 12% da Qualcomm. Mas ela revisou sua perspectiva para cima em 17 de novembro, para cerca de 75% de crescimento no próximo ano fiscal, e negocia perto de 10x o lucro futuro, com um preço-alvo de consenso de US$ 244, 67% acima de seu último fechamento. Das duas, a Nvidia é a empresa que cresce mais rápido com o múltiplo mais baixo atualmente.
Eu fico com os vendedores, por enquanto
Pelos números do TIKR, os vendedores têm o argumento mais forte sobre a Qualcomm. A ação custa mais do que seu múltiplo habitual para lucros que os analistas ainda esperam que encolham no ano fiscal de 2027. O negócio de data centers é o melhor argumento dos compradores, e mais de US$ 650 milhões em um trimestre é um começo real em direção à meta de US$ 5 bilhões da administração para o ano fiscal de 2027. Mesmo assim, o consenso ainda prevê queda nos lucros naquele ano.
O risco para essa avaliação é uma aceleração mais rápida dos data centers, o que anteciparia a recuperação. O relatório da Qualcomm do trimestre de dezembro, previsto para o início de fevereiro, mostrará se a receita de data centers ultrapassa US$ 650 milhões e se a margem EBT de 24% da unidade de chips começa a subir de volta em direção à meta de 30% da administração. Os próximos 13Fs dos fundos, com vencimento em meados de fevereiro, mostrarão quem permaneceu.
Então, quanto vale realmente a ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Qualcomm poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Qualcomm gratuitamente
Aviso Legal:
Observe que os artigos do TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!