Principais Conclusões
- Arista Networks (ANET) surgiu como um potencial vencedor após a troca de CEO da NVIDIA (NVDA), com a Evercore destacando uma oportunidade para a Arista em redes de IA.
- A NVIDIA detinha 20,4% do mercado de switches Ethernet para data centers no segundo trimestre de 2026, em comparação com 18,7% da Arista, deixando uma diferença de 1,7 ponto percentual.
- Cisco Systems (CSCO) detinha outros 18,2% do mercado de data centers e 28,7% do mercado mais amplo de switches Ethernet, sendo um grande concorrente para contratos de rede.
- A receita da Arista no terceiro trimestre disparou 58,5%, para US$ 3,66 bilhões, enquanto os analistas esperam que a receita anual atinja aproximadamente US$ 18,8 bilhões em 2027.
O Que Aconteceu?
Arista Networks (ANET) surgiu como um potencial vencedor após a saída inesperada de Jensen Huang como CEO da NVIDIA (NVDA), levantando uma nova questão para os investidores: a Arista pode aproveitar a disrupção para fechar a lacuna em redes de IA?
A NVIDIA anunciou em 12 de novembro que Huang havia renunciado, com a CFO Colette Kress assumindo como CEO interina.
Durante o programa Halftime Report da CNBC em 13 de novembro, Frank Holland destacou a visão favorável da Evercore sobre a Arista em meio à disrupção na liderança da NVIDIA, identificando a empresa de rede como uma potencial beneficiária.
A oportunidade é fácil de entender. A NVIDIA só recentemente ultrapassou a Arista em switches Ethernet para data centers, um mercado que ambas as empresas estão competindo para dominar à medida que os gastos com infraestrutura de IA se expandem.
De acordo com o relatório de mercado do segundo trimestre da IDC, a NVIDIA detinha 20,4% do mercado, em comparação com 18,7% da Arista e Cisco Systems (CSCO) com 18,2%.
Isso coloca a Arista apenas 1,7 ponto percentual atrás da NVIDIA.
Mas uma mudança de liderança por si só não fechará essa lacuna. A Arista ainda precisa vencer contratos de rede contra dois concorrentes estabelecidos com recursos significativos.
A Arista Pode Fechar a Liderança de 1,7 Ponto da NVIDIA em Redes?
A vantagem da NVIDIA em redes não depende inteiramente de quem comanda a empresa.
Sua plataforma Spectrum-X combina switches Ethernet, componentes de rede e software com sua oferta mais ampla de infraestrutura de IA, dando aos clientes uma solução integrada para grandes clusters de GPU.
Essa estratégia funcionou.
A IDC relatou que a receita da NVIDIA com switches Ethernet para data centers disparou 181,1% ano a ano no segundo trimestre, em comparação com um crescimento de 37,6% na receita total da Arista com switches Ethernet.
Mesmo após a saída de Huang, a NVIDIA espera que suas operações, compromissos com clientes e roteiro de produtos continuem sem interrupção.
Para a Arista, a maior oportunidade pode vir de clientes que buscam construir redes de IA em torno de diferentes aceleradores, em vez de depender do ecossistema de um único fornecedor.
A Arista tem expandido sua arquitetura de rede aberta para atender a essa demanda, incluindo sistemas em escala de rack projetados para infraestruturas de IA cada vez mais complexas.
A Cisco permanece outro obstáculo. Sua participação de 18,2% em switches Ethernet para data centers a coloca logo atrás da Arista, enquanto sua participação de 28,7% no mercado geral de switches Ethernet lhe dá uma presença substancial em toda a rede corporativa.
Qualquer negócio que a NVIDIA perder não irá automaticamente para a Arista.
Ainda assim, a Arista não precisa que a NVIDIA tropece para continuar crescendo.
Os analistas acompanhados pela TIKR esperam que a receita da Arista atinja aproximadamente US$ 18,8 bilhões em 2027, mais que o dobro dos US$ 9,01 bilhões gerados em 2025.
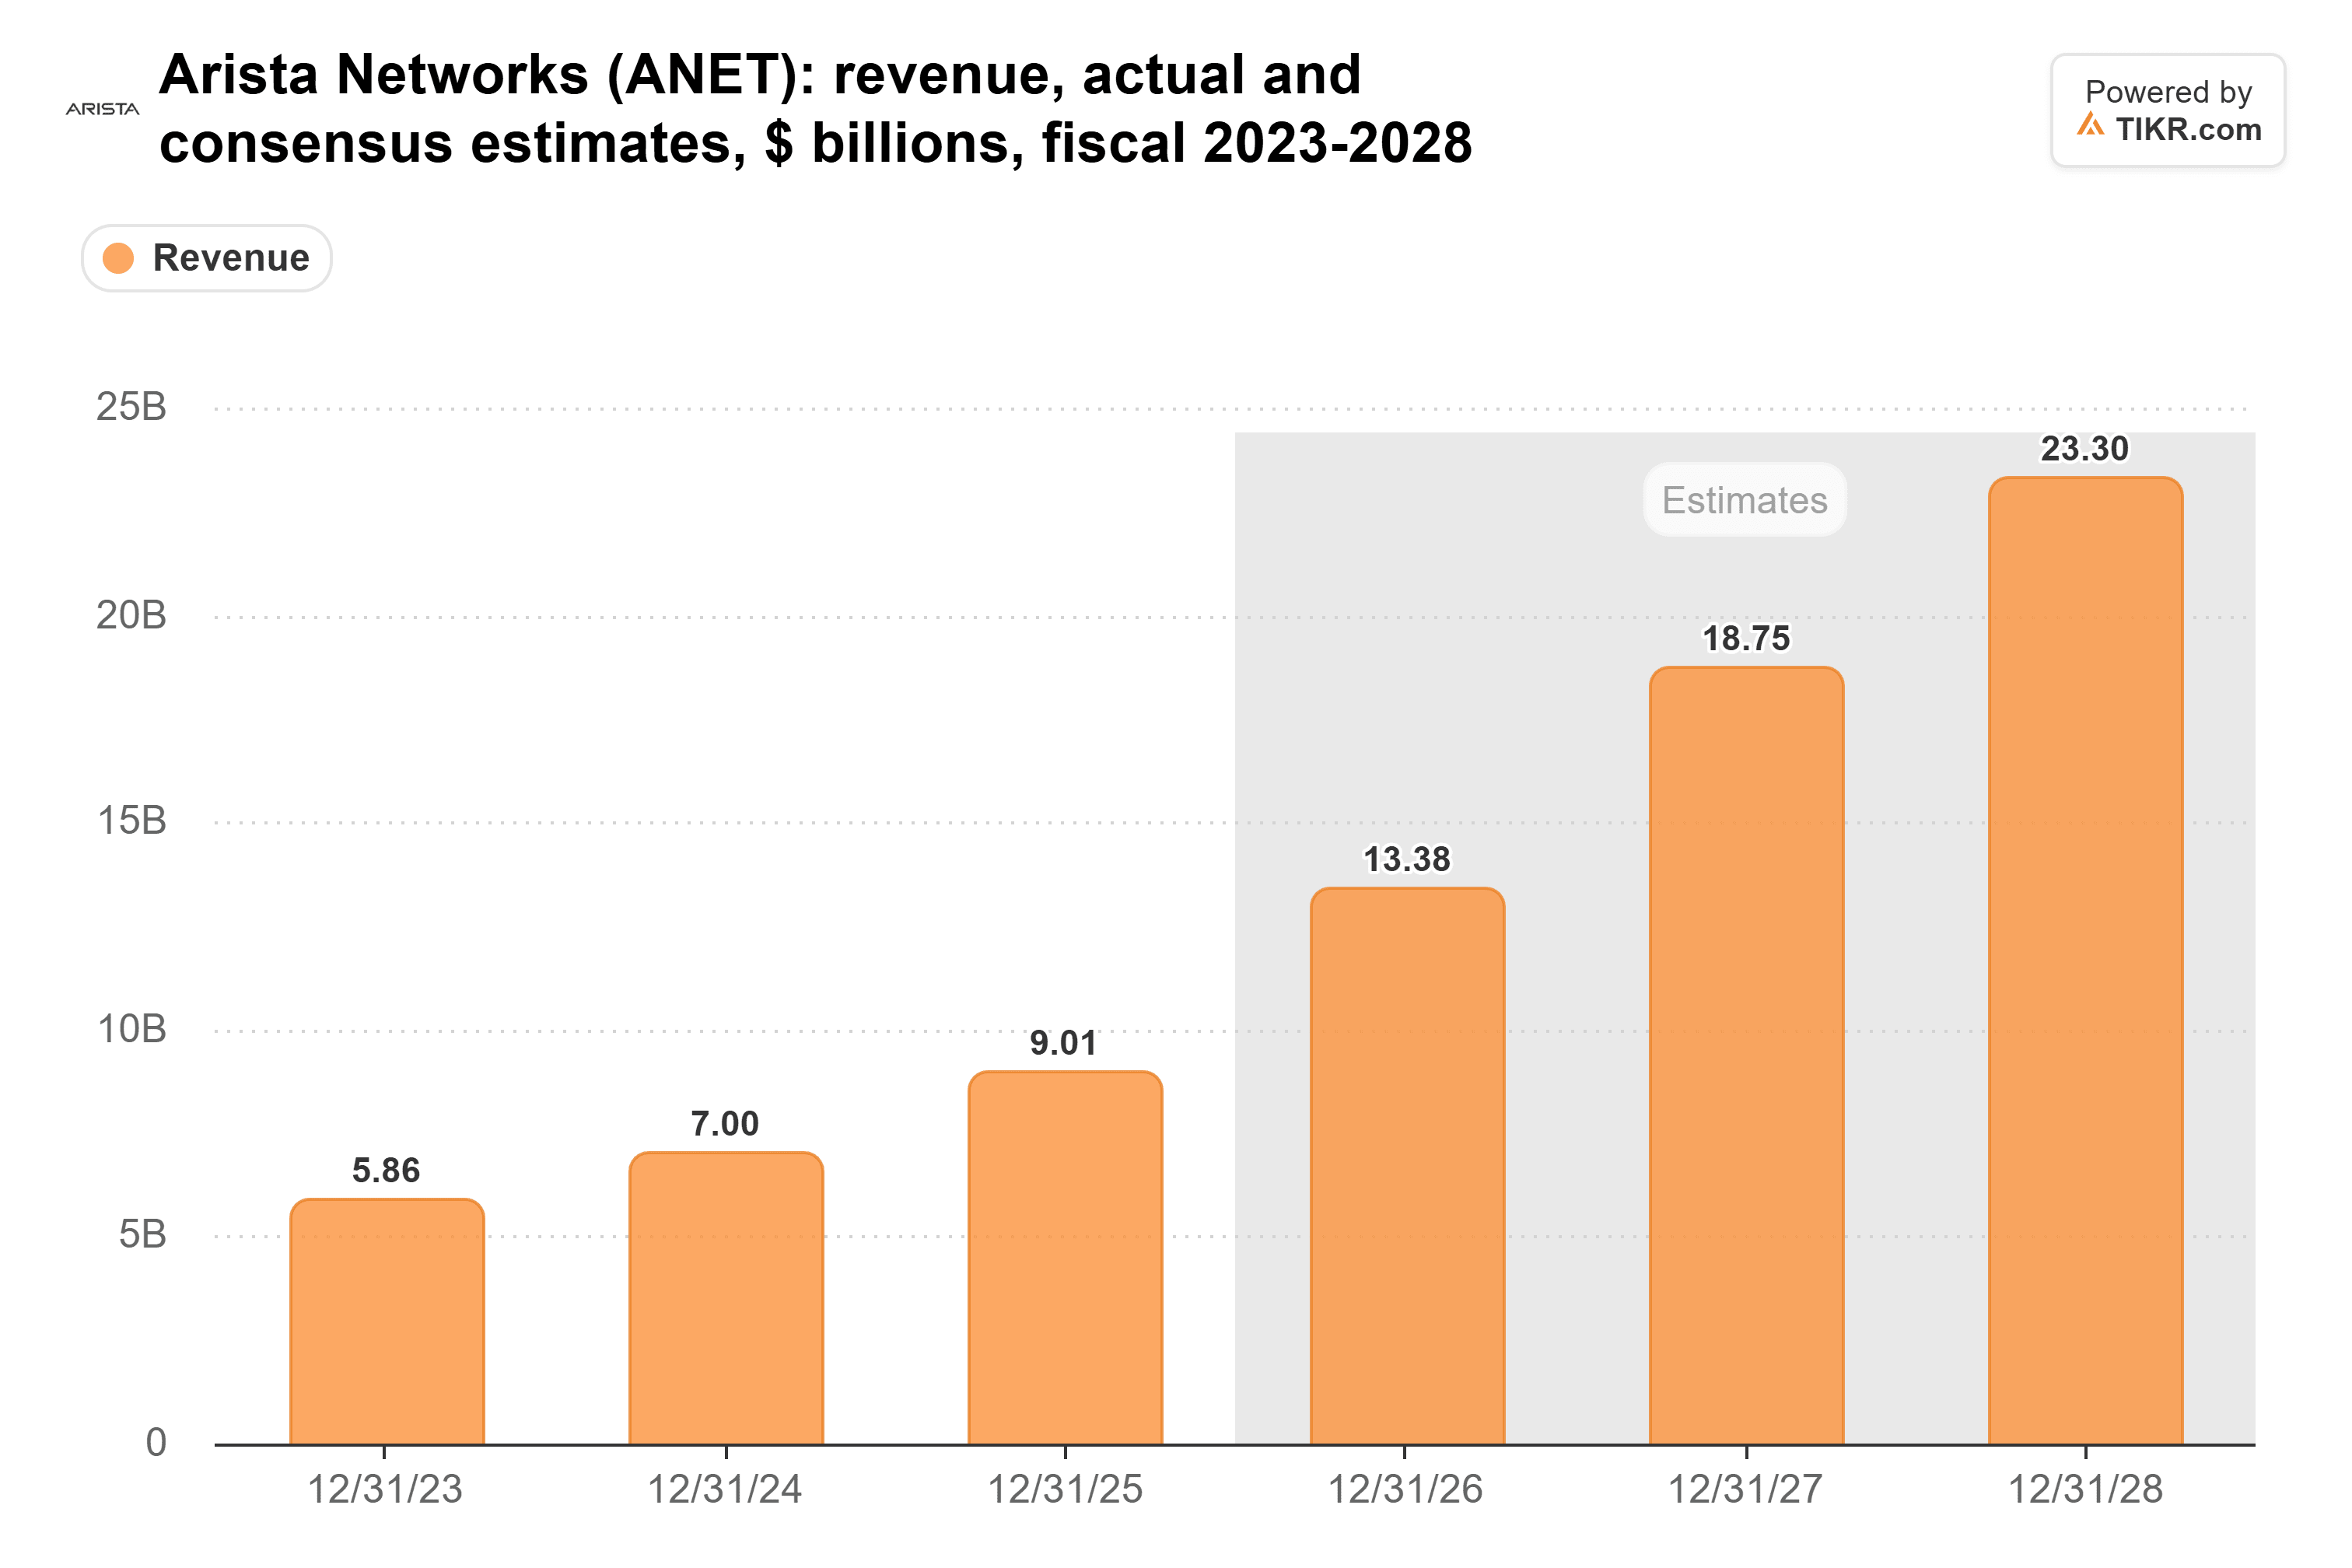
Essa previsão está ligeiramente acima da perspectiva de receita de aproximadamente US$ 18,5 bilhões para 2027 da administração, sugerindo que o Wall Street espera uma expansão contínua em infraestrutura de IA, rede em nuvem e mercados corporativos.
O Crescimento da Receita da Arista Já Estava Acelerando
O argumento mais forte para a Arista pode ter pouco a ver com as mudanças de liderança da NVIDIA.
De acordo com o relatório de resultados do terceiro trimestre da Arista, a receita saltou 58,5% ano a ano para US$ 3,66 bilhões, acelerando em relação ao crescimento de 37,7% no segundo trimestre.
Isso marcou o crescimento anual de receita mais rápido da empresa desde seu IPO.
A CEO Jayshree Ullal descreveu o desempenho como reflexo da "maior relevância da Arista para a era da IA generativa e agentiva".
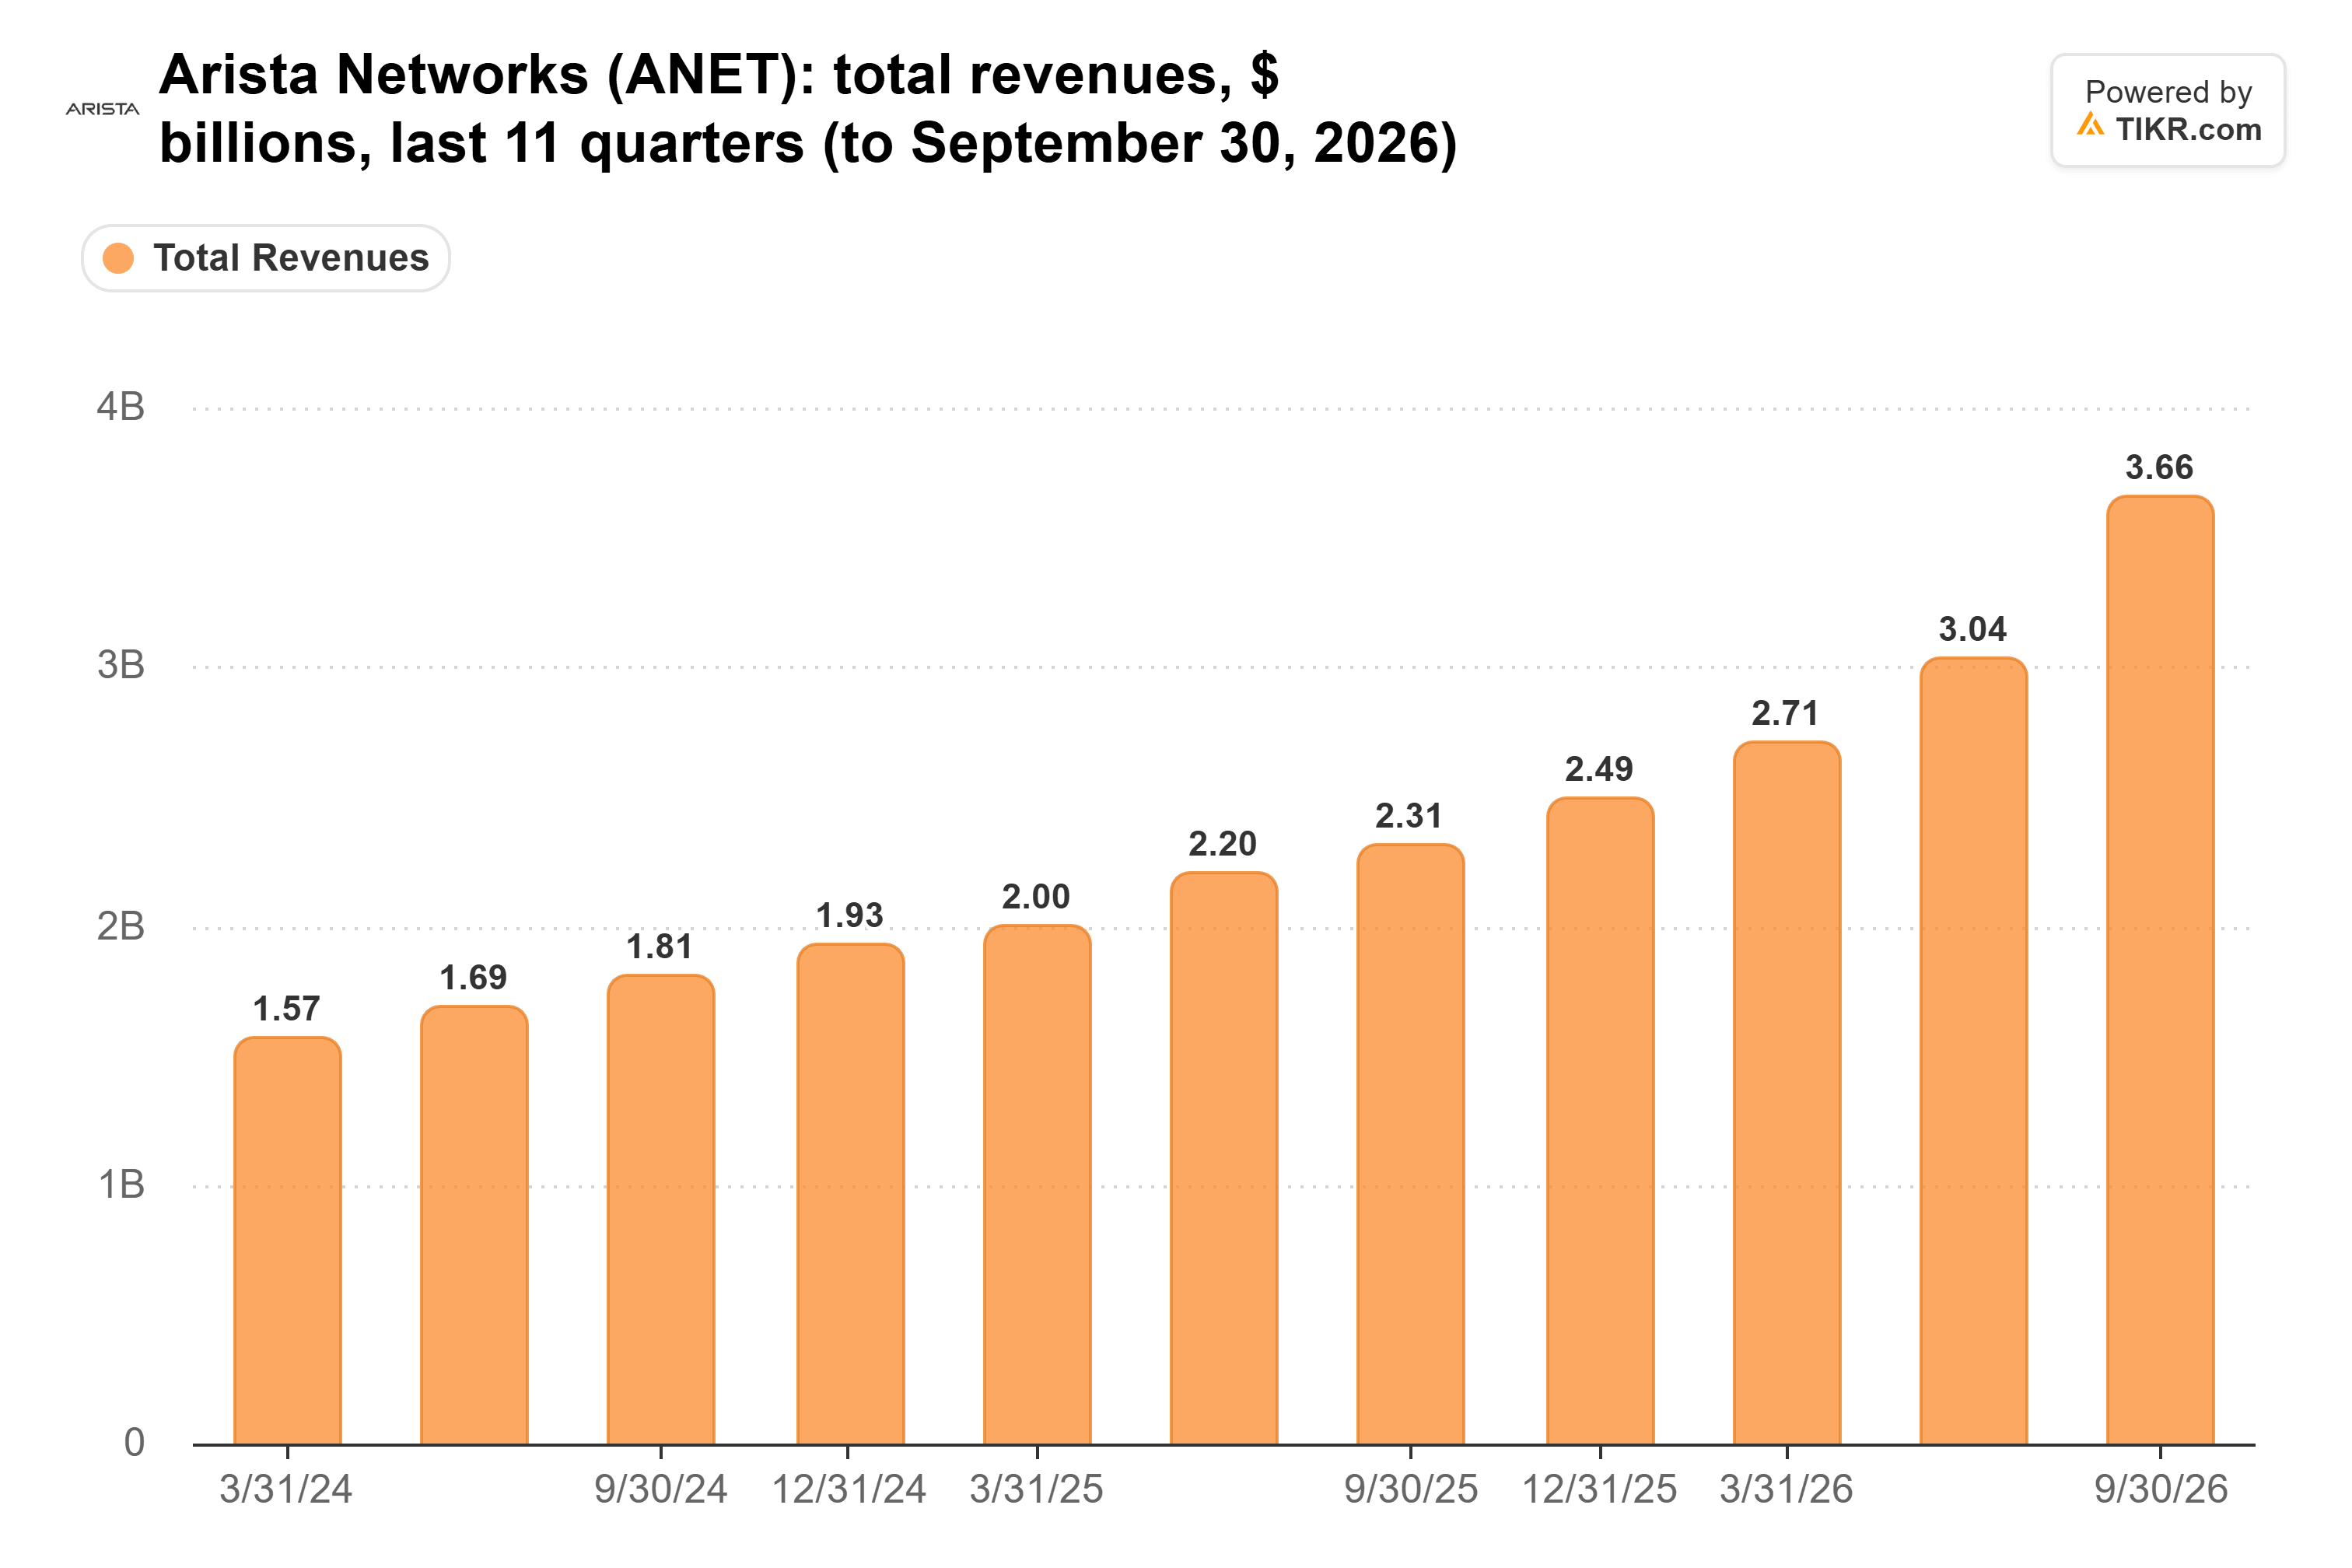
A aceleração aconteceu antes da renúncia de Huang, sugerindo que a oportunidade de crescimento da Arista já estava se desenvolvendo independentemente dos problemas da NVIDIA.
Importante, o número de 58,5% reflete todo o negócio da Arista, incluindo rede de campus, e não apenas sua participação de mercado em Ethernet para data centers.
A rentabilidade também permaneceu forte.
De acordo com dados da TIKR, a margem bruta da Arista permaneceu entre aproximadamente 61,9% e 65,3% nos últimos 11 trimestres, atingindo 63,6% no terceiro trimestre.
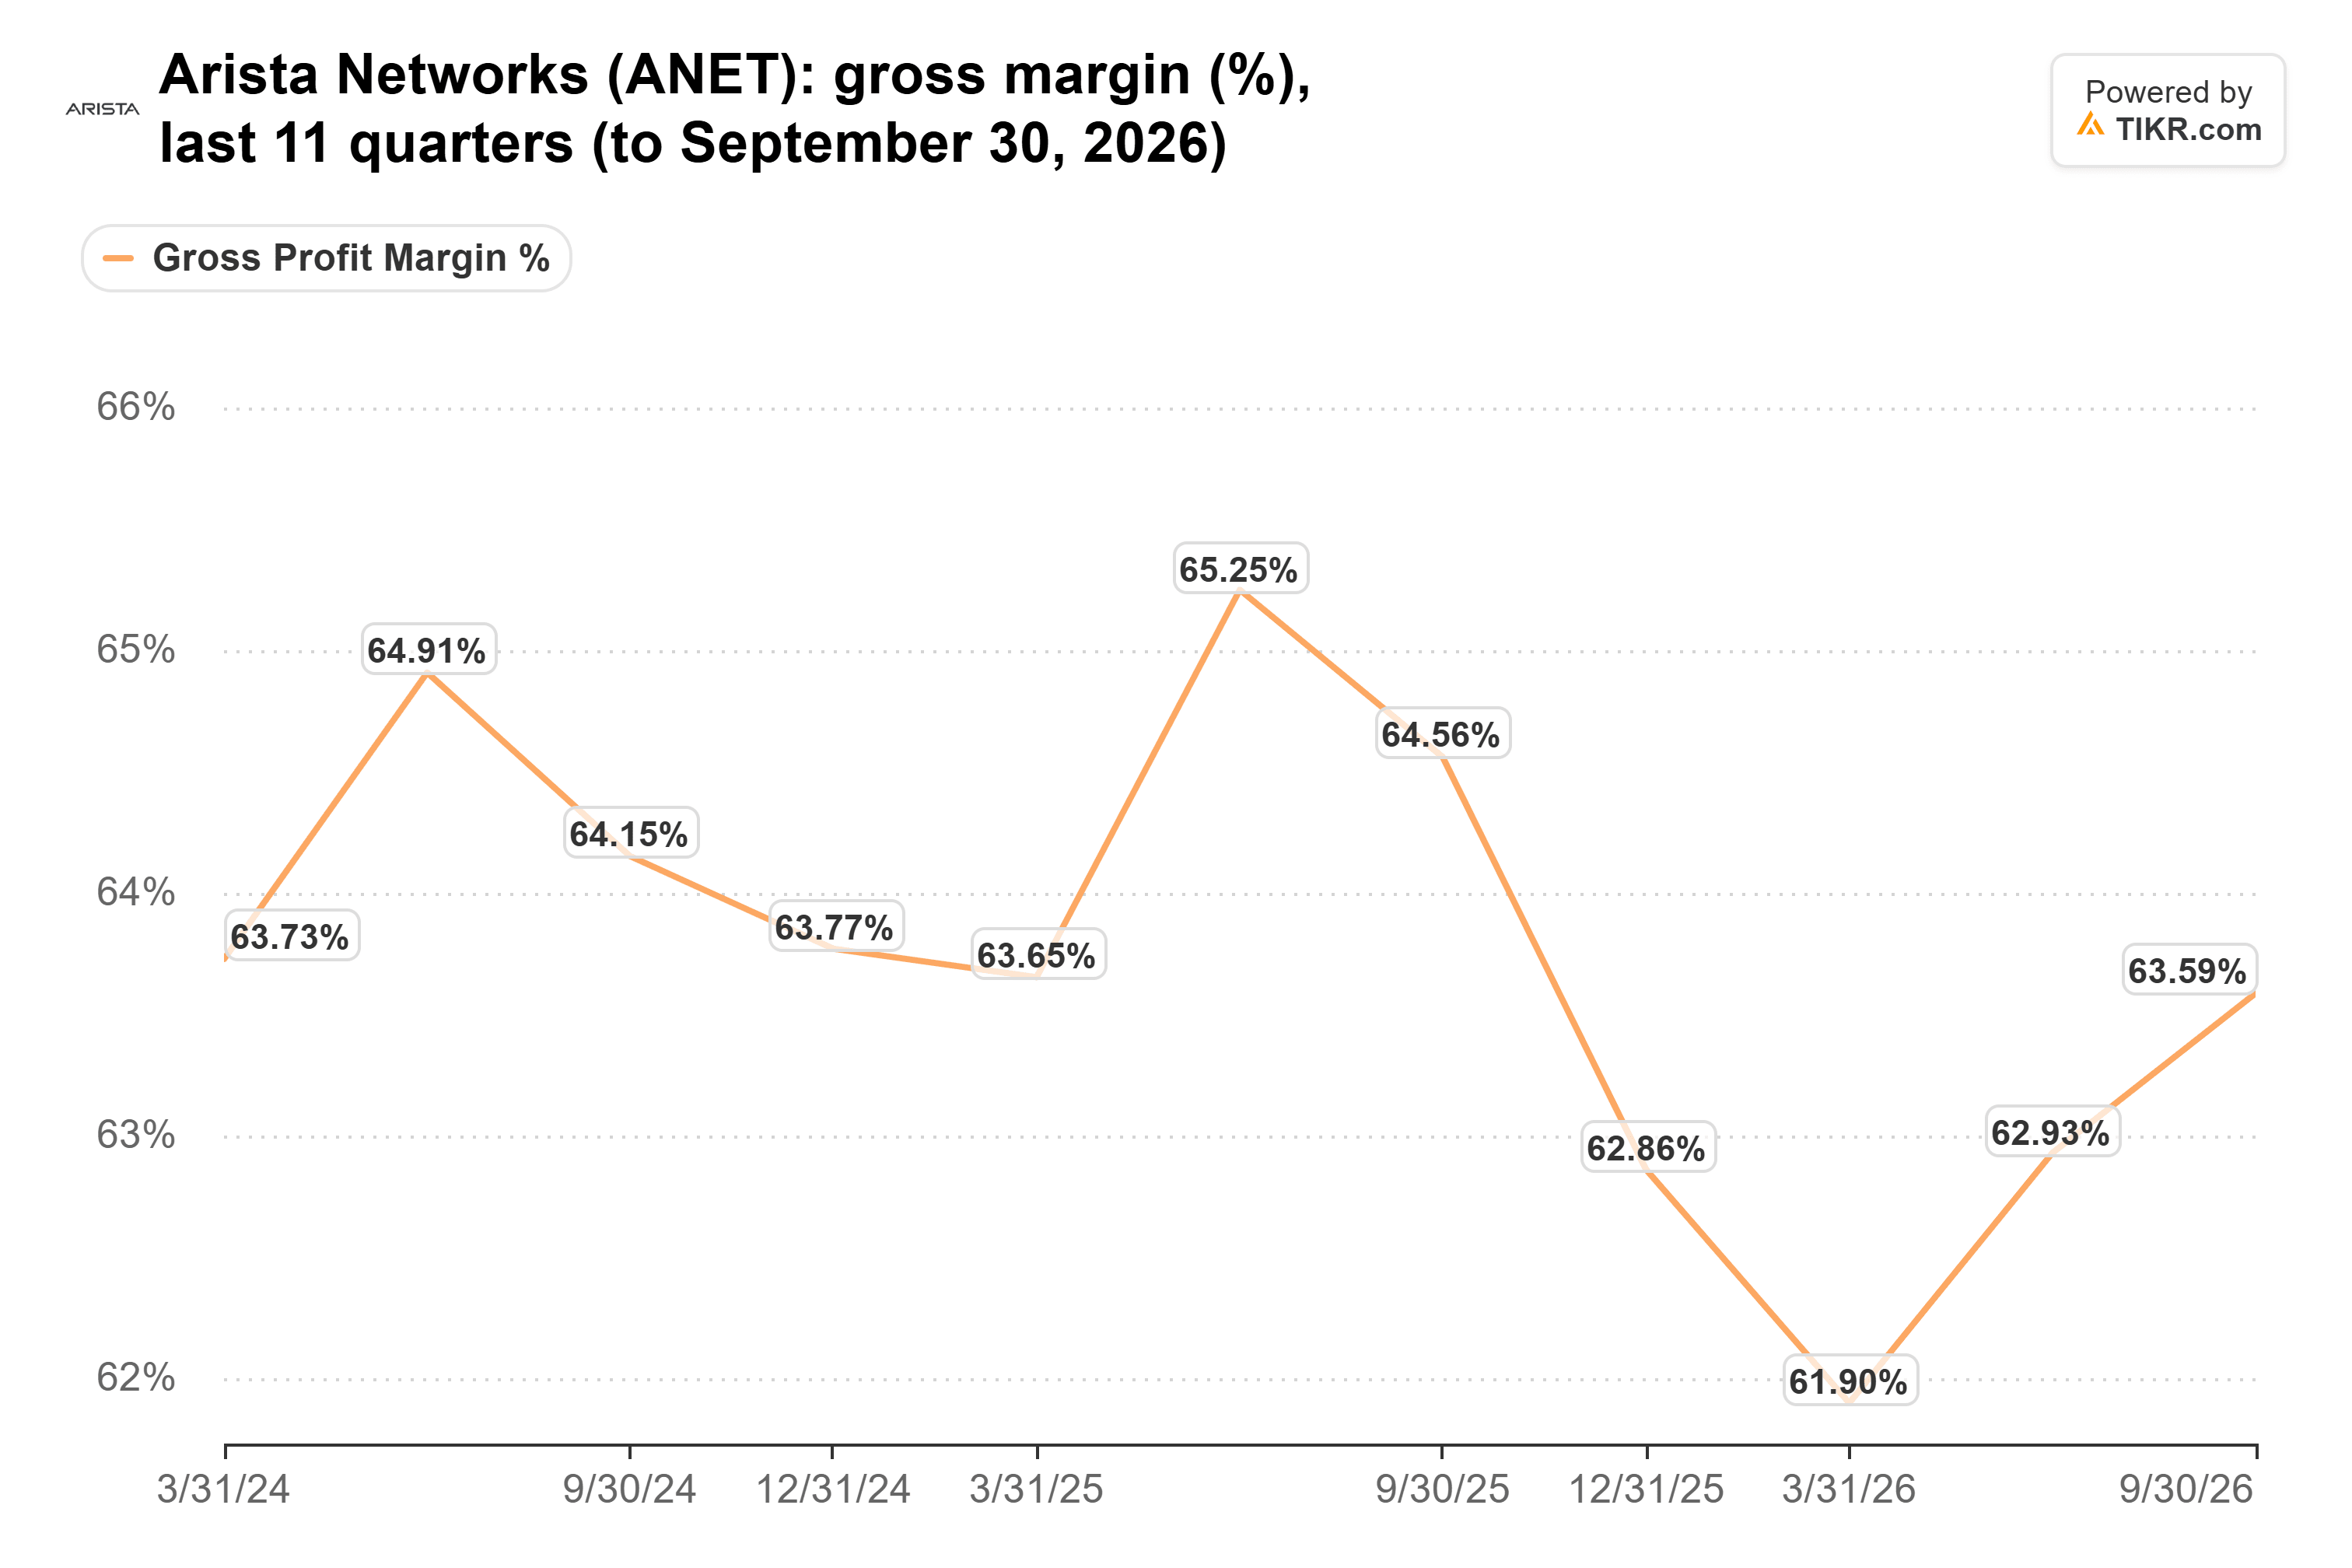
Manter essas margens enquanto a receita acelera é encorajador, embora a empresa ainda enfrente riscos de concorrência e concentração de clientes.
A Microsoft e a Meta representaram aproximadamente 26% e 16% da receita da Arista em 2025, respectivamente, tornando seus planos de gastos com infraestrutura particularmente importantes.
Se qualquer um dos clientes desacelerar seu investimento, os resultados trimestrais da Arista poderão sentir o impacto.
A Ação da Arista Networks Está Subvalorizada ou Supervalorizada?
A Arista parece razoavelmente valorizada em seu múltiplo de lucro recente, embora uma demanda sustentada por redes de IA possa sustentar uma valorização adicional se a empresa superar as expectativas de crescimento.
De acordo com a análise da TIKR de 16 de novembro, a Arista era negociada a aproximadamente 35x o lucro futuro, amplamente alinhado com sua média histórica desde 2014 e abaixo de sua média de um ano de 42x.
O preço-alvo médio do Wall Street de aproximadamente US$ 250 implicava uma valorização de cerca de 27% em relação ao preço de fechamento usado naquela análise, sugerindo que os analistas ainda viam potenciais ganhos significativos.
A avaliação não é barata em termos absolutos, mas reflete uma empresa que deve mais que dobrar a receita entre 2025 e 2027 enquanto mantém uma forte rentabilidade.
Nos próximos 12 meses, os maiores potenciais catalisadores incluem o investimento contínuo em redes de IA, implantações adicionais de clientes e evidências de que a Arista está ganhando participação de mercado em switches Ethernet para data centers.
Os principais riscos são a estratégia integrada de rede da NVIDIA, a presença competitiva da Cisco e a dependência da Arista de um número relativamente pequeno de grandes clientes de nuvem.
Conclusão: a história de crescimento da Arista já era forte antes de Huang deixar a NVIDIA. Qualquer oportunidade de rede criada pela transição de liderança pode proporcionar valorização adicional, mas a questão mais importante é se a Arista pode entregar suas metas de crescimento para 2027 enquanto protege as margens. É isso que determinará, em última análise, se sua avaliação premium é justificada.
Então, qual é o valor real da ação da Arista Networks?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver o que a Arista Networks poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Arista Networks gratuitamente
Aviso Legal:
Observe que os artigos da TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!