Principais Conclusões
- Acionistas da Intel entraram com uma ação em 13 de novembro, alegando que a empresa escondeu sua queda no mercado de PCs antes da ação cair quase 29% em 30 de outubro.
- Dan Niles afirma que a Intel é mais cara que a NVIDIA e a AMD enquanto cresce muito mais lentamente.
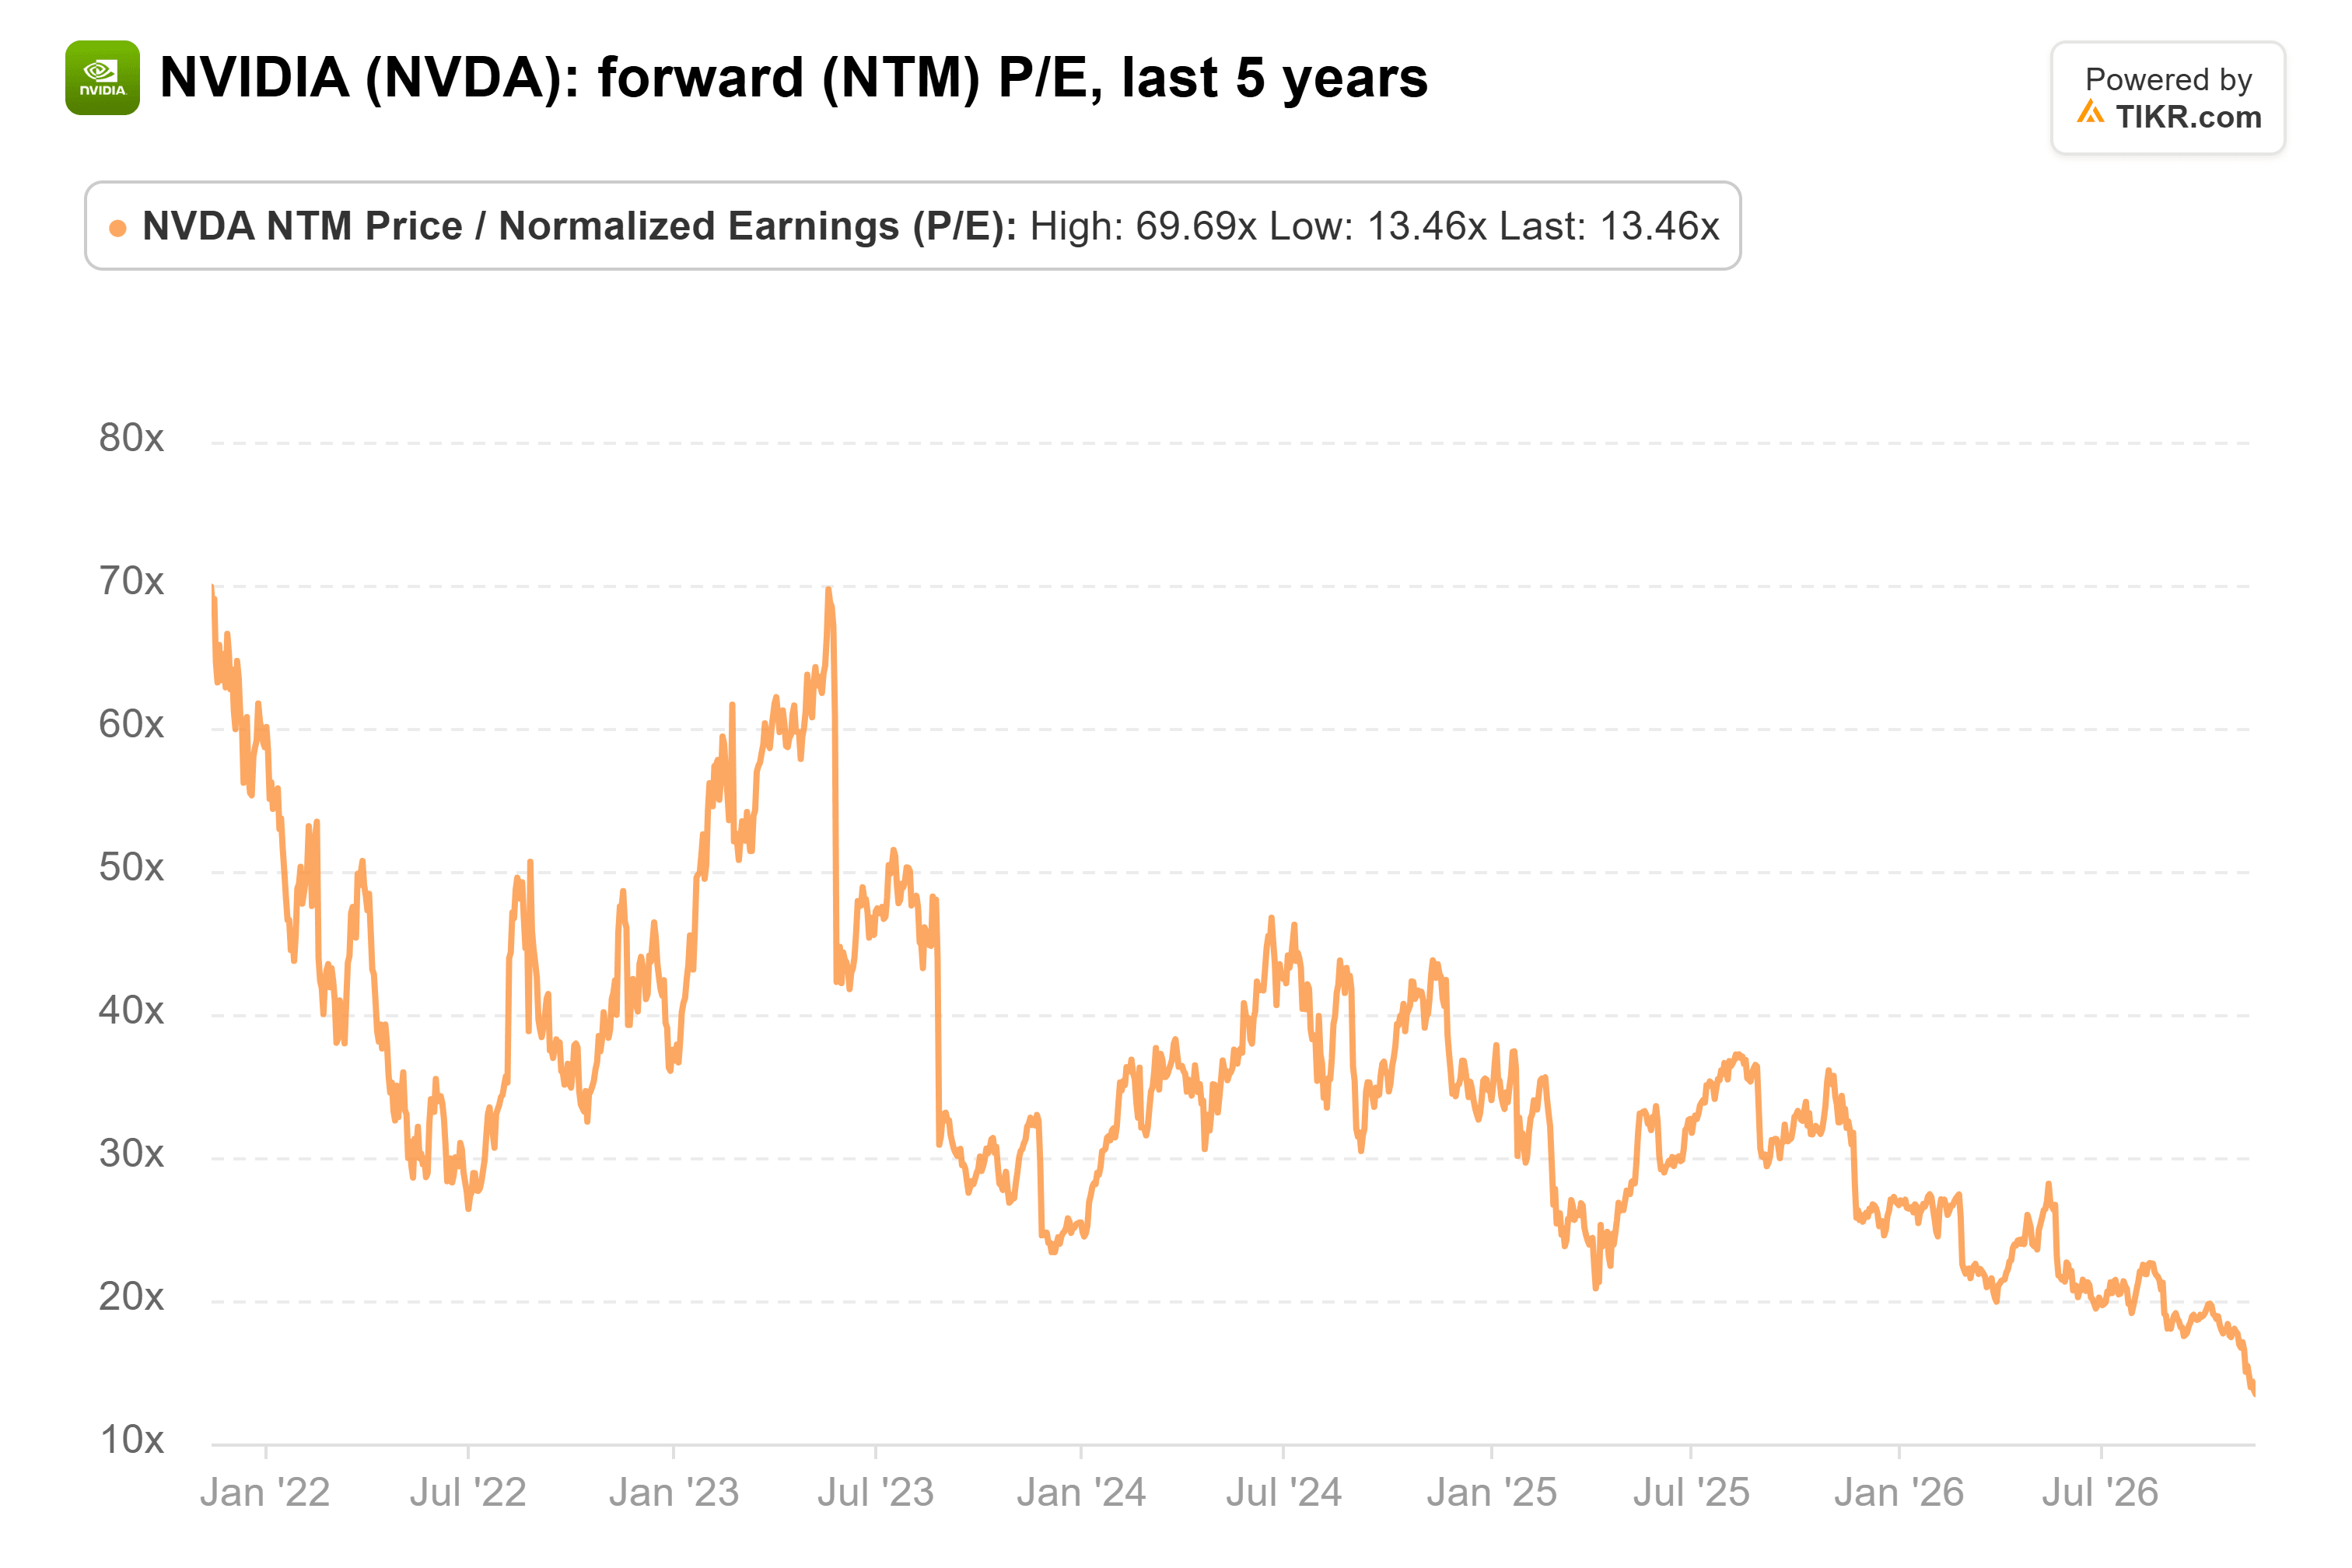
- A cerca de 43x os lucros futuros, a Intel é negociada a três vezes o múltiplo da NVIDIA, que está em 14x.
- O próximo teste é se clientes externos se comprometerão com o processo 14A da Intel até meados de 2027.
Intel (INTC) está sendo levada aos tribunais por seus acionistas.
Um fundo de pensão de Michigan propôs uma ação coletiva em 13 de novembro em San Jose, Califórnia, de acordo com a Reuters. A ação alega que a Intel escondeu a gravidade da queda no mercado de PCs até que uma previsão fraca fez a ação cair quase 29% em 30 de outubro.
No fim de semana, um investidor perguntou no X a Dan Niles, fundador da Niles Investment Management, se a Intel havia atingido o fundo do poço. Sua resposta comparou a empresa com a NVIDIA (NVDA) e a Advanced Micro Devices (AMD):
“Diferente da $NVDA, negociada a 11x o P/L de 2027 para um crescimento de receita projetado de 70%, ou da AMD a 30x para um crescimento projetado de mais de 80%, a $INTC é negociada a 34x o P/L para apenas 11% de crescimento de receita estimado. Dada a recente previsão da Intel, que ficou bem abaixo do consenso, é difícil saber onde está o fundo.”
Portanto, a Intel é a mais cara das três e, de longe, a que cresce mais lentamente.
A Ação Judicial Importa Menos que a Previsão da Intel
As alegações da ação não foram comprovadas, então eu não negociaria ações da Intel apenas com base no processo. A queda por trás disso é mais importante. A Intel previu que a receita do quarto trimestre ficaria cerca de US$ 1,6 bilhão abaixo do consenso, e o CFO David Zinsner disse no relatório do terceiro trimestre que a desaceleração do mercado de PCs deve durar pelo menos até a primeira metade de 2027. O segmento de clientes da Intel ainda é o maior em receita: US$ 8,1 bilhões no último trimestre, contra US$ 7,3 bilhões de data centers.
O TIKR Acompanha 49 Analistas da Intel. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manutenção e Venda para a Intel, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Intel
A Intel É a Mais Cara
Os analistas esperam que a receita da Intel cresça cerca de 12%, de US$ 61,7 bilhões em 2026 para US$ 69,1 bilhões em 2027, próximo da figura de Niles.
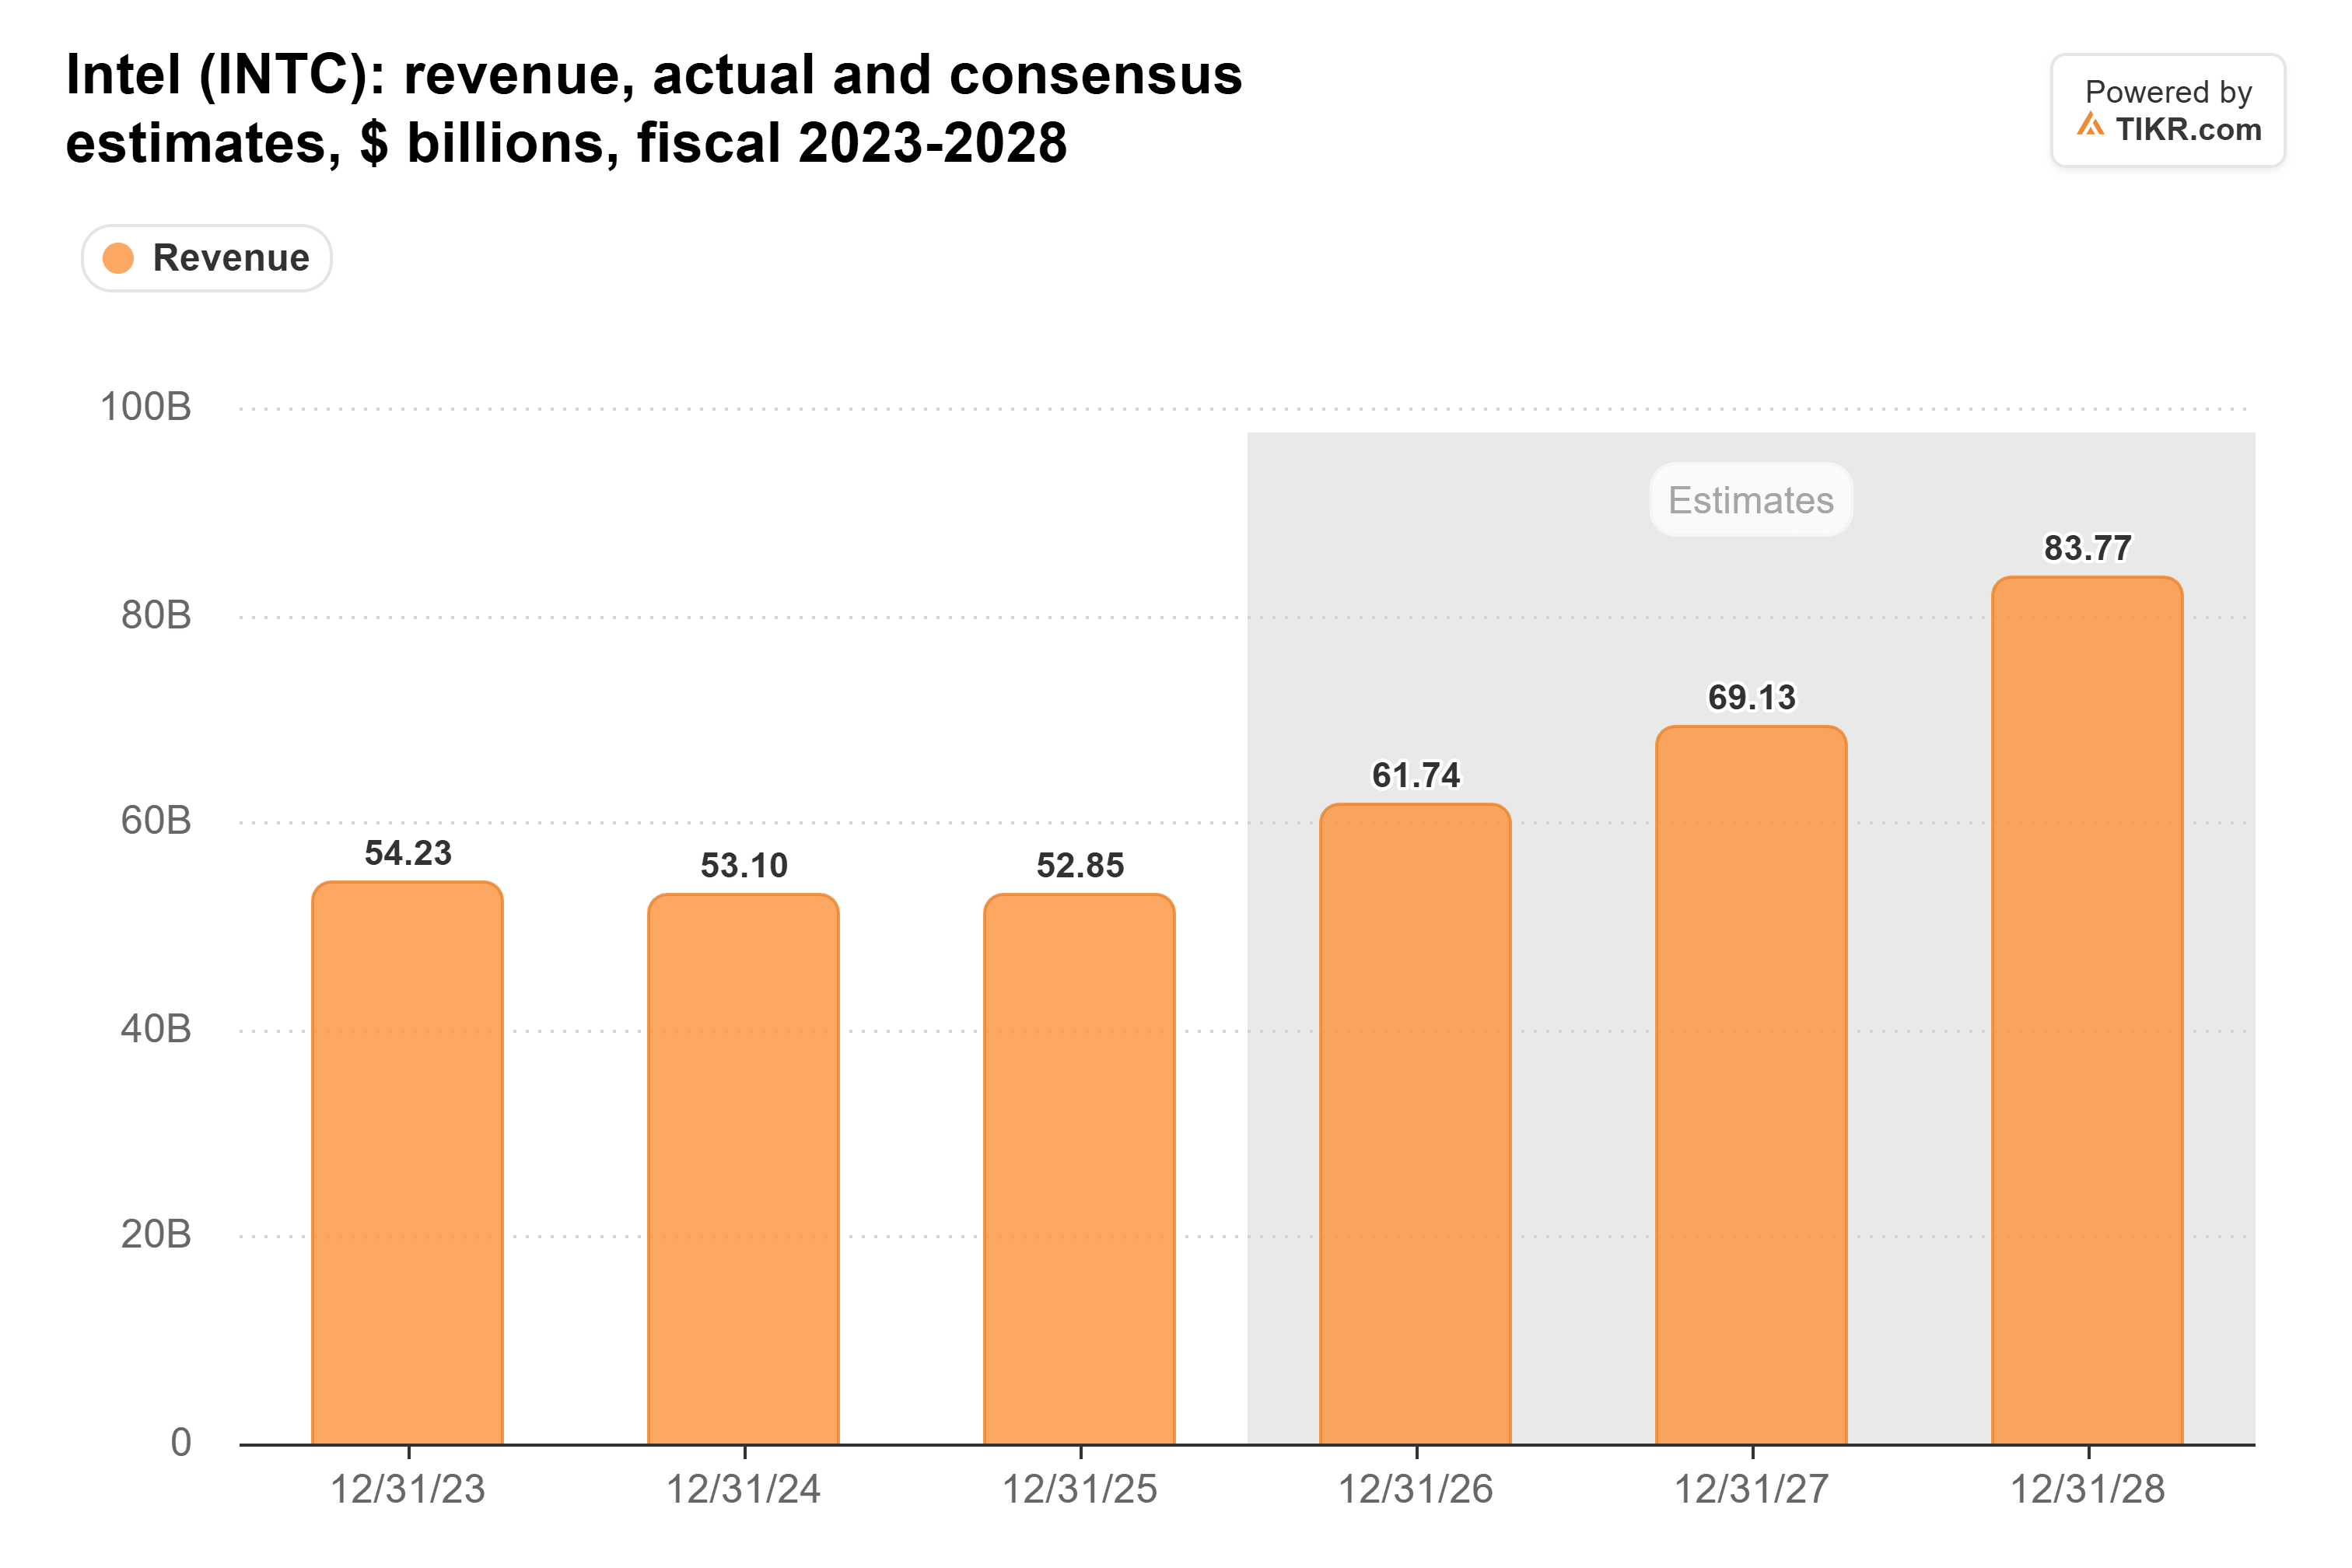
No fechamento de 13 de novembro, a US$ 59,66, a Intel era negociada a cerca de 43x os lucros dos próximos doze meses. Considerando apenas as estimativas para 2027, é cerca de 33x, aproximadamente o número de Niles.
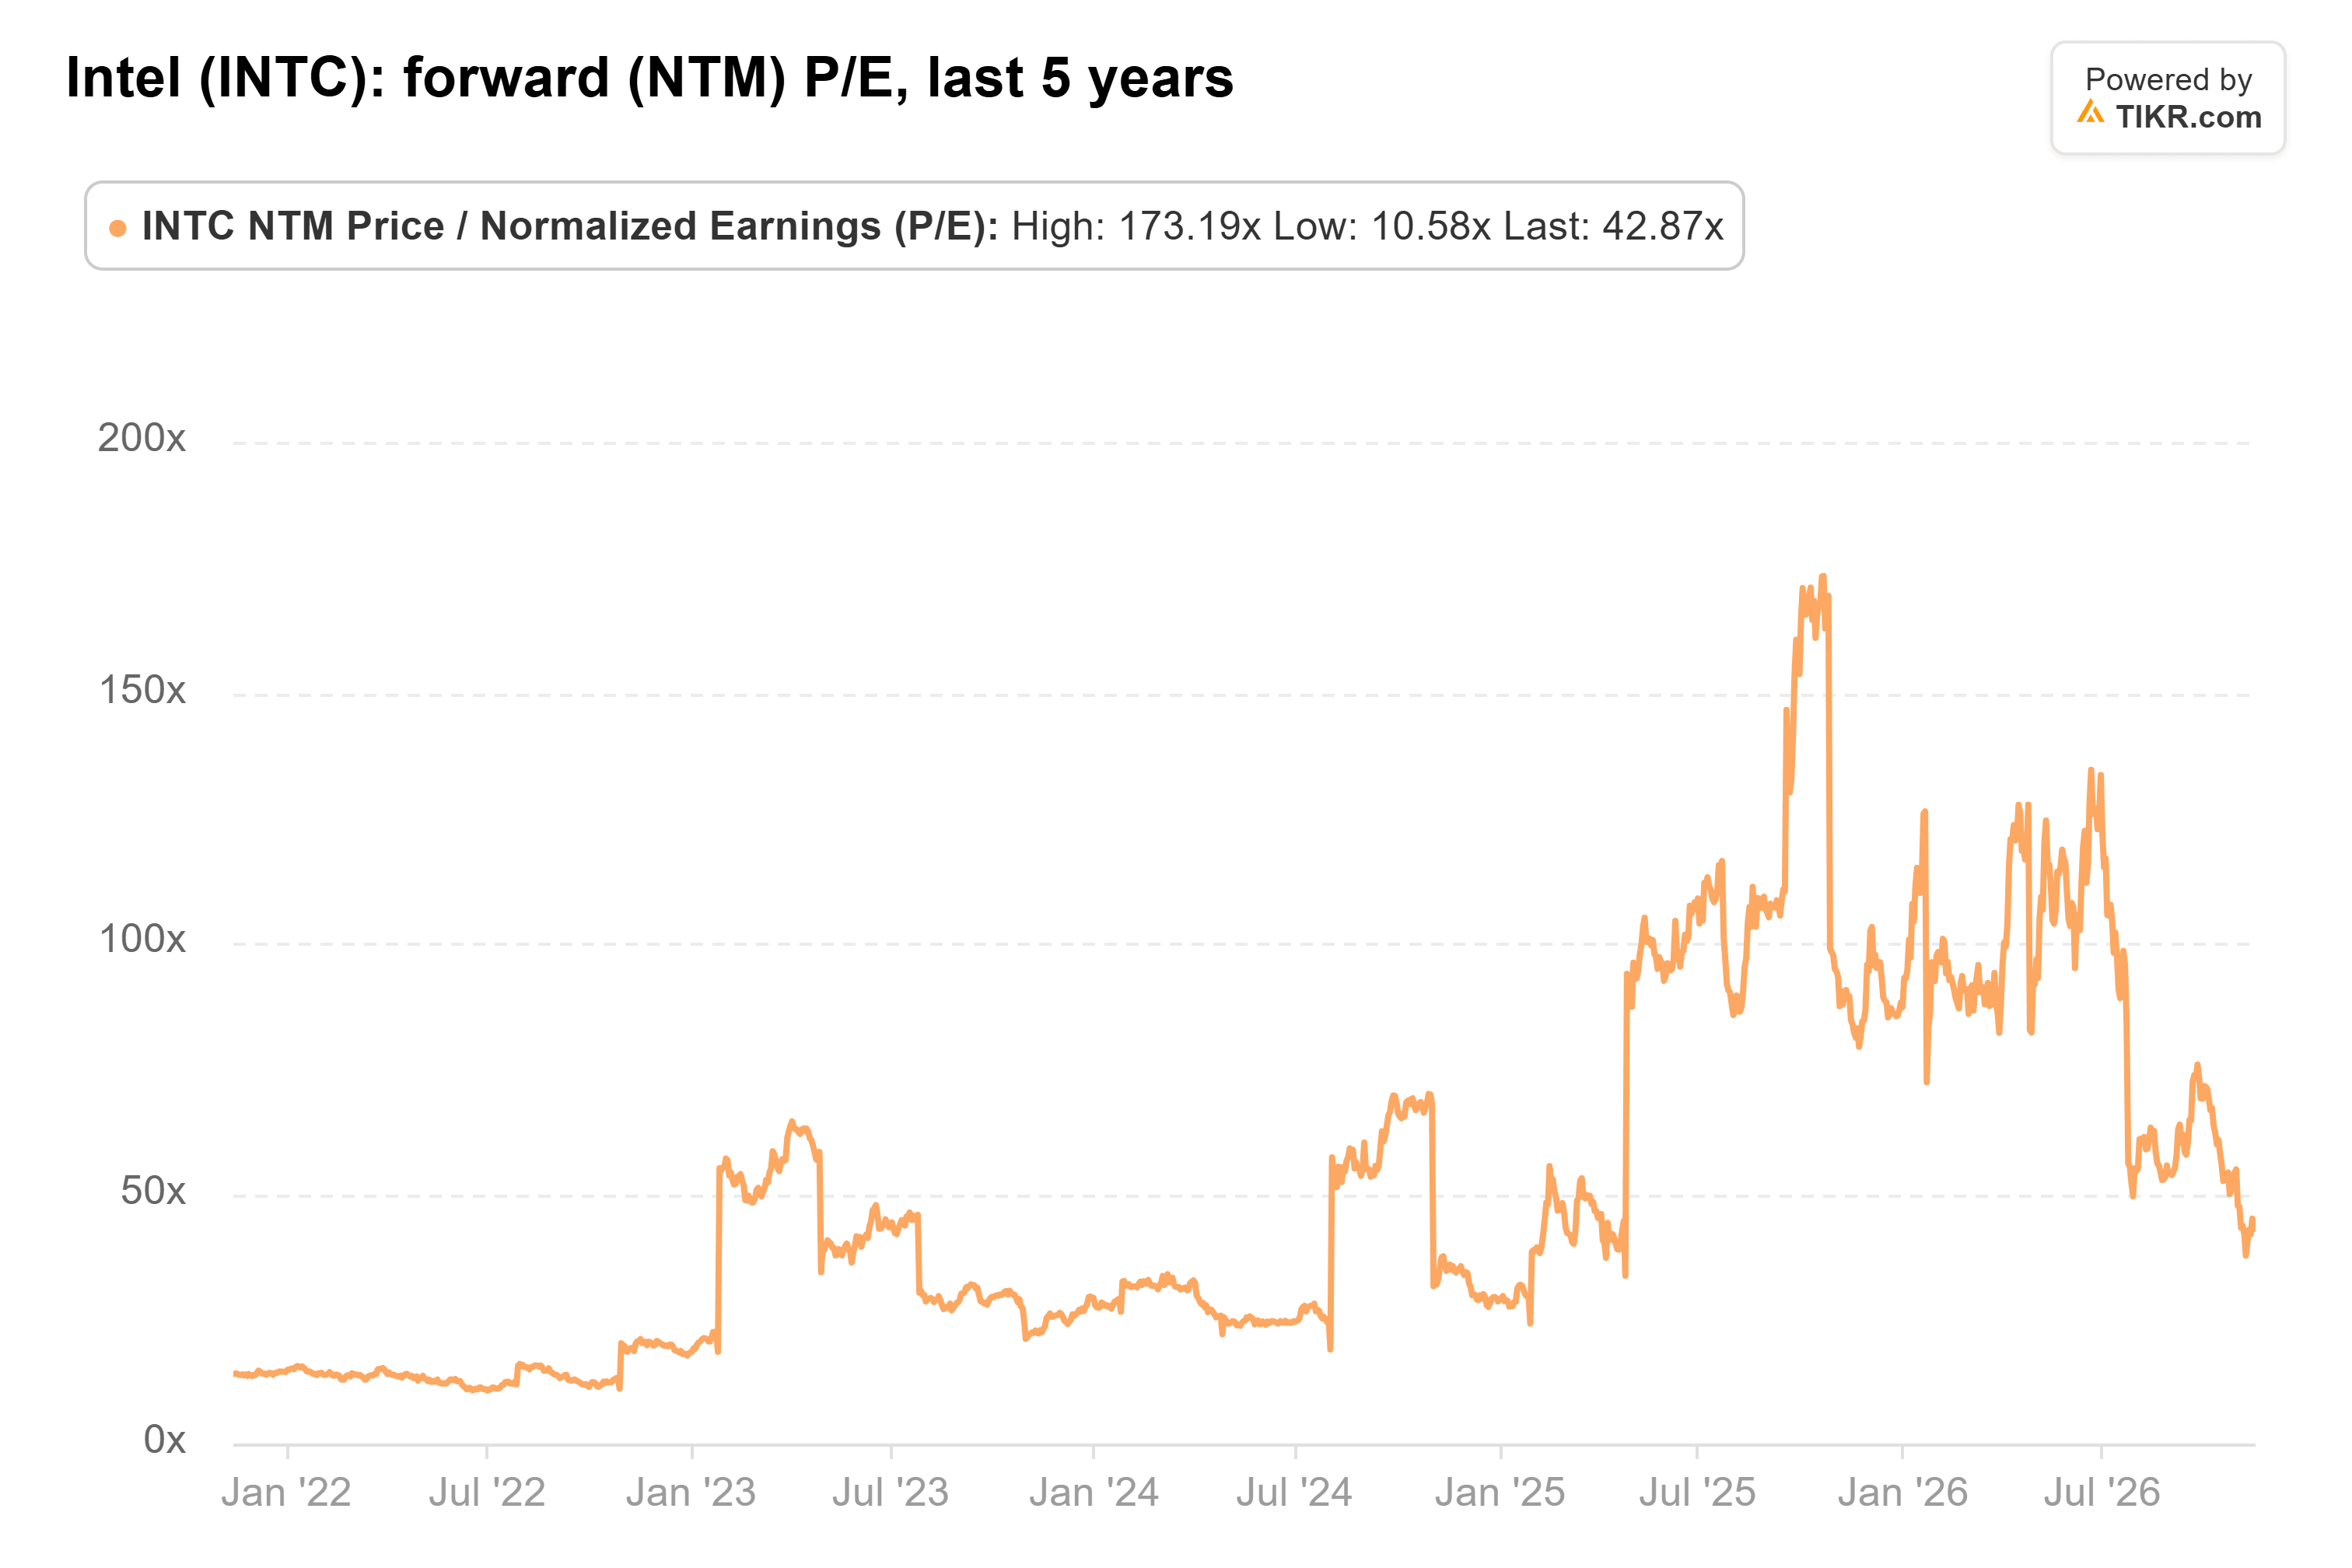
Isso está abaixo da média de cinco anos da Intel, de 50x, mas a Intel estabeleceu essa média enquanto mal gerava lucro. De 2014 a 2022, como uma fabricante de chips madura, ela foi negociada entre 10x e 18x.
A NVIDIA está em 14x, um mínimo de cinco anos contra uma média de 36x. Parte disso é novo: a NVIDIA anunciou em 12 de novembro que Jensen Huang havia renunciado como CEO, e a empresa divulga seus resultados em 17 de novembro.
Os Lucros da Intel Ainda Estão Perto do Fundo
A fundição da Intel perdeu US$ 10,3 bilhões em 2025 com uma receita de US$ 17,8 bilhões, então cada dólar de prejuízo que ela reduz aumenta a receita operacional. Os analistas esperam que o LPA normalizado suba de US$ 0,42 em 2025 para US$ 2,99 em 2028.
Os servidores podem ser o caminho. Zinsner espera que as unidades de CPU para servidores do setor cresçam mais de 30% tanto em 2026 quanto em 2027. Mas a Intel não consegue produzir o suficiente, e a receita da AMD com data centers subiu 97% no último trimestre, impulsionada por vendas recordes de CPUs EPYC e GPUs Instinct.
A estimativa de LPA para 2027 caiu para US$ 1,79, ante US$ 2,11 antes do relatório. Mesmo considerando os lucros de 2028, a Intel é negociada a cerca de 20x, acima de sua faixa histórica.
A Intel Ainda Precisa Merecer Este Preço
A 43x, a Intel está cobrando antecipadamente por uma recuperação da qual seu negócio de PCs acabou de recuar. Eu preferiria ter a NVIDIA a 14x, com toda a busca por um novo CEO, e esperar que a Intel preencha suas fábricas com clientes externos. A administração espera compromissos de design para o processo 14A até meados de 2027. Se a escassez de servidores se estender até 2028, como Zinsner espera, as estimativas poderiam se recuperar rapidamente e puxar o múltiplo da Intel para baixo junto com elas.
Então, Qual É o Valor Real da Ação da Intel?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Intel poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!