Principais Conclusões
- O Barclays elevou seu preço-alvo para a Eli Lilly para $1.550, a partir de $1.400, e manteve sua classificação Overweight, com a ação próxima de uma máxima de 52 semanas.
- A receita da Lilly no terceiro trimestre subiu 39%, para $24,4 bilhões, porque vendeu 53% a mais, o que mais do que compensou uma queda de 15% nos preços realizados.
- A $1.550, a Eli Lilly estaria negociando a cerca de 33x as estimativas de lucro dos analistas para os próximos doze meses, abaixo de sua média de 5 anos de 40x, e a estimativa de lucro para 2027 subiu desde o relatório do terceiro trimestre.
- O alvo do Barclays se sustenta, mas o potencial de alta é modesto, e as previsões da Lilly para 2027 em janeiro precisam mostrar que a queda dos preços não está corroendo seus ganhos de volume.
A Eli Lilly (LLY) subiu 39% no último ano e fechou em uma máxima de 52 semanas de $1.443,50 em 13 de novembro. Em 16 de novembro, a analista do Barclays, Emily Field, elevou seu preço-alvo para $1.550, a partir de $1.400, e manteve uma classificação Overweight. As ações tocaram $1.475,25 naquele dia, mas fecharam em queda de 0,8%. A partir do fechamento de 17 de novembro, de $1.415,55, o novo alvo deixa cerca de 9% de potencial de alta.
A Lilly continua vendendo mais por menos
O aumento ocorre após um grande terceiro trimestre. A receita da Lilly subiu 39%, para $24,4 bilhões, à medida que o volume saltou 53%, o que mais do que compensou uma queda de 15% nos preços realizados. A empresa também elevou sua previsão de receita para 2026 em $5,5 bilhões no ponto médio, para $91 bilhões a $92 bilhões. Em seguida, em 12 de novembro, a China aprovou o orforgliprona, o comprimido diário que a Lilly vende nos EUA como Foundayo. Isso tornou a Lilly a primeira farmacêutica com um comprimido GLP-1 para perda de peso aprovado lá.
Field observou que benefícios pontuais ajudaram o trimestre. Ela ainda apontou a adoção do programa Medicare GLP-1 Bridge da Lilly, a demanda internacional e os ganhos de participação de mercado como sinais de que o crescimento subjacente é real.
E a Lilly tem muito espaço para crescer em volume. Na teleconferência do terceiro trimestre, o CFO Lucas Montarce disse que a Lilly atinge cerca de 1 em cada 10 de seus pacientes potenciais nos EUA e 2 em cada 100 fora dele.
O TIKR acompanha 31 analistas da Eli Lilly. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Comprar, Manter e Vender para a Eli Lilly, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Eli Lilly
Os $1.550 fazem sentido?
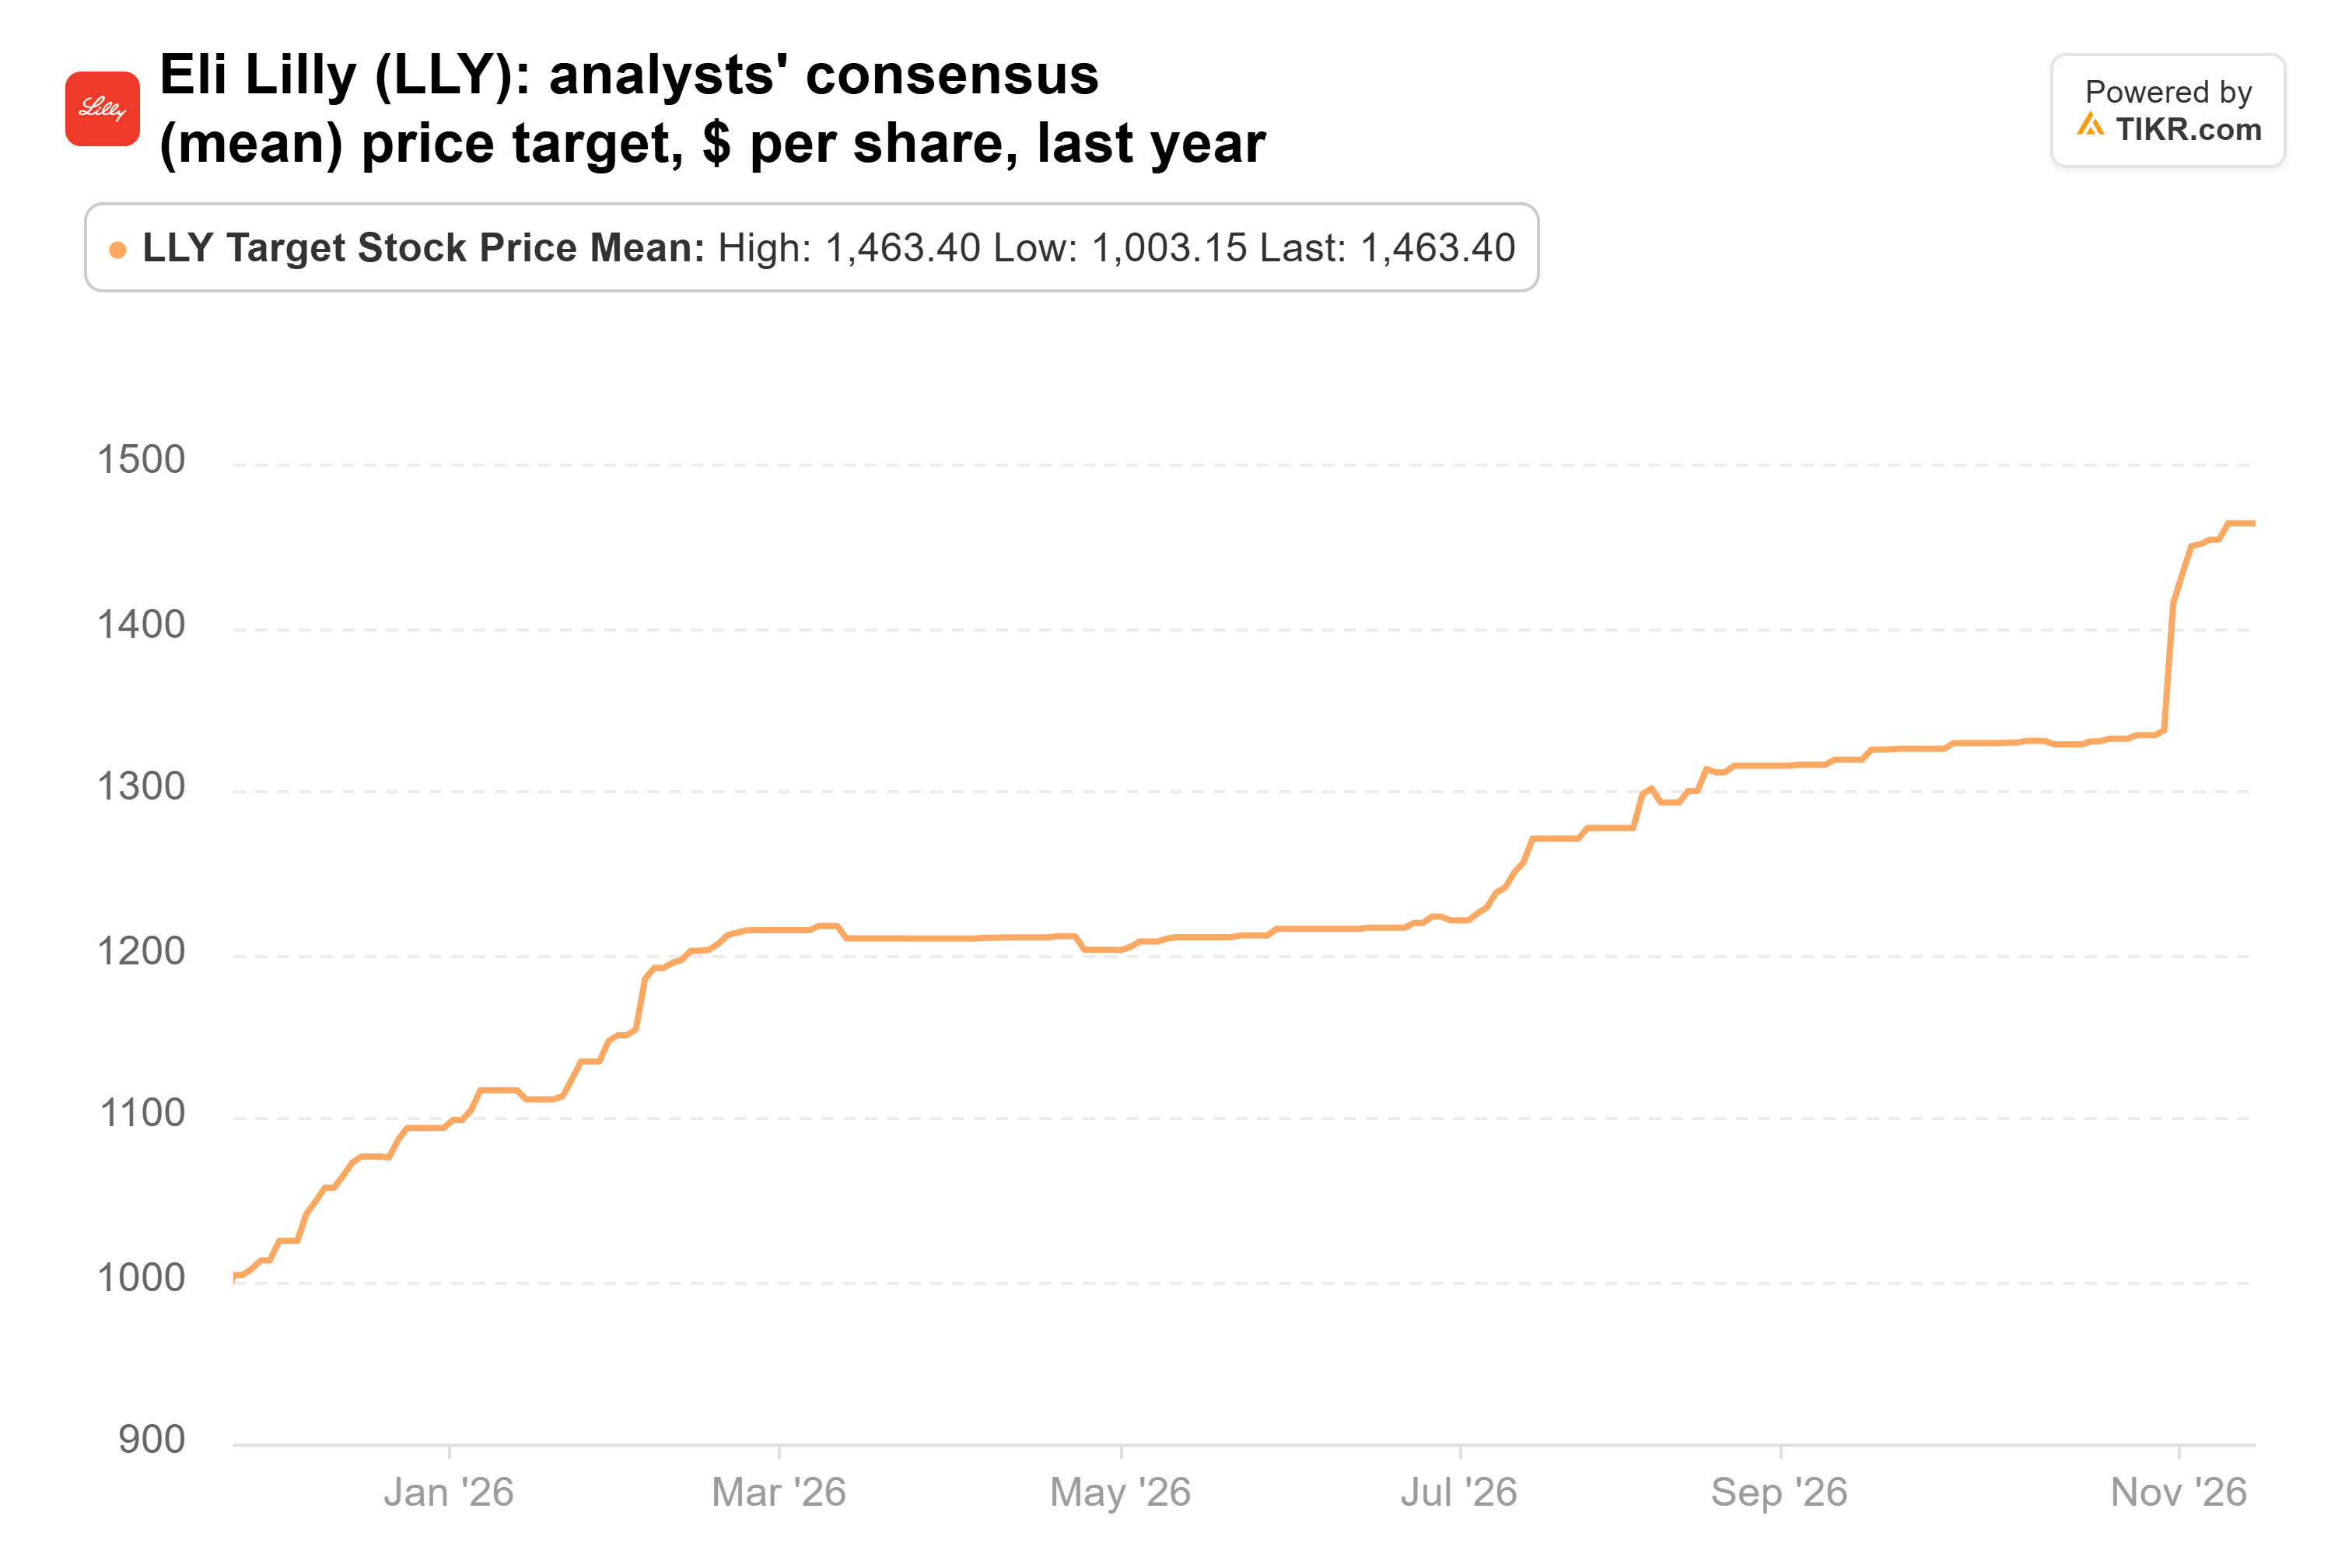
O resto de Wall Street tem se movido na mesma direção. Os $1.550 do Barclays ficam 6% acima do consenso de $1.463, embora ainda abaixo da mediana de $1.570. O consenso subiu de $1.003 há um ano:
As estimativas de lucro também estão subindo. Os analistas esperam um LPA normalizado de $35,47 este ano, pressionado por $4,57 por ação de encargos de P&D adquiridos no terceiro trimestre. Depois disso, eles esperam $50,80 em 2027 e $58,05 em 2028:
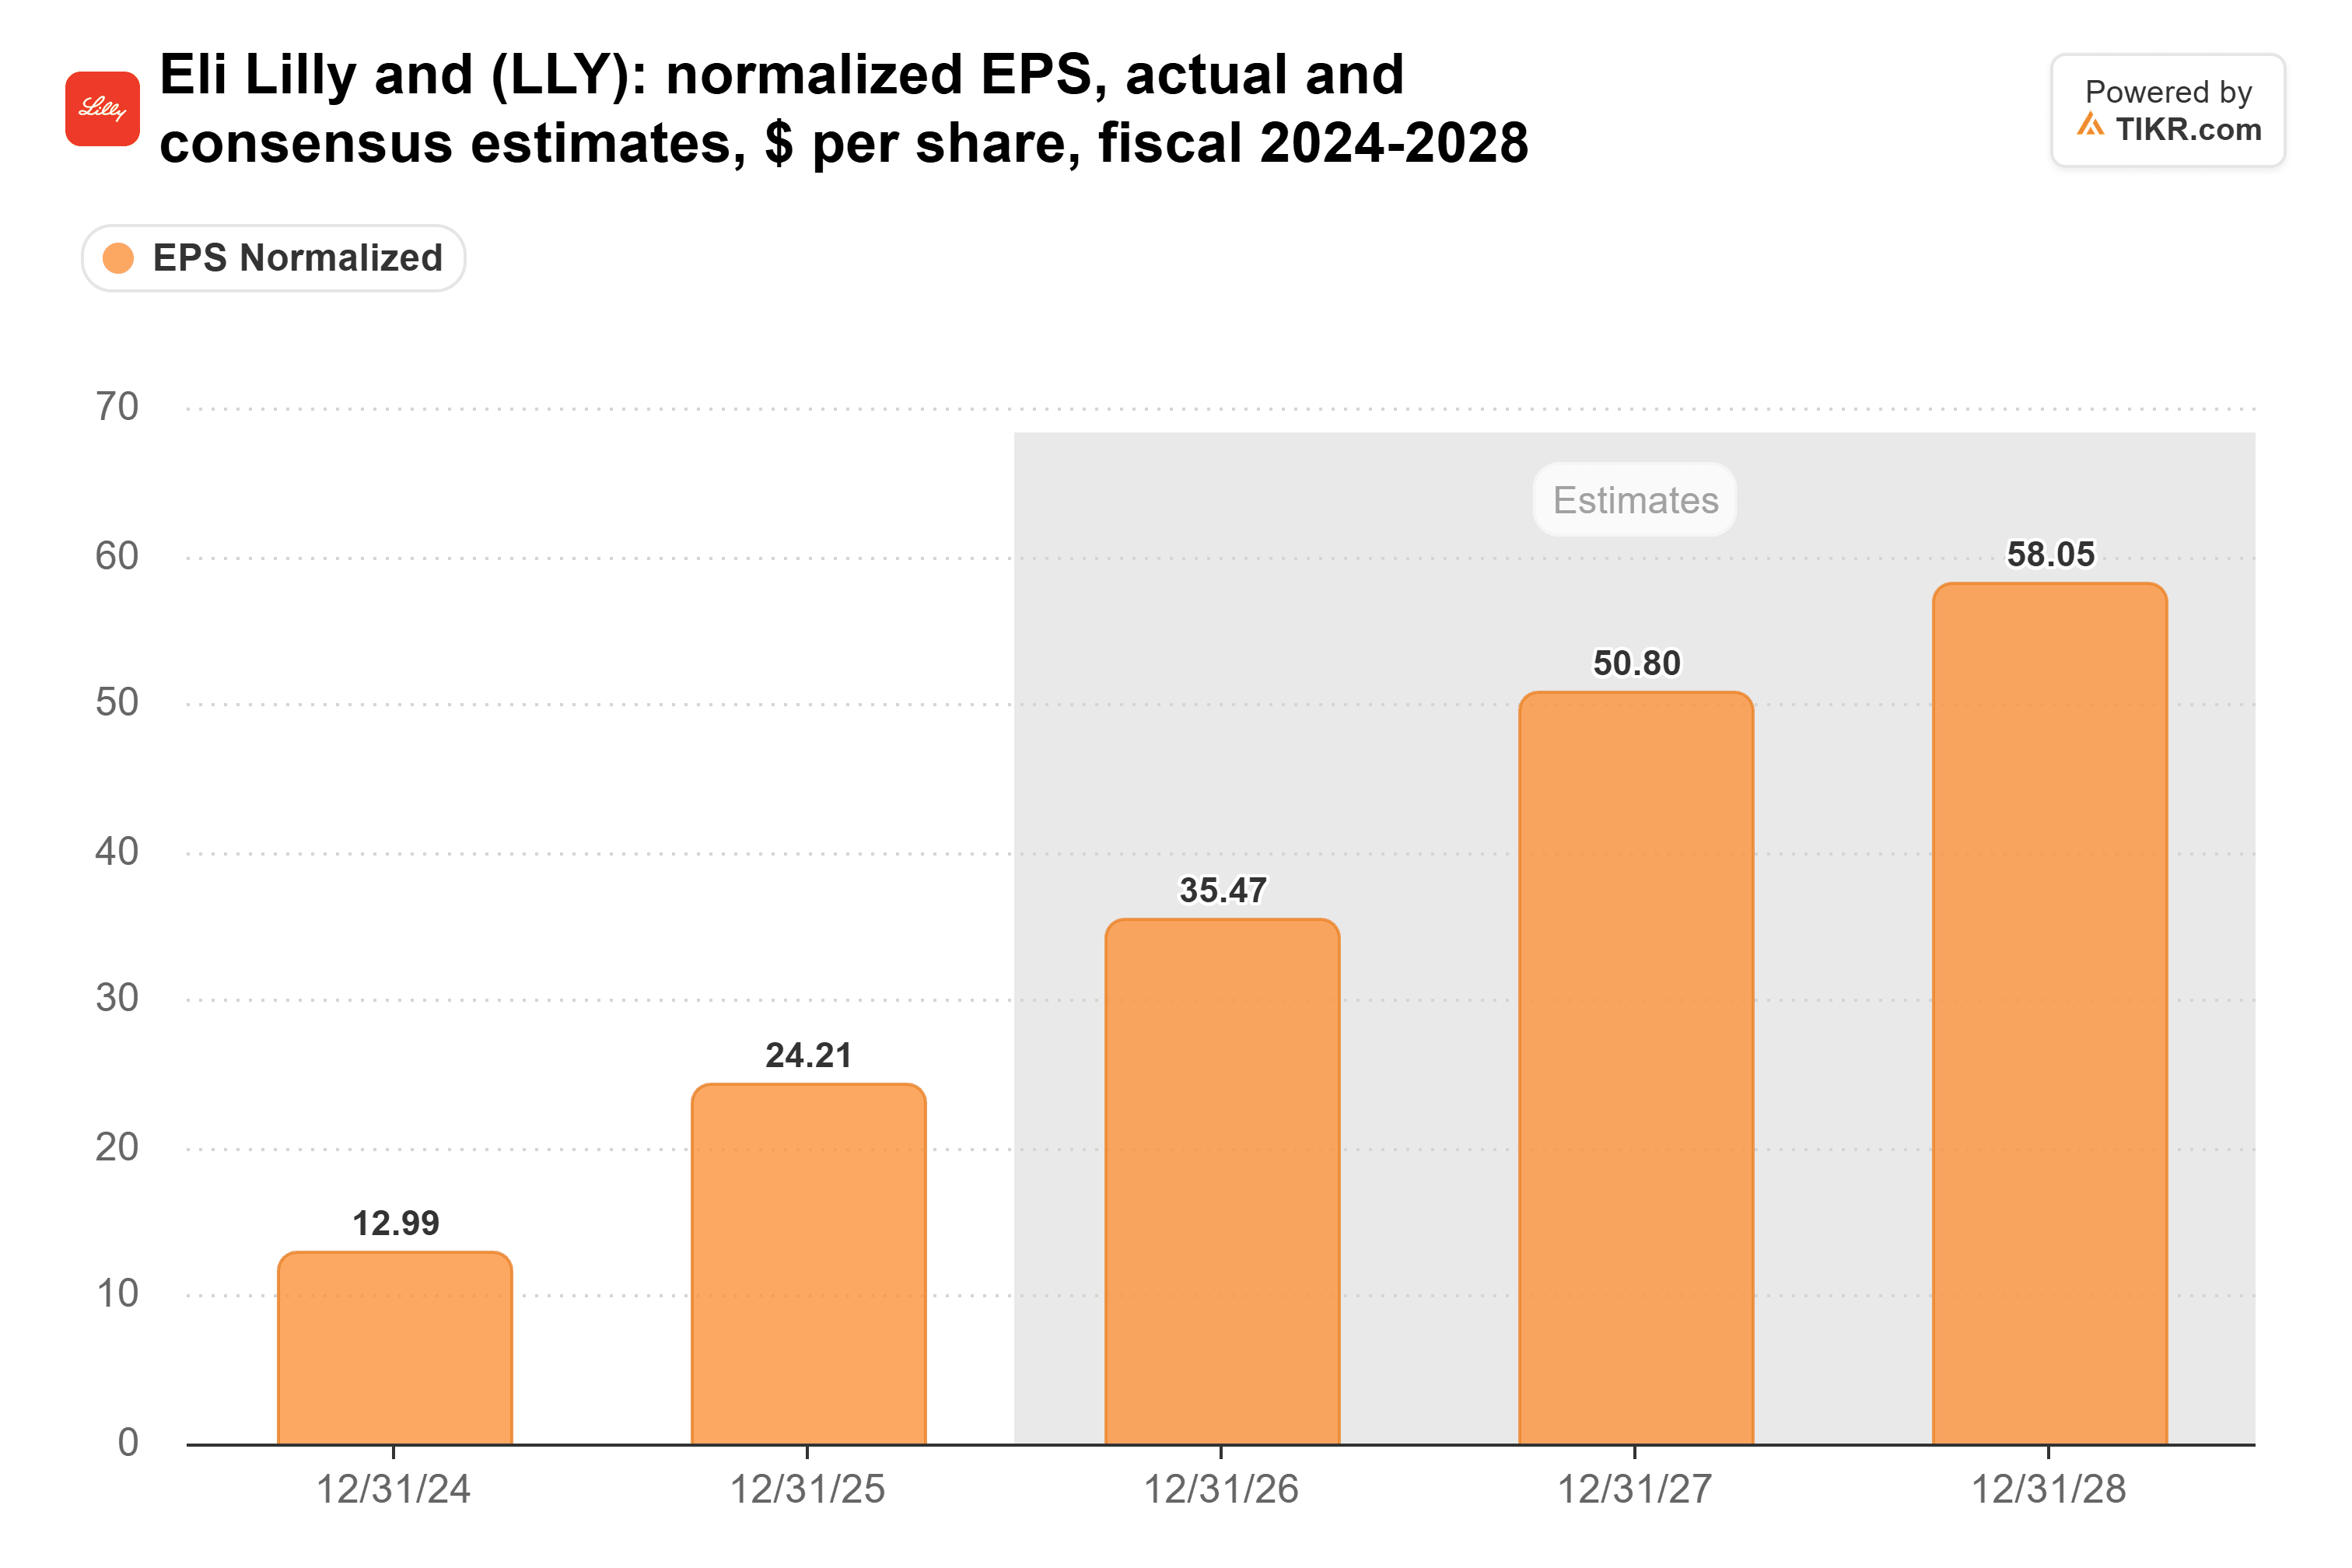
Antes do relatório do terceiro trimestre, a estimativa para 2027 estava mais próxima de $47,50.
No fechamento de 13 de novembro, a Lilly estava negociando a 31x esses lucros futuros, contra uma média de 5 anos de 40x. Os $1.550 do Barclays equivalem a 33x:
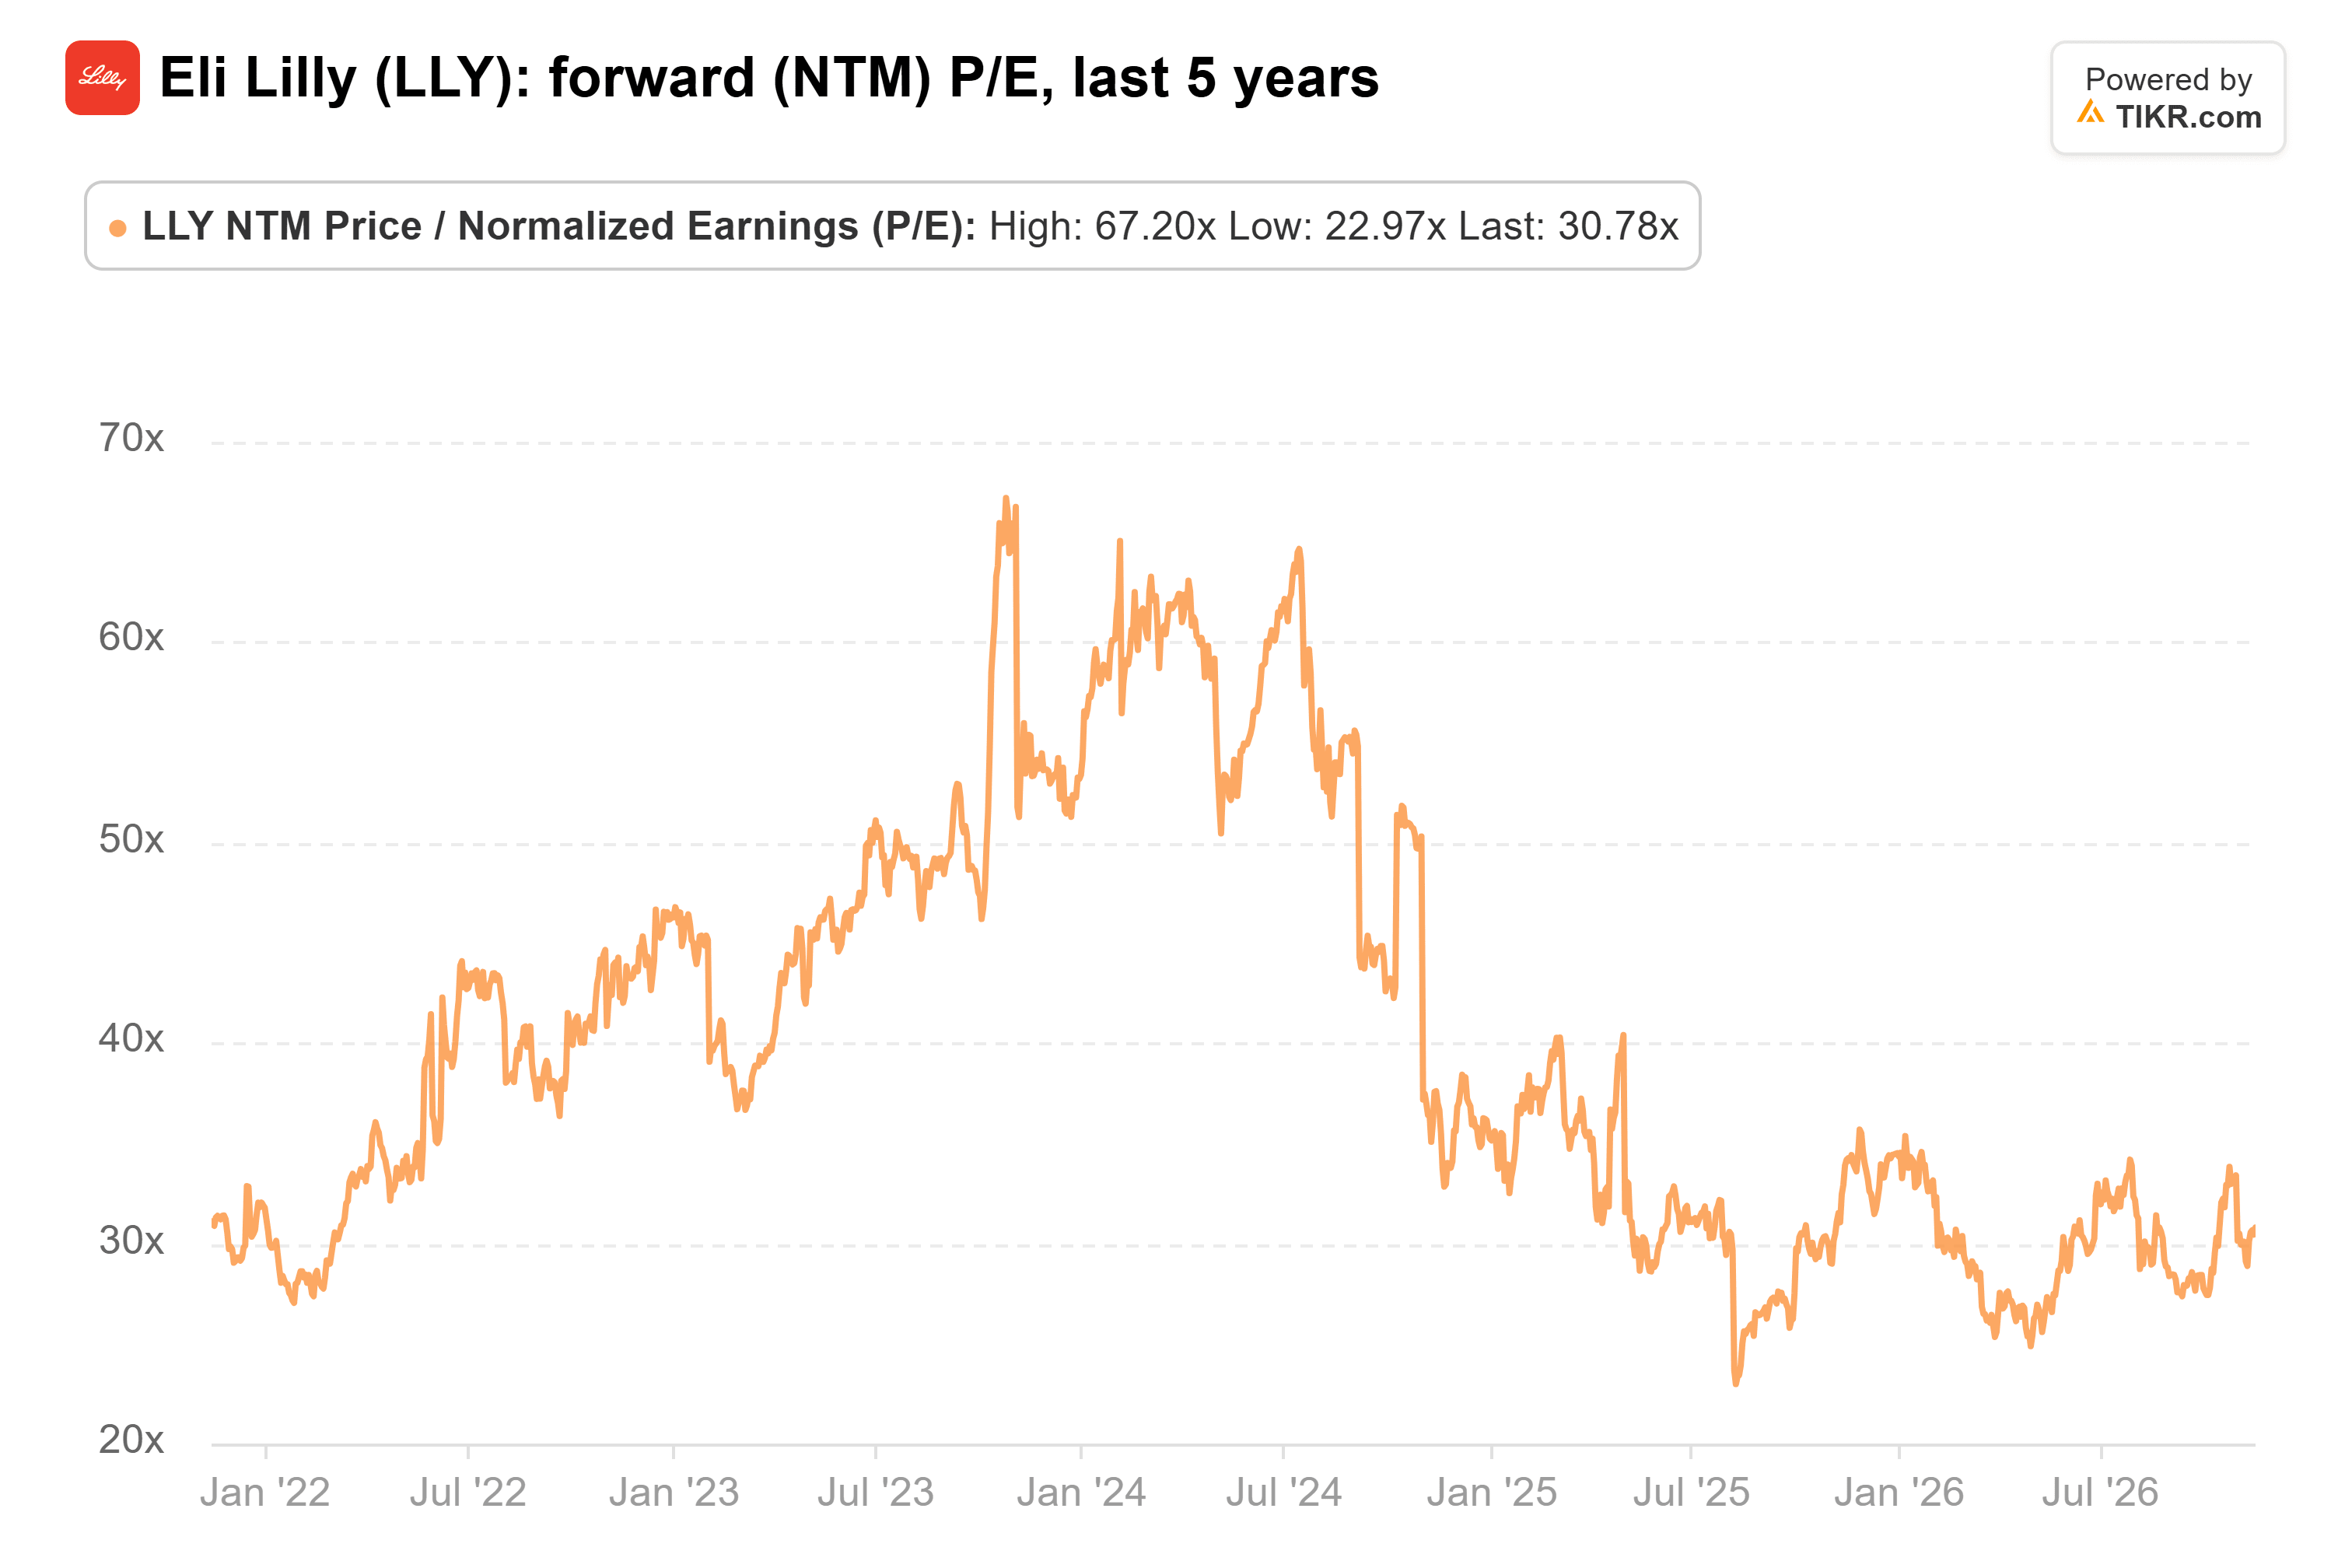
Essa média de 5 anos inclui o final de 2023, quando o múltiplo atingiu 67x. Em 12 anos, a média da Lilly no final do trimestre está mais próxima de 29x. Portanto, o alvo do Barclays implica um pouco mais do que a norma de longo prazo da ação, sobre lucros que continuam subindo.
Um alvo justo com uma margem estreita
O preço é o risco. Excluindo um ajuste favorável de reembolso, o preço da Lilly nos EUA caiu 10% no terceiro trimestre. A administração também diz que cerca de $2 bilhões da receita deste ano vieram de itens pontuais que não espera que se repitam.
Os $1.550 do Barclays se sustentam. A 33x, ele fica entre as normas de 12 anos e 5 anos da ação, e se baseia em uma estimativa de lucro para 2027 que acabou de subir. Mas com cerca de 9% de potencial de alta, a maior parte da valorização já está precificada. Para subir muito mais, a ação precisa que o volume continue crescendo mais rápido do que os preços caem. Os próximos testes são o Dia da Inovação da Lilly em 7 de dezembro e sua primeira previsão para 2027 em janeiro. O Barclays vê o Dia da Inovação como uma chance para a administração apresentar o crescimento além da obesidade.
Então, quanto vale realmente a ação da Eli Lilly?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Eli Lilly poderia valer. Comece com as estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Eli Lilly gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!