


- Desempenho nas últimas duas semanas: Em consolidação
- Faixa de 52 semanas: $143 a $286
- Preço-alvo do modelo de valuation: $234
- Potencial de alta implícito: 18,2% em 2,3 anos
Principais Estatísticas da Ação DASH
Crie seu próprio preço-alvo para a DoorDash com o Modelo de Valuation Guiado do TIKR (É gratuito) >>>
Crescimento Continua Subindo, Mas o Sentimento Não Acompanhou
A DoorDash (DASH) mal se moveu nas últimas duas semanas. As ações estão próximas de $197, cerca de 31% abaixo da máxima de 52 semanas de $286. Mas o próprio negócio continuou acelerando.

Os resultados do segundo trimestre, divulgados no início de agosto, mostraram o motivo. A receita subiu cerca de 36% em relação ao ano anterior, para aproximadamente $4,45 bilhões, e o EBITDA ajustado saltou 40% para $914 milhões, uma margem de 20,5%. O valor orgânico dos pedidos cresceu 23%, e a administração reafirmou a previsão de EPS para o ano todo próxima de $2,54 em cerca de $17,9 bilhões de receita.
O que mudou é onde a DoorDash aparece. A empresa acaba de se tornar a primeira parceira de entrega sob demanda da SKIMS, oferecendo mais de 23.000 estilos de vestuário de 17 lojas com entrega em menos de uma hora. Isso segue um padrão que a DoorDash vem executando há anos, já que continua estendendo sua rede logística para varejo e supermercados por meio de acordos como sua recente parceria Locally.
A Reuters também relatou esta semana que os hedge funds aumentaram as apostas vendidas (short) contra nomes do setor de consumo em agosto, incluindo a DoorDash. Isso parece mais uma cautela macroeconômica ampla do que um sinal sobre a execução. O CEO Tony Xu disse aos investidores na chamada do segundo trimestre que a expansão da frequência de pedidos e novas categorias estão impulsionando ganhos de margem duradouros, e não aumentos de curto prazo. Se a ação DASH continuar capitalizando o volume de pedidos nesse ritmo acelerado, a lacuna entre o preço e os fundamentos pode se fechar rapidamente.
Veja as previsões de crescimento e os preços-alvo dos analistas para a DASH (É gratuito) >>>
Onde a Ação da DoorDash Está em Termos de Valuation
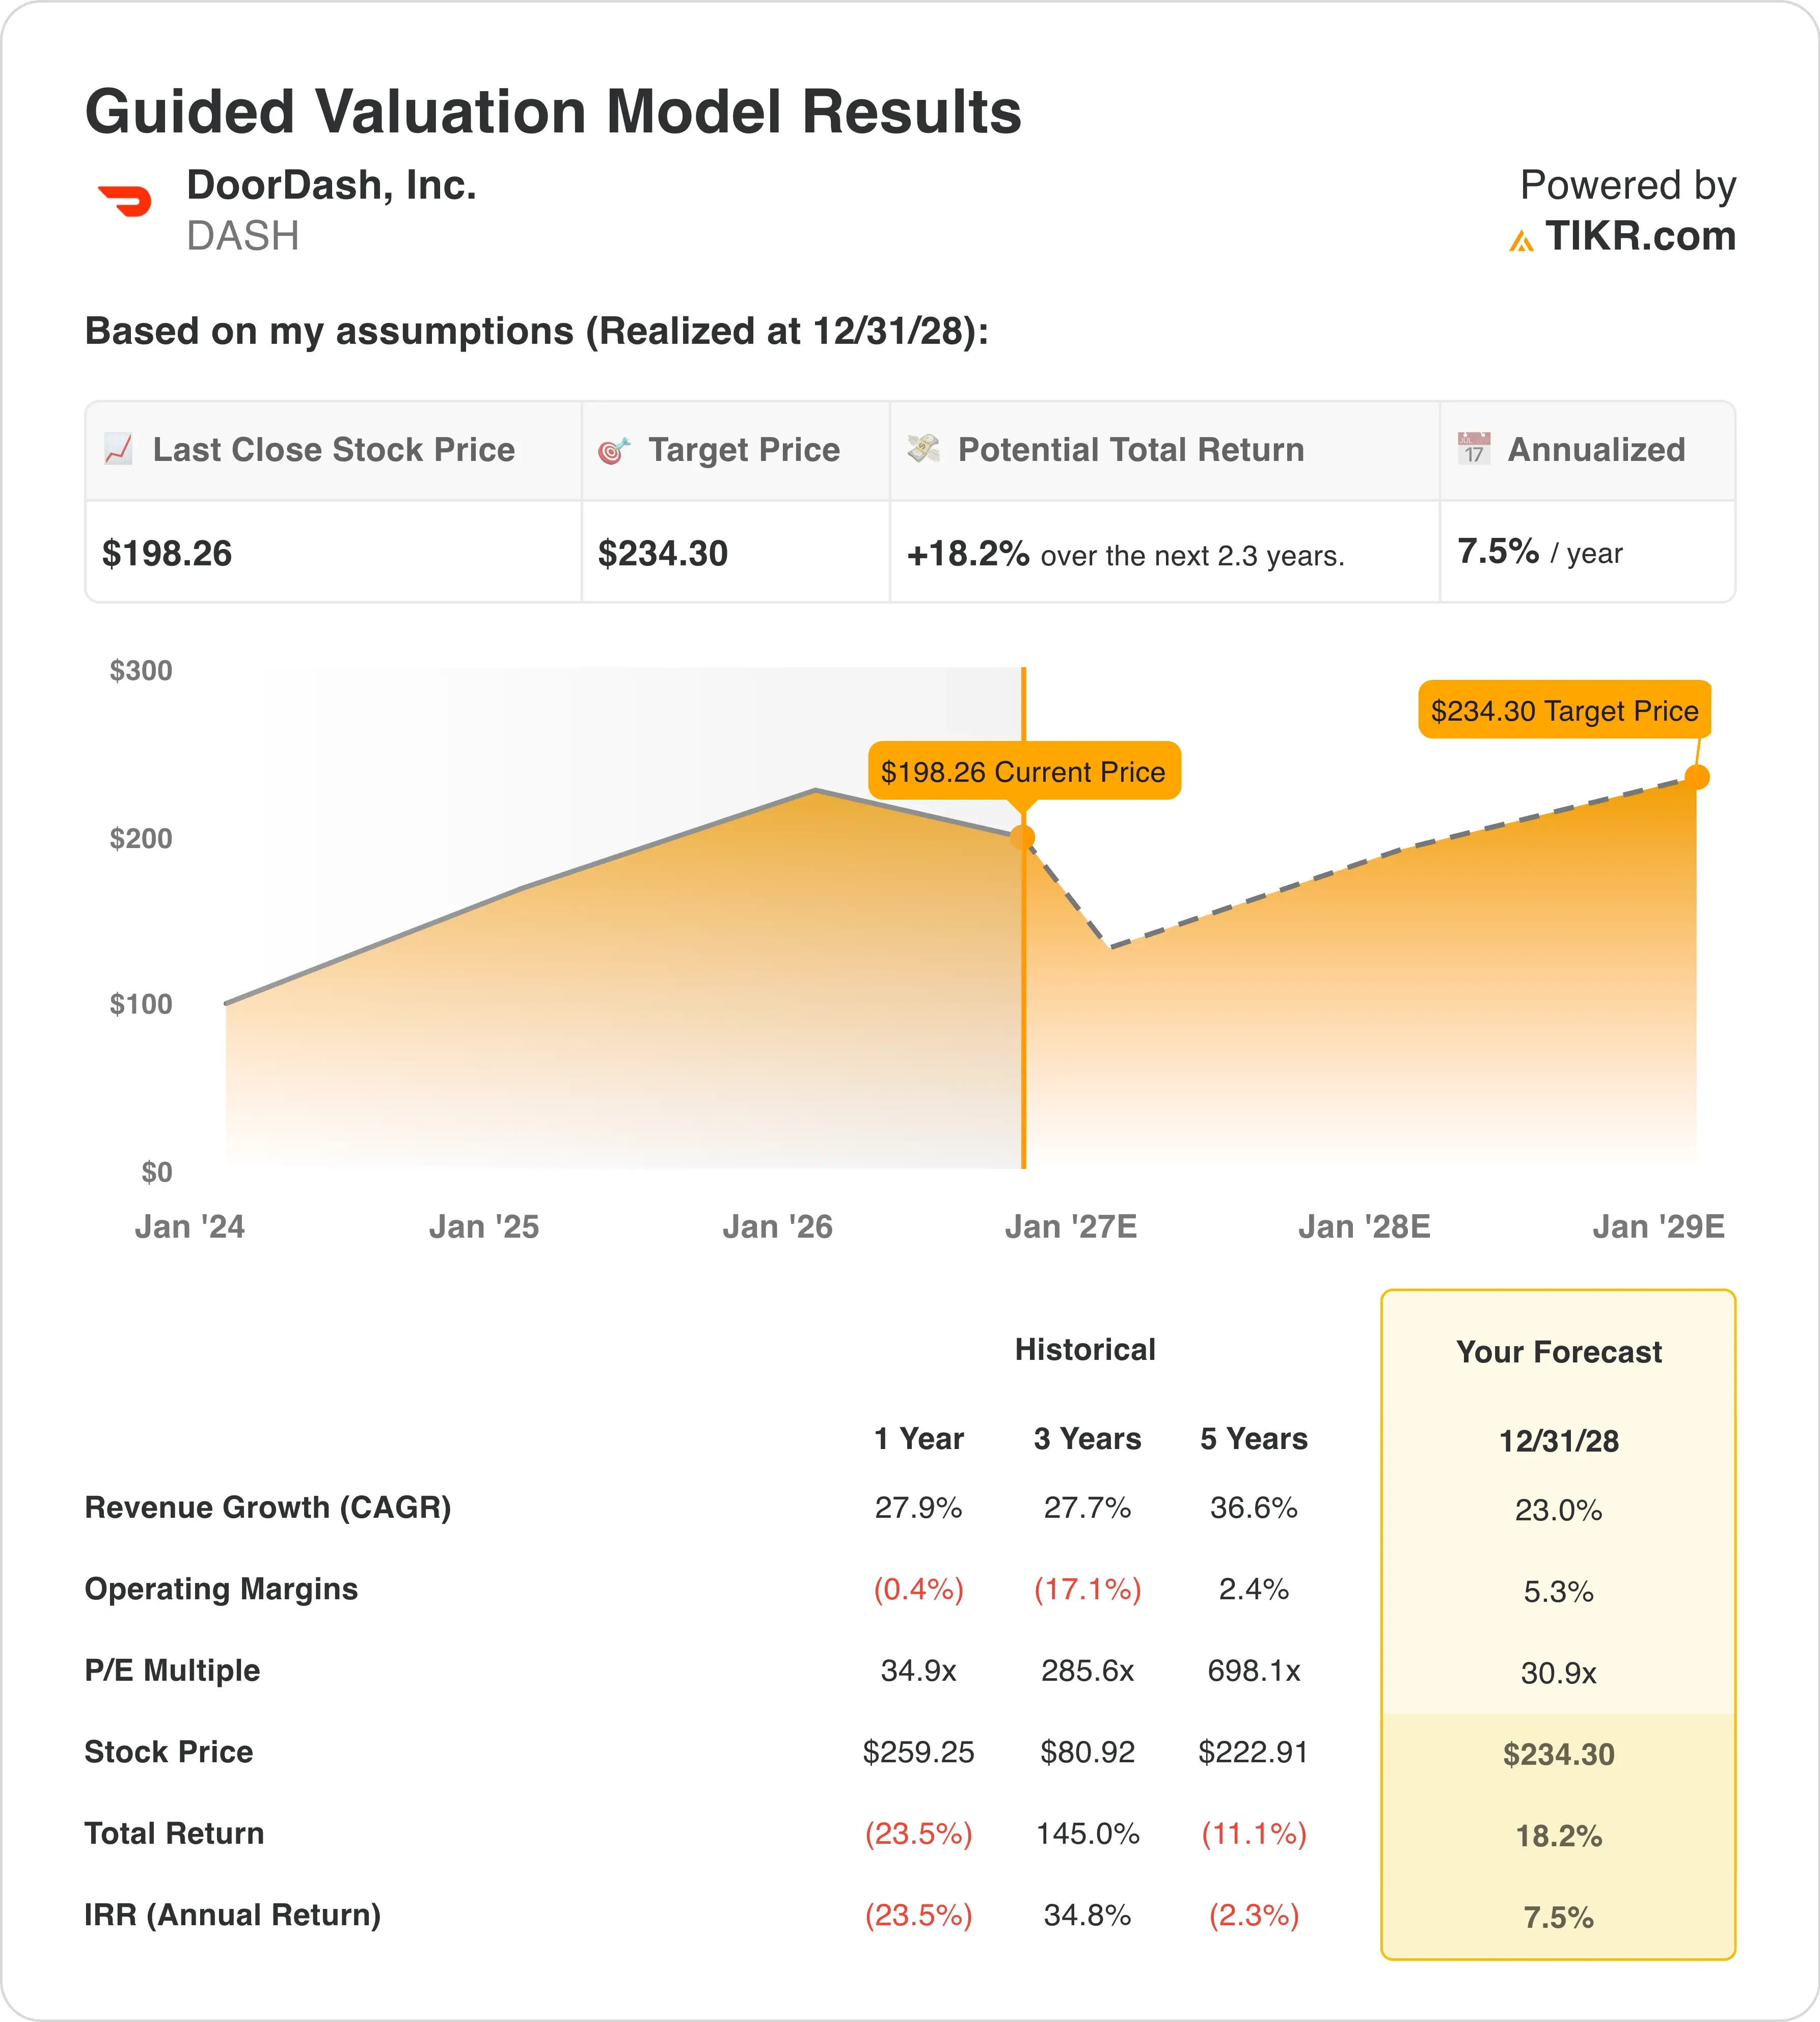
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 23,0%
- Margens Operacionais: 5,3%
- Múltiplo P/L de Saída: 30,9x
Com base nessas entradas, o modelo estima um preço-alvo de $234, implicando um potencial de alta total de 18,2% em relação ao preço atual da ação e um retorno anualizado de 7,5% nos próximos 2,3 anos.
Esse valor anualizado está em um território moderadamente atrativo. Não está barato, mas também não está esticado. A margem operacional da DoorDash permanece em dígitos baixos hoje porque a empresa continua reinvestindo em novas categorias, em vez de extrair lucro de seu mercado principal.
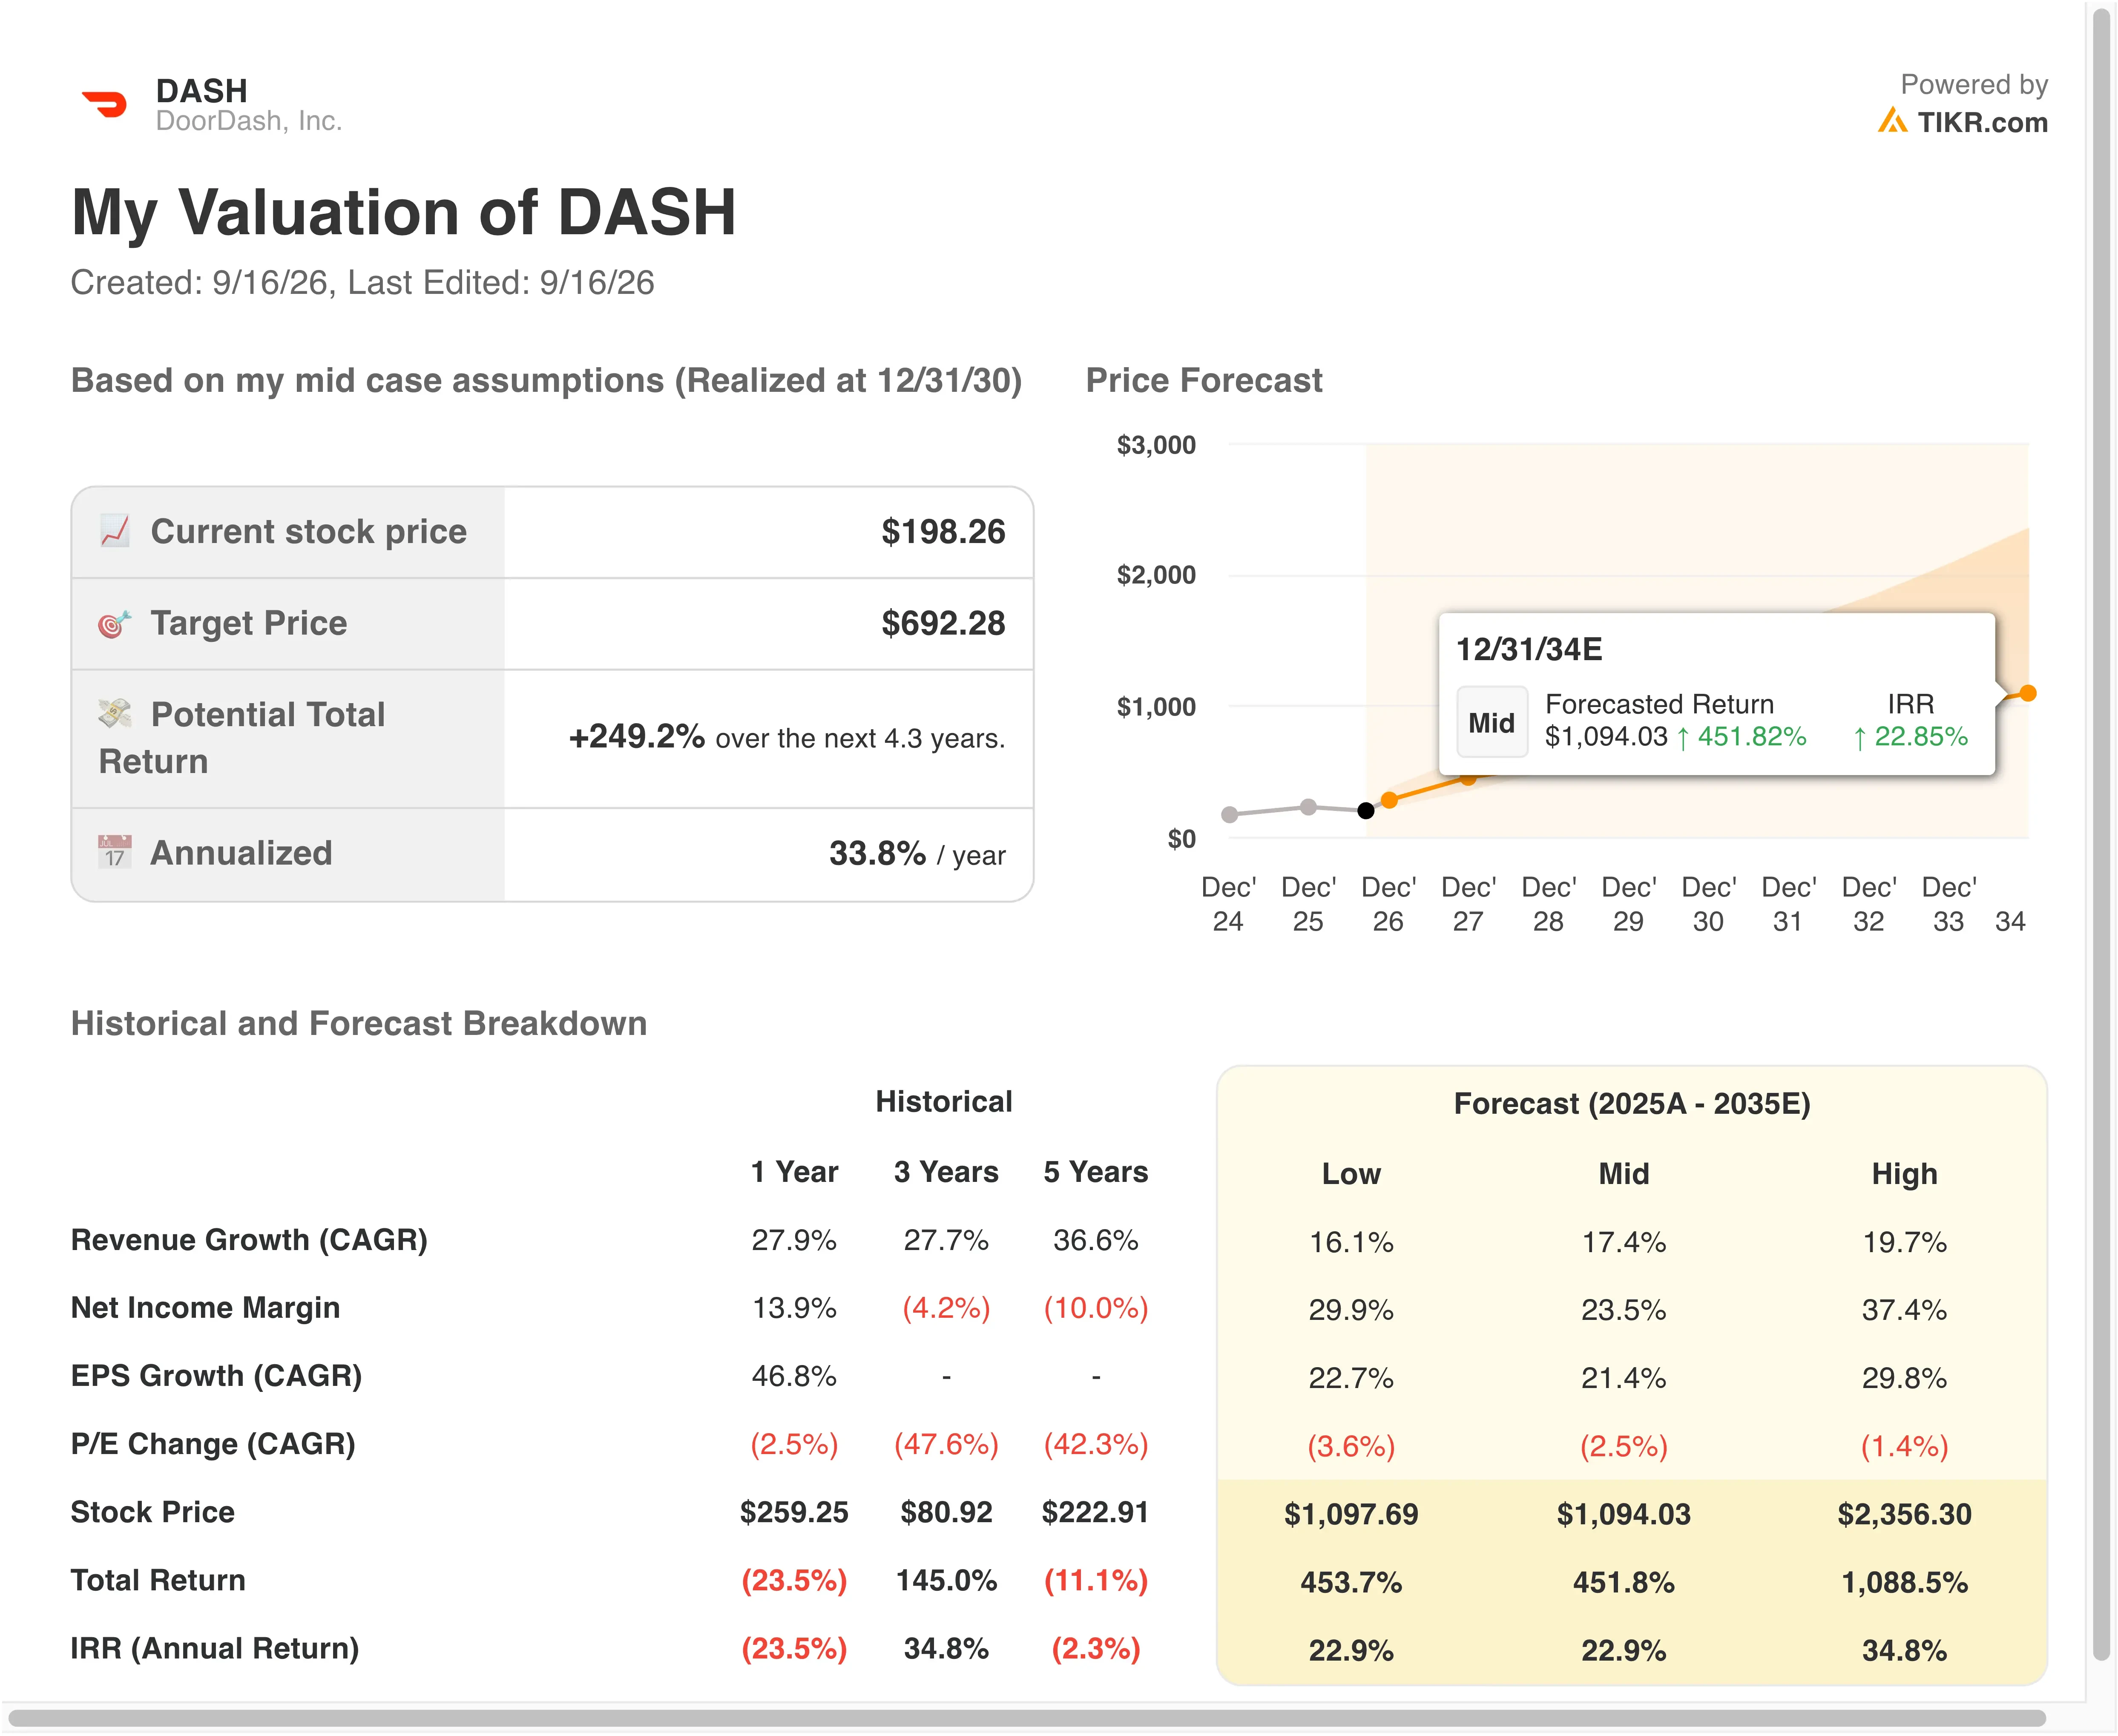
O crescimento de receita de 23% continua sendo o número de destaque, e ele se compara favoravelmente com a maioria dos nomes de consumo de grande capitalização. As margens são o verdadeiro fator de oscilação aqui, já que cada ponto de alavancagem operacional que a DoorDash capturar pode empurrar esse retorno anualizado mais perto da marca de 15% que sinaliza uma clara barganha.
Um múltiplo forward de quase 31x não é barato por si só. No entanto, também não é extremo, dada a taxa de crescimento. Os investidores estão pagando um prêmio pela liderança de categoria, e o modelo sugere que esse prêmio é aproximadamente justo.
Como a DoorDash se Compara com a Uber
A concorrente mais próxima da DoorDash é a Uber (UBER), embora as duas agora operem com economias muito diferentes. A margem bruta trailing da DoorDash está em 52,2%, bem acima da margem bruta da Uber de aproximadamente 38,5% no último ano fiscal. Essa lacuna existe porque a receita da Uber abrange mobilidade, frete e entrega, enquanto a DoorDash opera um mercado mais enxuto e de margem mais alta.
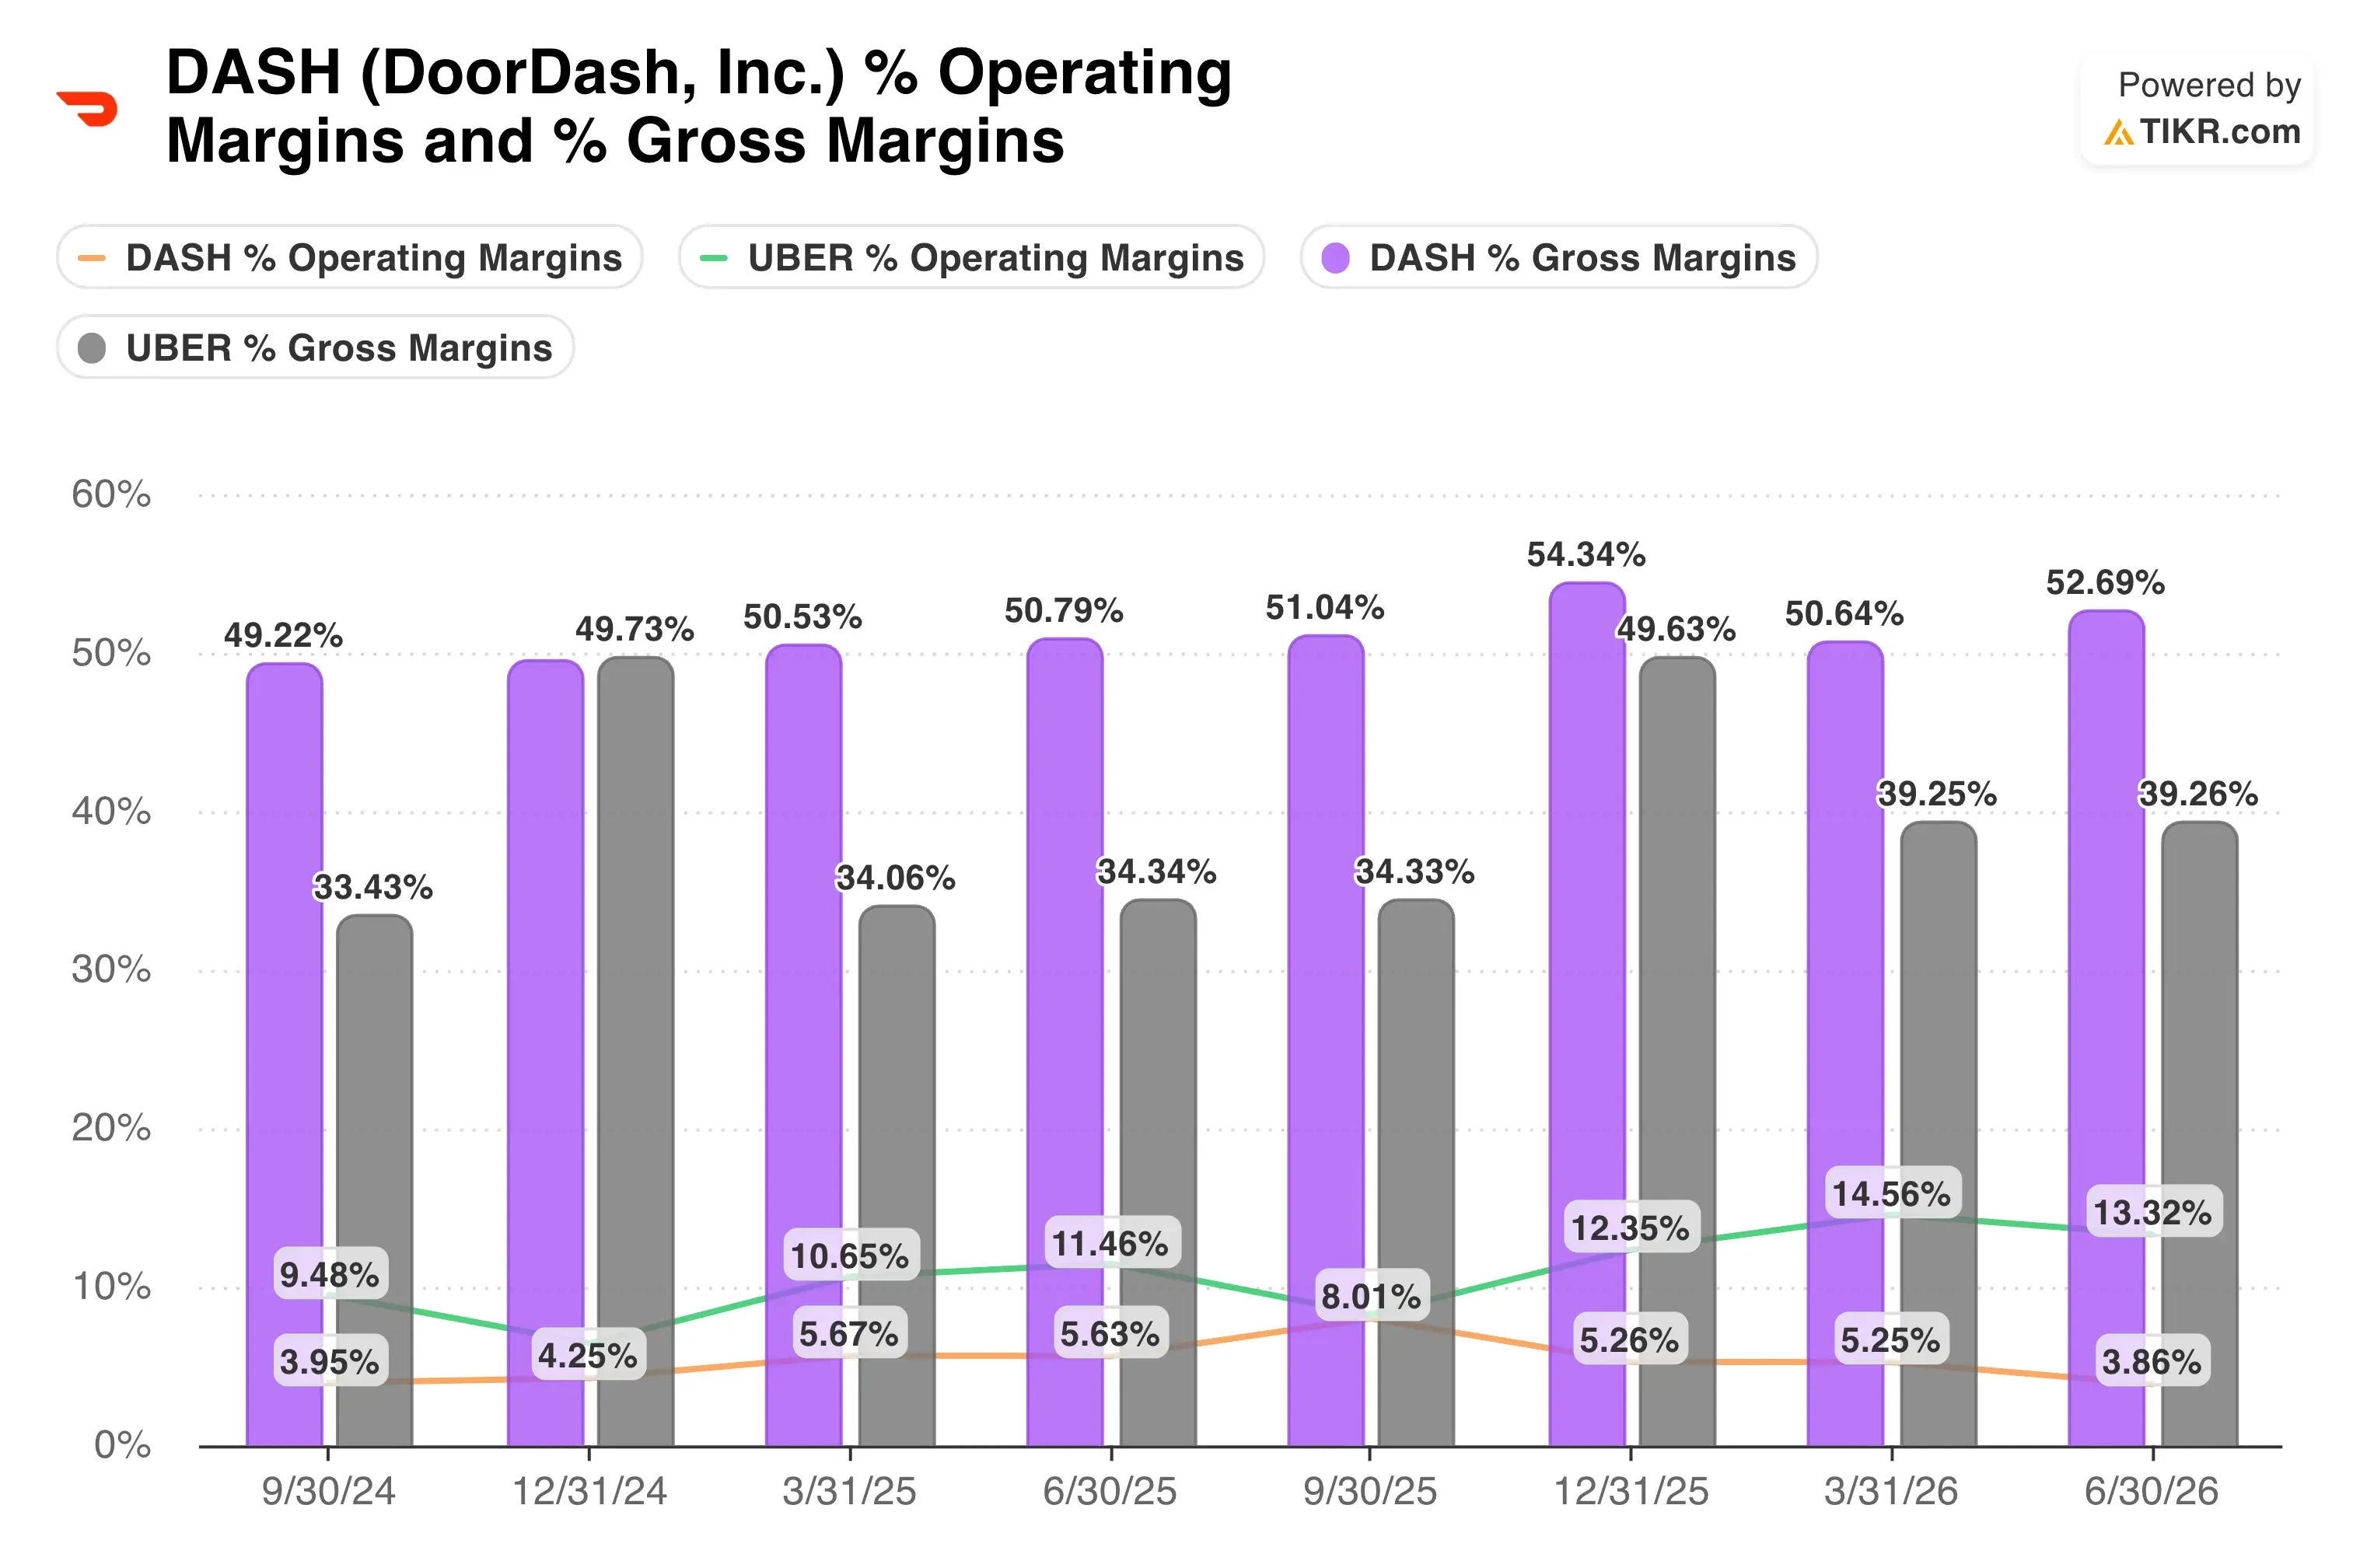
O crescimento também favorece a DoorDash. Seu crescimento de receita forward de dois anos de 25,3% supera a taxa de crescimento de baixos dígitos da Uber, já que o negócio de mobilidade da Uber já está dimensionado e agora cresce mais lentamente. A lucratividade da Uber, no entanto, está mais avançada, com uma margem operacional próxima de 10,7% em cerca de $52 bilhões de receita, em comparação com a margem operacional trailing da DoorDash de 5,5%.
A Grubhub continuou perdendo terreno no mercado doméstico, e a DoorDash agora controla mais da metade dos pedidos de entrega de comida nos EUA. Essa escala dá à DoorDash uma alavancagem real com restaurantes e motoristas, então ela importa muito mais do que a taxa de crescimento de qualquer trimestre isolado.
A comparação se resume ao estágio do ciclo. A Uber é a empresa que capitaliza capital, madura e já lucrativa. A DoorDash ainda está convertendo participação de mercado em margem, e o modelo implica que o mercado está pagando por essa expansão futura, e não pela lucratividade de hoje.
O Que Está Impulsionando a Ação DASH No Futuro?
O catalisador de curto prazo mais claro são os resultados do terceiro trimestre, esperados por volta de 4 de novembro. Os investidores observarão se a parceria com a SKIMS e o impulso mais amplo no varejo começam a aparecer no volume de pedidos, uma vez que essa diversificação sustenta a história de margem de longo prazo.
A reincorporação em Nevada, aprovada pelos acionistas no final de agosto, é principalmente uma mudança legal e não operacional. Ainda assim, reflete uma tendência mais ampla de empresas reconsiderarem Delaware, e pode mudar modestamente como a DoorDash lida com futuras decisões de governança.
A entrega por robótica é outro fio condutor que vale a pena observar. A DoorDash expandiu parcerias com a Serve Robotics e Waymo, testando entrega autônoma em mercados selecionados. Esses programas ainda são pequenos hoje, mas poderiam reduzir significativamente os custos de entrega se forem dimensionados.
Finalmente, o posicionamento vendido (short) que a Reuters destacou em agosto merece atenção. Ele não altera os fundamentos da DoorDash, mas pode adicionar volatilidade de curto prazo, mesmo enquanto o negócio subjacente continua crescendo.
Você Deve Investir na DoorDash?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Abra a DASH e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a DASH ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação DASH no TIKR Gratuito→
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


