Principais Conclusões
- O Third Point de Dan Loeb tornou a Meta Platforms sua maior posição em ações dos EUA no terceiro trimestre, com uma nova participação avaliada em $475 milhões em 30 de setembro.
- A Meta caiu 15% desde então, depois que seus gastos de capital no terceiro trimestre superaram o caixa gerado por seu negócio.
- A Meta é negociada a 19x os lucros futuros, abaixo de sua média de 21x dos últimos cinco anos, e o preço-alvo médio dos analistas de $848 é cerca de 20x sua estimativa de lucro para 2028.
- A perspectiva de lucros e a avaliação da Meta apoiam a aposta de Loeb, e o próximo teste é o plano de gastos para 2027 que a Meta apresentará no final de janeiro.
Dan Loeb tem uma nova ação número 1, e é a Meta Platforms (META).
O 13F do Third Point para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro, mostra uma nova posição de 655.000 ações avaliadas em $475 milhões aos preços do final do trimestre. Isso representa 10,5% dos $4,54 bilhões em ações dos EUA em seu 13F. Ela fica à frente de outras duas novas posições, Unum e NVIDIA, em uma gestora que administra $28,73 bilhões no total.
Um período difícil desde 30 de setembro
A Meta caiu 15% desde seu preço de 30 de setembro e está 21% abaixo de sua máxima dos últimos 52 semanas. Esse é o movimento da ação desde o final do trimestre. O arquivamento não mostra o que o Third Point pagou, nem se ainda detém todas as ações. Desde então, a Meta deu aos investidores alguns motivos para preocupação. A receita do terceiro trimestre cresceu 26%, para $64,6 bilhões. Mas os gastos de capital de $34,9 bilhões foram maiores do que os $32,8 bilhões de caixa que suas operações geraram, então o fluxo de caixa livre ficou negativo. Em 21 de outubro, um tribunal do Novo México também ordenou que a Meta pagasse uma multa de $25 bilhões em um de seus processos envolvendo jovens, e a Meta planeja recorrer.
O TIKR acompanha 62 analistas da Meta Platforms. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Meta Platforms, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Meta Platforms
O negócio de publicidade ainda é o principal motor
O negócio de publicidade da Meta ainda está crescendo rapidamente. No terceiro trimestre, o preço por anúncio subiu 14% e as impressões de anúncios aumentaram 10%. A administração prevê uma receita do quarto trimestre entre $73 bilhões e $76 bilhões, 22% a 27% acima do ano anterior. Ela também credita as melhorias em seus modelos de ranqueamento de anúncios por ganhos de conversão de 1,4% a 9,6% em diferentes tipos de campanha, e esses modelos rodam na capacidade computacional que a Meta está adquirindo.
Os analistas esperam que o LPA normalizado estagne este ano à medida que os custos sobem, para depois crescer novamente em 2027 e 2028:
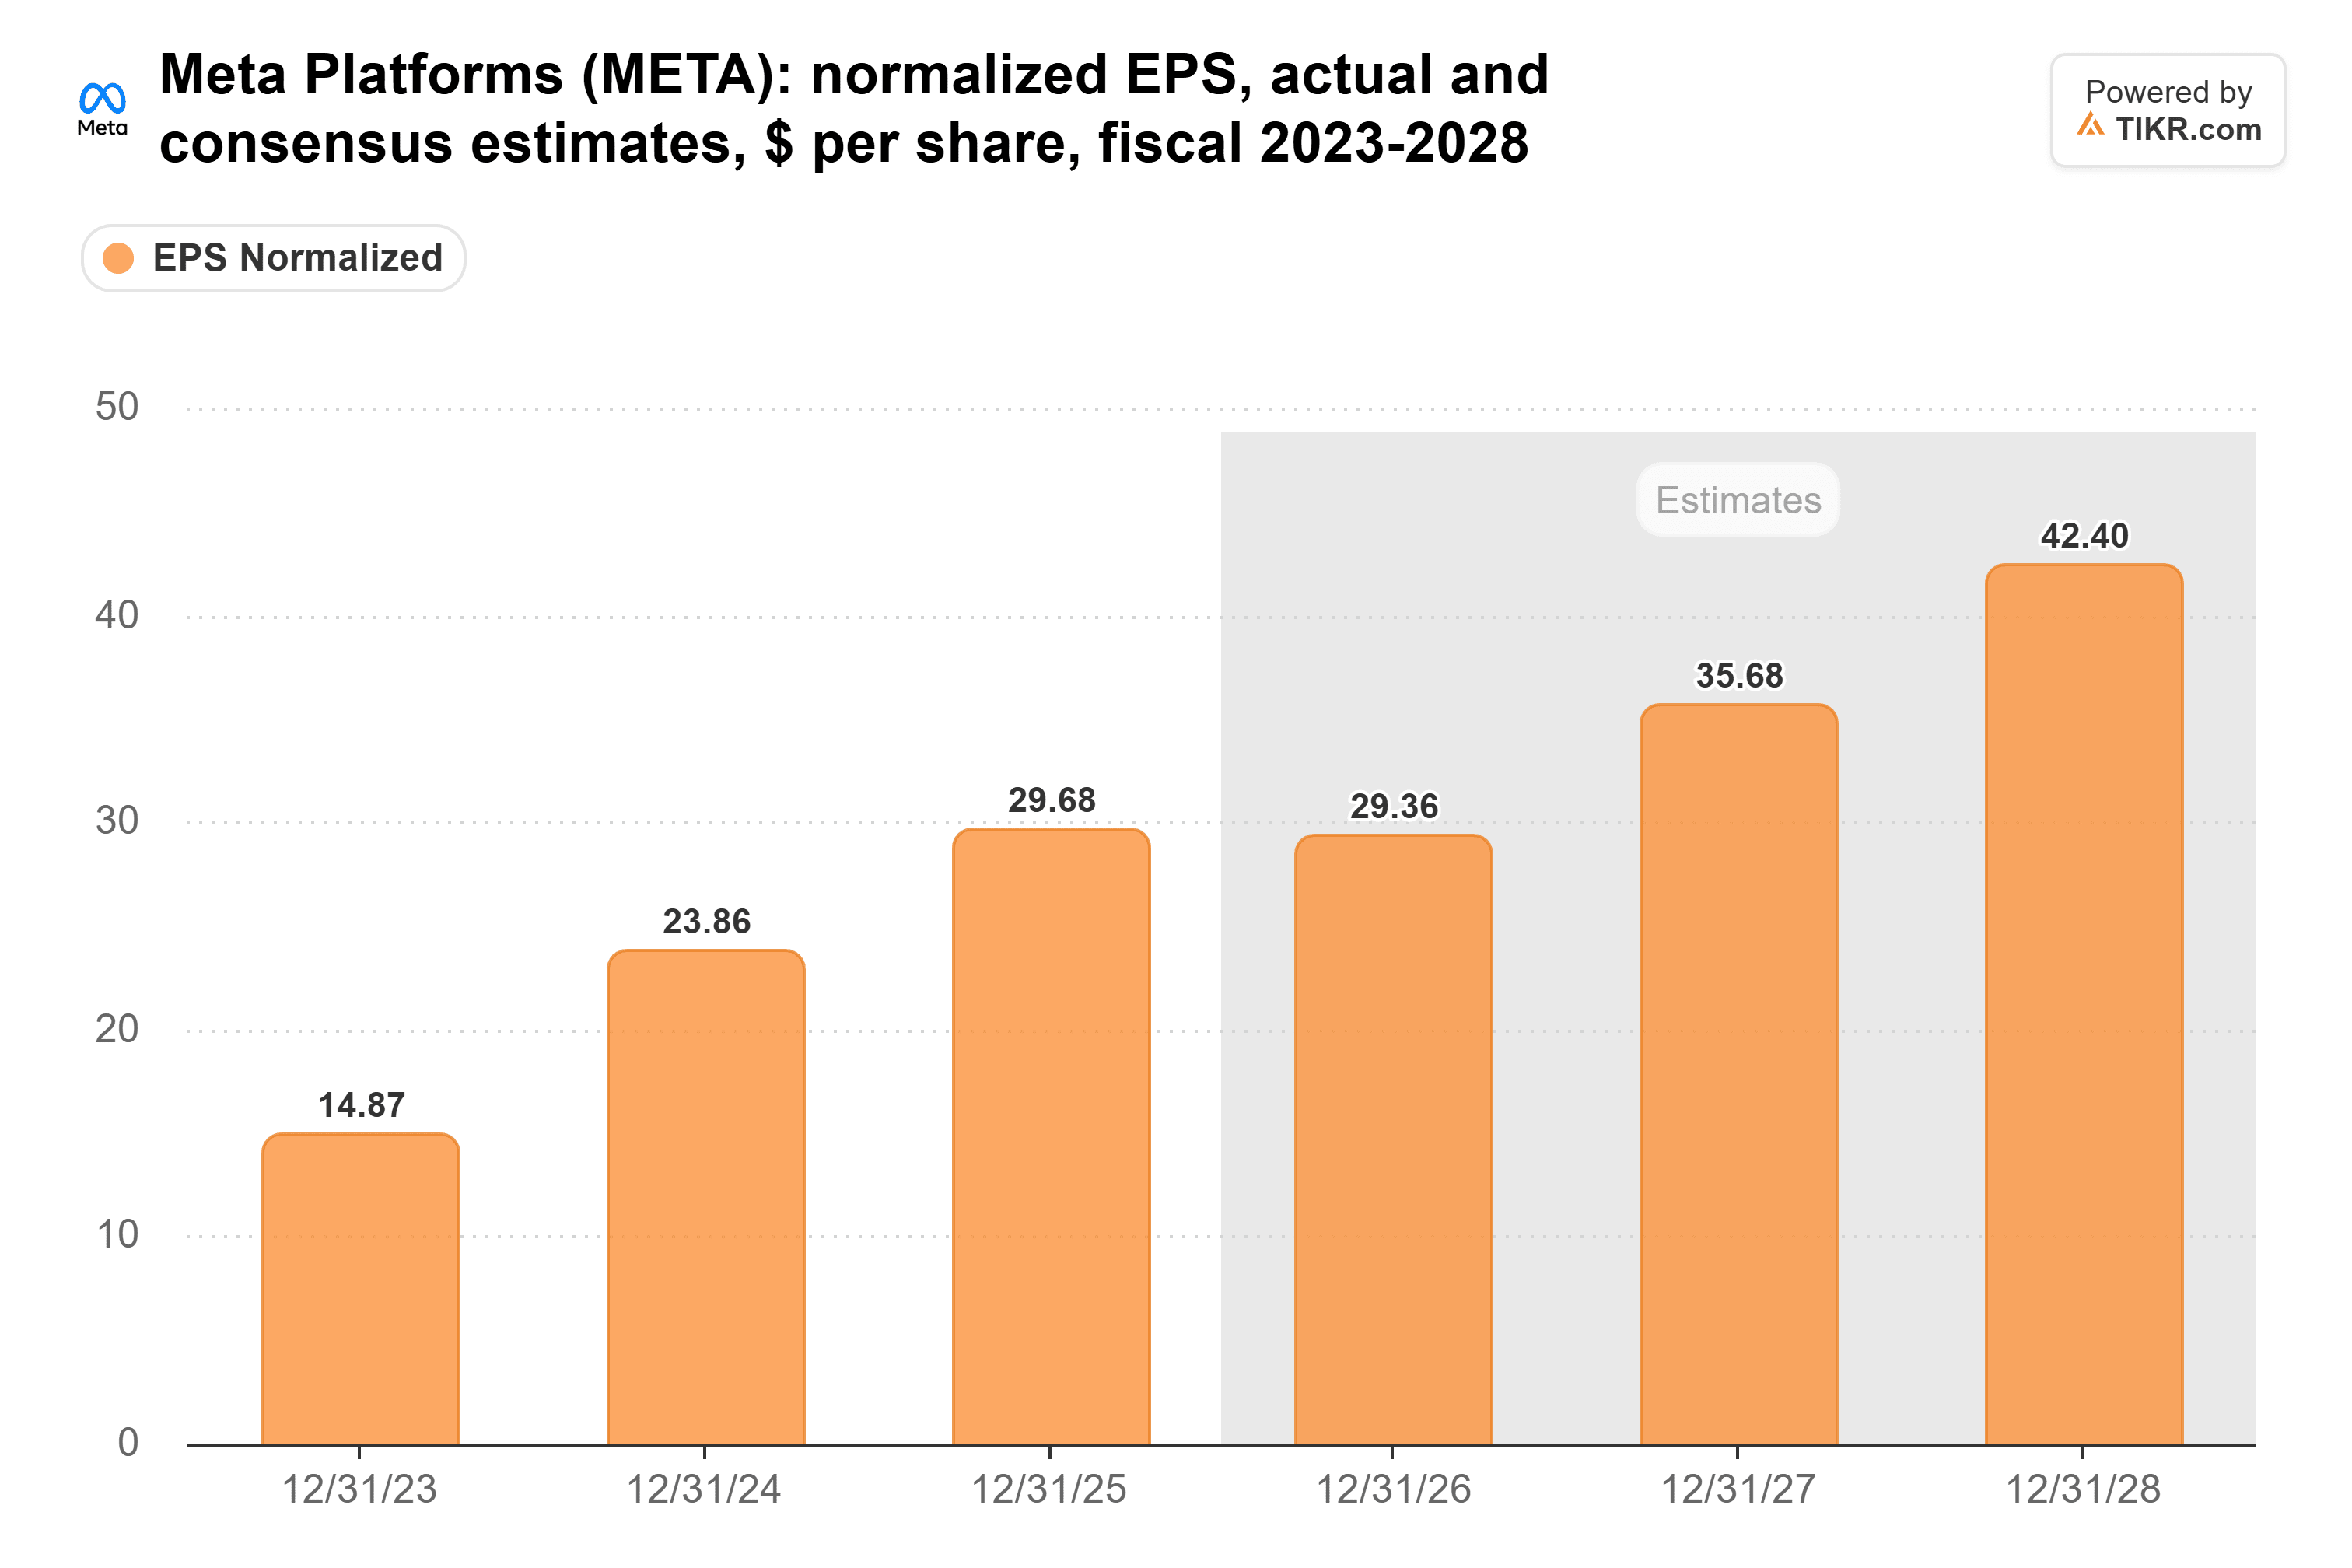
Se as estimativas se confirmarem, os lucros vão de $29,36 em 2026 para $42,40 em 2028, o que resulta em cerca de 20% ao ano.
O alvo de Wall Street não precisa de um múltiplo mais rico
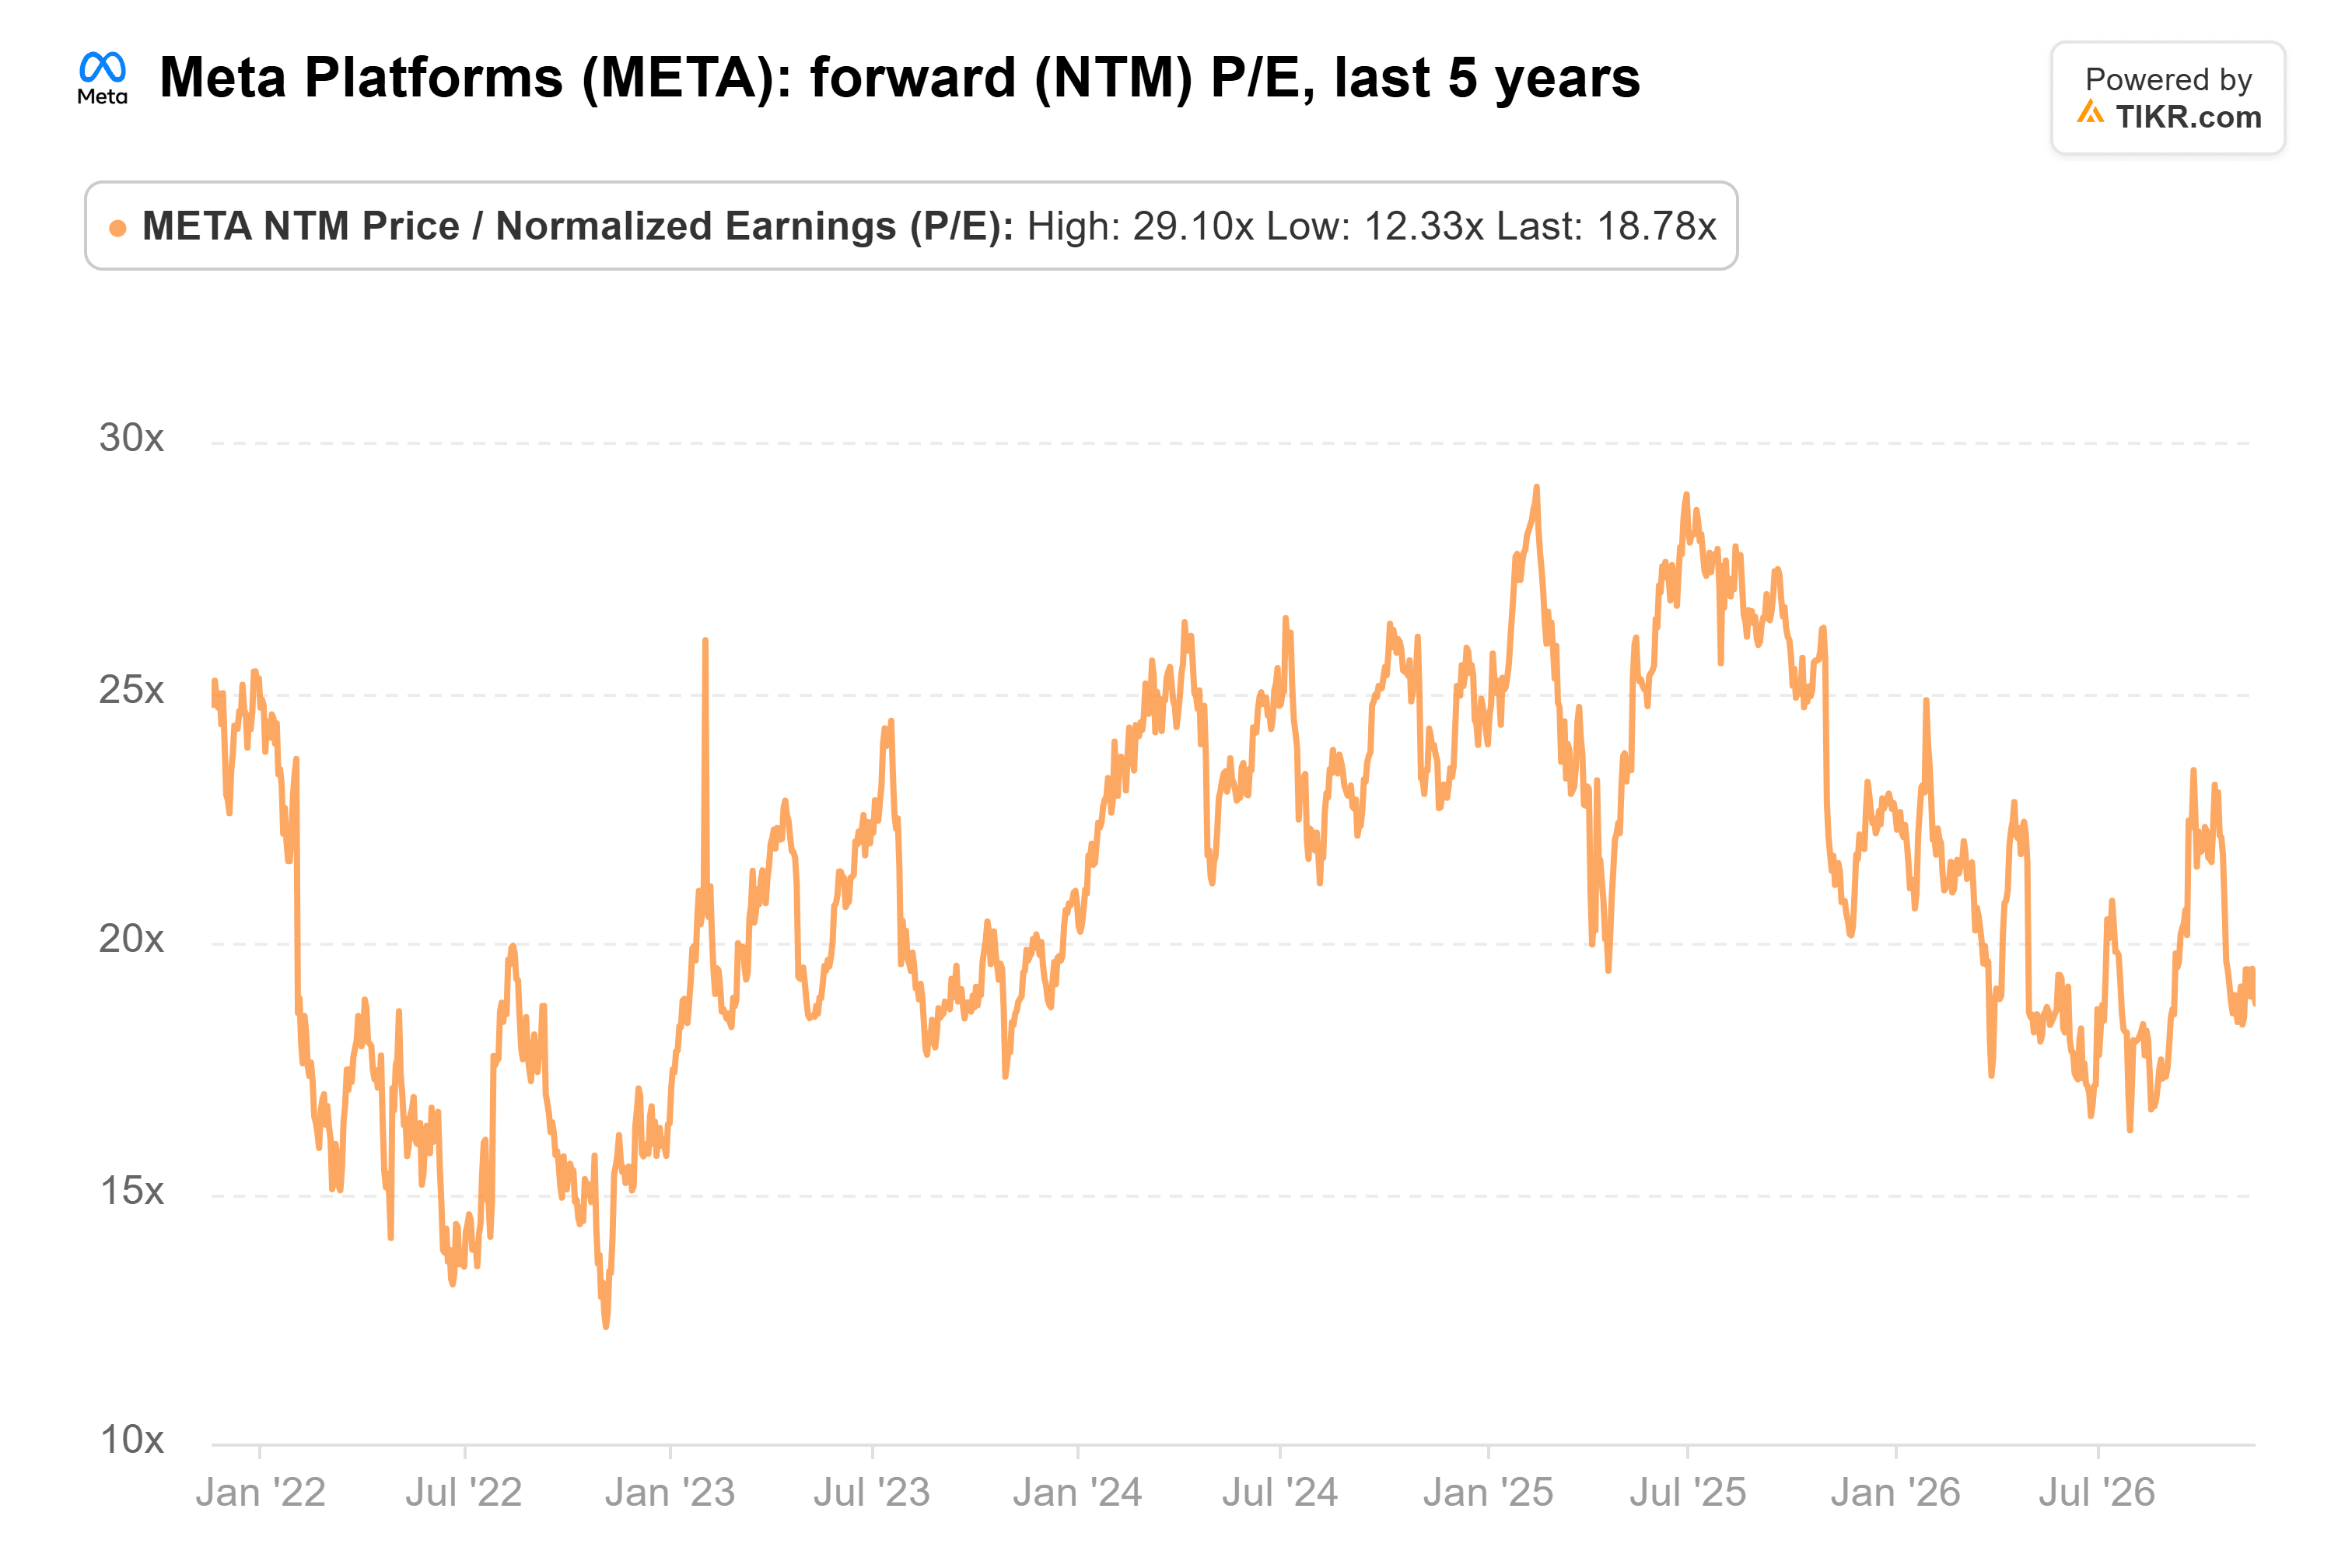
A Meta é negociada a 19x os lucros futuros, abaixo de sua média de 21x dos últimos cinco anos:
O preço-alvo médio dos 62 analistas permaneceu entre $754 e $864 no último ano. Em $848, está 37% acima do último fechamento da Meta:
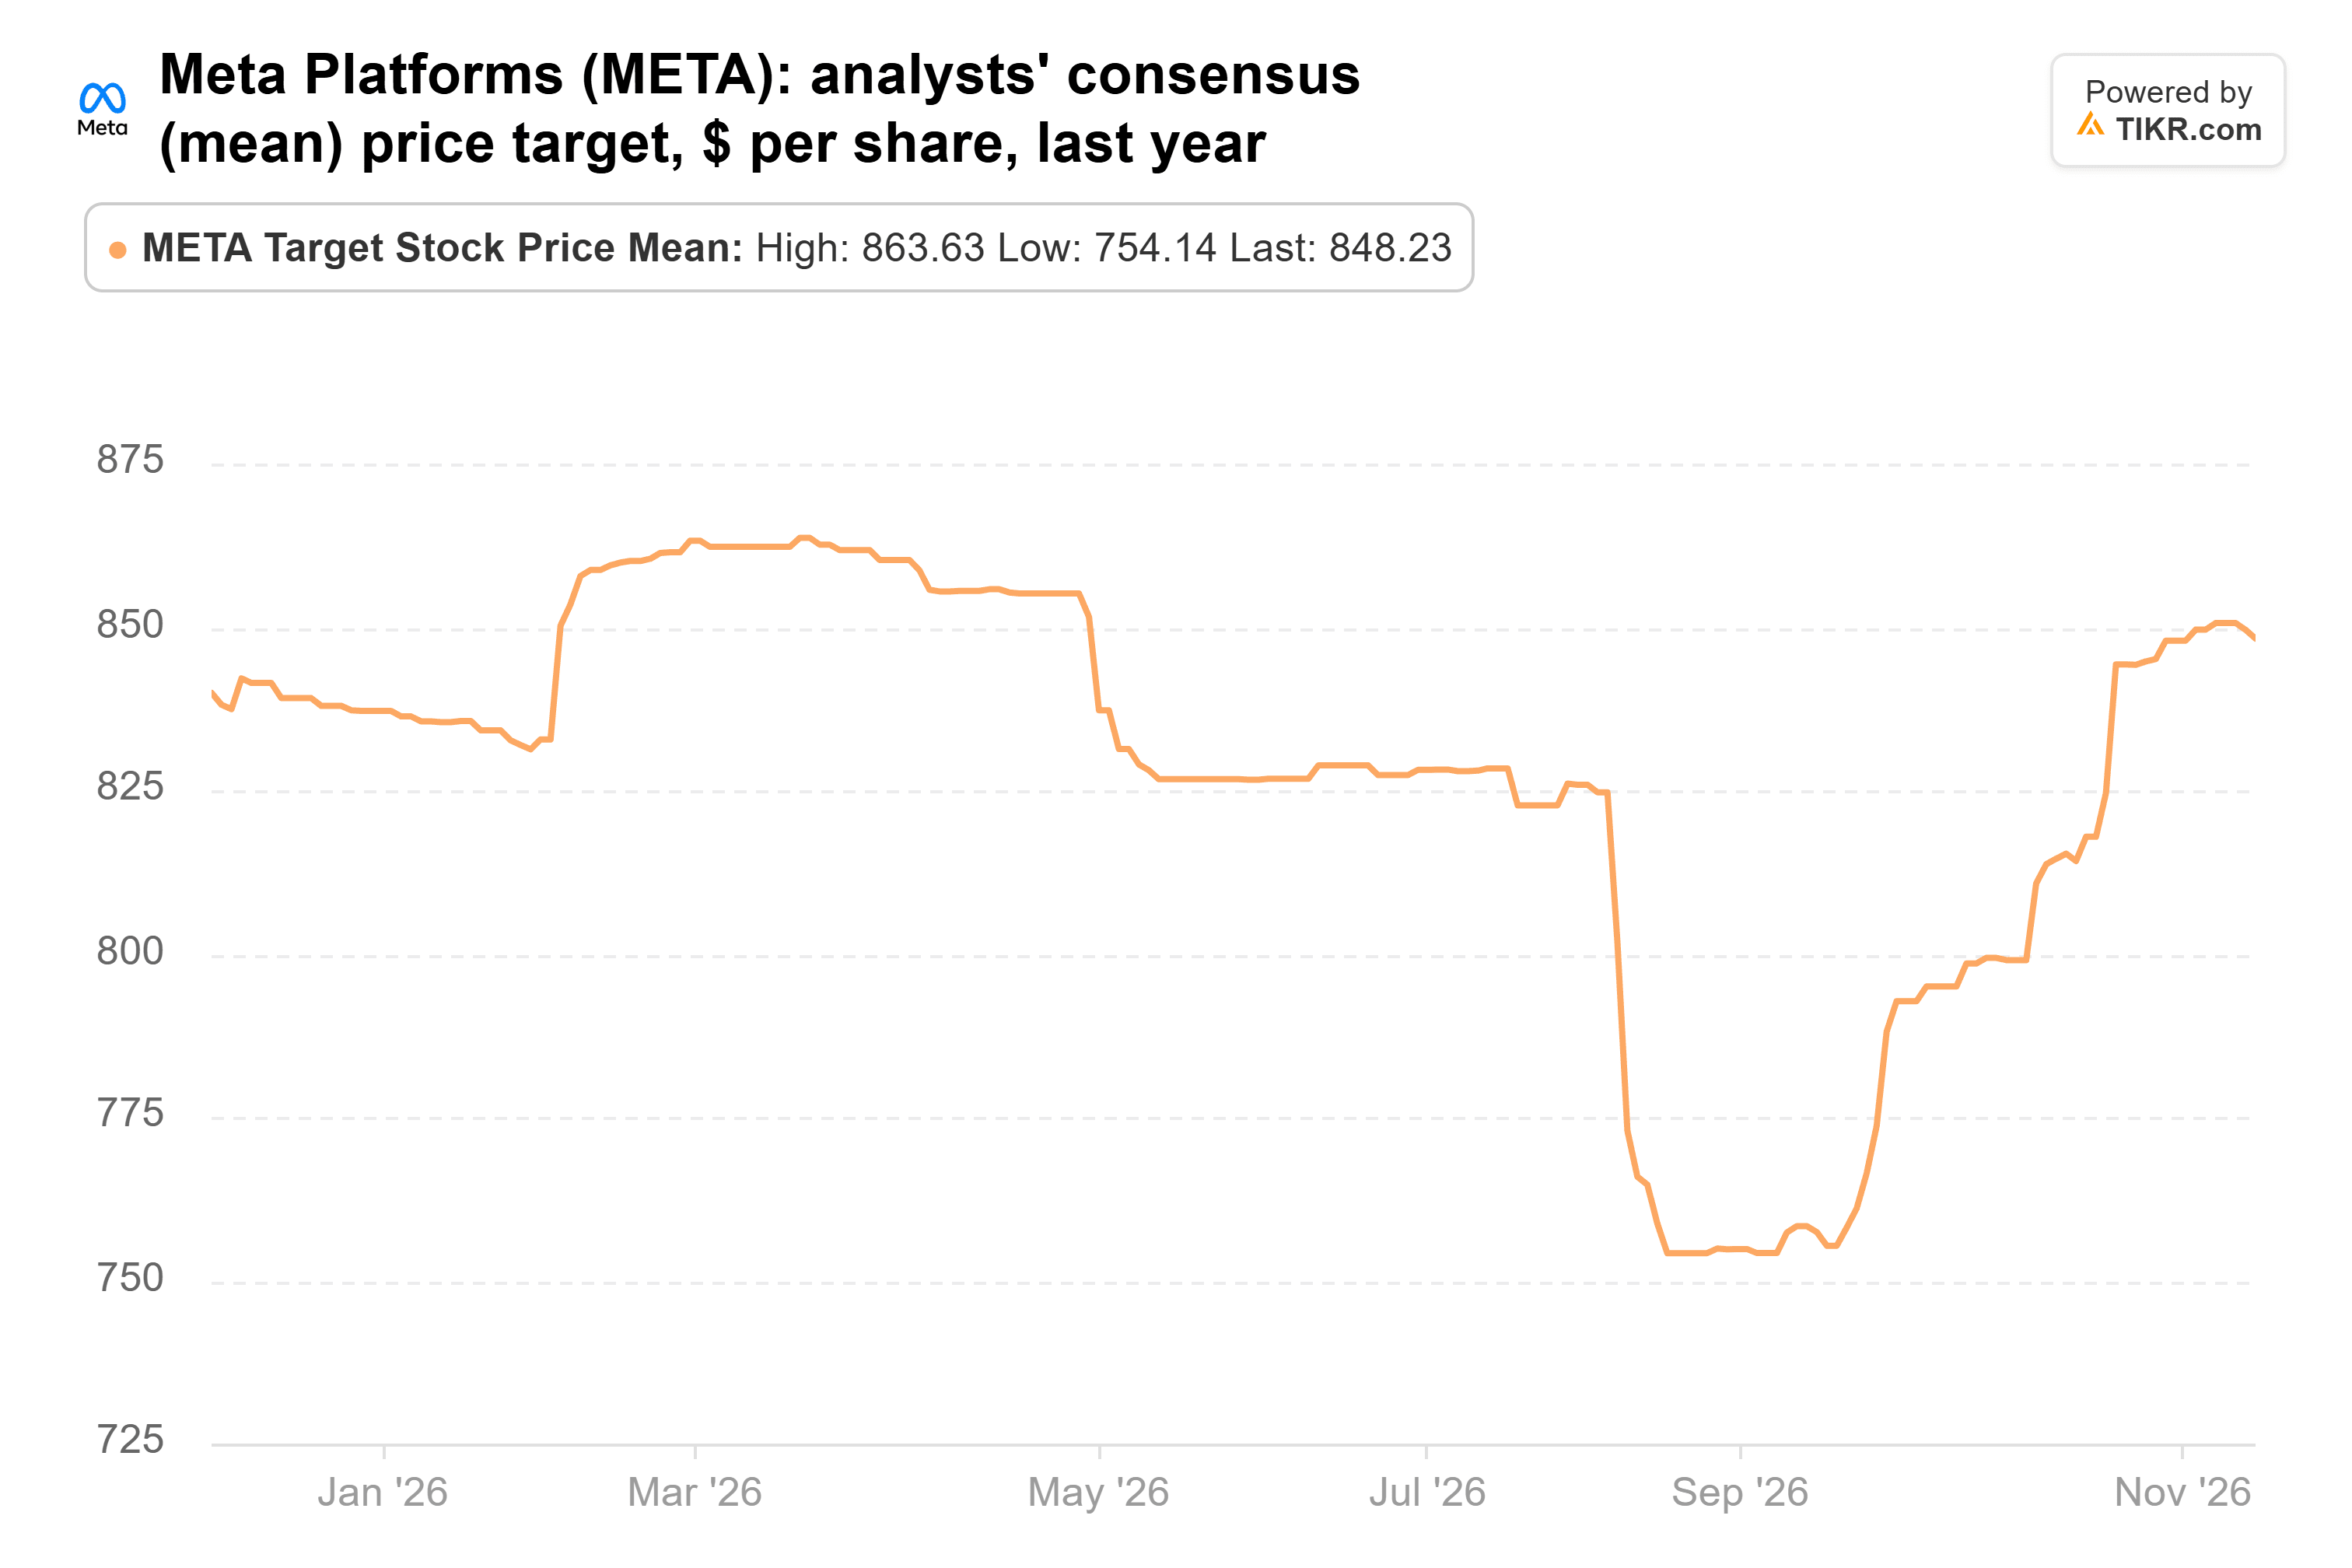
Pelos meus cálculos, $848 é cerca de 20x a estimativa de lucro para 2028, e 2028 é o ano que o mercado estará precificando daqui a um ano. Isso é ligeiramente acima do múltiplo futuro atual de 19x e abaixo da média de 21x da Meta. Portanto, o alvo não exige que os investidores paguem um múltiplo mais alto. Ele só precisa que as estimativas se confirmem.
O caixa é o ponto crítico
O consenso estima que o fluxo de caixa livre da Meta atinja seu ponto mais baixo em -$48,0 bilhões em 2027, com gastos de capital em torno de $210 bilhões. A Meta também captou mais de $60 bilhões em novo financiamento desde o final de outubro, e suas notas em dólar mais recentes pagam mais do que as do ano passado. Sua dívida de $83,7 bilhões já era maior do que seus $82,45 bilhões em caixa e títulos negociáveis em 30 de setembro. Nem todos os fundos concordam com Loeb: a Senvest Management vendeu todas as suas 70.000 ações da Meta no terceiro trimestre, enquanto um fundo de $15 bilhões comprou.
Ainda assim, acho que Loeb está certo desta vez. Os investidores estão pagando 19x os lucros futuros por uma empresa cuja receita com publicidade cresceu 26% no último trimestre, e o alvo de Wall Street só pede que as estimativas se confirmem. Qualquer um que compre hoje também obtém a Meta 15% abaixo de seu preço de 30 de setembro.
O teste vem no final de janeiro, quando a Meta reporta os resultados do quarto trimestre e apresenta seu plano de gastos para 2027. Uma receita na metade superior da faixa de $73 bilhões a $76 bilhões, mais gastos de capital em 2027 iguais ou abaixo dos cerca de $210 bilhões que os analistas esperam, tornariam a aposta ainda melhor. O próximo 13F do Third Point, com vencimento em meados de fevereiro, mostrará se ele manteve a posição.
Então, quanto vale realmente a ação da Meta?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Meta poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!