

Principais Conclusões
- A Montanova Capital, que administra $7,87 bilhões, havia vendido todas as suas ações da Advanced Micro Devices, Arcus Biosciences e Ferguson Enterprises até 30 de setembro, de acordo com seu último 13F.
- Desde o fim do trimestre, a AMD caiu 13%, a Arcus caiu 47% e a Ferguson subiu 5%.
- Os preços-alvo médios dos analistas estão 31% acima do preço da AMD, 150% acima da Arcus e 17% acima da Ferguson.
- A AMD é a venda que parece mais fraca: seu consenso de preço-alvo vale apenas cerca de 26x a estimativa de lucro dos analistas para 2028, abaixo do múltiplo médio de cinco anos da empresa.
O 13F da Montanova Capital para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro, mostra três posições eliminadas: Advanced Micro Devices (AMD), Arcus Biosciences (RCUS) e Ferguson Enterprises (FERG). A firma administra $7,87 bilhões no total, e o 13F lista $3,63 bilhões em ações dos EUA em 88 posições.
Um 13F só mostra o que um fundo detinha no último dia de um trimestre, então não diz quando a Montanova vendeu ou o que recebeu. O que podemos ver é o quanto o Wall Street discorda da saída, e em uma dessas ações a discordância é grande.
O TIKR acompanha 54 analistas na AMD. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda na AMD, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da AMD
O alvo da AMD não precisa de um estiramento
A AMD era a maior das três. Em 30 de junho, a Montanova detinha 257.240 ações no valor de $149 milhões, o que representava 3,1% de suas ações no 13F. Até 30 de setembro, não detinha nenhuma. A ação caiu 13% desde o fim do trimestre e está 24% abaixo de sua máxima de 52 semanas.
As notícias de negócios têm sido boas. Anthropic, Meta, Microsoft, OpenAI e Oracle já executam cargas de trabalho nos primeiros racks Helios, e a produção está escalando fortemente no quarto trimestre. Há um novo problema, porém. Em 16 de novembro, novas regras de exportação dos EUA passaram a exigir licenças para chips de IA avançados enviados para Indonésia, Malásia, Singapura, Tailândia e Brasil, e os GPUs Instinct da AMD estão cobertos.
Os analistas continuaram elevando seus alvos mesmo assim. O consenso de preço-alvo mais do que dobrou no último ano, para $657,74 de $277,27:
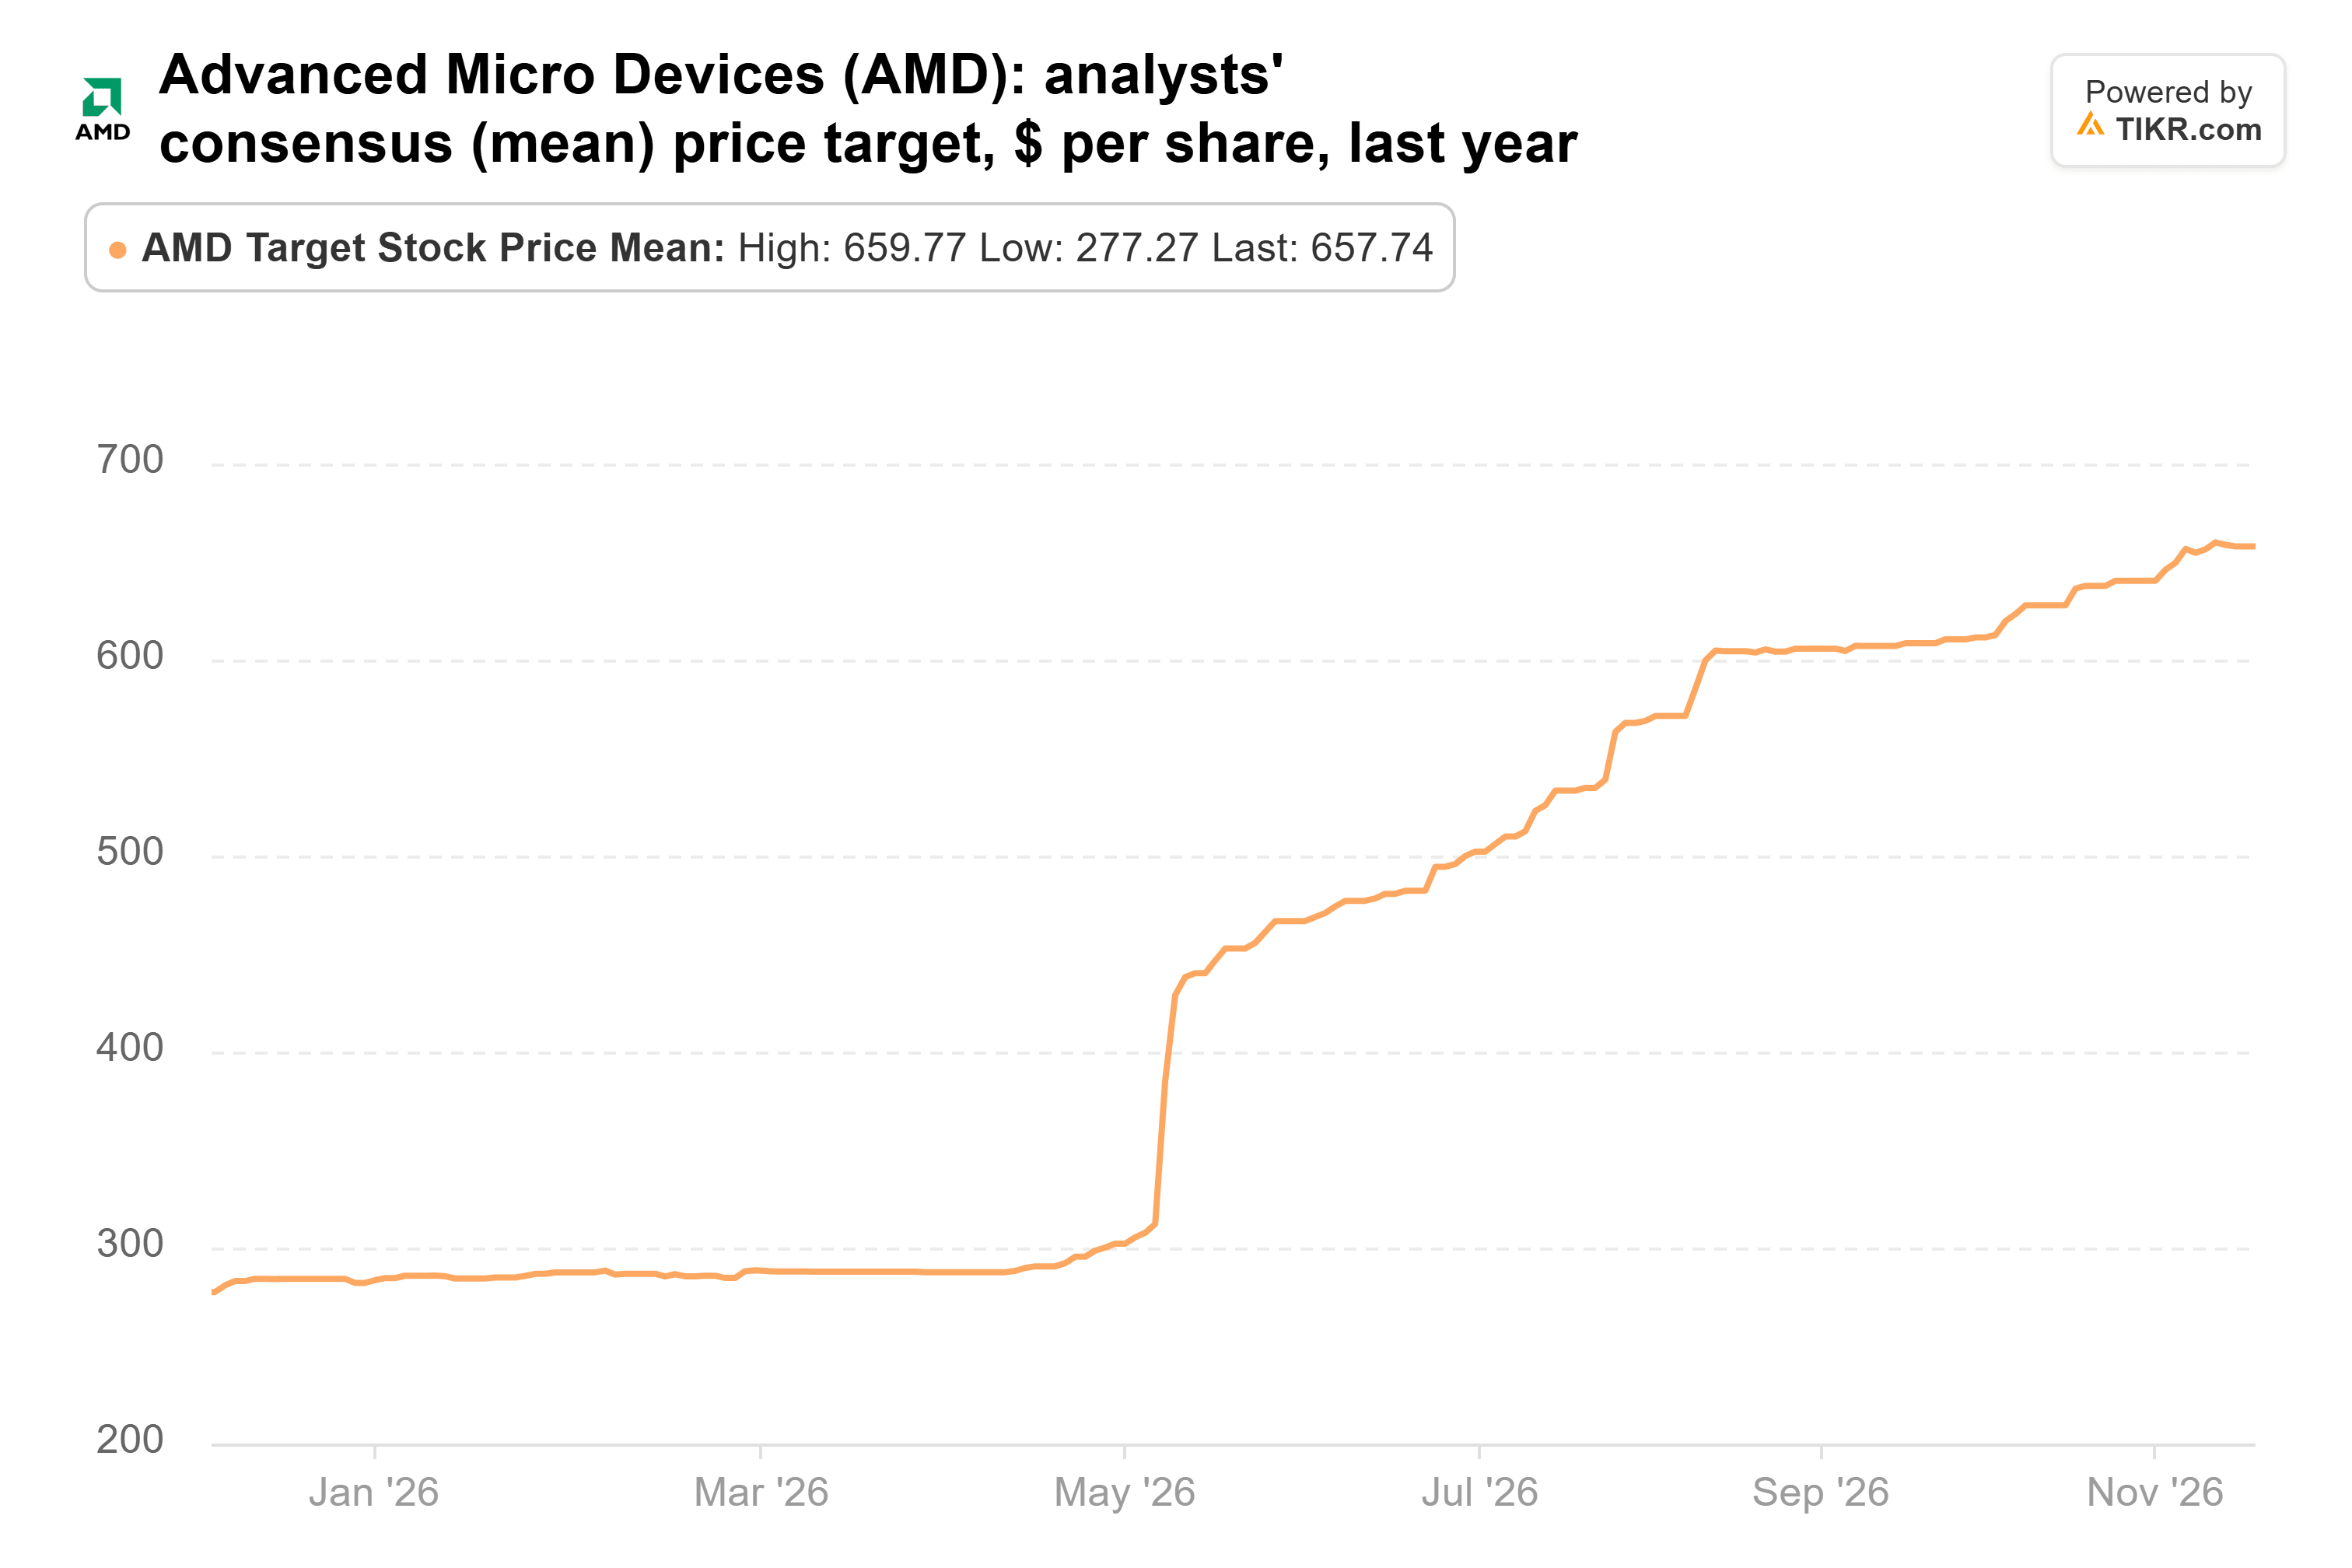
Isso está 31% acima do último fechamento, e 54 analistas cobrem a ação. Pelos meus cálculos, $657,74 é cerca de 26x a estimativa de lucro dos analistas para 2028 de $25,52 por ação. Isso está abaixo da média de cinco anos da AMD de cerca de 35x lucros futuros. Portanto, o alvo não precisa de um múltiplo maior, apenas que as estimativas se sustentem.
O que custou à AMD conquistar esses clientes é o principal risco. OpenAI e Meta detêm warrants para até 320 milhões de ações juntas, 19,6% das ações em circulação, e a previsão de margem bruta do quarto trimestre de cerca de 55% está no limite inferior da faixa de longo prazo da AMD.
A Arcus caiu pela metade, e seus alvos subiram
A Arcus era uma posição quase tão grande: 4,78 milhões de ações no valor de $147 milhões em 30 de junho, também 3,1% das ações do fundo no 13F. Desde 30 de setembro, caiu 47%, ficando 48% abaixo de sua máxima de 52 semanas. Em outubro, a Arcus apresentou novos dados do ARC-20 sobre seu medicamento para câncer renal casdatifan e levantou $288 milhões em receita bruta vendendo ações. Seu comunicado do terceiro trimestre diz que esse dinheiro, mais os $694 milhões em caixa e investimentos que detinha em 30 de setembro, financia a empresa até 2029.
Os analistas não acompanharam a queda da ação. Ao longo do ano, o consenso de preço-alvo subiu para $40,92 de $33,22:

Esse alvo, de 15 analistas, está 150% acima do último fechamento, e mesmo o alvo mais baixo, $23, está 40% acima dele. A Arcus tinha quase $1 bilhão em caixa após o levantamento de outubro (antes das taxas e antes do que gastou desde então). Seu valor de mercado é de $2,36 bilhões.
O problema é que uma biotecnologia ainda com prejuízo sobe ou cai com seus testes clínicos. A empresa espera que o recrutamento no PEAK-1, seu estudo de Fase 3 em câncer renal de segunda linha, termine nos próximos dois a três meses. Dados mais maduros do ARC-20 são esperados em 2027.
A Ferguson foi a menor venda, e a única que subiu desde então
A Ferguson era a menor das três: 246.758 ações no valor de $59 milhões em 30 de junho, ou 1,2% das ações do fundo no 13F. É também a única que subiu desde o fim do trimestre, alta de 5%, e está 8% abaixo de sua máxima de 52 semanas. O consenso de preço-alvo subiu constantemente ao longo do ano, para $291,23 de $258,41:
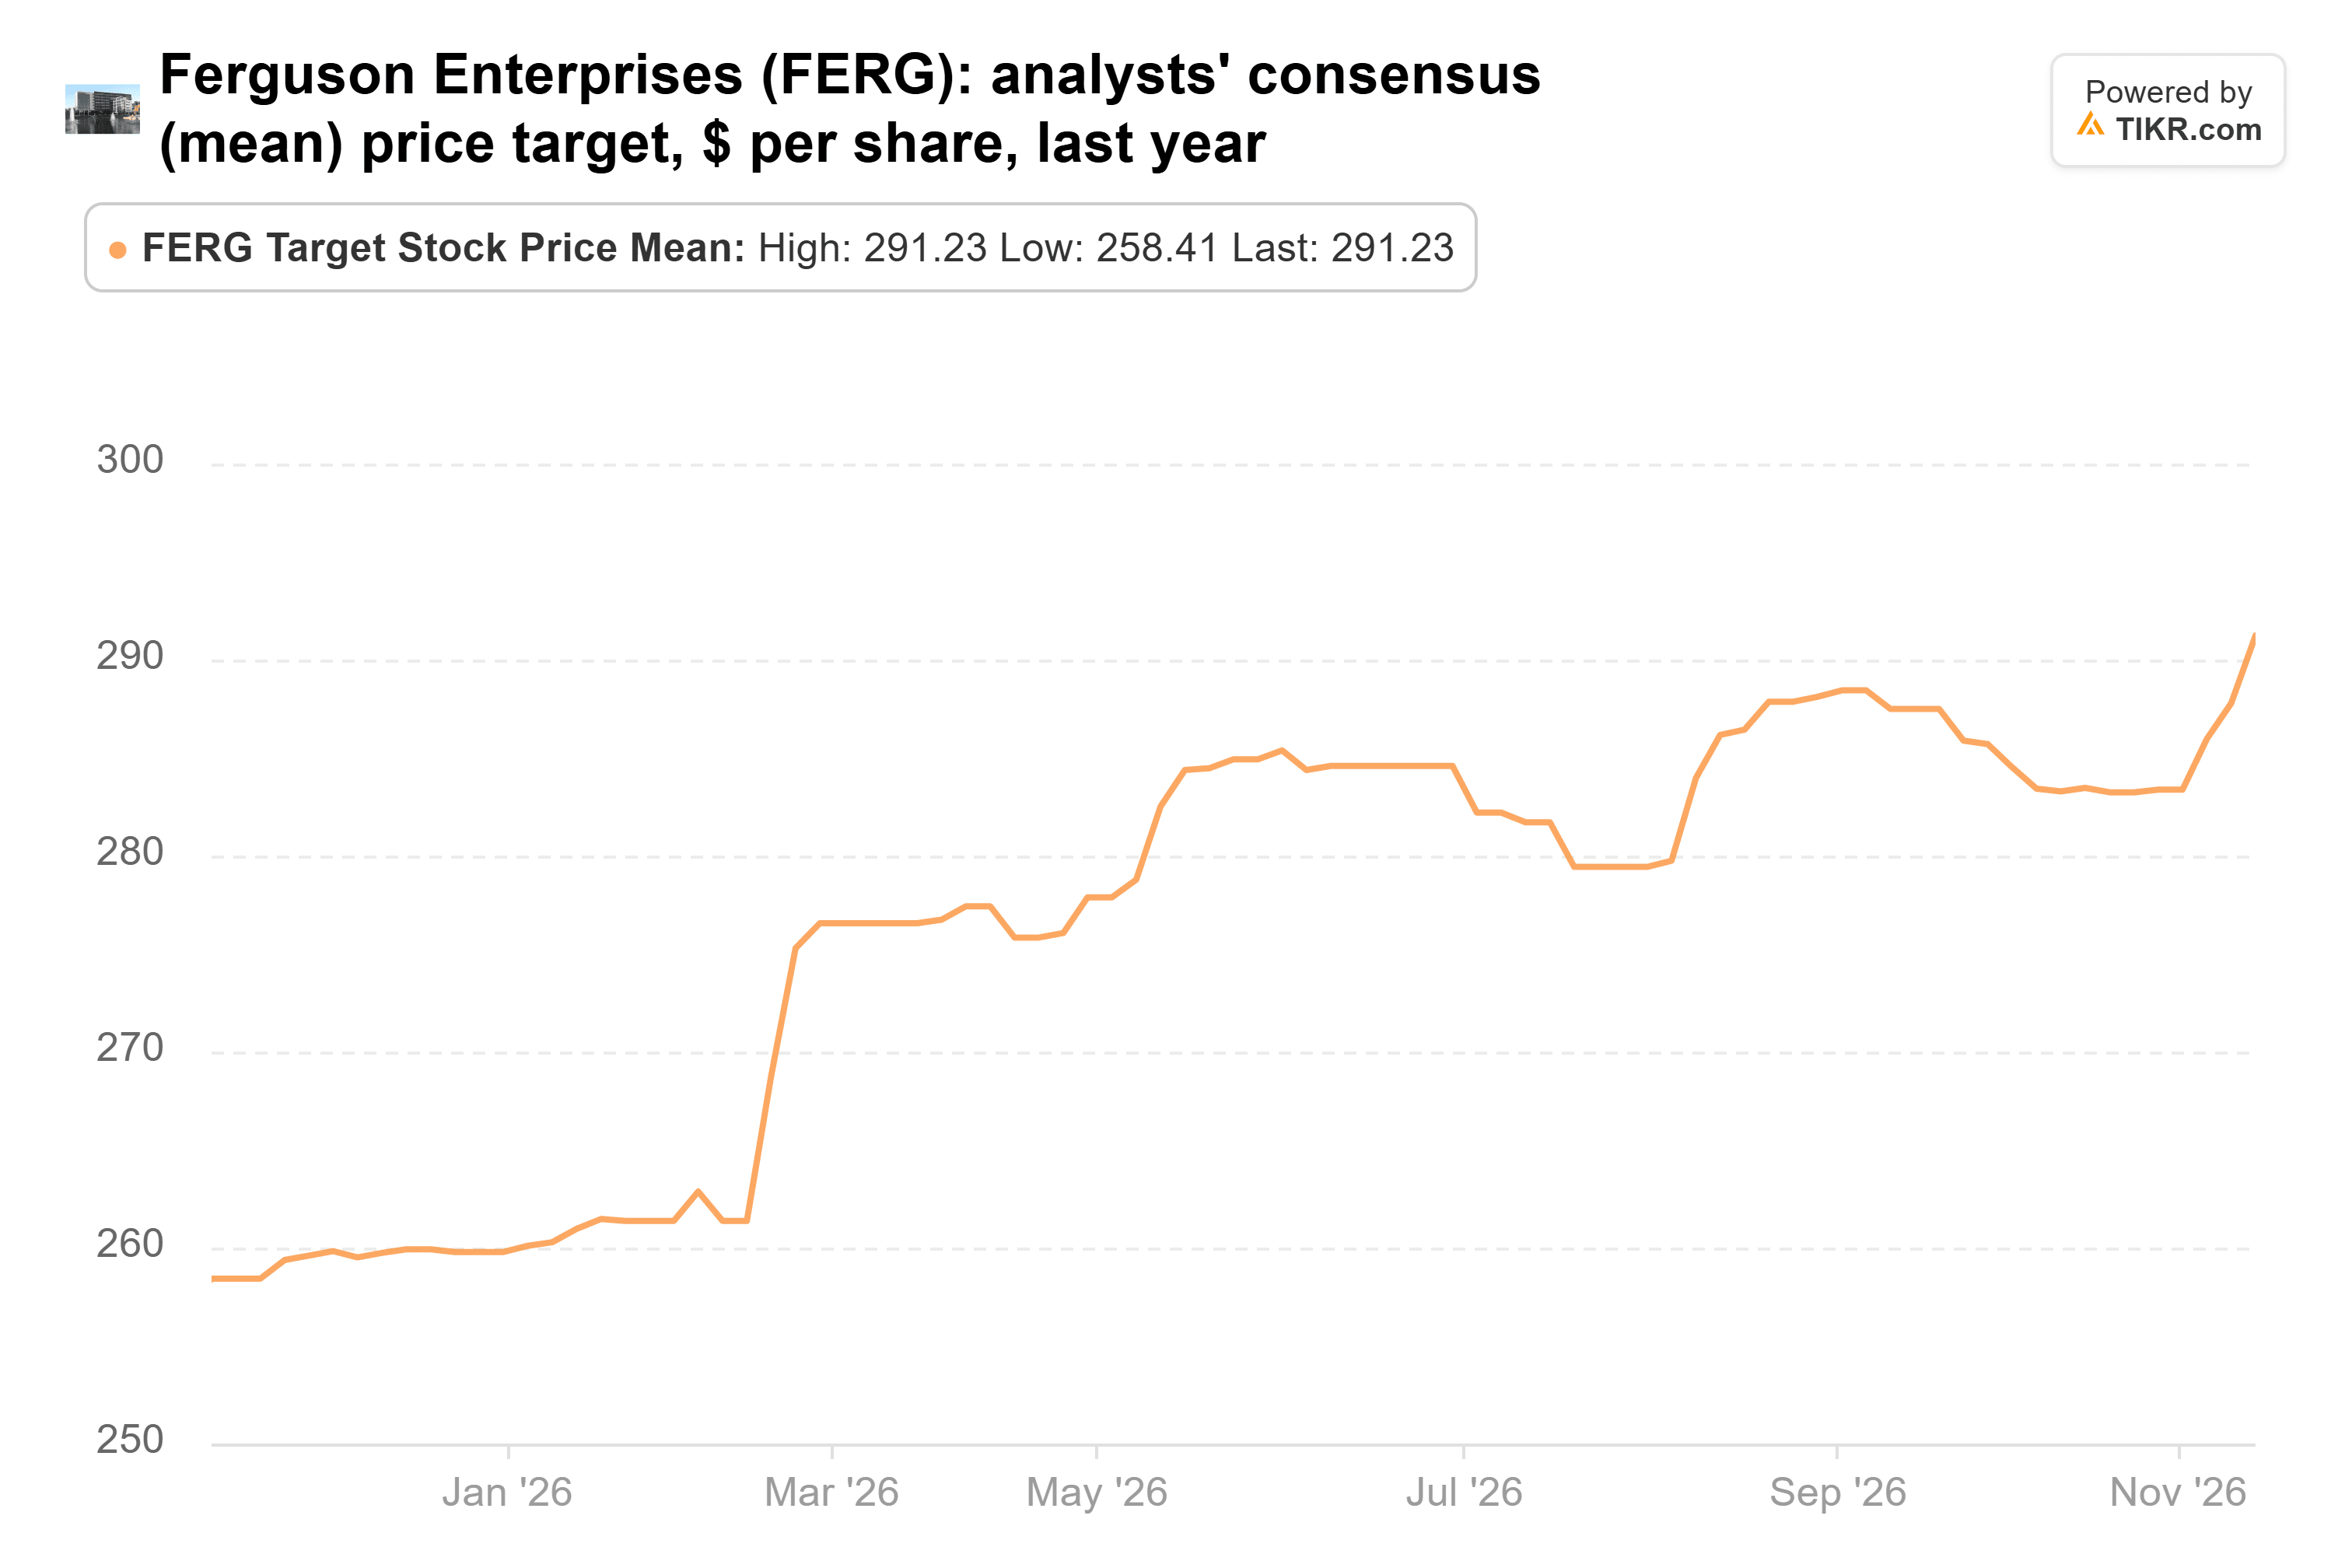
Isso está 17% acima do último fechamento, de 24 analistas. Os analistas estão incomumente próximos: o alvo mais baixo, $235, está cerca de 6% abaixo do preço, e o mais alto é $325. A cerca de 20x os lucros futuros, a Ferguson me parece razoavelmente precificada.
A AMD é a venda que eu questionaria
Das três, a AMD é a venda que eu mais questionaria. O alvo do Street pressupõe um múltiplo menor do que a AMD normalmente negocia, e cinco dos maiores compradores de IA já executam seus racks. A Arcus poderia render mais, mas apenas se seus testes clínicos forem bem. A Ferguson é a mais fácil das três para deixar ir.
O próximo 13F da Montanova é devido até meados de fevereiro e mostrará se ela recomprou alguma delas. O relatório do quarto trimestre da AMD no início de fevereiro é o teste maior: uma margem bruta abaixo de 55%, o limite inferior de sua faixa de longo prazo, significaria que o Helios está custando mais do que os alvos pressupõem.
Então, quanto vale realmente a ação da AMD?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a AMD poderia valer. Comece a partir das estimativas de consenso do Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!



