


Principais Conclusões
- A PointState Capital, uma gestora que administra US$ 12 bilhões, vendeu todas as suas ações da DoorDash, Block e Meta Platforms no terceiro trimestre, conforme mostra seu último 13F.
- Até 30 de setembro, ela estava aumentando sua exposição a ações de semicondutores: Qnity Electronics, sua maior posição após adicionar mais ações, e ON Semiconductor, uma nova posição.
- Os analistas reduziram seus alvos e estimativas para a DoorDash, enquanto as estimativas e alvos da Block continuam subindo.
- Das três vendas, a Block parece ser aquela que o fundo deveria ter mantido.
Um fundo de US$ 12 bilhões acabou de se desfazer de três dos nomes mais conhecidos do setor de tecnologia voltada ao consumidor. O 13F da PointState Capital para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro, mostra que ela vendeu cada ação da DoorDash (DASH), Block (XYZ) e Meta Platforms (META) durante o trimestre.
Suas maiores apostas agora estão em semicondutores. Até 30 de setembro, sua maior posição era a Qnity Electronics (Q), representando 7,5% de suas ações do 13F após adicionar mais 43% de ações. A ON Semiconductor (ON) era uma nova posição, com 6,7%.
DoorDash: a venda que se justifica
A DoorDash foi a maior das três saídas: 1,83 milhão de ações no valor de US$ 338 milhões, ou 5,9% das ações do 13F da PointState em 30 de junho. A ação caiu 11% desde então, o último dia em que seus arquivos mostram o fundo detendo-a.
A maior parte das notícias desde então tem sido ruim para a DoorDash. Em 5 de novembro, a Amazon começou a oferecer entrega gratuita do Uber Eats para membros Prime em pedidos de US$ 25 ou mais. Quatro dias depois, a McDonald's nomeou a Uber como sua parceira de entrega preferida em 14 mercados. O consenso de LPA normalizado para 2027 caiu para US$ 7,63, ante US$ 8,25 no final de outubro.
O alvo de consenso tem se movido para baixo ao longo do ano:

A US$ 250, está abaixo dos US$ 276 de um ano atrás, embora ainda esteja 52% acima do preço. A DoorDash negocia a cerca de 24x os lucros futuros, abaixo até mesmo de sua mínima de março de 27x. Está barata, mas está barata por um motivo, enquanto as estimativas continuam caindo.
O TIKR acompanha 42 analistas na DoorDash. Quantos dizem "Comprar"?
Veja a distribuição completa das classificações Comprar, Manter e Vender na DoorDash, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da DoorDash
Os números da Block continuam subindo
A Block seguiu o caminho oposto. A PointState detinha 3,09 milhões de ações no valor de US$ 235 milhões, ou 4,1% de suas ações do 13F em 30 de junho, e a ação subiu 4% desde então.
O negócio mereceu isso. O lucro bruto do terceiro trimestre subiu 22%, para US$ 3,24 bilhões, acima dos US$ 3,13 bilhões que a Block havia previsto, e o lucro operacional ajustado quase dobrou, para US$ 923 milhões. Sua primeira previsão para 2027 projeta US$ 4,58 bilhões de lucro operacional ajustado, próximo aos US$ 4,6 bilhões que havia estabelecido como meta para 2028 em seu dia do investidor no último novembro. O consenso de LPA normalizado para 2027 subiu para US$ 5,36, ante US$ 5,21 antes do relatório.
O alvo de consenso subiu durante todo o ano, atingindo uma nova alta:
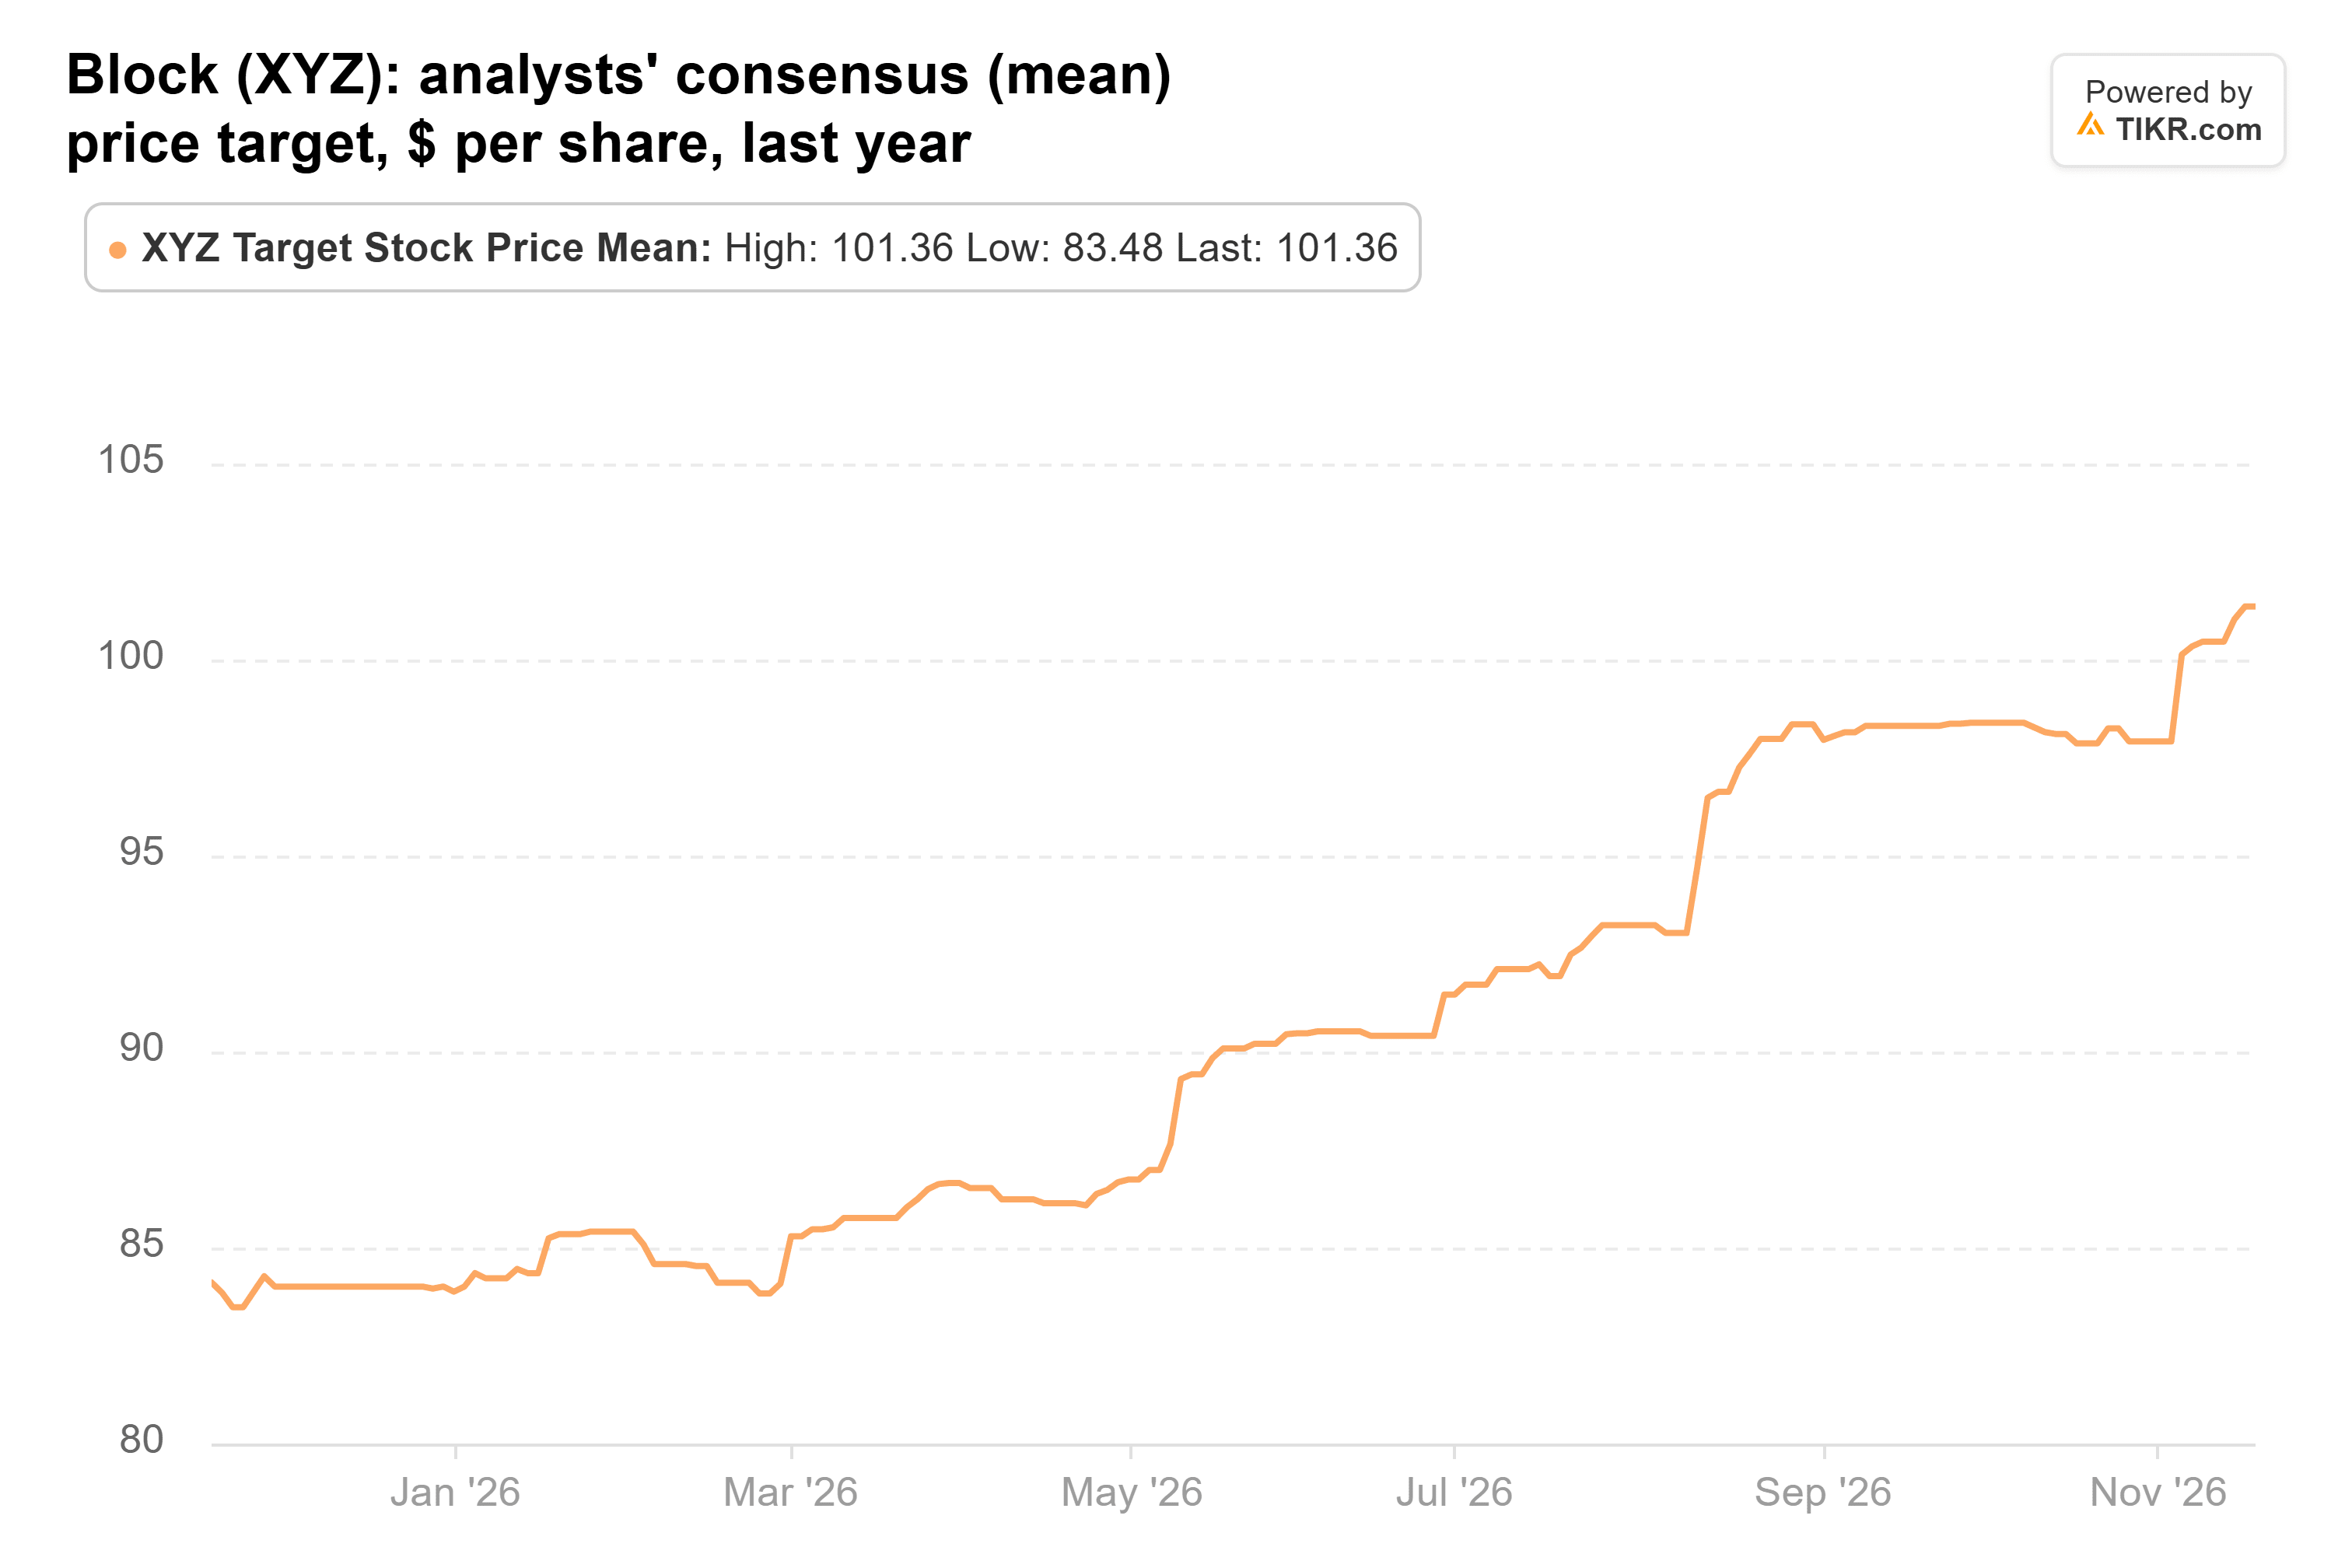
A US$ 101, está acima dos US$ 84 de um ano atrás, e até mesmo o alvo mais baixo, US$ 80, está acima do preço atual de US$ 79,31. A Block negocia a cerca de 16x os lucros futuros, abaixo de sua média trimestral de três anos de 20x. O risco está no empréstimo. As perdas com empréstimos e transações subiram para 19% do lucro bruto no terceiro trimestre, e a administração afirma que 70% dos clientes do Cash App Borrow têm pontuação FICO abaixo de 580.
A Meta ainda está pagando pela construção
A Meta fica entre as duas. Foi a menor saída: 380.411 ações no valor de US$ 214 milhões, ou 3,8% das ações do 13F da PointState em 30 de junho. A ação subiu 10% desde então.
O negócio de publicidade está bem, com receita do terceiro trimestre subindo 26%, para US$ 64,6 bilhões. O caixa é a preocupação. A Meta prevê um capex de US$ 135 bilhões a US$ 145 bilhões para 2026, e o consenso agora projeta que o fluxo de caixa livre atingirá o fundo em negativo US$ 48,0 bilhões em 2027. Os analistas reduziram suas estimativas de lucro para 2027 em 4% desde o final de junho. A Meta também planeja recorrer de uma multa de US$ 25 bilhões ordenada por um tribunal do Novo México em outubro.
O alvo de consenso mal se moveu em um ano:

A US$ 848, está próxima dos US$ 840 de um ano atrás e 37% acima do preço. A Meta negocia a cerca de 19x os lucros futuros, abaixo de sua média trimestral de cinco anos de 21x. Isso deixa espaço para valorização uma vez que os gastos começarem a dar retorno.
A Block é aquela que eu recompraria
Desde 30 de junho, a DoorDash caiu, enquanto a Block e a Meta subiram. As novas apostas da PointState também ainda não ajudaram: a Qnity caiu 9% desde 30 de setembro, e a ON caiu 12%.
Das três vendas, os números do TIKR apoiam melhor a venda da DoorDash. Suas estimativas e seu alvo estão caindo, e a Amazon e o McDonald's enviaram pedidos para a Uber que nunca tocam o aplicativo da DoorDash. A Meta é uma decisão mais difícil: seu múltiplo é justo, mas sua conta de caixa continua crescendo.
Se eu pudesse recomprar apenas uma das três, seria a Block. Suas estimativas estão subindo, sua perspectiva para 2027 chegou um ano antes do esperado e ela negocia abaixo de seu próprio múltiplo médio.
Claro, um 13F mostra apenas um dia. A Meta detalhará seu plano de capex para 2027 com seu relatório do quarto trimestre no final de janeiro. O próximo 13F da PointState, com vencimento em meados de fevereiro, mostrará se ela recomprou alguma dessas ações.
Então, quanto vale realmente a ação da DoorDash?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a DoorDash poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a DoorDash gratuitamente
Isenção de responsabilidade:
Observe que os artigos do TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


