Principais Estatísticas da Ação da Carvana
- Preço Atual: $70.87
- Preço-Alvo (Médio): ~$123
- Alvo do Mercado: ~$83
- Retorno Total Potencial: ~78%
- TIR Anualizada: ~14% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
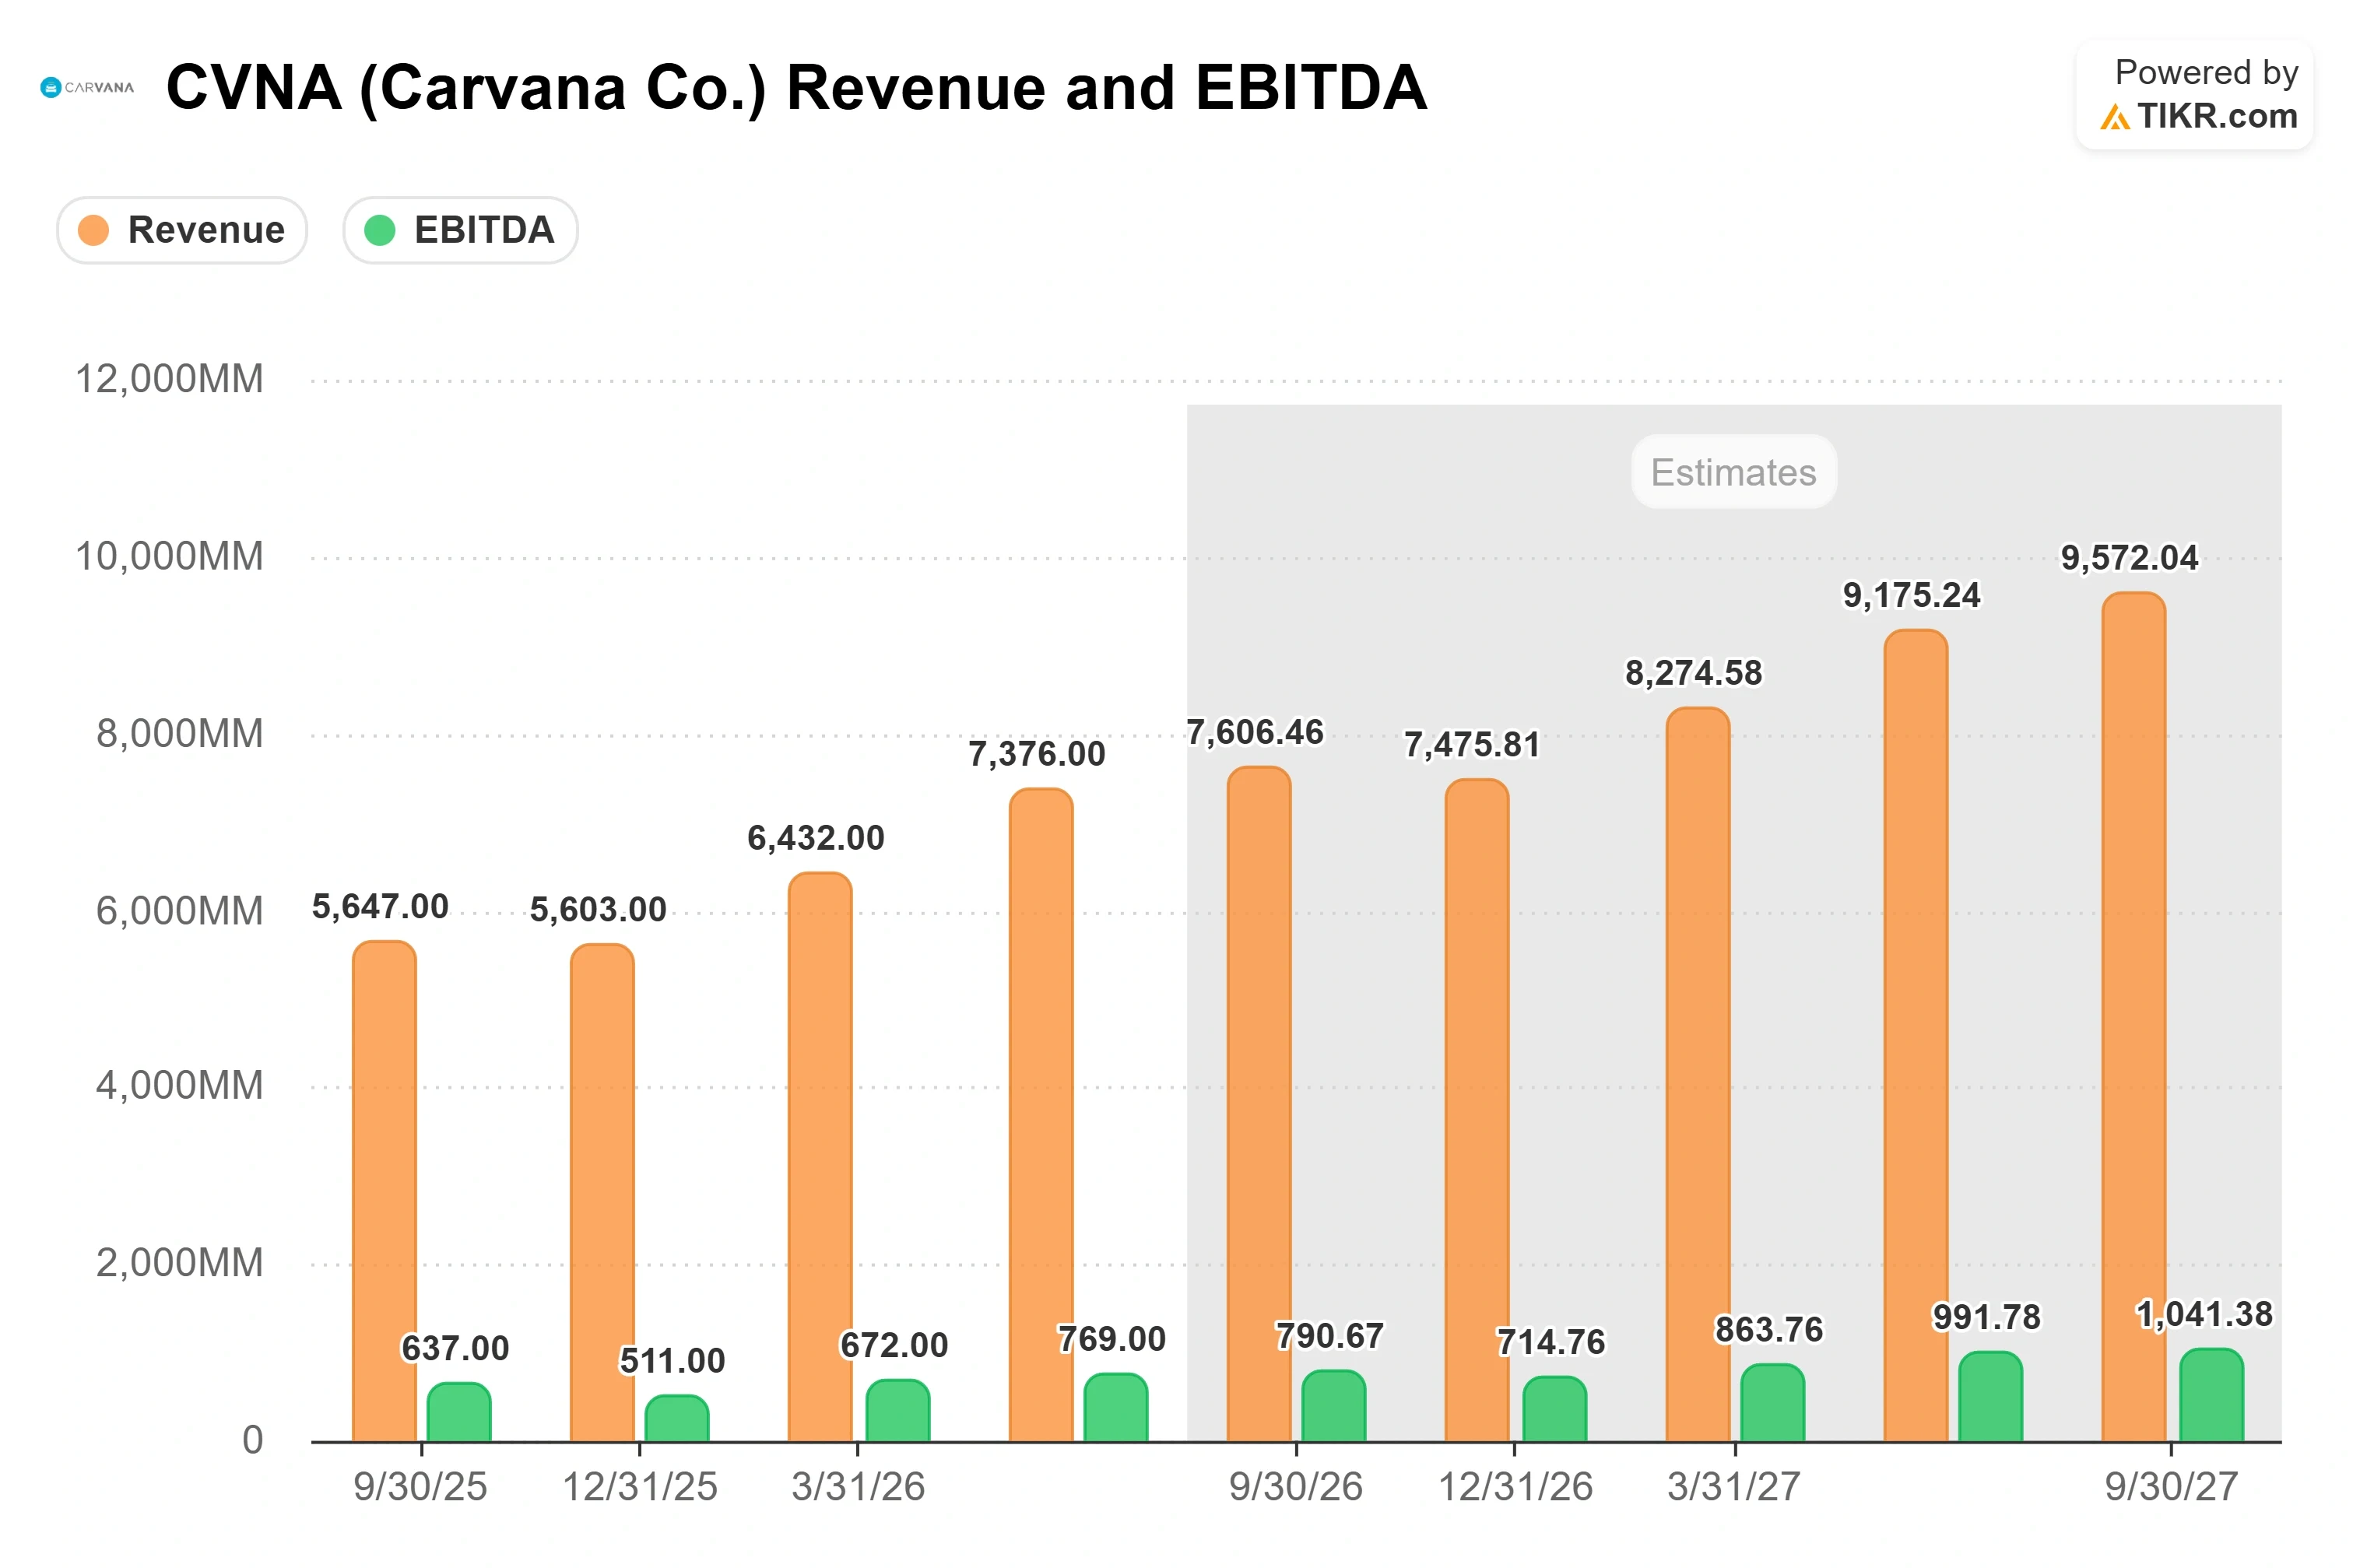
A Carvana Co. (CVNA) registrou receita trimestral recorde e EBITDA ajustado recorde no segundo trimestre, e a ação ainda negocia 27% abaixo de sua máxima de 52 semanas. A receita atingiu US$ 7,376 bilhões, o EBITDA ajustado chegou a US$ 769 milhões, e a varejista online de carros usados cresceu suas unidades de varejo 38% em relação ao ano anterior, enquanto a indústria mais ampla de veículos usados contraiu em dígitos baixos a médios. As ações fecharam a US$ 70,87 em 14 de setembro, bem abaixo de sua máxima de 52 semanas de US$ 97,38 e cerca de 16% abaixo de onde começaram o ano.
Essa lacuna entre um negócio funcionando a todo vapor e um preço das ações travado na marcha à ré é a razão de se olhar para aqui. O mercado não está contestando que a Carvana está crescendo. Ele está questionando se as previsões anuais que implicam margens mais fracas no segundo semestre significam que a parte fácil da recuperação acabou, e se uma ação negociada acima do grupo tradicional de concessionárias ainda merece esse prêmio à medida que o crescimento desacelera de mais de 40% para os dígitos médios.
Um Trimestre Recorde Que o Mercado Tratou Como um Alerta
O resultado do T2, divulgado em 29 de julho, não foi um quase-acerto disfarçado de vitória. A receita de US$ 7,376 bilhões superou a estimativa do mercado de US$ 6,91 bilhões em 6,8% e subiu 52% em relação ao ano anterior. O EBITDA ajustado de US$ 769 milhões superou o consenso, e o lucro ajustado atingiu US$ 0,42 por ação contra uma estimativa de US$ 0,37. O lucro líquido GAAP foi de US$ 310 milhões, e a administração apontou para um lucro líquido acima de US$ 500 milhões excluindo itens não recorrentes, o que chamou de lucratividade recorde. O fluxo de caixa livre mudou para um positivo de US$ 187 milhões, contra uma saída de US$ 2 milhões um ano antes.
Conforme reportou o TheStreet, a administração orientou o EBITDA ajustado anual para um intervalo cujo ponto médio fica igual ou abaixo de onde o mercado já estava, e a Morgan Stanley, mantendo sua classificação Overweight, reduziu seu preço-alvo para US$ 90, de US$ 102, após o resultado do final de julho. A firma modelou um crescimento de receita de aproximadamente 35% no segundo semestre com uma margem de EBITDA implícita para o segundo semestre perto de 9,3%, cerca de 110 pontos base abaixo do primeiro semestre. Os investidores ouviram "trimestre recorde" e "margens mais fracas à frente" na mesma frase, e venderam o segundo semestre.
O CFO Mark Jenkins contestou essa leitura na Conferência Automotiva do J.P. Morgan em agosto. Seu ponto mais revelador foi regional: nas duas principais regiões que compõem cerca de um terço do país, onde a Carvana mais aumentou a produção de recondicionamento, ela também mais aumentou as vendas. "Essa taxa de crescimento foi de 55%, e esses 55% estavam apenas muito correlacionados com o quanto conseguimos aumentar a capacidade de produção ano a ano no trimestre", disse Jenkins.
Veja estimativas históricas e futuras para a ação da Carvana (É gratuito!) >>>
Por Que o Prêmio Se Mantém Se a Execução Continuar Melhorando
O caso dos pessimistas que tem perseguido a Carvana desde o final de 2025 é específico: um pico nos custos de recondicionamento ocorreu quando a empresa absorveu 16 novas instalações sobre uma base de 18 em aproximadamente 18 meses, elevando os custos e pressionando a capacidade de produção abaixo da meta. Jenkins argumentou que o pior já passou. As horas de trabalho por unidade produzida atingiram "alguns de nossos melhores níveis de todos os tempos no segundo trimestre", disse ele, e o crescimento da produção ano a ano começou a subir a partir de seus mínimos do início de 2026. Se a capacidade de produção continuar se recuperando, a queda de margem orientada para o segundo semestre parece mais uma questão de timing do que um teto estrutural. O fator adverso compensatório não é operacional: o aumento dos preços dos combustíveis custou cerca de US$ 75 por carro no trimestre, e o rápido aumento das taxas de referência pressionou a economia do financiamento. O EBITDA recorde do T2 mesmo com esses arrastos argumenta que eles são cíclicos e não uma nova normalidade.
O balanço patrimonial também deu à administração uma vitória no segundo trimestre. A Carvana refinanciou pouco menos de US$ 1,7 bilhão em notas sênior garantidas a uma taxa quase três pontos percentuais mais baixa, reduzindo o custo anual de juros em cerca de US$ 45 milhões. "À medida que ficamos maiores, ficamos melhores, e ter um custo de capital mais baixo é outro exemplo", disse Jenkins, e o crescimento do lucro líquido se aproximando de 70% ano a ano mostrou uma alavancagem funcionando bem abaixo da linha do EBITDA.
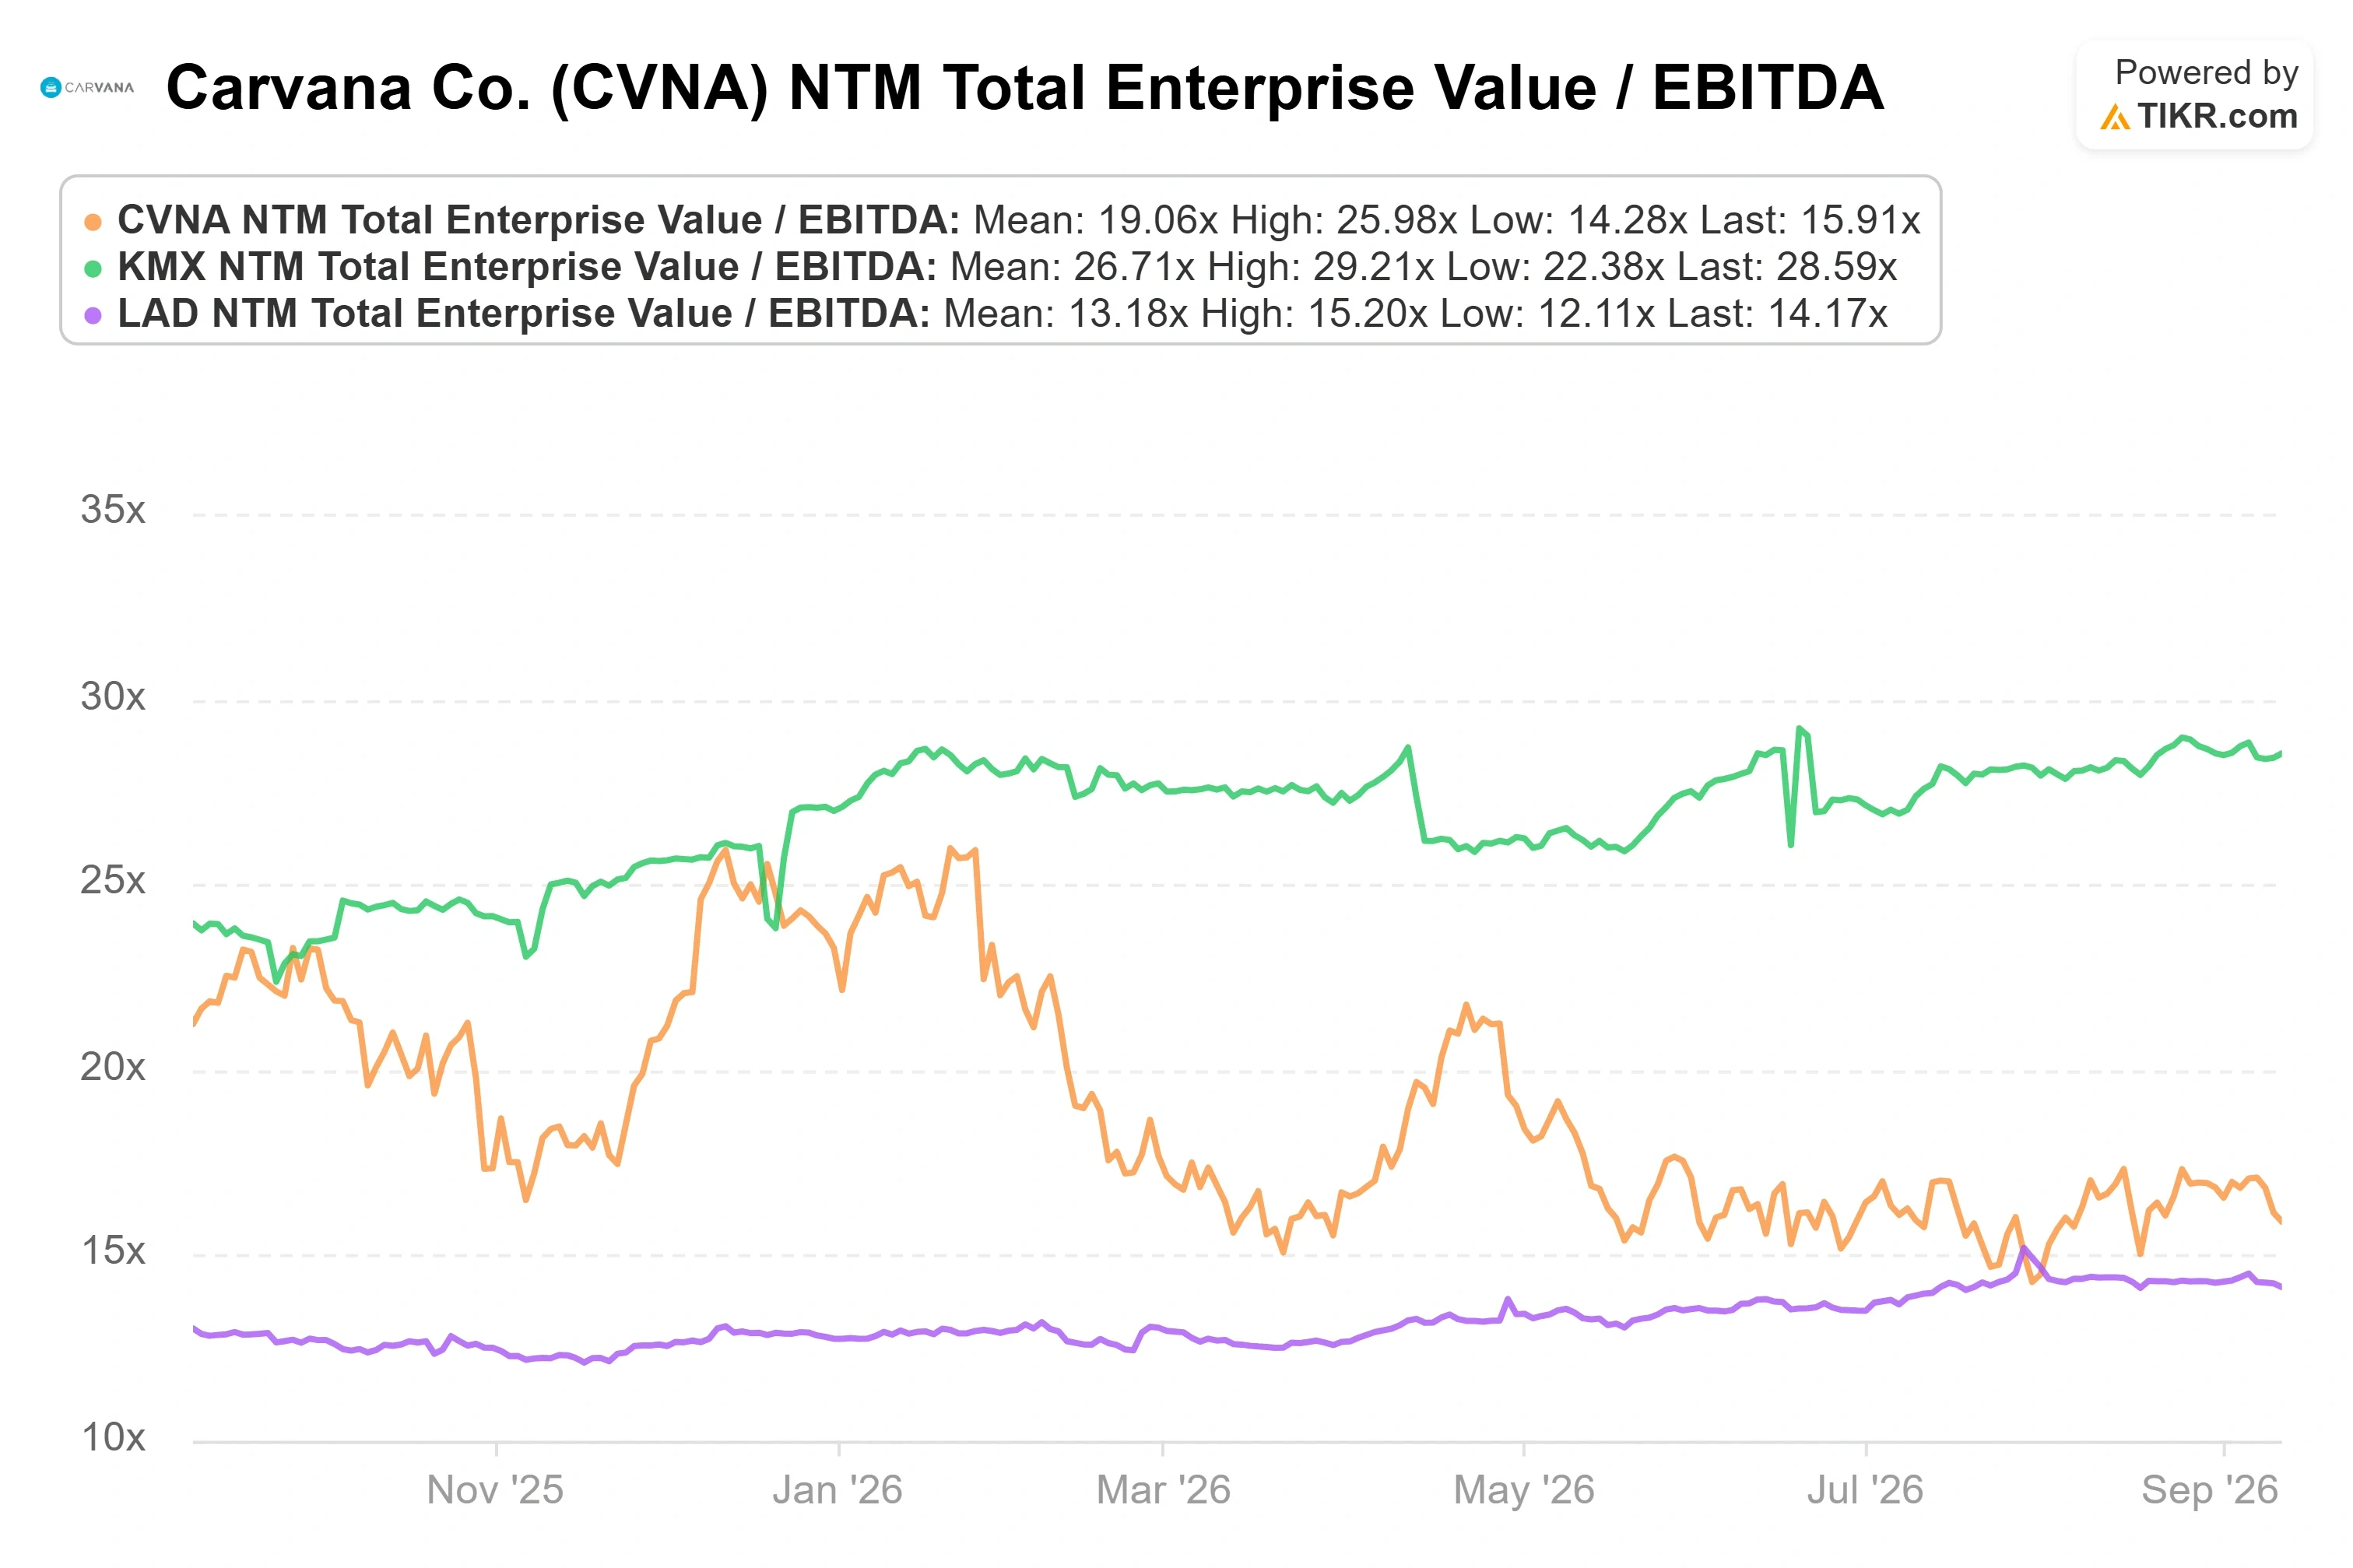
No múltiplo EV/EBITDA dos próximos doze meses, a Carvana negocia perto de 16,3 vezes, acima da Lithia Motors perto de 14,2 vezes, mas abaixo da CarMax em aproximadamente 28,6 vezes. O prêmio em relação às concessionárias franqueadas é real, e o crescimento de 38% em unidades da Carvana em uma indústria em contração, contra concessionárias que crescem em dígitos baixos quando crescem, é a razão para testar se ele é merecido em vez de presumir que não é. Uma empresa em crescimento que compõe volume nesse ritmo, sobre uma base de custos fixos que a administração chama de subutilizada, não é obviamente cara a um múltiplo de EBITDA de dígitos médios.
Veja como a Carvana se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
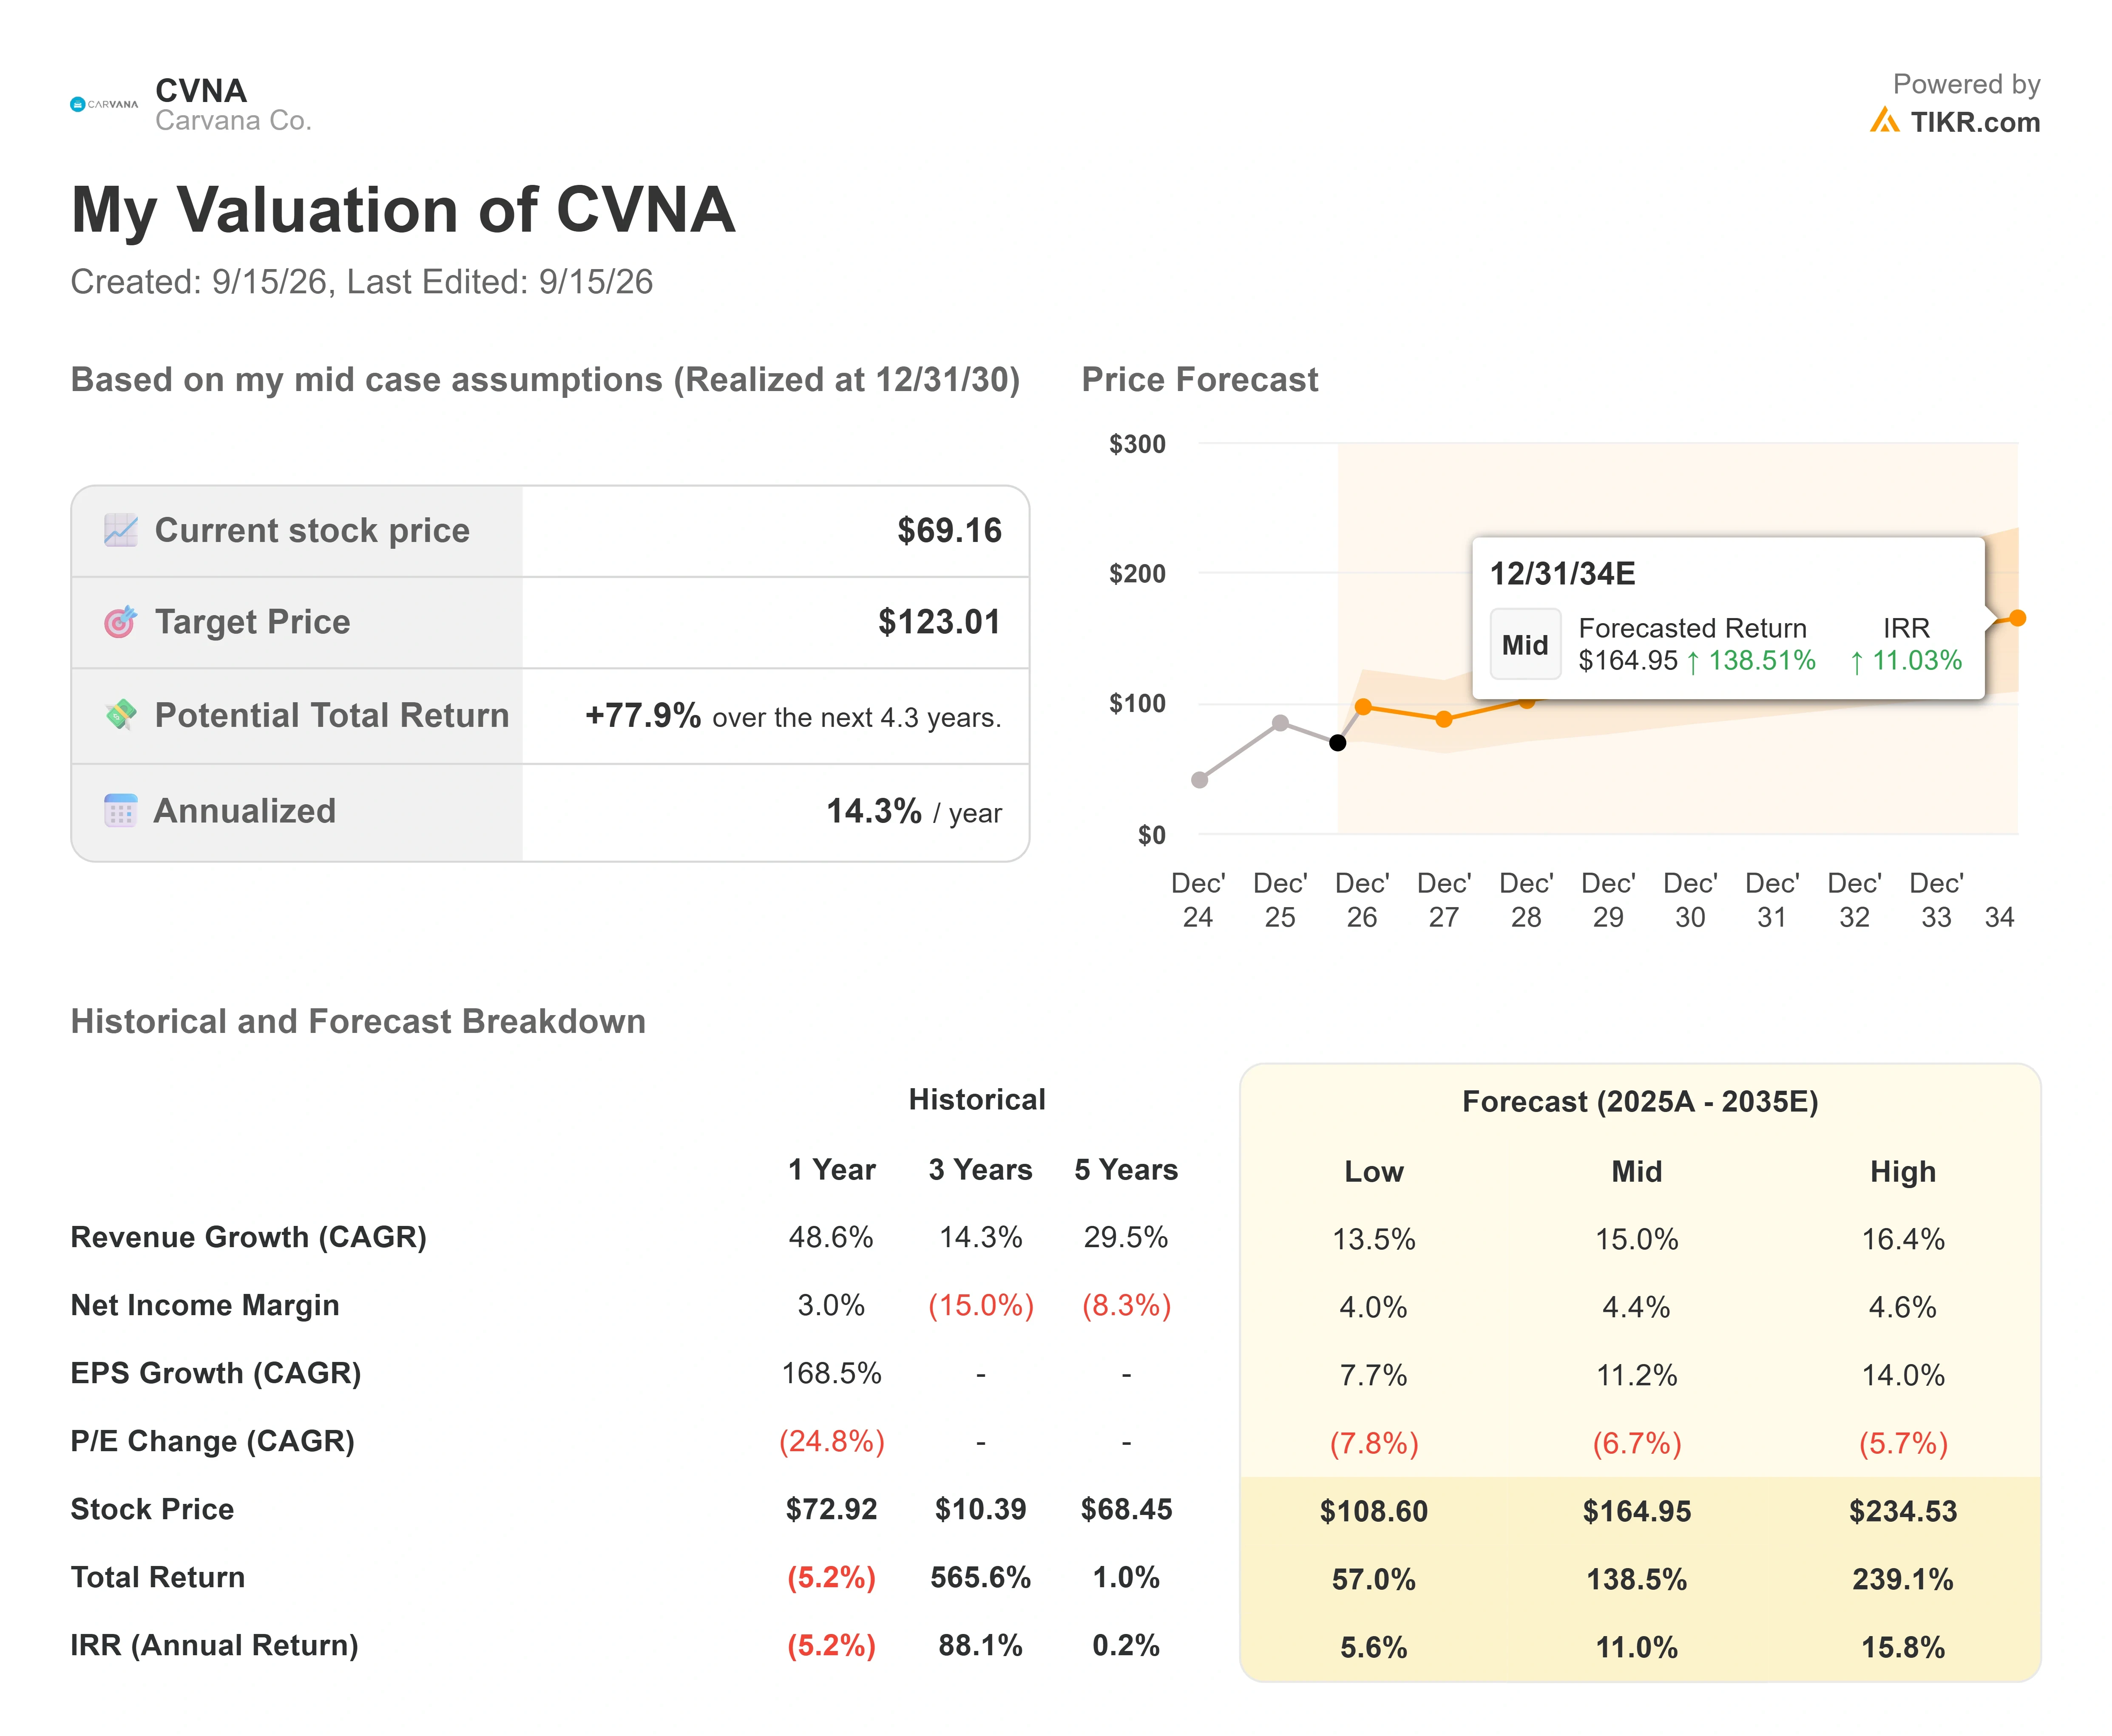
Com suposições de caso médio, o Modelo de Valuation do TIKR produz o seguinte, medido contra um preço de entrada do modelo de US$ 69,16:
- Preço-Alvo (Médio): ~$123
- Retorno Total Potencial: ~78%
- TIR Anualizada: ~14% / ano
Veja previsões de crescimento e preços-alvo dos analistas para a ação da Carvana (É gratuito!) >>>
O modelo atinge esse alvo enquanto assume que o P/L se comprime, então o retorno é carregado pelo negócio. Dois impulsionadores de receita fazem o trabalho:
- Capacidade de recondicionamento, a alavanca que Jenkins vinculou ao crescimento regional de 55%, expandindo-se por meio de linhas de produção adicionais, sites ADESA integrados e o primeiro desenvolvimento completo da ADESA que começou no T2.
- Penetração online, com o varejo de e-commerce total dos EUA perto de 17% das vendas no T2 de 2026, segundo o U.S. Census Bureau, enquanto o varejo automotivo permanece em dígitos baixos, deixando espaço para continuar ganhando participação.
Nas margens, o impulsionador é a alavancagem operacional em uma base de custos fixos subutilizada em tecnologia, estrutura corporativa e instalações. O risco principal é que a queda de margem orientada para o segundo semestre se prove estrutural, impulsionada pela pressão na margem de financiamento e pela mix de recondicionamento, em vez de um aperto temporário de combustível e taxas.
- Potencial de alta: a capacidade de produção continua se recuperando e a Carvana compõe unidades nos dígitos altos até vinte enquanto alavanca custos fixos, ultrapassando o alvo do caso médio.
- Potencial de baixa: a pressão macro das taxas e um crescimento mais lento de unidades limitam a ação perto da média do mercado de ~US$ 83, um nível que as ações têm lutado para manter em 2026.
Conclusão
O próximo teste real é o relatório do T3 de 2026 no final de outubro. Observe a margem de EBITDA ajustado: a administração orientou o segundo semestre para aproximadamente 9,3% no ponto médio, então um resultado mantendo-se perto ou acima disso com unidades ainda crescendo mais de 30% confirmaria que o arrasto de combustível e taxas é cíclico, e a recuperação do recondicionamento é real. Uma margem que cai ainda mais enquanto o crescimento de unidades esfria diria que as previsões mais fracas dos pessimistas leram o negócio corretamente, e o múltiplo prêmio fica difícil de defender. Daqui a dois meses, o número fará a discussão.
Você Deve Investir na Carvana?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Carvana e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucro nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma lista de observação gratuita para acompanhar a Carvana ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Carvana no TIKR Gratuito →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!