Principais Conclusões
- A Atreides Management administra $10,74 bilhões. Seu último 13F mostra que mais que dobrou suas posições na Astera Labs e na Meta Platforms no terceiro trimestre e adicionou 51% na Ciena.
- Todas as três ações caíram desde 30 de setembro, e cada uma agora negocia abaixo até mesmo do menor preço-alvo dos analistas.
- Os gastos com IA da Meta tornaram seu fluxo de caixa livre negativo no último trimestre, e a margem bruta da Astera está recuando.
- A Astera Labs é a que os números mais apoiam, com as estimativas de receita subindo enquanto a ação cai.
O 13F da Atreides Management para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro, mostra sete novas posições ou posições aumentadas. As três maiores foram Astera Labs (ALAB), Meta Platforms (META) e Ciena (CIEN), e a gestora, que administra $10,74 bilhões, apostou forte em cada uma.
As três caíram acentuadamente desde 30 de setembro. Qualquer um que siga a Atreides hoje paga muito menos do que essas ações valiam no final do trimestre, e cada ação negocia abaixo do menor preço-alvo de Wall Street.
Astera Labs: as estimativas continuam subindo
A Atreides detinha 2,46 milhões de ações da Astera em 30 de setembro, no valor de $875 milhões, após mais que dobrar a posição. Com 8,1% de suas ações do 13F, era a segunda maior posição da gestora. A ação caiu 41% desde então e está 58% abaixo de sua máxima de 52 semanas.
O negócio foi na direção oposta. A administração disse na conferência do BMO que apenas seus switches Scorpio X devem encerrar 2026 com um run-rate anualizado bem acima de $1 bilhão. Os analistas desde então elevaram suas estimativas de receita para $3,39 bilhões em 2027 e $4,36 bilhões em 2028. Ainda assim, a Astera negocia a cerca de 31x os lucros futuros, abaixo dos 44,5x, o mínimo de suas leituras desde o final do trimestre após seu IPO em 2024.
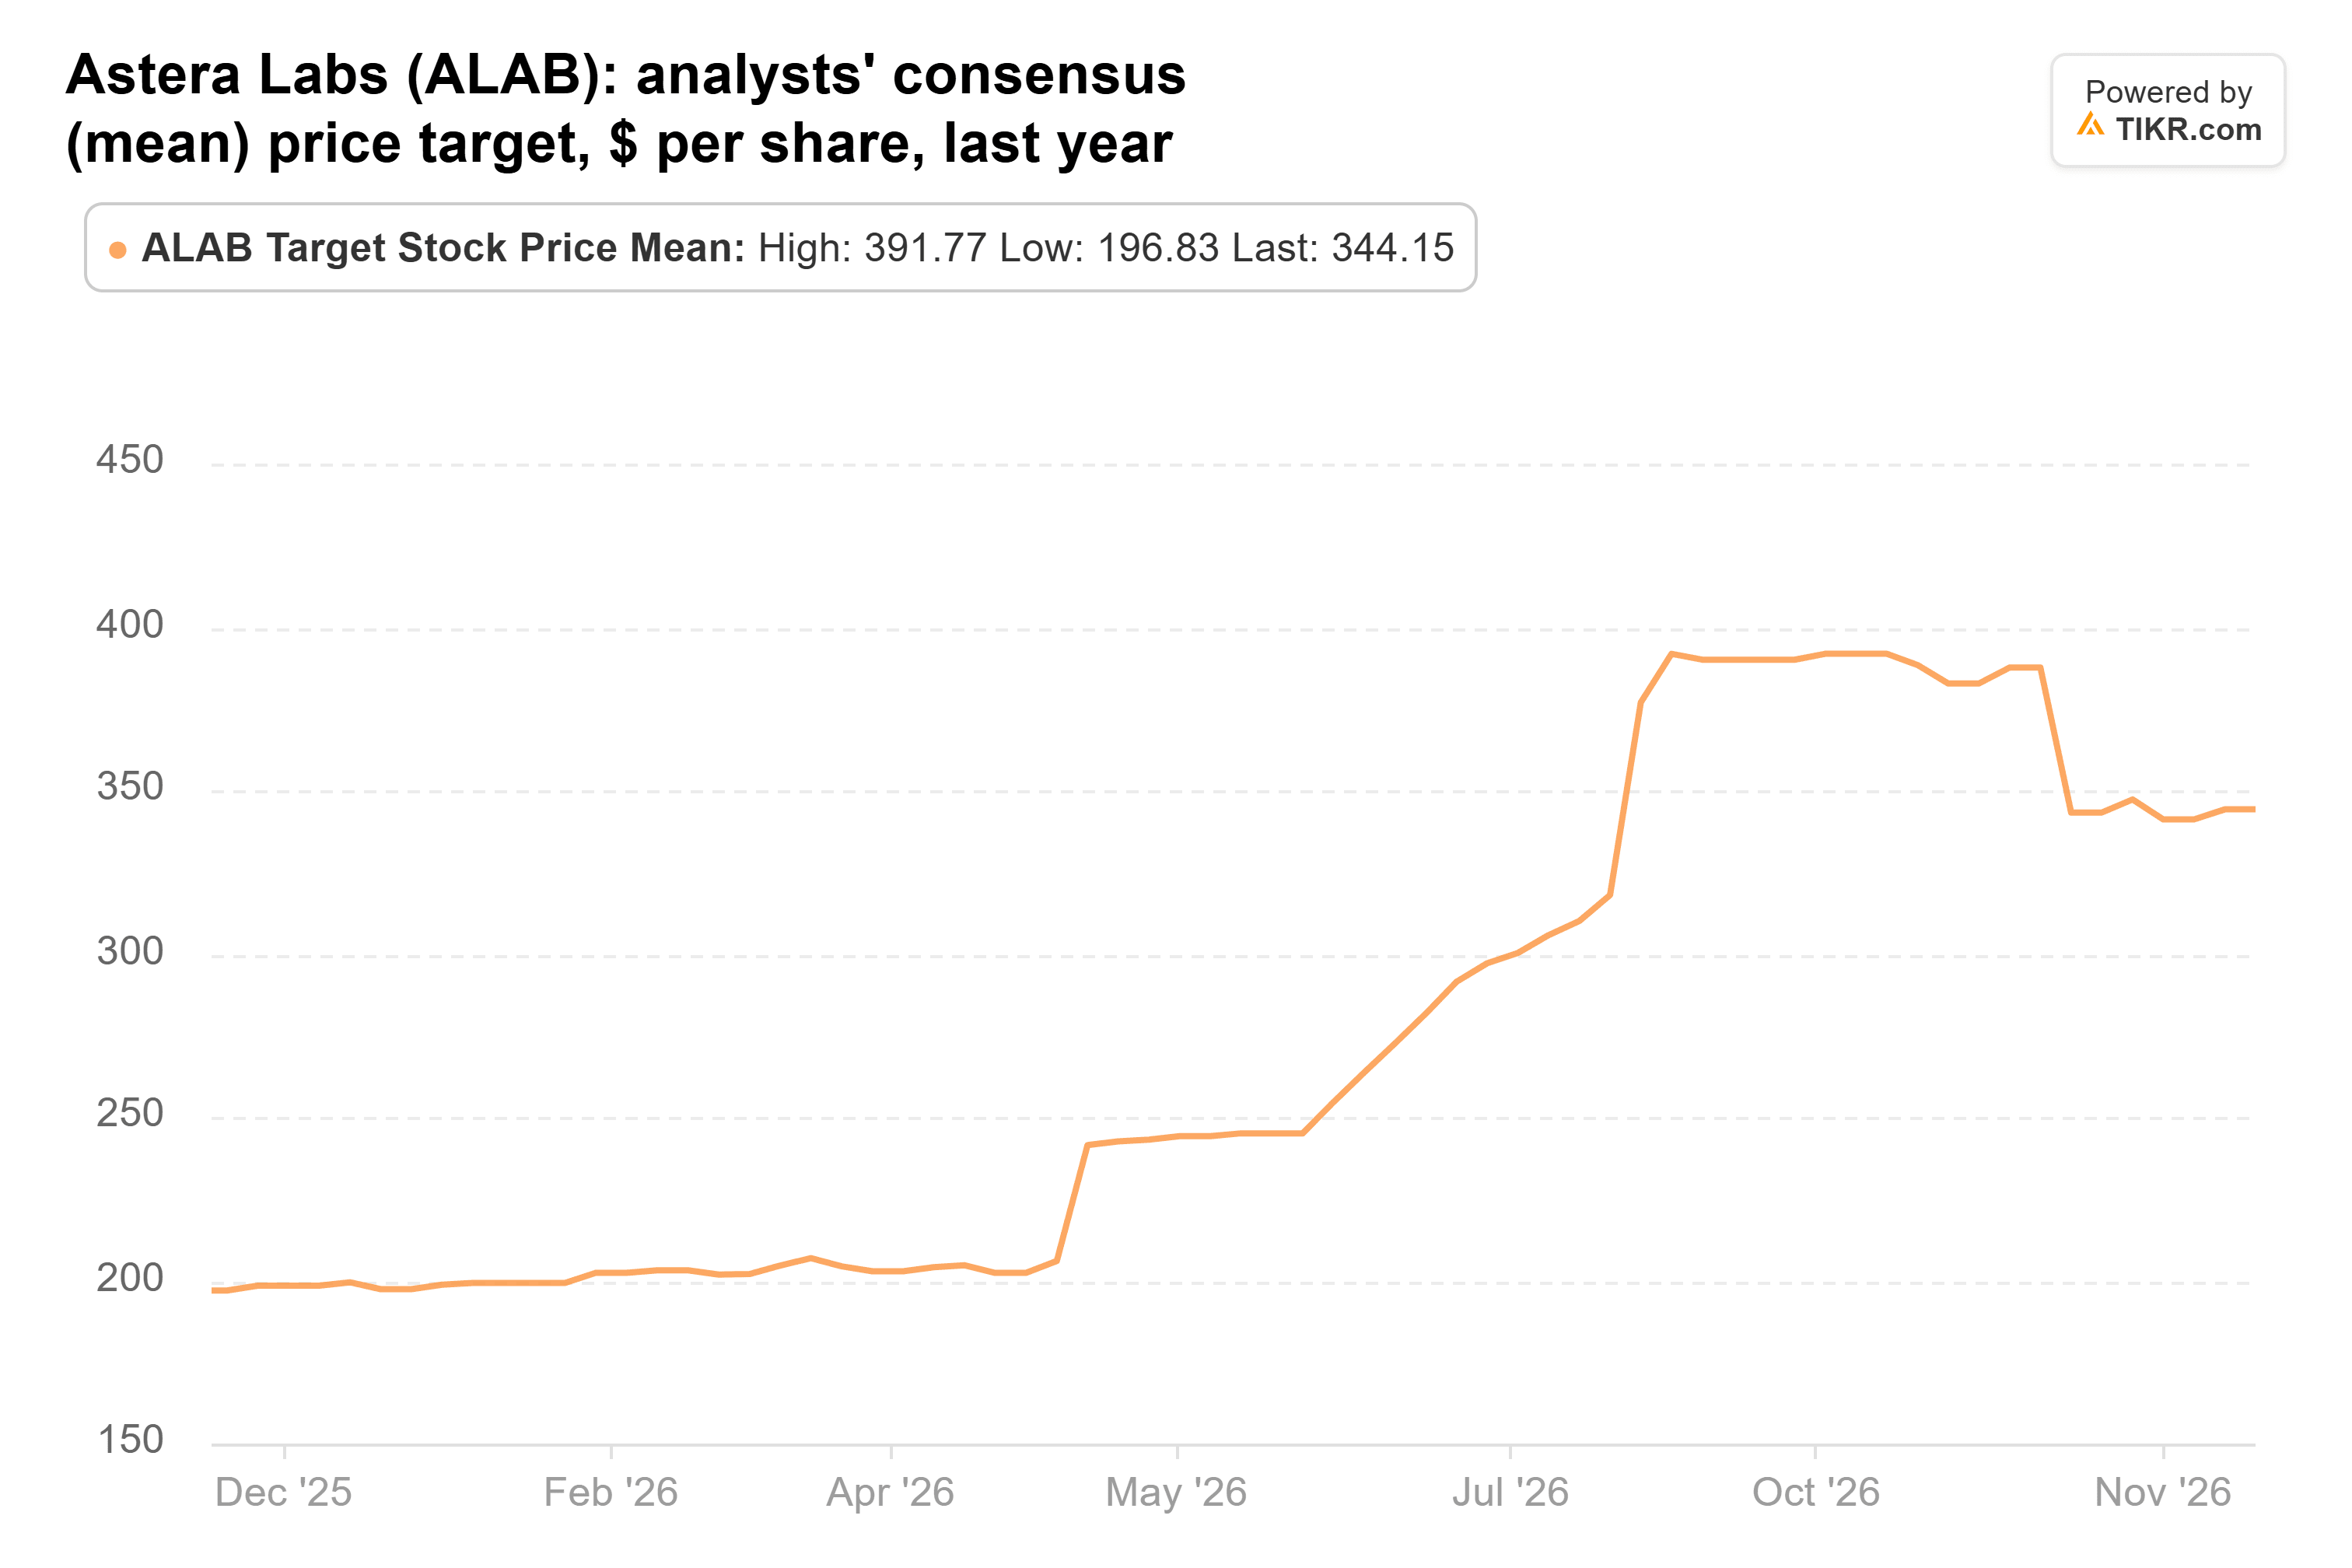
O preço-alvo médio do mercado subiu de $197 há um ano para $344, 63% acima do último fechamento:
O problema é a margem. A margem bruta não-GAAP caiu para 73,7% no segundo trimestre, ante 76,4% no primeiro, devido a mais módulos de hardware e warrants da Amazon, e os analistas esperam 70,9% para 2027.
O TIKR acompanha 25 analistas na Astera Labs. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Astera Labs, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Astera Labs
Meta: um desconto com uma conta de capex anexada
A Atreides mais que dobrou sua posição na Meta para 872.413 ações, no valor de $633 milhões em 30 de setembro. Isso representa 5,9% de suas ações do 13F e sua 3ª maior posição. O arquivamento também lista opções de compra com valor nocional de $1,38 bilhão. A Atreides não estava sozinha: a Altimeter adicionou 25% à sua posição e a Third Point abriu uma nova no mesmo trimestre.
A Meta caiu 18% desde 30 de setembro, embora a receita do terceiro trimestre tenha subido 26% para $64,6 bilhões e a administração projete o quarto trimestre entre $73 bilhões e $76 bilhões. A cerca de 18x os lucros futuros, ela negocia abaixo de sua média de final de trimestre de cinco anos de 21,4x.
O motivo é a construção. O capex do terceiro trimestre de $34,9 bilhões superou os $32,8 bilhões do fluxo de caixa operacional, e o consenso agora projeta que o fluxo de caixa livre atinja o fundo em negativo $48,0 bilhões em 2027. No entanto, os analistas não mudaram muito de ideia sobre a ação. O preço-alvo médio está praticamente onde estava há um ano:
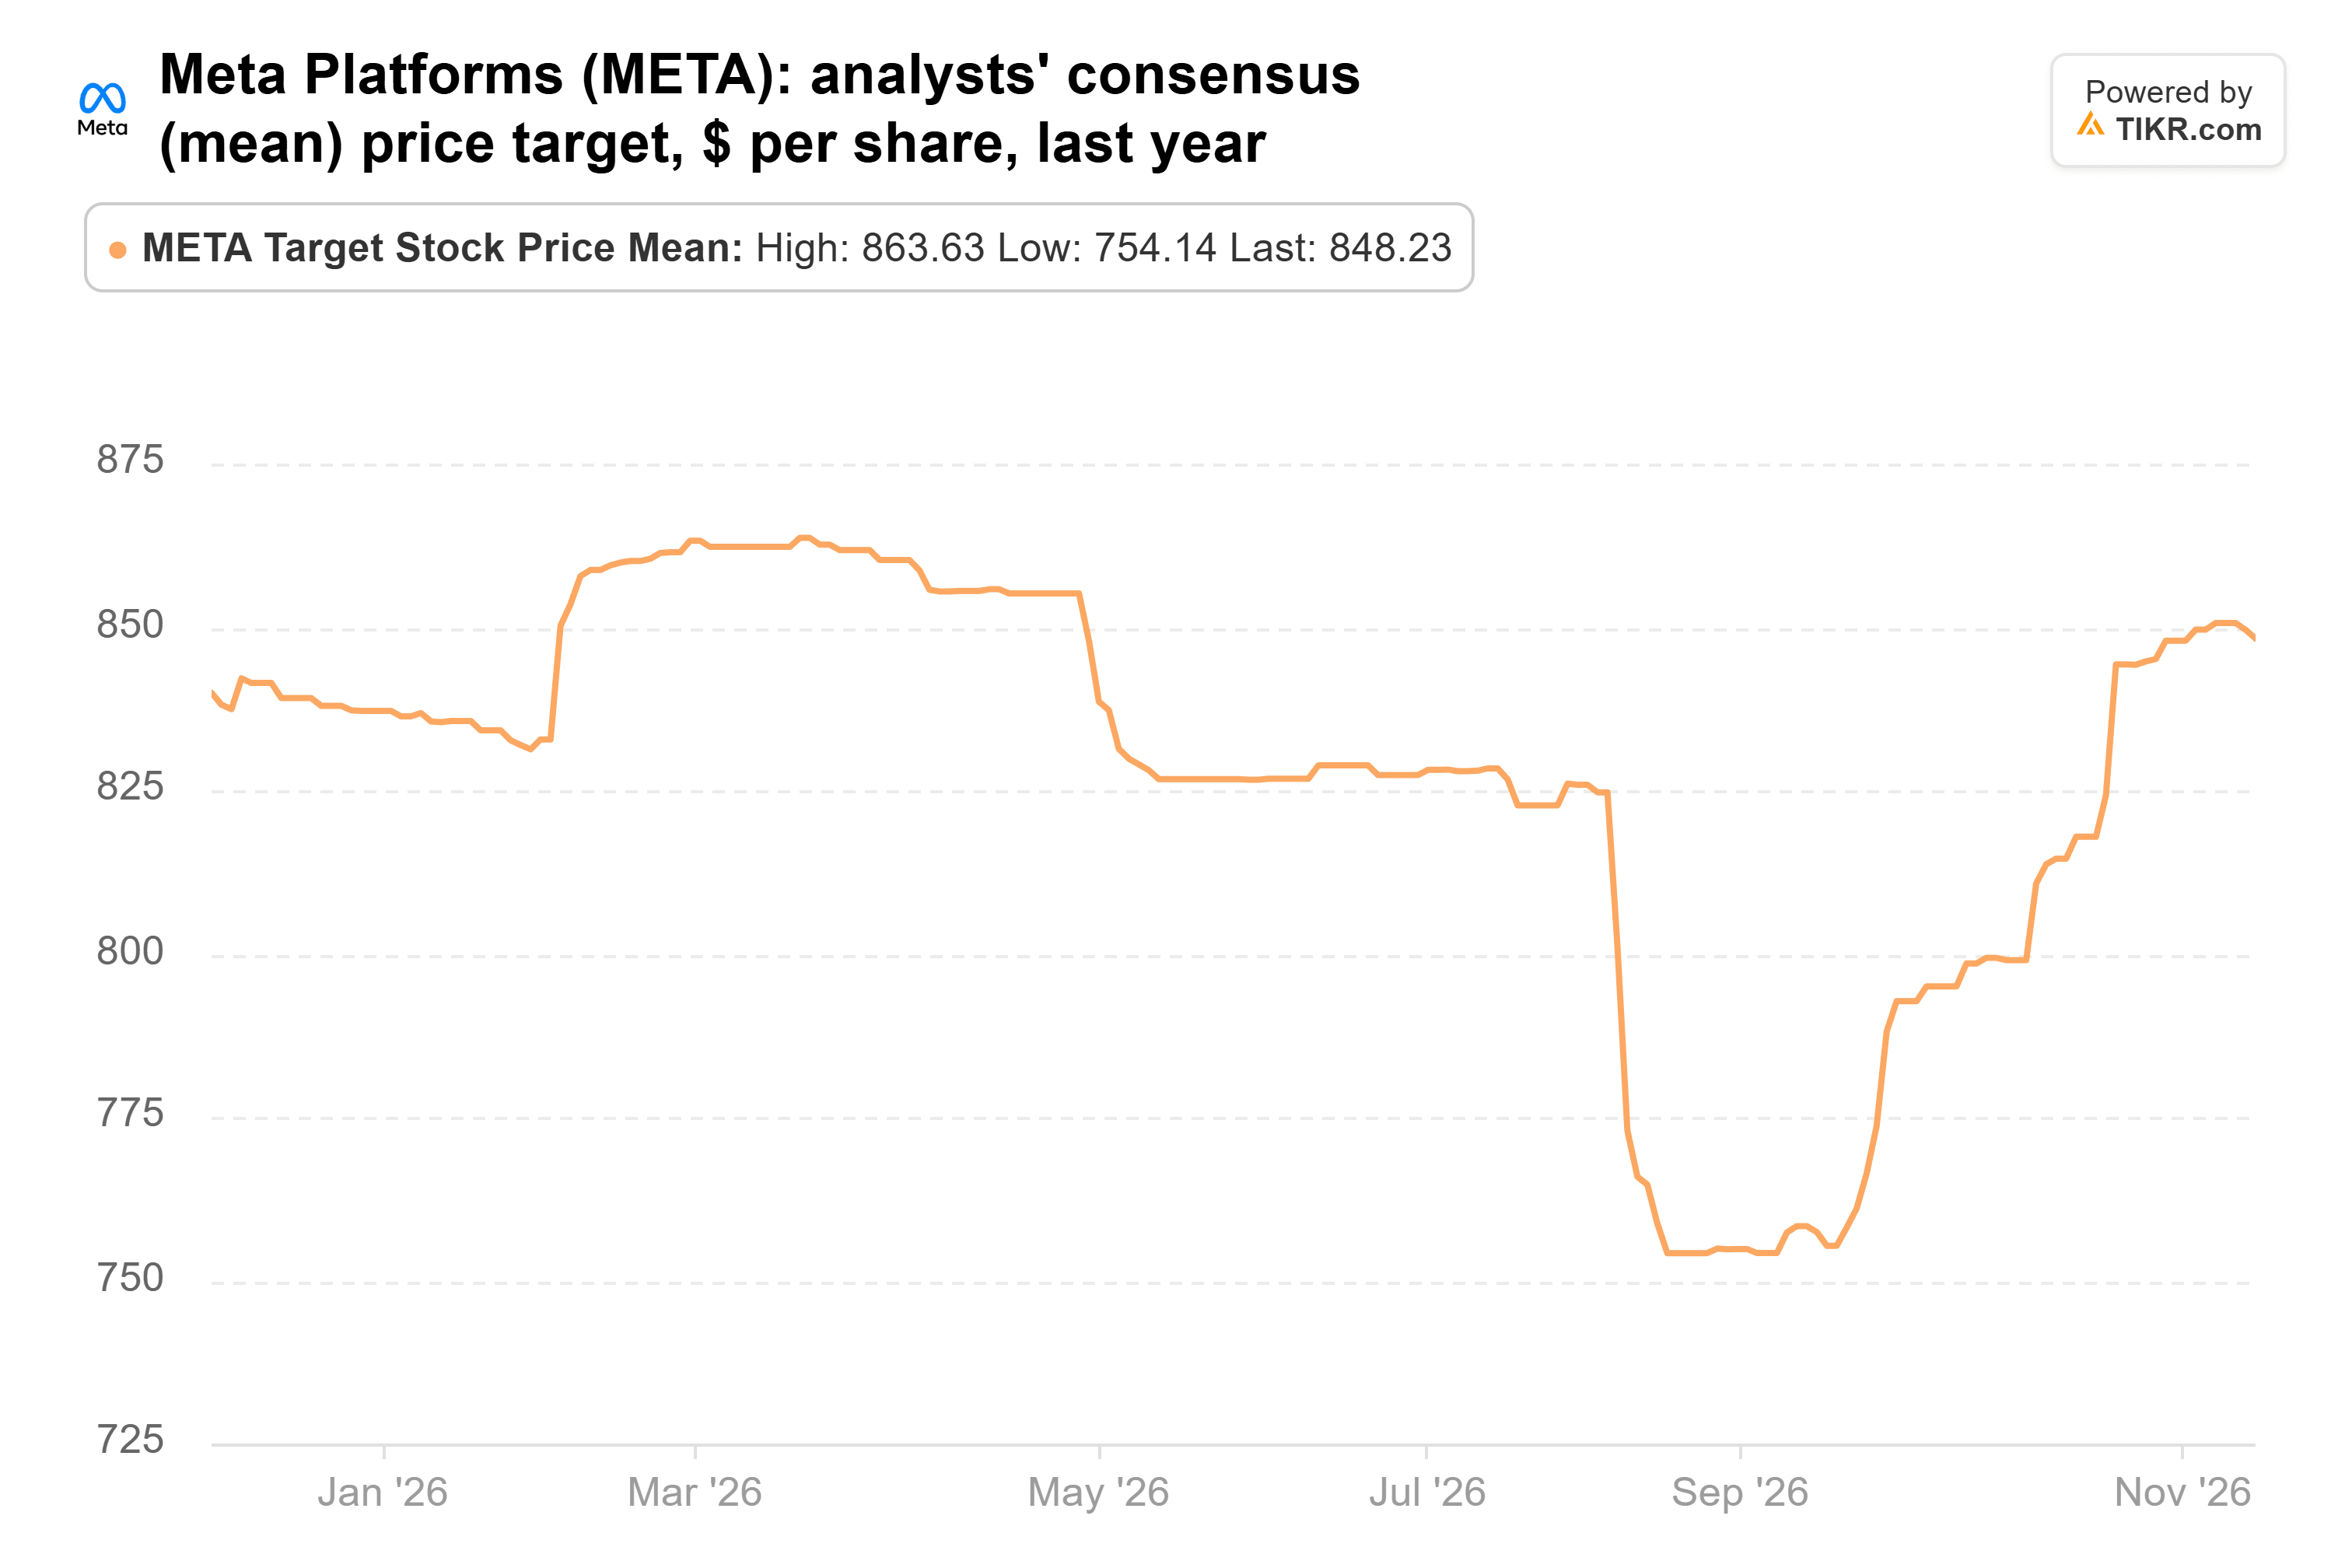
A $848, está 42% acima do último fechamento, e mesmo o menor alvo, $650, está acima do preço atual.
Ciena: o crescimento está lá, e os alvos também
A Atreides adicionou 51% à sua posição na Ciena, para 1,04 milhão de ações no valor de $365 milhões em 30 de setembro. Essa é sua 5ª maior posição, com 3,4% de suas ações do 13F. A ação caiu 25% desde então e está 59% abaixo de sua máxima de 52 semanas, após uma queda de 15% na venda de IA no início de novembro.
O negócio da Ciena ainda está crescendo rapidamente. Ela disse em seu relatório do terceiro trimestre fiscal que a receita subiu 37% para $1,67 bilhão no trimestre encerrado em 1º de agosto, e o EPS ajustado mais que triplicou para $2,11. Ela elevou sua projeção de receita para o ano fiscal de 2026 para $6,42 bilhões, mais ou menos $50 milhões, ante $6,3 bilhões.
Os analistas perseguiram esse crescimento com força. O preço-alvo médio mais que triplicou em um ano, para $512 de $155:
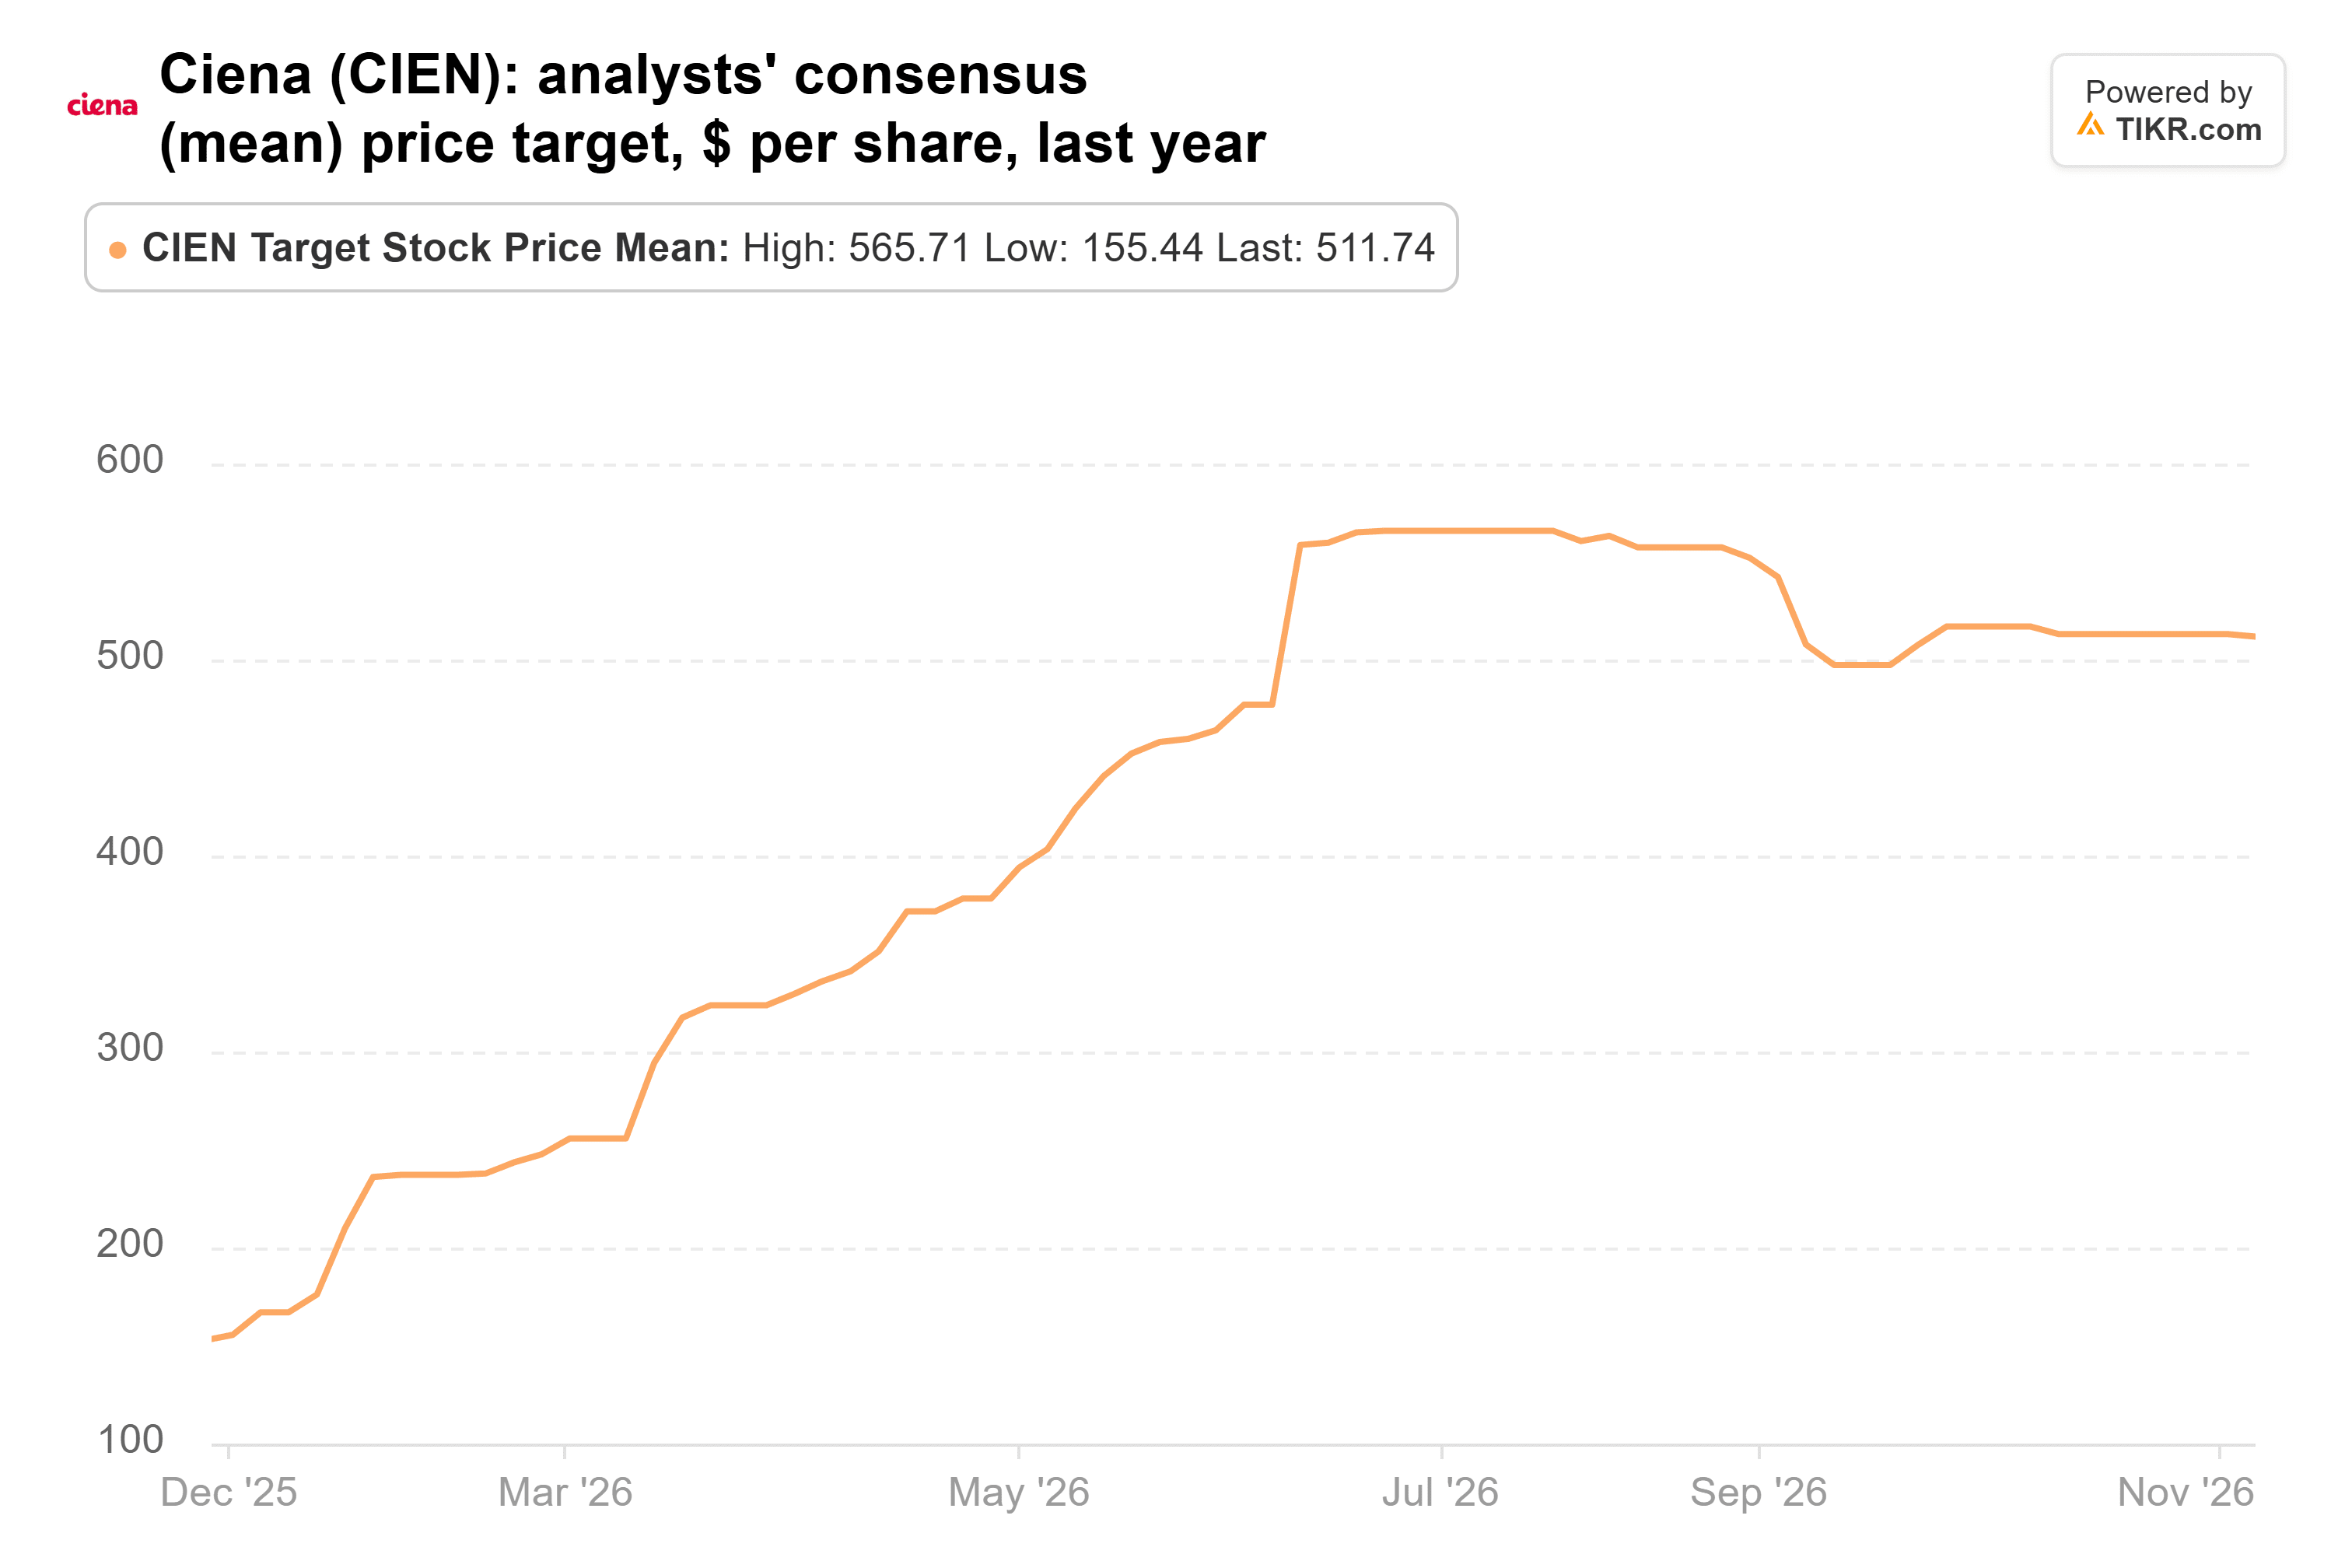
Isso é 95% acima do último fechamento, com a ação a cerca de 25x os lucros futuros. A próxima verificação vem com seu relatório do quarto trimestre fiscal em dezembro, que precisa mostrar que as margens conseguem acompanhar a receita.
Se eu pudesse comprar apenas uma, seria a Astera
Nem todos os grandes fundos seguiram o mesmo caminho com a Astera: a Whale Rock Capital não detinha nenhuma de suas ações em 30 de setembro, após possuir 1,57 milhão em 30 de junho. Mas os números apoiam a Atreides aqui. As estimativas de receita da Astera subiram desde seu último relatório enquanto seu múltiplo caiu, então os investidores estão pagando menos por mais crescimento esperado do que pagavam em junho.
O desconto da Meta é real, mas o consenso projeta seu fluxo de caixa livre negativo até 2027, o que a torna uma espera mais longa. Os alvos da Ciena correram tanto, tão rápido, que eu gostaria de ter o relatório de dezembro em mãos primeiro.
O risco com a Astera é a concentração. Seus três principais clientes finais representaram cerca de 86% da receita de 2025, então uma pausa de um hyperscaler prejudicaria. A administração espera que dois ou três clientes adicionais se juntem aos dois para os quais ela envia Scorpio X agora. Receita de um terceiro cliente em seu relatório do quarto trimestre no início do próximo ano ajudaria muito a confirmar a tese. O próximo 13F da Atreides, devido em meados de fevereiro, mostrará se ela manteve a posição.
Então, quanto vale realmente a ação da Astera Labs?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Astera Labs poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste os insumos para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Astera Labs gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!