Principais Conclusões
- A Long Focus Capital Management, que administra US$ 2,44 bilhões, vendeu todas as suas ações da Pinterest e da Apollo Global Management no terceiro trimestre, conforme mostra seu 13F mais recente.
- A Pinterest caiu 14% desde 30 de setembro, após a receita do terceiro trimestre ficar abaixo das próprias previsões da empresa.
- A ação da Apollo mal se moveu desde 30 de setembro, e seus lucros relacionados a taxas atingiram um recorde de US$ 802 milhões no terceiro trimestre, alta de 23% em relação ao ano anterior.
- Vender a Pinterest parece ter sido a decisão correta, mas a Apollo é a que eu teria mantido.
Um fundo de US$ 2,44 bilhões acabou de se desfazer de duas ações bem conhecidas: Pinterest (PINS) e Apollo Global Management (APO).
A Long Focus Capital Management apresentou seu 13F para o trimestre encerrado em 30 de setembro no dia 16 de novembro, e ele não mostra nenhuma ação de nenhuma das empresas no final do trimestre. Desde então, as duas ações seguiram caminhos muito diferentes.
Duas saídas e duas apostas maiores
Em 30 de junho, o fundo detinha 2,40 milhões de ações da Pinterest no valor de US$ 51 milhões, ou 2,1% de suas ações no 13F. Também detinha 359 mil ações da Apollo no valor de US$ 42 milhões, ou 1,7%. Nenhuma era uma posição grande, mas vender todas as ações ainda é uma decisão clara.
O fundo também esteve ocupado em outros lugares. Até 30 de setembro, seu 13F detinha US$ 2,14 bilhões em ações dos EUA em 64 posições. A Rocket Companies era sua segunda maior posição, após o fundo mais do que dobrar suas ações para 12,61 milhões, no valor de US$ 145 milhões (6,8% de suas ações no 13F). Também aumentou em 43% sua posição na Microsoft, que terminou o trimestre com 243.200 ações no valor de US$ 125 milhões, ou 5,8%.
O TIKR acompanha 38 analistas da Pinterest. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Pinterest, juntamente com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Pinterest
A Pinterest está barata por um motivo
A Pinterest caiu 14% desde seu fechamento em 30 de setembro. Como um 13F não mostra o que o fundo recebeu por suas ações, esse é apenas o movimento da ação.
As notícias do negócio têm sido difíceis. A receita da Pinterest no terceiro trimestre subiu 12% para US$ 1,174 bilhão, o que ficou abaixo de sua própria previsão de US$ 1,19 bilhão a US$ 1,21 bilhão. O crescimento da receita nos EUA e Canadá, que respondem por cerca de três quartos das vendas, desacelerou para 14% em relação a 18% no segundo trimestre. O preço médio por anúncio caiu 4% após subir 1% no trimestre anterior. O topo da nova previsão para o quarto trimestre também aponta para cerca de US$ 4,84 bilhões de receita em 2026, abaixo dos US$ 4,91 bilhões que os analistas esperavam anteriormente.
Os analistas têm reduzido seus preços-alvo durante todo o ano. O consenso de preço-alvo caiu de US$ 37,64 há um ano para US$ 25,03:
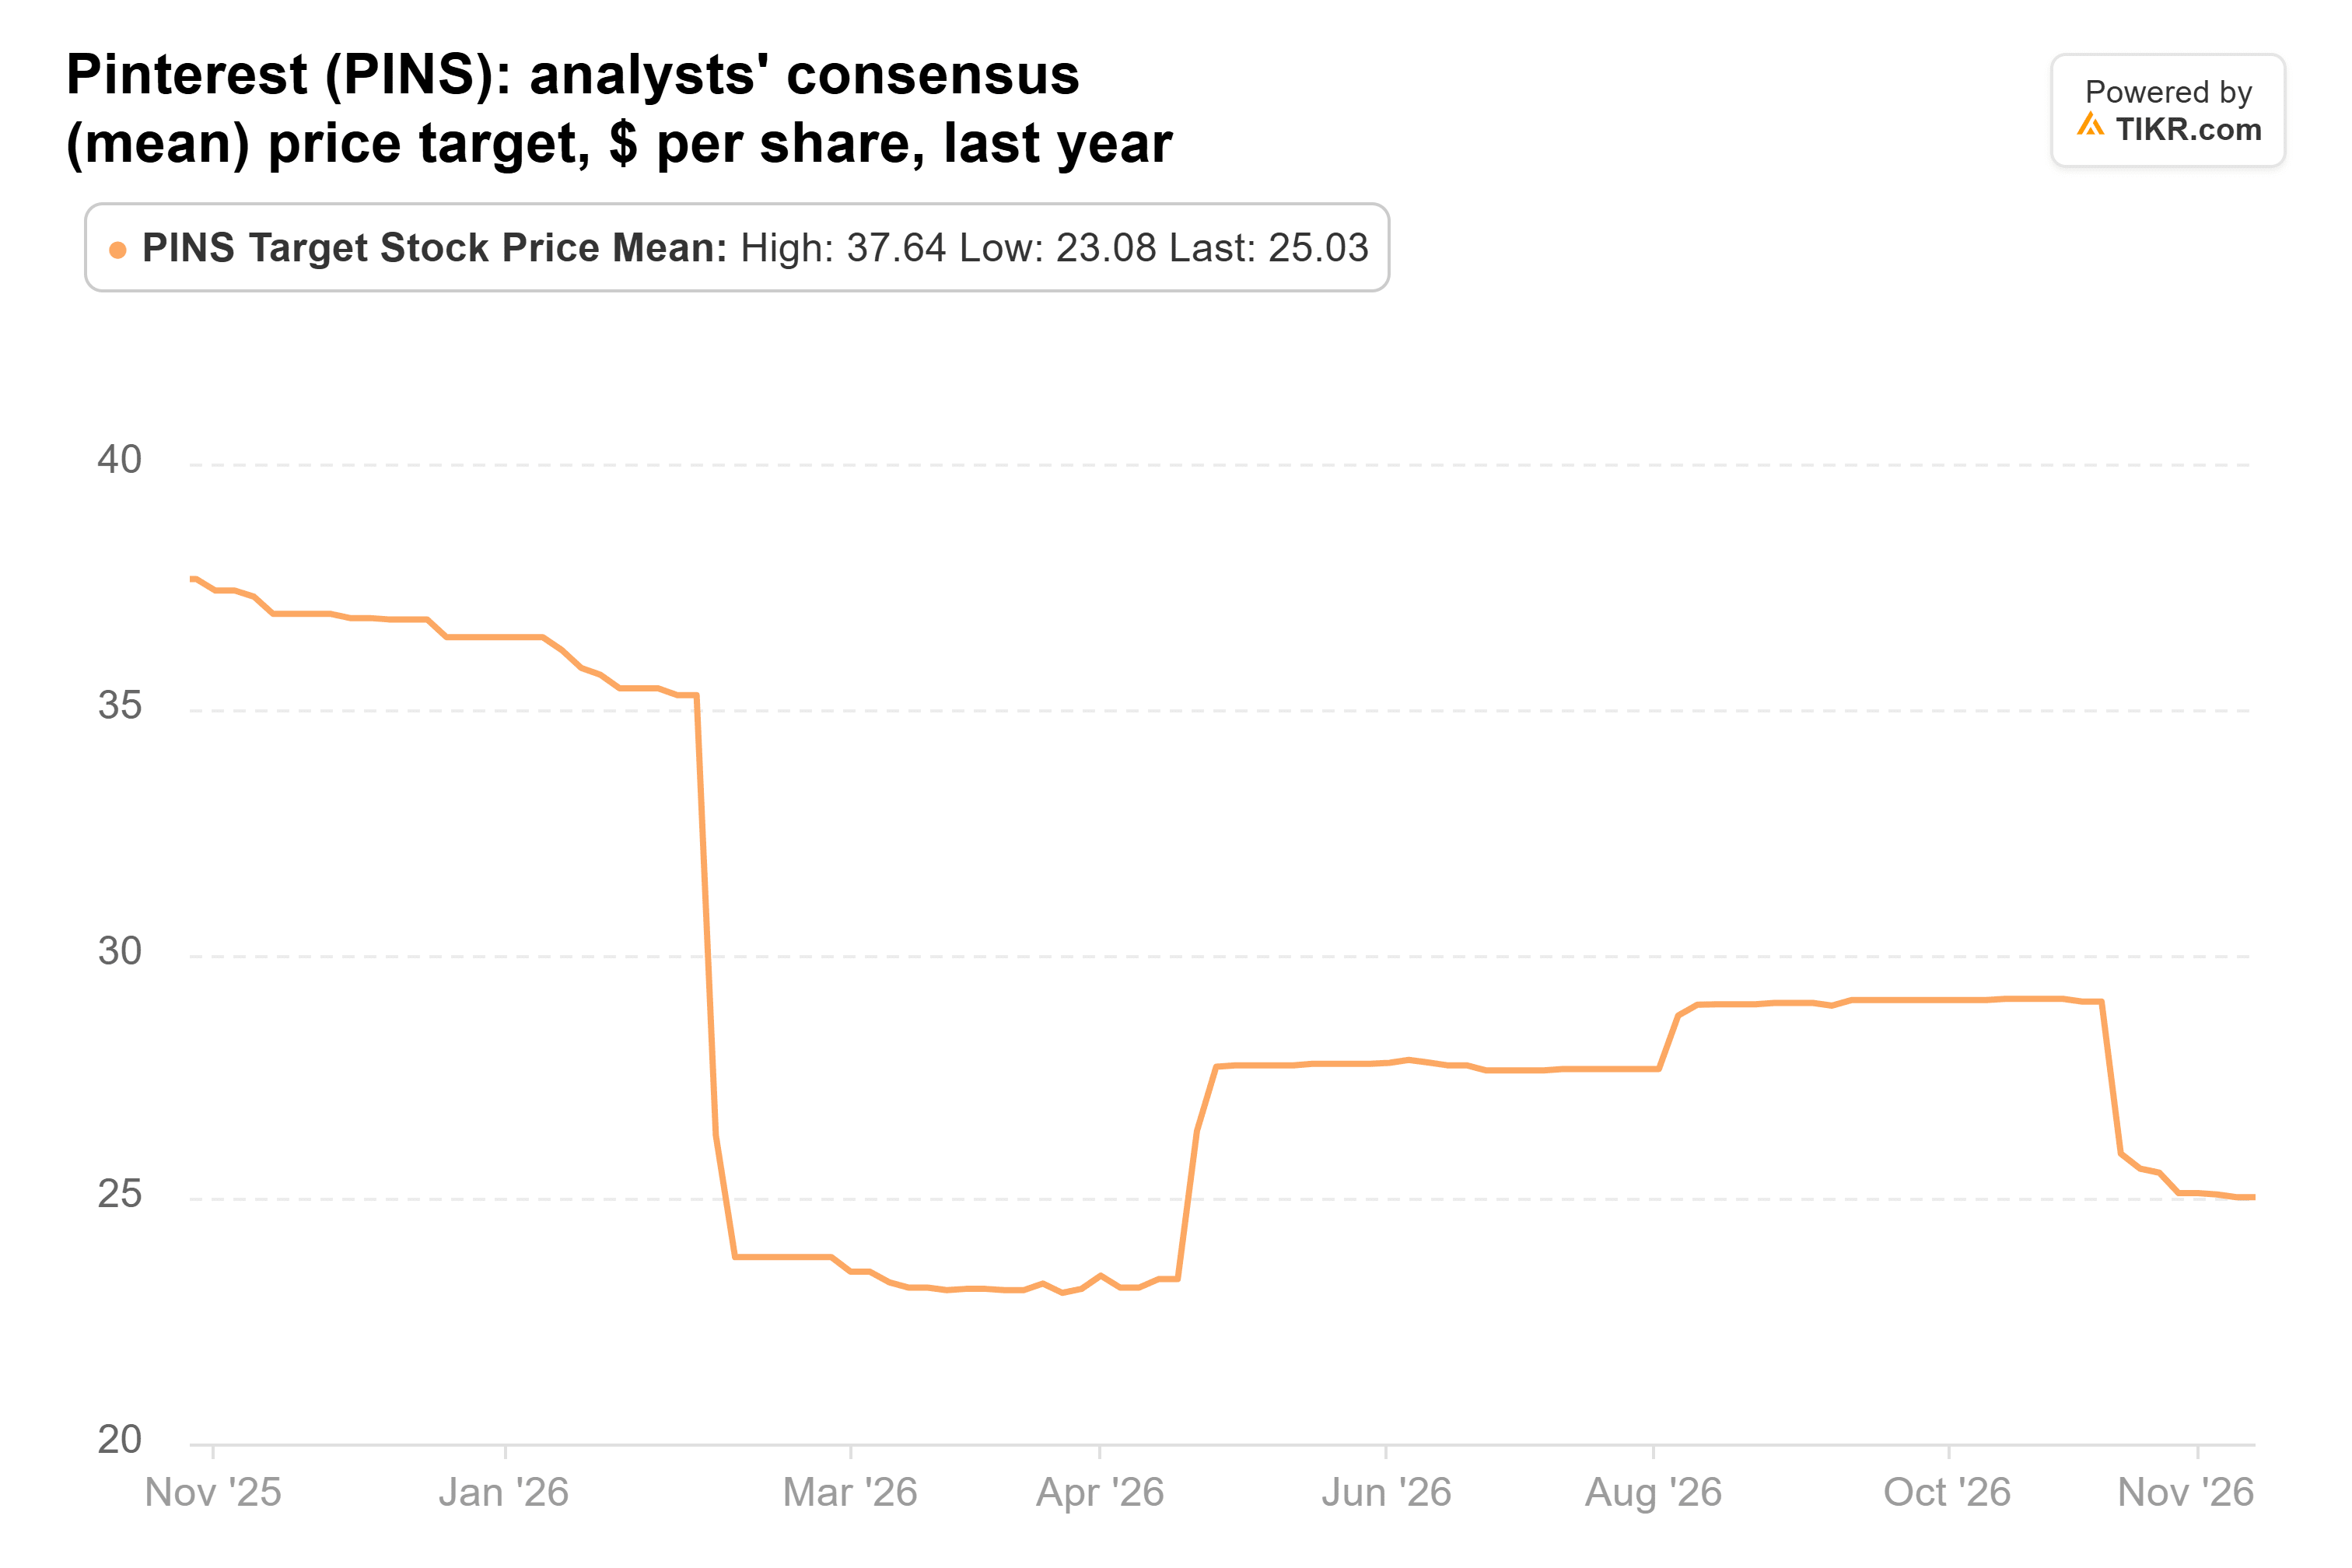
Os cortes continuaram após o relatório. O Wells Fargo reduziu seu alvo para US$ 23 de US$ 31, o Barclays para US$ 24 de US$ 31 e o Mizuho para US$ 25 de US$ 32.
Em termos de valuation, a ação parece uma pechincha. Ela negocia a cerca de 8x os lucros futuros, contra uma média de um ano de cerca de 12x e uma média de cinco anos de 24x. O preço-alvo consenso de US$ 25,03 de 38 analistas está 39% acima do preço. Mas após o relatório, os analistas reduziram sua estimativa de receita para 2027 para US$ 5,41 bilhões de US$ 5,55 bilhões. Até que esses cortes parem, eu esperaria que a ação permanecesse barata.
Os lucros por taxas da Apollo atingem um recorde
A Apollo teve uma trajetória muito mais calma. A ação caiu 0,4% desde seu fechamento em 30 de setembro.
Seu relatório do terceiro trimestre em 3 de novembro mostrou lucros recordes relacionados a taxas de US$ 802 milhões, alta de 23% em relação ao ano anterior. Os ativos sob gestão atingiram US$ 1,07 trilhão, alta de 18%. A Apollo reportou um prejuízo líquido contábil (GAAP) de US$ 1,1 bilhão. Ela atribuiu isso principalmente a perdas não realizadas de marcação a mercado em investimentos em seu negócio de Serviços de Aposentadoria, conforme as taxas de juros subiram. O lucro líquido ajustado foi de US$ 1,3 bilhão, ou US$ 2,07 por ação.
Os analistas também reduziram seus preços-alvo, mas muito menos do que na Pinterest. O consenso de preço-alvo agora é de US$ 146,76, ante US$ 158,51 há um ano:
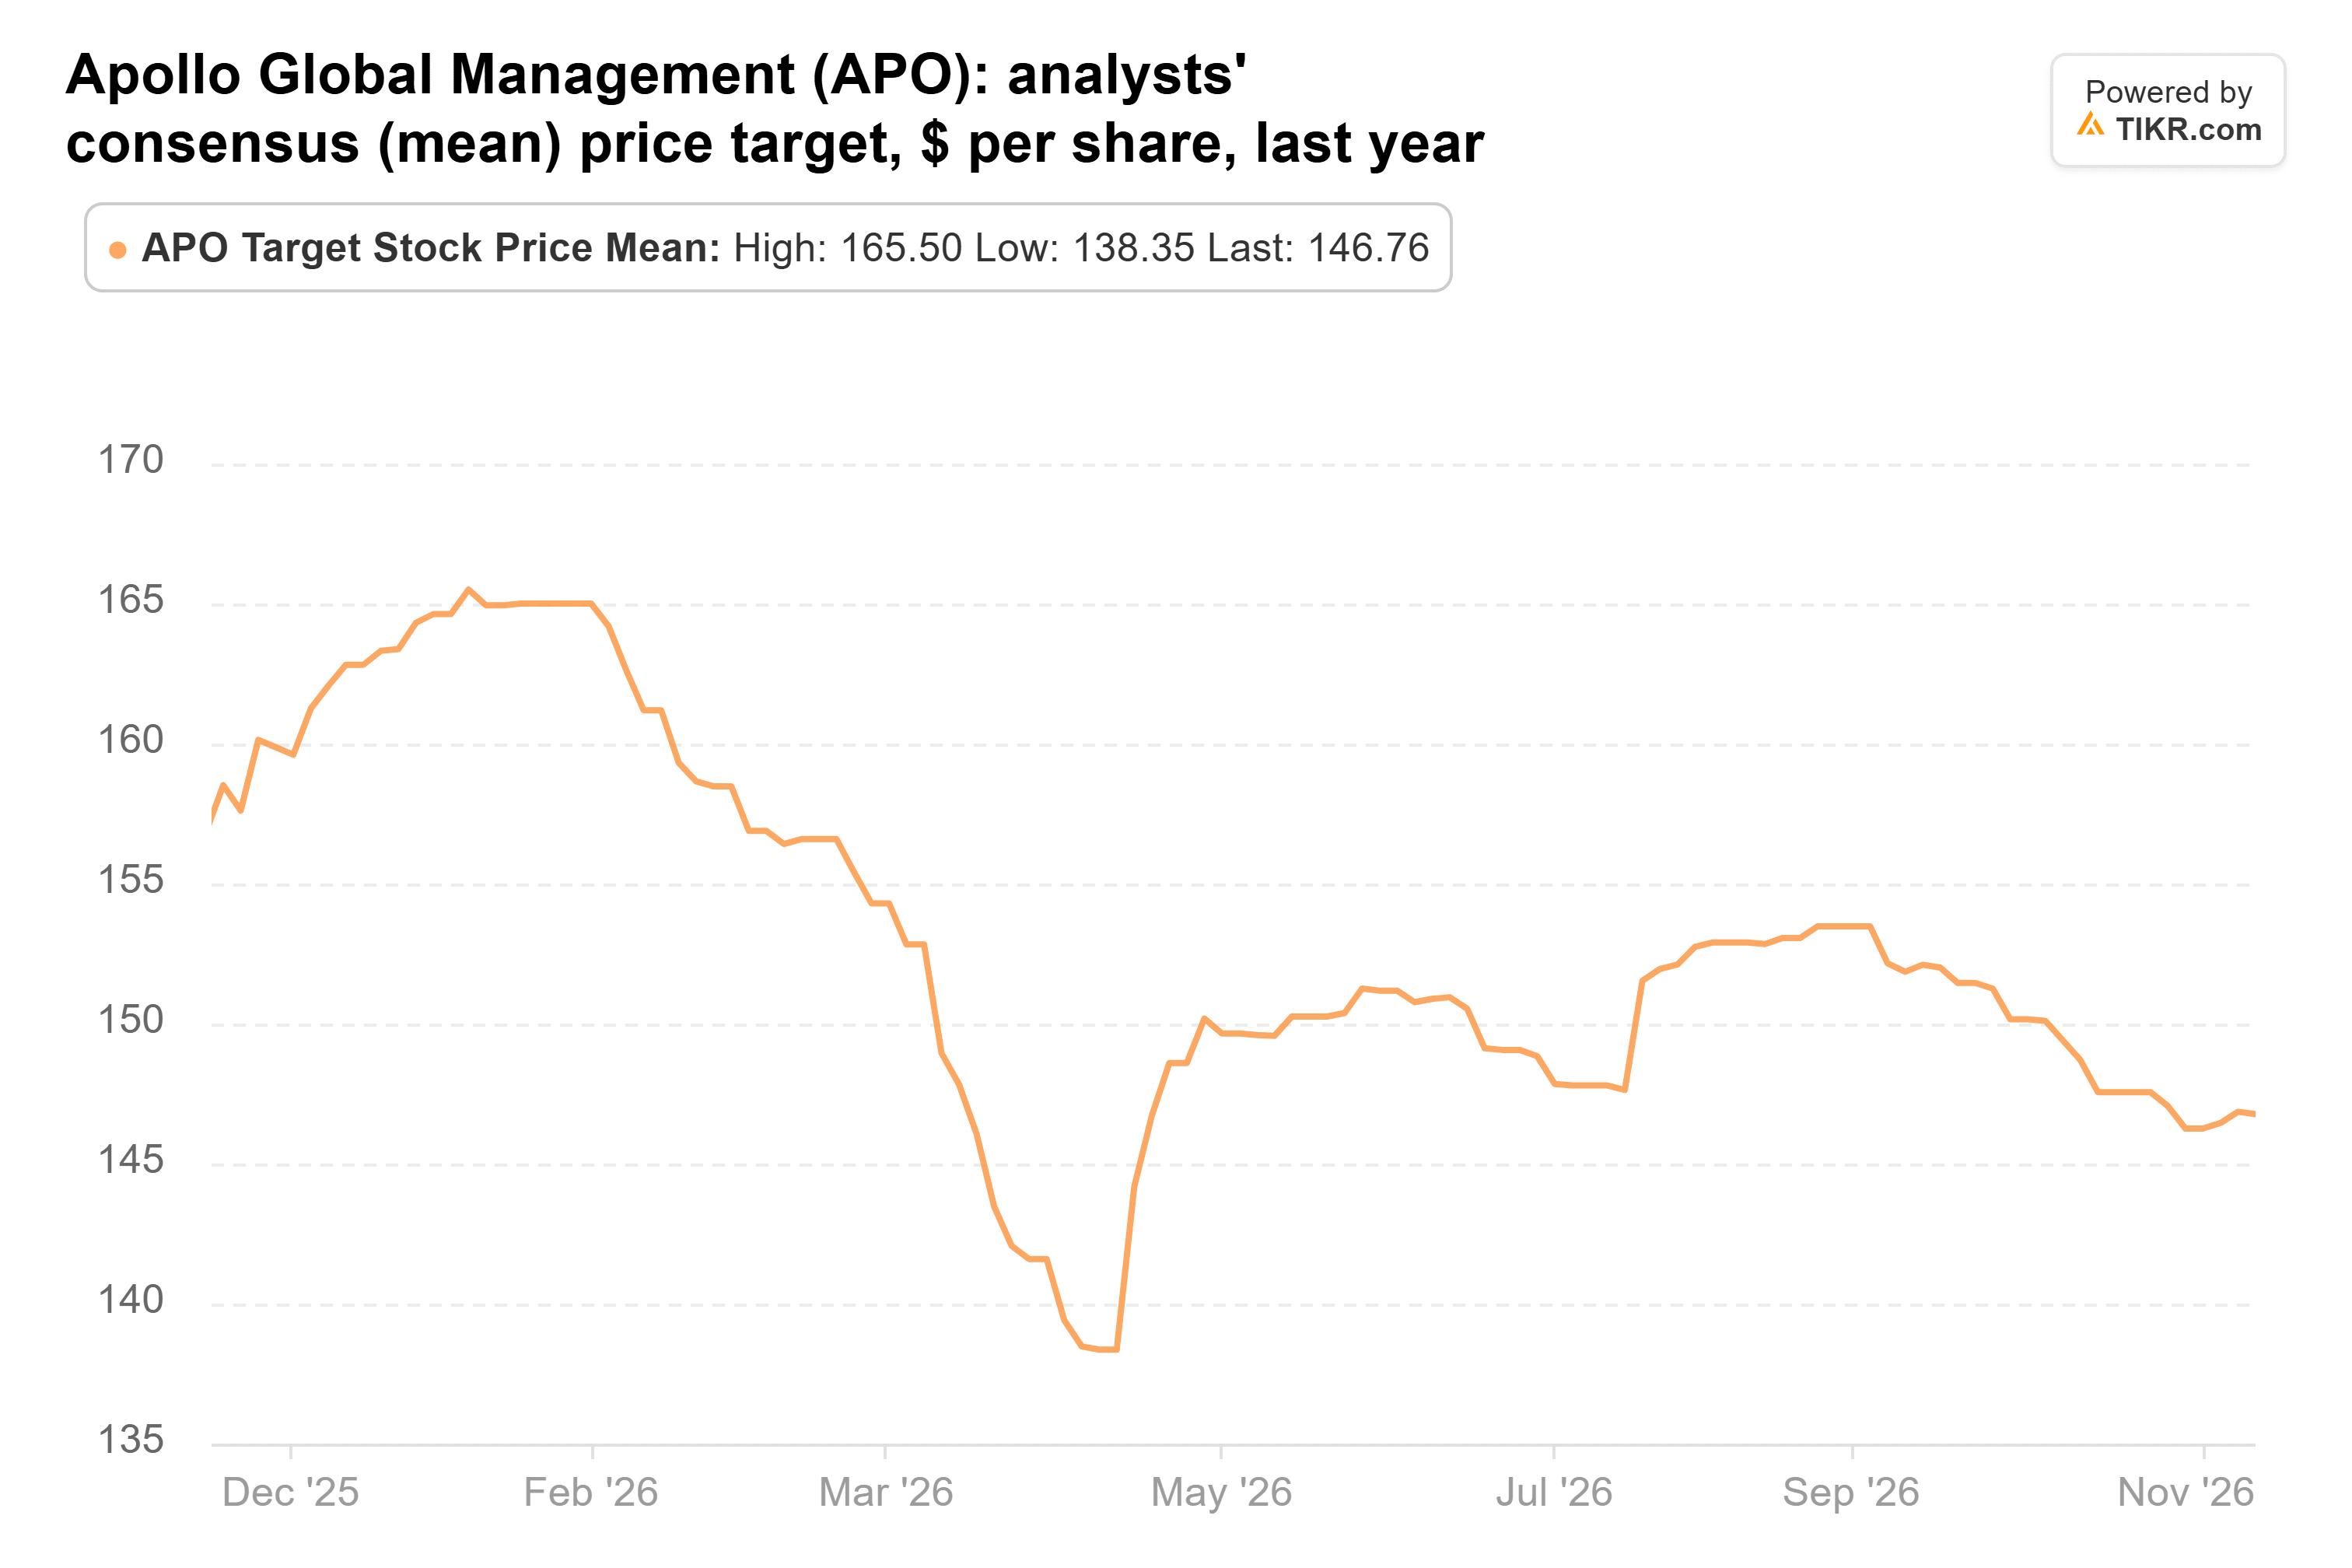
Esse alvo, de 23 analistas, está 24% acima do preço. A ação está 23% abaixo de sua máxima de 52 semanas e negocia a cerca de 12x os lucros futuros.
Apenas uma dessas saídas faz sentido para mim
Vender a Pinterest parece ter sido a decisão correta. O crescimento da receita desacelerou, os preços dos anúncios caíram e os analistas ainda estão reduzindo suas estimativas. O melhor cenário para a Pinterest é que, a 8x os lucros, ela não precisa de muito para dar certo, e uma diferença de 39% para o preço-alvo consenso é muito espaço se as estimativas se mantiverem.
A Apollo é a que eu teria mantido. Seus lucros por taxas estão crescendo mais de 20% ao ano, e a cerca de 12x os lucros futuros, os investidores não estão pagando muito por esse crescimento. O risco é o negócio de aposentadoria, cujos resultados oscilam com as taxas de juros, como mostrou o prejuízo contábil (GAAP) de US$ 1,1 bilhão do terceiro trimestre.
Há dois testes pela frente. O relatório do quarto trimestre da Pinterest no início de fevereiro deve trazer sua perspectiva para 2027, que será julgada em relação aos US$ 5,41 bilhões de receita que os analistas agora esperam. A Apollo também reporta no início do próximo ano, e um crescimento dos lucros por taxas próximo aos 23% do terceiro trimestre apoiaria o caso dos otimistas. O próximo 13F do fundo é devido em meados de fevereiro e mostrará se ele voltou a comprar alguma das duas ações.
Então, quanto vale realmente a ação da Pinterest?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Pinterest poderia valer. Comece a partir das estimativas consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Pinterest gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!