Principais Conclusões
- Astera Labs e Credo Technology negociam cerca de 60% abaixo de suas máximas, mas a Astera já entregou sua aceleração.
- A Credo ainda precisa de pelo menos US$ 1,46 bilhão de receita em seu segundo semestre fiscal, e 1º de dezembro é o primeiro teste.
- O crescimento óptico da Coherent apoia o plano da Credo, e a Marvell Technology reporta no mesmo dia que a Credo.
- A cerca de 17x os lucros futuros, a Credo já precifica muita dúvida, o que a torna a configuração mais interessante.
Astera Labs (ALAB) e Credo Technology (CRDO) caíram quase na mesma proporção. A Astera negocia [58%] abaixo de sua máxima de 52 semanas, e a Credo está [60%] abaixo da sua após uma queda de [12%] nesta semana.
Mas a Astera reportou sua aceleração em 3 de novembro, e a Credo reporta em 1º de dezembro, no mesmo dia que a Marvell Technology (MRVL), que encerrou uma disputa de patentes com a Credo na terça-feira. A Coherent (COHR) acabou de dar uma leitura sobre a demanda óptica na qual a Credo está apostando.
Credo precisa de um segundo semestre monstruoso
A Credo forneceu previsões de crescimento de receita para o ano fiscal de 2027 de mais de 85%, ou pelo menos US$ 2,47 bilhões. Com US$ 479,0 milhões no primeiro trimestre e US$ 525 milhões a US$ 535 milhões previstos para o segundo, isso deixa pelo menos US$ 1,46 bilhão para o segundo semestre (novembro a abril), um aumento de 73% ou mais em relação ao ano anterior. Isso dá cerca de US$ 730 milhões por trimestre, aproximadamente o que a Astera previu para seu quarto trimestre.
Os analistas esperam US$ 2,50 bilhões de receita neste ano fiscal e US$ 3,88 bilhões no próximo:
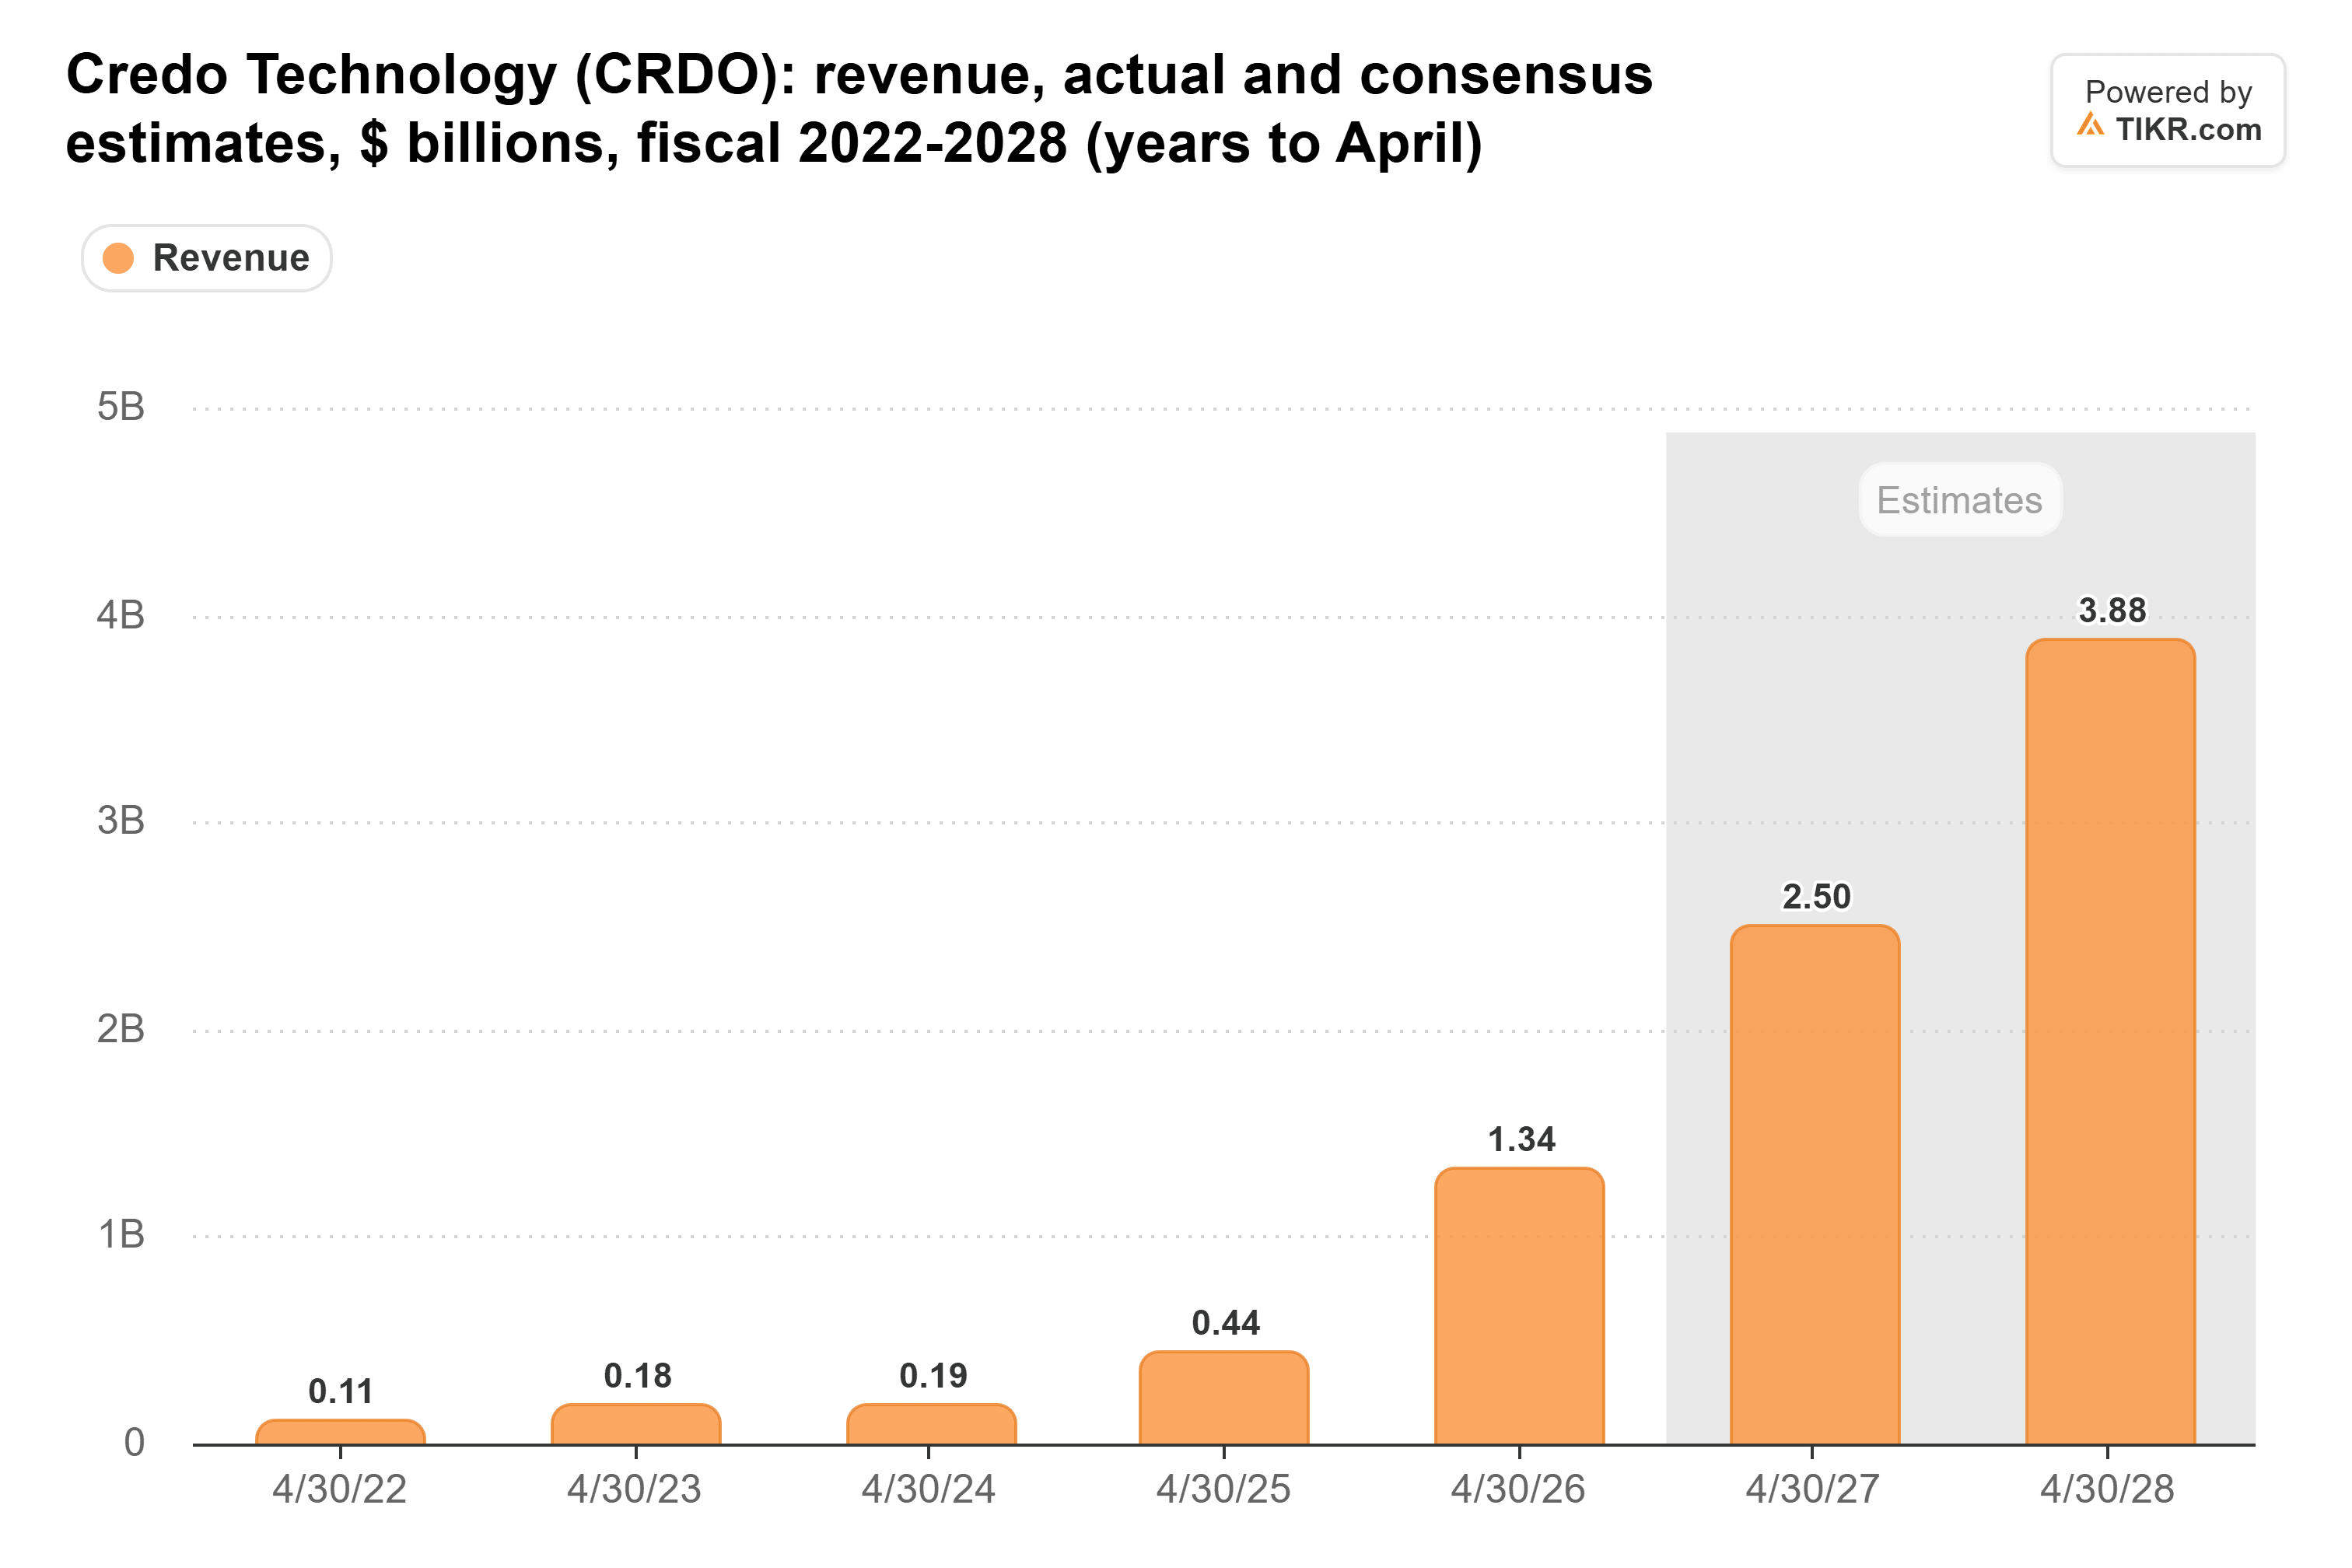
A Credo conquistou algum benefício da dúvida: em dezembro de 2025, previu crescimento fiscal de 2026 de mais de 170% e entregou 205,7%.
A óptica é a grande novidade: mais de US$ 600 milhões esperados neste ano fiscal. A receita da Coherent cresceu 50% para US$ 2,37 bilhões no trimestre de setembro, e o CEO Jim Anderson vê os data centers de IA migrando "de conectividade de cobre para óptica". A Credo precisa dessa mudança: seus cabos elétricos ativos de cobre (AECs) forneceram mais de 99% do crescimento de sua receita no ano fiscal passado.
O TIKR acompanha 25 analistas da Astera Labs. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda da Astera Labs, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Astera Labs
Astera já mostrou suas cartas
A receita do terceiro trimestre da Astera foi de US$ 584,9 milhões, um aumento de 154%, e a empresa previu o quarto trimestre entre US$ 730 milhões e US$ 750 milhões, 13% acima do consenso. Os analistas desde então elevaram seus números, para US$ 2,03 bilhões de receita para 2026, US$ 3,39 bilhões para 2027 e US$ 4,36 bilhões para 2028:
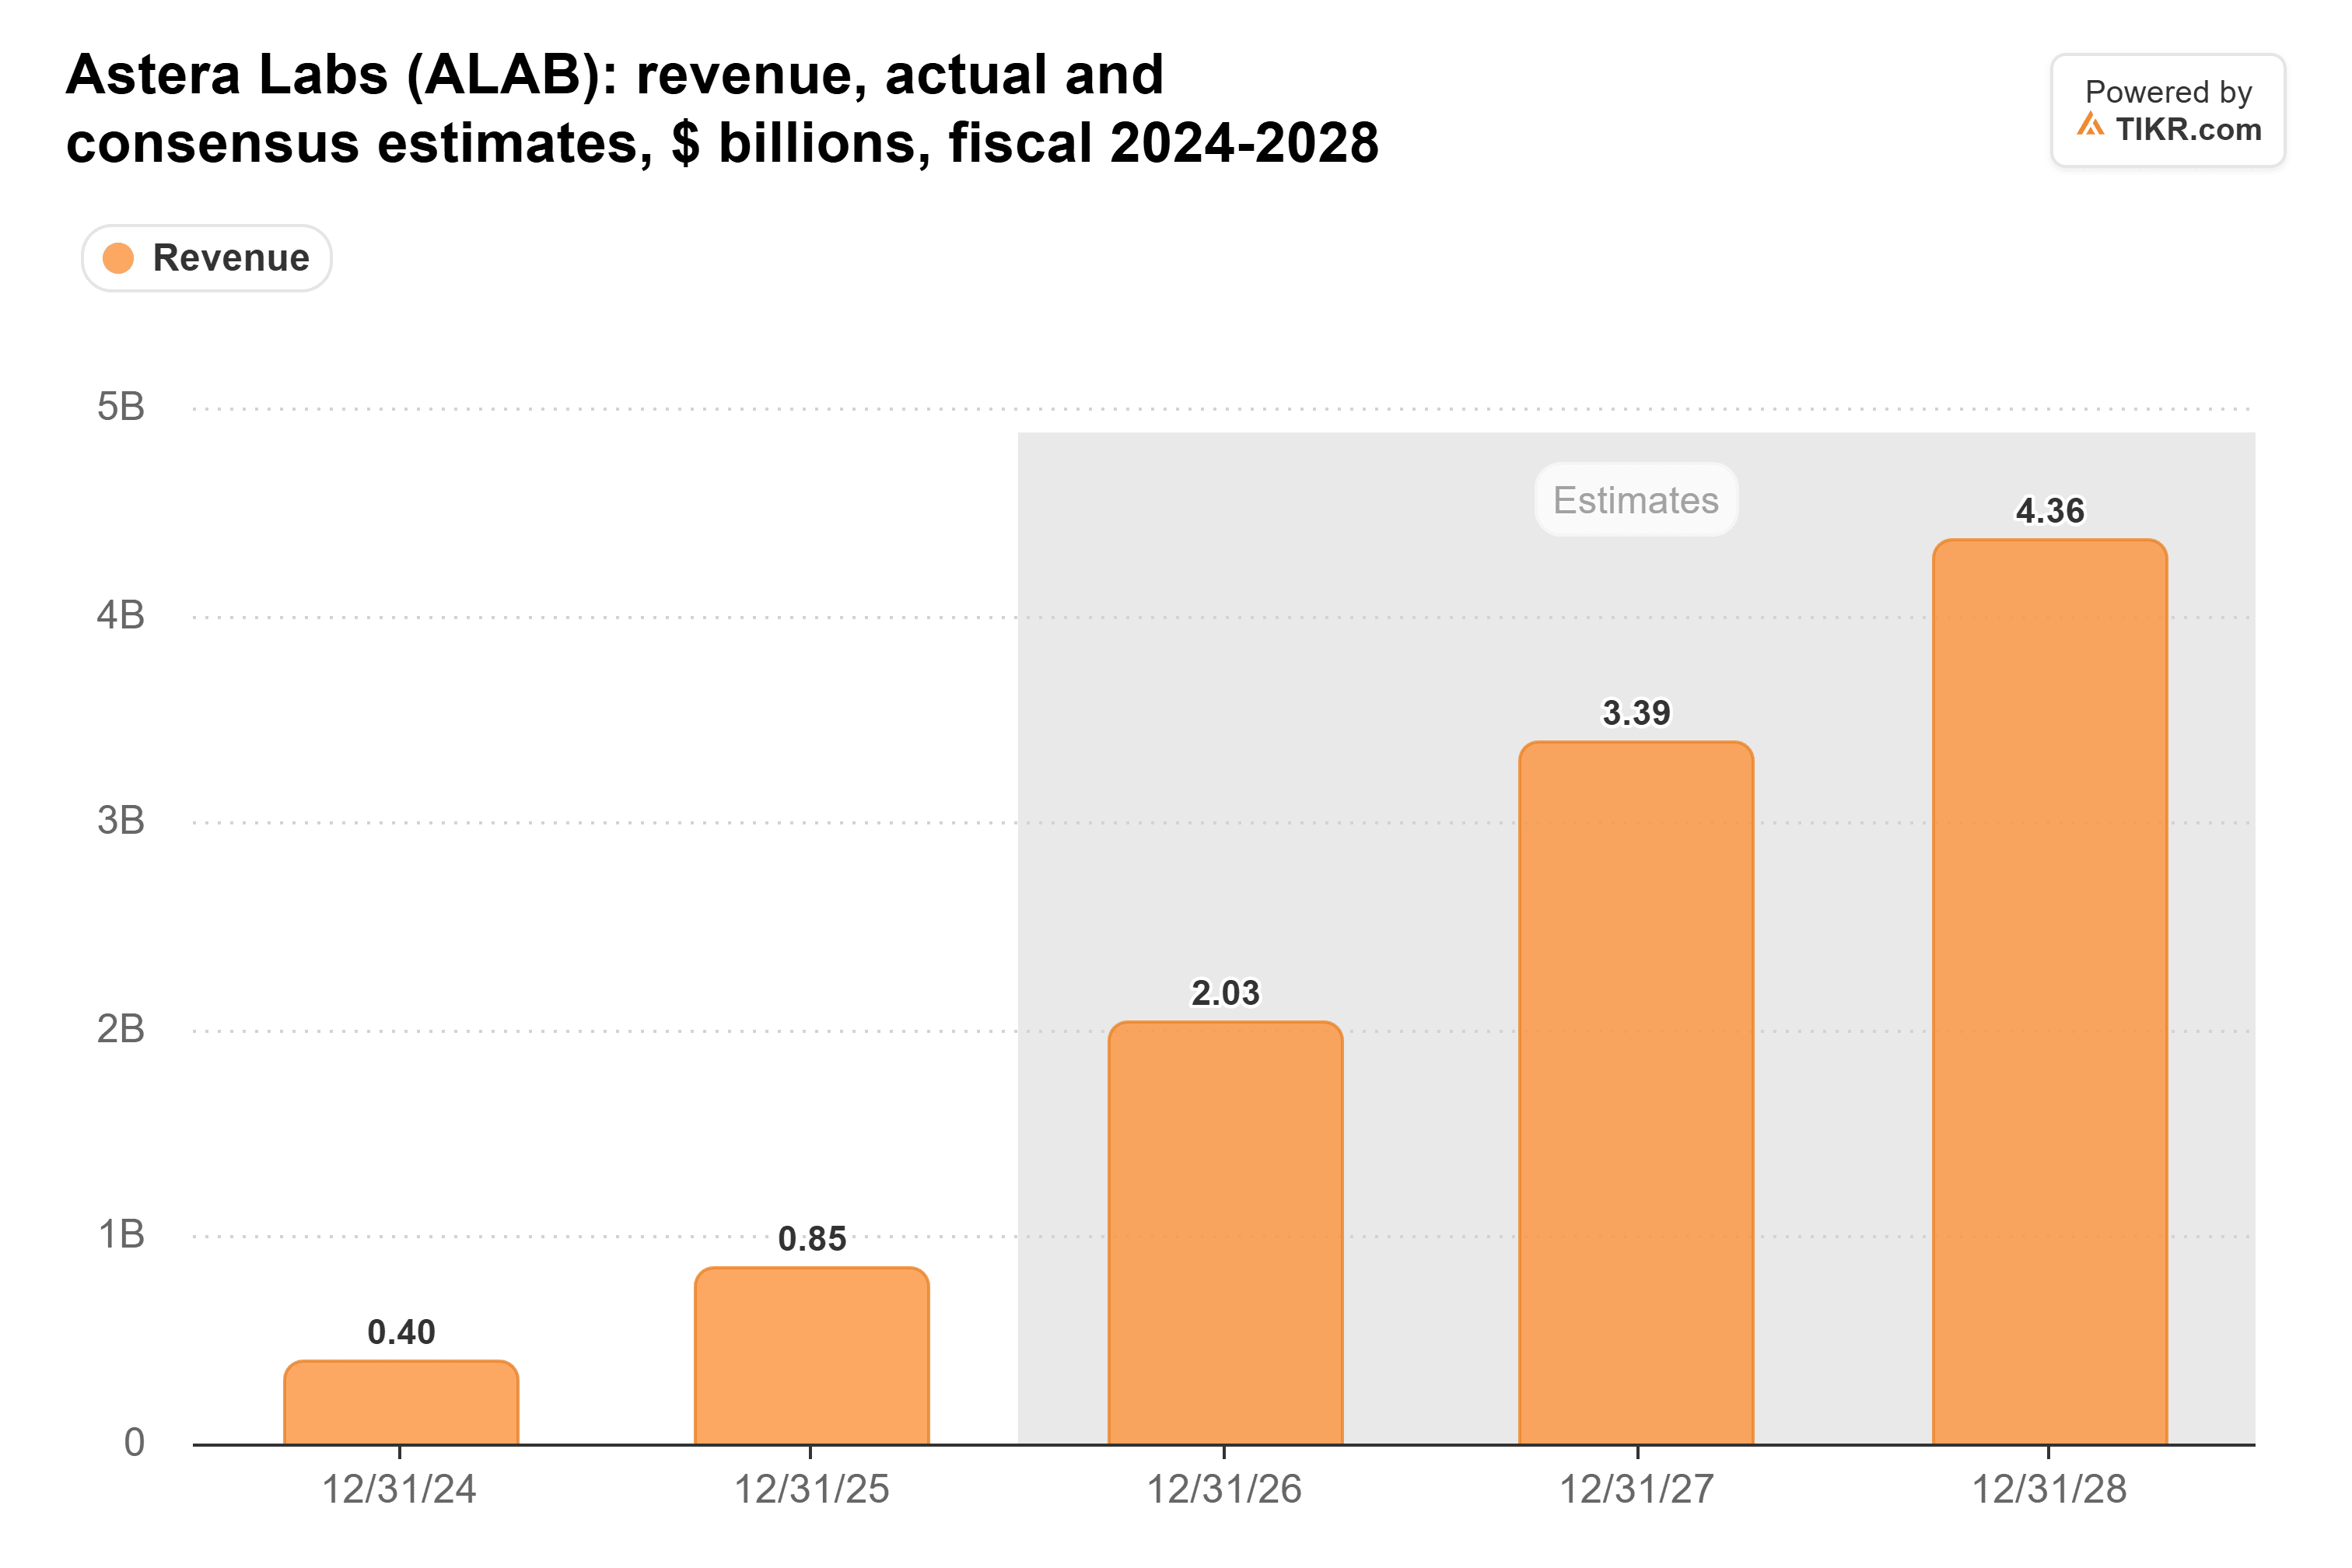
Multiplique o ponto médio da previsão do quarto trimestre, US$ 740 milhões, por quatro, e você obtém cerca de US$ 2,96 bilhões. Portanto, o consenso de 2027 pede cerca de 15% a mais do que isso, um salto muito menor do que o da Credo.
O problema da Astera é a concentração. Como disse Michael Batnick, da Ritholtz Wealth Management, no The Compound and Friends esta semana, "a razão pela qual esta não é uma ação mais popular é que 70% de sua receita vem de um único cliente."
Credo está precificada para uma decepção
A ação da Credo já reflete muita dúvida. Ela negocia a cerca de 17x os lucros futuros, próximo ao fundo de sua faixa de três anos:
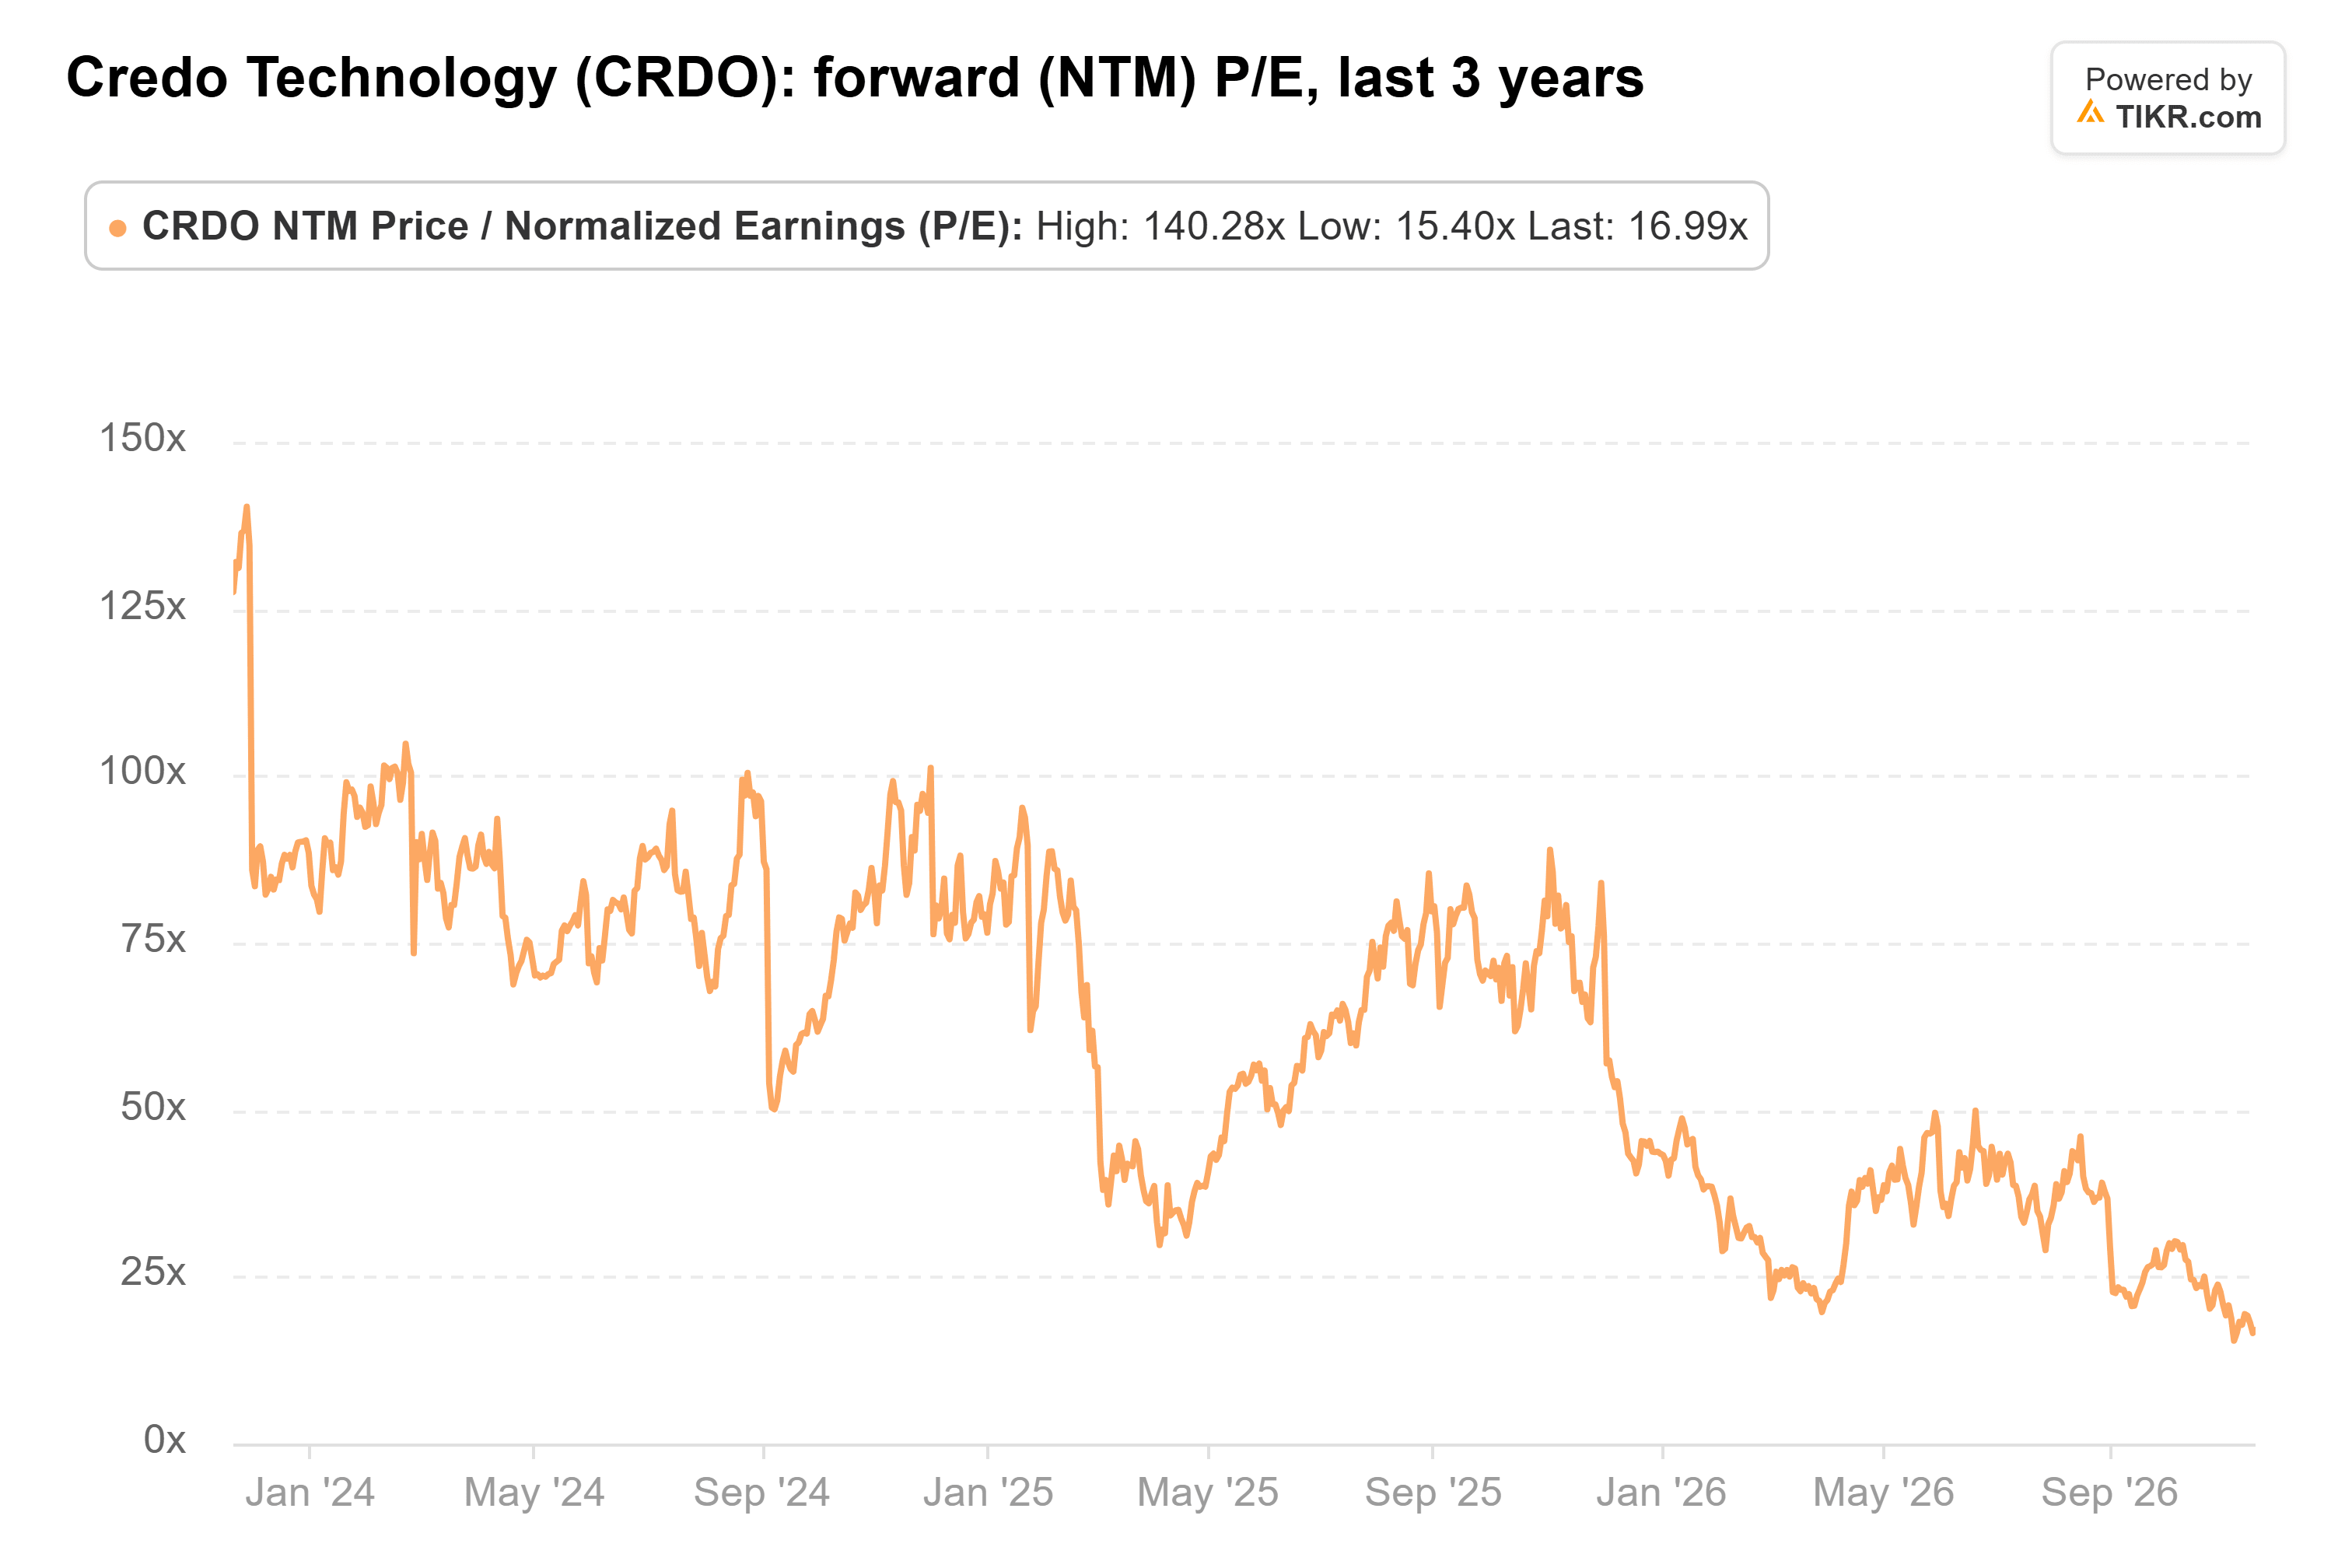
Isso está bem abaixo de sua média de três anos de 62x.
A Marvell é a rival a ser observada em 1º de dezembro. Se seu negócio de conectividade parecer forte no mesmo dia em que a Credo reporta, fica muito mais difícil argumentar que a demanda por IA por trás da previsão da Credo secou.
Credo é a configuração mais interessante
Os riscos da Credo são claros: quatro clientes finais compraram 84% de sua receita do primeiro trimestre fiscal, e seu CTO e COO venderam mais de US$ 45 milhões em ações desde setembro.
Mesmo assim, eu preferiria ter a Credo aqui. A queda da Astera veio depois que ela entregou os resultados, e um trimestre forte não fará os investidores esquecerem seu maior cliente. A 17x, o preço da Credo deixa margem para o segundo semestre escorregar.
1º de dezembro é o teste. Se a Credo prever seu terceiro trimestre com apenas cerca de 10% de crescimento, como fez para o segundo, seu quarto trimestre precisaria de aproximadamente US$ 875 milhões, e eu pararia de confiar no ano. Uma previsão que mantenha US$ 1,46 bilhão ao alcance e forneça a receita óptica em dólares faria 17x parecer muito barato.
Então, quanto vale realmente a ação da Credo Technology?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Credo Technology poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Credo Technology gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!