Principais Conclusões
- O analista do RBC, Rishi Jaluria, disse que a Salesforce não pode bloquear o acesso de seus clientes a qualquer modelo de IA que eles queiram usar, com o IPO da Anthropic esperado para esta semana.
- Isso permite que os laboratórios de IA disputem o trabalho e a precificação por assinante por trás do plano de crescimento da Salesforce, uma pressão que a ServiceNow também enfrenta.
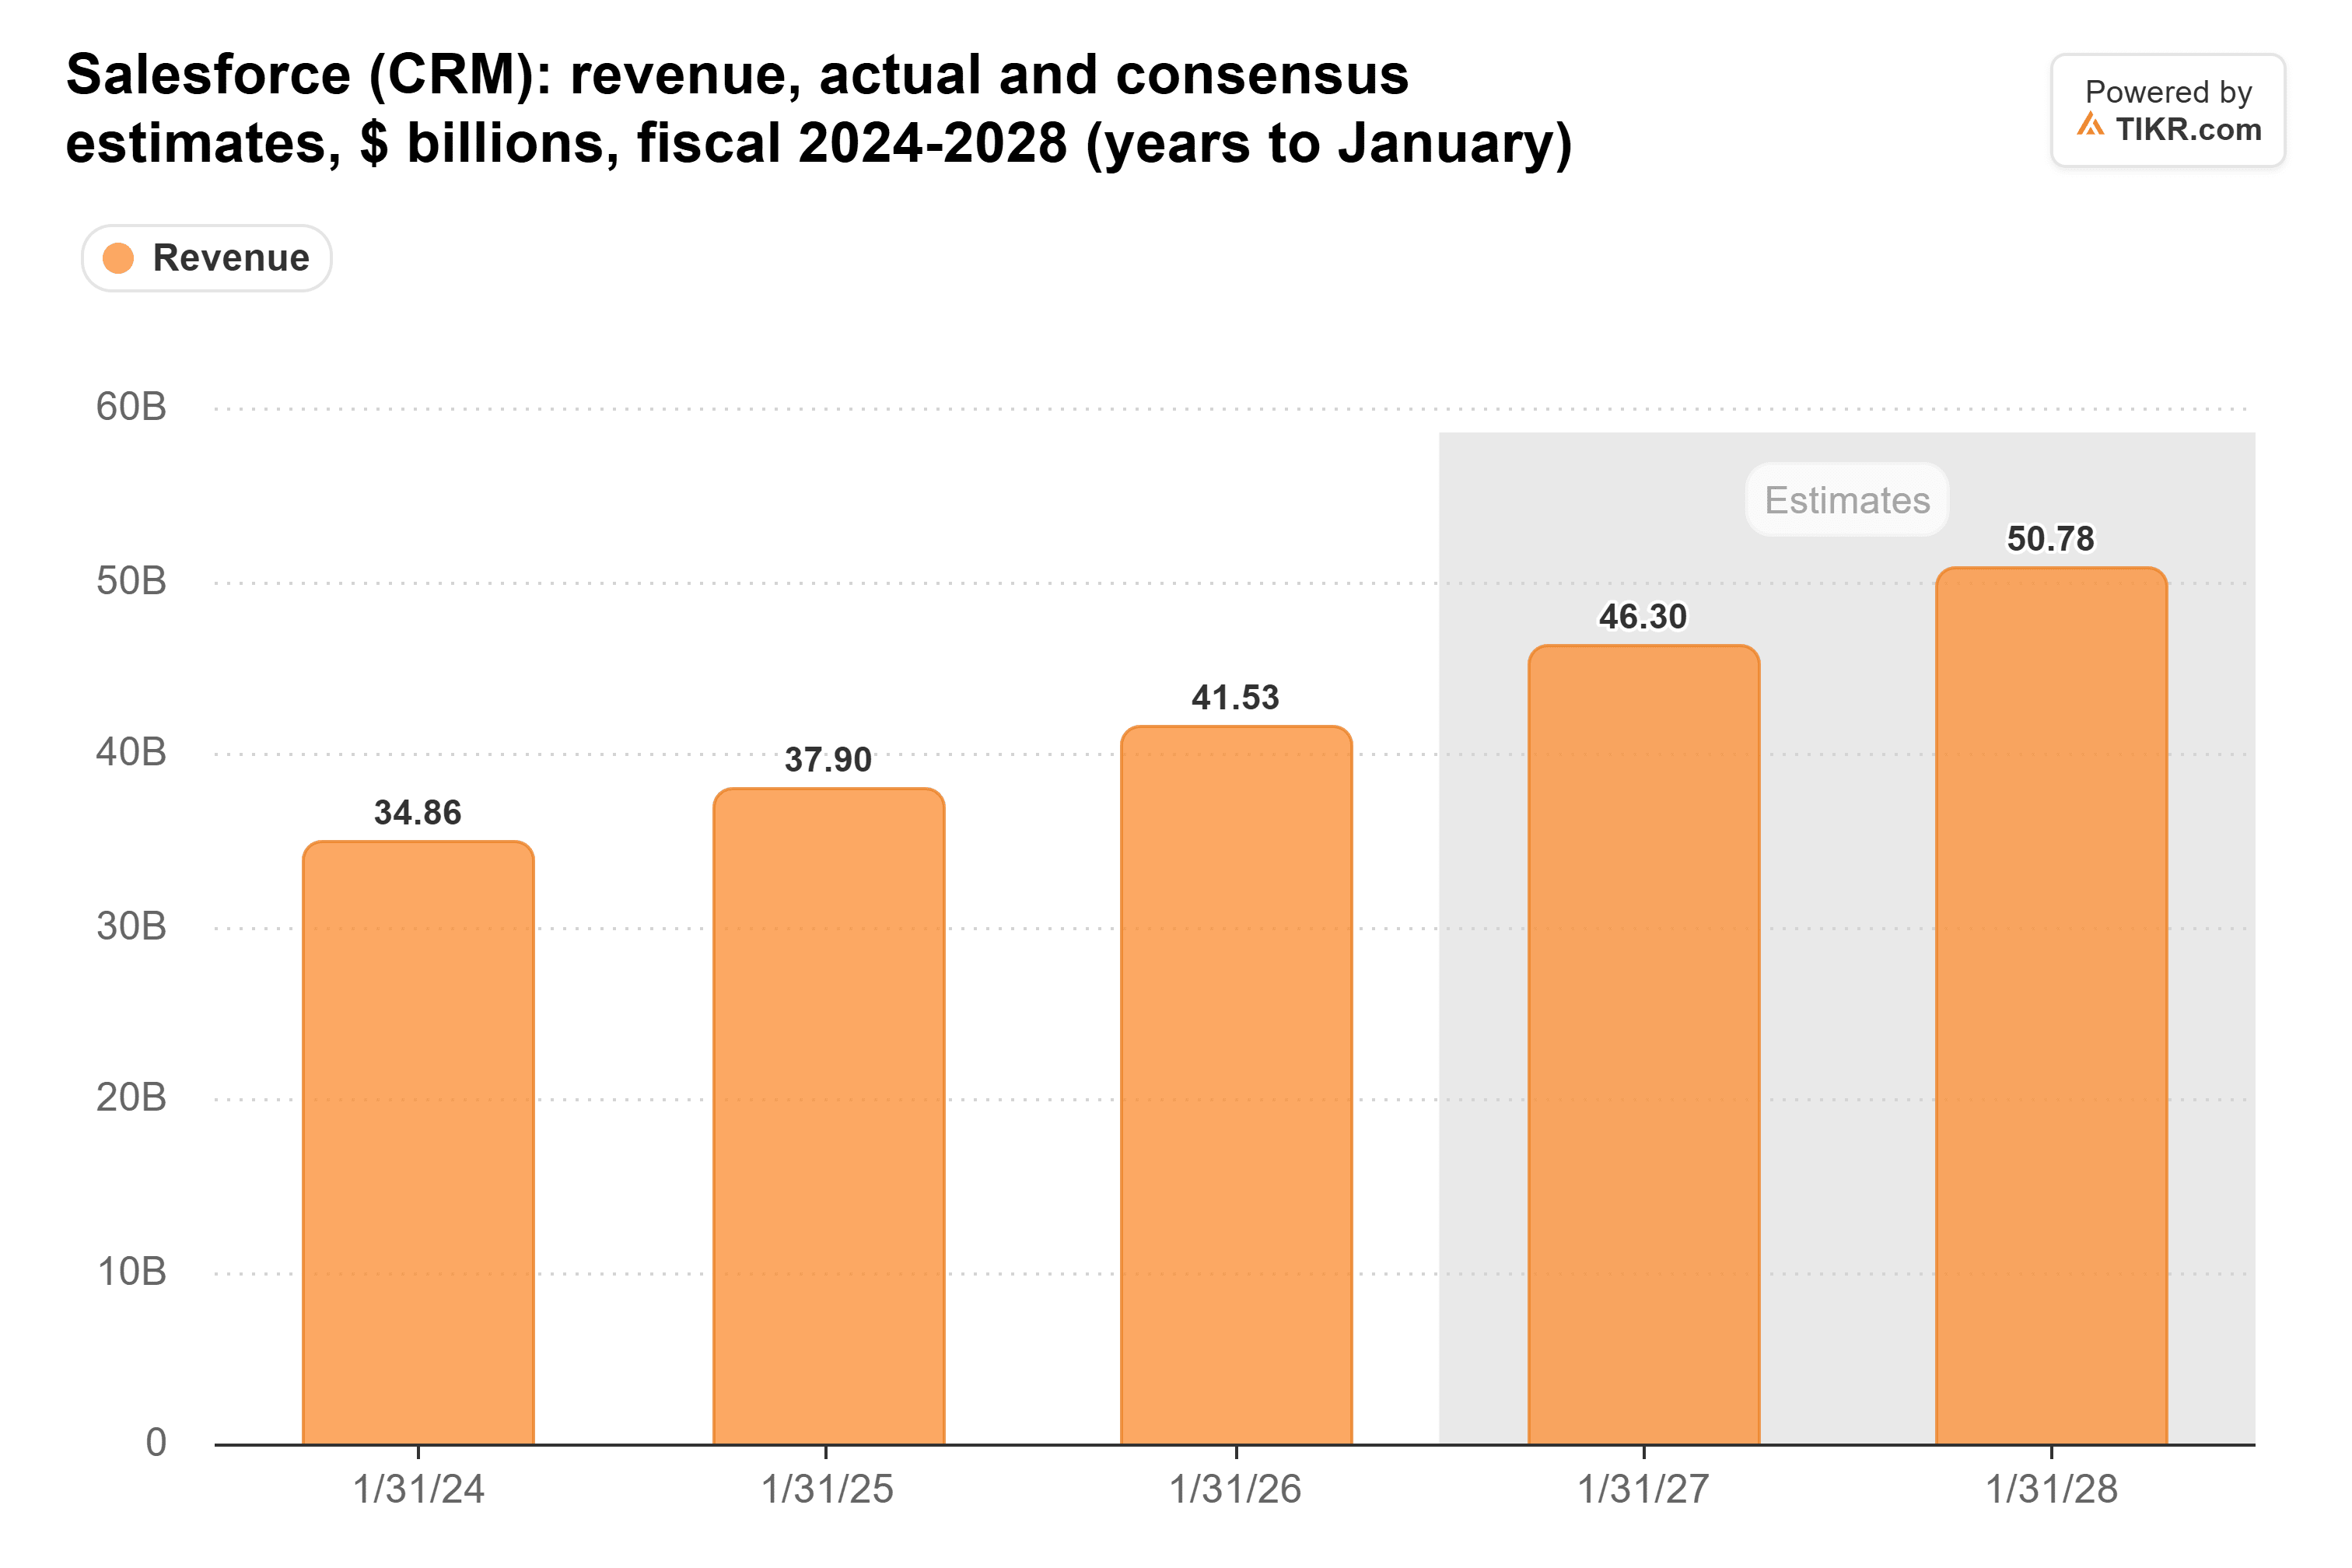
- Os analistas ainda esperam que a receita da Salesforce cresça de US$ 41,5 bilhões para US$ 55,7 bilhões ao longo de três anos fiscais.
- A 15x o lucro futuro, cerca de metade de sua média de cinco anos, a ação já precifica grande parte dessa ameaça, e o relatório de 2 de dezembro é o próximo teste.
Salesforce (CRM) não pode manter os dados de seus clientes longe dos modelos de IA que eles escolhem. Com o IPO da Anthropic esperado para esta semana, isso importa mais do que parece.
Rishi Jaluria, analista de software da RBC Capital Markets, falou sobre isso no episódio desta semana do RiskReversal Pod. Perguntado se parcerias com os laboratórios de ponta poderiam estabelecer um piso para as ações de software, ele disse que as apresentadas na conferência Dreamforce da Salesforce começam "a colocar um pouco de um freio na ideia de que, sabe, as empresas de IA vão tentar destruir a Salesforce completamente, certo?"
Então ele fez o ponto que importa mais para os acionistas:
"Você não pode dizer que vamos bloquear o acesso da Salesforce a qualquer modelo de IA que nossos clientes queiram usar. Temos que ter essa integração."
Para os laboratórios, isso é um convite aberto.
O TIKR acompanha 56 analistas na Salesforce. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Salesforce, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Salesforce
A Salesforce deixou a porta aberta de propósito
Qualquer cliente que possa apontar o Claude para seus dados da Salesforce agora pode escolher onde o trabalho acontece. E esse cliente ainda está procurando um retorno sobre o que já gastou. Jaluria disse que as empresas "ainda estão debatendo, ok, gastamos todo esse dinheiro, onde estão as economias de custo que são tangíveis em métricas?" Um cliente que pergunta isso, com seus dados a um clique de distância do Claude, tem todo motivo para resistir a pagar por assinaturas que um agente está começando a preencher.
A Salesforce não está sozinha nisso. ServiceNow (NOW) executa fluxos de trabalho de TI que eu esperaria que os laboratórios também quisessem construir. E a Salesforce está mirando diretamente na ServiceNow: mais de 450 clientes usam seu produto de gerenciamento de serviços de TI, incluindo alguns que migraram da ServiceNow, disse a empresa em sua teleconferência do segundo trimestre.
A assinatura é o que está em jogo
A Salesforce cobra principalmente por usuário, e seu plano de crescimento depende de que esses usuários paguem mais. Apenas 5% das pessoas que usam seus produtos de vendas e serviços fizeram upgrade para as edições de nível superior, que carregam um prêmio de 60% a 80%, disse o Chief Operating Officer Miguel Milano na teleconferência do segundo trimestre. Cada 1% da base movida para cima vale US$ 100 milhões, disse a Chief Revenue Officer Alexa Vignone no Investor Day de setembro. Essa alavanca só funciona se as pessoas continuarem fazendo login.
Os analistas esperam que a receita cresça de US$ 41,5 bilhões no ano encerrado em janeiro de 2026 para US$ 55,7 bilhões no ano encerrado em janeiro de 2029.
Muito dinheiro depende disso. O fluxo de caixa livre da Salesforce quase triplicou em quatro anos, de US$ 5,3 bilhões no ano encerrado em janeiro de 2022 para US$ 14,4 bilhões no ano encerrado em janeiro de 2026.
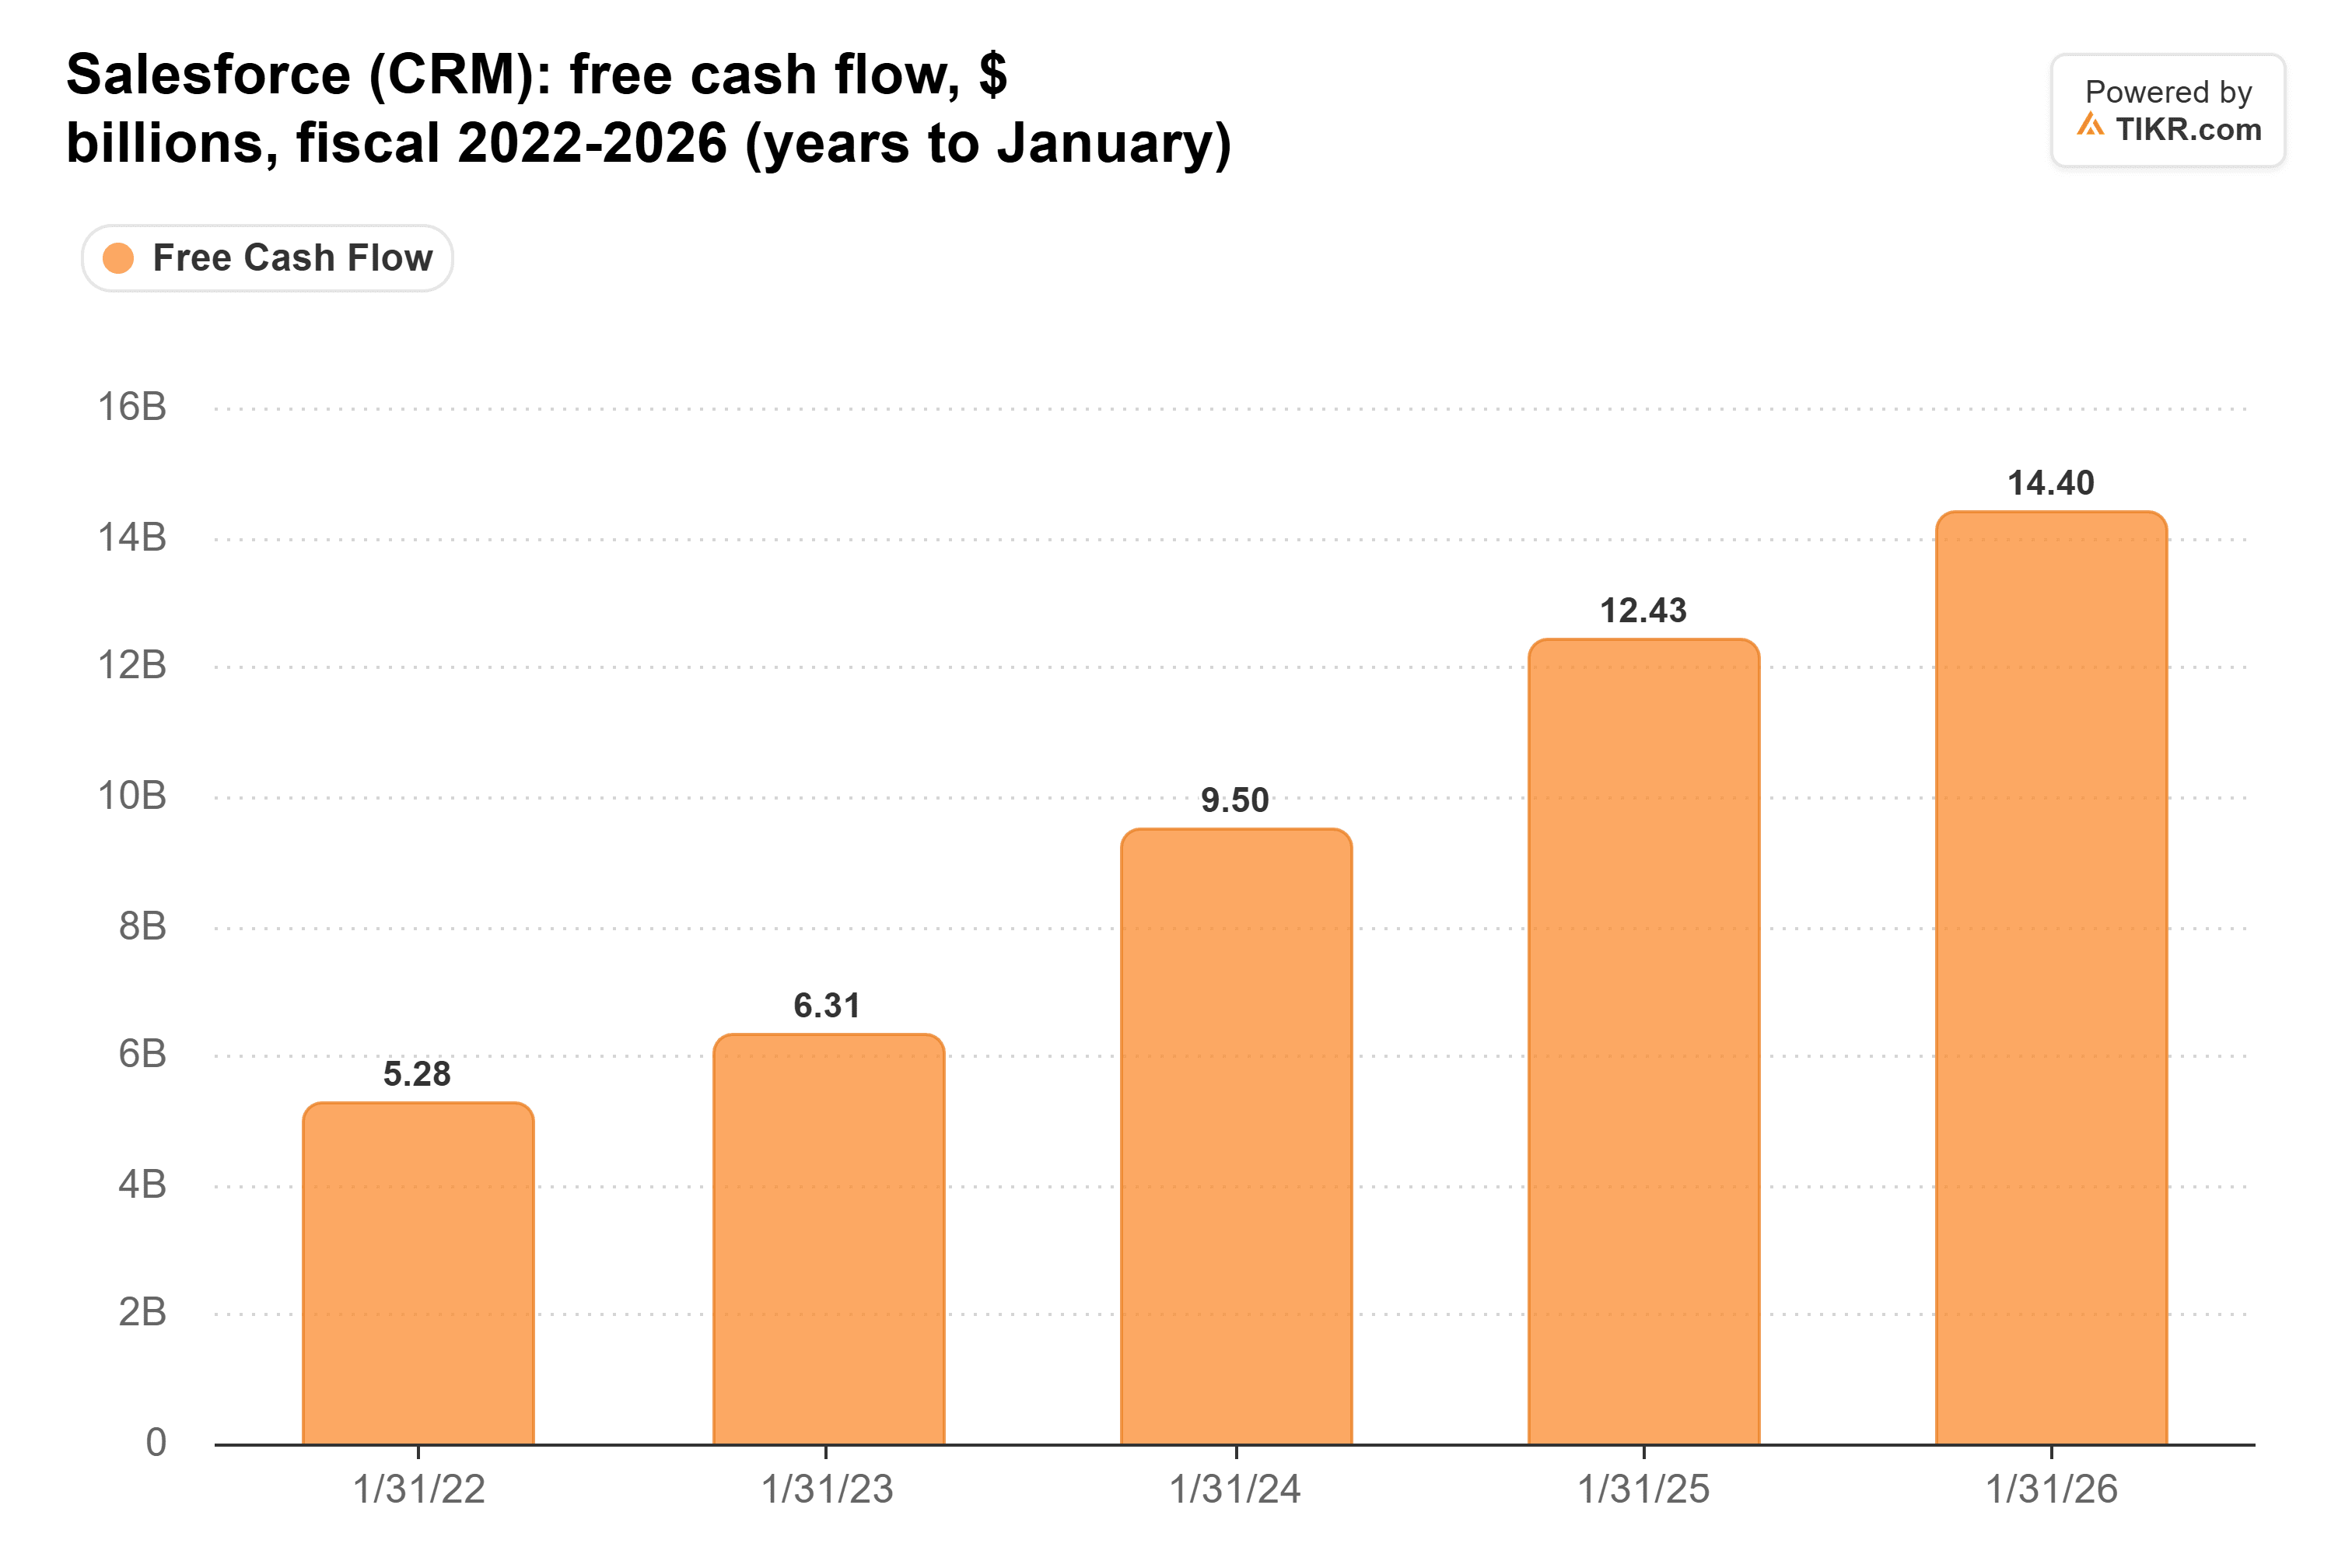
Esse é o caixa pelo qual um agente fazendo o trabalho do titular da assinatura estaria competindo.
A Salesforce ainda é dona dos registros
Claro, os registros residem na Salesforce, e os contratos também. Na teleconferência do segundo trimestre, a administração disse que as assinaturas cresceram ano após ano em Sales, Service e Slack, e a rotatividade está próxima de seu nível mais baixo. Além disso: a Salesforce possui uma participação na Anthropic, cerca de 45% de sua carteira de investimentos estratégicos de US$ 11,3 bilhões em 31 de julho. Então, quando a Anthropic ganha, os acionistas da Salesforce recebem parte do ganho.
O mercado já vê isso
A Salesforce negocia a 15x o lucro futuro, cerca de metade de sua média de cinco anos de 27x e não muito acima dos 11x que atingiu em junho.
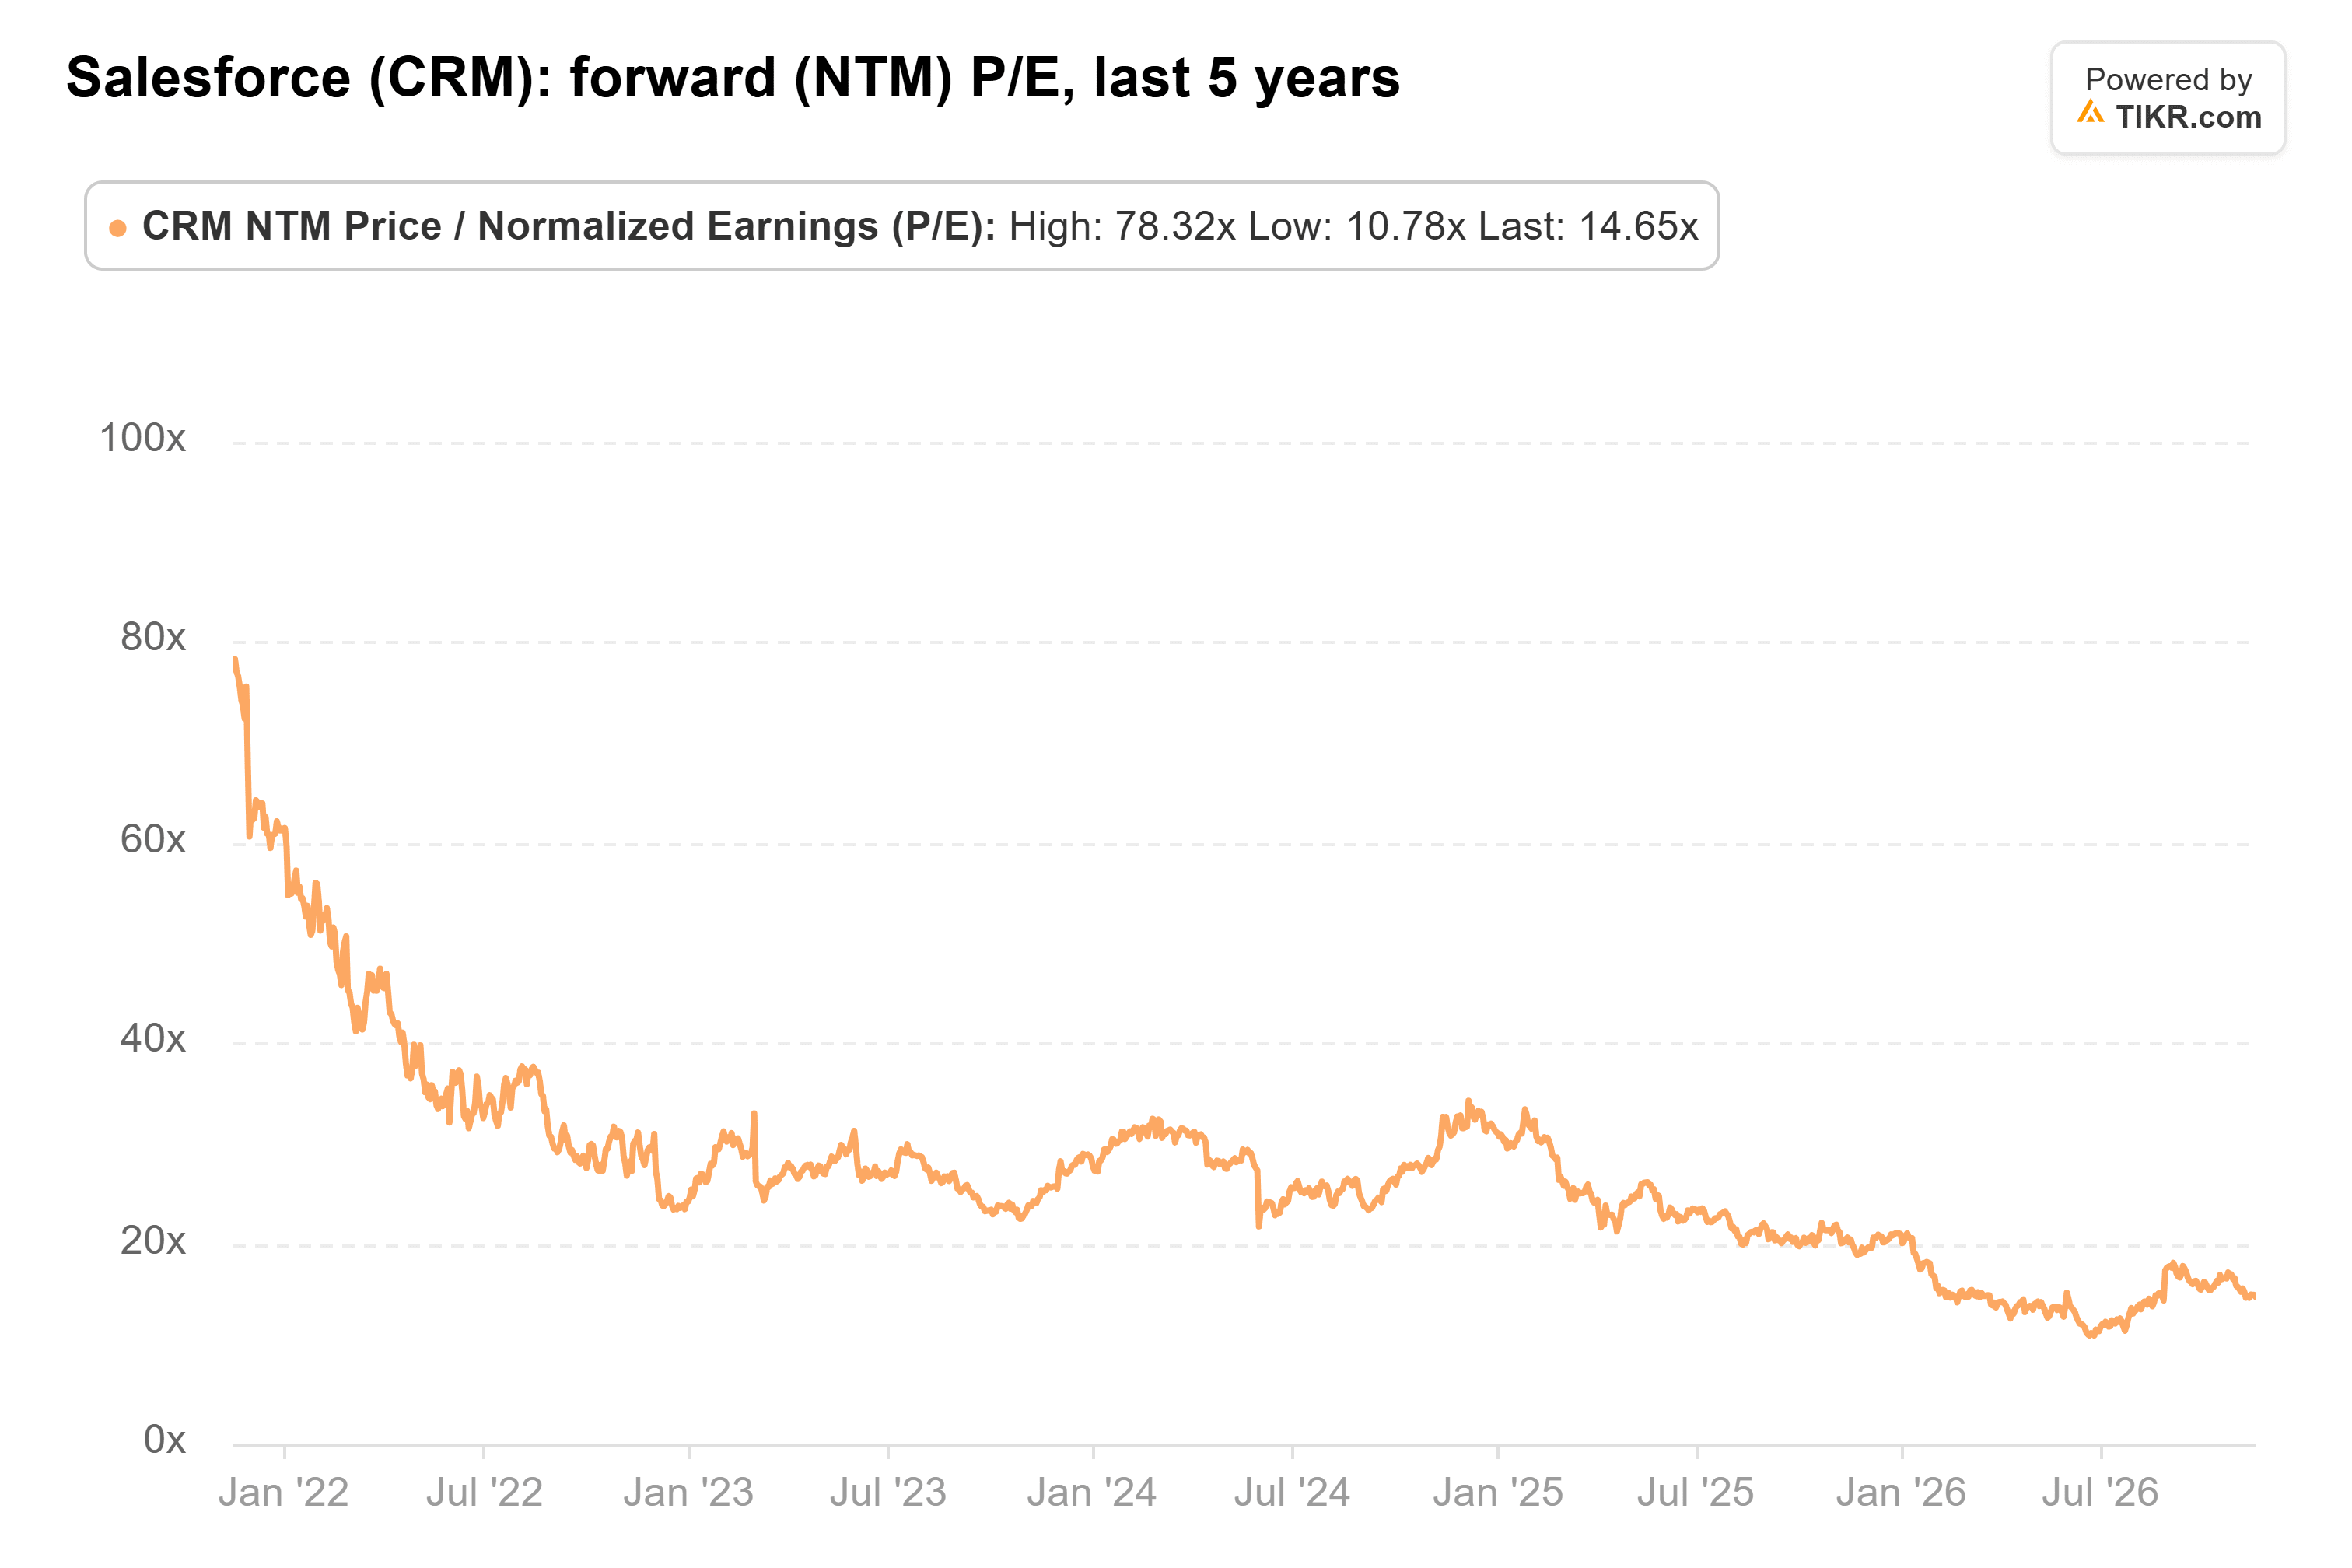
Os laboratórios não precisam destruir a Salesforce para prejudicar a ação. Eles só precisam ter uma palavra sobre onde o trabalho acontece e, portanto, sobre o que uma assinatura vale. Acho que é por isso que ela está em 15x, e eu não contaria com uma volta em direção a 27x até que a Salesforce mostre que pode cobrar pela porta aberta.
O primeiro teste é o relatório do terceiro trimestre em 2 de dezembro. A receita precisa chegar ao limite inferior das previsões de US$ 11,42 bilhões ou acima dele, o crescimento excluindo a aquisição da Informatica precisa estar claramente acima dos 6% do segundo trimestre, e a administração precisa relatar crescimento de assinaturas novamente. Se os três se concretizarem, 15x pode parecer barato rapidamente, já que as estimativas de lucro por trás disso têm subido.
Então, quanto vale realmente a ação da Salesforce?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Salesforce poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste os insumos para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Salesforce gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!