핵심 요약
- 비스트라(Vistra)는 최대 42억 달러의 조건부 연방 대출 약속에도 불구하고, 10월 23일 140달러에 마감했으며 3개월 동안 16.9% 하락했습니다.
- 이 대출은 메타(Meta)가 이미 2,609MW를 20년간 장기 전력구매계약(PPA)으로 체결한 가운데, 433MW의 발전 용량 증대(업레이트)를 위한 자금을 조달할 것입니다.
- 2분기 매출은 40억 2천만 달러로 컨센서스를 크게 하회했으며, 경영진은 전력 가격이 신규 프로젝트가 적정 수익을 얻기에 여전히 너무 낮다고 밝혔습니다.
- 11월 6일 발표될 3분기 실적은 2026년 조정 EBITDA 예상치(68억~76억 달러)와 코젠트릭스(Cogentrix) 인수 마감 시점을 업데이트해야 합니다.
좋은 소식이 더 이상 비스트라 (VST) 주가를 움직이지 못하고 있습니다. 더 정확히 말하면, 주가를 하루 정도만 움직입니다.
10월 초, 에너지부는 비스트라의 원자력 발전소에 최대 42억 달러의 조건부 대출을 제공했습니다. 주가는 반등했지만, 그 후 모든 상승분을 되돌리고 더 하락했습니다. 10월 23일 주가는 140달러에 마감했으며, 이는 3개월 동안 16.9% 하락한 것이고 최고점인 203.66달러보다 31% 낮은 수준입니다.
한편, 비스트라는 약 10억 달러 상당의 모든 시리즈 A 우선주를 상환했습니다. 리테일 부문 사장인 스콧 허드슨(Scott Hudson)은 9월과 10월에 걸친 서류 제출을 통해 1천만 달러 이상의 주식을 매도했습니다.
시장은 헤드라인에서 다루지 않는 어떤 것을 반영하고 있는 것 같습니다.
워싱턴, 저렴한 자금 제공
에너지부 산하 에너지 지배력 금융 사무국(Office of Energy Dominance Financing)은 10월 5일 조건부 약속을 발표했습니다. 이는 펜실베이니아의 비버 밸리(Beaver Valley)와 오하이오의 데이비스-베스(Davis-Besse), 페리(Perry) 발전소의 발전 용량 증대(업레이트) 및 현대화를 포함합니다.
이 프로젝트들은 기존 원자력 발전량 약 4GW를 유지하고 433MW의 새로운 용량을 추가할 것입니다. 텍사스의 코만치 피크(Comanche Peak) 발전소에서의 잠재적 미래 발전 용량 증대도 옵션으로 포함됩니다.
크리스 라이트(Chris Wright) 에너지 장관은 "우리가 이미 보유한 원자력 발전소에서 더 많은 전력을 얻는 것"이라는 논리로 설명했습니다.
문제는 '조건부'라는 단어에 있습니다. 비스트라는 자금이 흐르기 전에 여전히 기술적, 법적, 환경적, 재무적 조건을 충족해야 합니다.
비스트라가 성장을 위한 자금을 조달하면서 이미 부채는 증가하고 있습니다…

대출이 전액 실행되면 총 부채에 상당히 추가될 것이므로, 투자자들은 비스트라가 얼마나 많은 금액을 인출할지 주시할 것입니다.
메타는 이미 메가와트를 구매함
이 대출이 중요한 이유는 생산된 전력에 구매자가 있기 때문입니다. 비스트라는 페리, 데이비스-베스, 비버 밸리 발전소에서 생산되는 2,609MW(계획된 발전 용량 증대 433MW 포함)에 대해 메타 플랫폼스 (META)와 20년간 장기 전력구매계약(PPA)을 체결했습니다.
전력 공급은 2026년 말에 시작되어, 2027년 말까지 완전 가동 용량에 도달하고 2034년까지 완전한 발전 용량 증대에 도달할 예정입니다.
완전 공급 시, 이 계약들은 기존 에너지 사업 대비 조정 성장 전 자유현금흐름을 8%에서 10% 증가시킬 것으로 예상됩니다. 발전 용량 증대는 추가로 5%에서 7%를 더할 것입니다.
코젠트릭스(Cogentrix)는 가스 발전 측면을 추가합니다. 약 40억 달러 규모의 이 거래는 10개의 현대식 발전소와 약 5,500MW를 가져오며, 2026년 중반에서 후반에 마감될 예정입니다.
계약된 원자력 발전 수익은 먼저 현금흐름에 나타날 것입니다…

컨센서스는 이미 자유현금흐름이 계속 증가할 것으로 예상하고 있어, 현재의 할인율을 설명하기 더 어렵게 만듭니다.
TIKR는 비스트라에 대해 22명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견을 내고 있을까요?
비스트라에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 연구합니다. 비스트라의 애널리스트 등급 보기
시장은 가격에 대한 증거를 원함
2분기 실적은 약점을 드러냈습니다. 매출은 5.5% 감소한 40억 2천만 달러로, 조정 EBITDA가 30% 이상 증가했음에도 불구하고 55억 7천만 달러라는 컨센서스를 크게 하회했습니다.
실적 발표 컨퍼런스콜에서 경영진은 전력 시장 가격이 신규 프로젝트가 적정 수익을 얻기에 필요한 수준보다 여전히 낮다고 말했습니다. 이 솔직한 발언은 양날의 검인데, 왜냐하면 이는 시장의 공급 부족을 지지하는 동시에 상인 발전(merchant)의 상승 가능성을 제한하기 때문입니다.
예상치는 조정 EBITDA 68억~76억 달러와 조정 성장 전 자유현금흐름 39억 2,500만~47억 2,500만 달러로 유지되었습니다.
가치 평가는 비스트라가 원자력 발전 경쟁사와 차별화되는 부분입니다.
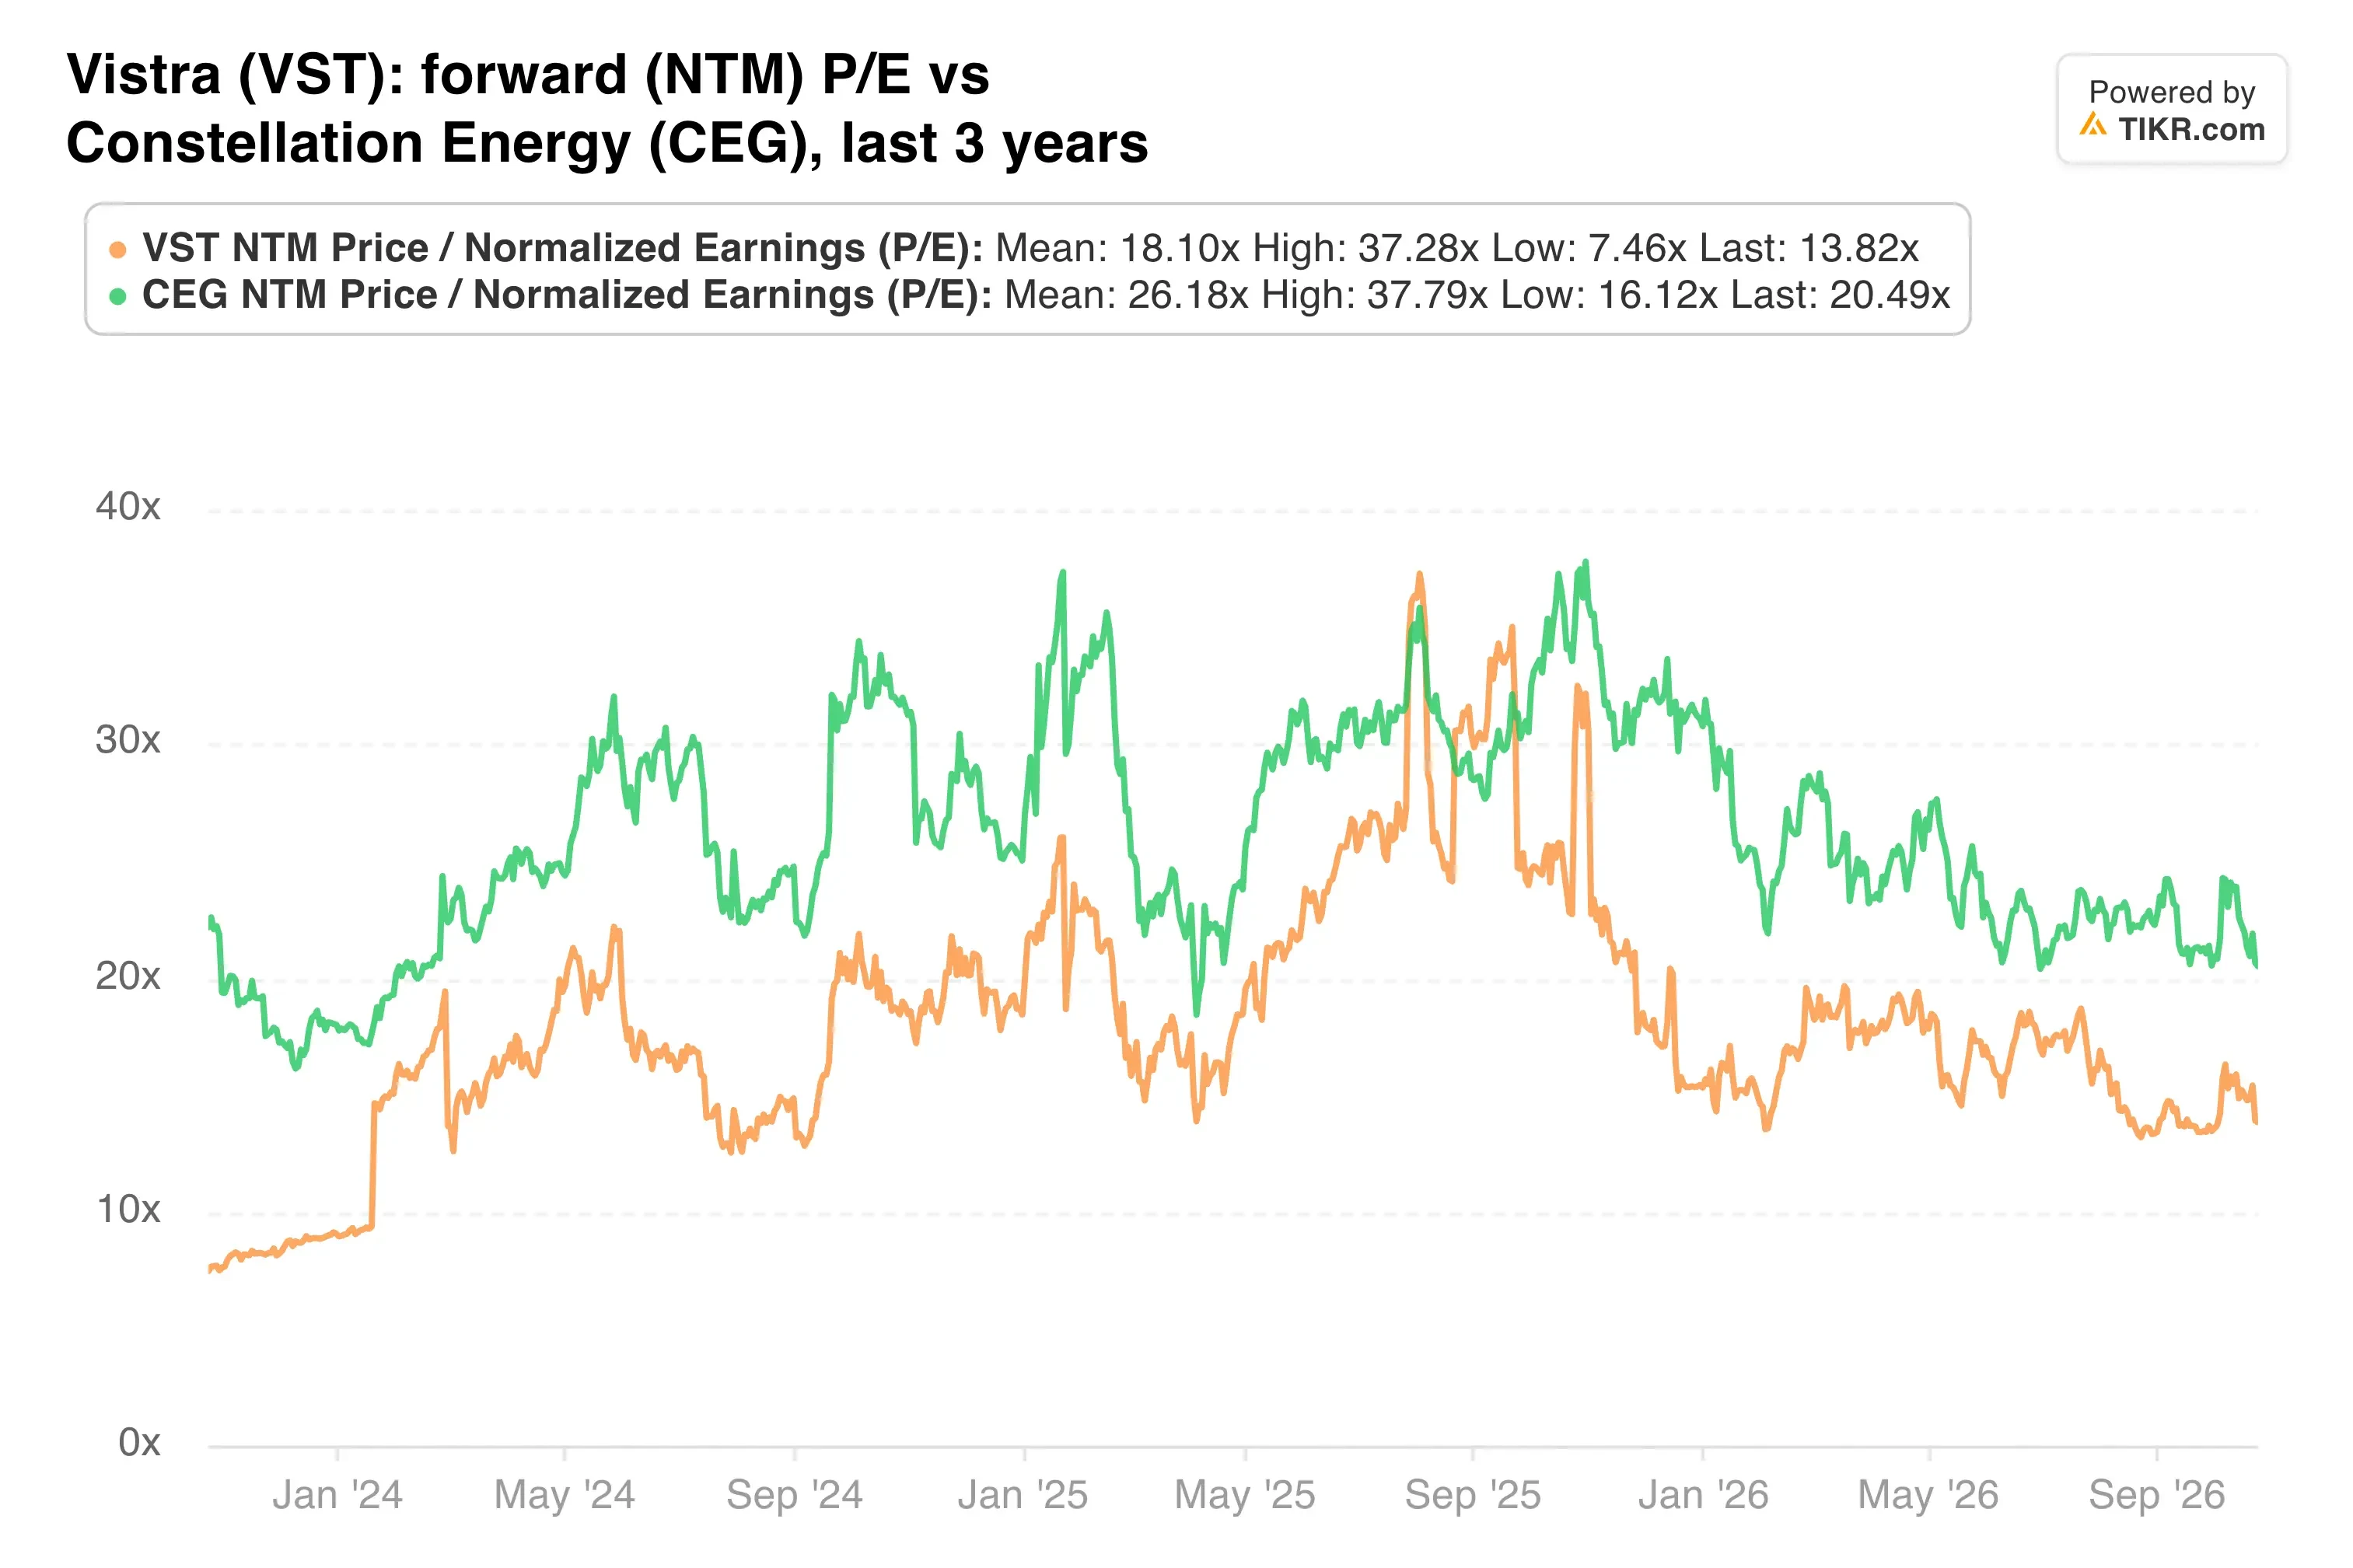
비스트라는 선행 주가수익비율(P/E) 13.8배에 거래되는 반면, 콘스텔레이션 에너지 (CEG)는 20.5배로, 약 3분의 1 수준의 할인율을 보입니다.
제 의견: 비스트라는 계약된 원자력 발전을 보유하는 더 저렴한 방법으로 보이며, 연방 대출은 메타가 이미 비용을 지불하는 발전 용량 증대 비용을 낮춥니다. 그럼에도 불구하고, 매출 부진과 내부자 매도는 일부 신중함을 설명합니다. 예상치가 유지된다면 할인율이 너무 크다고 생각하지만, 먼저 대출이 최종 확정되는 것을 보고 싶습니다.
11월 6일의 3분기 실적 보고는 다음 검문소입니다. 이는 예상치가 약화된 가격 속에서도 유지되는지, 그리고 코젠트릭스 인수가 언제 마감되는지를 보여줄 것입니다.
그렇다면 비스트라 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 비스트라의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!