핵심 요약
- 보도에 따르면 엔비디아는 2025년 TSMC의 최대 고객으로, 매출의 19%(7,270억 신대만 달러)를 차지했으며, 이는 2024년 12%에서 증가한 수치입니다.
- 월스트리트저널은 11월 12일 엔비디아 CEO 사임이 발표된 젠슨 황이 8월에 웨이퍼와 메모리 구매 약정이 '눈사태'처럼 몰려올 것을 우려했다고 보도했습니다.
- TSMC의 생산 능력은 포화 상태이며 2,342억 신대만 달러의 고객 선급금으로 뒷받침되고 있어, 향후 1~2년 내 매출에 대한 위험은 작아 보입니다.
- 진짜 시험은 2028년입니다. TSMC의 기록적인 지출이 새로운 생산 능력으로 전환되고, 애널리스트들은 9조 7천억 신대만 달러의 매출을 예상하는 시점입니다.
엔비디아(NVDA)는 칩 더미를 쌓아두고 있으며, 월스트리트저널은 이를 운영했던 인물이 그 더미가 다가올 것을 예견했다고 전합니다. 그 칩들 대부분은 타이완 반도체 제조(TSM)에서 웨이퍼로 시작했으며, 엔비디아는 TSMC의 최대 고객입니다. 젠슨 황의 CEO 사임이 발표된 11월 12일, 엔비디아 주가는 4.34% 하락한 채 마감했고, TSMC의 미국 상장 주식은 1.90% 하락했습니다.
그날 늦게 나온 저널의 보도에 따르면, 황은 8월 회의에서 최고 재무 임원들에게 엔비디아가 구매를 약정한 웨이퍼와 메모리가 '눈사태'처럼 몰려오고 있다고 말했습니다. 이 보도는 또한 엔비디아가 자사 칩을 구매할 여력이 없는 기업들에게 수십억 달러 규모의 보증을 제공하는 협상을 진행 중이었다고 전합니다. 엔비디아의 CFO이자 현재 임시 CEO인 콜레트 크레스는 그 거래에 의문을 제기했고, 엔비디아가 제안한 OpenAI 데이터 센터 프로젝트에 대한 약정을 절반으로 줄이는 데 기여했습니다.
그 눈사태의 메모리 측면은 SK하이닉스에 떨어집니다. 웨이퍼 측면은 TSMC에 떨어집니다.
Better Offline의 진행자 에드 지트론은 X에서 직설적으로 말했습니다: "젠슨 황은 TSMC에 대한 약정을 과도하게 했을까봐 걱정했고, 그래서 OpenAI 데이터 센터에 대한 보증을 밀어붙인 것 같습니다." 이것은 지트론의 해석이며, 웨이퍼와 메모리 모두를 다룬 저널의 설명보다 범위를 좁힌 것입니다.
그가 웨이퍼 측면에서 옳다면, TSMC는 그 주문의 상대방 회사입니다.
TIKR은 TSMC에 대해 35명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
TSMC에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. TSMC의 애널리스트 등급 보기
엔비디아, 이제 TSMC의 1위 고객
TSMC는 고객 이름을 공개하지 않지만, 2025년 최대 고객(널리 알려진 대로 엔비디아로 추정됨)은 매출의 19%를 차지했습니다. 이는 7,270억 신대만 달러, 약 230억 달러에 해당합니다. 2024년 12%(3,523억 신대만 달러)에서 증가한 수치로, 엔비디아의 TSMC와의 거래는 1년 만에 두 배 이상 증가하며 17%를 차지한 애플을 제쳤습니다. AI가 이를 주도했습니다: AI 가속기를 포함한 고성능 컴퓨팅은 TSMC 2026년 3분기 매출의 68%를 차지했으며, 이는 1년 전 57%에서 증가한 수치입니다.
애널리스트들은 TSMC의 매출이 2028년까지 빠르게 상승할 것으로 예상합니다:
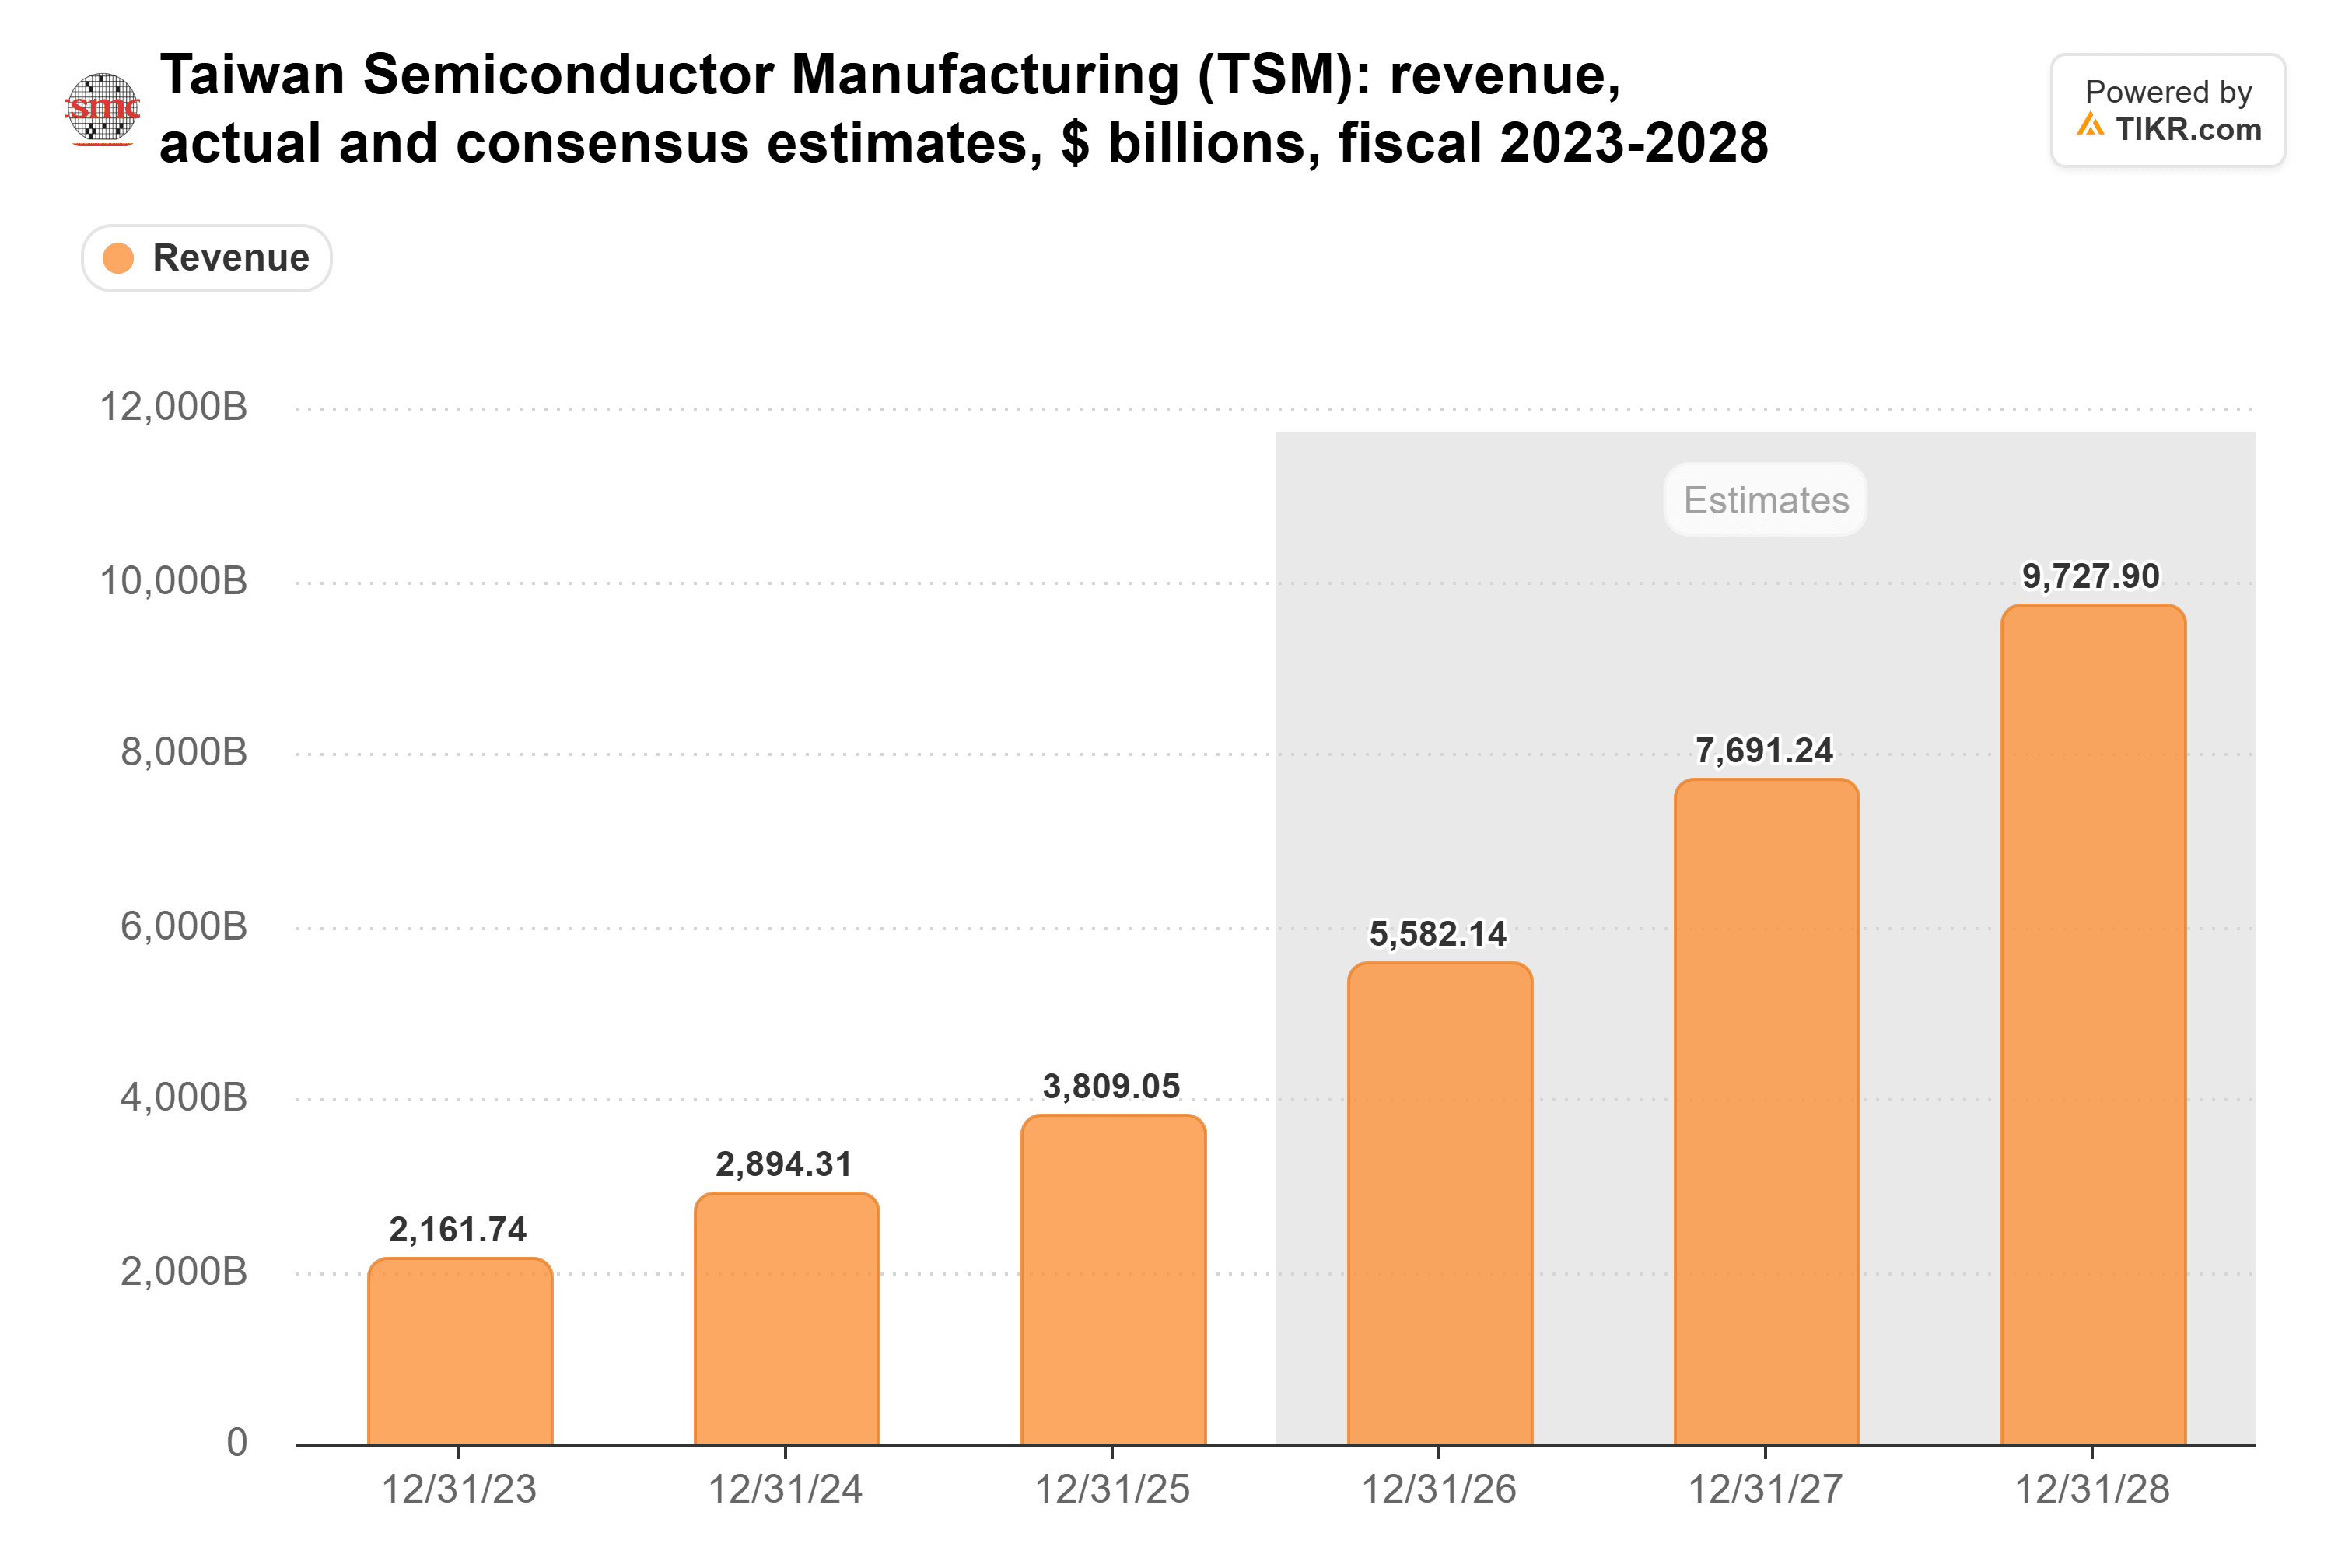
합의 추정치는 매출이 2024년 2조 9천억 신대만 달러에서 2028년 9조 7천억 신대만 달러로 연평균 약 35% 상승할 것으로 봅니다. 이는 경영진이 2024년 1월 제시한 2024년부터 2029년까지 달러 기준 연간 약 25%에 가까운 성장률 프레임워크를 훨씬 웃도는 수치입니다. 그리고 그 예측의 상당 부분은 저널이 보도 중인 고객에 달려 있습니다.
TSMC, 2028년을 위한 지출 중
TSMC의 자본 지출은 2025년 기록적인 1조 2,700억 신대만 달러를 기록하며 2022년 정점을 훨씬 넘어섰습니다:
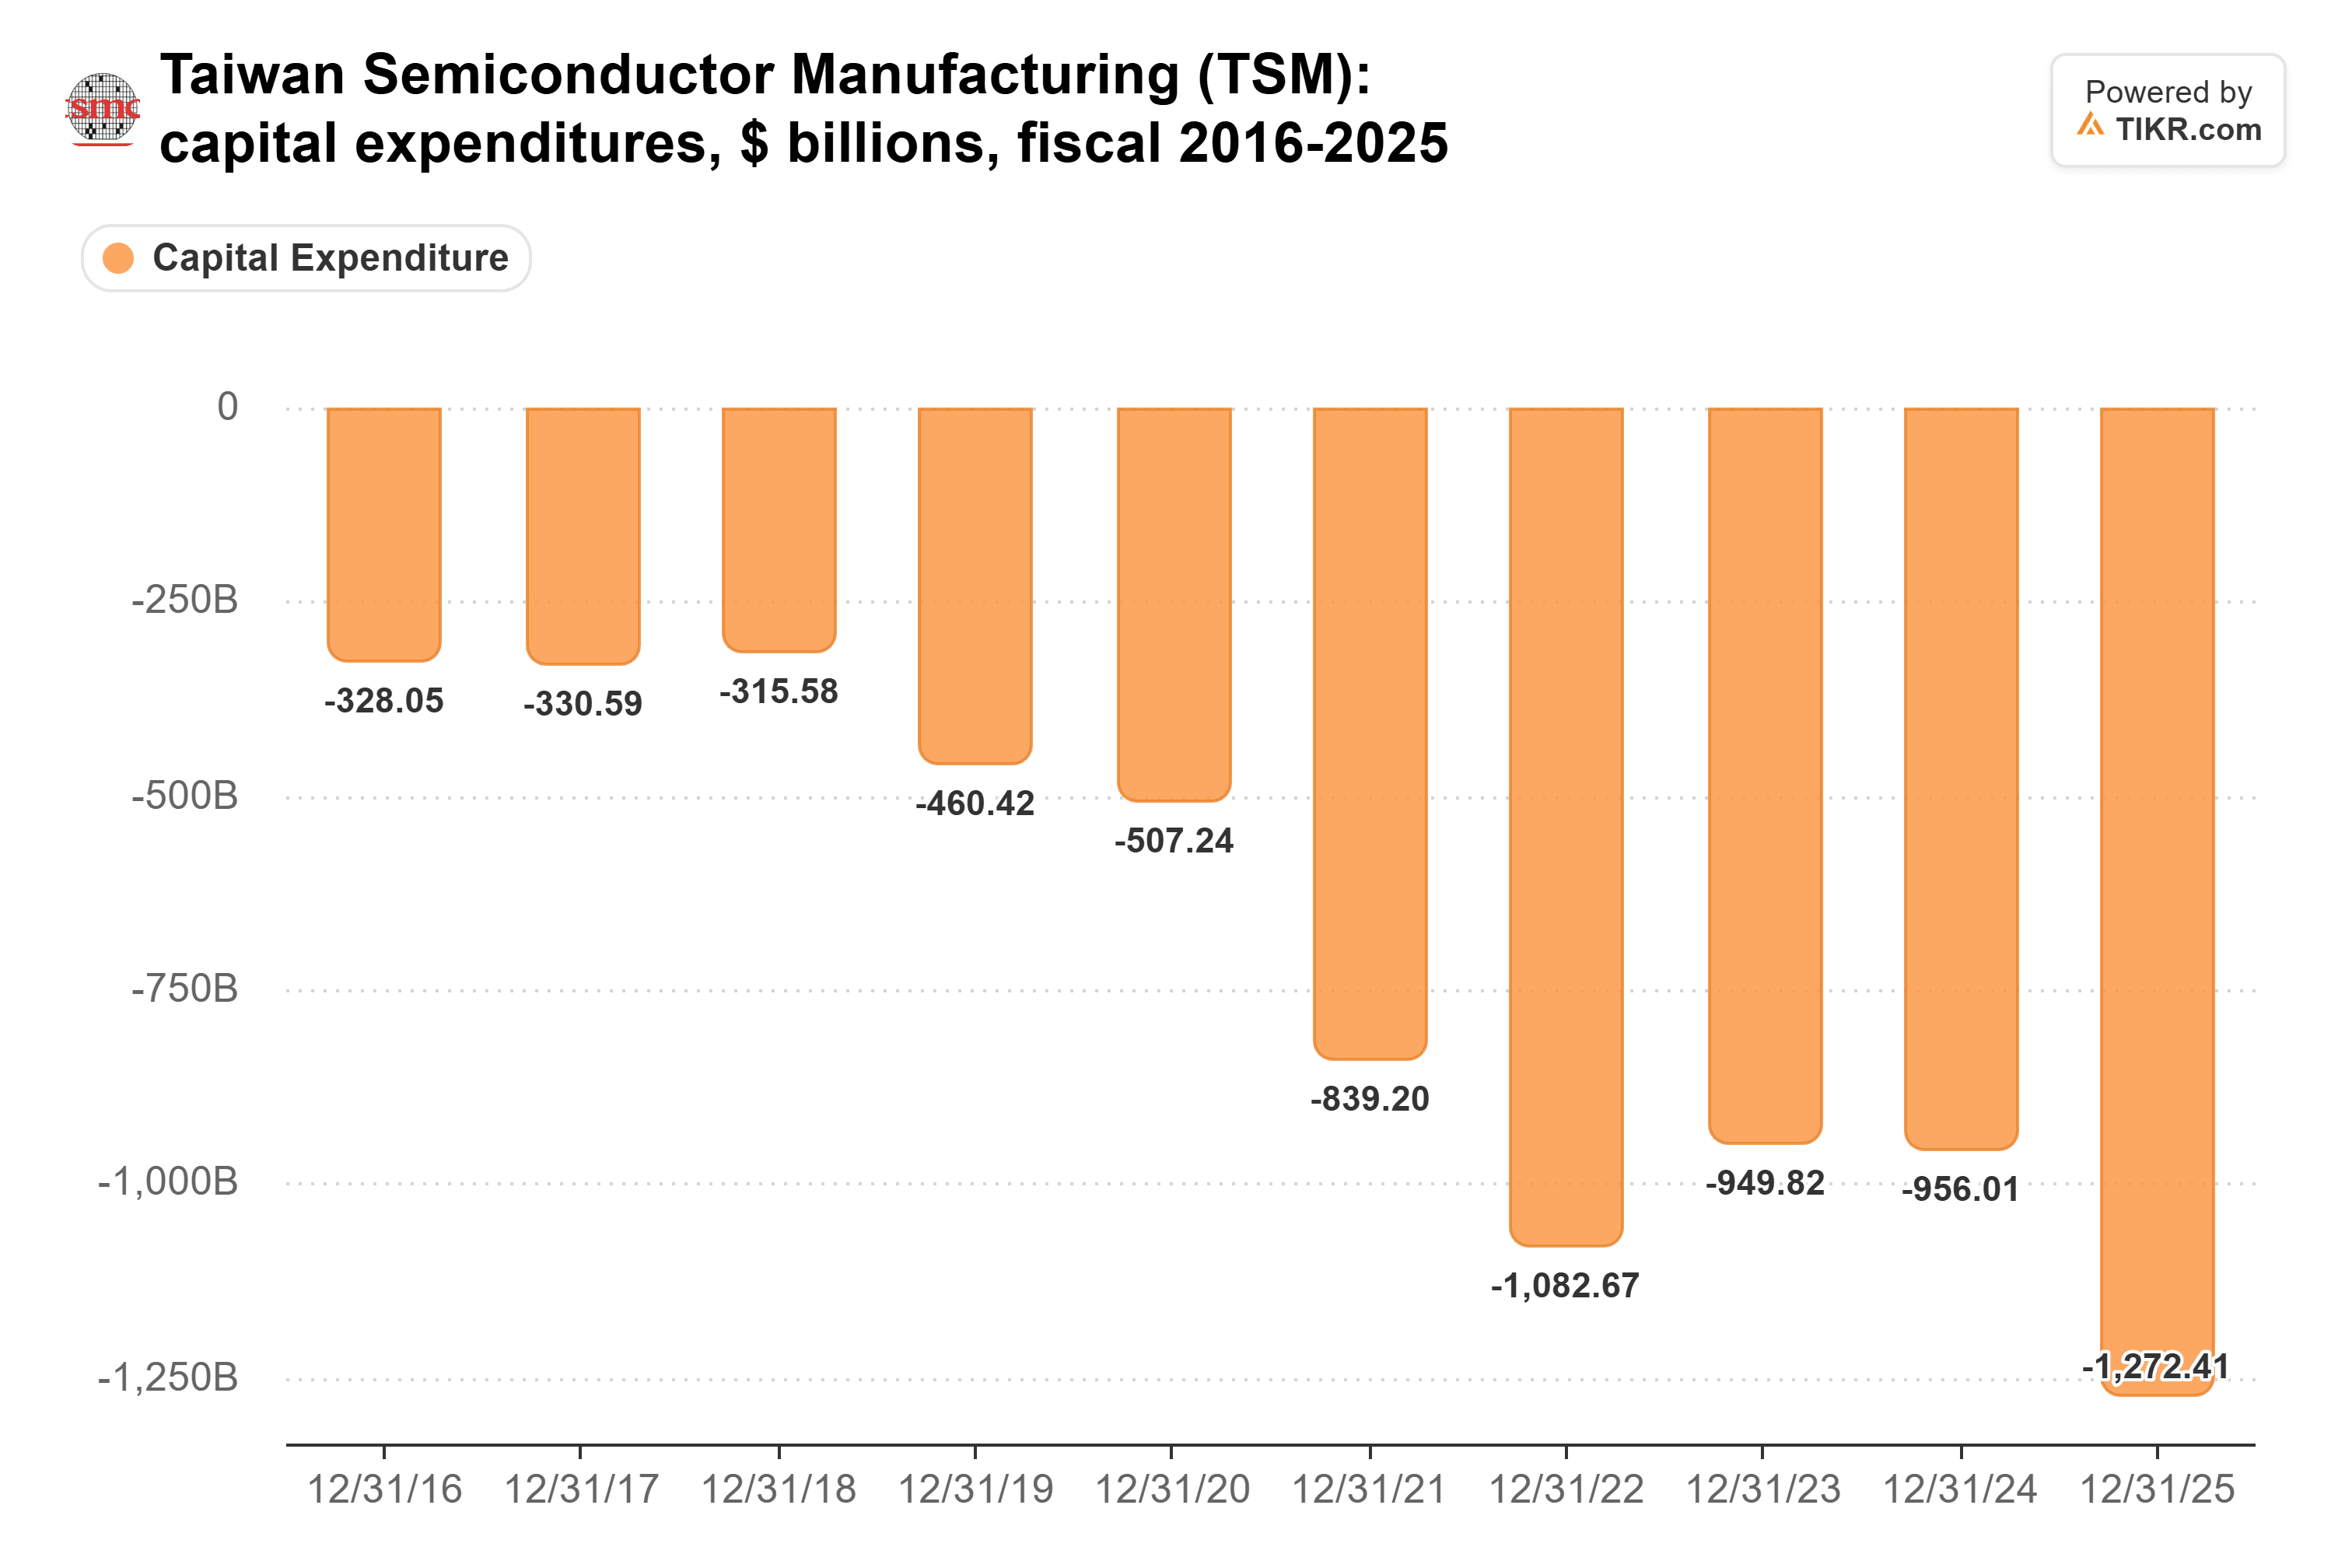
올해는 더 클 것입니다. 경영진은 2026년 자본 지출을 2025년 409억 달러에서 600억~640억 달러로 가이드하고 있습니다. 또한 2026년부터 2028년까지의 지출이 이전 3년간의 1,010억 달러보다 상당히 높을 것으로 예상합니다. CEO C.C. 웨이는 새로운 파브(반도체 공장)를 짓는 데 2~3년이 걸리므로, 그 돈 대부분은 2028년과 2029년의 생산량을 위한 것이라고 말합니다.
한편, 엔비디아의 재고는 2년도 안 되어 4배 이상 증가했습니다:
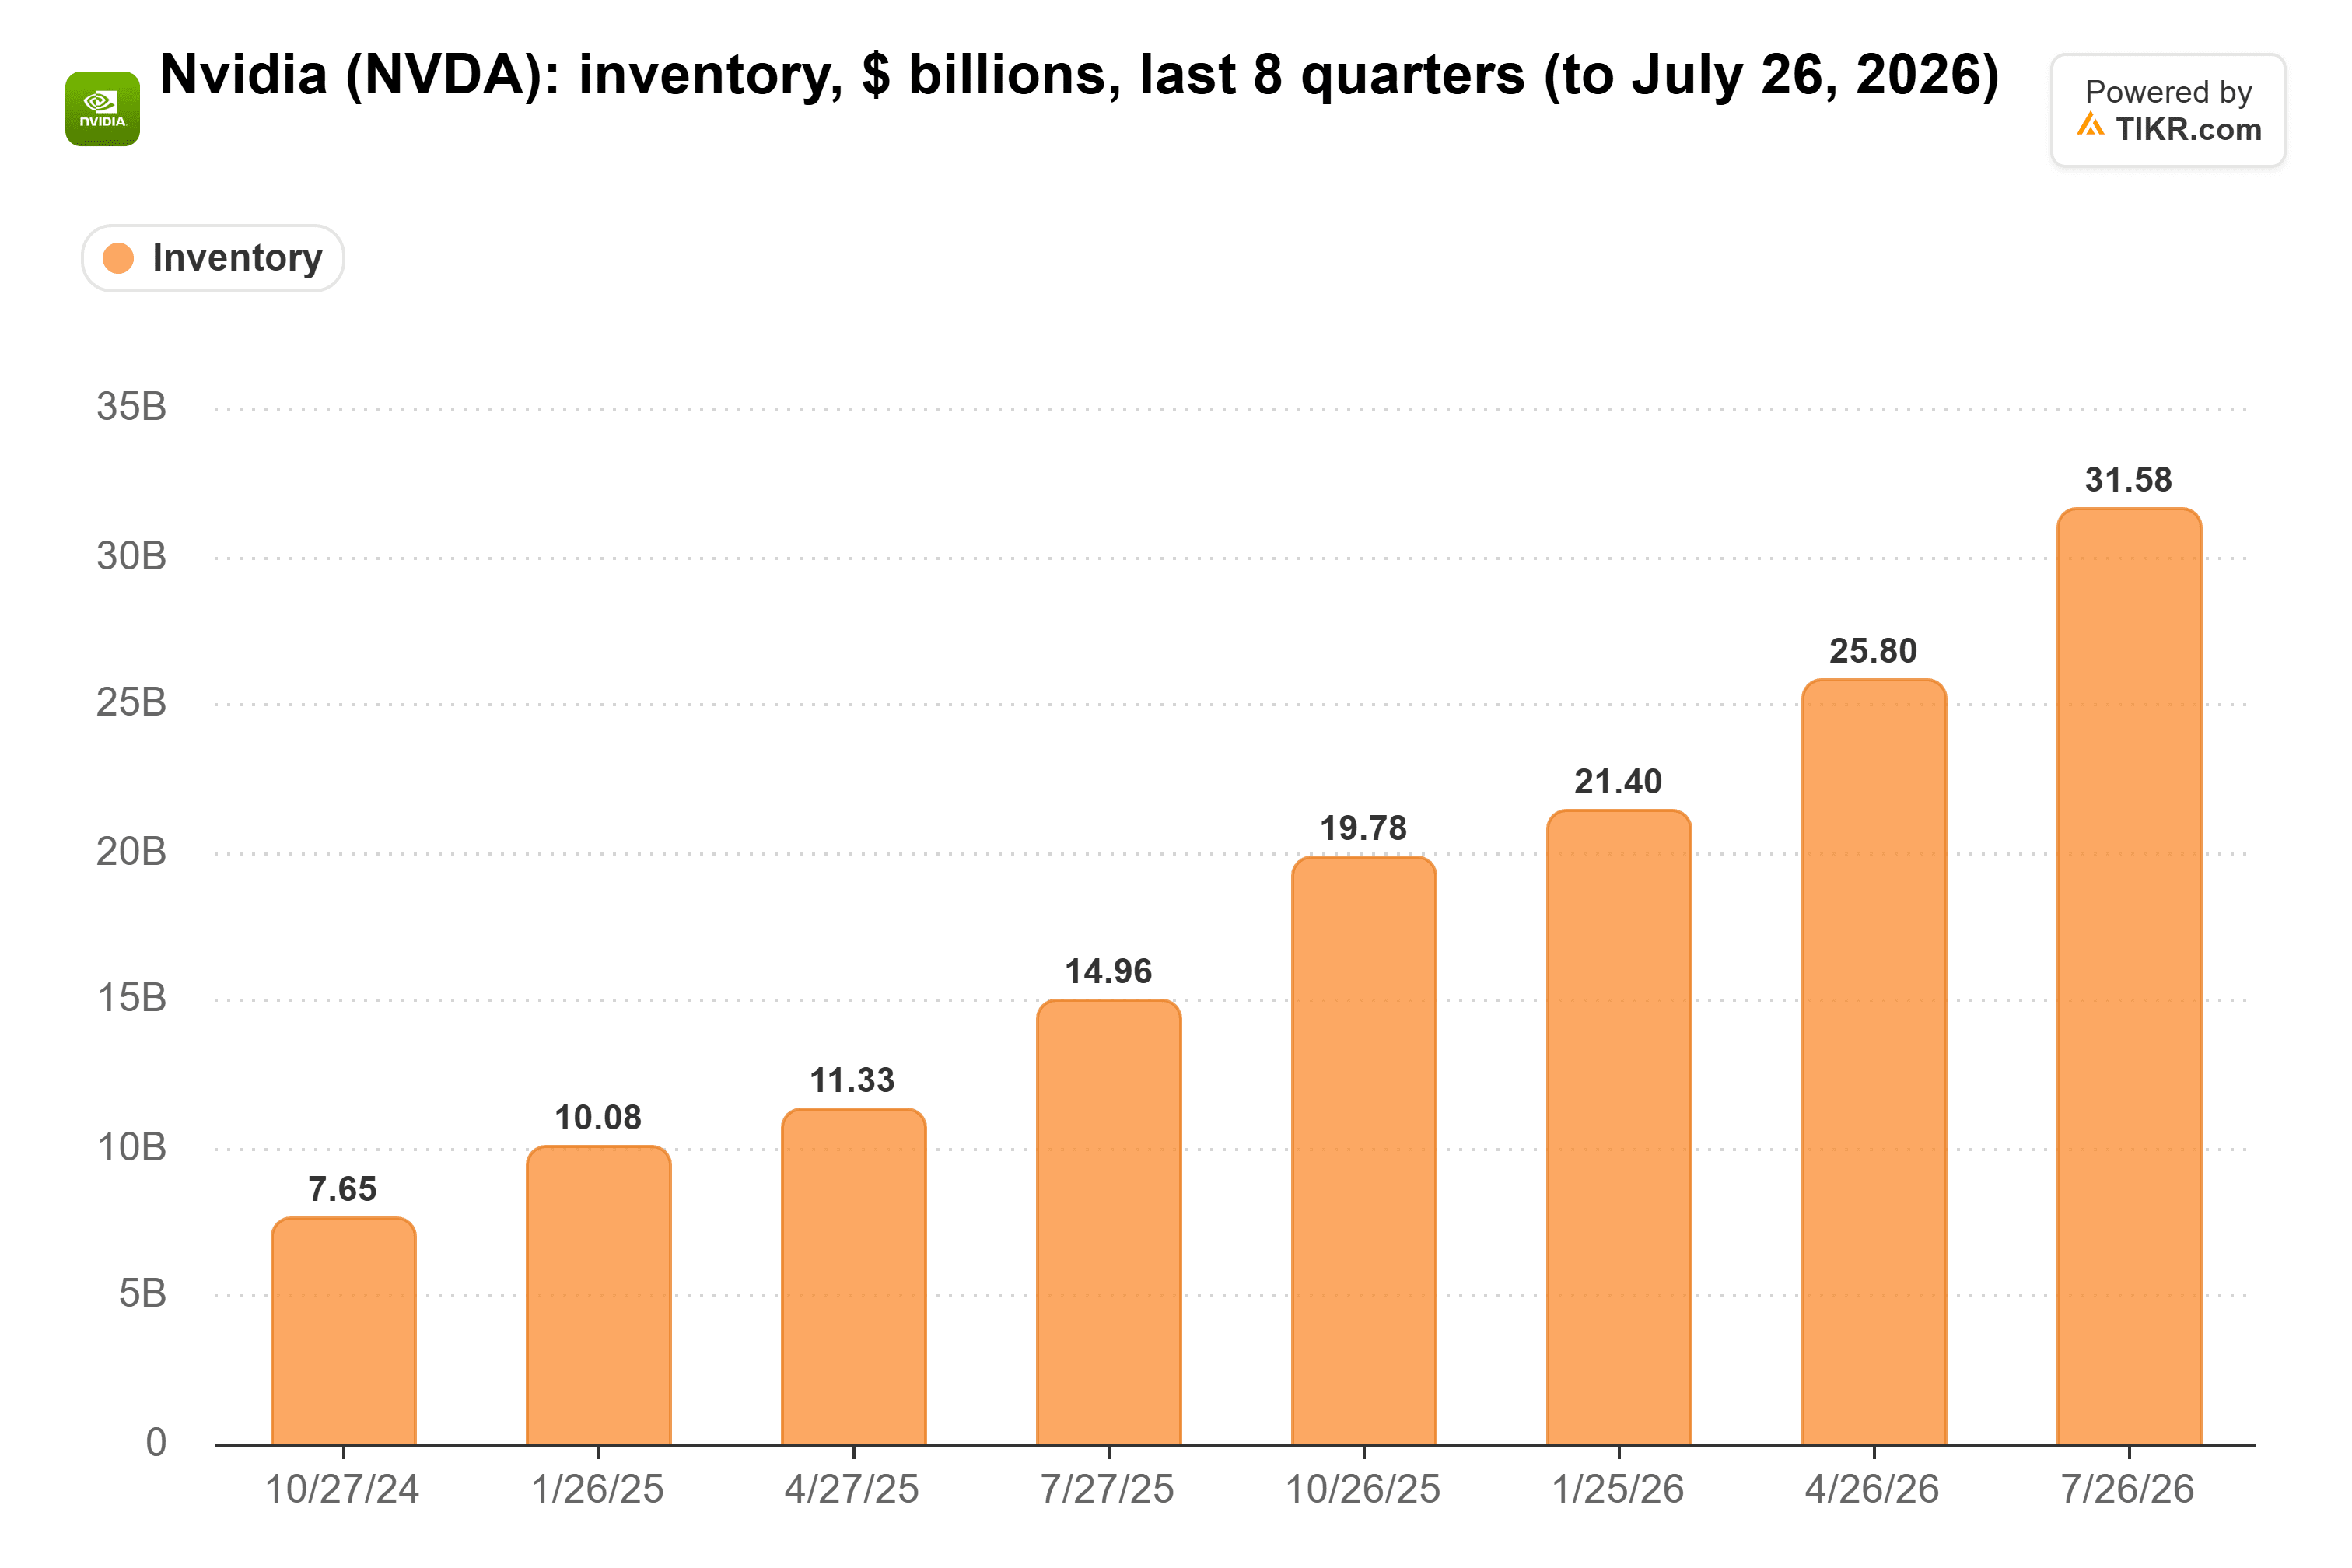
이는 2024년 10월 27일로 끝나는 분기 말 76억 5천만 달러에서 2026년 7월 26일로 끝나는 분기 말 316억 달러로 증가했습니다. 그 중 일부는 더 큰 사업 규모에 따른 더 많은 재고 유지 때문입니다. 하지만 이는 황이 보고서에 따르면 눈사태라고 부른 약정 뒤에 있는 것과 같은 축적이며, TSMC가 엔비디아의 다음 주문을 위해 시설을 확장하는 동안 여전히 증가하고 있었습니다.
TSMC의 웨이퍼, 오늘날 다른 구매자도 있음
TSMC는 고객이 부족하지 않습니다. 2026년 6월 30일 기준, 고객들은 생산 능력을 확보하기 위해 2,342억 신대만 달러를 선지급했으며, 이는 2025년 말 1,899억 신대만 달러에서 증가한 수치입니다. 1년 이상 앞선 생산 능력에 대한 부분은 433억 신대만 달러에서 924억 신대만 달러로 두 배 이상 증가했습니다. 수요도 둔화되지 않았습니다: TSMC의 10월 매출은 전년 동월 대비 59.7% 증가한 5,868억 9천만 신대만 달러를 기록하며 2026년 최고의 달을 보였습니다.
다른 반도체 제조사들도 그 생산 능력을 위해 줄을 서고 있습니다. 대만의 Commercial Times는 11월 10일 공급망 소식통을 인용해 엔비디아가 칩 주문을 늦출 수 있다고 보도했으며, 맞춤형 칩 공급업체들은 해당 신문에 고객들이 TSMC가 확보한 생산 능력을 가져갈 것이라고 말했지만, 업계 소식통들은 현재로서는 주문이 변함없다고 전했습니다. 같은 신문은 10월 말 TSMC가 AI GPU에서 서버 CPU 및 맞춤형 AI 칩으로 패키징 수요가 확산됨에 따라 첨단 패키징 가격을 최대 20% 인상할 준비를 하고 있다고 보도했습니다. TSMC는 두 보도 모두 확인하지 않았지만, 둘 다 같은 방향을 가리킵니다: 엔비디아가 2026년 또는 2027년에 더 적은 웨이퍼를 주문한다면, 다른 구매자들이 그것을 가져갈 준비가 되어 있는 것으로 보입니다.
2028년이 TSMC의 진짜 문제
TSMC가 현재 비용을 지불하고 있는 파브(공장)들은 다른 이야기입니다. 웨이는 2025년 6월 주주총회에서 고객들의 2026년 합산 예측이 시장이 현실적으로 흡수할 수 있는 양보다 많아 TSMC가 얼마나 건설할지 결정해야 한다고 말했습니다. 저널의 보도는 엔비디아의 예측이 자사 고객들의 수요보다 앞서 나갔을 위험을 제기합니다: 황은 주요 클라우드 제공업체들이 다른 칩을 사용할 계획이라고 우려했다고 보도되었습니다. TSMC는 전에도 이런 적이 있습니다. 2022년 기록적인 자본 지출 후, 2023년 매출은 4.5% 감소했고 EPS는 14% 하락했습니다.
그 보증들에 의문을 제기한 후 크레스가 책임자 역할을 하면서, 엔비디아는 고객들의 구매를 덜 지원하고 2028년을 위해 더 신중하게 주문할 수 있습니다.
TSMC는 향후 1~2년 동안의 엔비디아 주문 감소를 감당할 수 있으며, 투자자들은 실적에서 그것을 거의 알아채지 못할 수도 있습니다. 하지만 2028년 합의 추정치인 9조 7천억 신대만 달러는 이미 경영진 자신의 계획을 넘어서며, 매출의 19%를 차지하는 고객이 기존 속도로 계속 주문할 것이라고 가정합니다. 그것이 가장 위험에 처한 숫자입니다.
클라우드 수요가 유지된다면 엔비디아는 여전히 강력하게 주문을 유지할 수 있습니다. 크레스의 임시 CEO로서 첫 실적 발표는 11월 17일에 있으며, 시험대는 엔비디아의 재고와 공급 약정이 계속 증가하는지 여부입니다. TSMC의 2027년 가이던스와 자본 지출 예산은 1월 중순에 뒤따릅니다.
그렇다면 TSMC 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 TSMC가 얼마나 가치가 있을지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 특정 주식을 매수 또는 매도하라는 권고가 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 행복한 투자 되세요!