주요 요점
- 골드만삭스는 11월 13일 로빈후드의 목표주가를 $128에서 $115로 낮추고 매수 등급을 유지했습니다. 이는 11월 12일 종가 $81.35 대비 41% 상승한 수준입니다.
- 로빈후드 주가는 지난 1년간 39% 하락했습니다. 3분기에는 암호화폐 수익이 55% 감소했고, 수익 증가율은 12%로 둔화되었습니다.
- 선행 주가수익비율(PER) 26배로 거래되는 이 주가는 2023년 중반 이후 범위의 하단 근처에 있습니다. $115 달성에는 현재 선행 주당순이익에 대한 3년 평균인 36배 수준으로의 복귀가 필요합니다.
- 2027년 이익 급등이 $115 달성을 가능하게 할 수 있지만, 로빈후드의 수익 대부분은 여전히 고객의 거래에 의존하고 있습니다.
로빈후드 마켓스 (HOOD) 주가는 지난 1년간 39% 하락했으며, 골드만삭스가 기대치를 다시 한 번 낮췄습니다.
11월 13일, 골드만삭스 애널리스트 제임스 야로는 목표주가를 $128에서 $115로 낮추고 매수 등급을 유지했습니다. 이번 인하 후에도 이는 11월 12일 종가 $81.35 대비 41% 높은 수준입니다.
암호화폐 수익이 줄어들며 로빈후드의 성장도 함께 둔화
10월 27일 발표된 3분기 실적에서 로빈후드는 수익이 12% 증가해 사상 최고치인 14억 2천만 달러를 기록했지만, 이는 2분기 32% 증가율에서 둔화된 수치입니다. 암호화폐 수익은 55% 감소한 1억 2천만 달러를 기록했고, 순이자 수익은 9% 하락했습니다. 영업비용은 16% 증가해 수익 증가율보다 빨랐으며, 희석 주당순이익은 16% 하락한 $0.51을 기록했습니다.
이후 암호화폐 주도 매도세로 인해 11월 5일 주가는 10% 하락했습니다. 예측 시장은 자체적인 위험을 안고 있습니다. 폴리티코는 11월 10일 CFTC가 칼시에 대해 소송에 직면할 수 있다고 경고했다고 보도했으며, 인게임은 이번 여름 로빈후드 예측 시장 거래량의 약 60%가 칼시로 향했다고 추정했습니다.
골드만삭스, 2주 만에 두 번째 인하
야로는 이미 실적 발표 다음 날인 10월 28일에 목표주가를 $145에서 $128로 낮춘 바 있습니다. 9월 골드만삭스의 논리는 서스퀘해나와 함께 운영하는 로빈후드의 예측 시장 거래소 로데라에 기대를 걸었습니다. 지금까지는 성과를 보여주며, 첫 완전 분기에 연간 수익 기준 1억 달러를 돌파했습니다. 캔터 피츠제럴드도 11월 2일 $150에서 $120로 목표주가를 낮췄습니다. 골드만삭스는 현재 합의 목표주가 $129보다 11% 낮은 수준에 있습니다.
TIKR, 로빈후드에 대해 32명의 애널리스트 추적. '매수' 의견은 몇 명?
로빈후드에 대한 매수, 보유, 매도 등급과 월가의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 로빈후드의 애널리스트 등급 보기
로빈후드 주가 $115는 합리적인가?
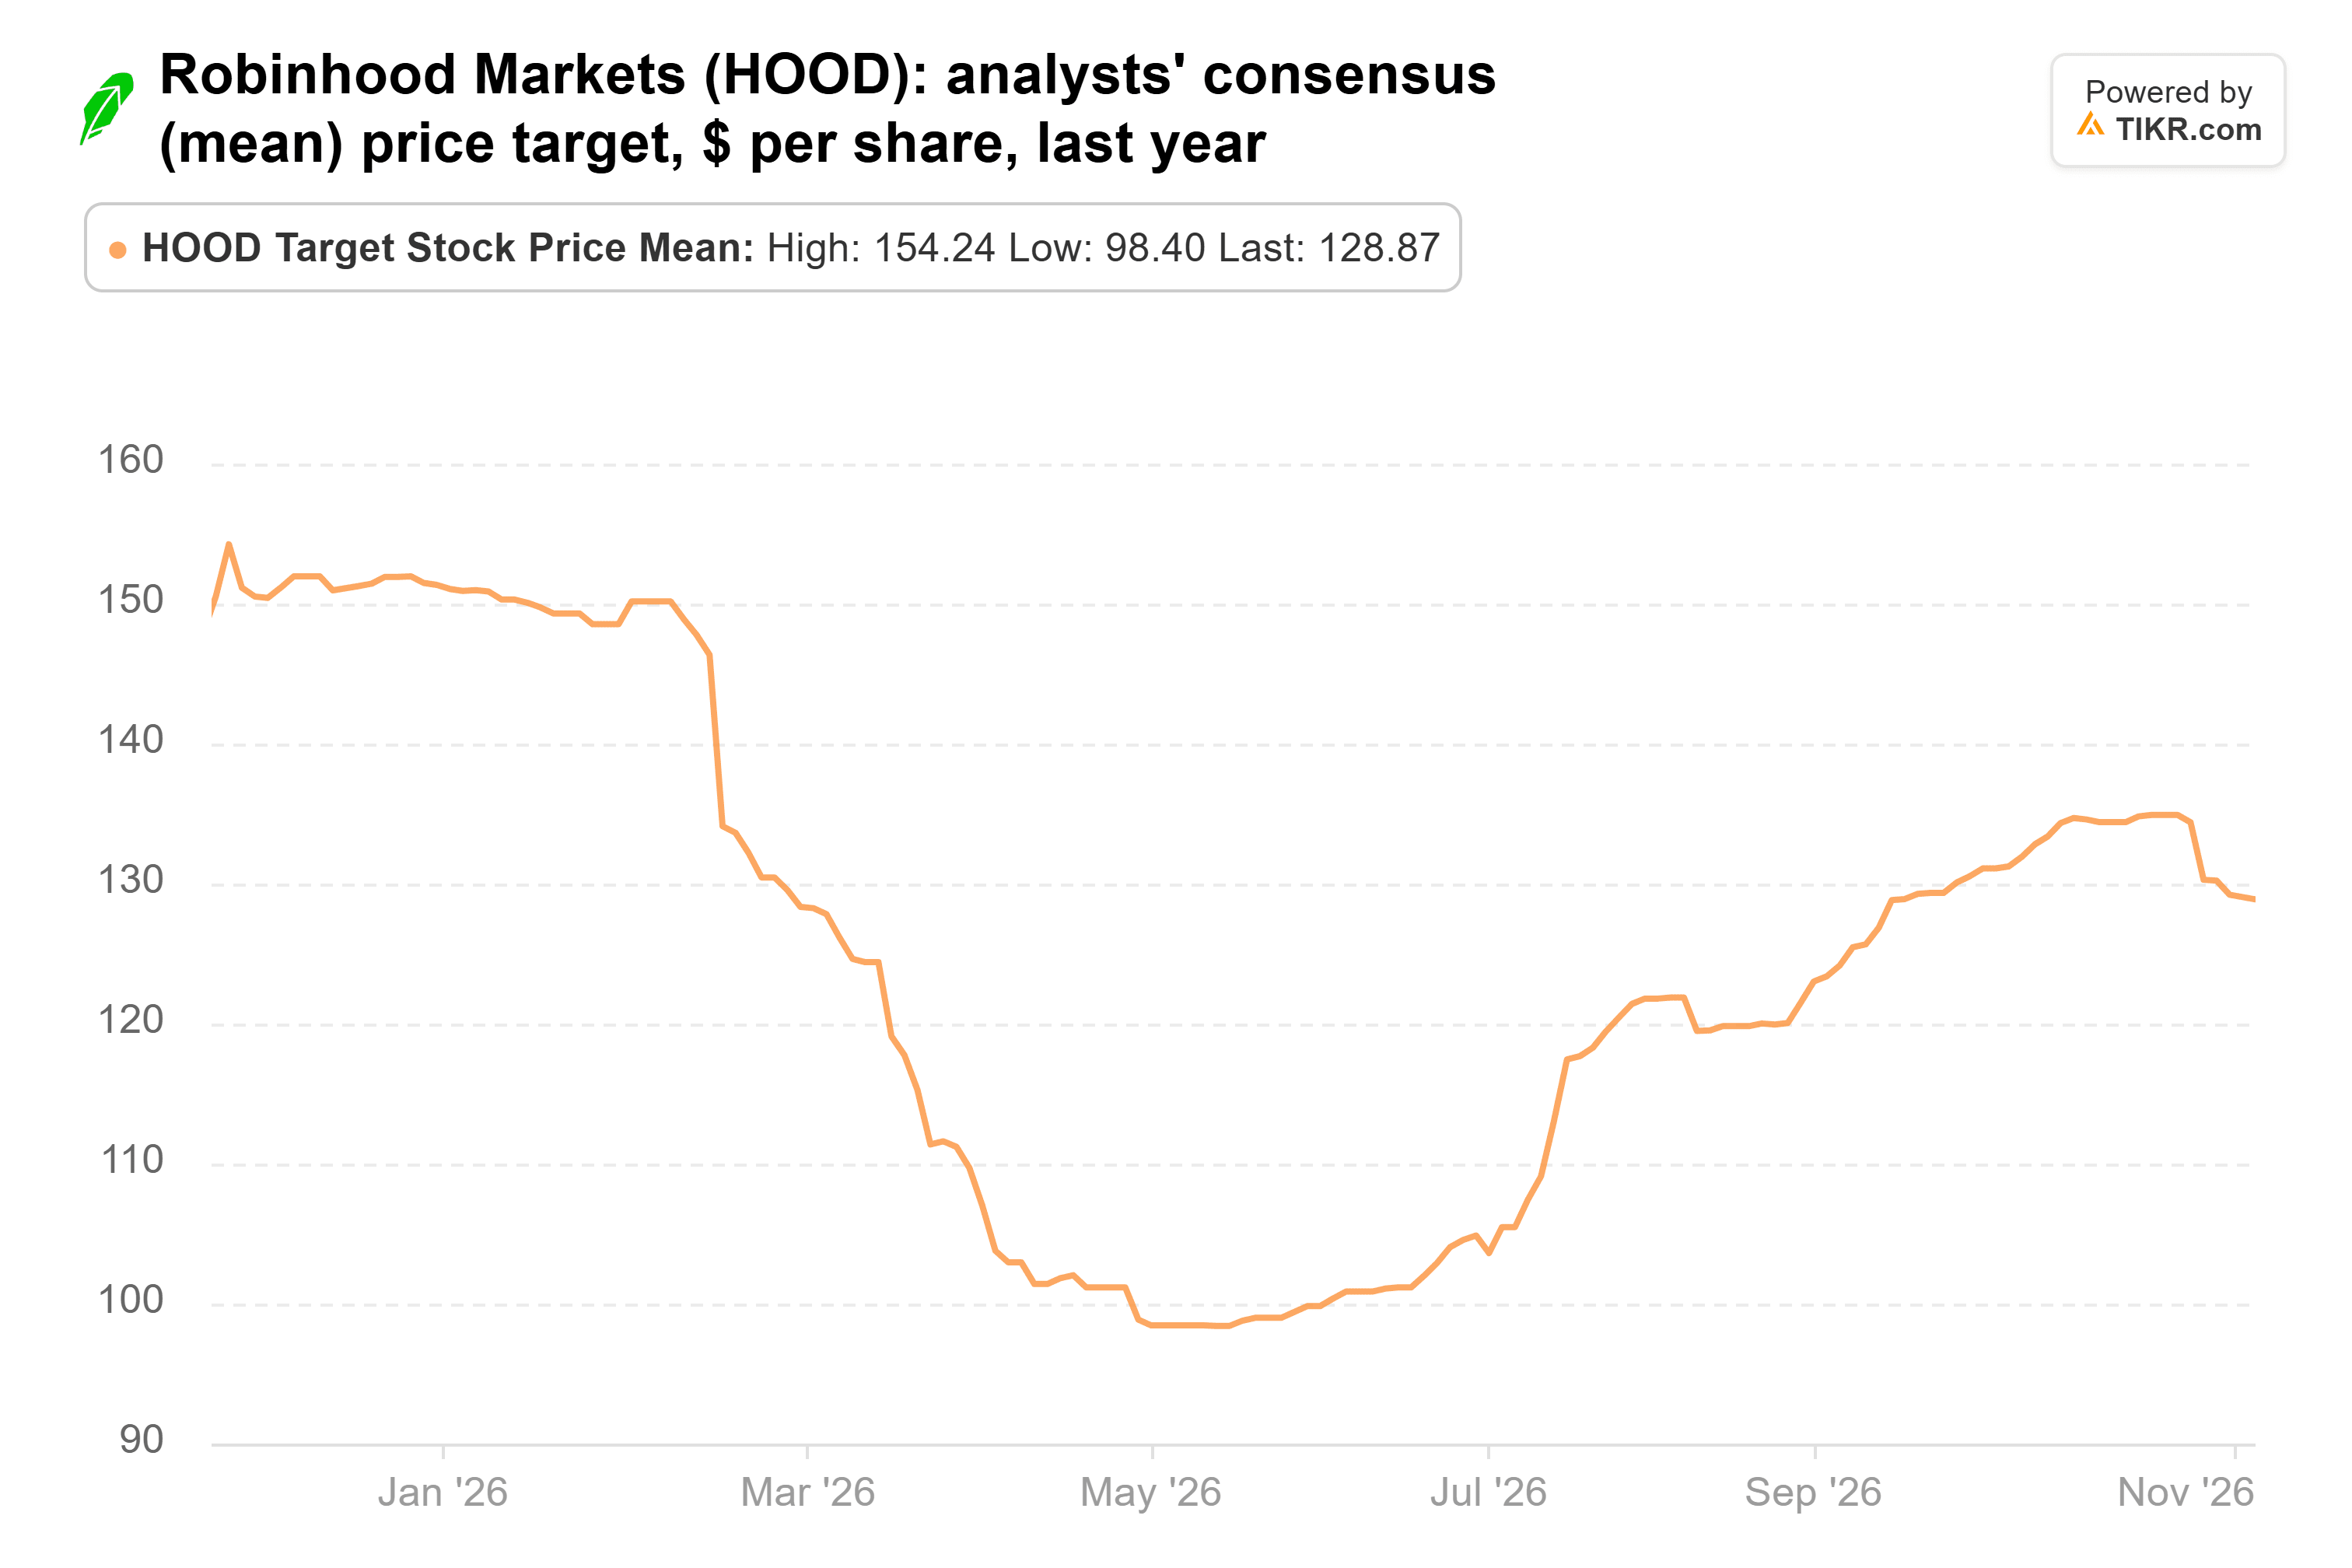
합의 목표주가는 지난 1년간 $151에서 $129로 하락했습니다. 5월 $98로 최저치를 기록한 후 애널리스트들이 여름 동안 다시 상향했으며, 현재 목표주가는 $59에서 $170까지 다양합니다.
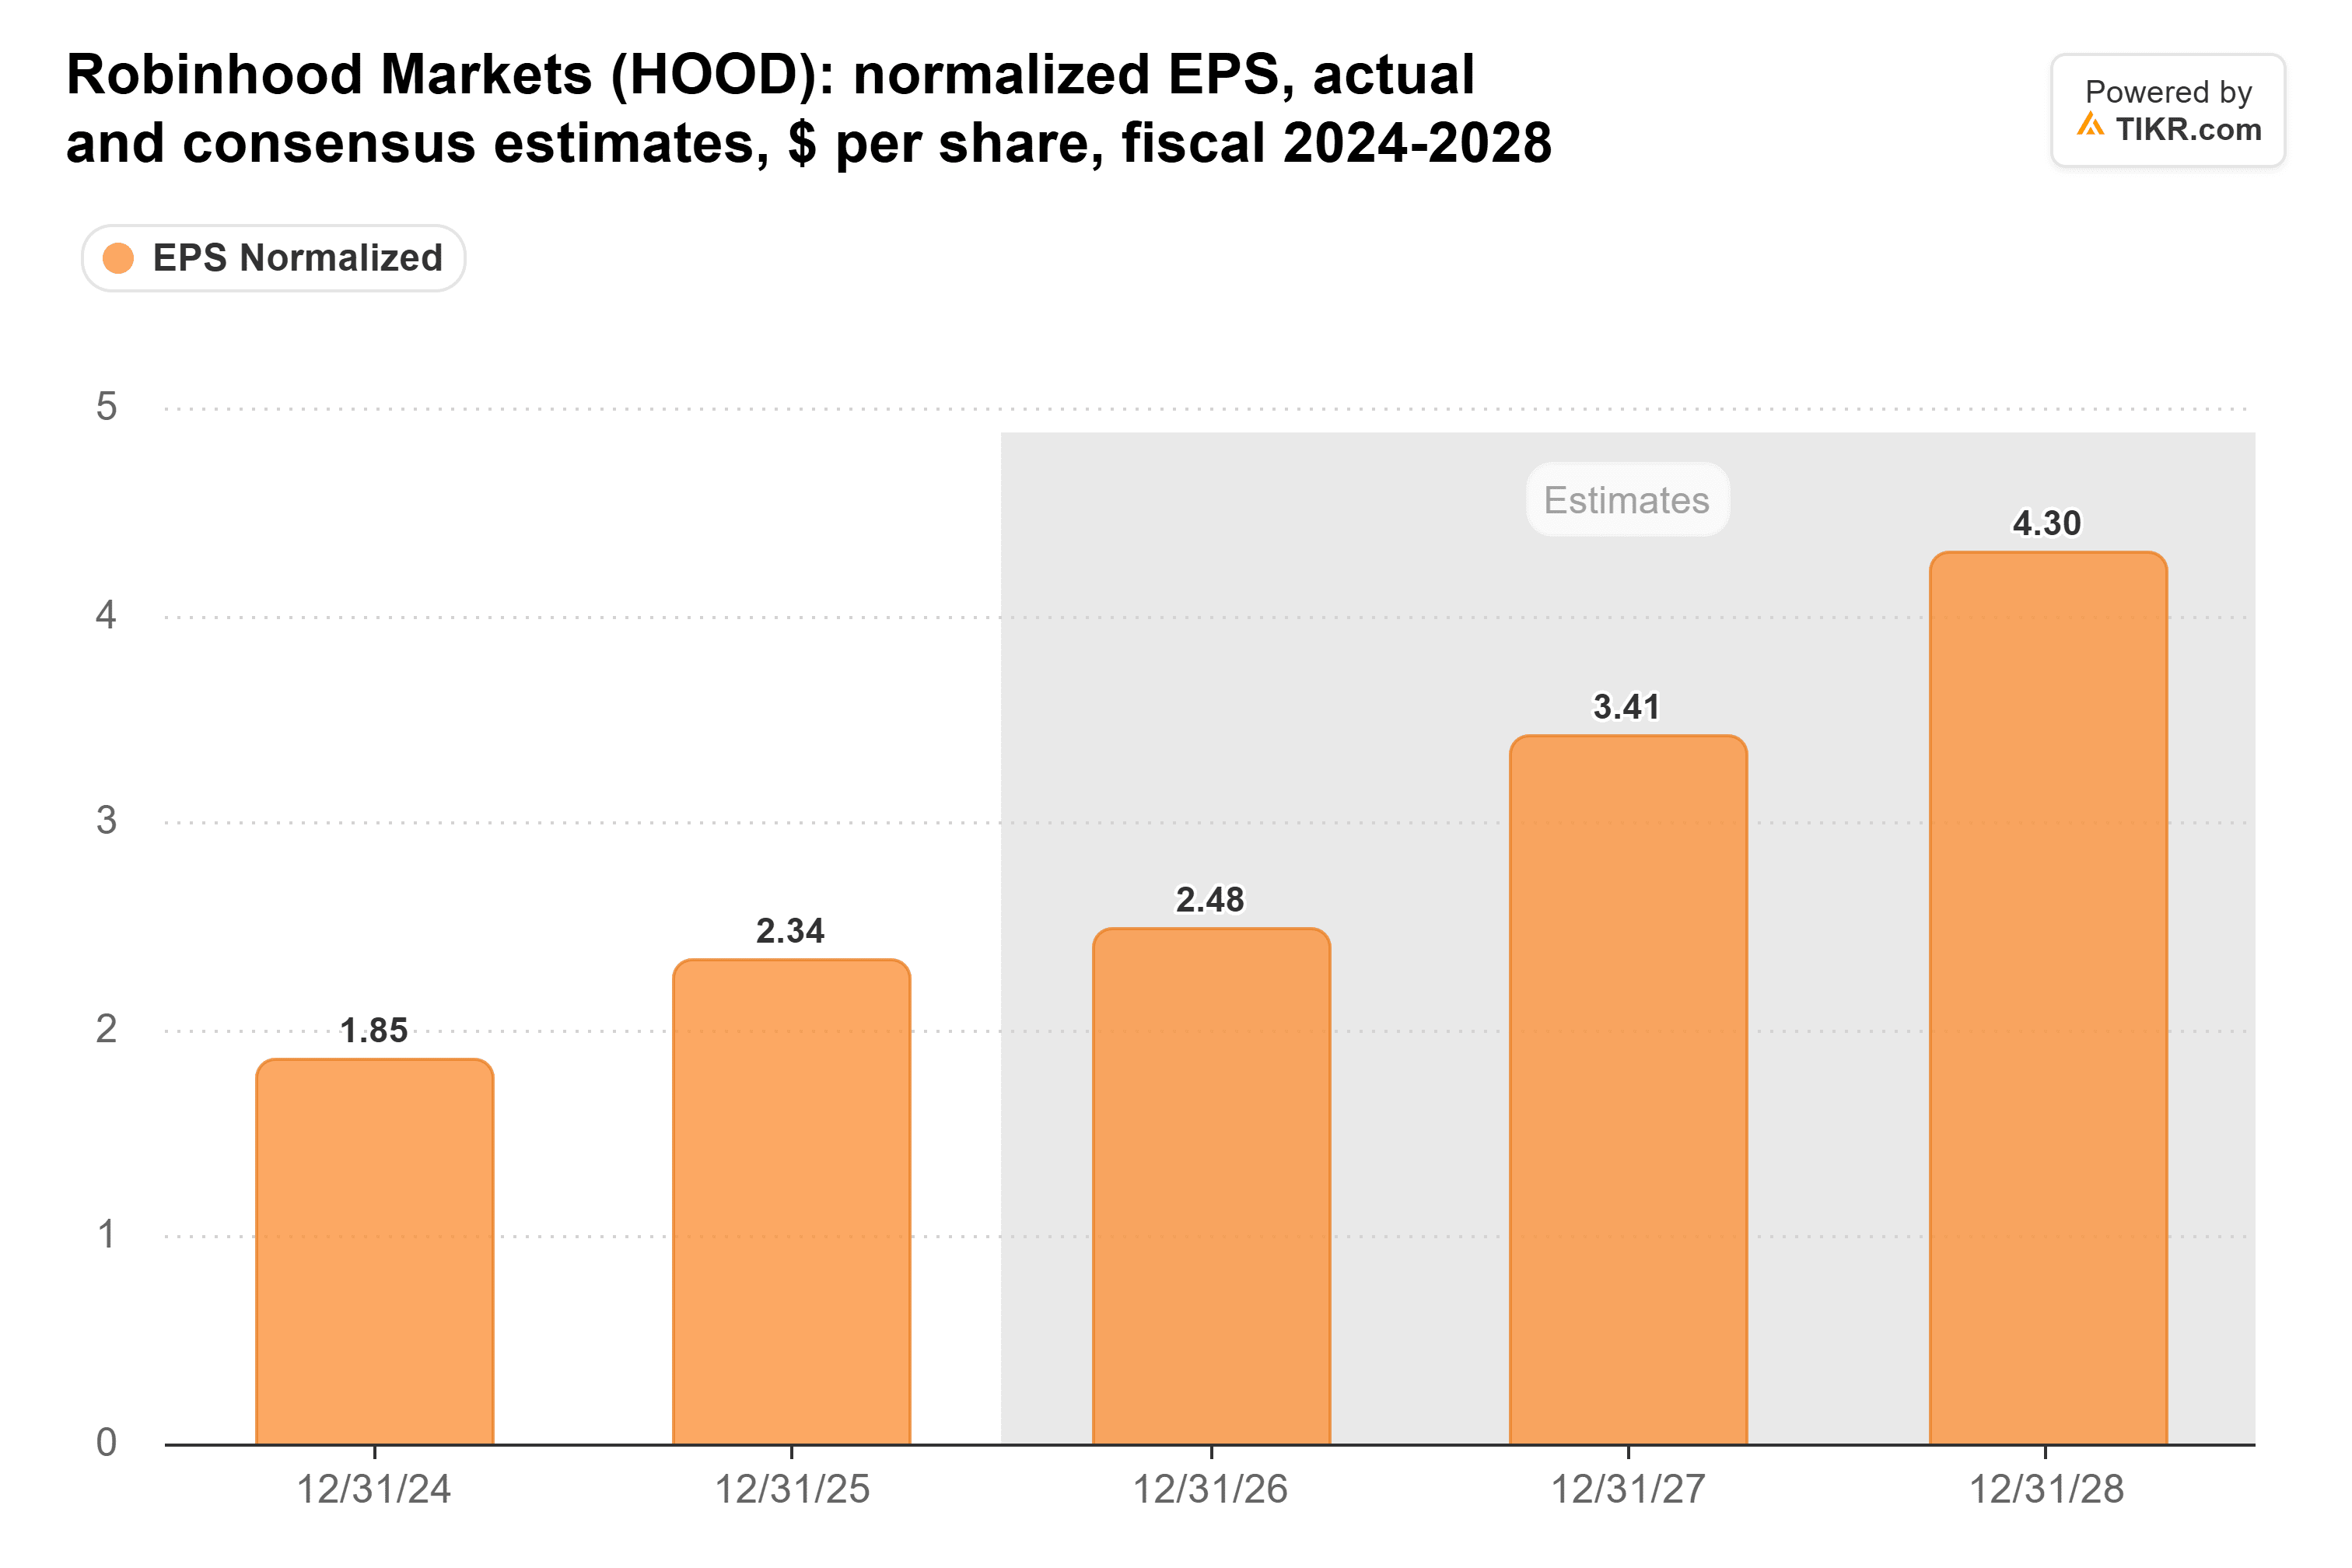
이익 추정치는 반대 방향으로 움직였습니다. 애널리스트들은 정규화 주당순이익이 올해 $2.48에서 2027년 $3.41로 상승할 것으로 예상합니다:
더 넓은 합의도 이를 지지합니다: 2027년 추정치는 지난 3개월 동안 $2.70에서 $2.93으로 상승했으며, 올해 $2.10 추정치는 거의 변동이 없었습니다.
$81.35에 거래되는 로빈후드는 애널리스트들이 향후 12개월 동안 예상하는 주당 $3.14에 대해 26배의 선행 주가수익비율(PER)로 거래되며, 이는 2023년 중반 이후 범위의 하단 근처입니다. 동일한 선행 주당순이익으로 $115가 실현되려면, 주가수익비율이 3년 평균인 약 36배 수준으로 다시 상승해야 합니다. 오늘날의 26배를 유지한다면, 선행 주당순이익이 41% 상승해야 합니다.
로빈후드 $115 목표주가에 대한 결론
문제는 로빈후드가 36배 평균 주가수익비율을 기록한 시기는 2025년 수익이 52% 증가했던 때라는 점입니다. 12% 성장률에서는 그 배수를 되찾기가 더 어렵습니다. 또한 여전히 거래에 의존하고 있습니다: 3분기 수익 14억 2천만 달러 중 8억 6천7백만 달러가 거래에서 발생해, 고객 거래 활동 약화에 노출된 상태입니다.
그럼에도 $115는 합의치보다 낮으며, 이익 성장은 이미 추정치에 반영되어 있습니다. 2027년 이익 급등이 실현되고, 성장 둔화가 멈추며, 투자자들이 다시 오늘날의 26배보다 높은 가치를 지불한다면, 이 목표주가는 1년 내에 현실적일 수 있다고 생각합니다. 내년 초 발표될 4분기 실적이 다음 검증 지점이 될 것이며, 특히 수익 증가율이 12%에서 다시 상승하는지 여부가 중요합니다.
그렇다면 로빈후드 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 로빈후드의 가치가 얼마나 될 수 있는지 확인하세요. 월가 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR이나 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 당사의 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!