


PEP 주식 주요 통계
- 지난 주 실적: -1.5%
- 52주 범위: $126 ~ $171
- 가치 평가 모델 목표가: $155
- 내재 상승 여력: 향후 2.2년간 22.5%
TIKR에서 5년간 애널리스트 추정치를 활용해 펩시코의 하락이 바겐세일인지 알아보세요 (무료) >>>
등급 하락, 가격 인상, 그리고 새로운 52주 최저가
펩시코(PEP)는 지난 주 약 1.5% 하락했으며 목요일 $126 근처에서 마감하며 기존 52주 최저가를 밑돌았습니다. 주가는 현재 52주 최고가 $171 대비 약 27% 낮은 수준에 머물고 있습니다. 분위기는 신중합니다. 투자자들은 성장이 회복되기 전까지 원가 부담이 이익을 계속 압박할 것을 우려하고 있습니다.
가장 강력한 타격은 9월 29일 JP모건이 해당 주식을 중립 등급으로 하향 조정하고 주가가 하락했을 때 왔습니다. 그보다 며칠 전, 펩시코는 특정 칩 제품에 대해 낮은 단일 자릿수에서 중간 단일 자릿수 수준의 가격 인상을 확인했습니다. 영향을 받는 브랜드에는 일부 레이즈, 도리토스, 러플스 제품이 포함됩니다. 이 인상은 상승하는 원자재 비용에 대응한 것이며, 가격은 이전 인하 전 수준보다는 낮게 유지될 것입니다.
인도는 또 다른 골칫거리를 추가합니다. 펩시코 인도와 몬스터 베버리지는 고카페인 음료에 '에너지 드링크' 라벨을 붙이는 것을 금지한 인도 식품 규제 기관을 상대로 소송을 제기했습니다. 펩시코는 7월 31일 기준으로 논란의 라벨이 부착된 4억 9200만 병과 2600만 캔을 보유하고 있다고 밝혔습니다. 이렇게 많은 재고의 라벨을 다시 붙이는 데는 비용이 들며 빠르게 성장하는 카테고리에 차질을 빚을 수 있습니다.

2분기가 분위기를 정했습니다. 순매출은 6.4% 증가했으나, 통화 영향과 거래를 제외한 유기적 매출은 2.4%만 성장했습니다. 컨퍼런스콜에서 CFO 스티브 슈미트는 실적이 "EPS 범위의 하단에 가까울 수 있다"고 말했습니다. PEP 주식이 회복되려면, 3분기는 구매력 회복 조치가 소비자를 다시 끌어오고 있음을 보여줘야 합니다.
10월 8일 전에 TIKR에서 펩시코의 애널리스트 목표가와 추정치 수정을 검토하세요 (무료) >>>
거래량 회복을 기다리는 할인된 배당금 대기업
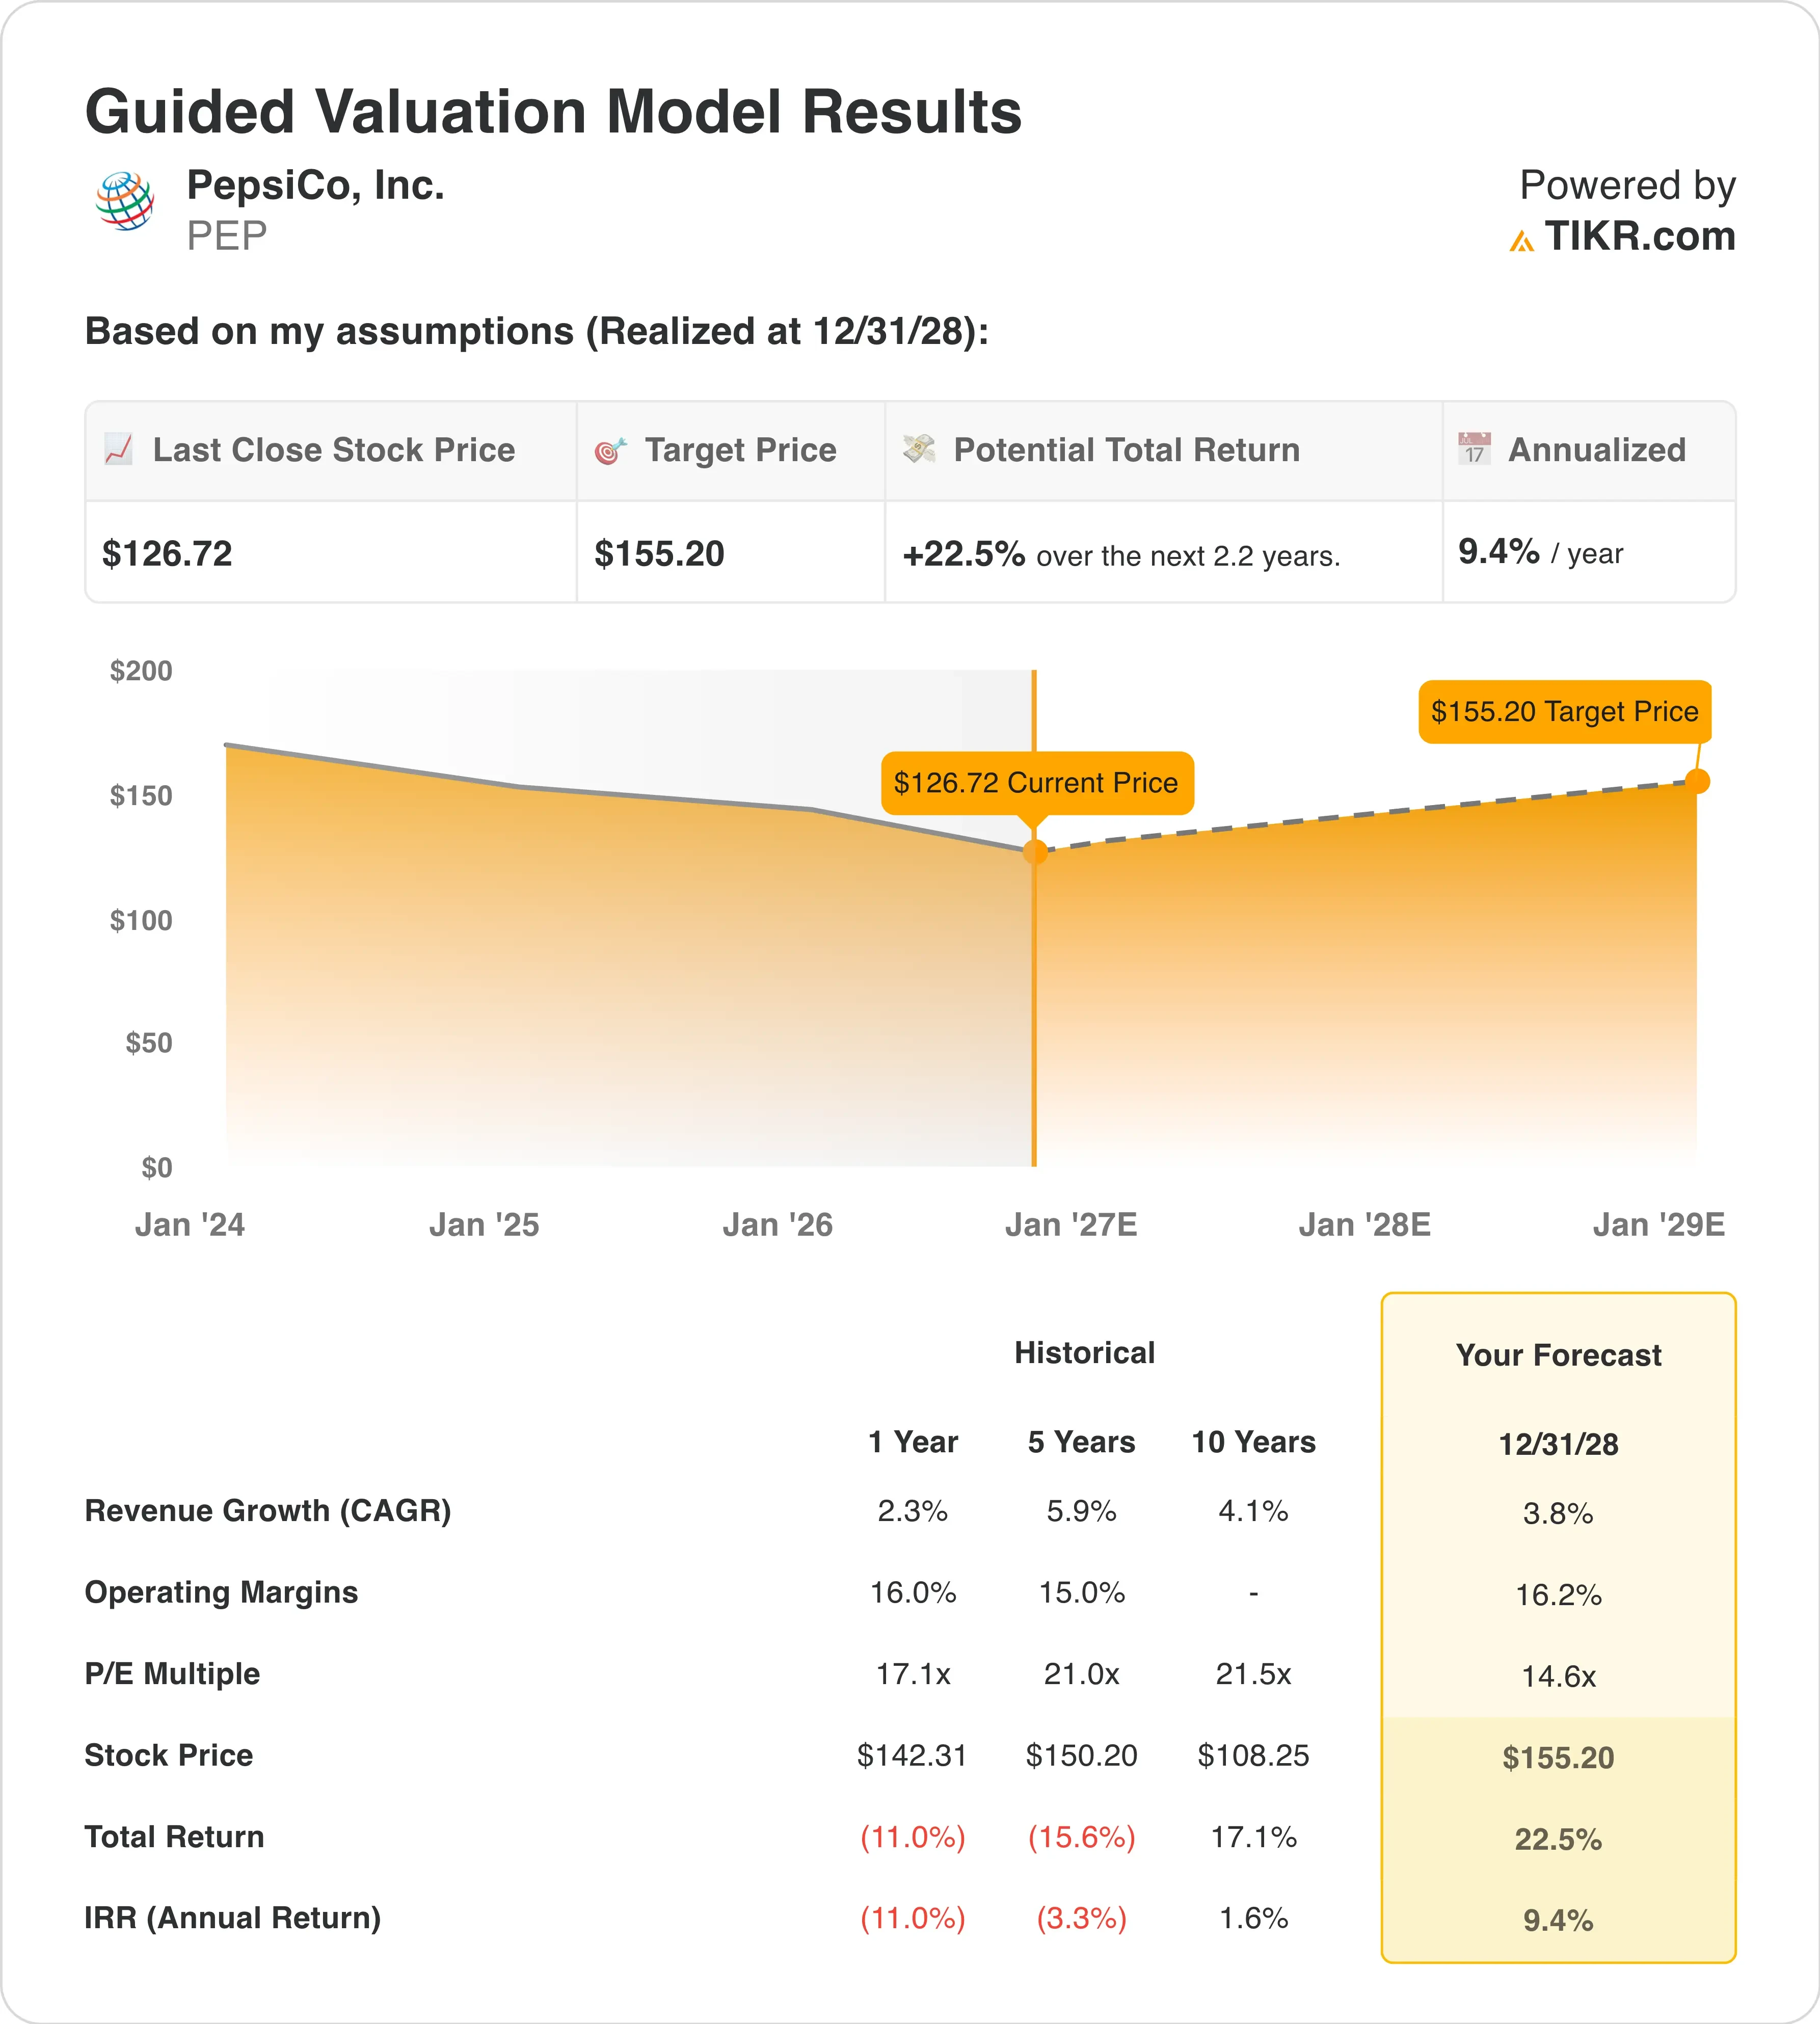
2028년 12월 31일까지 실현된다고 가정한 가치 평가 모델 하에서, 주식은 다음을 사용하여 모델링됩니다:
- 매출 성장률 (연평균 복합 성장률): 3.8%
- 영업 마진: 16.2%
- 종료 시 PER 배수: 14.6배
이러한 입력값을 바탕으로, 모델은 $155의 목표가를 추정하며, 이는 현재 주가 $127 대비 22.5%의 총 상승 여력과 향후 2.2년간 연간 9.4%의 수익률을 의미합니다.
연간 9.4% 수익률은 펩시코를 10% 기준에 약간 못 미치는 수준으로 보통 매력적인 수준으로 만듭니다. 주목할 점은, 모델이 이 수익률을 달성하기 위해 재평가(리레이팅)가 필요하지 않다는 것입니다. 14.6배의 종료 시 PER은 오늘날의 선행 PER과 일치합니다. 수익은 안정적인 이익 성장에서 비롯됩니다.

이는 가치 재설정 이야기입니다. 펩시코는 5년간 평균 21.0배, 10년간 평균 21.5배의 PER을 기록했으나, 현재는 약 14.6배 근처에서 거래되고 있습니다. 이 할인은 수년간의 약한 거래량을 반영한 것입니다. 따라서 회복의 조짐은 평소보다 더 중요할 수 있습니다.
입력값은 보수적으로 보입니다. 3.8%의 매출 성장률은 펩시코가 지난 1년간 기록한 2.3%보다 약간 높은 수준이며, 16.2%의 마진은 오늘날의 16.0%에서 거의 움직이지 않습니다. 실제 위험은 거래량인데, 펩시코 푸즈 북미의 2분기 거래량이 정체 상태였기 때문입니다. 이를 해결하는 것이 가격 인하와 새로운 인상이 균형을 맞추려는 것입니다.
주주들은 기다리는 동안 4.7%의 배당 수익률도 받습니다. 이 수익률은 주가가 크게 하락했기 때문에 펩시코 기준으로는 비정상적으로 높습니다. 그러나 74.7%의 배당성향은 이익이 정체될 경우 큰 인상을 제한합니다. 코카콜라의 25.3배 PER 옆에서 펩시코는 저렴해 보이지만, 저렴한 데는 이유가 있습니다.
펩시코의 강세, 중립, 약세 시나리오를 직접 실행해 보세요 (TIKR 무료 이용) >>>
코카콜라 및 몬델레즈 대비 펩시코의 할인
코카콜라(KO)는 거의 모든 지표에서 펩시코를 앞서고 있습니다. 2분기에 코카콜라는 유기적 매출을 6%, 단위 케이스 거래량을 5% 성장시킨 반면, 펩시코의 유기적 성장률은 2.4%였습니다. 코카콜라의 31.8% 영업 마진은 펩시코의 16.0%보다 약 두 배 높습니다. 이는 코카콜라가 선행 PER 25.3배로 거래되는 반면 펩시코는 14.6배에 머무는 이유를 설명합니다.
몬델레즈 인터내셔널(MDLZ)은 더 가까운 스낵 비교 대상입니다. 2분기 유기적 매출이 2.2% 성장하여 펩시코와 거의 비슷했으며, 2026년 전망을 최소 2%로 상향 조정했습니다. 가격 인상이 그 성장의 1.5%포인트를 추가했고, 거래량은 단 0.7%포인트만 추가했습니다. 두 회사 모두 신중한 스낵 소비자와 같은 싸움을 벌이고 있습니다.
펩시코의 강점은 레이즈와 도리토스가 여전히 카테고리 리더인 스낵과 음료 전반에 걸친 규모입니다. 하지만 그 폭넓음은 또한 감자, 옥수수, 식용유 비용에 대한 더 많은 노출을 의미하기도 합니다. 몬델레즈는 카카오와 밀에 직면하는 반면, 코카콜라는 주로 감미료와 알루미늄을 걱정합니다.
이 비교는 모멘텀에 대해 지불하는 시장을 보여줍니다. 펩시코는 5년간 매출이 연간 5.9% 성장했으므로, 둔화는 영구적이기보다는 최근의 현상입니다. 거래량이 회복된다면, 자체 역사 대비 할인 폭이 좁아질 수 있습니다.
펩시코의 스낵 거래량 회복이 2027년까지 $179에 이를 수 있는지 평가해 보세요 >>>
앞으로 PEP 주식을 움직이는 요인은 무엇인가?
먼저 10월 8일 3분기 실적이 나옵니다. 분기는 9월 5일에 종료되었으므로, 새로운 칩 가격 인상은 아직 반영되지 않을 것입니다. 투자자들은 대신 이전 가격 인하가 마진 압박을 상쇄할 만큼 거래량을 끌어올렸는지 확인할 것입니다. 경영진의 가이던스에 대한 어조가 가장 중요할 것입니다.
펩시코는 7월에 2026년 전망을 재확인했지만 EPS 범위의 하단을 언급했습니다. 10월 8일 어떤 하향 조정도 시장 심리에 강타를 가할 가능성이 높습니다. 반대로 재확인은 등급 하락 이후 우려를 완화할 수 있습니다.
장기적으로 펩시코는 60개국 이상의 470만 에이커에 걸쳐 AI 및 재생 농업 도구를 확장하고 있습니다. 재생 농업은 토양 건강을 개선하여 작물 수확량을 보호합니다. 감자와 옥수수가 스낵 비용을 주도하기 때문에 안정적인 수확은 가격 변동성을 줄일 수 있습니다. 보상은 실질적이지만 느립니다.
국제 성장은 지지 역할을 제공합니다. 펩시코는 향후 5년간 콜롬비아에 10억 달러를 투자할 계획이며, 2분기 국제 영업 마진이 1%포인트 확대되었습니다. 앞으로 미국 스낵 회복은 주식의 변동 요인으로 남아 있습니다.
3분기가 다가오면서 펩시코의 실적 추정치를 모니터링하세요 (TIKR 무료 이용) >>>
펩시코 주식의 실제 가치는 얼마인가?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 펩시코의 가치가 얼마일지 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다. 무료로 PEP 가치 평가하기.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사고파는 권유를 목적으로 하지 않습니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!





