오라클 주식의 핵심 통계
- 현재 가격: $148.56
- 목표 가격 (중간): ~$489
- 시장 목표가: ~$238
- 잠재적 총 수익률: ~229%
- 연간 IRR: ~29% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 좋아하는 주식의 상승 가능성을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
오라클 코퍼레이션(ORCL)은 주가가 절반 이상 하락한 회사로서는 이례적인 일을 방금 저질렀습니다. 역사상 가장 강력한 성장을 기록했는데, 신용 시장은 공개적으로 의심하는 반응을 보였습니다. 로이터가 보도한 파이낸셜 타임스 기사에 따르면, 산탄데르와 제퍼리스 등 신디케이트 은행들은 오라클이 AI 클라우드를 위해 임대할 예정인 뉴멕시코 데이터 센터인 프로젝트 주피터와 연계된 약 180억 달러의 레버리지 대출을 달러당 89~91센트 사이에 견적했습니다. 이는 캠퍼스를 건설하기 위해 조달된 프로젝트 파이낸스 부채로, 오라클의 회사채는 아니지만, 그 경제성을 뒷받침하는 세입자는 오라클입니다. 건강한 프로젝트 대출은 액면가(par) 근처에서 거래되므로, 이렇게 큰 할인폭은 시장이 더 큰 안전마진을 요구하는 것입니다.
9월 10일, 오라클은 1분기 회계연도 매출 193억 달러(전년 대비 30% 증가)를 발표했으며, 클라우드 인프라 매출은 121% 증가했습니다. 사업은 가속화되고 있는데, 신용 시장은 동시에 주춤하고 있습니다. 어느 쪽이 근본적인 지지(펀더멘털)를 받는지는 아래 숫자들이 결정할 것입니다.
백로그가 마침내 전환된 분기
오라클의 이야기는 약속이었습니다: 누구도 모델링할 수 없을 만큼 빠르게 쌓여가는 백로그가 있었고, 그중 일부만 매출로 전환되고 있었습니다. 1분기는 그 전환을 더 높은 기어로 밀어붙였습니다. 클라우드 인프라 매출은 4분기 93% 성장에 이어 전년 대비 121% 증가한 74억 달러에 달했으며, 총 매출은 회계연도 1분기 기준으로 처음으로 연속적으로 증가했습니다.
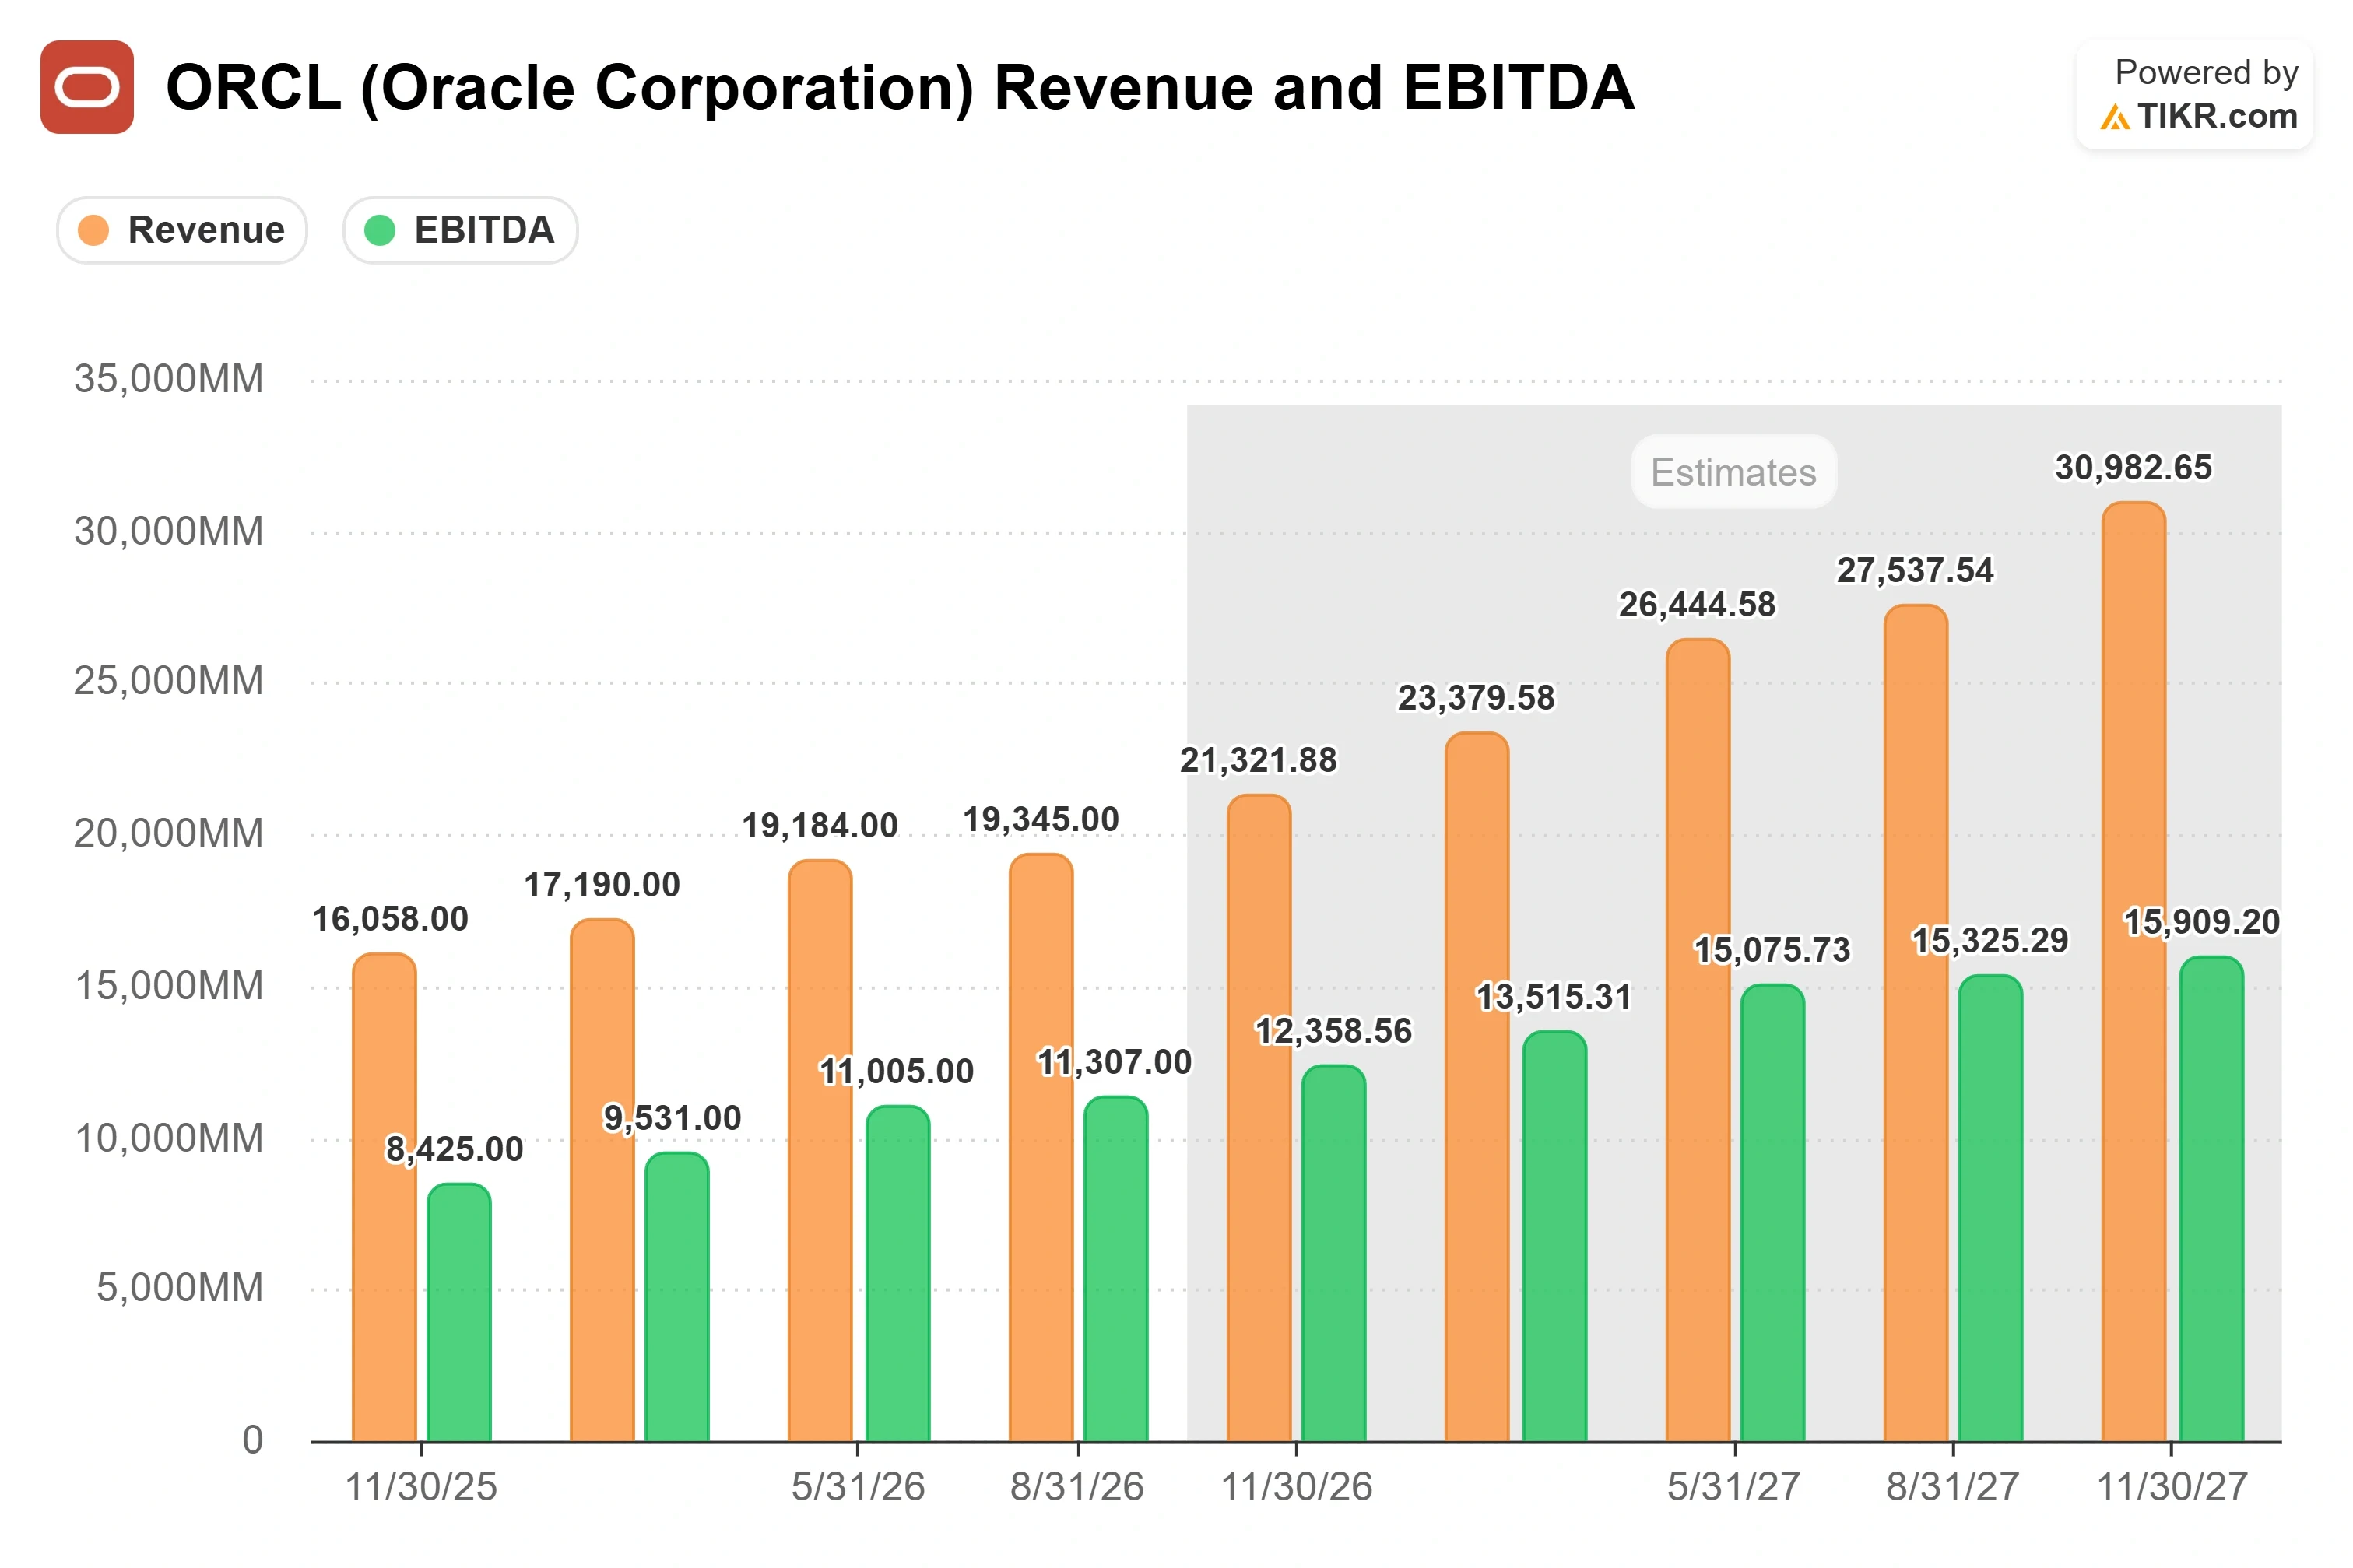
TIKR의 Beats and Misses 데이터에 따르면, 최종 실적은 전반적으로 시장 기대치를 상회했습니다. 조정 EPS는 1.74달러 예상치 대비 1.92달러로, 10% 이상 상회했습니다. EBITDA 113억 달러는 6% 상회했고, 순이익 58억 달러는 예상치를 12% 상회했습니다. 체결되었지만 아직 제공되지 않은 계약 작업인 미수행 의무(Remaining performance obligations)는 6,640억 달러로 증가했으며, 전년 대비 2,090억 달러 증가했고, 경영진은 이제 그 중 약 절반이 향후 36개월 내에 매출로 전환될 것으로 예상하고 있습니다. 오라클은 해당 분기에 850메가와트의 새로운 용량과 30만 개 이상의 GPU를 제공했으며, 이는 4분기 속도의 거의 세 배에 달하는 반면, 플릿 가동률은 97.9%를 유지했습니다.
오라클 주식의 과거 및 향후 예상치 확인하기 (무료!) >>>
신용 시장이 가격에 반영하고 있는 현금 격차
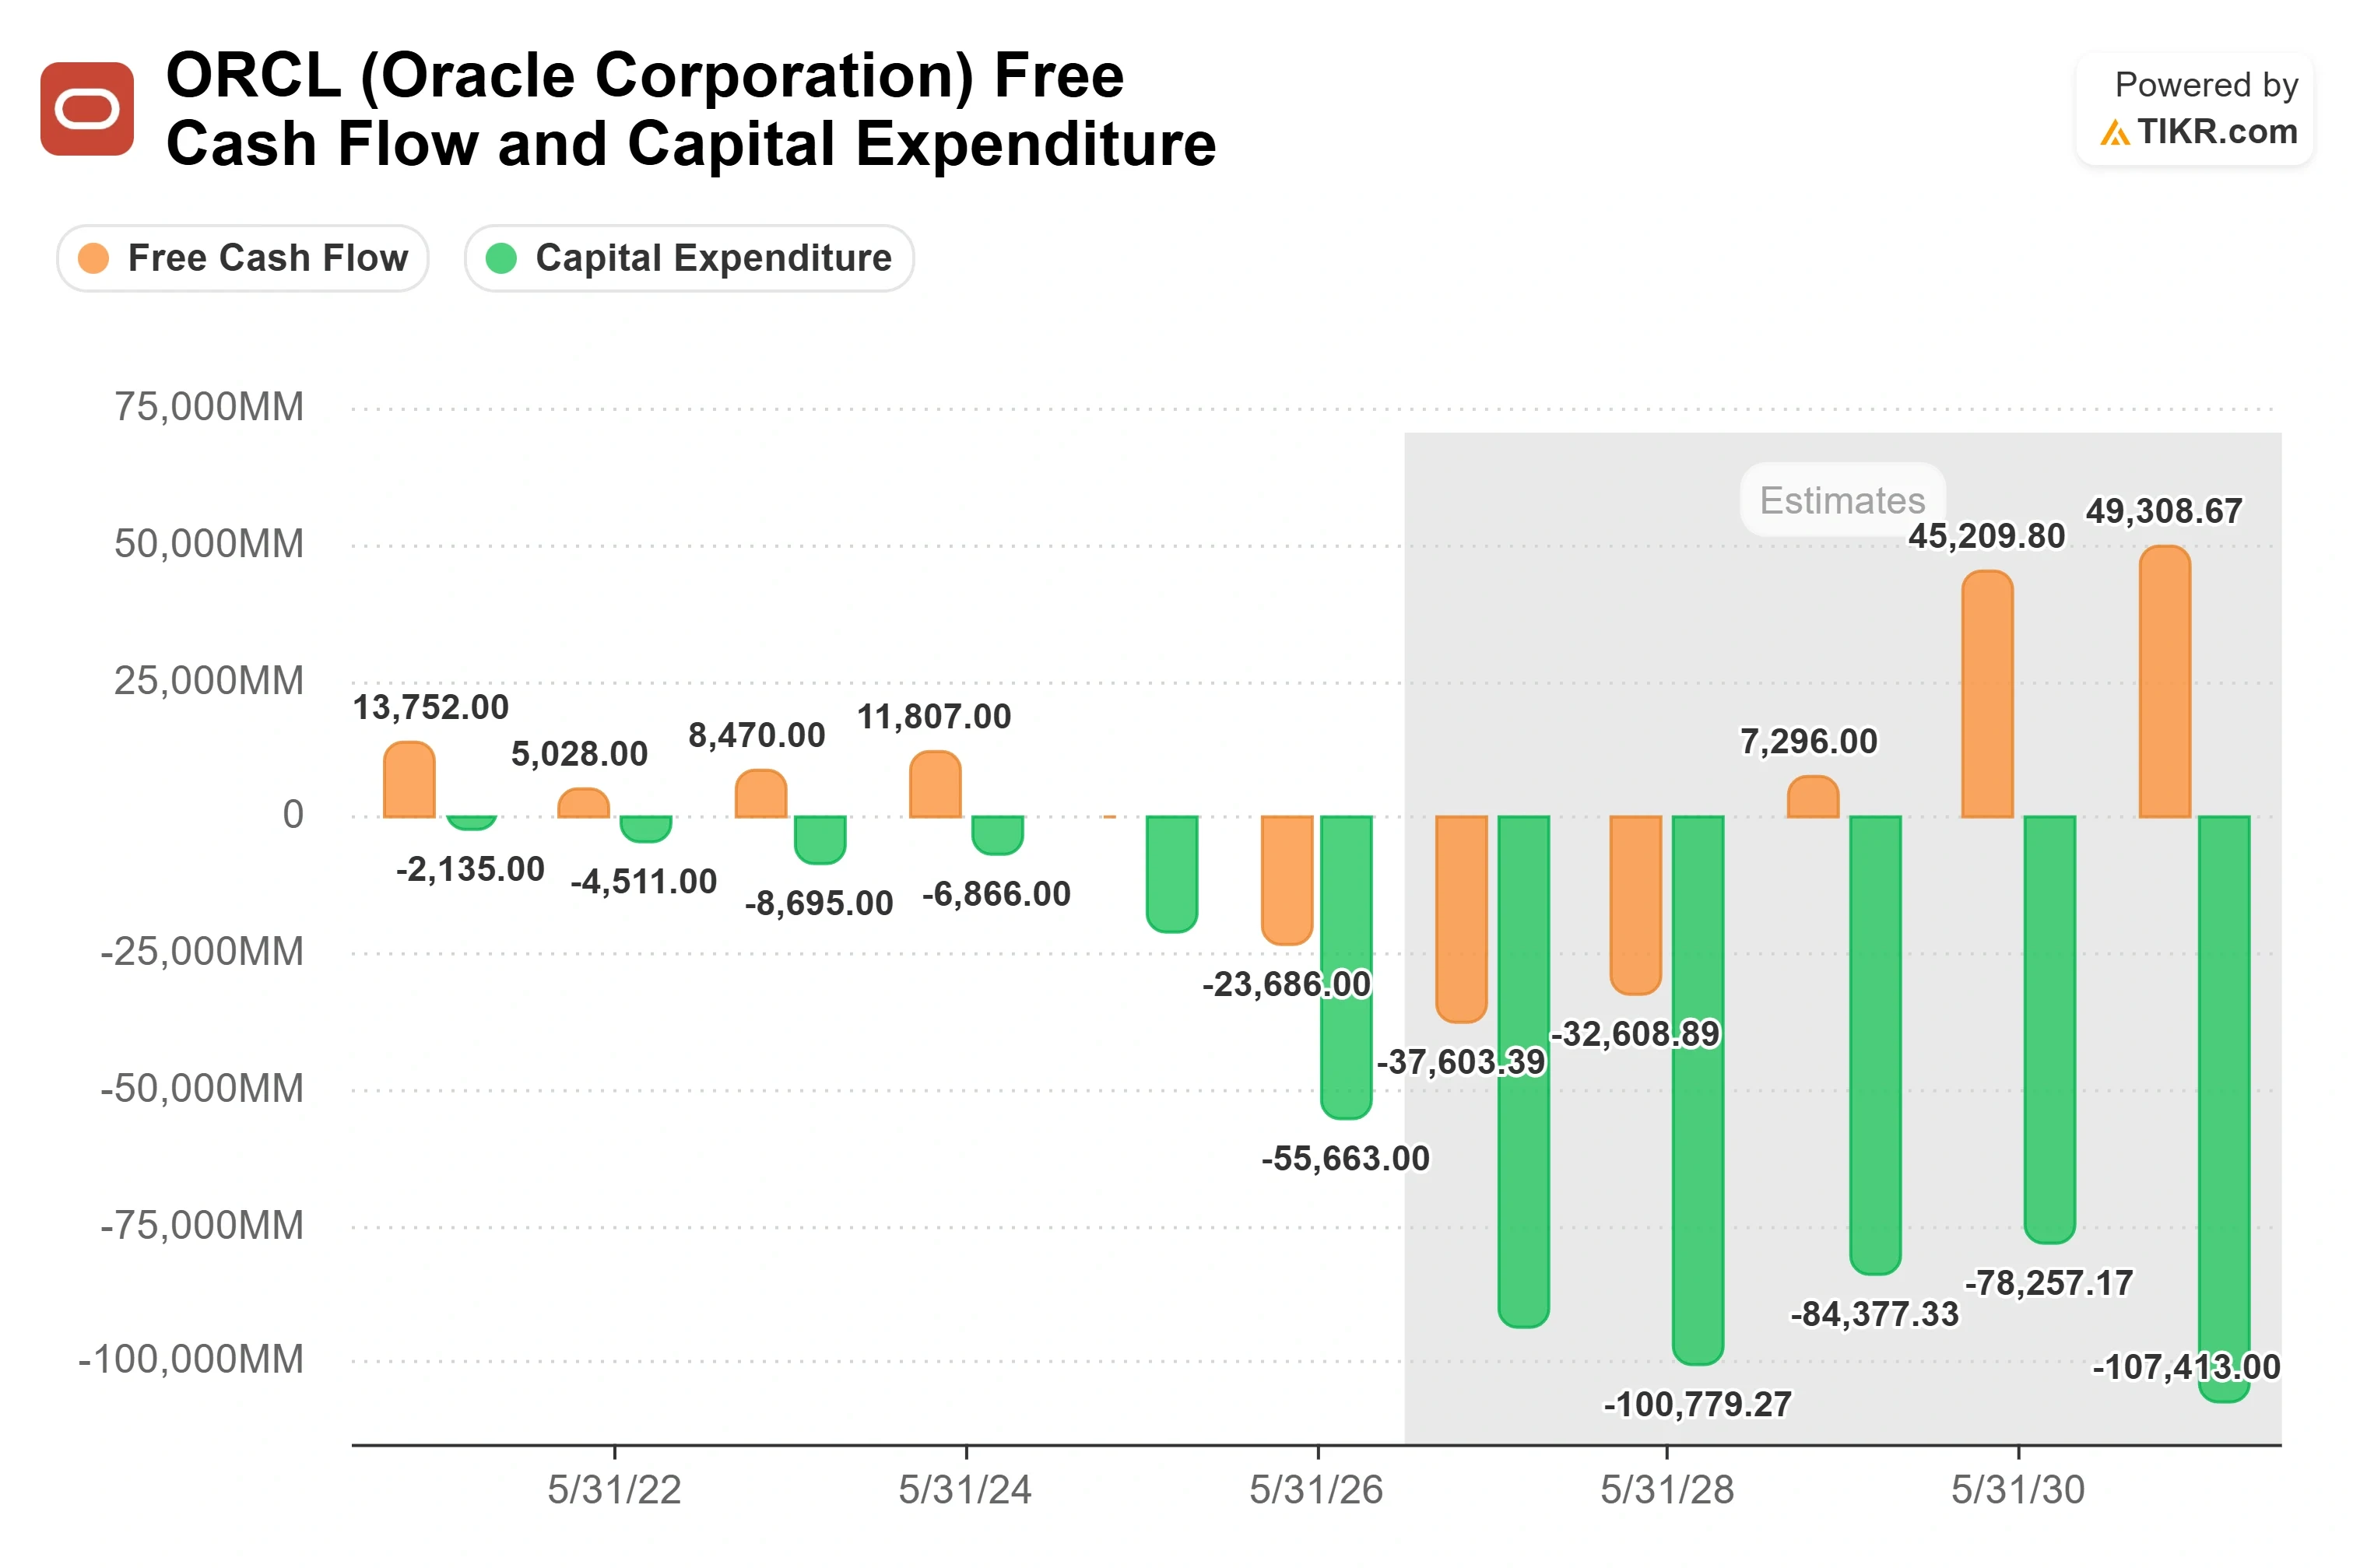
오라클은 1분기에 자본 지출로 285억 달러를 지출했으며, 이로 인해 자유 현금 흐름은 전년 동기 마이너스 3억 6,200만 달러에서 마이너스 54억 달러로 악화되었습니다. TIKR 데이터 기준 순부채는 약 1,320억 달러 수준입니다. 해당 분기 동안 오라클은 200억 달러 규모의 시장 가중 발행(ATM)을 완료했는데, 이는 고객 선불금이 자금 부담의 대부분을 감당할 것이라고 두 분기 동안 시그널을 보낸 후에 이루어진 희석적 조치입니다.
부채는 특수목적구조(SPV)를 통해 담보로 제공되며, 이는 프로젝트가 실패했다는 의미는 아닙니다. 다만 구매자들이 더 많은 보호를 원한다는 의미입니다. 프로젝트 주피터는 도냐아나 카운티에서 허가, 전력, 지역 반대 등으로 인해 최소 7개월 이상 지연된 것으로 보고되었으며, S&P는 7월에 오라클을 BBB-로 하향 조정했는데, 이는 하이일드 바로 위 등급입니다. 180억 달러의 시설에 대해 9~11포인트 할인은 시장이 이미 예상하고 있는 약 16억~20억 달러 규모의 손실에 해당합니다.
경영진은 해당 현장에 대해 직접 언급했습니다. 공동 CEO 클레이 마구이르크는 뉴멕시코에 대해 "건설 측면에서 데이터 센터는 확실히 정상 궤도에 있습니다"라고 말했으며, "이 두 현장 모두 우리의 2027 회계연도 매출이나 이익 예측(guidance)에 어떤 영향도 미치지 않을 것입니다"라고 덧붙였습니다. 그의 요점은 자금 조달 헤드라인과 실제 매출이 의존하는 납품 일정을 분리한다는 점에서 중요합니다. 그는 또한 자금 조달 이야기에 드리운 감가상각 우려에 대해 반박했습니다: 1분기에 갱신 기간이 도래한 GPU들(대부분 4년 이상 된 제품)은 이전 계약 대비 20% 프리미엄으로 갱신되거나 재판매되었습니다. 노후화된 AI 하드웨어가 그런 가격 결정력을 유지한다면, 유효 수명에 대한 베어 케이스는 약화됩니다.
6,640억 달러 백로그 중 약 3,000억 달러는 OpenAI와 연계되어 있으며, 파이낸셜 타임스가 인용한 OpenAI 자체 전망에 따르면 2026년부터 2030년까지 누적 마이너스 자유 현금 흐름이 약 2,780억 달러에 달할 것으로 예상됩니다. 오라클의 경제성은 자신이 버는 것보다 더 빠르게 지출하는 고객을 위해 서비스를 제공하는 데 달려 있습니다. 마구이르크는 전화 회의에서 선불금 및 자체 하드웨어 제공(BYOH) 거래가 현금 부담을 공급업체와 고객에게 이전하기 때문에 오라클 자체 자본은 성장과 분리되어야 한다고 주장했습니다. 이 모델은 새로운 것이며, 대출 할인은 시장이 먼저 그것이 작동하는 것을 보기를 요구하는 것입니다.
그러한 위험에 맞서는 것은 재설정된 가치 평가입니다. TIKR의 경쟁사 페이지에 따르면, 오라클은 향후 12개월(NTM) P/E 17.5배, NTM EV/EBITDA 10.4배에 거래되고 있습니다. 선행 이익 기준으로 세일즈포스는 15.9배, 서비스나우는 30.2배에 거래되므로 오라클은 둘보다 빠르게 성장하면서도 그 쌍의 낮은 끝자락 근처에 위치합니다. 현금 흐름 배수 기준으로 세일즈포스는 EV/EBITDA 11.9배, 서비스나우는 21.0배로 둘 다 오라클의 10.4배보다 높습니다. 더 빠르게 성장하는 기업에 더 낮은 배수를 적용하는 것은 자금 조달 위험이 심각할 때만 합리적이며, 이는 모델이 답해야 할 질문입니다.
TIKR에서 오라클이 경쟁사 대비 어떻게 성과를 내는지 확인하세요 (무료!) >>>
TIKR 고급 모델 분석
- 현재 가격: $148.56
- 목표 가격 (중간): ~$489
- 잠재적 총 수익률: ~229%
- 연간 IRR: ~29% / 년
오라클 주식에 대한 애널리스트들의 성장 전망과 목표가 확인하기 (무료!) >>>
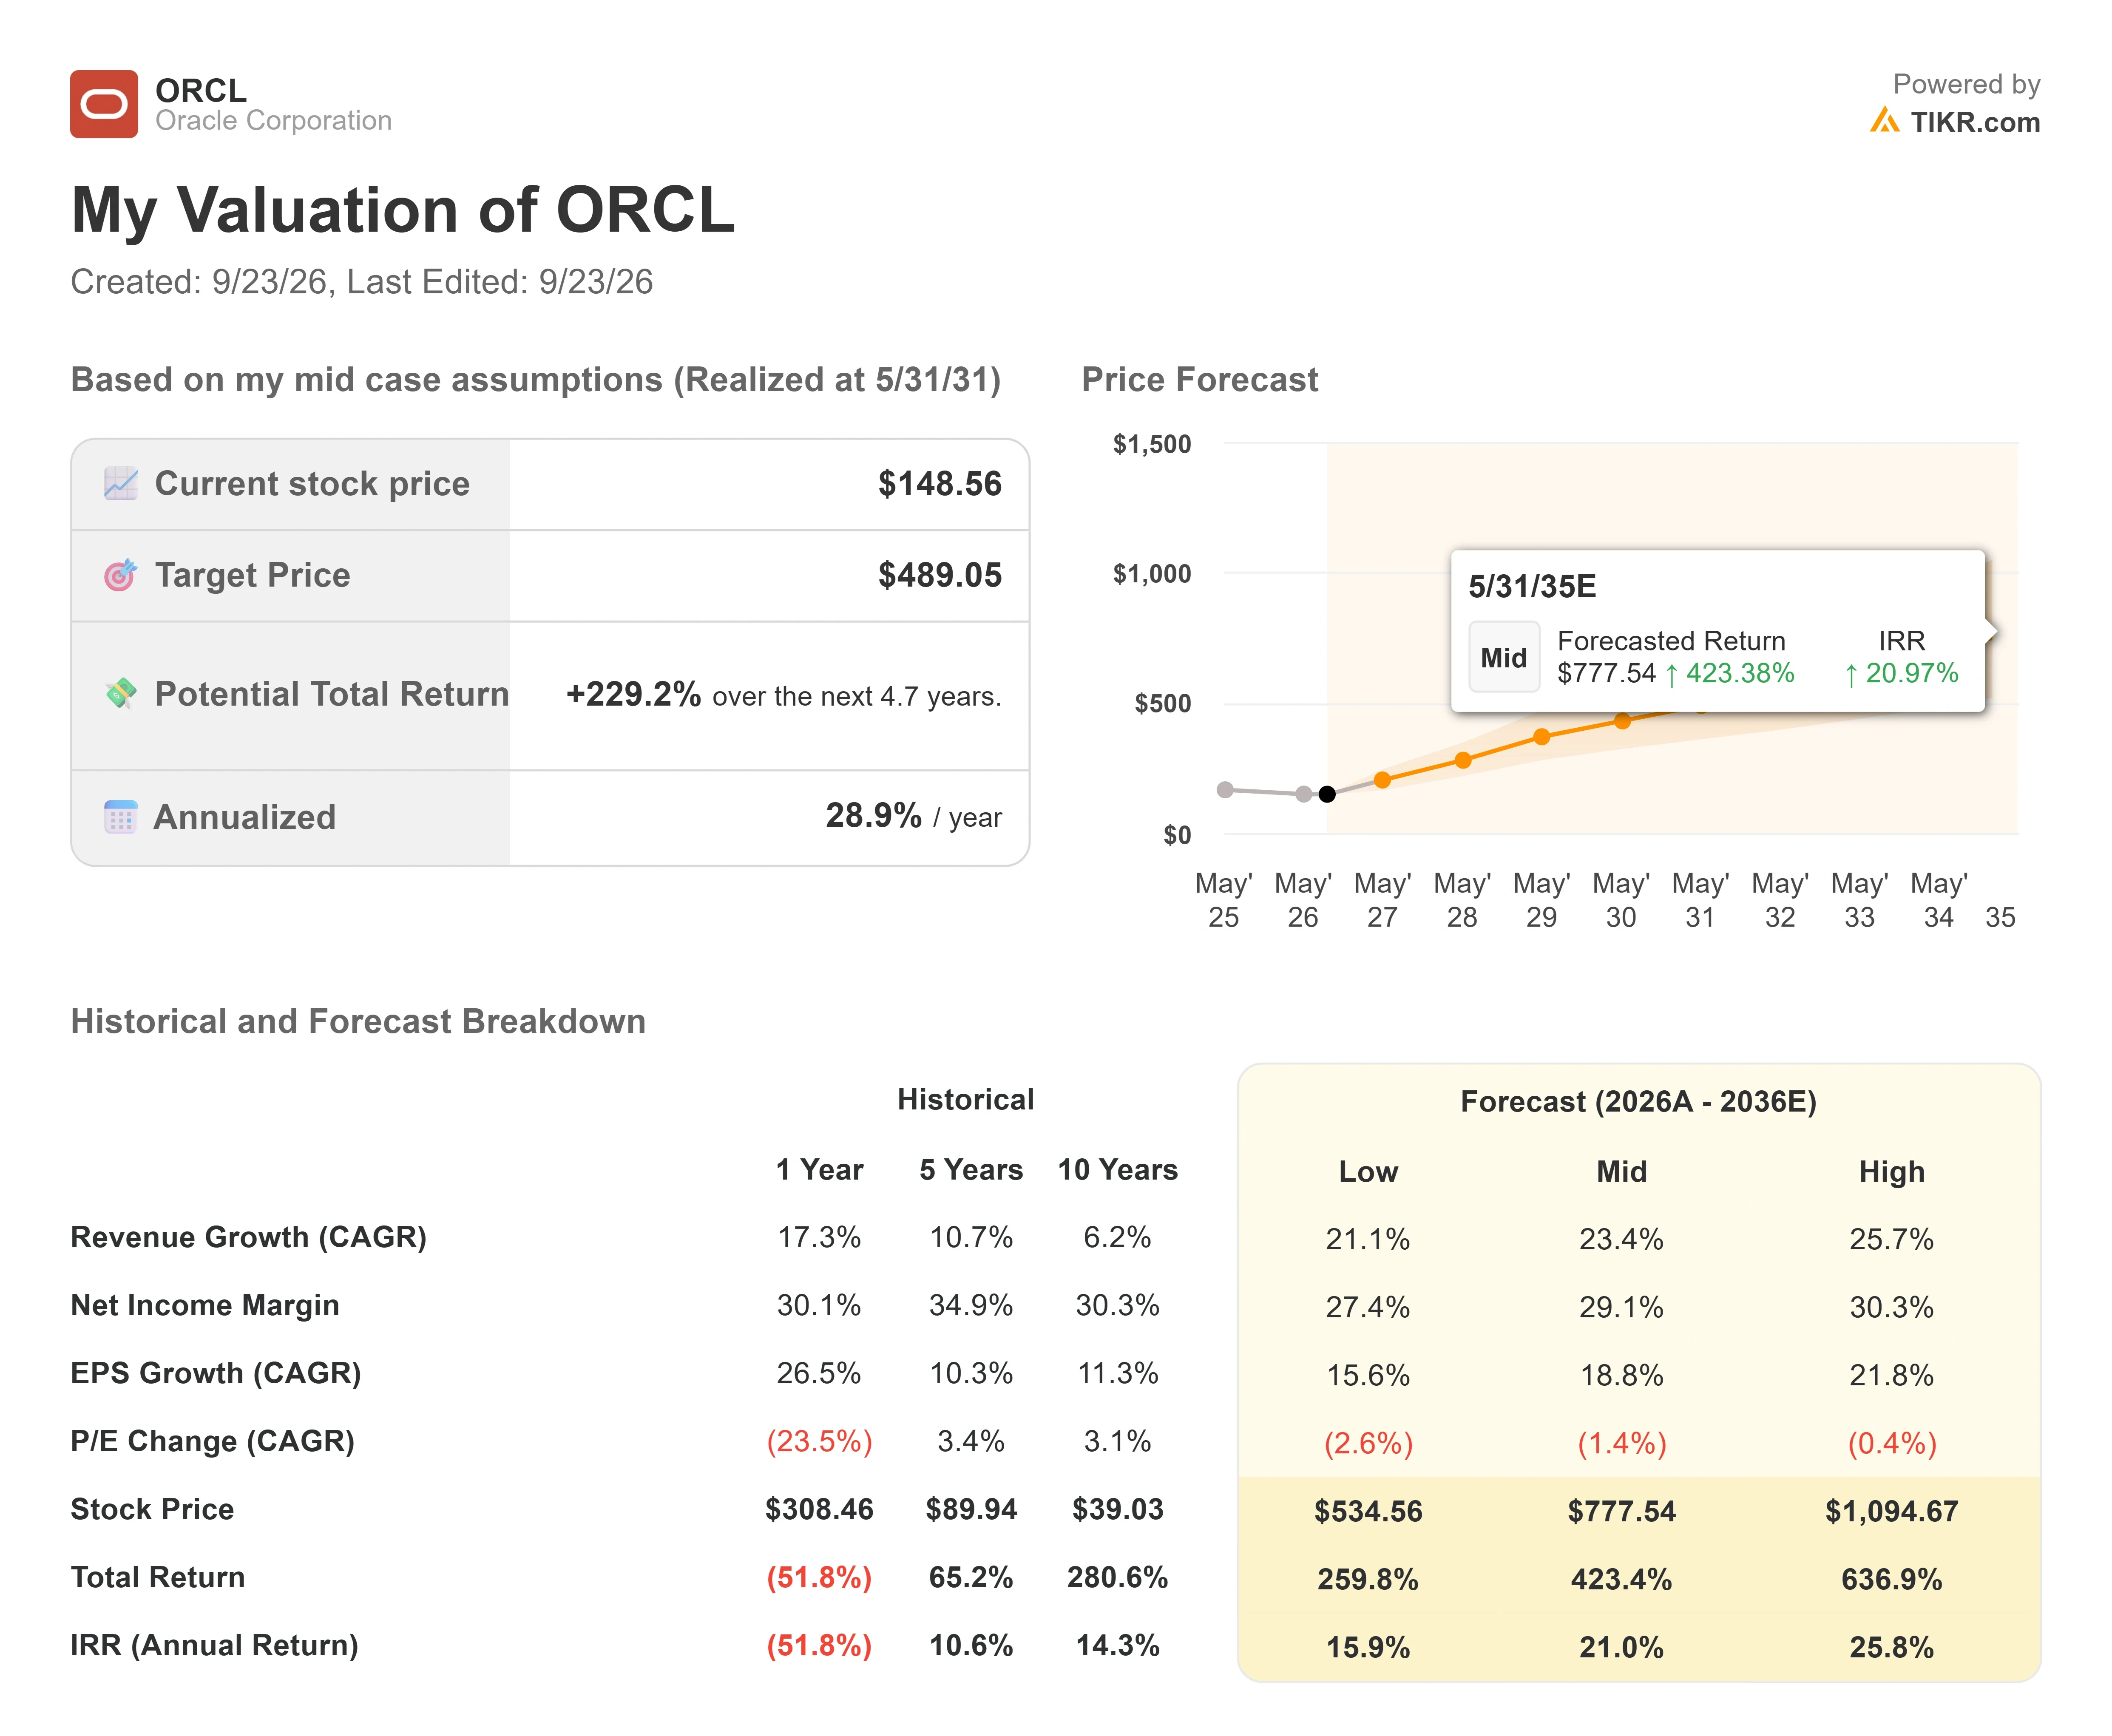
TIKR 가치 평가 모델은 여기서 세 가지 시나리오 중 최상단이 아닌 중간 케이스를 사용합니다. 이는 약 4.7년 후에 공정 가치가 약 489달러 근처에 도달할 것임을 가리키며, 총 수익률은 약 229%, 연간 수익률은 약 29%에 달할 것으로 예상합니다. 이는 시장 평균 목표가인 약 238달러보다 훨씬 높기 때문에, 모델은 합의된 의견보다 더 공격적인 주장을 하고 있으며 백로그가 예정대로 전환될 것이라고 보고 있습니다.
두 가지 매출 동인이 이를 뒷받침합니다: 중간 케이스가 RPO 전환에 따라 약 23%의 연평균 복합 성장률(CAGR)을 가정하는 클라우드 인프라와, 1분기에 전년 대비 353% 성장한 멀티클라우드 데이터베이스 사업입니다. 마진 동인은 운영 레버리지로, 비 GAAP 영업 마진은 약 42% 근처로 유지되고 모델링된 순이익 마진은 약 29%입니다. 주요 위험은 대출 할인이 보여준 것입니다: 집중된 고객이 용량 인출을 1년 이상 지연시키면, 자유 현금 흐름 회복이 늦어지고 배수는 계속 압축된 상태로 유지될 것입니다. 상승 요인은 계약대로 건설이 전환되고 주식이 성장에 맞춰 재평가(rerating)되는 것입니다.
결론
다음 진짜 시험은 프로젝트 주피터 대출이 액면가(par) 쪽으로 회복되는지 아니면 더 하락하는지입니다. 왜냐하면 그 가격이 시장이 오라클의 자금 조달 체인을 어떻게 평가하는지에 대한 가장 깨끗한 실시간 판독값이기 때문입니다. 오라클의 10월 투자자 데이까지 이를 지켜보십시오. 경영진은 자본 지출 경로와 양의 자유 현금 흐름으로 전환되는 타임라인에 대한 더 자세한 내용을 약속했습니다. 만약 대출이 회복되고 오라클이 그 전환에 대해 신뢰할 수 있는 날짜를 제시한다면, 사업과 주식 사이의 격차가 좁혀지기 시작할 것입니다. 만약 할인이 심화되고 현금 적자가 타임라인 없이 확대된다면, 펀더멘털은 시장이 신뢰하기를 거부하는 주식 속으로 계속 가속화될 것입니다. 오라클은 손익 계산서와 신용 시장이 서로 다른 이야기를 하고 있는 드문 회사이며, 독자의 임무는 어느 이야기가 먼저 증명되는지 결정하는 것입니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 TIKR로 스마트 머니를 따라갈 수 있습니다.
오라클에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근권을 제공합니다.
오라클을 불러오면, 수년간의 과거 재무제표, 월가 애널리스트들이 향후 분기에 대해 예상하는 매출과 이익, 시간이 지남에 따라 가치 평가 배수가 어떻게 움직였는지, 그리고 목표가가 상향 또는 하향 추세인지 여부를 볼 수 있습니다.
관심 있는 다른 모든 주식과 함께 오라클을 추적할 수 있는 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 뒤집어보는 돌이 많을수록… 발견하는 기회도 많아집니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사거나 팔도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!