

핵심 요약
- 맥도날드는 2분기 매출이 4% 증가해 71억 달러에 달했지만, 글로벌 동일 매장 매출은 1.3%만 상승했고 미국 내 방문객 수는 감소했습니다.
- 크리스 켐프친스키 CEO는 인플레이션이 높은 수준을 유지하는 동안 자사가 완전히 소유한 시장의 업계 방문객 수는 정체될 것으로 예상합니다.
- 2036년까지 진행되는 85억 달러 규모의 가맹점 지원 계획은 효율성 개선 효과가 나타나기 전까지 모회사의 현금 흐름에 부담으로 작용할 것입니다.
- 11월 초 발표될 3분기 실적은 AI 가격 책정 집단 소송이 진행되는 동안 가격 경쟁력 제고책이 방문객 수를 회복시키는지 보여줄 것입니다.
맥도날드(MCD)는 9월 투자자 설명회에서 대형 소비재 브랜드들이 잘 하지 않는 일을 했습니다. 주주들에게 여건이 계속 어려울 것이라고 말한 것이죠.
크리스 켐프친스키 CEO는 회사가 완전히 소유한 시장에서의 업계 방문객 수가 "인플레이션이 높은 수준을 유지하는 동안 정체될 것"이라고 말했습니다. 그리고 그는 이 경고에 85억 달러 규모의 가맹점 지원 약속을 덧붙였습니다.
투자자들은 이 조합을 싫어했습니다. 주가는 당일 최대 6.5% 하락했고, 거의 4년 만에 최저치인 234달러를 기록했습니다.
그 이후로도 주가는 크게 회복되지 않았습니다. 10월 23일 종가는 248달러로, 당일 1.7%, 6개월 동안 16.7% 하락했으며, 애널리스트들의 평균 목표가는 292달러입니다.
3분기 실적은 11월 초에 발표되며, 실적 발표 컨퍼런스 콜은 11월 4일에 열립니다.
거래액 증가가 분기를 이끌다
2분기는 표면상 괜찮아 보였습니다. 매출은 4% 증가해 71억 달러에 달했고, 전 세계 매출은 5% 성장해 370억 달러를 기록했으며, 조정 EPS 3.38달러는 컨센서스 3.32달러를 상회했습니다.
하지만 동일 매장 성과는 더 부진했습니다:
- 글로벌 동일 매장 매출은 1.3% 증가했습니다.
- 미국 동일 매장 매출은 0.8% 증가했으며, 이는 평균 거래액 증가와 상품 구성 변화에 기인합니다.
- 미국 동일 매장 방문객 수는 감소했습니다.
이 차이는 가격 경쟁력이 중요한 브랜드에게 중요합니다. 성장이 거래액 증가에서 비롯되는 반면 방문 횟수가 감소할 때, 저소득층 고객들은 여전히 지출을 줄이고 있다는 의미입니다. 로이터가 인용한 Placer.ai 추정치에 따르면, 맥도날드의 미국 내 유동인구는 3월 이후 매달 전년 동월 대비 감소한 것으로 나타났습니다.
이를 스타벅스(SBUX)와 비교해보세요. 스타벅스는 지난 분기 거래 건수 4.2% 증가를 바탕으로 글로벌 동일 매장 매출이 7.9% 성장했습니다.
다음은 분기별 매출 추이입니다:
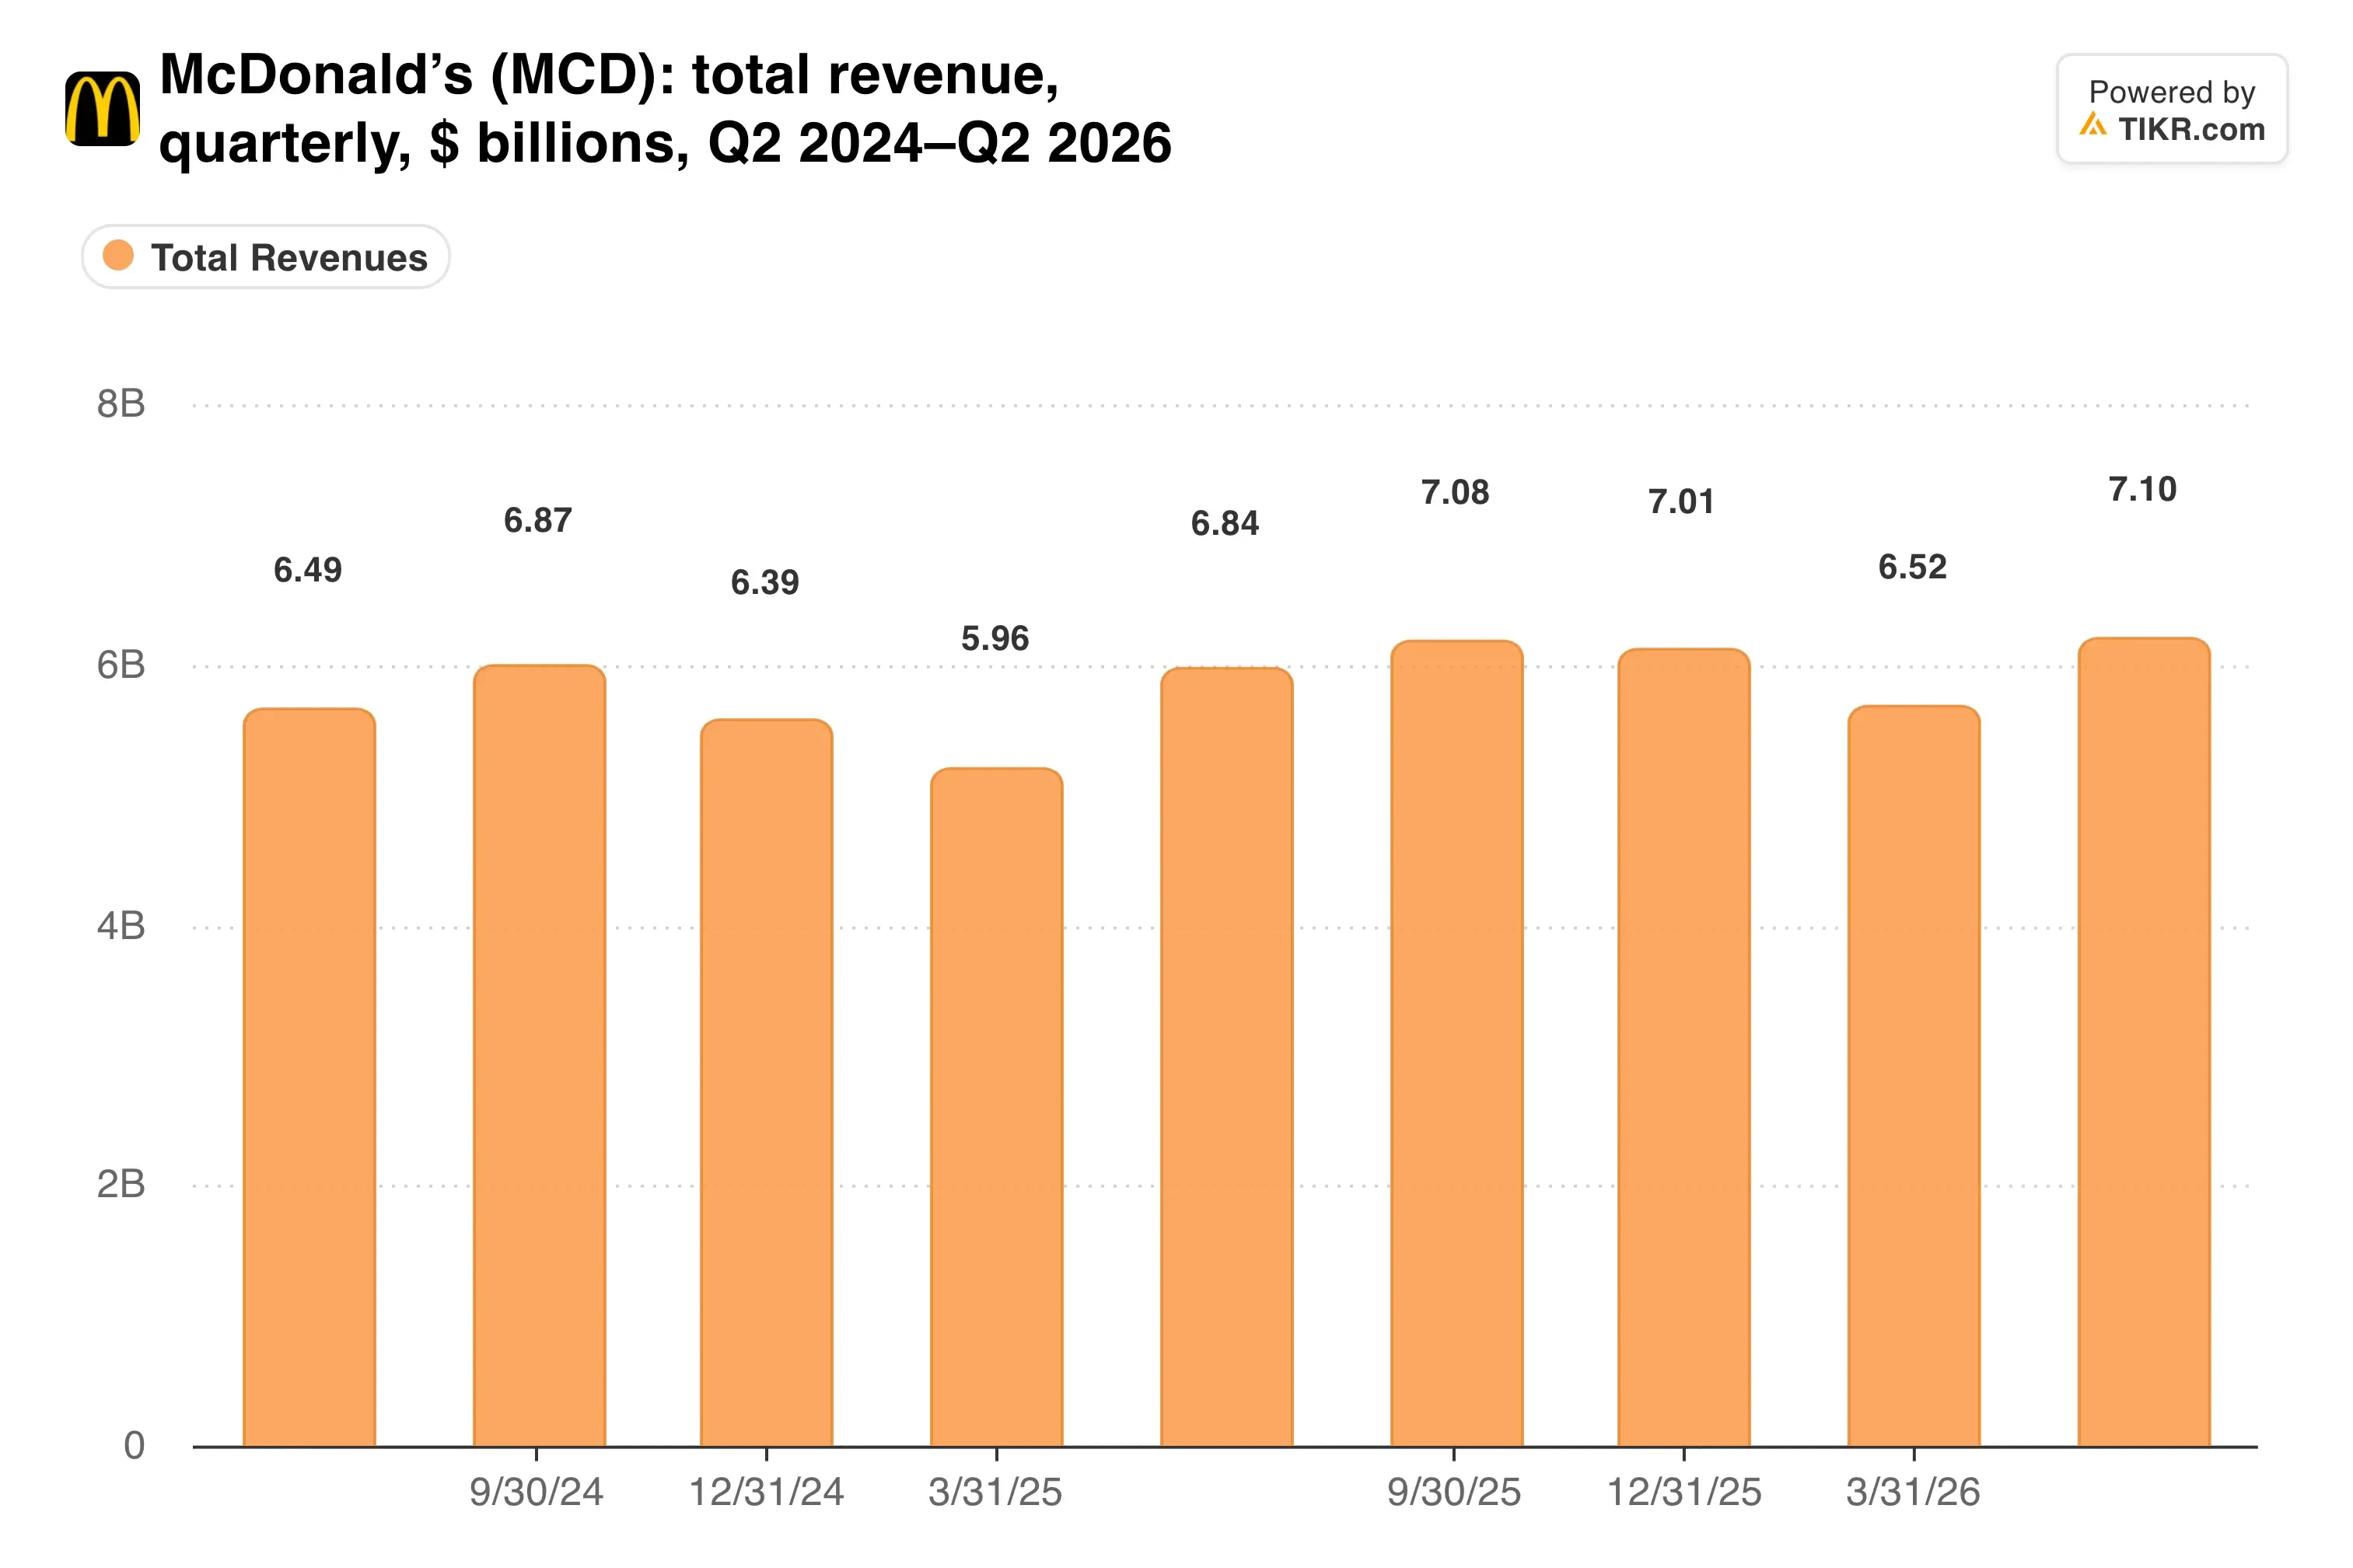
매출은 계속 조금씩 증가하고 있어, 방문객 감소를 놓치기 쉽습니다.
85억 달러 지원 계획의 내부 사정
NEXT는 맥도날드가 더 나은 음식, 더 빠른 서비스, 더 날카로운 가격 경쟁력으로 방문객을 되찾기 위한 계획입니다. 85억 달러는 미국 내 매장당 최소 120만 달러가 소요될 수 있는 리모델링 비용을 부담하는 동안 가맹점들을 계획에 참여시키기 위한 것입니다.
약 50억 달러는 2030년까지 임대료 감면 및 자본 지원 형태로 투입됩니다. 2027년부터 2030년까지 맥도날드는 또한 연간 약 30억 달러의 기본 자본 지출과 15억 달러에서 20억 달러에 달하는 누적 자본 파트너십 비용을 예상하고 있습니다.
목표 수익은 야심적입니다. 경영진은 2030년까지 영업 이익률을 2025 회계연도 기준 46.9%에서 50% 초중반 수준으로 끌어올리고자 합니다. 또한 이 계획이 평균 미국 매장에 연간 약 10만 달러의 현금 흐름을 추가할 것으로 기대합니다.
마지막 숫자가 가맹점들이 가장 신경 쓰는 부분입니다. 이 수치 없이는 리모델링의 경제성이 무너집니다.
지출 증가 폭은 얼마나 될까요?

연간 약 30억 달러의 기본 자본 지출은 가맹점 지원 비용 이전에 발생하므로, 모회사는 2030년까지 더 많은 부담을 지게 됩니다.
TIKR는 맥도날드에 대해 34명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
맥도날드에 대한 매수, 보유, 매도 의견과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용해 이와 같은 주식을 분석합니다. 맥도날드의 애널리스트 평가 보기
현재로서는 저평가된 이유가 있다
선행 12개월 기준 PER 18.9배로 거래되는 맥도날드는 최근 역사적 평균보다 낮으며, PER 34.3배인 스타벅스보다 훨씬 저렴합니다. 그러나 재무구조는 팽창되어 있으며, 순부채는 EBITDA의 3.23배에 달합니다.
가맹점 지원 계획은 효율성 개선 효과가 나타나기 전까지 모회사의 현금 흐름에 부담으로 작용할 것입니다. 한편, 제기된 집단 소송은 AI 가격 책정 도구가 가맹점들 간 메뉴 가격을 조정한다고 주장합니다. 맥도날드는 AI가 메뉴 가격을 설정하지 않으며, 가맹점들이 자체적으로 가격 결정을 한다고 밝혔습니다.
지출이 증가하는 동안 자유 현금 흐름을 주시하세요...

경영진은 2026년 자유 현금 흐름 전환율을 80% 초중반 수준으로 전망하고 있으므로, 이 부분에서의 어떤 하락도 빠르게 나타날 것입니다.
장기 보유주 중 한 명인 Longbow Asset Management의 제이크 달러하이드 CEO는 이러한 재정비에는 시간이 걸린다는 증거로 스타벅스를 지목했습니다. 이 비교는 양날의 검이 될 수 있는데, 스타벅스는 투자 효과가 매출을 끌어올리기까지 거의 1년이 필요했기 때문입니다.
제 생각: 맥도날드는 여전히 패스트푸드 업계 최고의 운영사이며, 3.1%의 배당 수익률과 1.93달러로 인상된 배당금은 실질적인 지지 역할을 합니다. 하지만 이 계획이 먼저 지출하고 나중에 수익을 내는 방식이기 때문에, 미국 방문객 수가 긍정적으로 전환될 때까지 주가는 횡보할 것이라고 생각합니다.
11월 4일 컨퍼런스 콜이 확인 지점이 될 것입니다. 미국 방문객 수 추세와 NEXT 리모델링에 서명한 가맹점 수에 대한 업데이트를 살펴보세요.
그렇다면 맥도날드 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 맥도날드의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하기 위해 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대한 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


