홈디포 주식의 핵심 통계
- 현재 가격: $285.77
- 목표 가격 (중간): ~$440
- 시장 평균 목표: ~$378
- 잠재적 총 수익률: ~54%
- 연간화 IRR: ~10% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
홈디포 (HD)는 2026년 10월 6일, Melius Research가 $397의 목표가로 신규 매수 등급을 부여하면서 새로운 매수 추천을 받았습니다. 이 발표는 10월 1일 기준 30년 만기 모기지 금리가 7.28%로, Freddie Mac 기준 2023년 11월 이후 최고 수준을 기록한 상황에서 나왔습니다. 해당 주식은 그날 1.97% 상승한 $286.69에 거래되었고, 10월 7일에는 $285.77에 마감하여 TIKR의 52주 최저가 $277.15보다 약 3% 높은 수준이었습니다. 회사의 투자자 관계 자료는 2026 회계연도 예측을 동일 매장 매출 성장률 0~2%로 재확인하고 있습니다. CFO는 Melius가 예상하는 수요 반전이 아직 시작되지 않았다고 말합니다.
Melius는 경영진이 아직 보지 못하는 반전을 매수하고 있다
Melius는 홈디포와 로우스(LOW) 두 홈센터 모두에 매수 등급을 부여한 반면, 대부분의 주택 건설업체에 대해서는 부정적인 평가를 내렸습니다. 애널리스트들은 기존 주택 공급 증가를 "주택 생태계에 있어 아마도 가장 중요한 추세"라고 언급했습니다. 그들은 이 추세가 최소 2~3년 동안 지속되어 기존 주택 판매와 수리 및 리모델링 수요에 "티핑 포인트와 같은 긍정적 전환점"을 가져올 것으로 예상합니다. $397의 목표가는 약 $378인 시장 평균보다 높으며, TIKR 기준으로는 매수 18건, 시장 대비 우수 4건, 보유 14건이 있습니다.
경영진은 그런 반전을 예측하지 않고 있습니다. 리처드 맥페이일(Richard McPhail) 최고재무책임자 겸 임원 부사장은 9월 15일에 "우리는 전환점이 있다고 말할 만한 어떤 것도 보지 못한다"고 말했습니다. 맥페이일은 또한 CEO 테드 데커(Ted Decker)가 8월에 시작한 몇 달 동안 지속될 것으로 예상되는 임시 의료 휴가 기간 동안 Pro 자회사들도 함께 관리해 왔습니다.
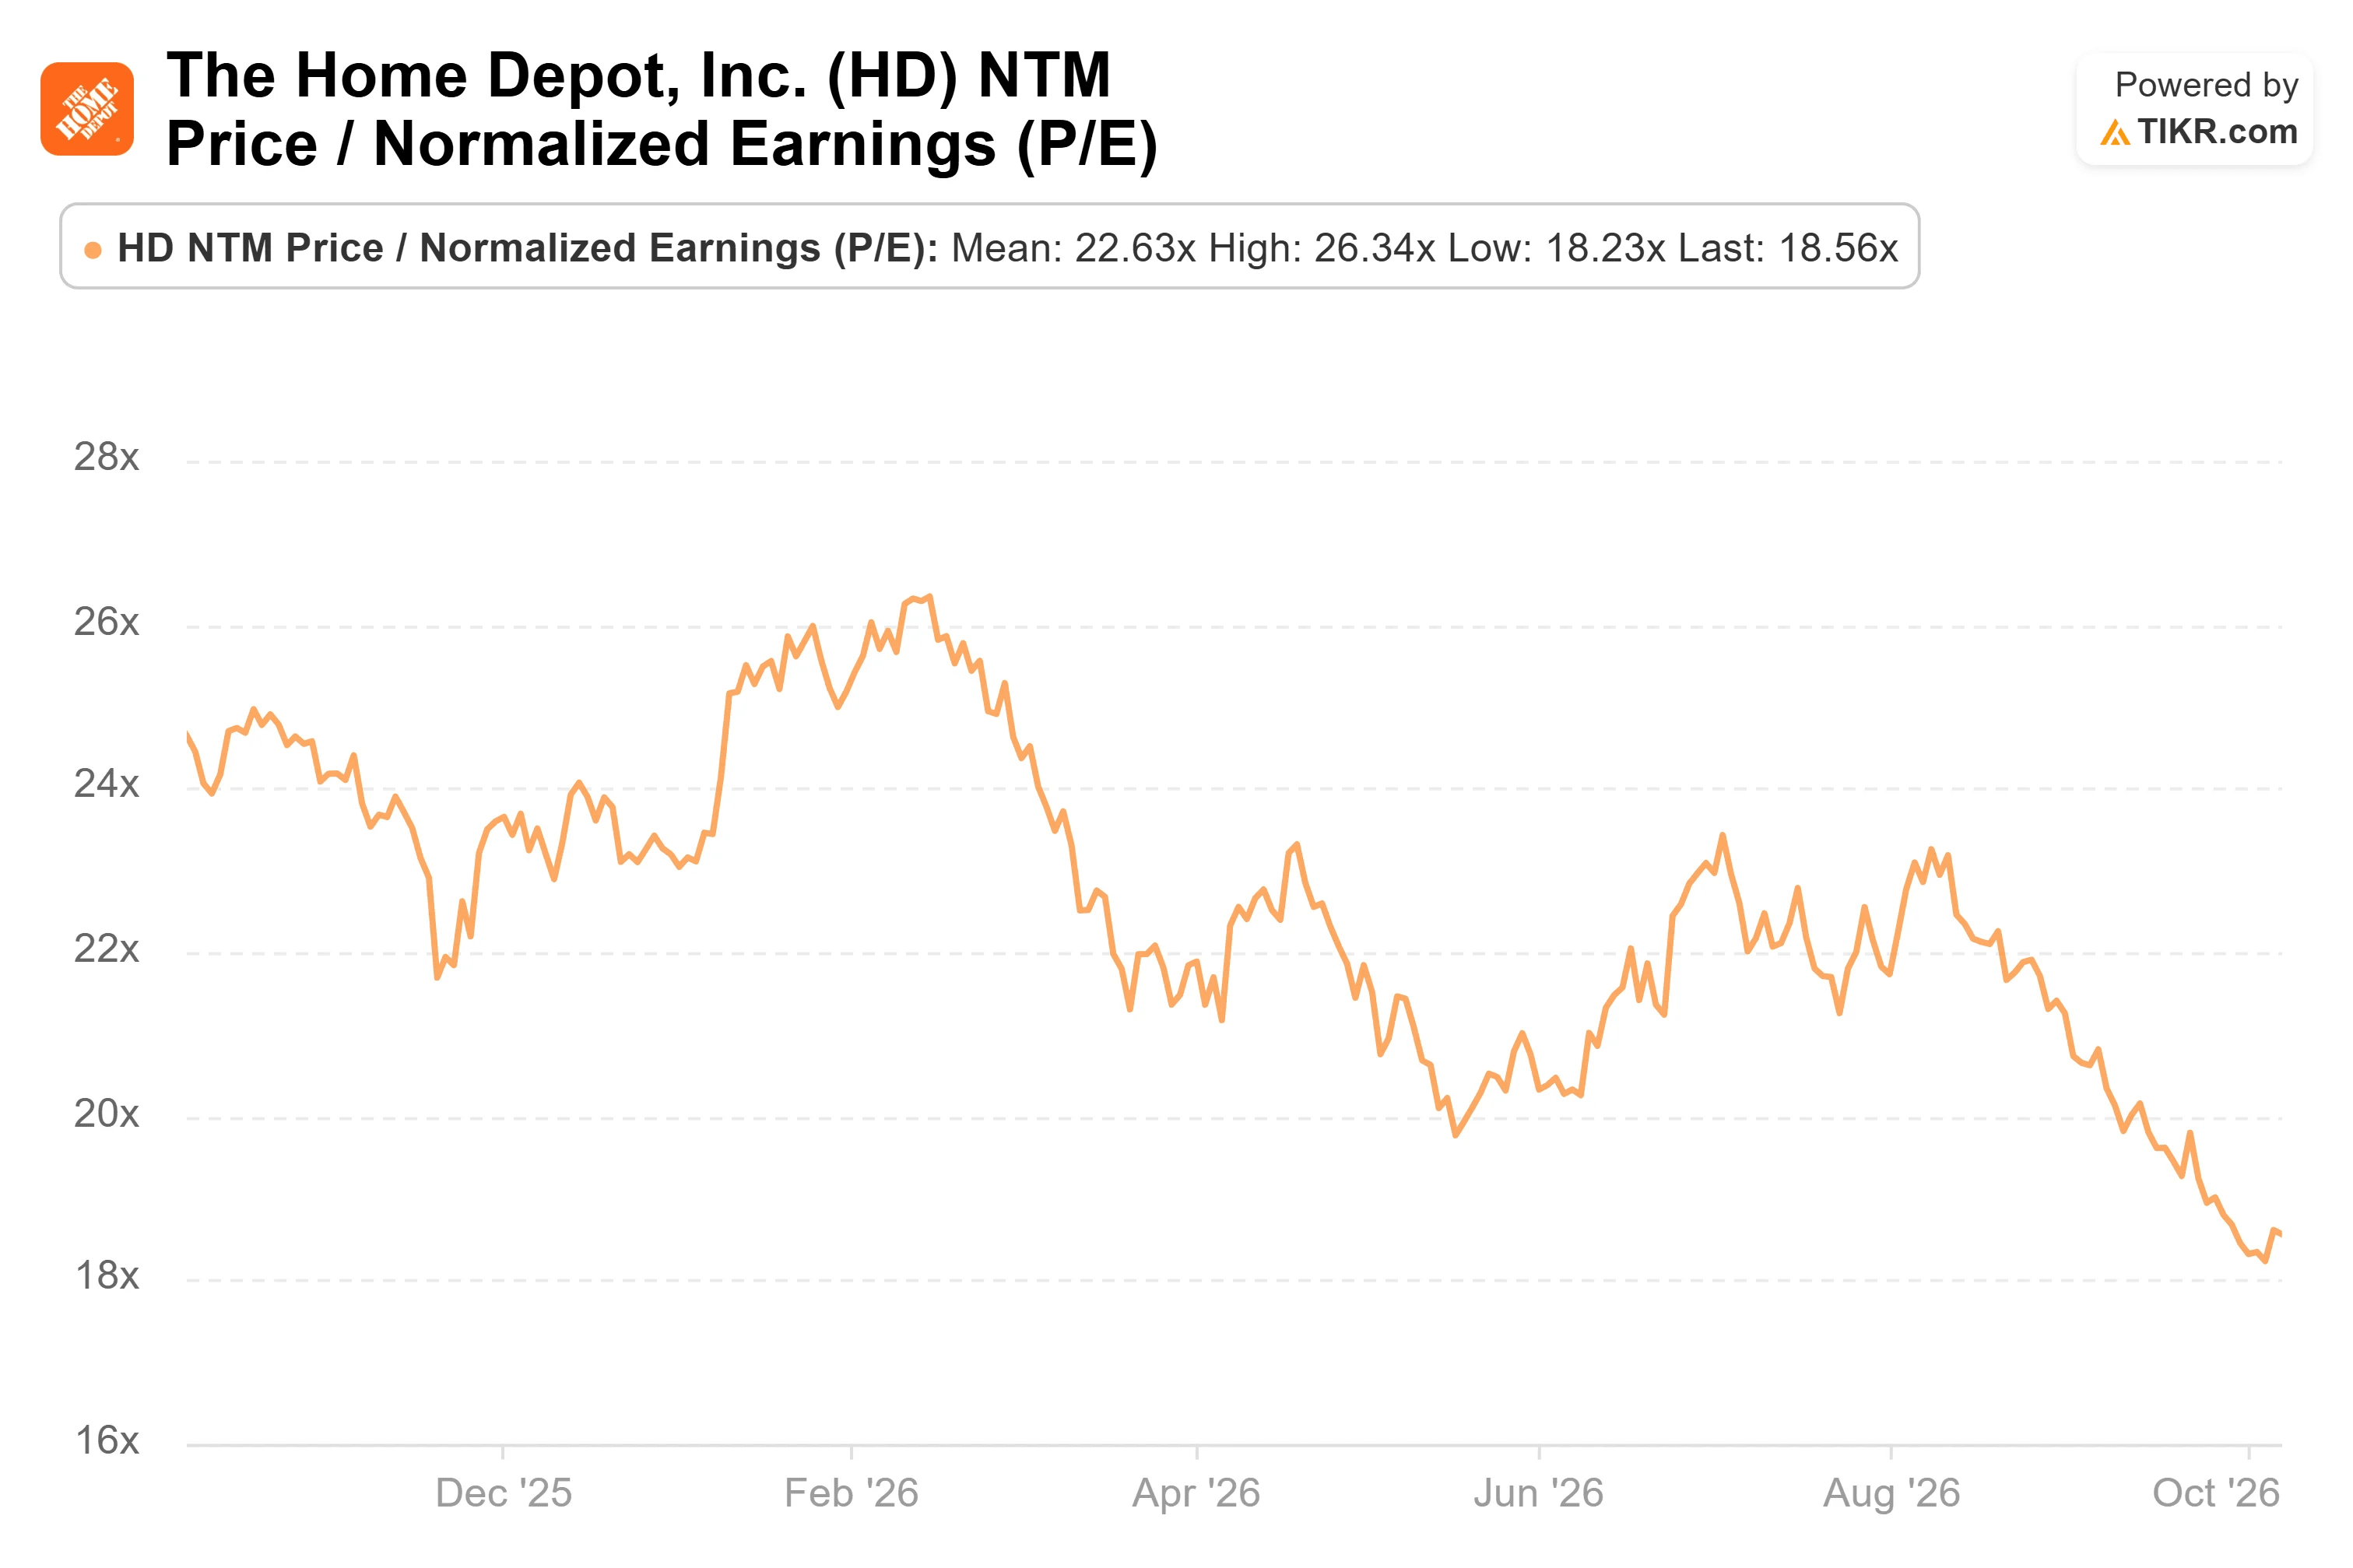
시장은 맥페이일의 의견에 동의하고 있습니다. 홈디포의 NTM P/E 비율은 2월 1일 약 25배에서 10월 7일 약 19배로 하락했습니다. 그 기간 동안 주가는 23.71% 하락한 반면, NTM 주당순이익 추정치는 $15.05에서 $15.40으로 2.33% 상승했습니다. 투자자들은 이제 홈디포를 약 26배인 TJX Companies(TJX)보다는 약 15배인 로우스에 가깝게 평가하고 있습니다.
홈디포 주식의 과거 및 미래 추정치를 확인하세요 (무료입니다!) >>>
매출 총이익률 수준에서 마진 방어는 유지되고 있다
골드만삭스 글로벌 소비재 및 소매 컨퍼런스에서 맥페이일은 "Pro 마진에 대한 오해가 있다"고 말했습니다. 그는 SRS와 GMS가 판매하는 카테고리의 마진이 회사 평균보다 낮지만, 홈디포가 동일한 카테고리에서 얻는 마진과 유사하다고 설명했습니다. 그는 또한 Pro 고객들은 소비자와 동일한 마진 프로필을 가진다고 덧붙였습니다. 그는 "때때로 제품 믹스 영향이 보일 수 있다"고 인정했습니다.
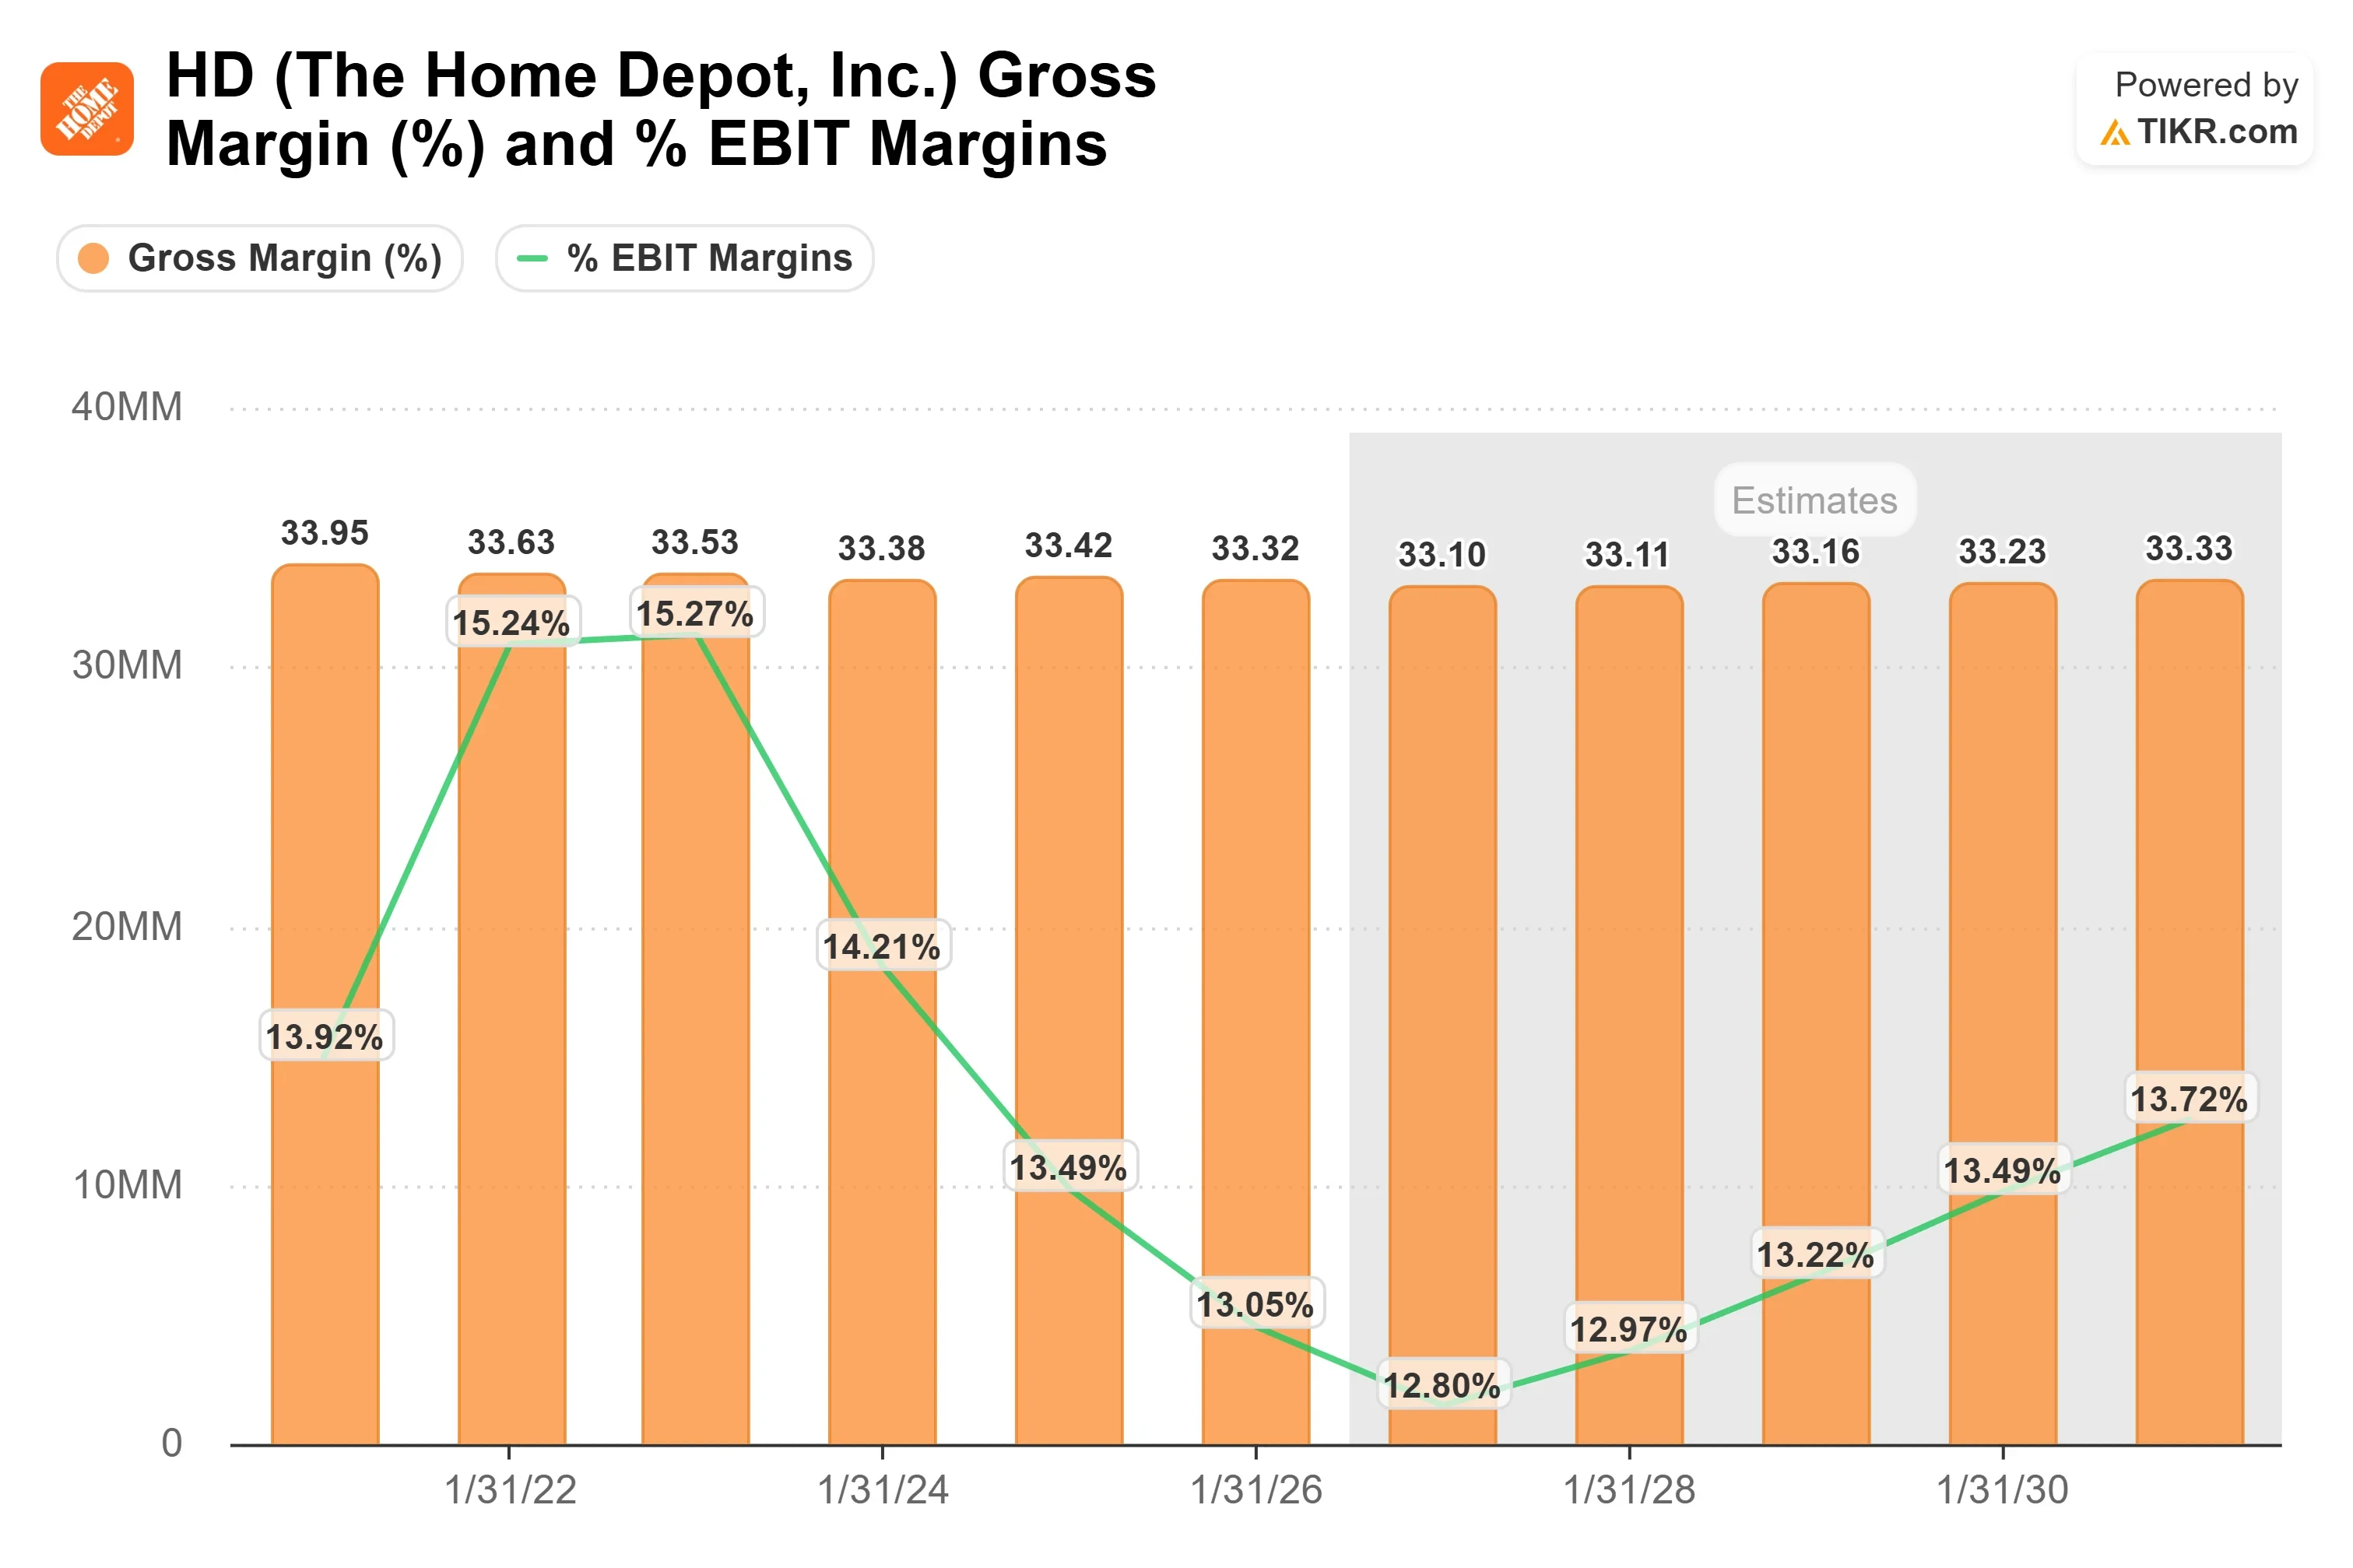
TIKR 데이터는 매출 총이익률 수준에서 이와 일치합니다. 매출 총이익률은 2023 회계연도에 33.38%, 2025 회계연도에 33.32%였습니다. 컨센서스는 2026 회계연도에 약 33.1% 수준으로, IEEPA 관세 환급을 포함한 회사의 예측과 일치합니다. 영업이익률은 같은 기간 동안 14.2%에서 13.1%로 하락했으므로, 압력은 운영 비용 측면에 있습니다. 맥페이일은 "향후 몇 년 동안 수십억 달러 규모의 생산성 향상이 비용 기반에서 있을 것"이라고 언급했지만, "우리는 그 생산성이 더 높은 매출 형태로 나타나길 의도한다"고 덧붙였습니다. 이는 마진 계획보다는 시장 점유율 확대 계획에 가깝습니다.
현금 흐름도 뒤처지고 있습니다. TIKR의 실적 초과/미달 페이지 기준, 영업 현금 흐름은 지난 5분기 동안 모두 컨센서스를 하회했습니다. 2분기 자유 현금 흐름 $45.1억 달러는 추정치보다 14.11% 낮았지만, 전년 동기 대비 21.04% 증가했습니다. 맥페이일이 설명한 서비스 모델의 일부인 Pro 대상 무역 신용은 현금이 도착하기 전에 매출을 미수금으로 기록하기 때문에 현금 흐름을 끌어내리는 주요 요인일 가능성이 높습니다.
TIKR에서 홈디포가 경쟁사 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
- 현재 가격: $285.77
- 목표 가격 (중간): ~$440
- 잠재적 총 수익률: ~54%
- 연간화 IRR: ~10% / 년

홈디포 주식에 대한 애널리스트들의 성장 전망과 목표가를 확인하세요 (무료입니다!) >>>
중간 시나리오는 2031년 1월 31일까지 약 $440에 도달하여, 약 54%의 총 수익률 또는 연간 약 10%의 수익률을 제공합니다. TIKR의 컨센서스에 따르면 2031년 1월 종료 회계연도의 정규화 주당순이익은 약 $20이므로, 목표가는 해당 이익의 약 22배에 해당합니다. 이는 10월 7일 기준 20.00배인 실적 P/E 비율보다 높습니다. 컨센서스는 2027년 1월 종료 회계연도 주당순이익 성장률을 약 2%로 예상한 후, 이후 2년간 각각 약 6%와 9% 성장할 것으로 예상합니다. 주요 리스크는 배수입니다: 선행 기준으로 2월 이후 약 25배에서 약 19배로 하락했으며, 목표가 달성을 위해서는 이 배수가 회복되어야 합니다. 상승 요인은 중고주택 공급 증가가 그 이전에 리모델링 수요를 끌어올릴 경우 발생할 수 있습니다.
결론
홈디포는 11월 17일경 3분기 실적을 발표할 예정이며, 이 날짜는 아직 확정되지 않았습니다. 컨센서스는 매출 약 $427억 달러와 조정 주당순이익 약 $3.84 수준입니다. 추정치를 충족하는 영업 현금 흐름은 맥페이일의 마진 주장을 뒷받침할 것입니다. 6분기 연속 실적 미달은 $277.15 최저가를 다시 위협할 수 있습니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하고 TIKR을 통해 스마트 머니를 따라가세요.
그렇다면 홈디포 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 홈디포의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매수하라는 권고도 아닙니다. 우리는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!