주요 요점
- 반등 랠리: FICO 주가는 9월 29일 FHFA의 단일 가격 격자 발표로 26% 이상 하락한 후, 명확한 새로운 촉매 없이 10월 12일 주에 16% 상승해 $771에 거래되었습니다.
- 모기지 비중: 3월 분기 매출의 43%가 모기지 신용평가에서 발생했습니다.
- 증권사는 여전히 하향 조정 중: 애널리스트들은 7건의 매수, 5건의 시장수익률 상회, 7건의 보유, 2건의 매도 평가를 유지하고 있으며, 9월 30일 이후 18% 하향 조정됐음에도 평균 목표가는 $1,032로 현재 주가보다 34% 높습니다.
- 모델 검증: 합의된 성장률과 16배 PER을 적용한 모델은 2028년 9월까지 $861에 도달하며, 이는 12% 상승 또는 연간 약 6% 수익률에 해당합니다.
페어 아이작(FICO) 주가는 명확한 새로운 촉매 없이 10월 12일 주에 16% 급등하여 10월 9일 종가 $668에서 10월 16일 금요일 $771까지 상승했습니다. 대부분의 상승은 월요일에 발생했으며, 주가는 약 11% 상승해 $740에 거래되었습니다.
이를 반등 랠리라고 부를 수 있습니다. FICO 주가는 여전히 2025년 말 종가 $1,691의 절반 미만에 거래되고 있으며, 주가를 하락시킨 위협 요인은 변함이 없습니다.
FICO 주가를 하락시킨 요인
- 9월 3-4일: FHFA 국장 빌 풀티는 9월 3일 늦게 패니 매와 프레디 맥에 FICO의 주요 경쟁사인 VantageScore를 모든 모기지 대출 기관이 사용할 수 있도록 지시했고, 주가는 다음 날 약 17% 하락했습니다.
- 9월 28-29일: 풀티는 9월 28일 늦게 두 기관이 단일 가격 격자로 전환하고 VantageScore가 FICO Classic에 합류할 것이라고 발표했습니다. 주가는 다음 날 26% 이상 급락했습니다.
- 10월 6일: FICO는 직원의 약 15%를 감원할 계획을 공시했으며, 회계 4분기에 약 $2,700만 달러의 세전 비용이 발생할 것으로 예상했습니다.
구조조정 발표는 월요일의 랠리보다 앞섰습니다. TradingKey는 공매도 포지션 커버링과 비용 절감에 대한 긍정적인 반응이 가능한 동력이라고 지목했지만, 둘 다 이번 움직임에 대한 확인된 촉매라고 보기는 어렵습니다.
단일 가격 격자가 해로운 이유

FICO의 성장 이야기는 한 부문에 집중되어 왔습니다. 신용평가 부문 매출은 2024년 9월 분기 $2억 4,900만 달러에서 2026년 6월 분기 $4억 5,900만 달러로 84% 증가한 반면, 소프트웨어 매출은 $2억 500만 달러에서 $2억 1,500만 달러로 거의 변동이 없었습니다.
그리고 모기지가 그 급증을 주도했습니다. 3월 분기에서 모기지 신규 대출은 $4억 7,500만 달러 규모의 신용평가 부문의 63%를 차지했으며, 이는 FICO 총 매출 $6억 9,200만 달러의 약 43%에 해당합니다.
단일 격자는 대출 기관이 페널티 없이 VantageScore를 기준으로 대출을 가격 책정할 수 있게 합니다. 이는 FICO에서 가장 빠르게 성장하는 부분을 위험에 빠뜨립니다.

시장은 이를 빠르게 반영했습니다. FICO의 선행 PER은 현재 16배에 머물고 있으며, 이는 3년 평균 47배와 2024년 말 근처 80배의 정점에 비해 낮은 수준입니다.
FICO 주가 반등 중에도 애널리스트들은 계속 하향 조정
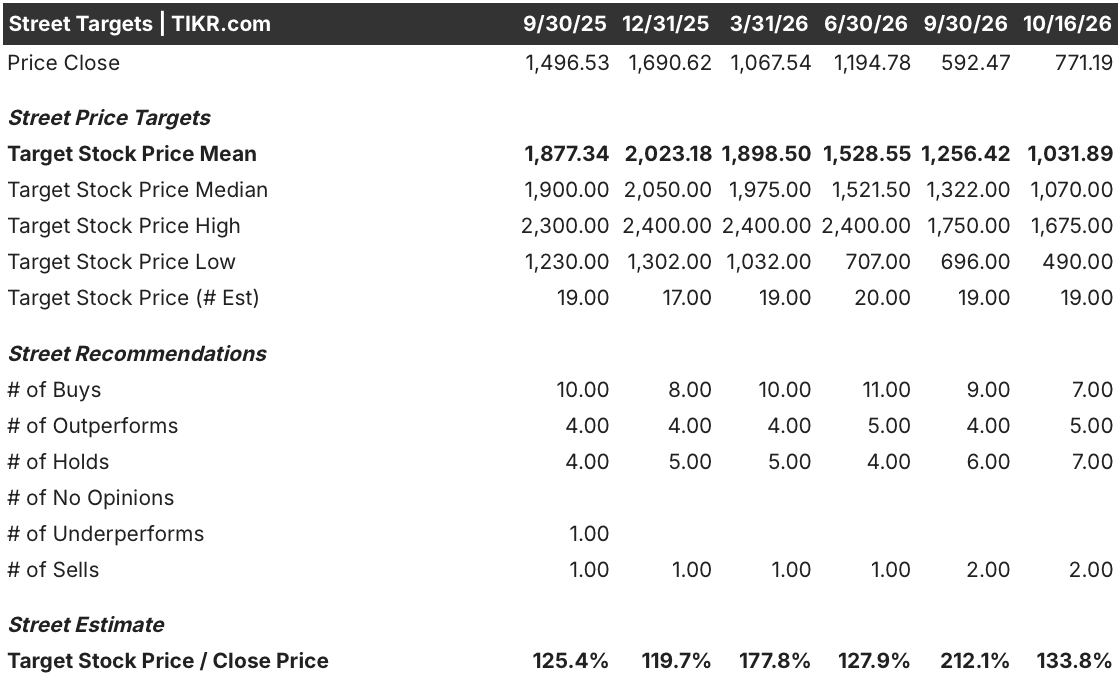
월가의 평균 목표가 $1,032는 여전히 주가보다 34% 높습니다. FICO의 21개 평가는 7건의 매수, 5건의 시장수익률 상회, 7건의 보유, 2건의 매도로 나뉩니다.
그러나 방향은 가격과 반대입니다. 9월 30일 이후 주가는 $592에서 30% 상승한 반면, 평균 목표가는 $1,256에서 18% 하락했습니다. 매수 평가는 9건에서 7건으로 줄었고, 최저 목표가는 $490로 하락하여 현재 가격보다 훨씬 낮습니다.
따라서 격차는 가격 측면에서 좁혀졌습니다. 애널리스트들은 여전히 모기지 사업을 하향 조정하고 있습니다.
월가의 성장률이 실현된다면 FICO 주가의 가치는?
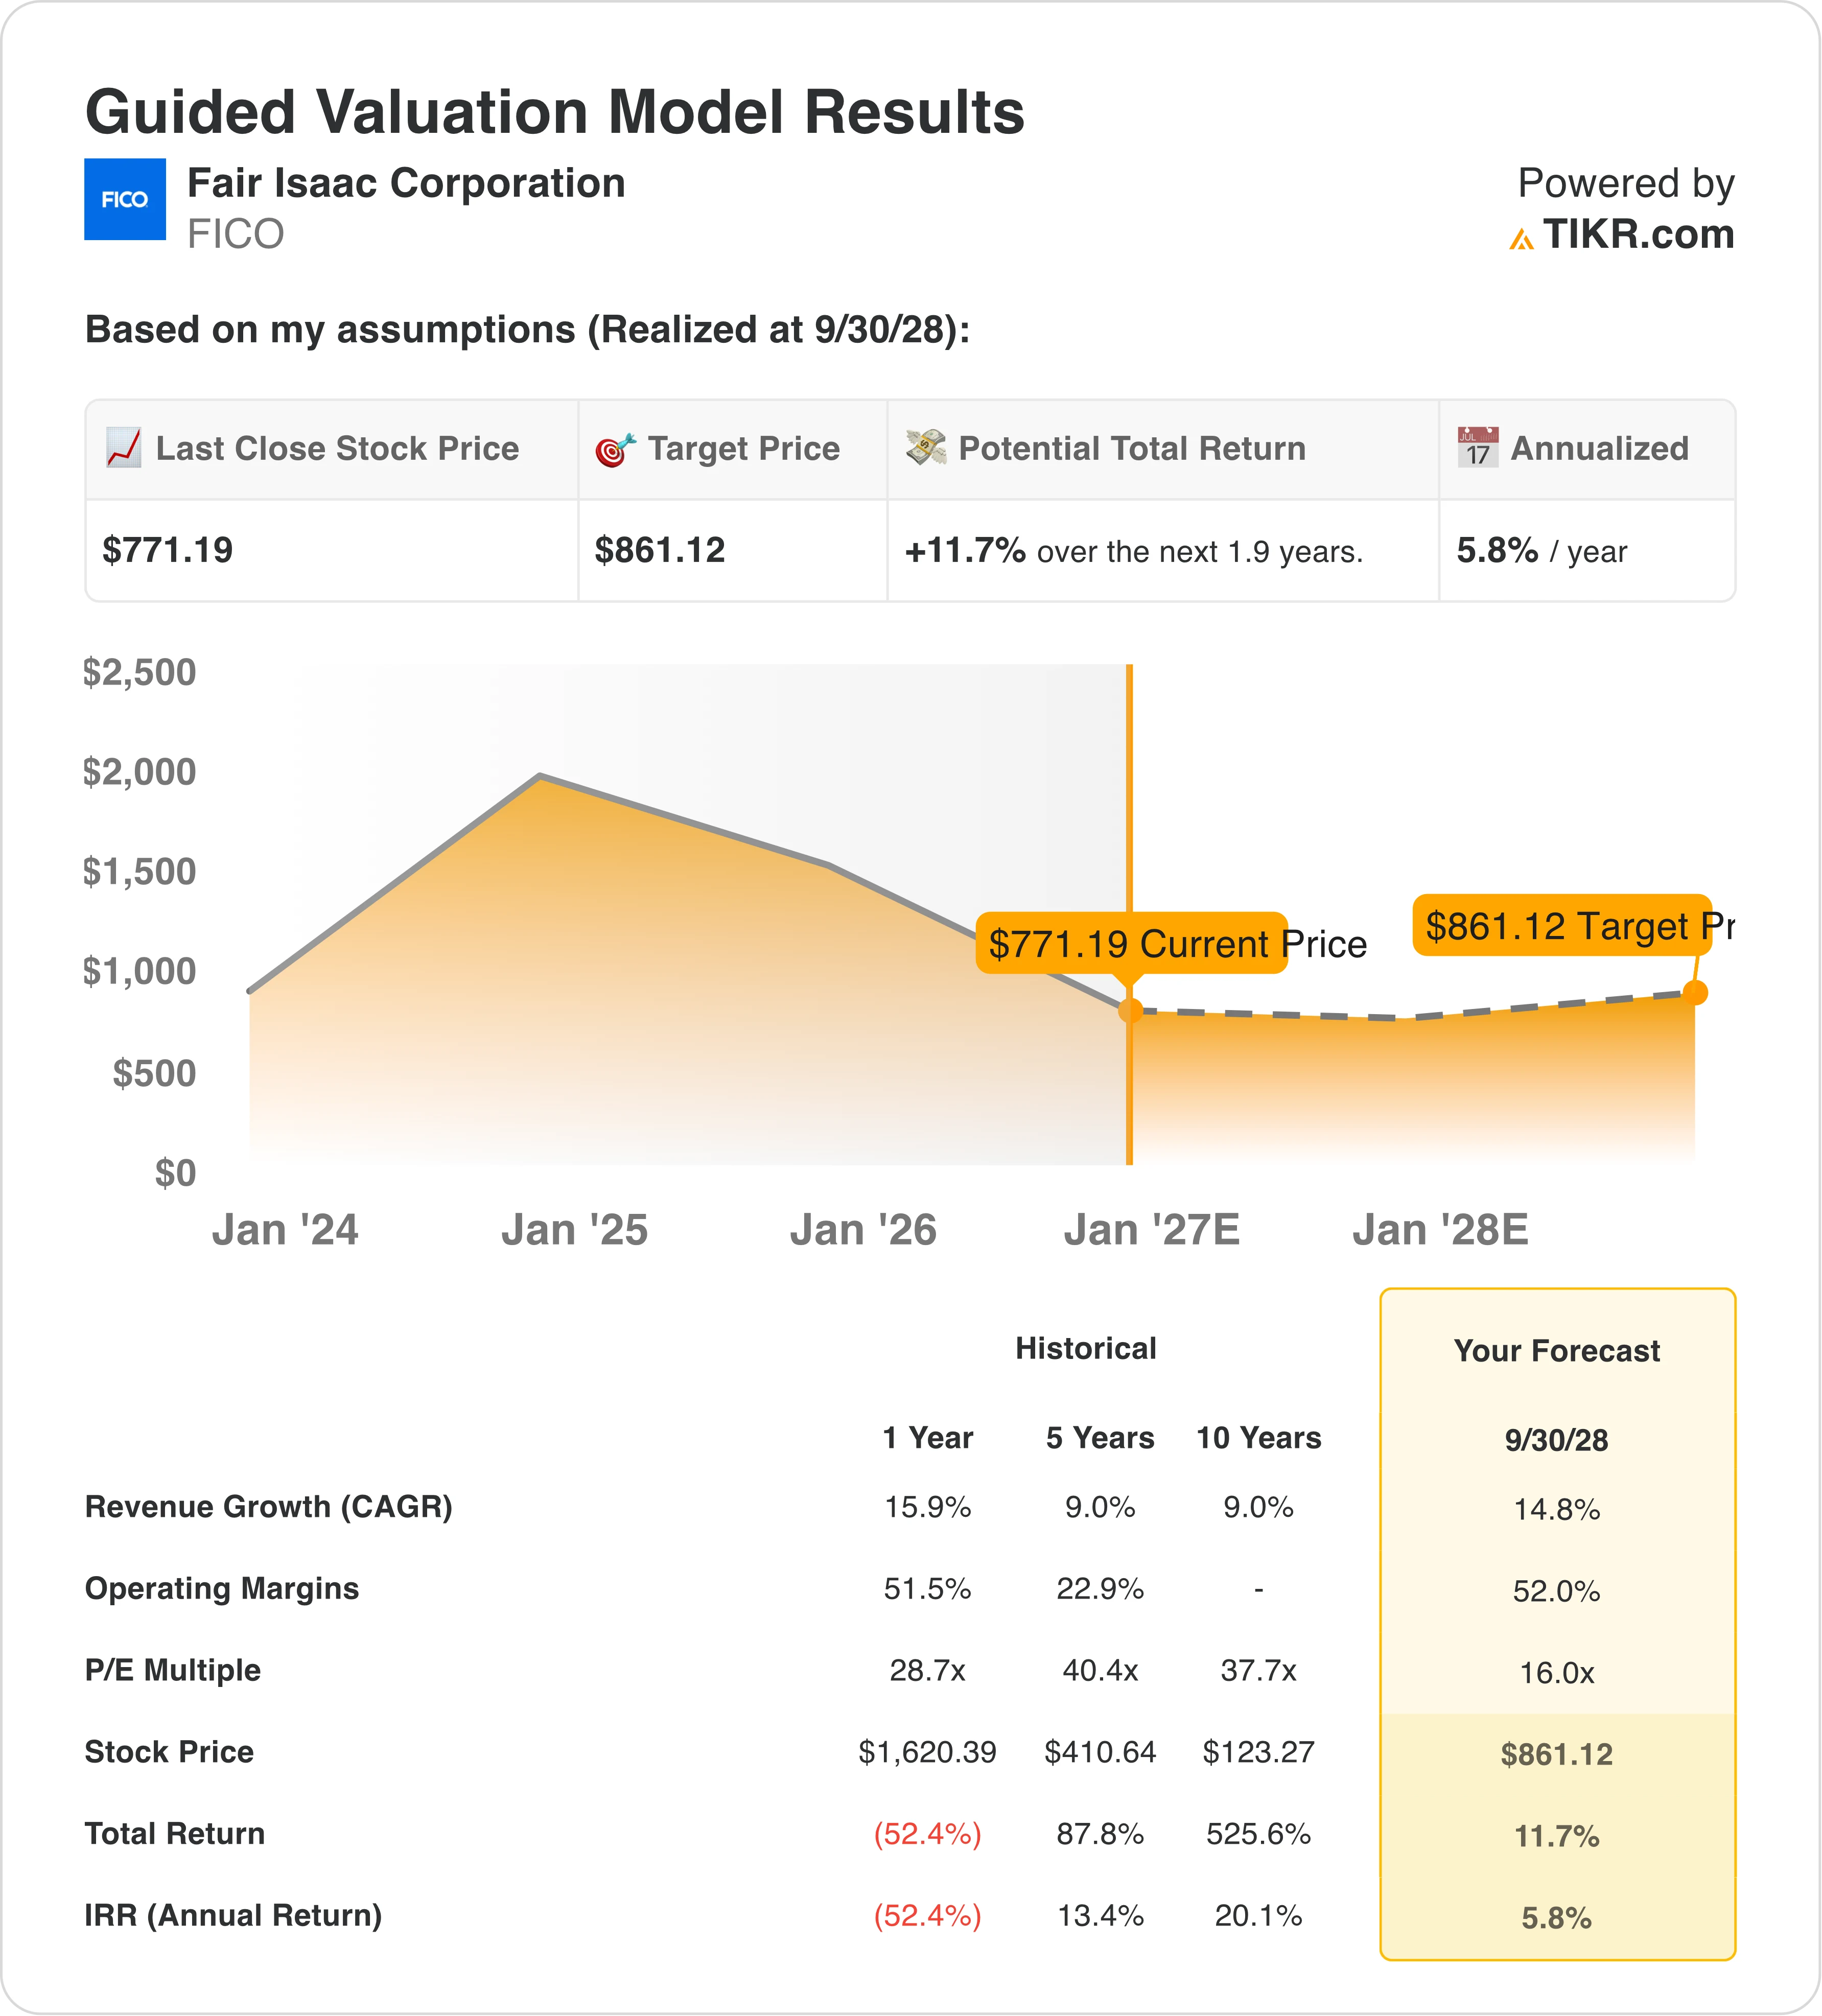
제가 처음 FICO를 평가했을 때는 너무 가혹했습니다. VantageScore를 고려해 매출이 연간 6% 성장하고 PER은 현재의 16배를 유지한다고 가정했습니다. 이는 두 가지 약세 시나리오를 중첩시킨 것이었고 $626이라는 결과를 도출했습니다.
그래서 저는 FICO에 월가의 성장률을 적용했습니다: 2029년까지 연간 14.8%. 영업이익률은 지난해와 비슷한 52%로 유지했고, 모기지 리스크에 대한 시장의 현재 판단이 반영된 16배의 종료 PER을 그대로 적용했습니다. 이 수치를 바탕으로 제 모델은 2028년 9월 30일까지 $861에 도달합니다. 이는 $771 대비 12% 상승 또는 연간 약 6% 수익률에 해당합니다.
연간 6%는 이렇게까지 급락한 주식에는 큰 수익률이 아닙니다. 제 모델의 이익을 그대로 유지한다면, 2028년 9월 $1,032의 가치를 달성하려면 약 19.2배의 종료 PER이 필요합니다. 이는 이 모델에서 PER이 얼마나 중요한지를 보여주지만, 애널리스트들은 다른 성장률, 마진 또는 시기 가정을 통해 목표가에 도달할 수 있습니다.
결론
$771에서 FICO 주가는 월가의 성장률이 실현되고 PER이 현재 수준을 유지한다면 연간 약 6%의 수익률을 남깁니다. 그 이상의 수익은 단일 격자 하에서 대출 기관이 실제로 VantageScore로 전환하는지 여부에 달려 있습니다.
대출 기관이 대규모로 전환하지 않는다면 더 높은 가치평가를 지지할 수 있습니다: 제 모델 내에서 약 19.2배의 종료 PER은 2028년 9월까지 FICO를 $1,032 근처에 위치시킬 것입니다. 만약 전환한다면, 월가의 14.8% 성장률조차도 관대해 보일 수 있으며, $771은 이미 좋은 소식을 반영한 것일 수 있습니다.
제 모델은 월가의 성장률을 적용했을 때 FICO가 2028년까지 $861에 도달합니다. PER이 더 빨리 회복될 것이라고 생각하시나요? TIKR에서 60초 만에 나만의 FICO 모델을 무료로 만들어 보세요 →
그렇다면 페어 아이작 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 FICO 주식의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치부터 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
페어 아이작 코퍼레이션의 가치를 무료로 평가해 보세요→
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!