


DIS 주식 주요 통계
- 지난주 성과: -1.2%
- 52주 범위: $92 ~ $117
- 가치 평가 모델 목표가: $126
- 내재 상승 여력: 2.0년간 19.7%
TIKR에서 5년간의 애널리스트 예측으로 디즈니의 회복 가능성을 평가해 보세요 (무료입니다) >>>
디즈니, TV 사업을 스트리밍 중심으로 재편
월트 디즈니 컴퍼니(DIS) 주가는 지난주 약 1.2% 하락한 후, 목요일에 추가로 3.4% 떨어져 $101 근처에서 마감했습니다. 현재 주가는 52주 최고치인 $117보다 약 13% 낮은 수준입니다. 이번 매도는 디즈니의 구조조정이 얼마나 깊이 진행될지에 대한 불안감을 반영합니다. 투자자들은 비용 절감 효과와 그에 수반되는 혼란을 저울질하고 있습니다.
디즈니는 ABC 엔터테인먼트, 20세기 텔레비전, Hulu 오리지널, Freeform 등 부서들을 통합할 계획이라고 보도되었습니다. 디즈니 엔터테인먼트 텔레비전을 총괄하는 데브라 오코넬이 이 작업을 주도하고 있습니다. 목표는 구식 케이블 브랜드가 아닌 스트리밍 고객과 프랜차이즈를 중심으로 TV 사업을 조직하는 것입니다. 수백 개의 직위가 영향을 받을 수 있지만, 계획은 연말까지 최종 확정되지 않을 수 있습니다.
별도로, 디즈니는 주로 인사(HR)와 기술 부서에서 수백 명의 직원을 해고했습니다. 이는 조시 다마로 CEO 체제 하에서 올해 4월 약 1,000명의 해고 이후 세 번째 구조조정 라운드에 해당합니다. 디즈니는 또한 광고 없는 Disney+와 Hulu 플랜 요금을 월 $2.50 인상해 $21.49로 올렸습니다. 가격 인상은 가입자당 수익을 높이지만 해지 위험을 증가시킵니다.
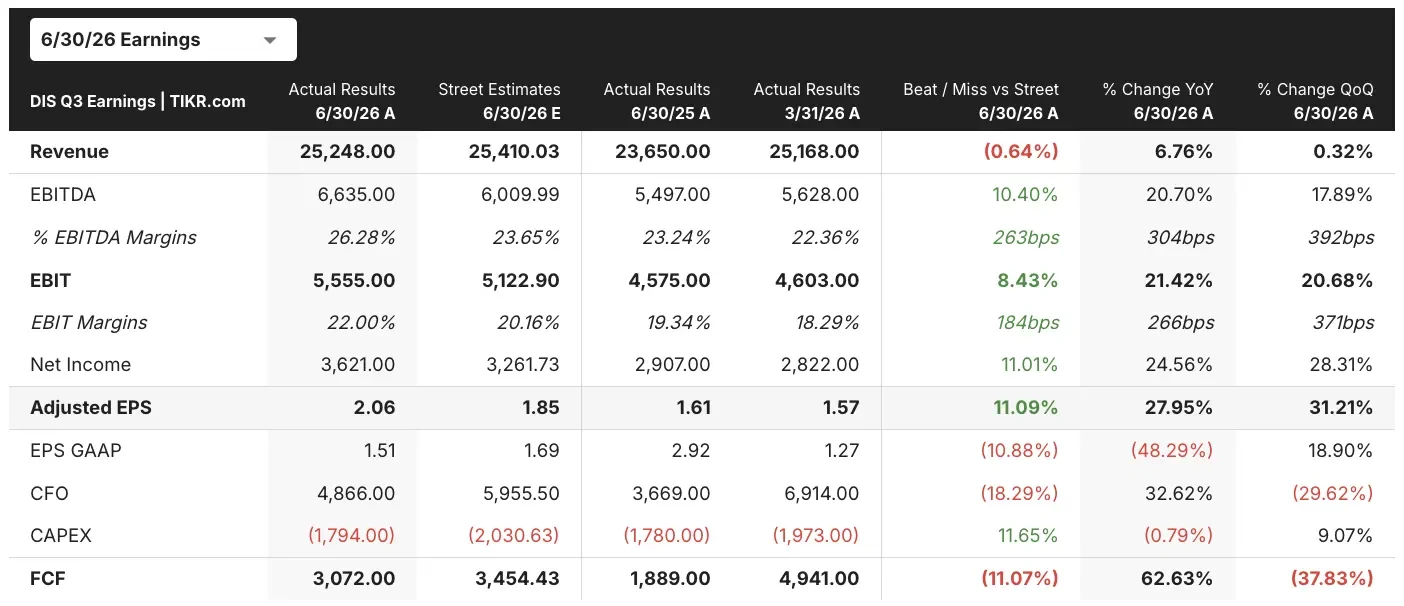
이러한 압박은 강력했던 2024 회계연도 3분기 실적과 대조됩니다. 조정 EPS $2.06은 $1.86의 예상을 상회했으며, 스트리밍 영업이익은 두 배 이상 증가한 7억 1200만 달러를 기록했습니다. 실적 발표 컨퍼런스콜에서 다마로 CEO는 "이번 분기는 우리에게 훌륭한 분기였습니다"라고 말했습니다. 앞으로 투자자들은 구조조정이 디즈니의 콘텐츠 엔진을 약화시키지 않으면서 마진을 끌어올릴 수 있다는 증거를 원할 것입니다.
TIKR에서 디즈니의 부문별 성장을 스트리밍 경쟁사들과 비교해 보세요 (무료입니다) >>>
DIS는 여전히 저평가되었는가?
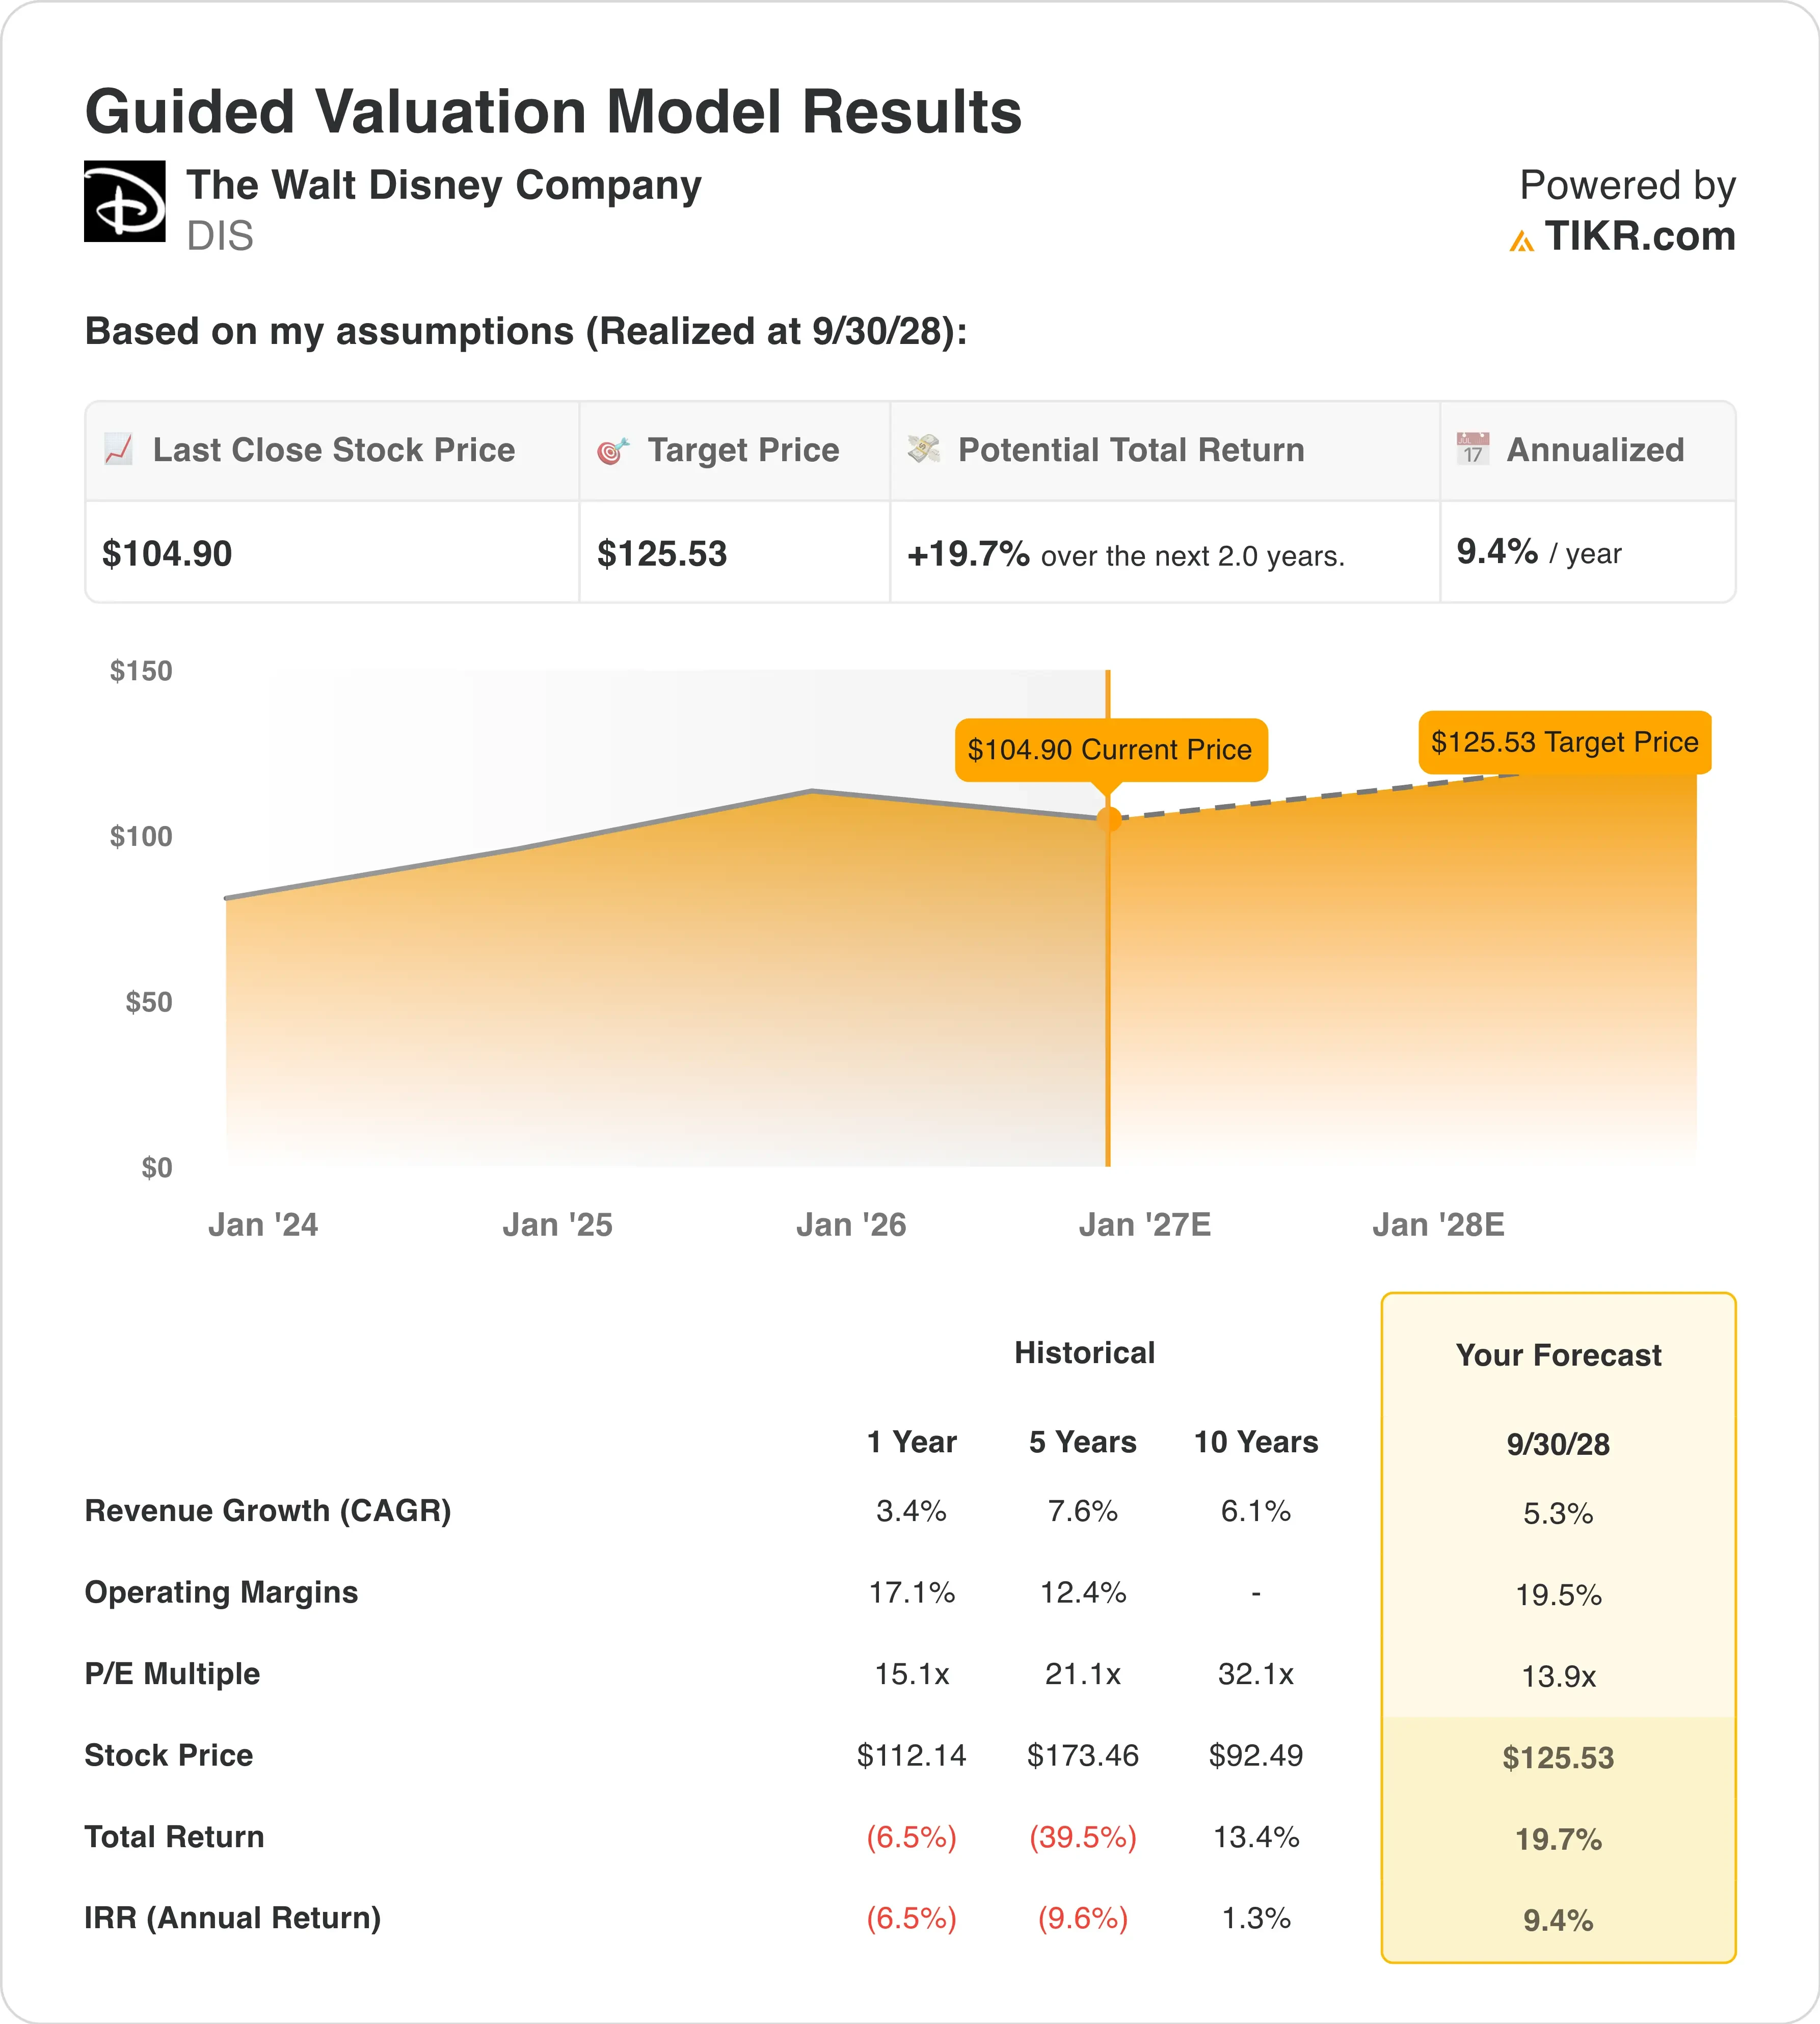
2028년 9월 30일까지 실현된다고 가정한 가치 평가 모델 하에서, 주식은 다음을 사용하여 모델링됩니다:
- 매출 성장률 (연평균 복합 성장률): 5.3%
- 영업 마진: 19.5%
- 종료 시 PER 배수: 13.9배
이러한 입력값을 바탕으로, 모델은 목표가를 $126로 추정하며, 이는 현재 주가 $105 대비 19.7%의 총 상승 여력과 향후 2.0년간 연 9.4%의 연환산 수익률을 의미합니다.
연 9.4%의 수익률은 디즈니를 10%의 허들(hurdle rate) 바로 아래, 중간 정도 매력적인 영역에 위치시킵니다. 이 모델은 지나치게 낙관적이지 않습니다. 13.9배의 종료 시 PER은 오늘날의 선행 PER과 일치합니다. 따라서 상승 여력은 재평가보다는 이익 성장에 달려 있습니다.
이는 마진 회복 이야기입니다. 모델은 영업 마진이 19.5%에 이를 것을 요구하는데, 이는 지난 1년간의 17.1%와 5년간의 12.4%에서 상승한 수치입니다. 스트리밍이 그 상승을 주도하는데, 디즈니의 구독 비디오 사업은 수년간의 손실 끝에 3분기에 13%의 마진을 기록했기 때문입니다. 한편, Experiences(테마파크 및 크루즈 부문)는 9개월 동안 약 30%의 마진을 기록했습니다.
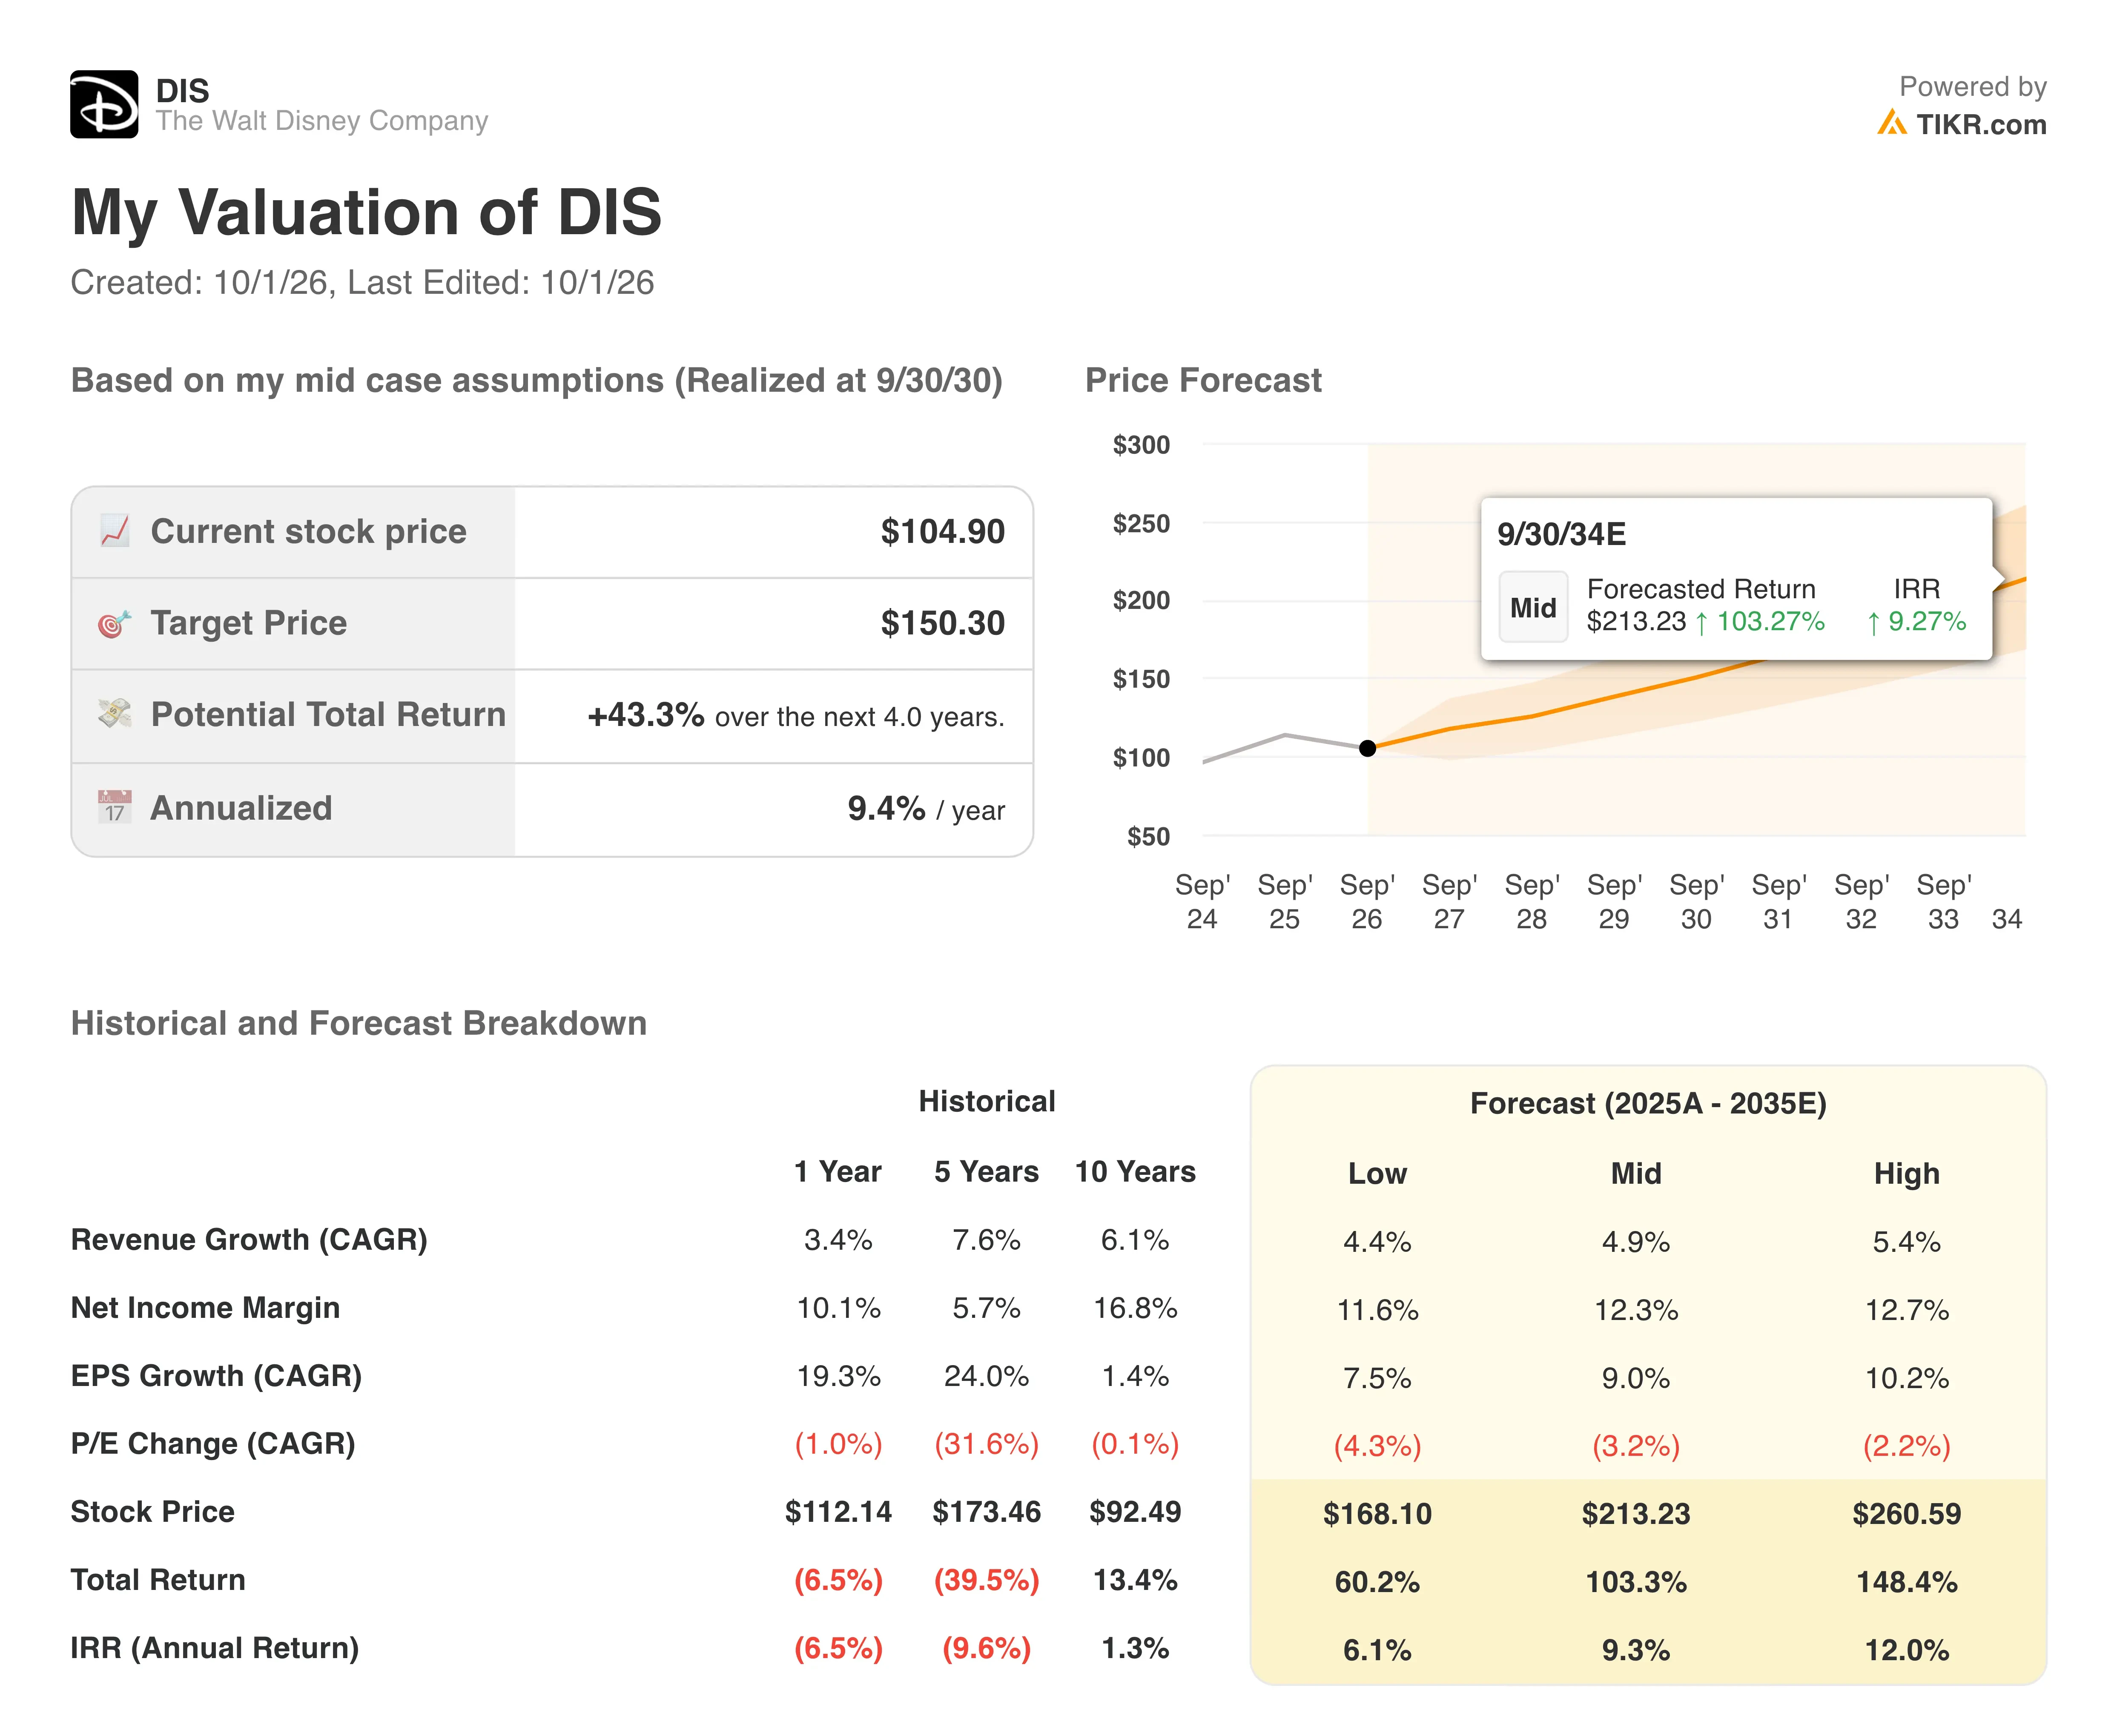
가치 평가는 디즈니의 과거 자체와 비교해 낮아 보입니다. 주가는 5년간 평균 21.1배, 10년간 평균 32.1배의 PER을 기록했습니다. 그 오래된 배수는 케이블 TV 수익이 안정적으로 보이던 시절의 것이었습니다. 오늘날의 13.9배는 그 쇠퇴에 대한 의구심을 반영하는데, 이번 구조조정이 해결하려는 부분입니다.
5.3%의 매출 성장률은 5년간의 7.6% 성장률보다 뒤처져 모델을 현실적으로 유지시킵니다. 넷플릭스는 훨씬 더 풍부한 스트리밍 마진을 기록하므로, 디즈니의 할인 요인 중 일부는 그 격차를 반영합니다. 스트리밍 마진이 계속 상승한다면, 이 할인 폭은 줄어들 수 있습니다.
자신의 가정 하에서 디즈니의 마진 회복을 모델링해 보세요 (TIKR 무료 이용) >>>
디즈니, 넷플릭스 및 콤캐스트와 비교 평가
넷플릭스(NFLX)는 여전히 스트리밍 벤치마크입니다. 2분기 매출은 13% 증가한 126억 달러를 기록했으며, 영업 마진은 33.4%에 달했습니다. 넷플릭스는 또한 2026년까지 31.5%의 영업 마진을 목표로 하고 있습니다. 디즈니의 13% 스트리밍 마진은 아직 얼마나 많은 진전이 필요한지를 보여줍니다.
디즈니의 강점은 스크린 바깥에 있습니다. 총 부문 영업이익은 2024 회계연도 3분기에 21% 증가했으며, 회사 매출은 7% 성장했습니다. Experiences 부문은 사상 최고의 3분기 매출과 영업이익을 기록했습니다. 순수 스트리밍 업체는 히트 영화를 테마파크 놀이기구, 크루즈, 상품으로 전환할 수 없습니다.
콤캐스트(CMCSA)는 테마파크 비교에 가장 명확한 사례를 제공합니다. 자회사 NBC유니버설은 올랜도 테마파크 방문객 수가 분기 동안 감소했다고 밝히며, 이는 약화된 소비자 심리와 높아진 여행 비용 때문이라고 설명했습니다. 반면 디즈니는 동일 기간 사상 최고의 Experiences 실적을 발표했습니다. 이 격차는 디즈니의 캐릭터들이 경기가 부진한 상황에서도 방문객을 끌어모은다는 점을 시사합니다.
가치 평가는 이러한 상충 관계를 반영합니다. 디즈니는 선행 PER 13.9배, 선행 EV/EBITDA 9.3배에 거래되며, 순차입금은 EBITDA의 약 1.8배 수준입니다. 투자자들은 여전히 넷플릭스의 순수 성장에 프리미엄을 지불하는 반면, 디즈니의 할인은 레거시 TV에 대한 노출을 반영합니다.
비용 절감과 ESPN 확장이 선형 TV 쇠퇴를 상쇄할 수 있는지 탐구 >>>
앞으로 DIS 주식을 움직일 요인은 무엇인가?
2024 회계연도 4분기 실적은 11월 중순에 발표될 예정이며, 디즈니는 총 부문 영업이익이 약 49억 달러에 이를 것으로 가이드라인을 제시했습니다. 이 수치는 추가된 53번째 주(윤주)를 포함하는데, 이는 해당 연도에 1주일 분의 실적을 더하는 것을 의미합니다. 디즈니는 또한 2026 회계연도 조정 EPS 성장률이 그 추가 주를 제외하고 약 12%에 달할 것이라고 재확인했습니다. 두 목표를 모두 달성한다면 구조조정이 실적을 방해하지 않는다는 것을 보여줄 것입니다.
자사주 매입도 지지 역할을 합니다. 디즈니는 2026 회계연도 자사주 매입 목표를 80억 달러에서 최소 90억 달러로 상향 조정했습니다. 자사주 매입은 발행 주식 수를 줄여, 남은 주식 한 주가 이익의 더 많은 부분을 소유하게 합니다. 약 13.9배의 PER 수준에서, 매입은 프리미엄 배수에서보다 더 큰 효과를 낼 수 있습니다.
경영진은 2027 회계연도에 53번째 주를 제외하고 두 자릿수 조정 EPS 성장을 기대하고 있습니다. 또한 2027 회계연도 1분기부터 소비자 제품 부문이 Entertainment 부문으로 이동할 예정입니다. 이 조치는 상품을 캐릭터를 창조하는 스튜디오와 더 밀접하게 연결합니다.
새로운 리더십도 자리를 잡았는데, 카란딥 아난드가 최고 기술 책임자(CTO)로, 애덤 스미스가 직접 소비자(DTC) 부문을 총괄하게 됩니다. 그들의 임무는 다마로 CEO가 설명하는 디지털 허브로서의 Disney+를 만드는 것입니다. 가격 인상이 해지율 상승 없이 유지된다면, 스트리밍 마진이 넷플릭스와의 격차를 더 많이 좁힐 수 있습니다.
디즈니의 자사주 매입과 2027 회계연도 추정치를 나란히 추적하세요 (TIKR 무료 이용) >>>
월트 디즈니 주식의 실제 가치는 얼마인가?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 월트 디즈니의 가치가 어떻게 될지 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다. 무료로 DIS 가치 평가하기.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대한 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!





