핵심 요약
- 브래드 거스트너(Brad Gerstner)의 알티미터 캐피털(Altimeter Capital)은 6월 30일로 종료된 분기에 188만 주의 퀄컴(QCOM) 주식을 매수한 반면, 21억 달러를 운용하는 디스틸레이트 캐피털 파트너스(Distillate Capital Partners)는 보유 지분 전체를 매도했습니다.
- 퀄컴은 6월 30일 이후 12% 하락했으며, 애널리스트들은 회사의 이익이 2026 회계연도와 2027 회계연도에 감소한 후 2028 회계연도에 회복될 것으로 예상하고 있습니다.
- 선행 주가수익비율(P/E) 17배로 거래되는 주가는 5년 평균인 14배를 상회하지만, 애널리스트들의 평균 목표가는 최종 종가보다 21% 높습니다.
- 현재로서는 숫자상으로 매도 측의 주장이 더 강합니다. 퀄컴의 11월 4일 실적 발표는 강세론의 근거가 되는 데이터 센터 계획에 대한 다음 시험대가 될 것입니다.
퀄컴 은 52주 최고가보다 38% 낮은 수준에 거래되고 있으며, 두 펀드의 최근 13F 보고서는 이 주식에 대한 그들의 상반된 입장을 보여줍니다.
브래드 거스트너의 알티미터 캐피털은 6월 30일로 종료된 분기에 매수에 나섰고, 21억 달러를 운용하는 디스틸레이트 캐피털 파트너스는 모든 주식을 매도했습니다.
두 13F 보고서 모두 해당 분기를 다루며 8월 14일에 제출되었으므로, 이는 4개월 전의 상황을 보여줍니다.
9월 분기 보고서는 11월 16일까지 제출되어야 하며, 퀄컴은 11월 4일 장 종료 후 2025 회계연도 4분기 실적을 발표할 예정입니다.
거스트너는 매수, 디스틸레이트는 전량 매도
알티미터는 187억 5천만 달러를 운용합니다. 6월 분기에 대한 13F 보고서는 6월 30일 기준 3억 4,800만 달러 상당의 퀄컴 주식 188만 주를 보유하고 있음을 보여줍니다. 이는 신규 포지션이며, 13F 기준 보유 자산의 3.5%, 20개 포지션 중 11번째로 큰 비중을 차지했습니다.
디스틸레이트는 3월 31일 기준 3,300만 달러 상당의 퀄컴 주식 253,567주를 보유하고 있었으며, 이는 당시 13F 기준 보유 자산의 1.7%를 차지했습니다. 6월 30일 보고서에는 보유 지분이 없는 것으로 나타납니다.
퀄컴은 6월 30일 이후 12% 하락했으므로, 지금까지는 매도가 더 나은 선택으로 보입니다. 그러나 디스틸레이트의 보고서에 주식 보유가 마지막으로 나타난 3월 31일부터는 퀄컴이 29% 상승했습니다.
13F 보고서는 두 펀드가 주식을 얼마에 사거나 팔았는지, 또는 알티미터가 오늘날에도 여전히 주식을 보유하고 있는지 보여주지 않습니다. 앞으로 퀄컴이 얼마의 이익을 창출할지가 어느 가격보다 더 중요합니다.
TIKR는 퀄컴에 대한 38명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
퀄컴에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 분석합니다. 퀄컴의 애널리스트 등급 보기
이익은 상승하기 전에 하락해야 합니다
약세론의 출발점은 휴대폰입니다. 이는 2025 회계연도 퀄컴의 칩 매출의 72.5%를 차지했습니다.
애플은 자체 모뎀으로 전환하고 있으며, 경영진은 애플로부터의 매출이 9월 분기에서 12월 분기로 약 절반 수준으로 감소할 것으로 예상하고 있습니다.
메모리 부족 사태는 또한 안드로이드 폰 생산을 줄였으며, 경영진은 이로 인해 2026 회계연도 주당순이익(EPS)이 1.50달러 이상 감소할 것이라고 밝혔습니다.
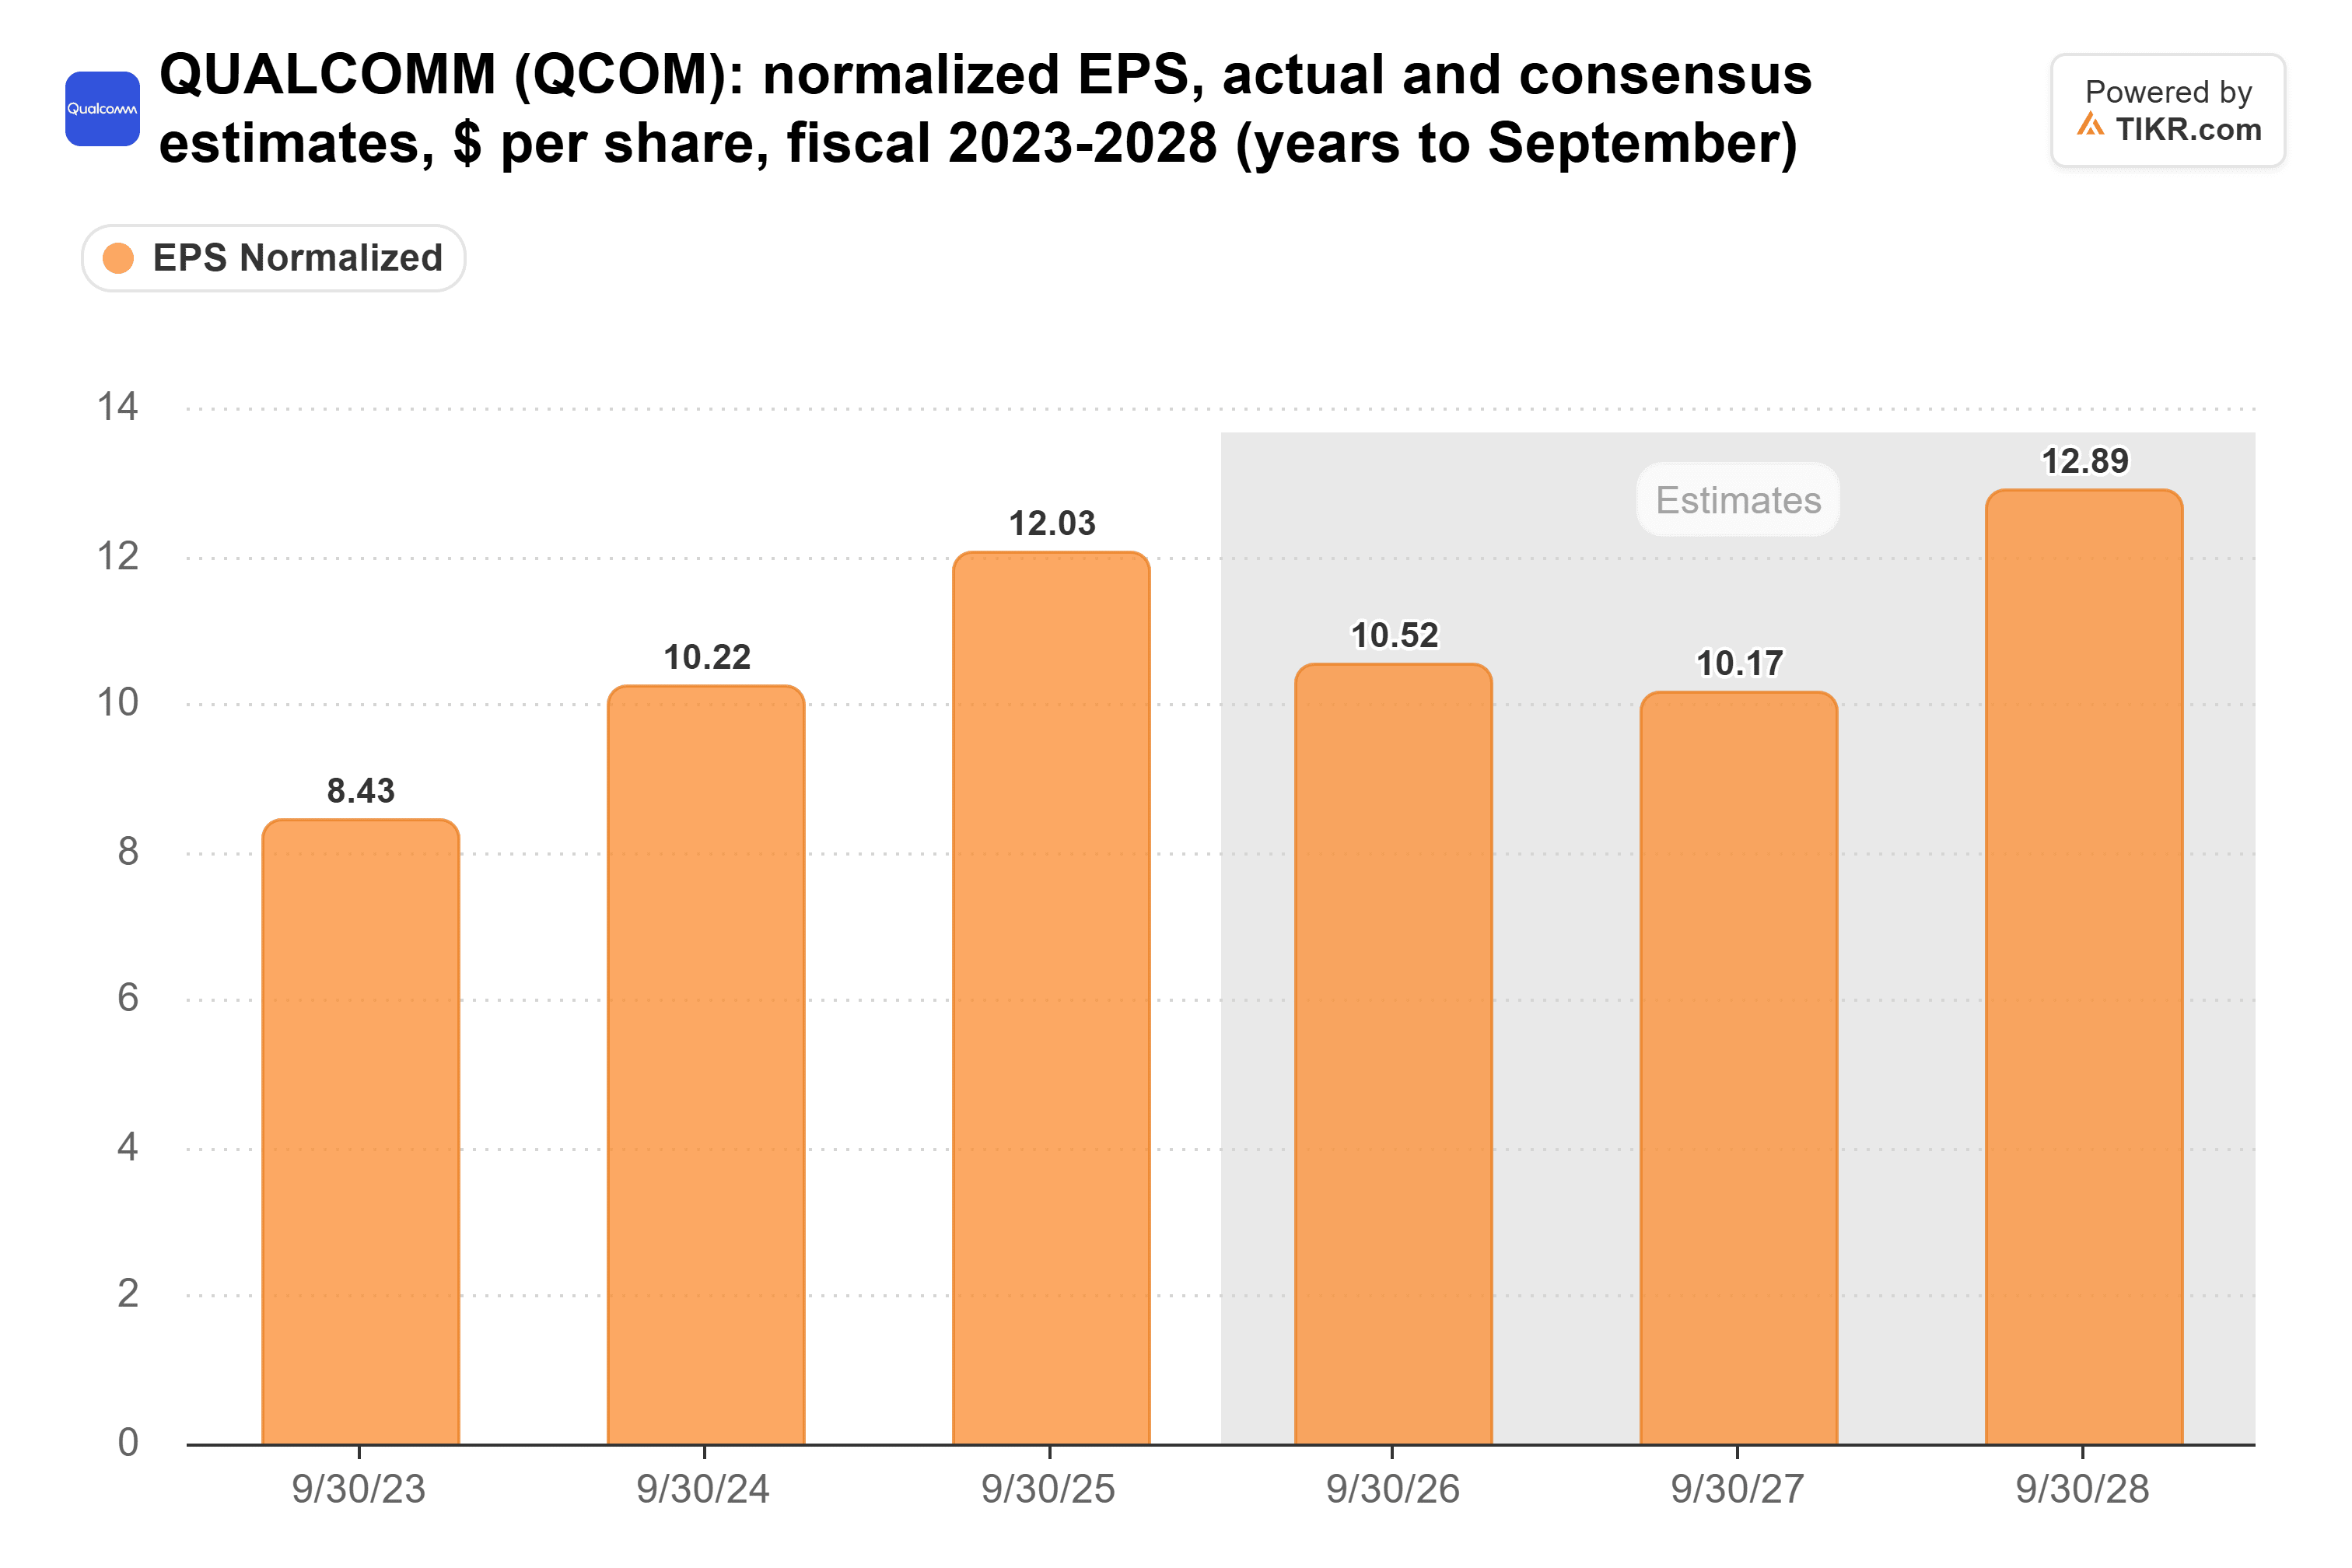
애널리스트들은 정규화된 주당순이익이 2025 회계연도의 12.03달러에서 2027 회계연도에는 10.17달러로 하락한 후, 2025 회계연도 수준을 넘어서는 것은 2028 회계연도가 되어야 할 것으로 예상하고 있습니다:
이 압박은 그보다 더 오래 지속될 수도 있습니다.
인텔은 10월 30일 경고를 통해 메모리 부족으로 가격이 상승하고 휴대폰 제조사들이 동일한 메모리를 놓고 경쟁함에 따라 2026년 업계 PC 출하량이 약 12% 감소하고 2027년에는 또 다른 10% 감소할 것으로 전망한다고 밝혔습니다.
감소하는 이익에 대한 프리미엄 가격
하락 이후에도 퀄컴은 선행 주가수익비율 18배로 거래되며, 5년 평균인 14배를 상회합니다:
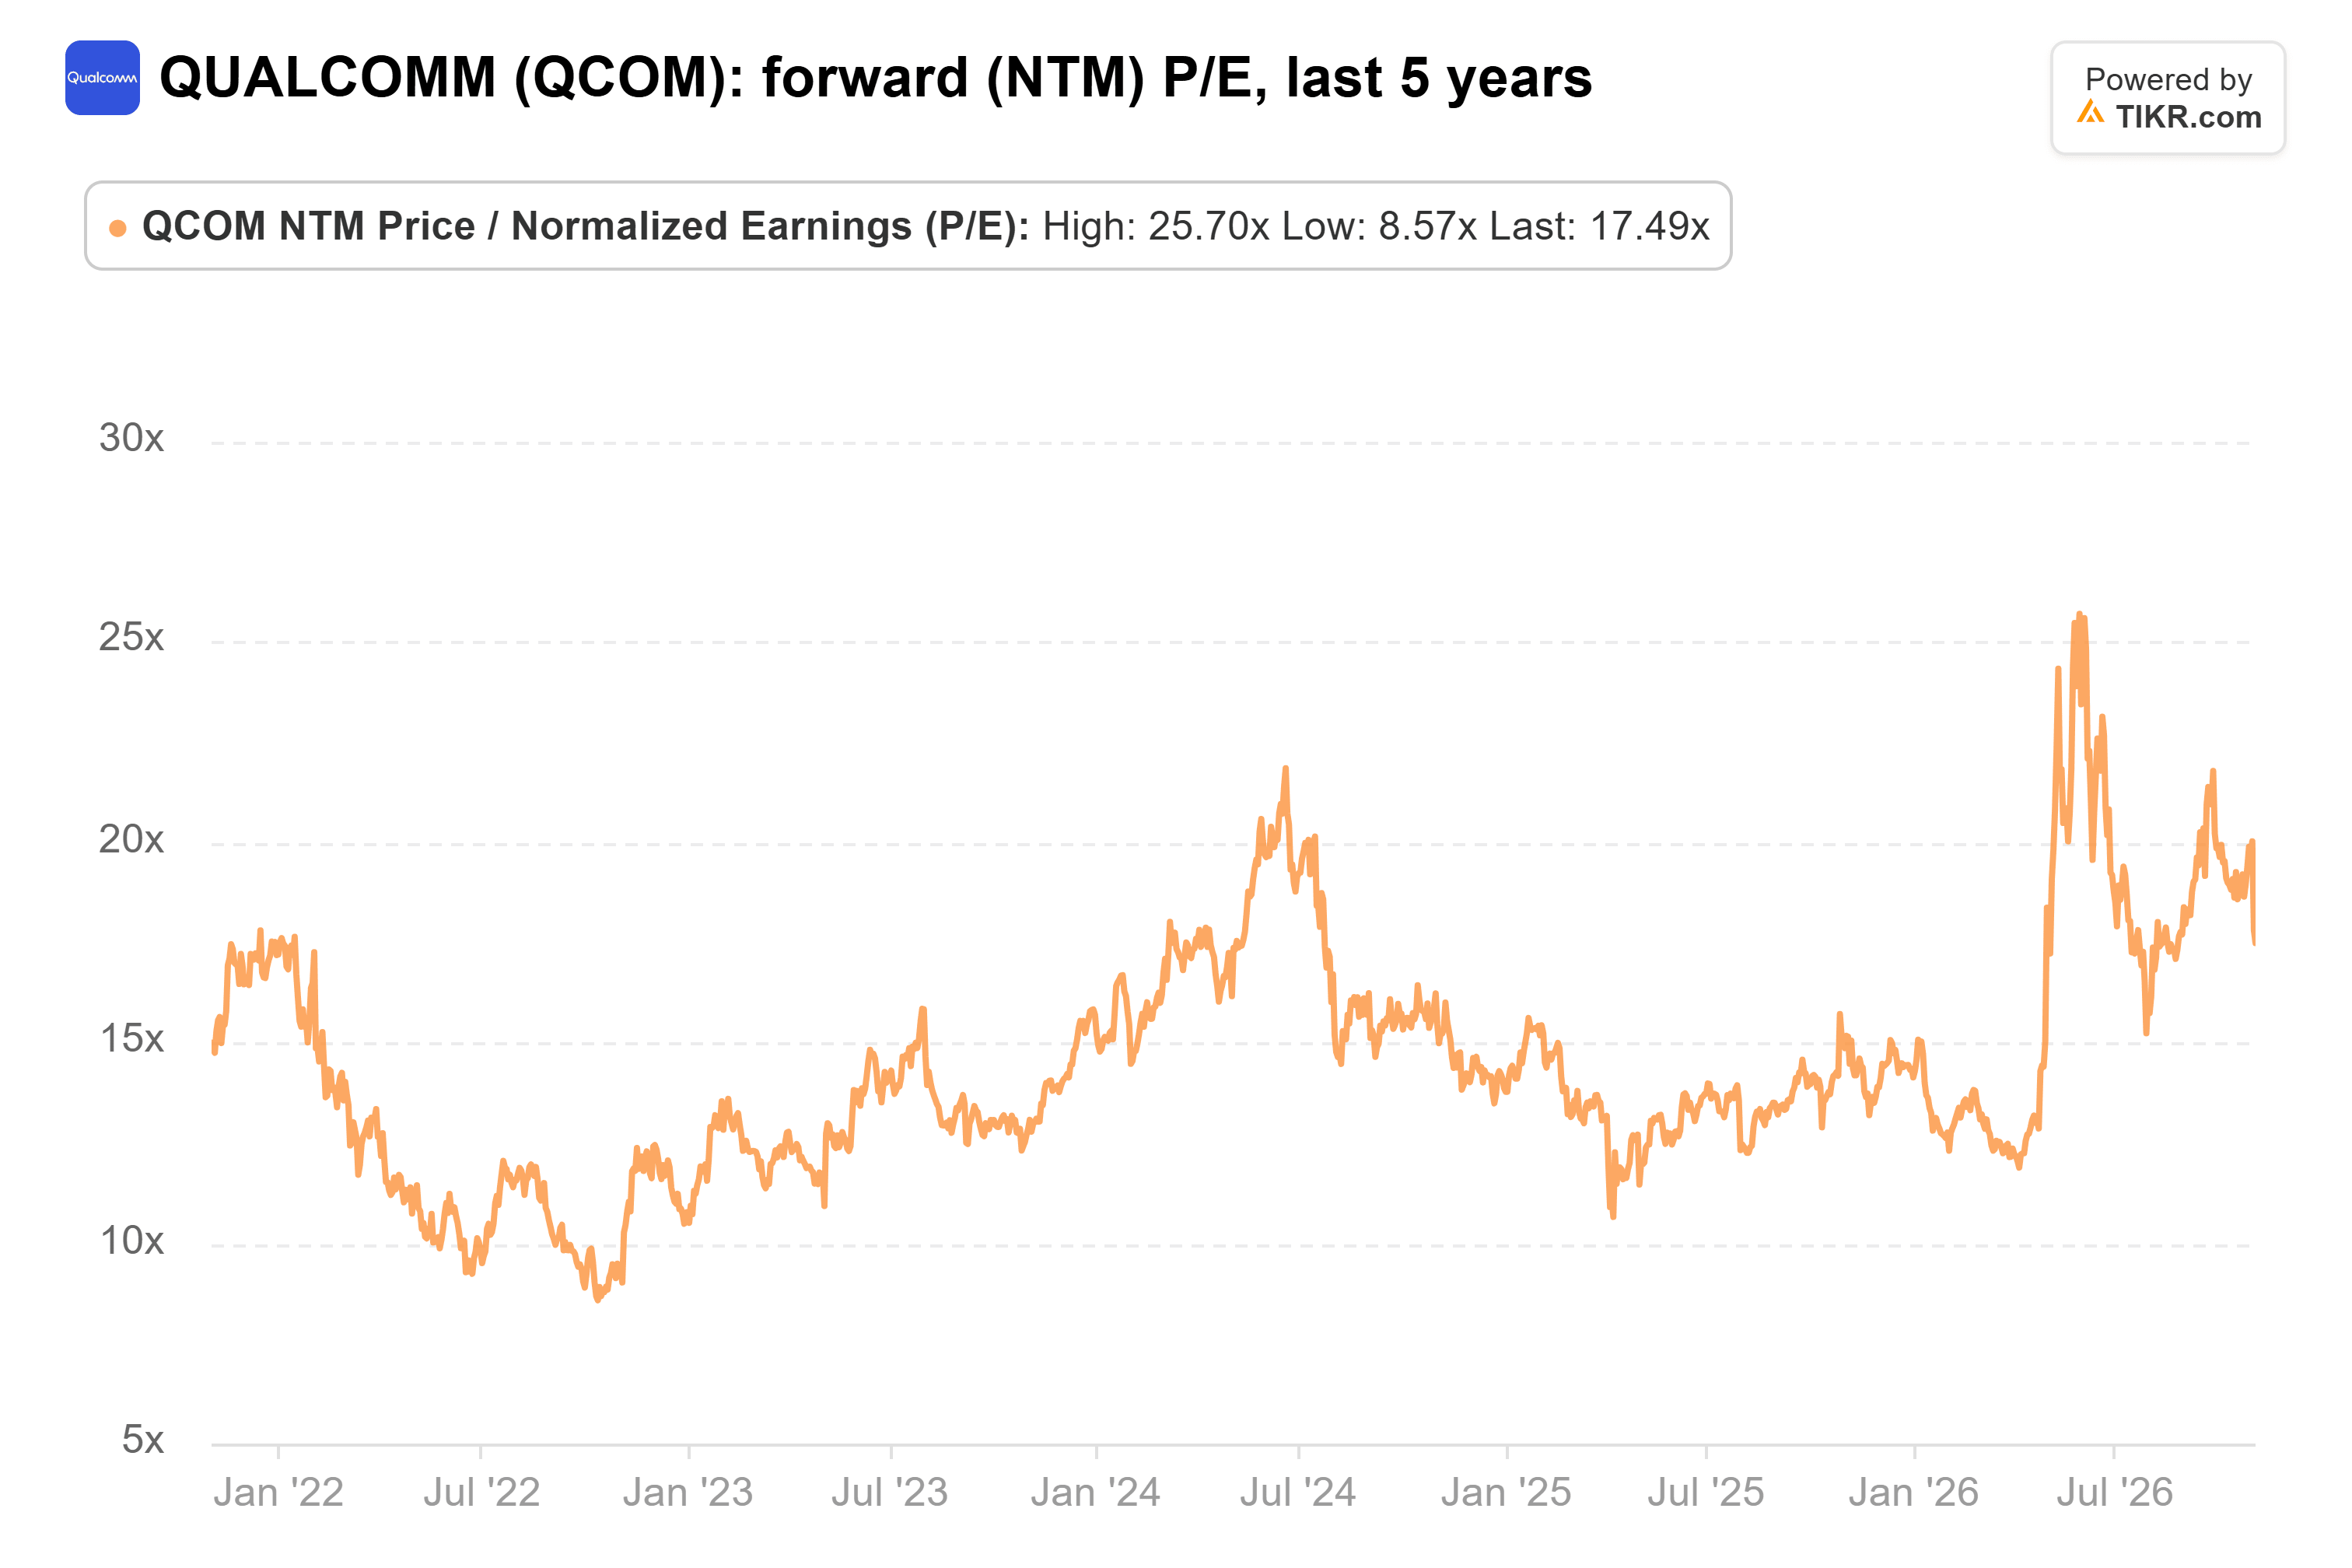
이는 5월 최고점의 26배에서 하락한 수치이지만, 투자자들은 여전히 감소할 것으로 예상되는 이익에 대해 평소보다 높은 가격을 지불하고 있습니다.
월스트리트는 더 낙관적입니다. 37명의 애널리스트가 퀄컴을 커버하고 있으며, 그들의 평균 목표가는 196달러로 최종 종가보다 21% 높습니다. 1년 전에는 약 180달러 수준이었습니다:
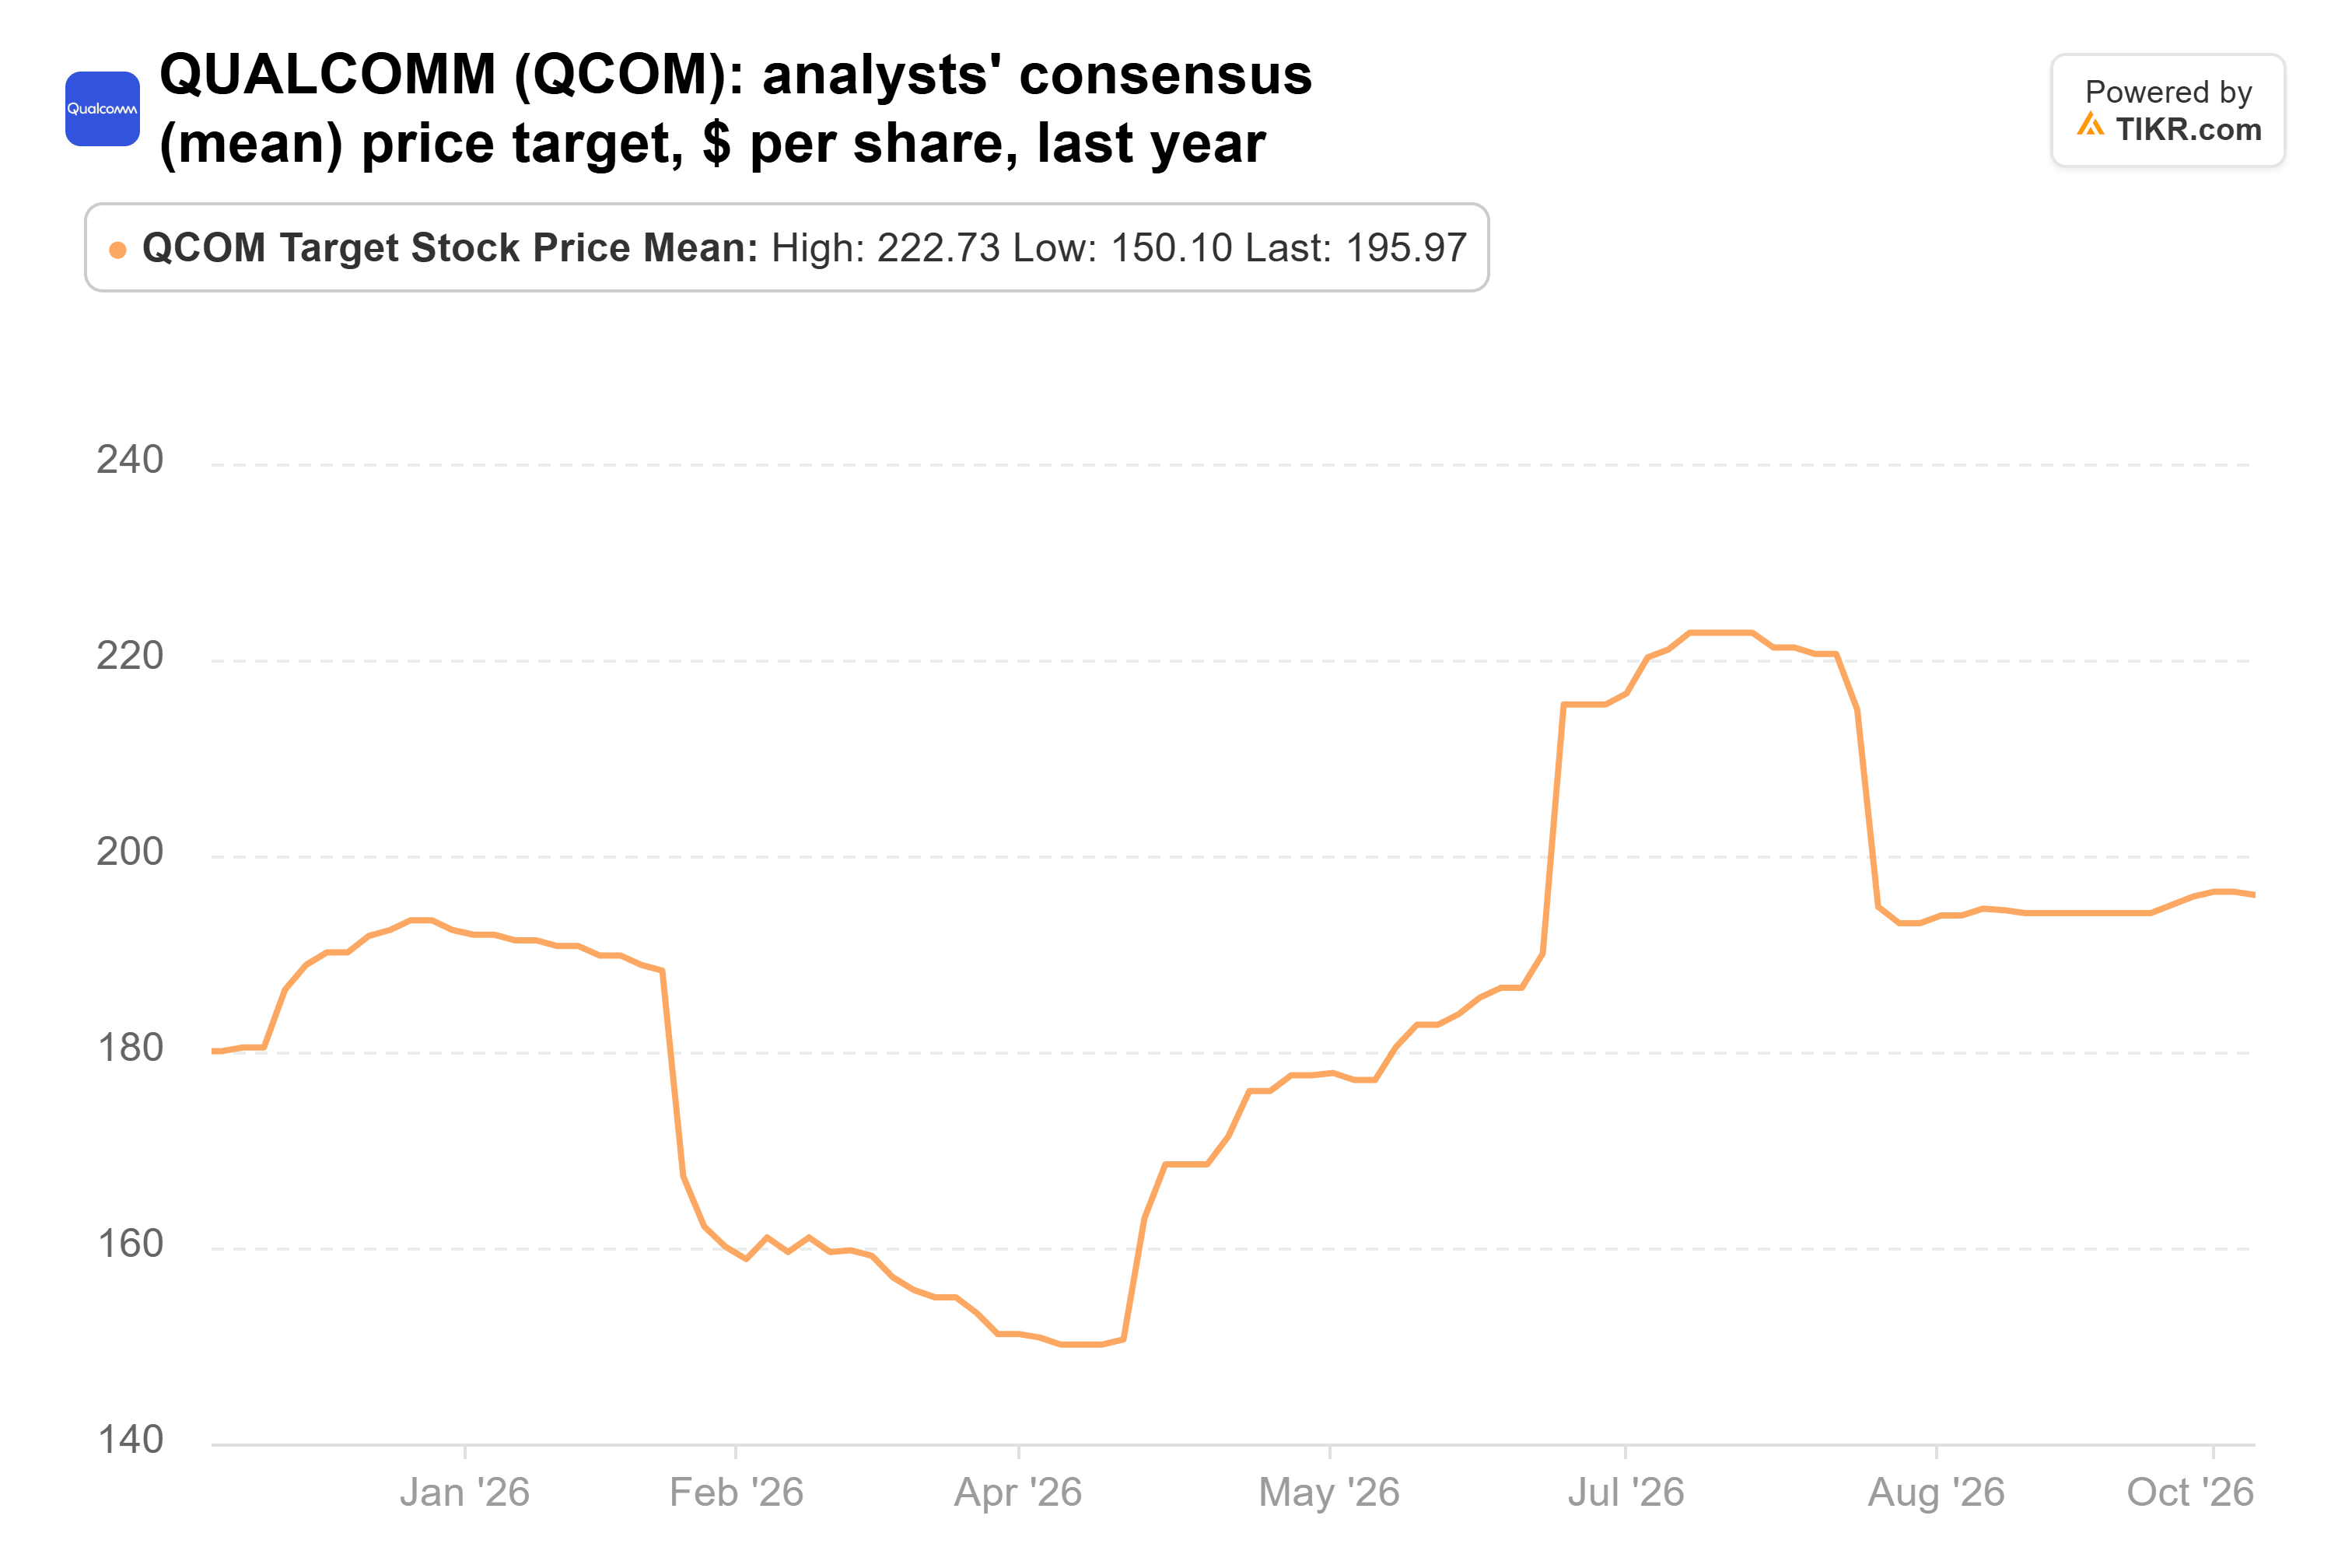
이 평균은 7월 15일의 223달러에서 하락했으며, 목표가는 100달러부터 400달러까지 다양합니다. 애널리스트들도 이 주식에 대해 의견이 일치하지 않습니다.
디스틸레이트가 숫자상 우위에 있습니다
마진도 잘못된 방향으로 움직이고 있습니다. 퀄컴의 칩 부문은 2025 회계연도에 30%의 세전 마진을 기록했고 6월 분기에는 26%를 기록했으며, 경영진은 9월 분기에 대해 23%에서 25%로 가이드라인을 제시했습니다.
크리스티아노 아몬(CEO)은 또한 전 세계적인 인원 감축 계획을 밝혔으며, 통지는 11월부터 시작될 예정입니다.
만약 선택해야 한다면, 저는 매도 측에 동의할 것입니다. 이익은 2027 회계연도까지 감소할 것으로 예상되며, 이를 대체해야 할 데이터 센터 사업은 막 시작된 수준입니다. 6월까지의 9개월 동안 매출은 1억 8,200만 달러 증가했으며, 대부분 알파웨이브(Alphawave) 인수에서 비롯되었습니다. 경영진의 2027 회계연도 목표는 50억 달러입니다.
그러나 거스트너 측도 실질적인 지지 근거가 있습니다. 경영진은 두 개의 하이퍼스케일러를 위한 맞춤형 칩에 대한 구매 주문이 체결되었으며, 12월 분기부터 출하가 시작될 것이라고 밝혔습니다.
또한 퀄컴은 9월에 아마존과 최대 600억 달러 규모의 거래를 체결했으며, 2029 회계연도에 비-GAAP 기준 주당순이익 18달러 이상을 목표로 하고 있습니다. 이를 달성한다면 18배는 싸게 보일 것입니다.
11월 4일이 다음 시험대입니다. 만약 퀄컴이 12월 분기 매출 가이드라인을 9월 분기보다 높게 제시하고 데이터 센터 매출에 대한 금액을 명시한다면, 저는 거스트너 측에 우위를 부여할 것입니다.
알티미터의 다음 13F 보고서는 그가 여전히 보유하고 있는지 보여줄 것입니다.
그렇다면 퀄컴 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가치를 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 퀄컴이 얼마나 가치가 있을지 확인하세요. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 여러분의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권유하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!