핵심 요약
- AppLovin 주가는 지난 1년간 56% 하락했지만, Needham은 10월 6일 매수 등급과 $475의 목표주가를 유지했으며, 이는 70% 상승 여력을 의미합니다.
- 2분기 실적이 컨센서스를 하회하면서 8월에 주가는 하루 만에 19% 급락했으며, 경영진은 게임 광고 모델의 개선 폭이 평소보다 적었다고 밝혔습니다.
- Needham의 목표주가는 선행 12개월 주당순이익(EPS) 기준 25.4배에 해당하며, 이는 주식의 5년 평균 PER인 25.9배에 가깝고 현재 15배보다 훨씬 높습니다.
- 이 평가는 가능성은 있지만 당분간은 지나치게 낙관적으로 보입니다. 애널리스트들이 추정치를 낮추고 있고, 증권 집단 소송이 진행 중이기 때문입니다.
AppLovin (APP) 주가는 지난 1년간 56% 하락했습니다. Needham은 여전히 이 주식을 매수로 평가하며, $475의 목표주가는 현재가 $280.12 대비 70% 상승 여력을 시사합니다.
드문 실적 부진, 그리고 집중 공격
주가 하락은 8월 5일 발표된 2분기 실적 이후 가속화했습니다. 매출은 전년 동기 대비 53% 증가한 19억 2천만 달러를 기록했지만, 월가가 예상한 19억 4천만 달러에 살짝 미치지 못했고, 주가는 다음 날 19% 하락했습니다.
실적 발표 컨퍼런스콜에서 Adam Foroughi CEO는 AppLovin의 게임 광고 모델 개선 속도가 느려졌다고 지적했습니다: "이번 2분기에는 우리가 평소 다른 분기에 가졌던 것과 같은 수준의 상승 효과를 얻지 못했습니다."
이후 애널리스트들의 경계심은 높아졌습니다. Wells Fargo는 9월 30일, AppLovin Pixel 채택률의 최근 상승을 "잘못된 시작(false start)"이라고 평가했습니다. 10월 8일에는 Jefferies가 모바일 게임 설문조사 후 매수 등급은 유지했지만 목표주가를 $550에서 $375로 낮췄습니다.
Needham, 더 나은 광고주 브랜드에 베팅
Needham 애널리스트 Bernie McTernan은 10월 6일 매수 등급과 $475 목표주가를 유지했습니다. 그는 AppLovin이 새로 유치한 세 개의 고품질 광고주인 Steve Madden (SHOO), Quince, Thorne를 지목했습니다. Needham은 이들이 단기 실적에 영향을 미칠 가능성은 낮지만, 시간이 지남에 따라 더 많은 광고비를 지출할 수 있다고 밝혔습니다.
$475 목표주가는 합리적인가?
Needham만의 독자적인 의견은 아닙니다. $475 목표주가는 10월 7일 기준 월가 중간값 목표주가와 일치하며, 평균 목표주가는 1월 최고치 $744에서 10월 8일 $490로 하락했습니다.
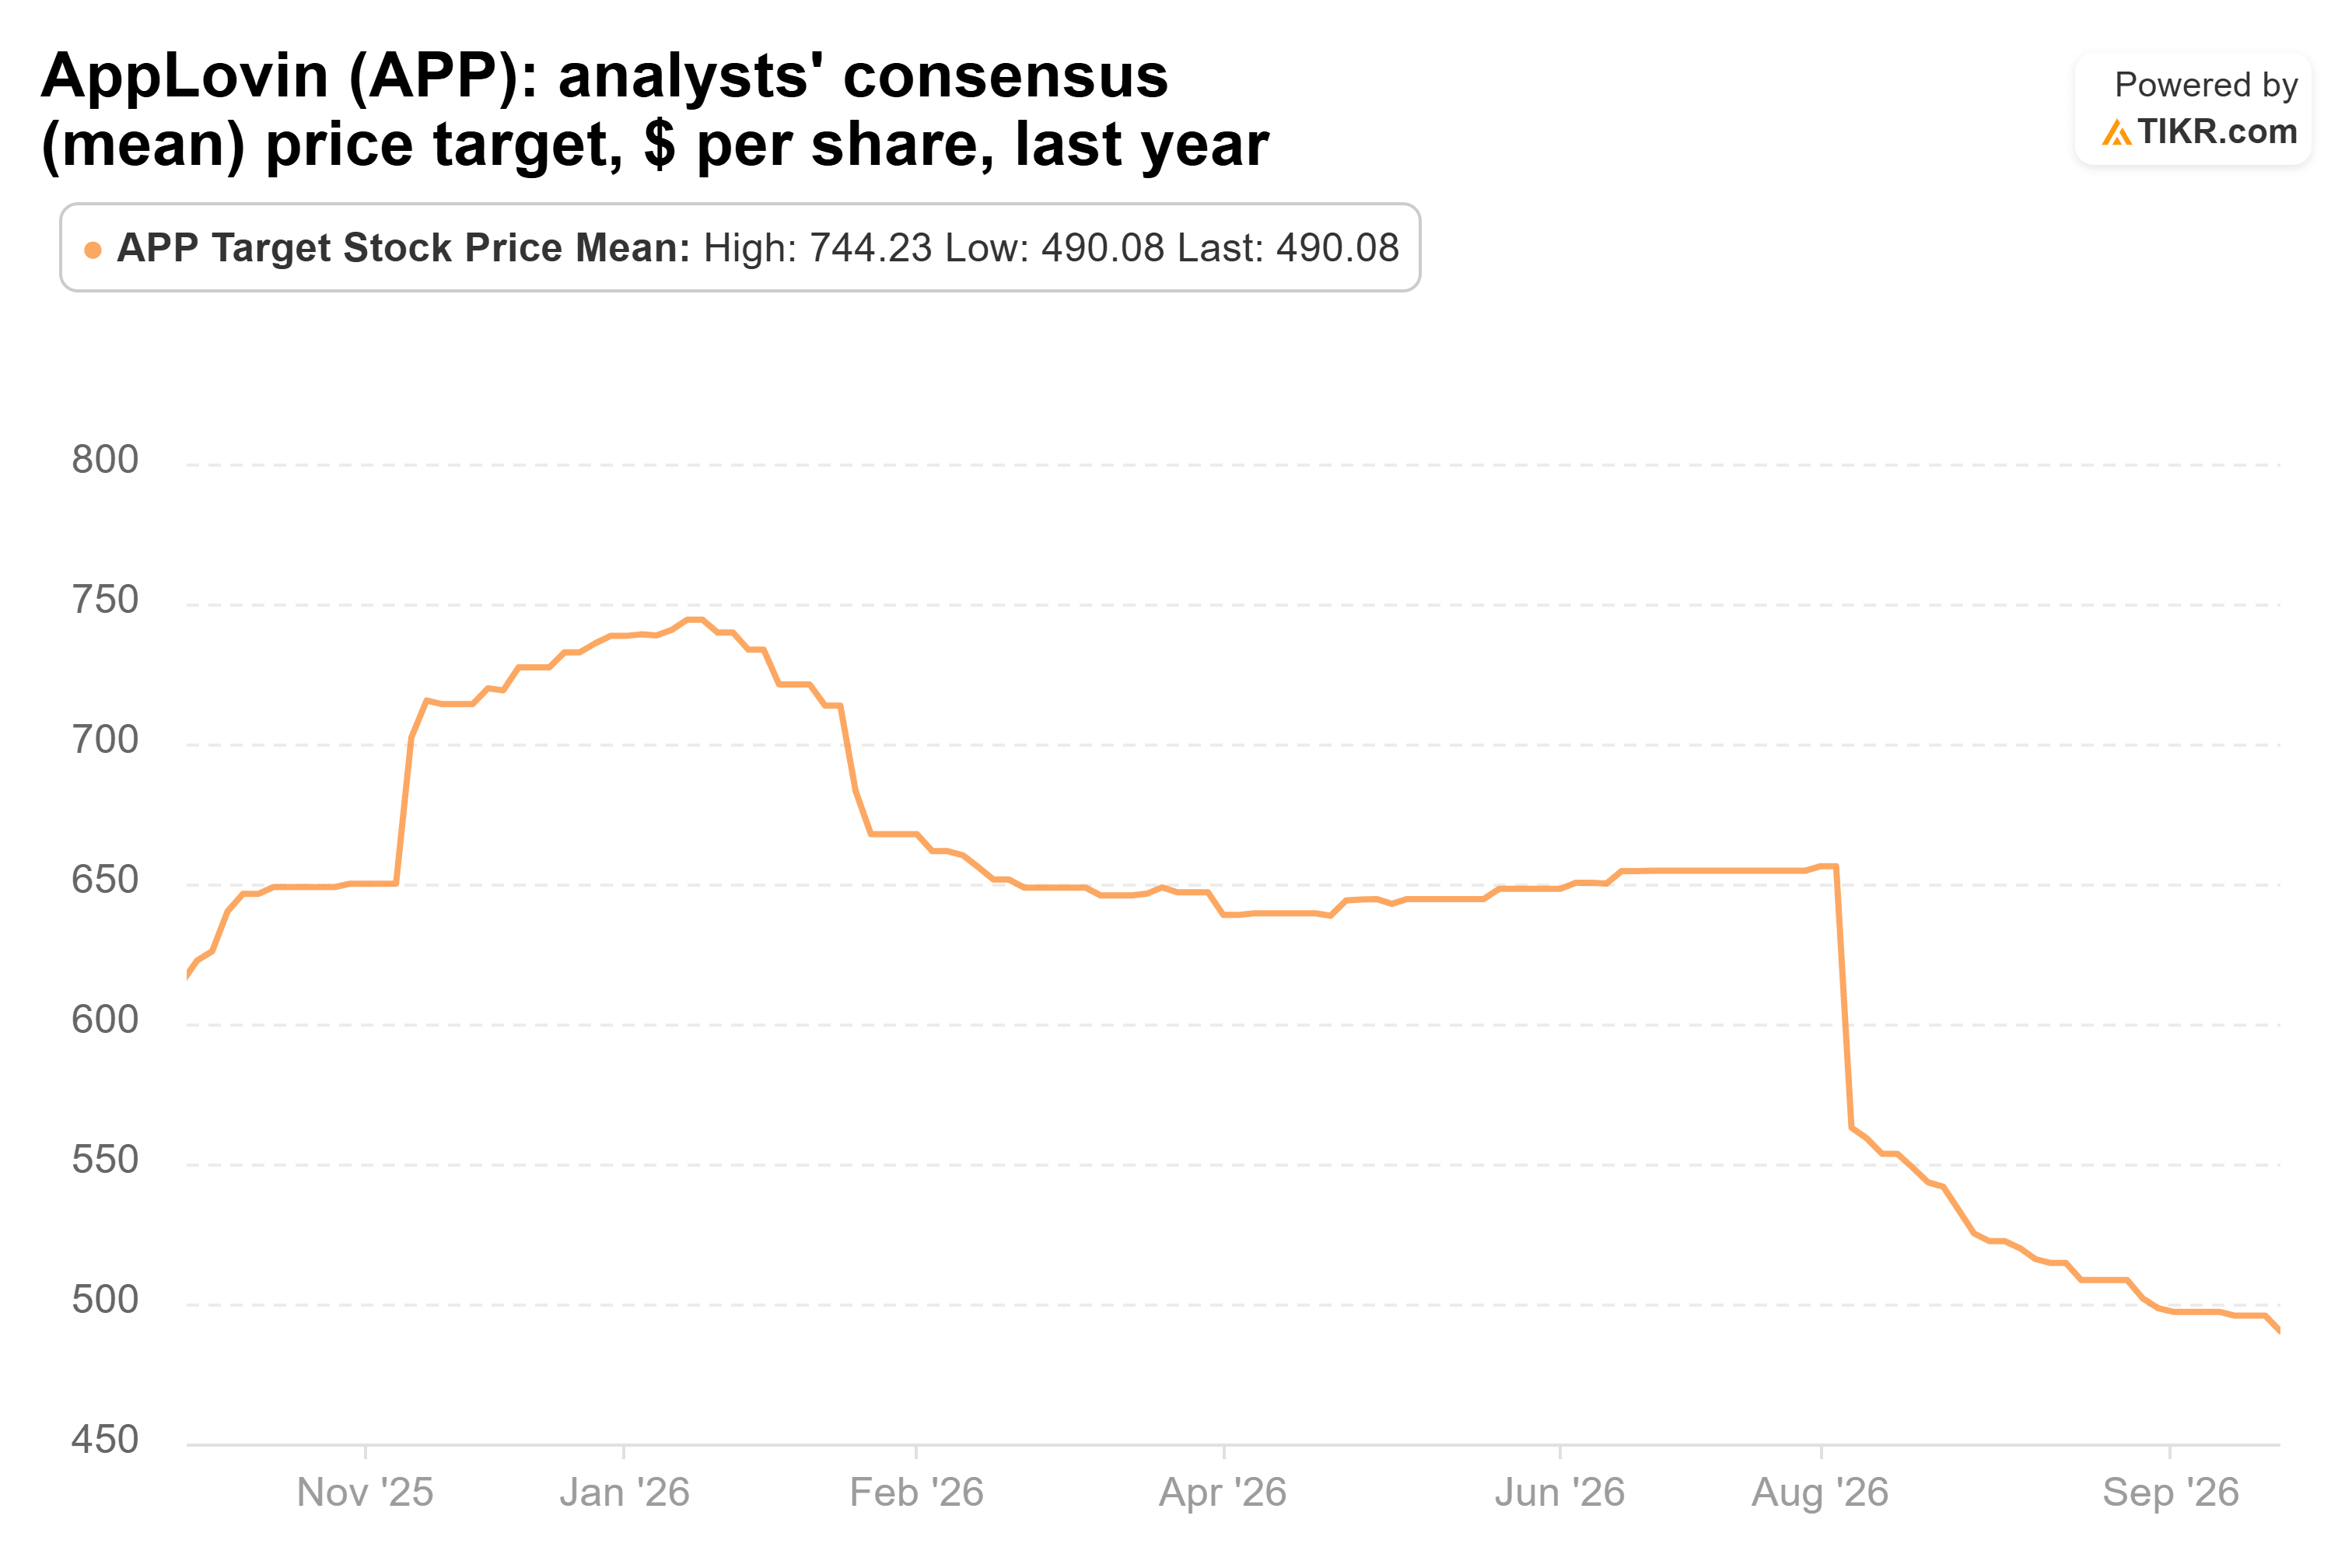
대부분의 등급은 여전히 매수이나, 보유(Hold) 등급은 6월 말 세 개에서 두 배로 늘어난 여섯 개이며, 가장 낮은 목표주가는 $325입니다.
애널리스트들은 여전히 정상화된 EPS가 2025년 $10.64에서 올해 $16.67, 2028년까지 $25.87로 상승할 것으로 전망하고 있습니다.
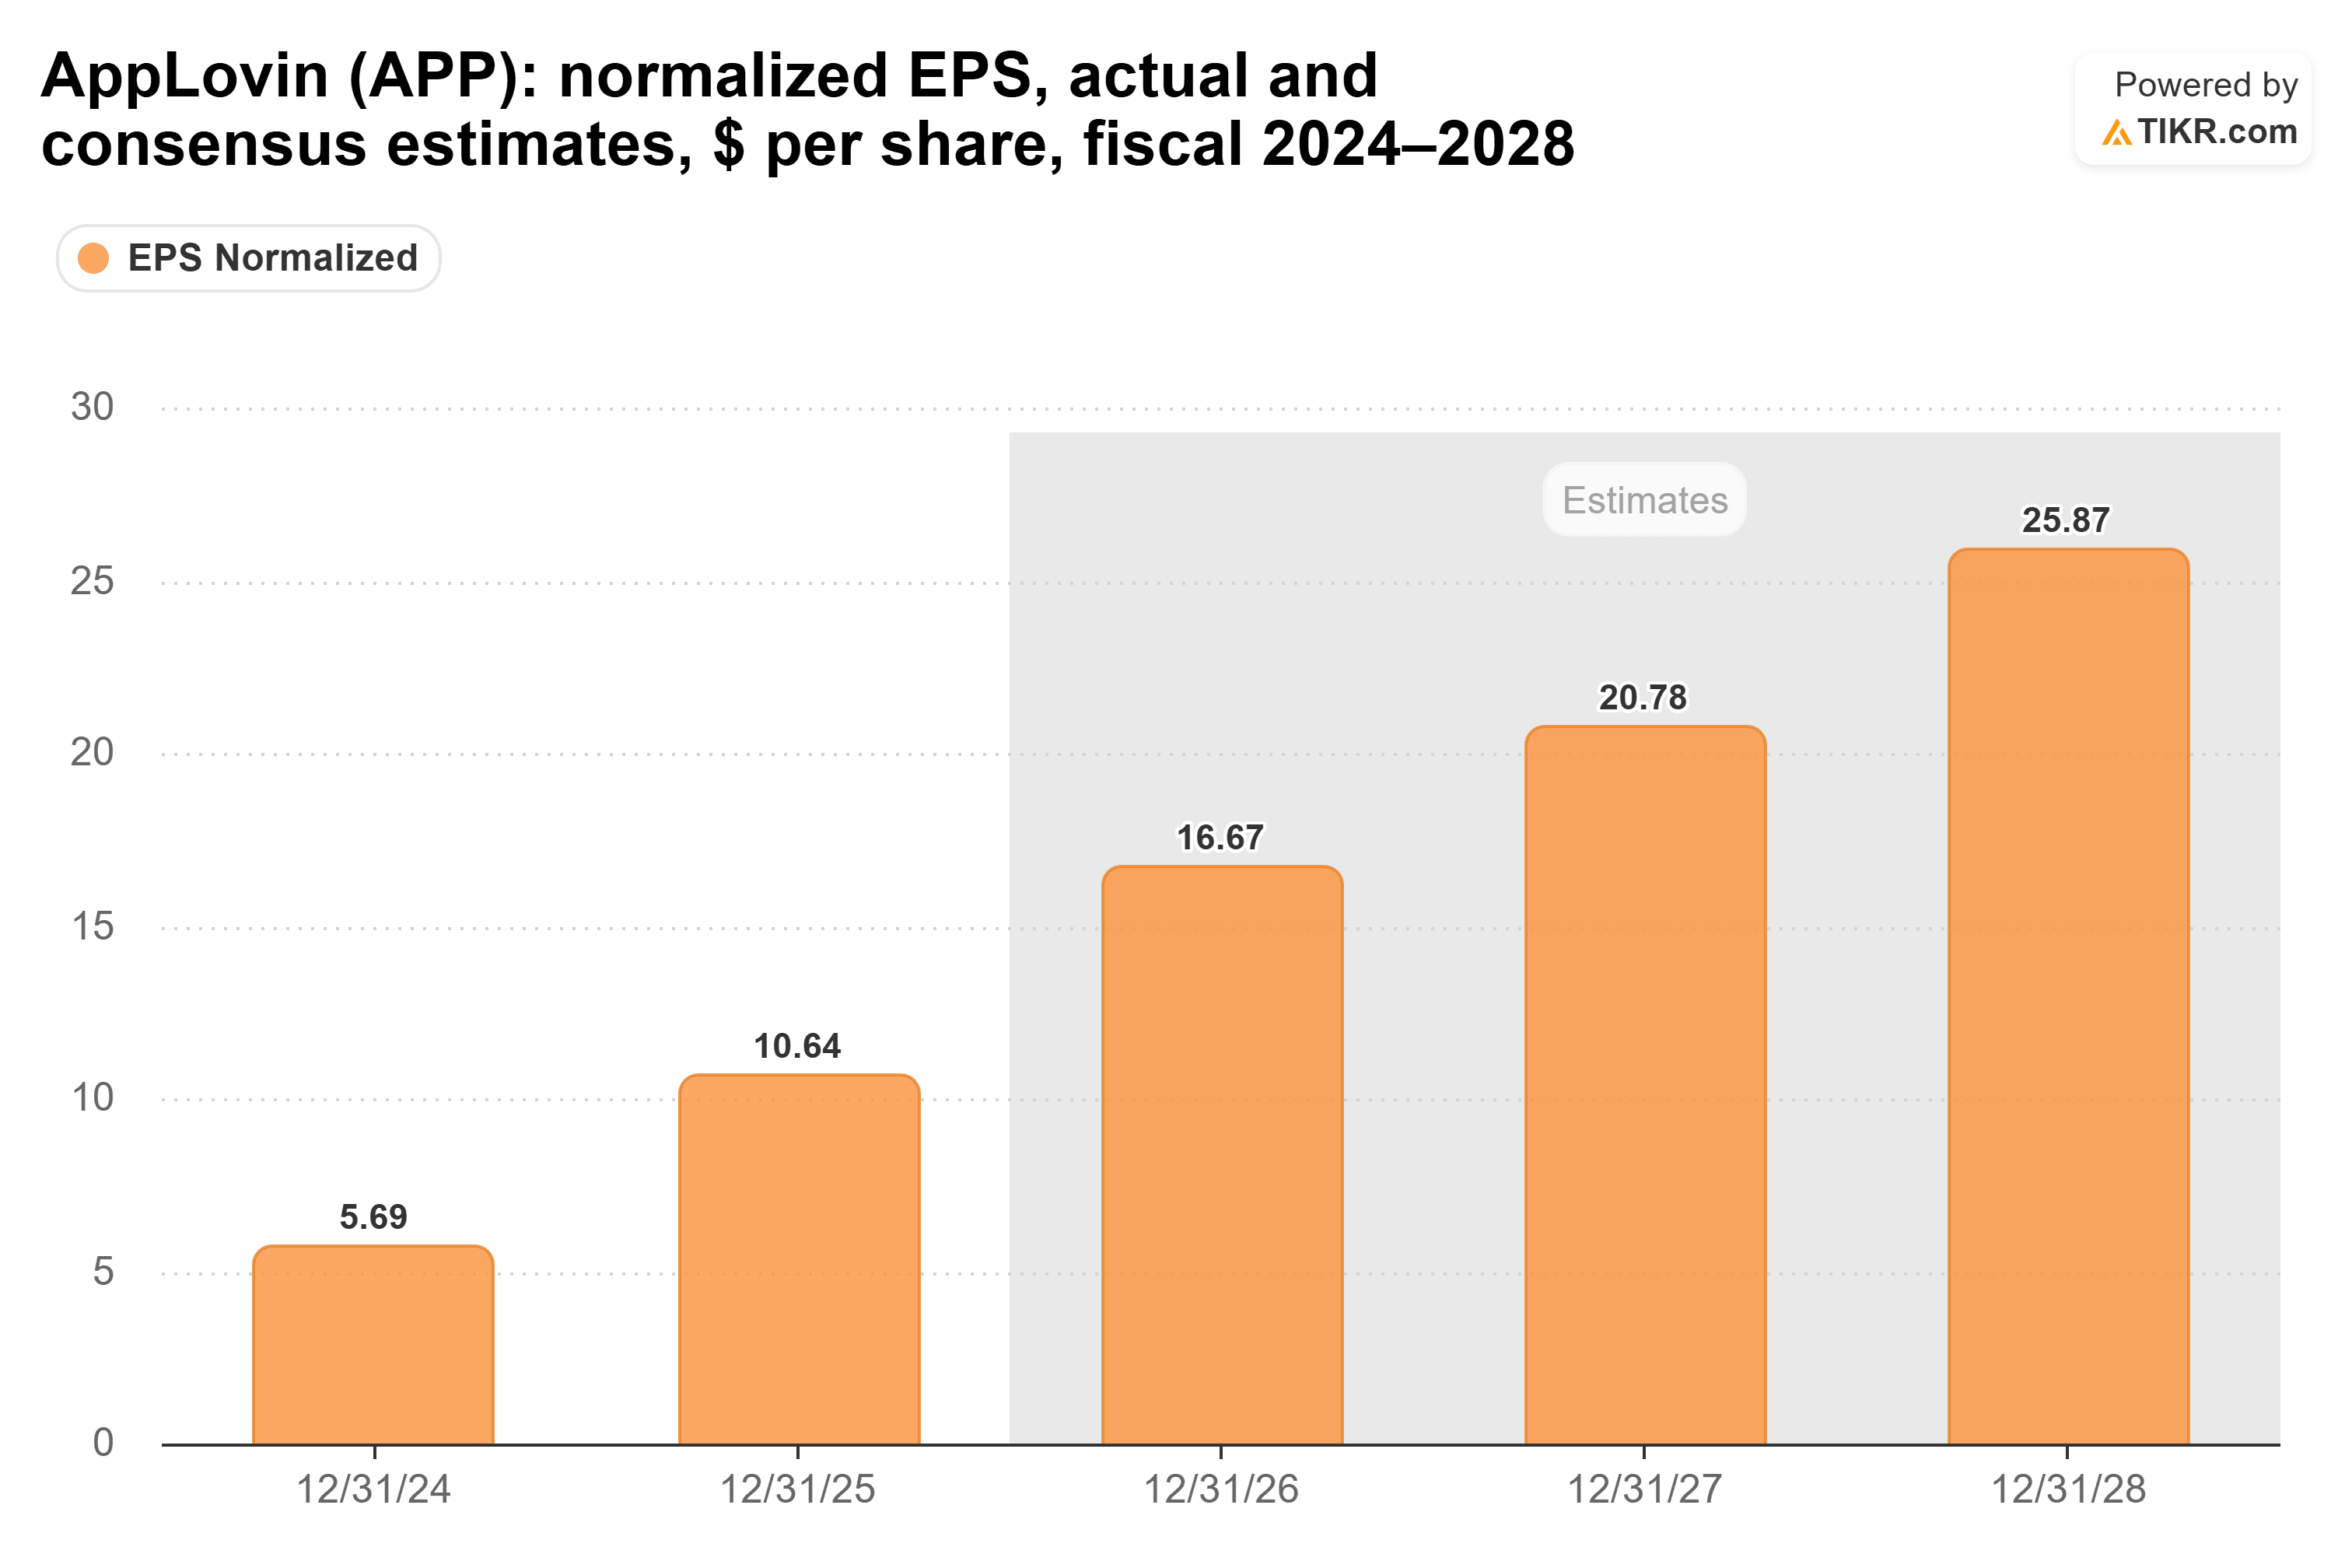
하지만 이러한 추정치는 하락하고 있습니다. Yahoo Finance가 추적하는 26명의 애널리스트들은 지난 90일 동안 2027년 주당 EPS 추정치를 $21.09에서 $19.95로 낮췄습니다. Needham의 보고서가 이를 뒤집기 어려운 이유는, 그들 스스로도 새로운 광고주 브랜드들이 단기 실적에 나타나지 않을 것이라고 밝혔기 때문입니다.
가장 크게 변한 것은 주가수익비율(PER)입니다. 10월 7일 종가 기준 선행 PER 15배로 거래되는 AppLovin은 5년 평균 25.9배보다 훨씬 낮은 수준입니다.

Needham의 $475 목표주가를 애널리스트들이 예상하는 향후 12개월 주당 EPS $18.73로 나누면 25.4배가 됩니다. 따라서 목표주가는 현재 추정치에 평균 PER이 회복되기만 하면 달성 가능합니다.
PER 회복이 모든 베팅의 핵심
위험은 이 할인된 PER이 고착될 수 있다는 점입니다. AppLovin은 AI 모델의 강점과 AI 비디오 크리에이티브 도구의 실현 가능성에 대해 투자자를 오도했다는 주장의 증권 집단 소송에 직면해 있습니다.
저는 Needham의 평가가 가능성은 있지만 당분간은 지나치게 낙관적이라고 봅니다. 25배로 돌아간다는 것은 투자자들이 다시 성장을 신뢰한다는 의미인데, 추정치가 하락하고 소송이 진행되는 동안 이를 설득하기는 쉽지 않습니다.
다음 시험대는 3분기 실적입니다. AppLovin은 20억 6천만 달러에서 20억 9천만 달러의 매출을 가이던스로 제시했으며, Foroughi CEO는 모델 개선 효과가 "분기가 끝난 직후 나타났다"며 "3분기는 정말 잘 시작됐다"고 말했습니다. 실적이 이를 증명한다면, PER은 회복의 여지가 있습니다.
그렇다면 AppLovin 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 어떤 주식의 미래 가치도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 AppLovin의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 의견을 반영하여 입력값을 조정하세요. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!