主なポイント
- バークレイズは11月5日、Arm Holdingsの株価目標を$360から$325に引き下げたが、Overweight(買い)レーティングは維持した。この目標は11月4日の終値から[69%]上昇余地がある水準だ。
- バークレイズは、前四半期に50%増加したライセンス収入と、Armの新しいデータセンター向けチップに期待を寄せている。一方、ロイヤルティ収入はわずか8%の成長にとどまった。
- この目標株価は、アナリストが今後12ヶ月間に予想する利益の136倍に相当するが、その翌年では約87倍となり、Armの過去3年間の平均PERである85倍に近づく。
- つまり、$325という目標は、ロイヤルティ成長の鈍化にもかかわらず、将来年度の予想が維持されるという賭けであり、筆者としてはそれが確認されるまで待ちたい。
Arm Holdings (ARM) は6月18日以降、その価値の半分以上を失ったが、バークレイズは依然として大幅な反発を見込んでいる。木曜日、Armの 第2四半期決算発表を受けて、アナリストのトーマス・オマリー氏は株価目標を$360から$325に引き下げ、Overweight(買い)レーティングを維持した。これは水曜日の終値[$191.80]から[69%]上昇余地がある水準だ。
悪材料が積み重なる
10月29日、インテル (INTC) は第4四半期の売上高見通しを150億ドルから160億ドルとし、アナリスト予想の171億ドルを下回ると発表した。その理由として パッケージング基板の不足を挙げた。Arm自身のデータセンター向けチップ「AGI CPU」にもこの基板が必要であり、同社株はこの警告を受けて 約10%下落した。
そして水曜日、Armのロイヤルティ収入はわずか8%増の6億7000万ドルにとどまり、同社が示していた低二桁成長の業績見通しを下回った。メモリ価格の上昇がスマートフォン販売を圧迫したためだ。Armは今四半期のロイヤルティ成長率が低一桁に鈍化すると見込んでいる。
バークレイズはライセンス収入とチップに賭ける
バークレイズの主張は、50%増の7億7300万ドルに跳ね上がり、Arm自身が示していた約30%成長という見通しを大きく上回ったライセンス収入に依拠している。オマリー氏は12月四半期にライセンス収入の成長が再び加速すると予想している。
また、同氏はAGI CPUの売上高見積もりを約11億ドルから約15億ドルに引き上げた。CEOのレネ・ハース氏は決算説明会で、過去90日間で「2027会計年度および2028会計年度を通じてAGI CPUから最大20億ドルの売上高を達成すること」への自信が高まったと述べた。
TIKRはArm Holdingsを43人のアナリストが追跡。何人が「買い」と言っている?
Arm Holdingsに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Arm Holdingsのアナリスト評価を見る
$325という数字は妥当か?
コンセンサス目標株価は、1年前の$158から11月2日には$291まで上昇し、夏以降はその水準で推移している。
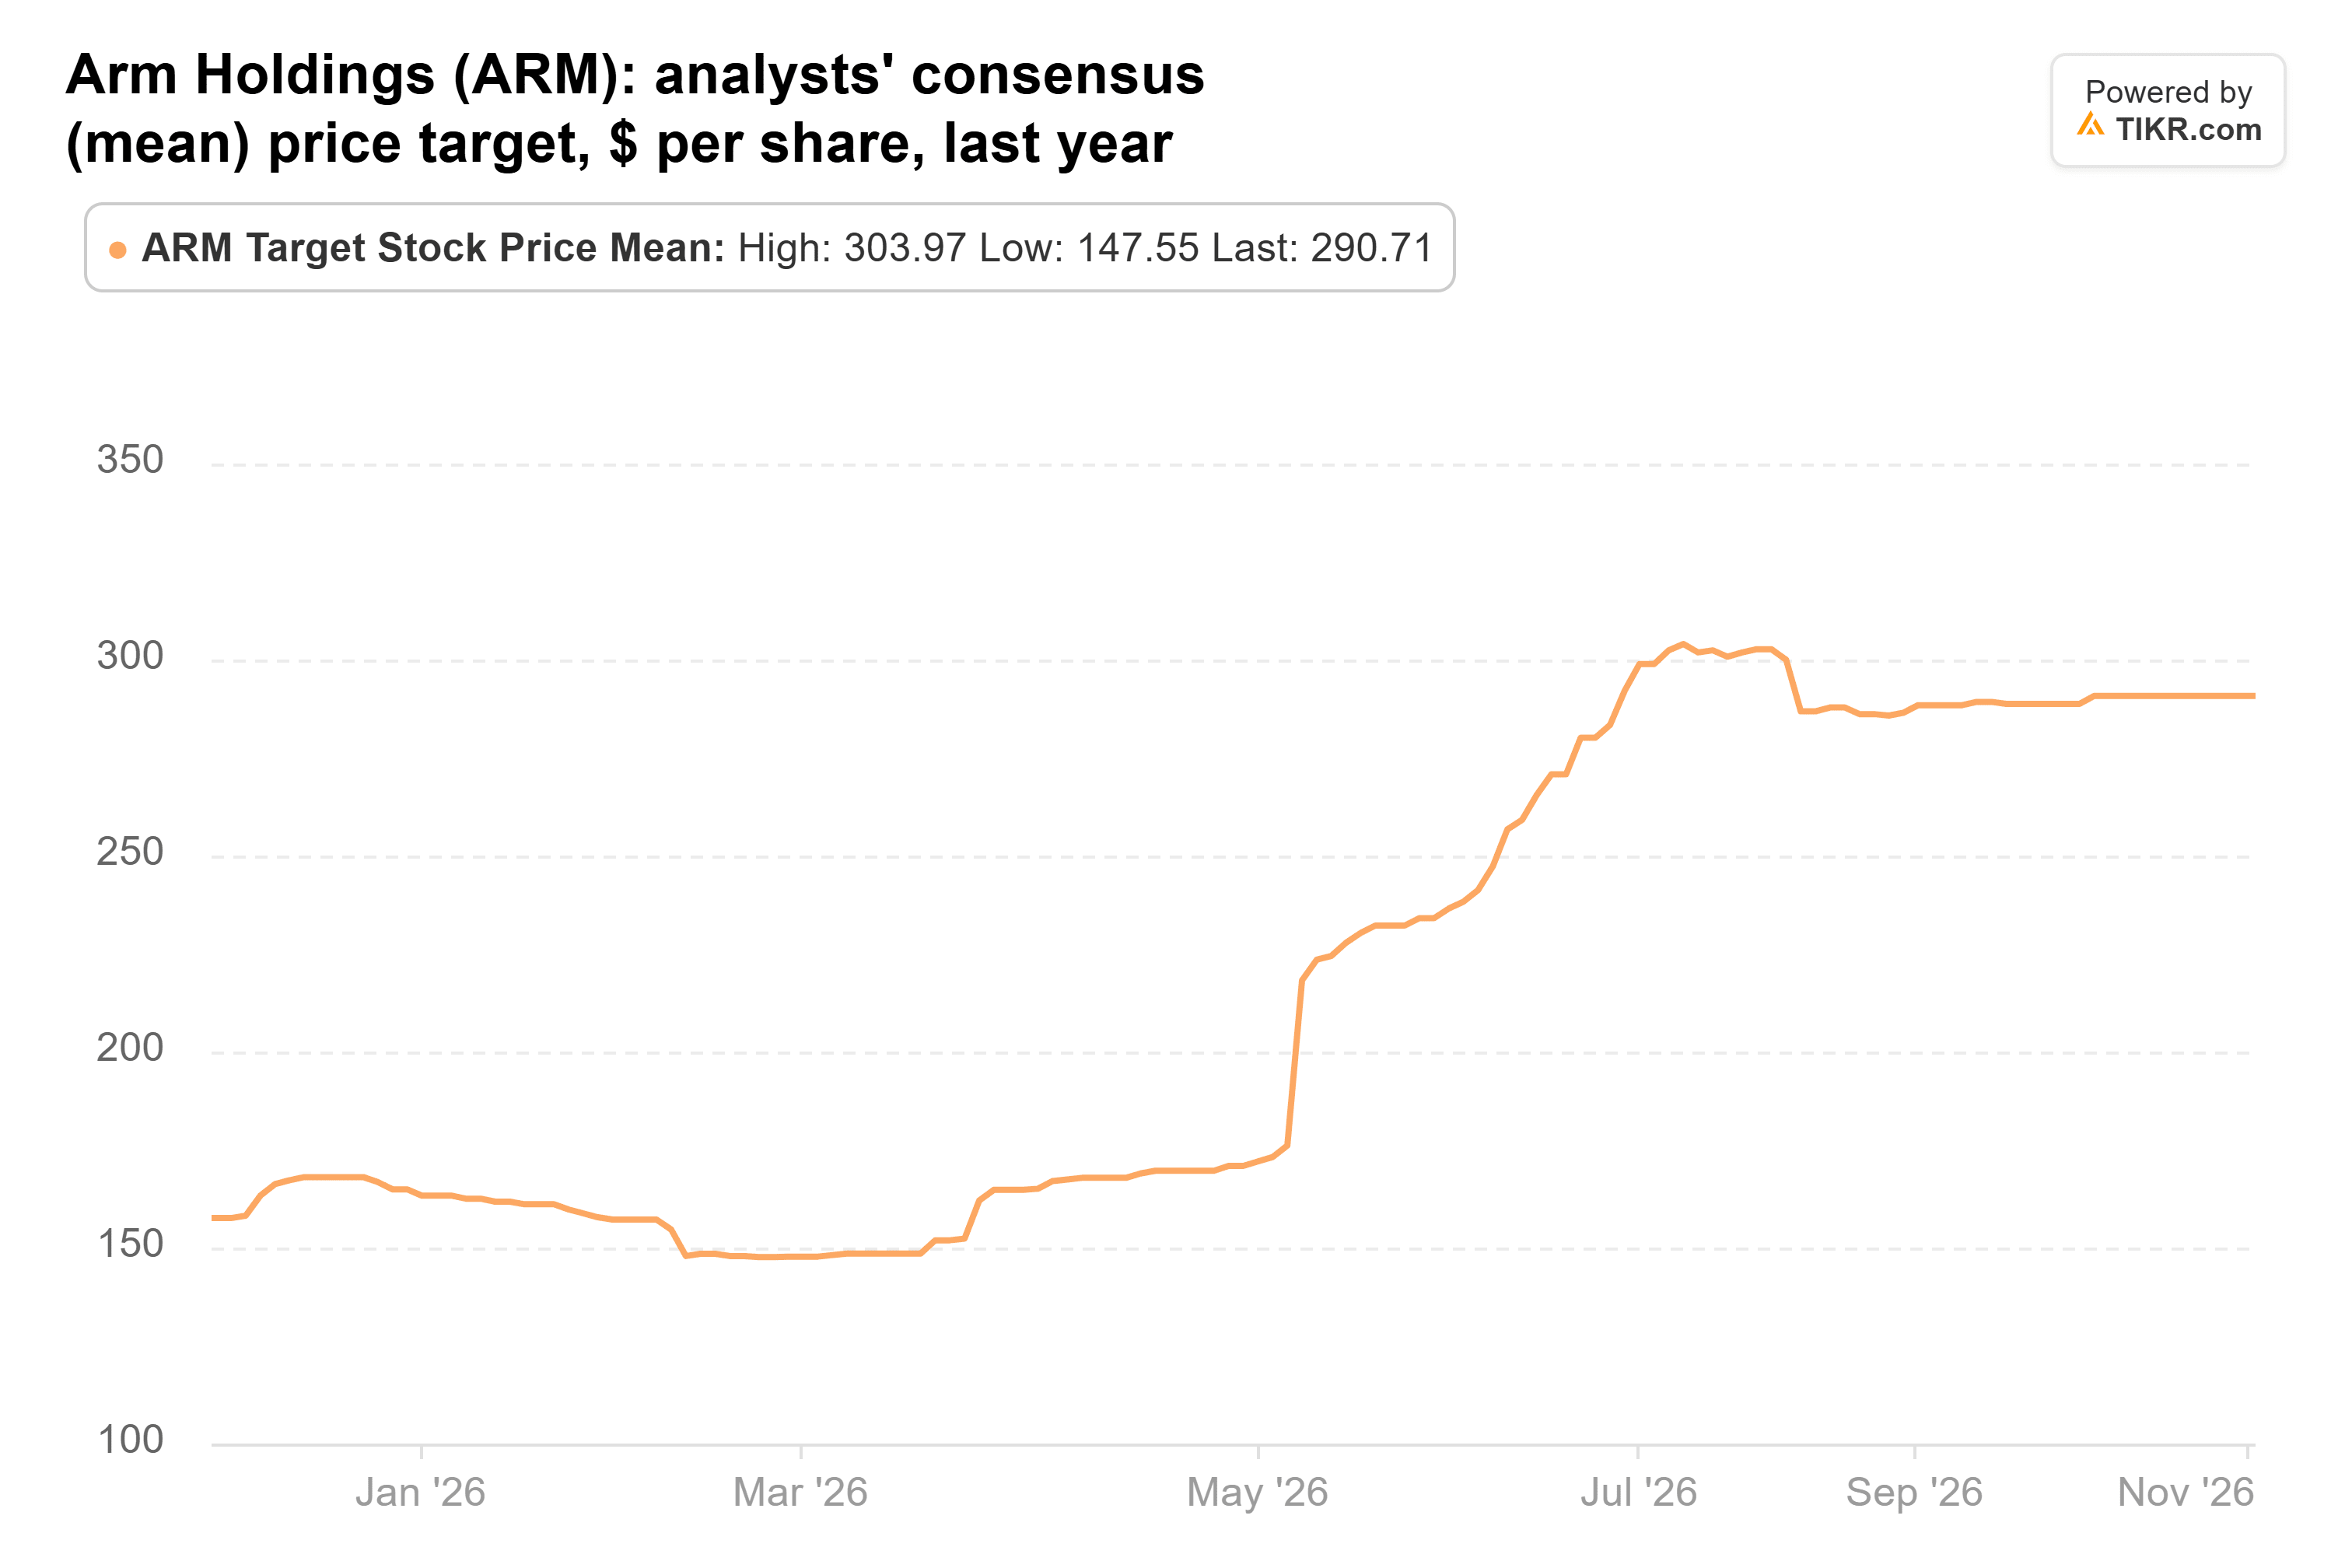
目標株価は$125から$500まで幅があり、バークレイズの$325はコンセンサスを12%上回っている。
少なくとも決算発表前までは、利益予想も維持されていた。2027会計年度(2027年3月期)のコンセンサスは1株あたり$2.23で、90日前と変わらず、2028会計年度は$3.07に対して$3.06だ。

つまり、今回の売りは投資家が支払う意思のある価格に関するものだ。ArmのフォワードPERは11月2日時点で82倍で、6月18日のピーク時の202倍から低下し、過去3年間の平均85倍をわずかに下回っている。

アナリストが今後12ヶ月間に予想する1株あたり利益$2.39に対して、$325は136倍に相当する。しかし、目標株価は1年先を見据えた予測だ。来年11月までには、フォワードの窓は主に2029会計年度に向かい、そのコンセンサスは$4.05となる。すると$325は約87倍に下がり、その平均値に近づく。
筆者は2月まで待つ
つまり、バークレイズは6月の倍率水準に戻る必要はない。必要なのは2029会計年度の数字が維持されることであり、これらの数字は今四半期のロイヤルティ収入の下方修正前に設定されたものだ。クアルコムもリスク要因を追加する。10月13日に陪審がArmがライセンス契約を違反したと判断した後、同社が5年間Armへのロイヤルティ支払いを停止できるかどうかについて、裁判官がまだ判決を下していない。
筆者は、これらの予想が決算発表後の見直しを乗り切るまで、$325を当てにはしないだろう。Armは7月に、2027会計年度第3四半期の決算(2月上旬発表予定)でチップに関するより詳細な最新情報を提供すると述べていた。20億ドルという数字を裏付ける確固たる予測と、ロイヤルティ収入の安定化が確認されれば、$325という目標ははるかに妥当なものに見えるだろう。
では、Arm Holdingsの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Arm Holdingsがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!