主なポイント
- VistraのCFOは、2027年から2030年にかけて、1株当たり成長前調整フリーキャッシュフローが約70%成長すると見込んでいる。
- この見通しには、Vistraが既に署名した契約と現在の先渡電力価格のみが含まれる。新規データセンター契約は想定していない。
- 1株当たり成長の大部分は、年間30億ドルに上ると想定される自社株買いによるものであり、テキサス州の電力価格は下落している。
- Vistraの株価は予想PER13倍で、5年平均の15倍を下回っており、投資家はAI関連の上振れに対して追加のプレミアムを支払っていない。
Vistra (VST) の株価は、選挙週間中、テキサス州のデータセンターへの純粋な賭けのように動いた。
テキサス州民がGina Hinojosaを州知事に選出した後、株価は14%下落した。彼女は新規データセンターの一時停止を公約している。(Greg Abbott知事は既に8月にデータセンターの系統連系承認を凍結していた。)
しかし、11月6日のVistraの第3四半期決算説明会で、Jim Burke CEOは「選挙前から既にペースに影響が出ていたが、我々の計画は常にAI関連の拡張についてより保守的な見方をしてきた」と述べた。
その後、Kristopher Moldovan CFOはその計画に数値を付けた:「2027年から2030年にかけて、1株当たり成長前調整フリーキャッシュフローが約70%成長する見通しがある」
これは、市場がデータセンター関連で売り浴びせた銘柄にとっては大きな成長だ。
TIKRはVistraについて23人のアナリストを追跡している。「買い」と言っているのは何人か?
Vistraの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Vistraのアナリスト評価を見る
計画にはVistraが署名済みのもののみが含まれる
Moldovanはこの見通しを「我々がこれまでに既に講じた行動」に基づいて構築した。これは、Comanche Peak原子力発電所でのAmazon Web Services契約、Davis-Besseおよび完成したPermianピーカー発電所での容量に関するMetaの契約を含み、これらは全て現在の先渡曲線に基づいて価格設定されている。いくつかの上振れ要因は含まれていない:2032年のAmazonの最終段階の立ち上げ、2031年に開始するPJM原子力発電所の増強、そしてVistraがまだ署名していない契約だ。より近い将来において、Moldovanは、同社の新しい2027年の業績見通しの中間値を用いて、1株当たりフリーキャッシュフローが2025年の10.50ドル弱から2027年には約14ドルに上昇すると見ている。
アナリストは、TIKRの標準基準によるフリーキャッシュフローが2028年までに512億ドルに達すると予想している:
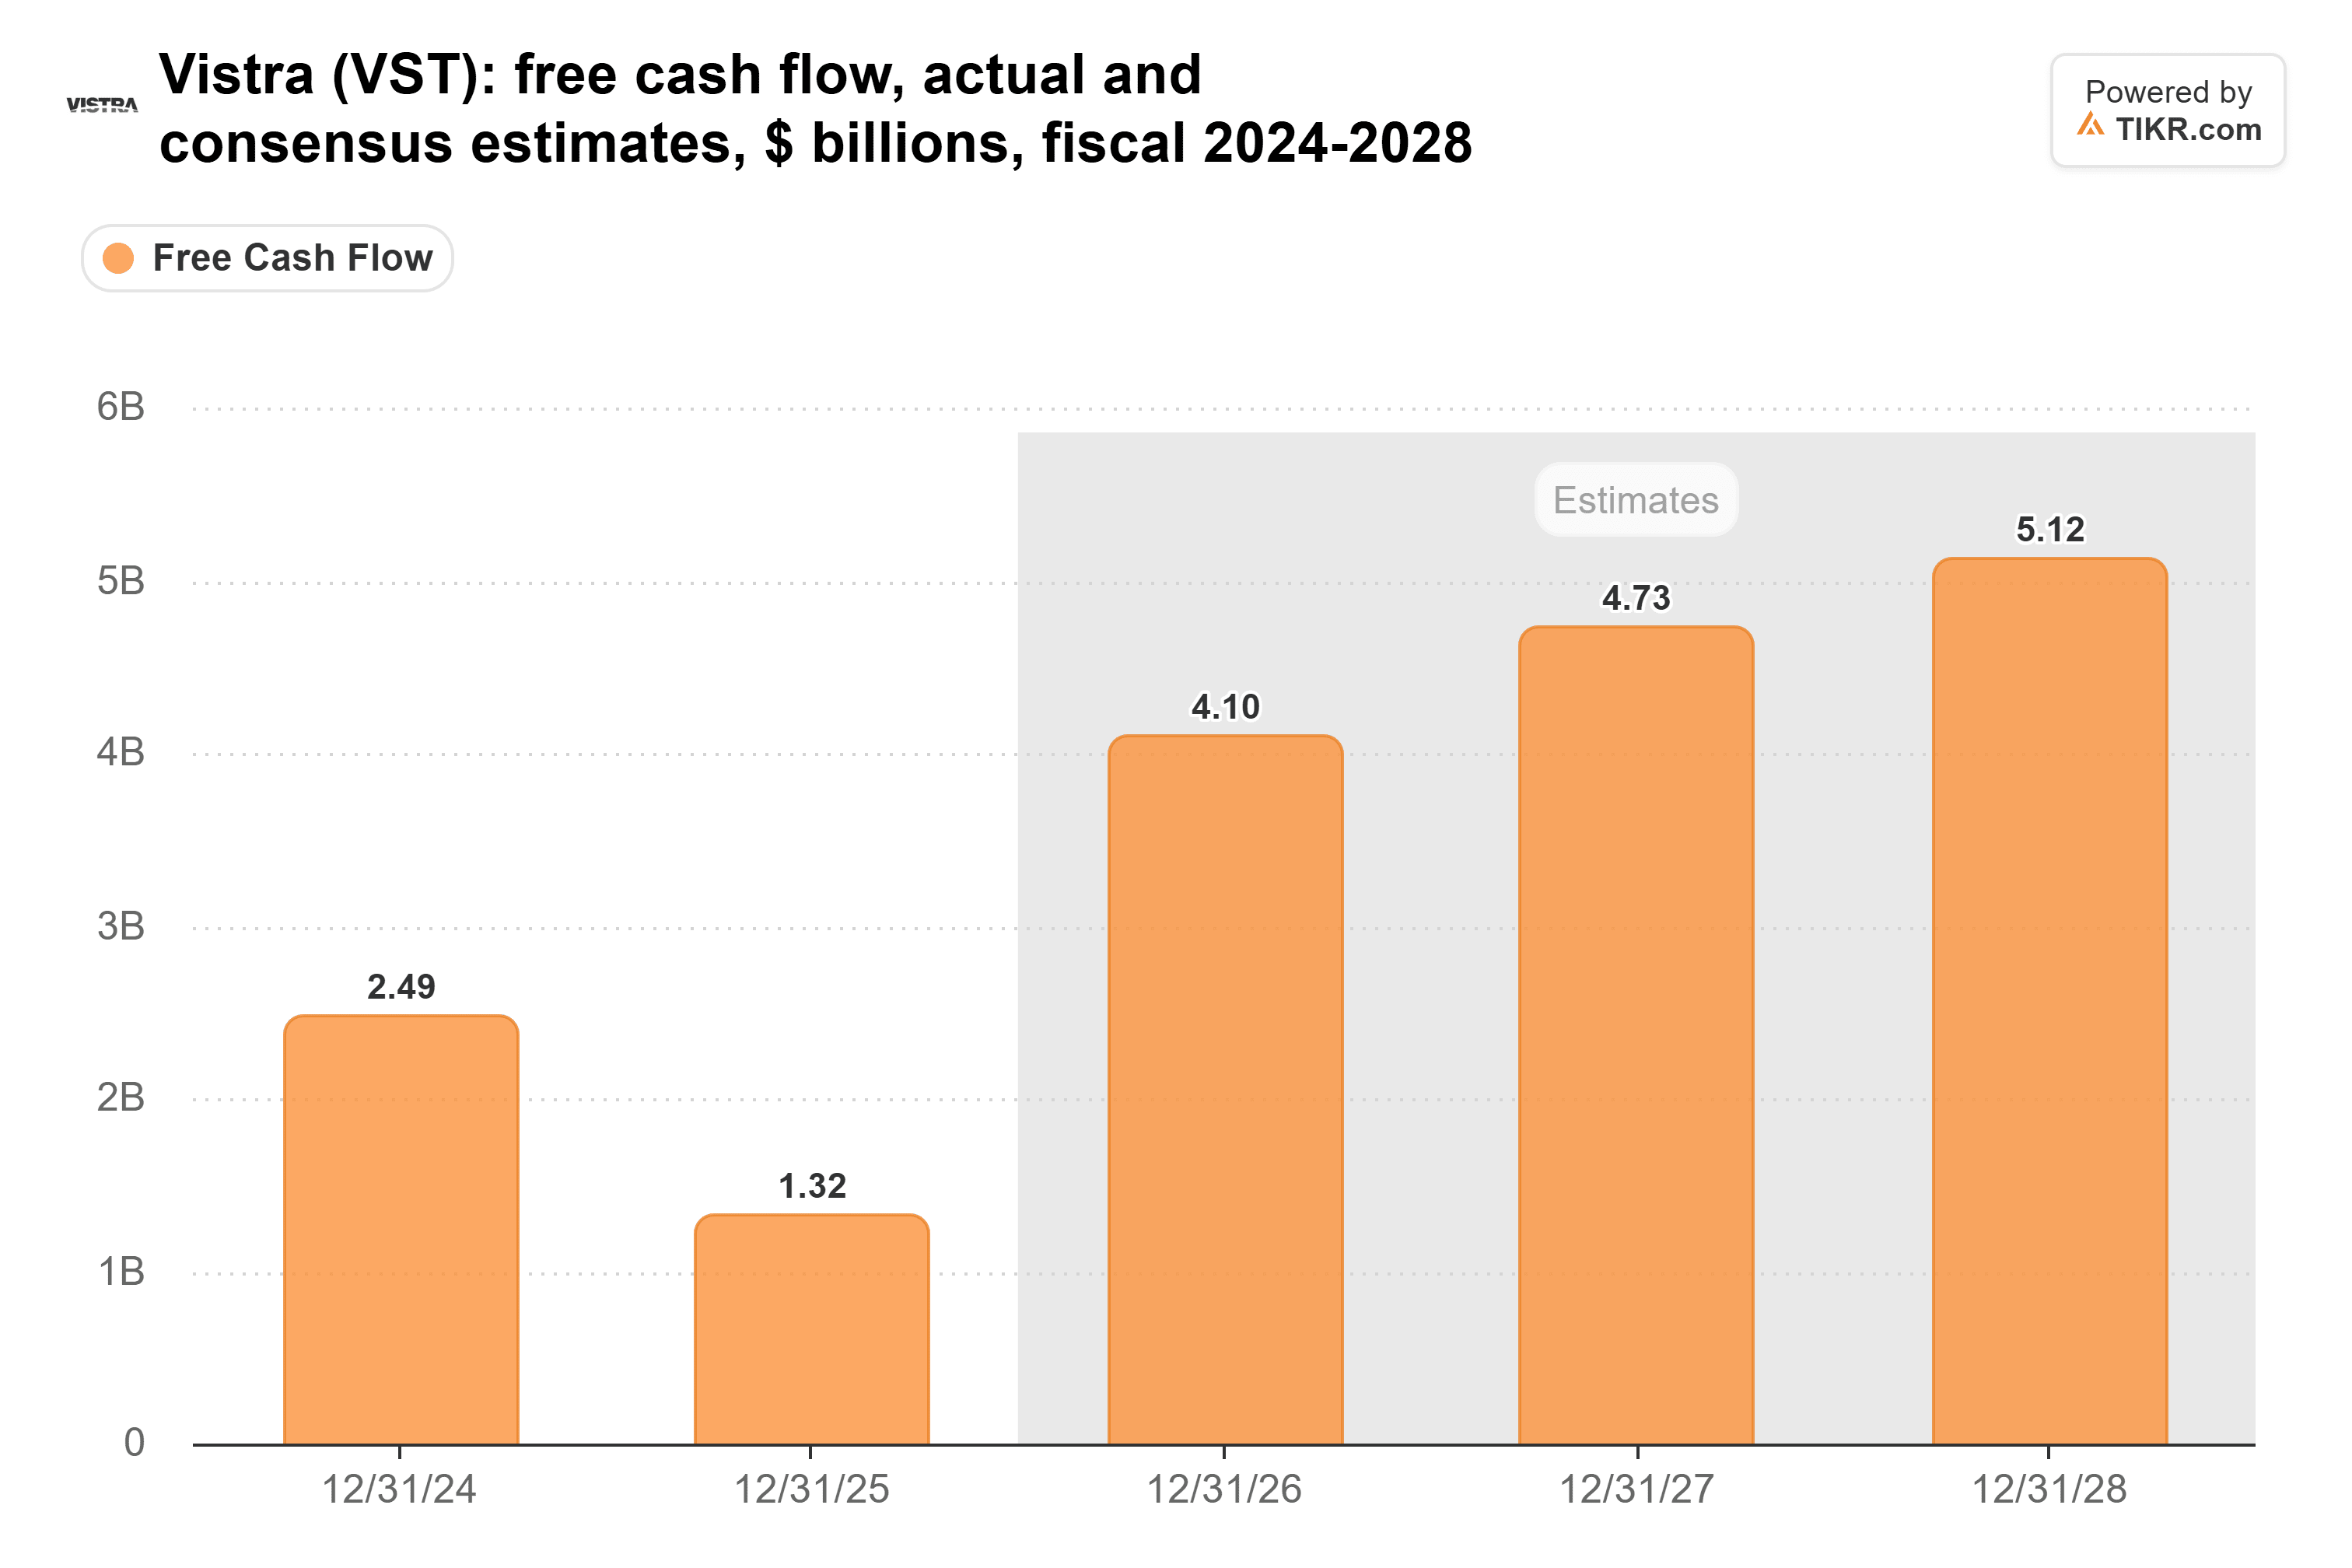
(2025年の落ち込みは主に担保差し入れによるものだ。Vistraは2024年に84億2000万ドルを回収した後、2025年にヘッジに対して7億6900万ドルの現金を差し入れた。)そして、この新しい2027年の見通しに、これらの予想を下方修正すべき要素は何も見当たらない。
接続待ち行列は常に過大評価されていた
決算説明会で、Burkeは「負荷の系統連系待ち行列は、開発業者による投機によって、全米、特にERCOTで過大評価されていた」と述べた。テキサス州の数字は彼を裏付けている。ERCOTは約474GWの接続申請を検討中で、その約90%がデータセンターからのものである一方、今年の系統の記録的なピーク需要は約91GWだった。
これは、テキサス州がかつて一度に消費した最大電力の5倍以上だ。
Burkeは選挙後もVistraの負荷予測を維持した:2030年までにERCOTで4%から6%、PJMで2%から3%の成長だ。彼は、AIだけでなく、製造業、政府、石油・ガスからの潜在的需要が電力会社に押し寄せていると述べた。弱い点はテキサス州の電力価格だ。Burkeは最近の下落を、データセンターに転換するためにオフラインになった暗号通貨マイナーと、州の監査および許可一時停止のせいだとし、長期的な影響はないと予想している。見通しは現在の先渡曲線を使用しているため、今日の低い価格は既に織り込まれている。
その70%の大部分は自社株買いによるもの
この成長は1株当たりのものであり、Vistraは発行済み株式数を急速に削減する計画だ。Moldovanは、Vistraは年間10億ドルの自社株買い、3億ドルの配当、および発表済みの成長プロジェクトの後でも、年間約20億ドルの余剰資金を依然として持つと述べた。予測はその余剰資金の全てを自社株買いに充てる:「このチャートでは、実質的に年間約30億ドルの自社株買いを想定している」
Vistraは既に、2021年から2025年にかけて希薄化後発行済み株式数を4分の1以上削減している:
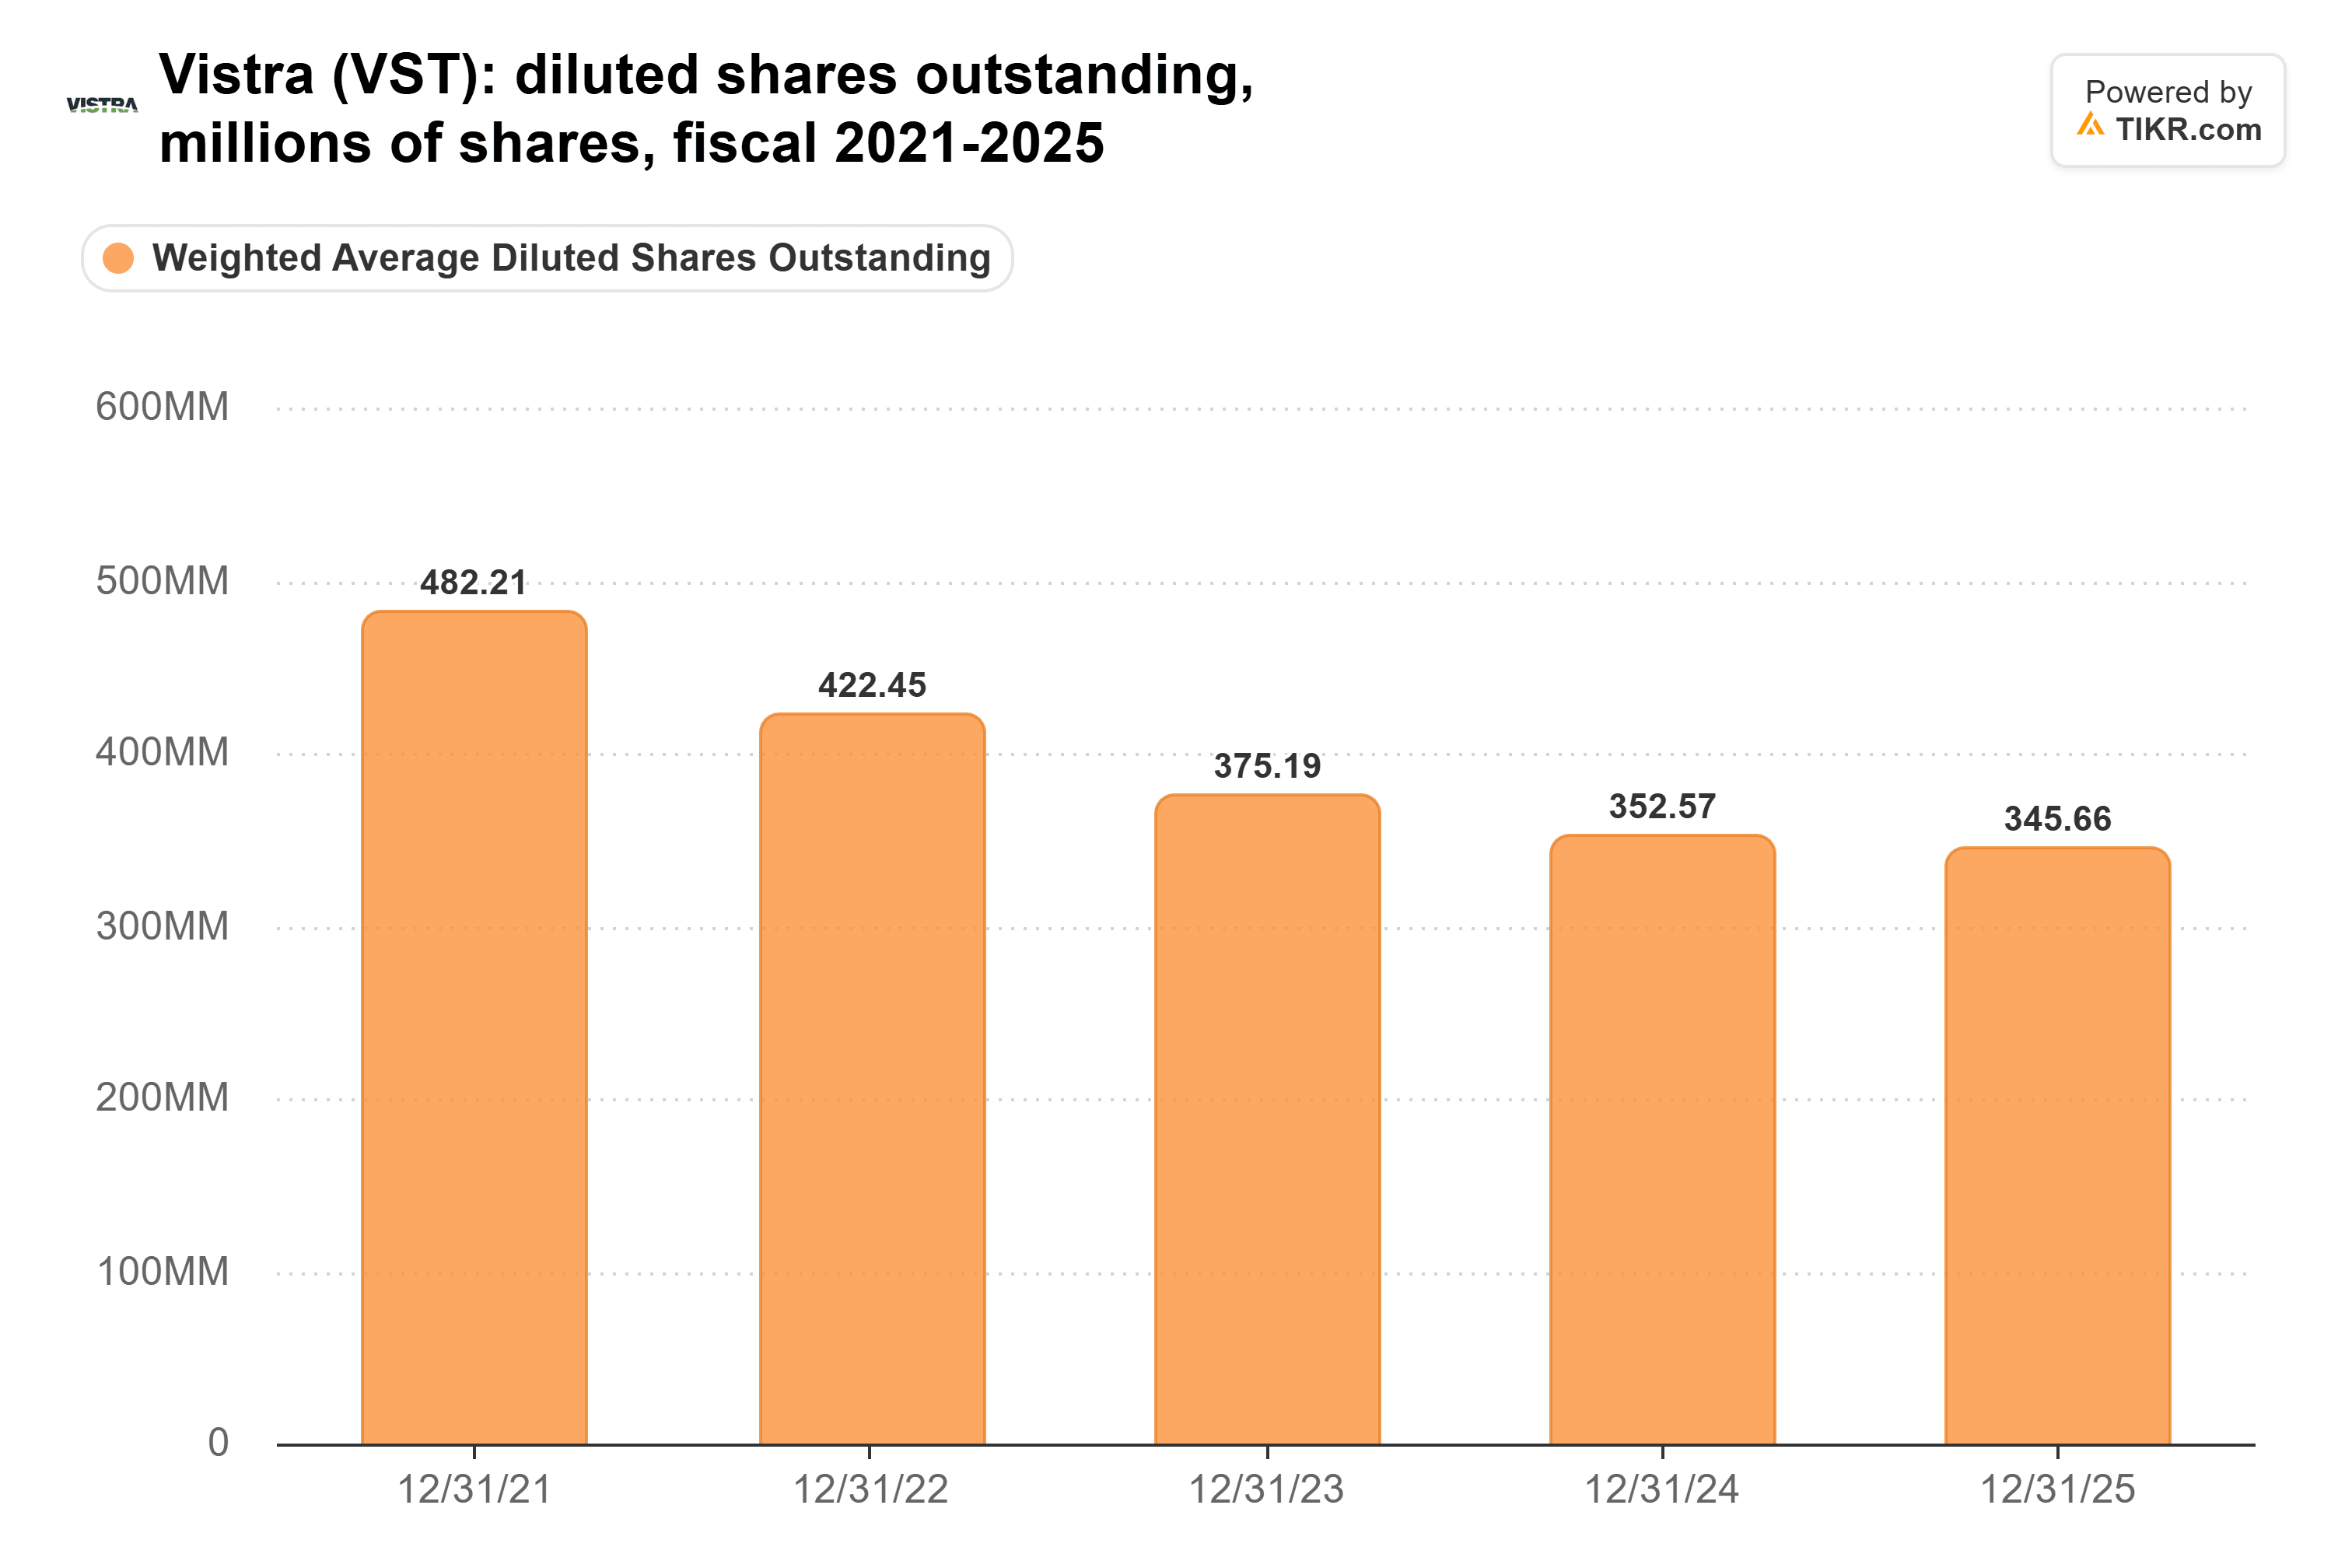
しかし、1ドルで買い戻せる株式数は株価に依存する。2023年には、12億6000万ドルの自社株買いで4500万株を1株27.89ドルで買い戻した。2025年には、10億1000万ドルでわずか655万株を1株154.00ドルで買い戻しただけだ。したがって、より安い株価は有利に働く。Moldovanは投票前の11月2日の株価で2027年の数値を算出しており、取締役会は自社株買い枠に15億ドルを追加したばかりだ。
市場はAIに対してプレミアムを支払っていない
Vistraの予想PERは13倍で、5年平均の15倍を下回り、2025年8月に記録した37倍からは程遠い:
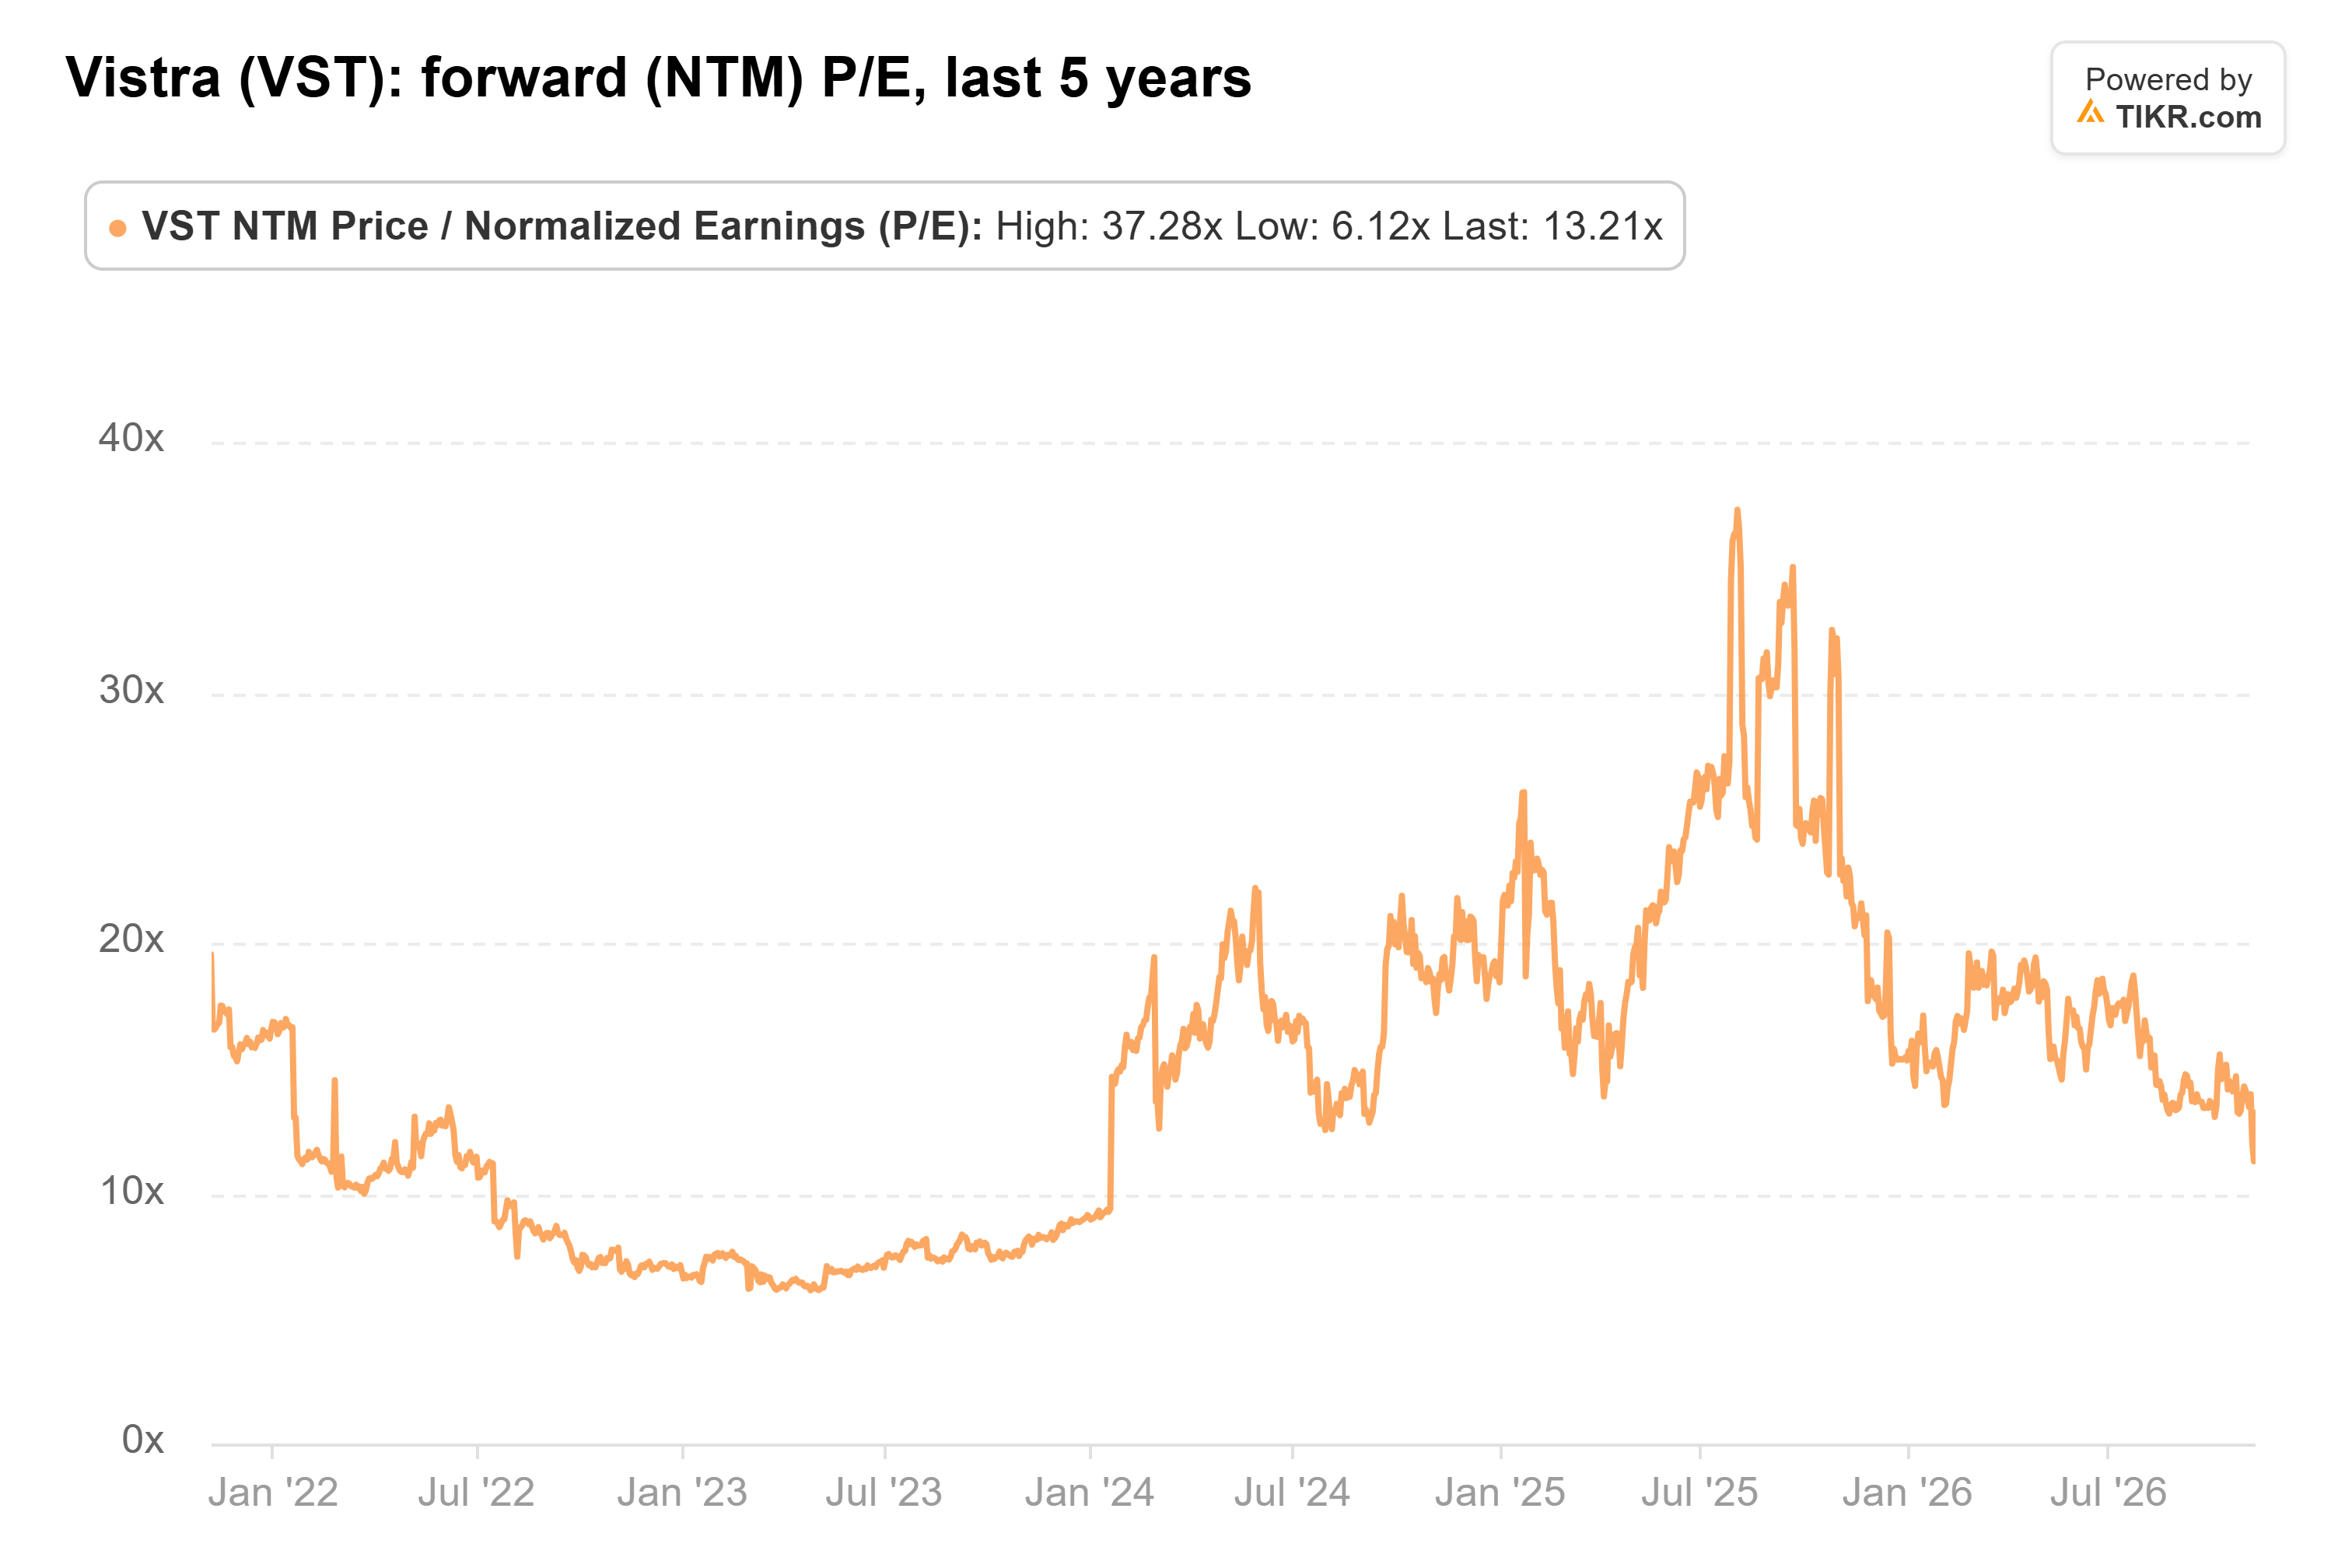
この倍率では、投資家はVistraが既に運営している発電所、署名済みの契約、および資金調達可能な自社株買いに対して支払っていることになる。新規のAI契約は無料で付いてくる。私はここで買い手になるだろう。なぜなら、今回の売りは、Vistra自身の見通しが当初から想定していなかったテキサス州のデータセンター接続待ち行列に対してVistraを罰したからだ。
テキサス州は依然として注視すべきリスクだ。10月30日までに、Vistraの予想される2027年発電量の約98%がヘッジされていた。しかしBurkeは、Vistraは2028年のERCOTでのヘッジがはるかに少ないと述べ、したがってより低いテキサス州の価格はまずそこに現れるだろうと語った。そしてComanche Peakには依然として長期購入者のいない1,200MWがあり、それは来年1月に新州知事が就任する州にある。
では、Vistraの株価の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Vistraがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!