主なポイント
- SpaceX株は、中間選挙後の売りが続いた後、金曜日に6%反発した。投資家は米国での新規データセンター凍結を懸念していた。
- All-Inポッドキャストで、Chamath Palihapitiyaは、凍結は既にコンピュート容量を所有する企業に有利だと主張した。彼は、SpaceXのAnthropicからの収入が2倍から3倍に増加する可能性があると述べた。
- AnthropicのS-1によると、SpaceXとの取引は最大1,205億ドル、全容量が納入されれば年間約370億ドルに上る。最初の期間が終了する2027年初頭以降は、いずれの側も90日前通知で契約をキャンセルできる。
- 凍結は今後1年間のSpaceXの価格設定にとっては純益となりそうだが、2027年の成長は依然として、テキサス州を含む米国内での新規サイト建設に依存している。
先週、民主党は下院と上院の両方を制し、投資家はこれをSpaceX (SPCX)にとって悪いニュースと受け取った。米国での新規データセンター凍結は、現在SpaceXの収入の約半分をもたらしているコンピュート事業への脅威のように見える。
同株は選挙後2日間下落し、その後金曜日に6%反発した。
Chamath Palihapitiyaは、凍結がSpaceXを助けると考えている。
今週末のAll-Inのエピソードで、彼は減速は既に容量を所有する者を助けると主張し、SpaceXをそのようなハイパースケーラーの一員に数えた。彼は、AI研究所にとっては「彼らはこの容量が非常に不足しており、成長する必要があった」ため悪いニュースだと述べた。
そして彼はAnthropicに話を移した。いずれの側もコンピュート契約を90日前通知で終了できる。もしSpaceXがそうすれば、Chamathによれば、コンピュートをスポットレートで再価格設定でき、「それはおそらく2倍になる」という。彼の説明では、SpaceXのAnthropicからの収入は「2倍から3倍になる可能性があり」、Anthropicは「即座に屈服してより高い価格を受け入れる以外に選択肢がない」という。
レバレッジについて語るものだ。
TIKRはSpaceXについて40人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
SpaceXの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリストレーティングを見る
Anthropicの請求額は既に莫大
AnthropicのS-1によると、SpaceXとの取引は2029年まで続く期間で最大1,205億ドルに上る。全容量が納入されれば(Anthropicは12月を予定)、これは月間約31億ドルに相当する。取引の最初の期間は2027年1月と3月に終了し、その後はどちらかの側が90日前通知でキャンセルできる。
つまり、フル稼働時で年間約370億ドルということだ。それを2倍にすれば約740億ドル、3倍にすれば約1,120億ドルになる。
これはSpaceXにとっても大きな数字だ。アナリストは同社の総収益が今年の489億ドルから2027年には1,800億ドルに跳ね上がると予想している。現在のレートでは、Anthropicだけで来年の収益の約5分の1を占めることになる:
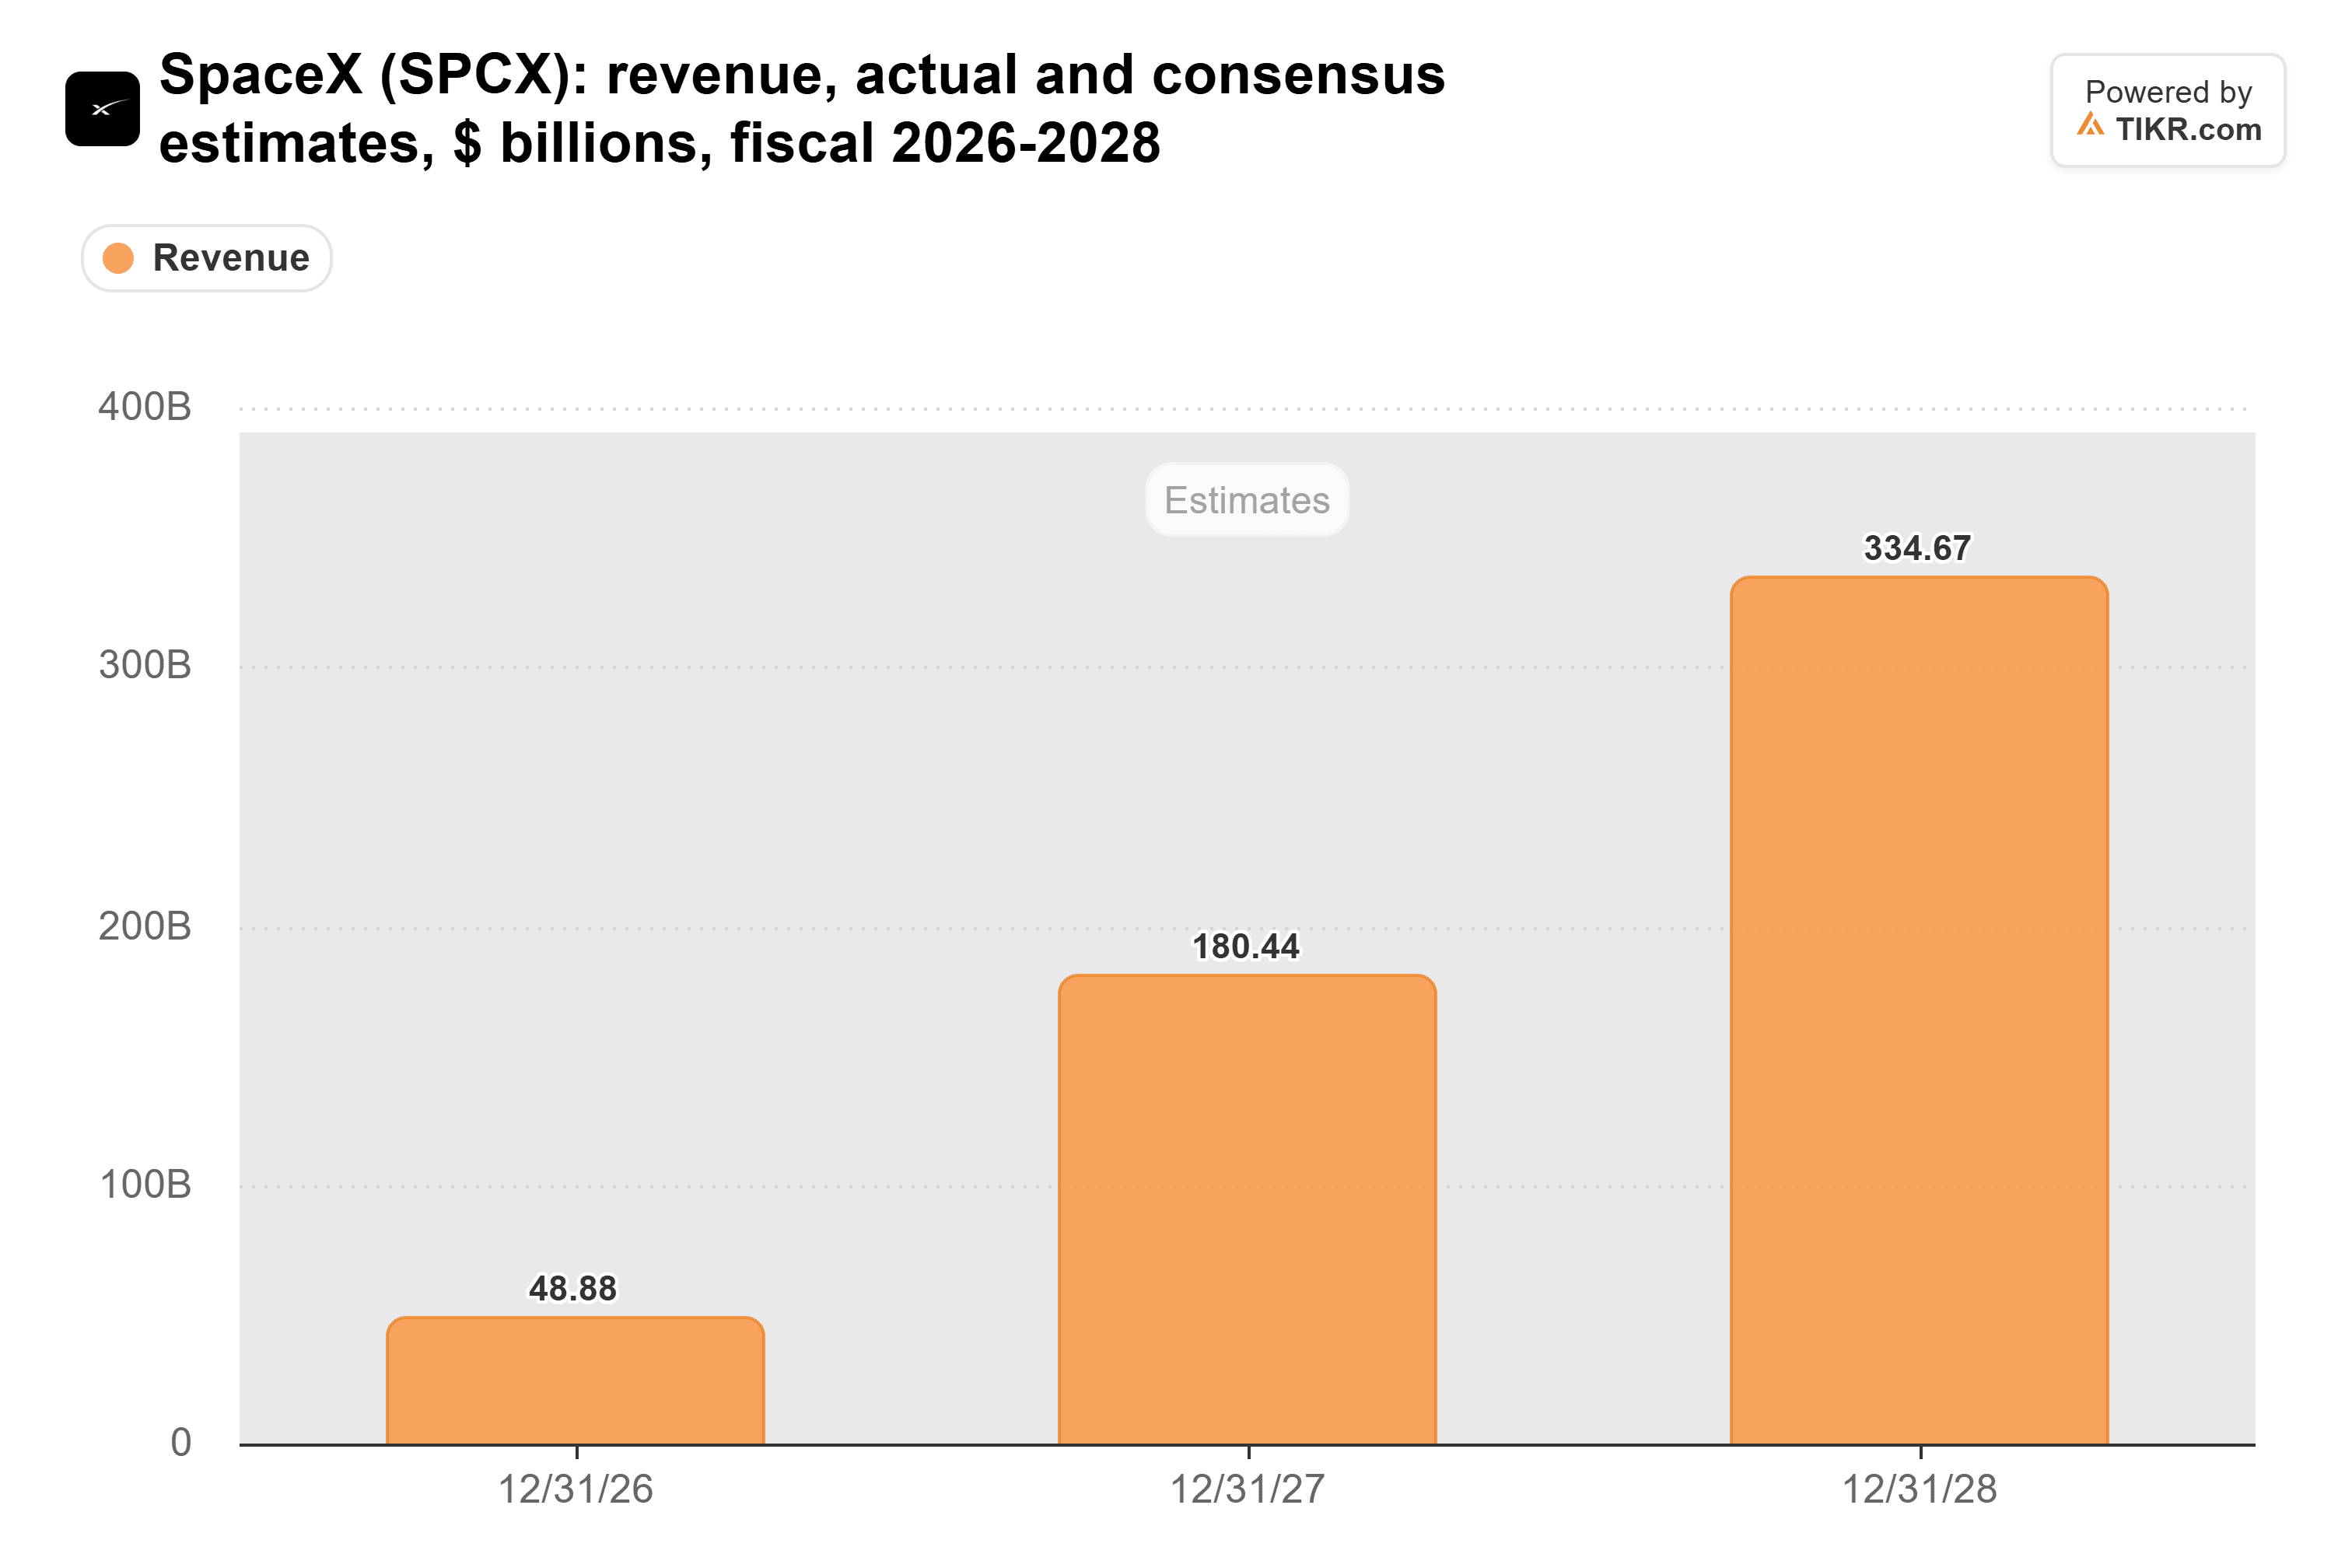
これらの予想は、SpaceXが猛烈なペースでコンピュートを追加し続けることを前提としており、米国内の新規サイト凍結はそれを減速させる可能性がある。Anthropicからのより高い価格は、それに上乗せされることになる。
SpaceXは何も破棄する必要はない
Chamathのシナリオでは、Muskは90日の脱退条項を武器として使用する。しかし、SpaceXは既にそれなしで希少なコンピュートに対してより多くの対価を得ている。コンピュート貸し出しが含まれる同社のSuper Intelligenceセグメントは、第3四半期に75.6億ドルの収益をもたらし、第2四半期の25.6億ドルから増加したが、そのほとんどはクラウド取引によるものだ。また、MuskはSpaceXの決算説明会で、更新が「ワット当たりのドル建てでより高い水準で」行われていると述べている。
Anthropicから手を引くことは、対価を得るためのよりリスクの高い方法となる。Anthropicも同じ脱退条項を利用でき、そのS-1には他の複数のサプライヤーへの大きなコンピュートコミットメントが記載されている。
SpaceXもテキサスを必要としている
SpaceXは実際に構築したコンピュートに対してのみ料金を請求でき、同社は多くの構築を行っている。資本支出は前年同期比でほぼ3倍に増加し、第3四半期には196億ドルに達した:
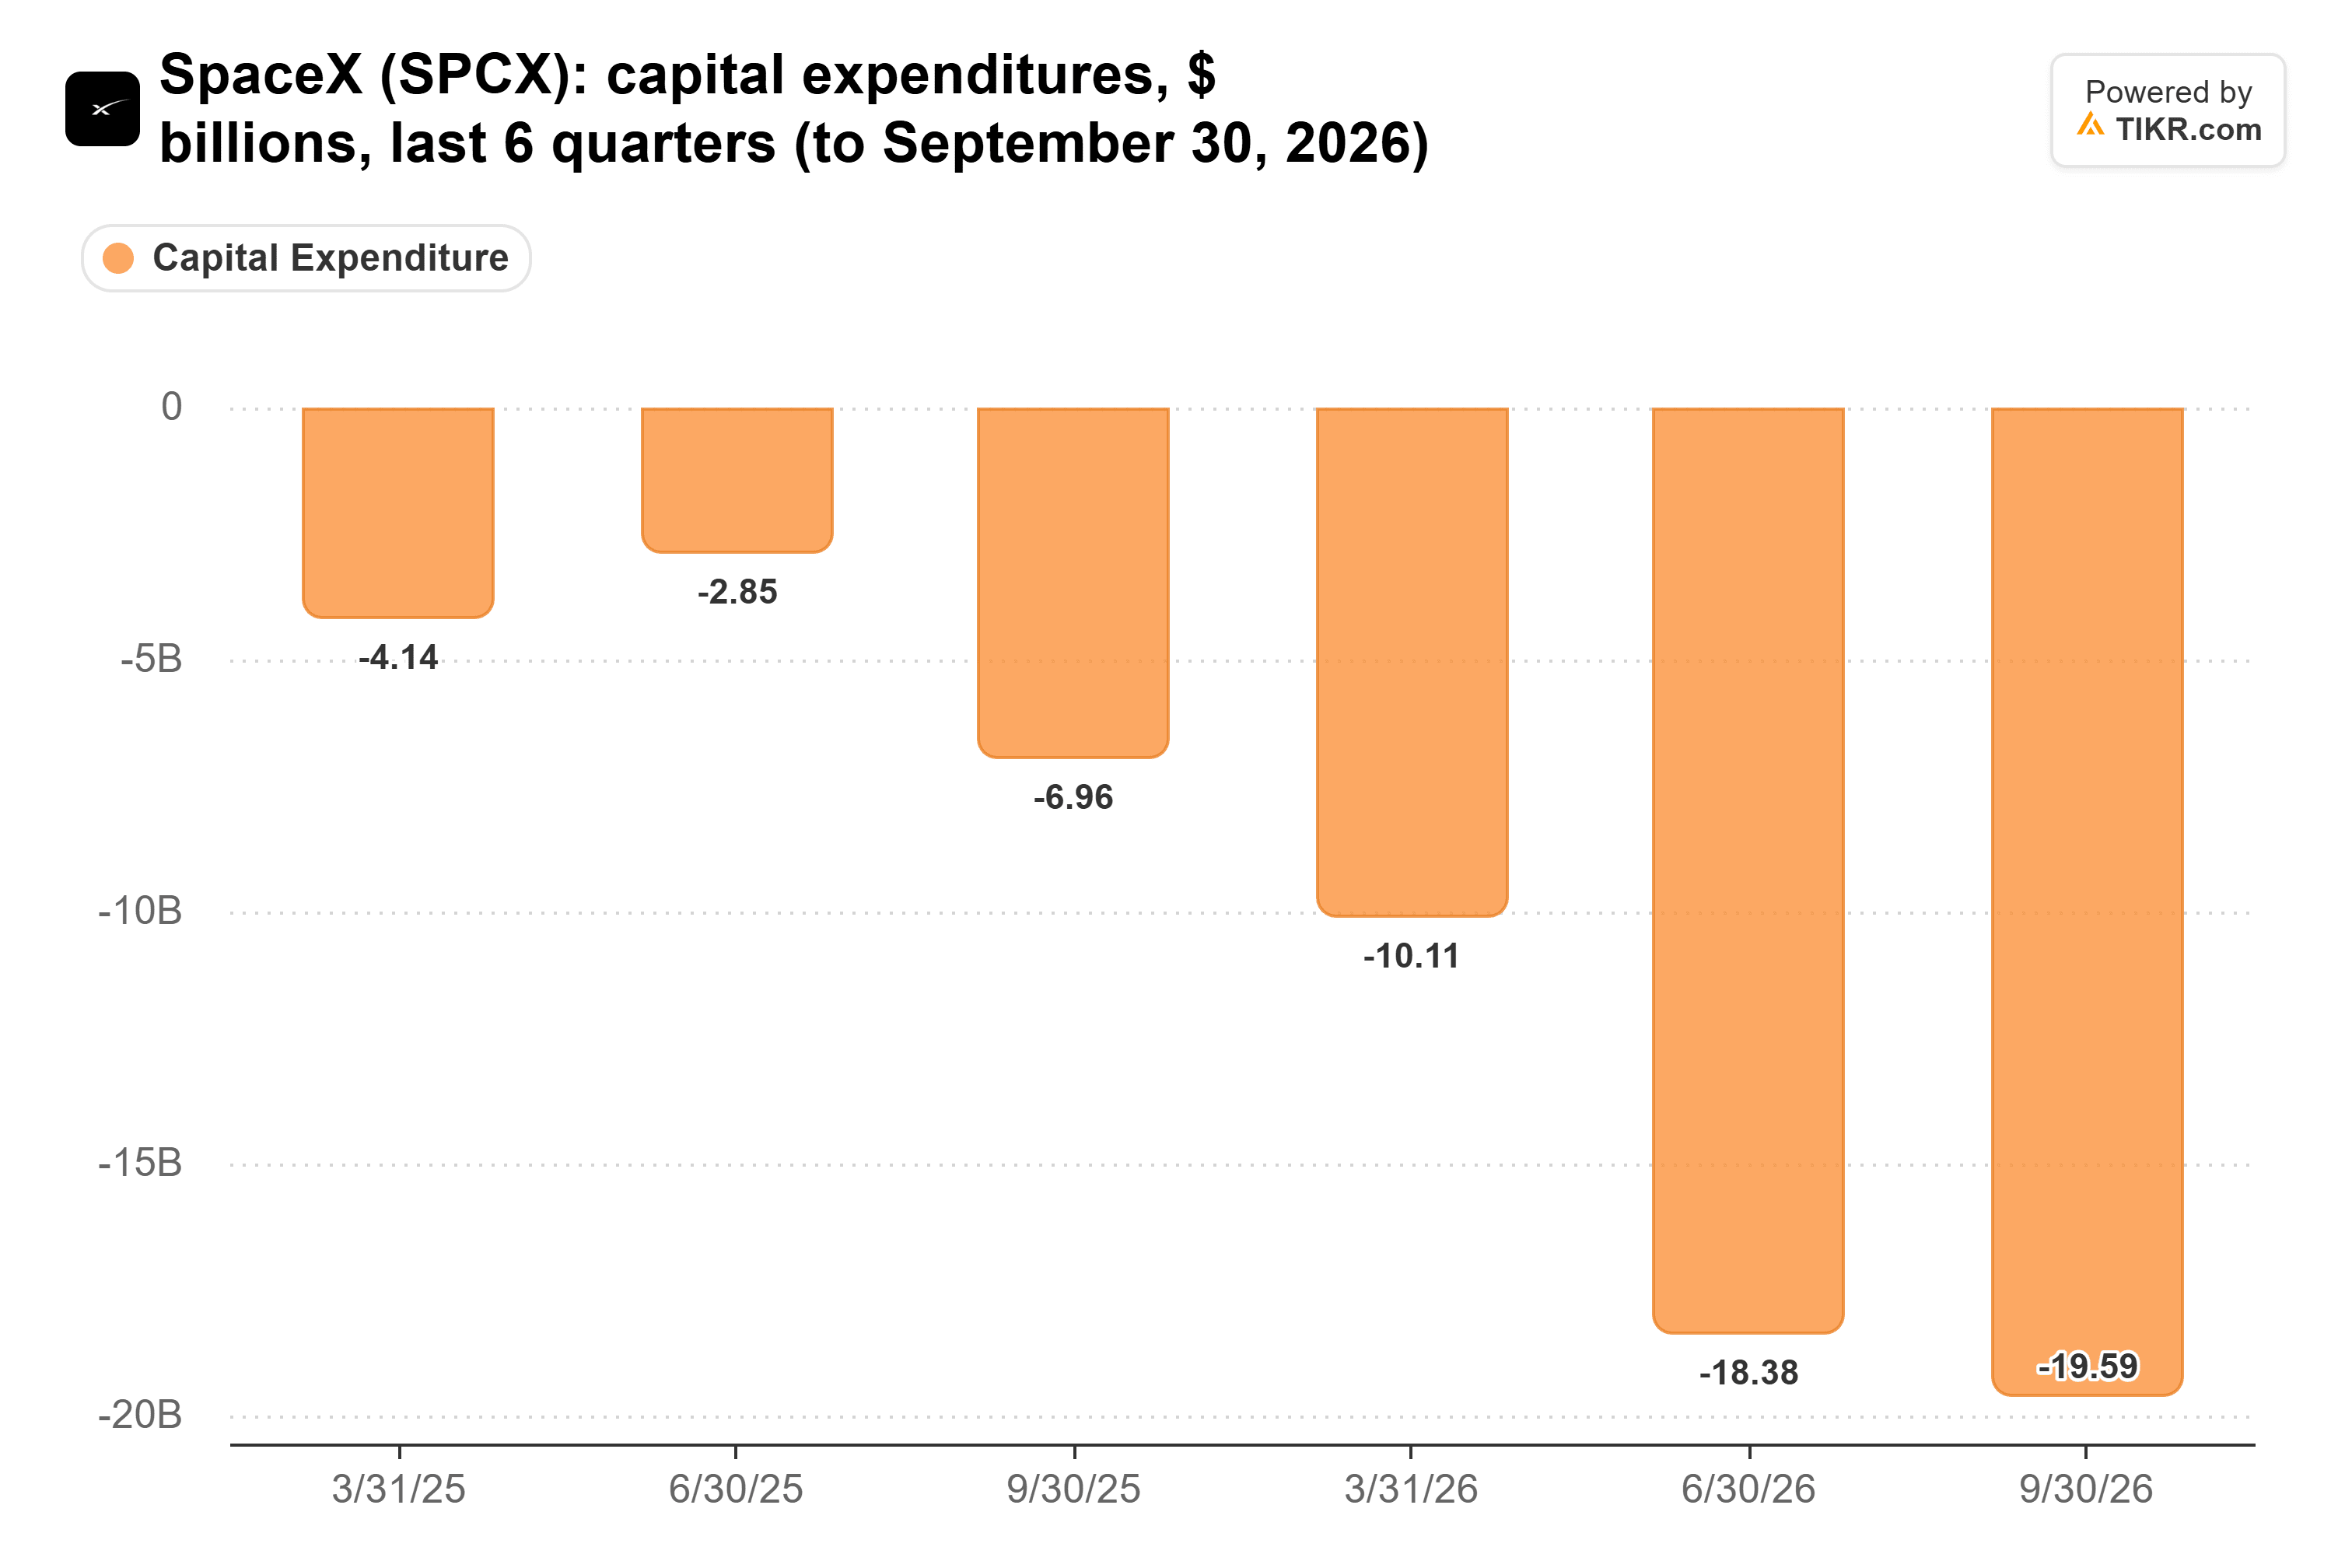
経営陣は第4四半期だけで350億ドルから400億ドルを見込んでいる。
問題はその資金の行き先だ。Gina Hinojosaはテキサス州知事選に勝利し、データセンターの即時モラトリアムを公約とした。ウェルズ・ファーゴによると、計画中の米国データセンターのギガワット数の27%がテキサス州に計画されており、SpaceXも同州でプロジェクトを進めている。(共和党は州上院を維持する見込みのため、モラトリアムには依然として議会の承認が必要となる。)
SpaceXの最も強気な支持者でさえ、地上でのさらなる建設を当てにしている。SequoiaのShaun Maguireは、SpaceXを「このラウンドの地上データセンターに対する規制強化の最大の受益者」と呼ぶ投稿に「完全に同意する」と返信した。その投稿の理由は宇宙だった。しかし、彼自身のモデルは、政治家がSpaceXに過去2年間の約20%減速のみで操業を許可することを前提としている。現在、SpaceXは既に稼働しているもの、つまり10月末時点で約2.2ギガワットの価格を再設定できる。
既に所有するコンピュートの価格上昇
私の結論はこうだ:凍結は今後1年間、SpaceXを害するよりも助ける。同社が既に稼働させているすべてのワットは、他のプロジェクトが停滞するにつれてより価値が高まり、SpaceXはそれで現金化するために対決を必要としない。Chamathの2倍から3倍というのは、Muskがフル稼働時で年間約370億ドルの価値のある顧客から手を引くことを意味するため、最良のケースとして扱うだろう。
リスクは建設にある。もしテキサス州がモラトリアムを可決すれば、SpaceXの2027年の成長は新規ギガワットよりもはるかに価格に依存することになる。来年初めの第4四半期決算は、12月の収益が経営陣の1,000億ドルの年間換算(run-rate)目標にどれだけ近づいたかを示すだろう。そしてAnthropicとの取引から脱退する最初の窓口は1月に開かれる。
では、SpaceX株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!