主なポイント
- スーパー マイクロは、2027年度(会計年度)の売上高見通しを650億ドル~720億ドルから720億ドル~820億ドルに引き上げ、CEOはこの新たな範囲でさえも保守的であると述べている。
- 下限値に到達するには、スーパー マイクロは、一時的なキャッチアップ分を除いた第1四半期の実績よりも少ない四半期売上高を達成すればよい。
- CFOのマーク・ロング氏は、顧客のデータセンター建設ペースが範囲を決定すると述べ、土地、電力、建物の外殻が業界の制約要因であり、スーパー マイクロが出荷するNvidia搭載ラックの供給も制限していると指摘した。
- 予想PER 4.7倍で、投資家は業績の下方修正を織り込んでおり、注視すべきリスクはデータセンター建設(テキサス州でのモラトリアムの可能性も含む)である。
スーパー マイクロ コンピュータ (SMCI) は業績見通しを引き上げたばかりであり、そのCEOは新たな見通しでさえも低すぎると考えている。
2027年度第1四半期決算説明会で、スーパー マイクロは2027年6月期の売上高見通しを650億ドル~720億ドルから720億ドル~820億ドルに引き上げた。アナリストが下半期を制限している要因を尋ねたところ、CEOのチャールズ・リャン氏は主要部品の不足と経済状況を指摘し、どちらも大きな問題にならなければ、下半期は「上半期よりもはるかに大きくなる」と述べた。
「そして、その場合、720億ドルから820億ドルという範囲は非常に、非常に保守的になります。」
これは2つの大きな「もし」だ。投資家も確信していなかった:40億ドルの上方修正にもかかわらず、株価は1週間で11%下落した。
しかし、CFOのマーク・ロング氏は3つ目の制限を追加した:スーパー マイクロのサーバーが収容される建物だ。これはNvidia (NVDA) にも影響を及ぼす。
TIKRはスーパー マイクロ コンピュータについて18人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
スーパー マイクロ コンピュータの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スーパー マイクロ コンピュータのアナリスト評価を見る
リャン氏は数字を味方につけている
アナリストはすでに新たな範囲の中間値に移行している。2027年度(会計年度)のコンセンサスは15人のアナリストによる769億ドルであり、売上高は2024年度の149億ドルから2026年度の391億ドルへと成長した後である:
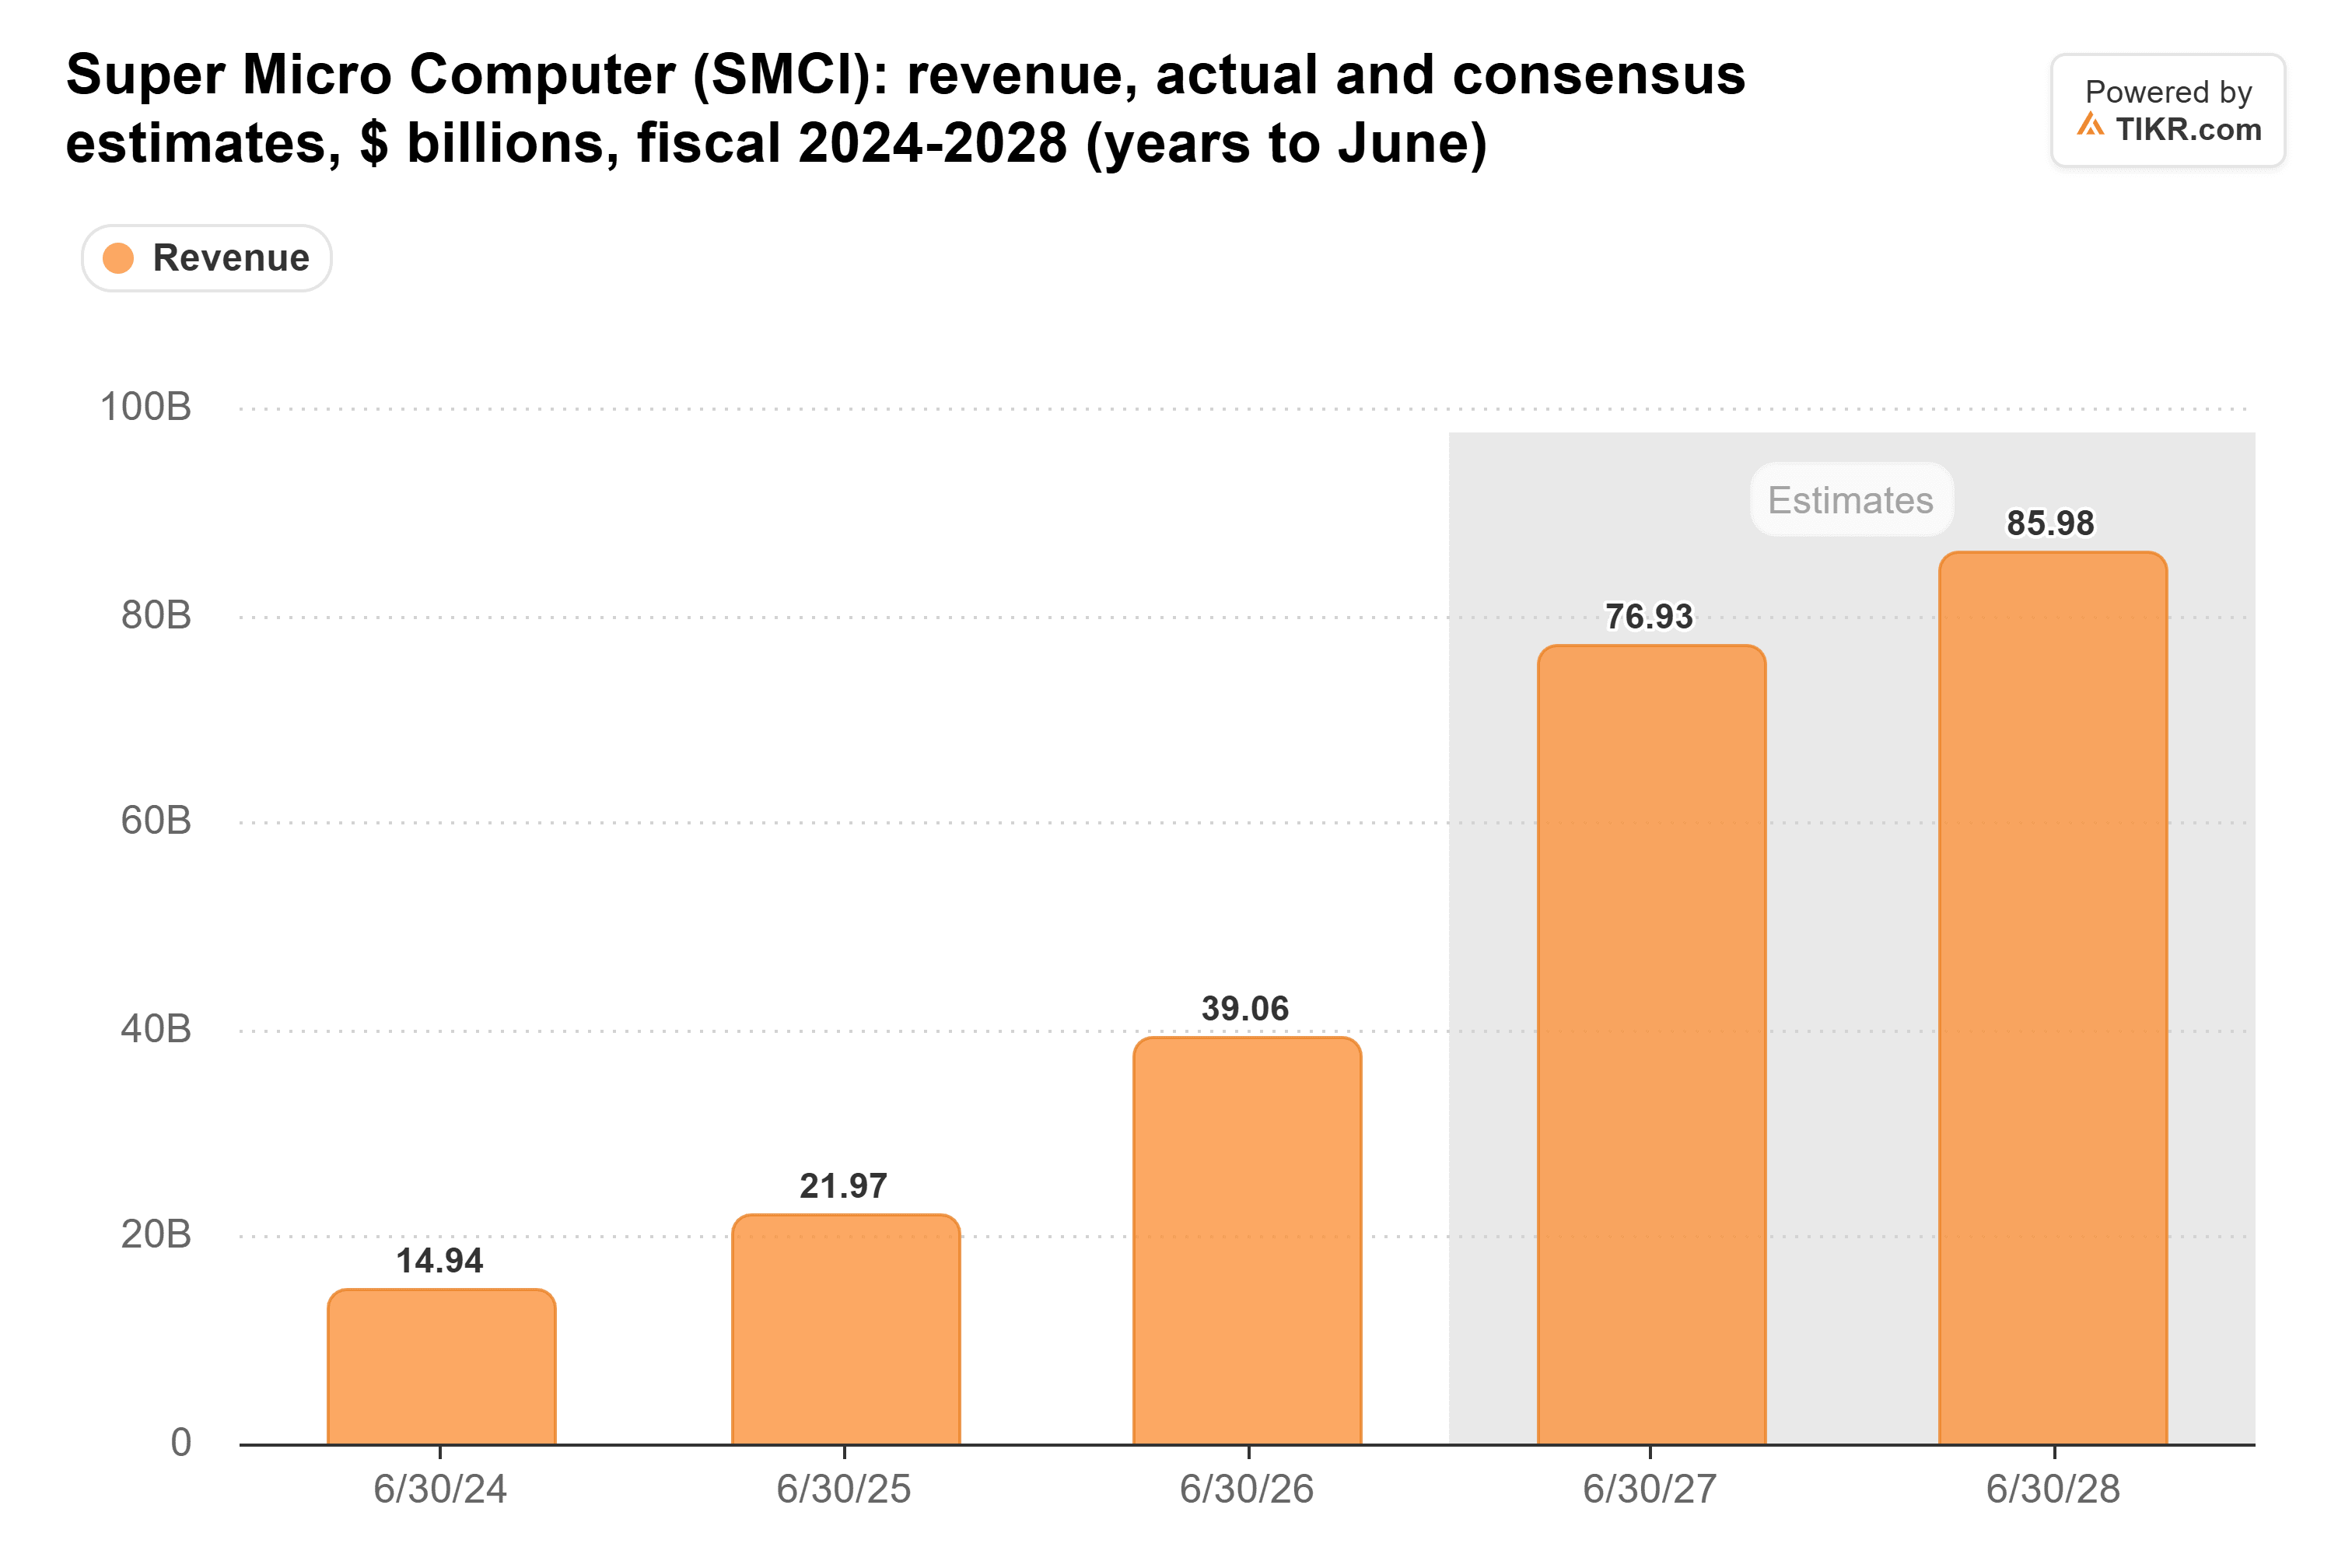
スーパー マイクロが報告したばかりの四半期は、下限値が非常に達成可能であることを示している。9月四半期の売上高は199億ドルだった。ロング氏によると、そのうち約23億ドルは以前の導入分のキャッチアップであり、約176億ドルの基礎的な売上高が残る。
720億ドルに到達するには、スーパー マイクロは今後3四半期で521億ドル、つまり四半期あたり約174億ドルが必要である。これは、基礎的なビジネスがちょうど達成した額よりも少ない。ロング氏は、この範囲は依然として「基礎的な需要の継続的な四半期ごとの成長」を前提としていると述べ、その下限値は問題が発生する余地を十分に残している。また、下半期の見通しは、ロング氏が主要部品のコストが「四半期ごと以上に上昇することもある」と述べたにもかかわらず、販売価格の大幅な上昇を想定していない。
投資家は下方修正を織り込んでいる
投資家はそのいずれにも対価を支払っていない。スーパー マイクロの予想PERは4.7倍で、過去5年間の平均15倍の約3分の1である:
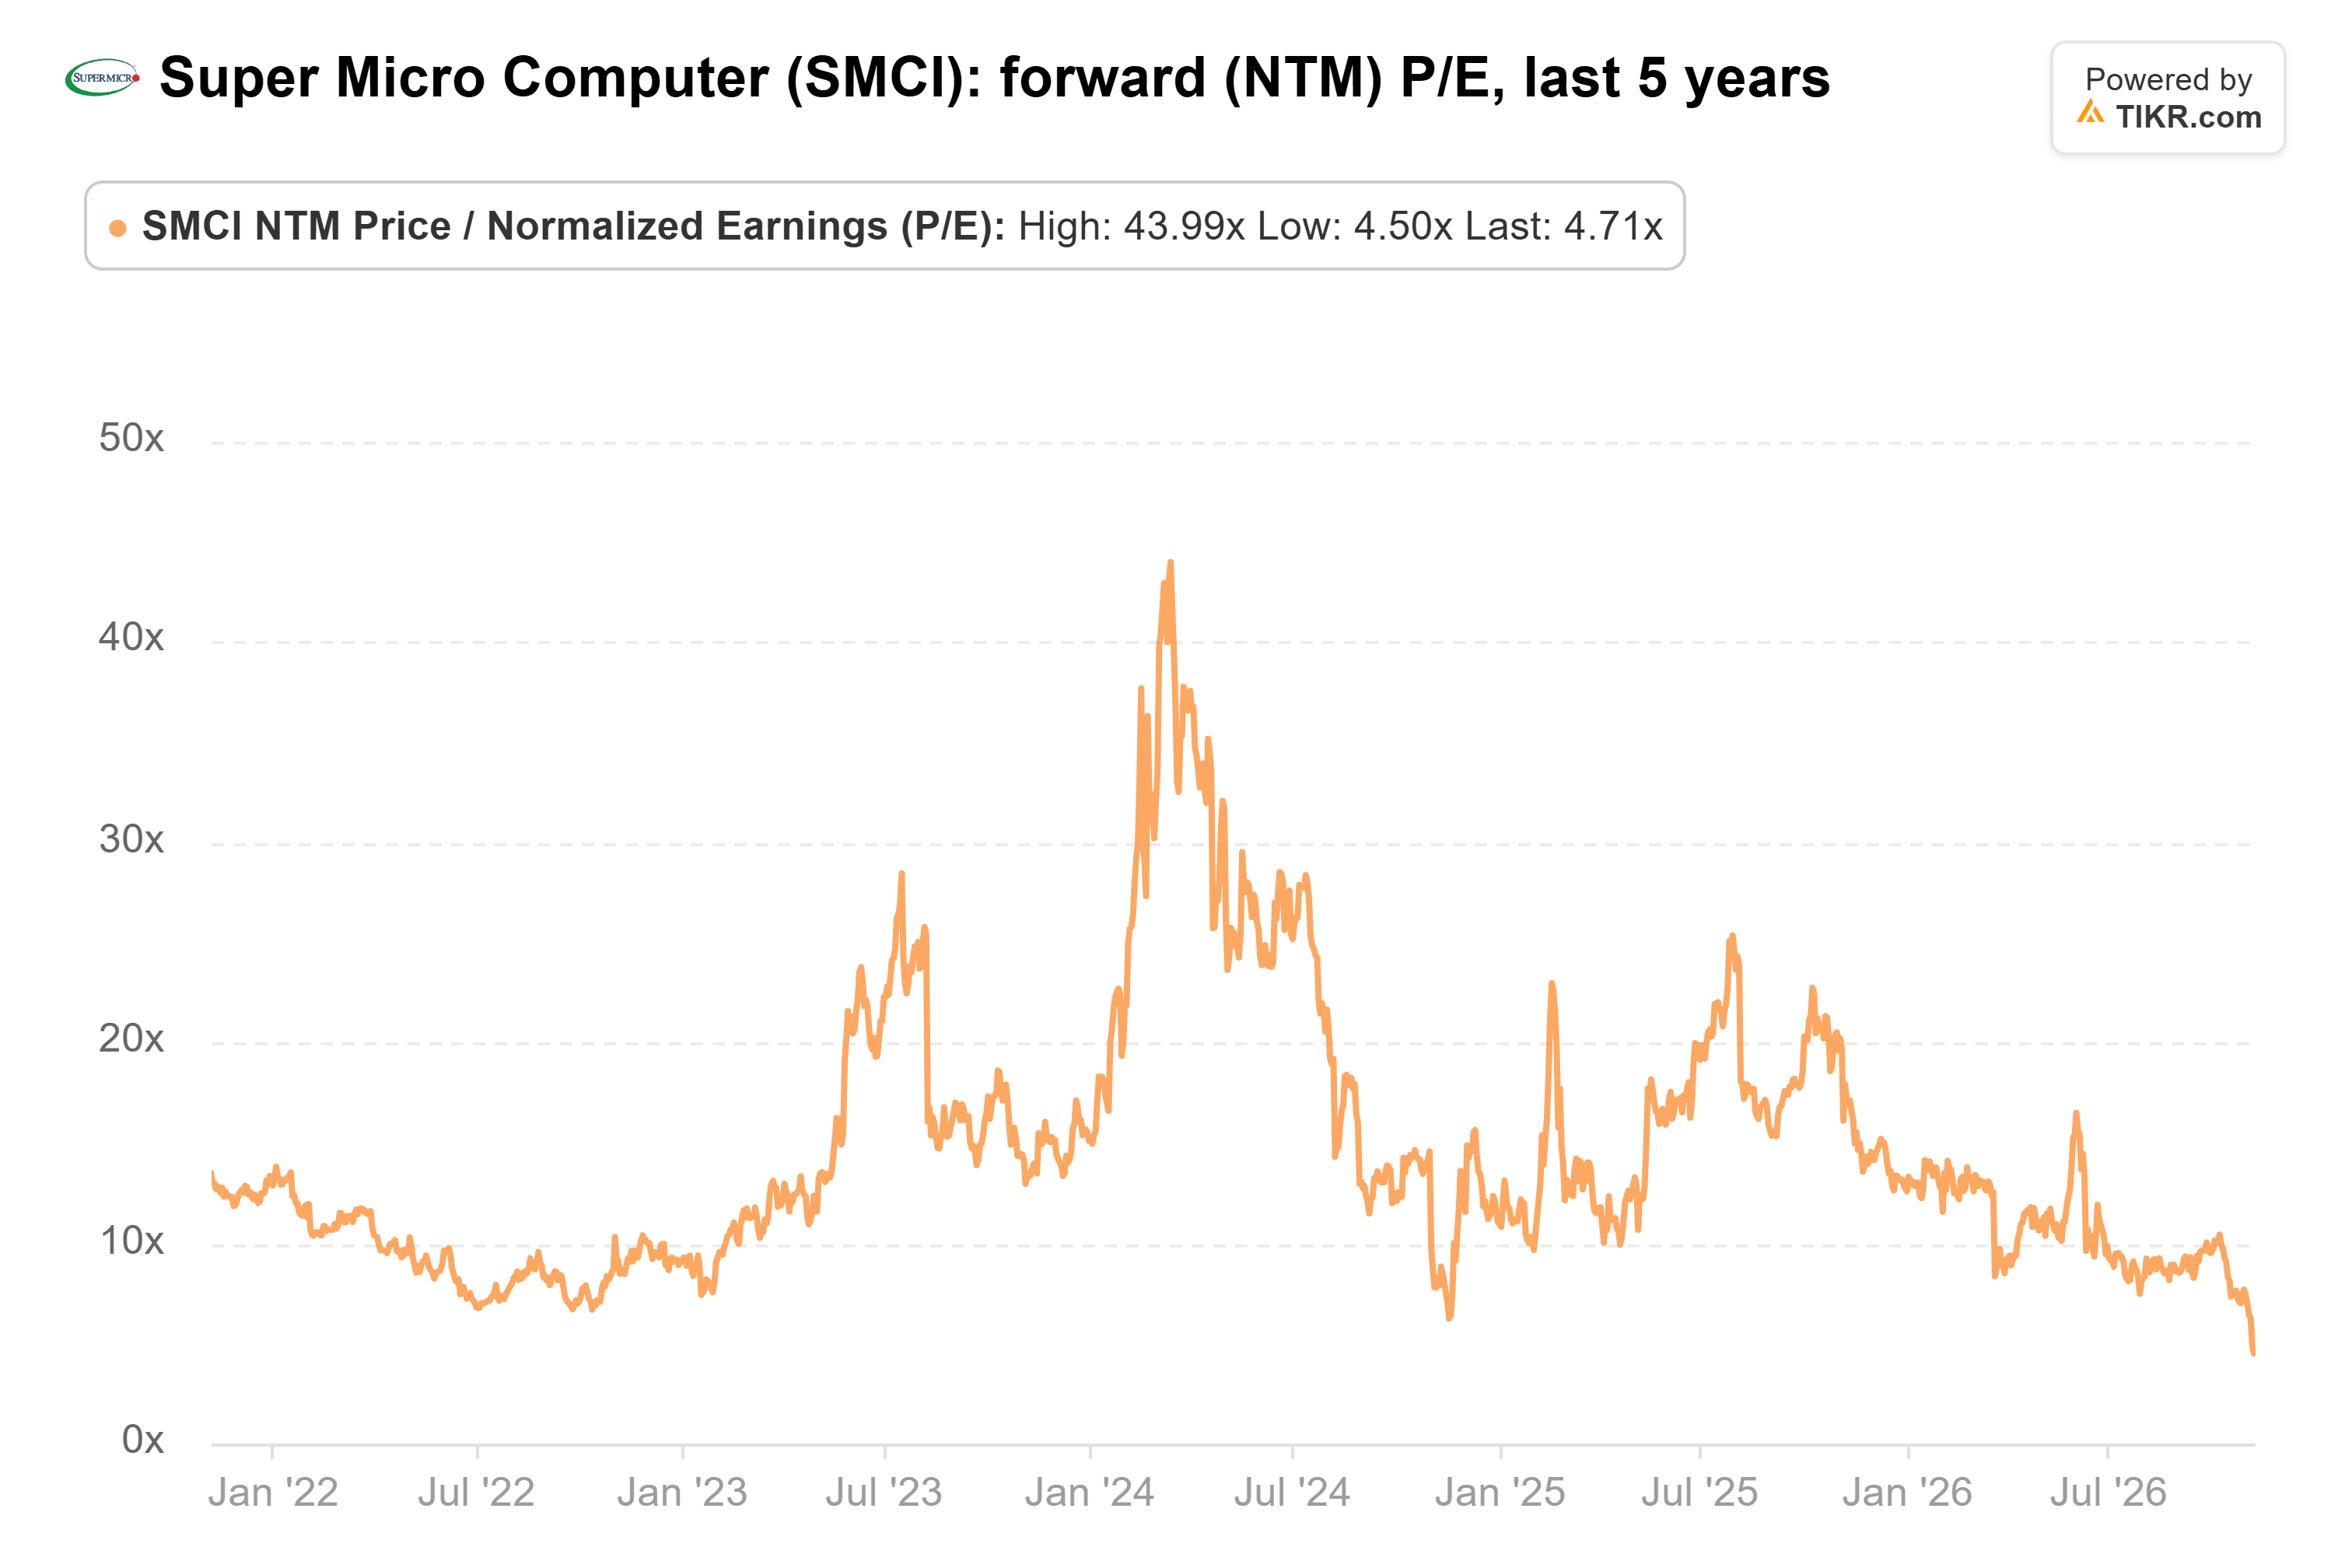
これは2024年3月のピークである44倍から大きく下落しており、11月5日に記録した5年間の安値である4.5倍に近い。投資家が引き上げられたばかりの予想に対してこれほどわずかな対価しか支払わないということは、スーパー マイクロがそれを達成しないと明らかに疑っていることを示している。
スーパー マイクロは空き地に出荷できない
ロング氏は説明会で次のように述べた:「範囲を決定するのは需要ではなく、我々の製造能力でもない。顧客施設が我々がすでに製造したものを受け入れる準備が整うペースと、主要部品の入手可能性である。」また、ボトルネックを特定した:「現在、この業界全体におけるAI構築の制約要因は、土地、電力、データセンターの外殻である。」
スーパー マイクロの在庫には、それらの納品に先立って購入・構築した部品とシステムが含まれている。在庫は2024年末以降4倍以上に増加し、9月30日時点で151億ドルに達している:
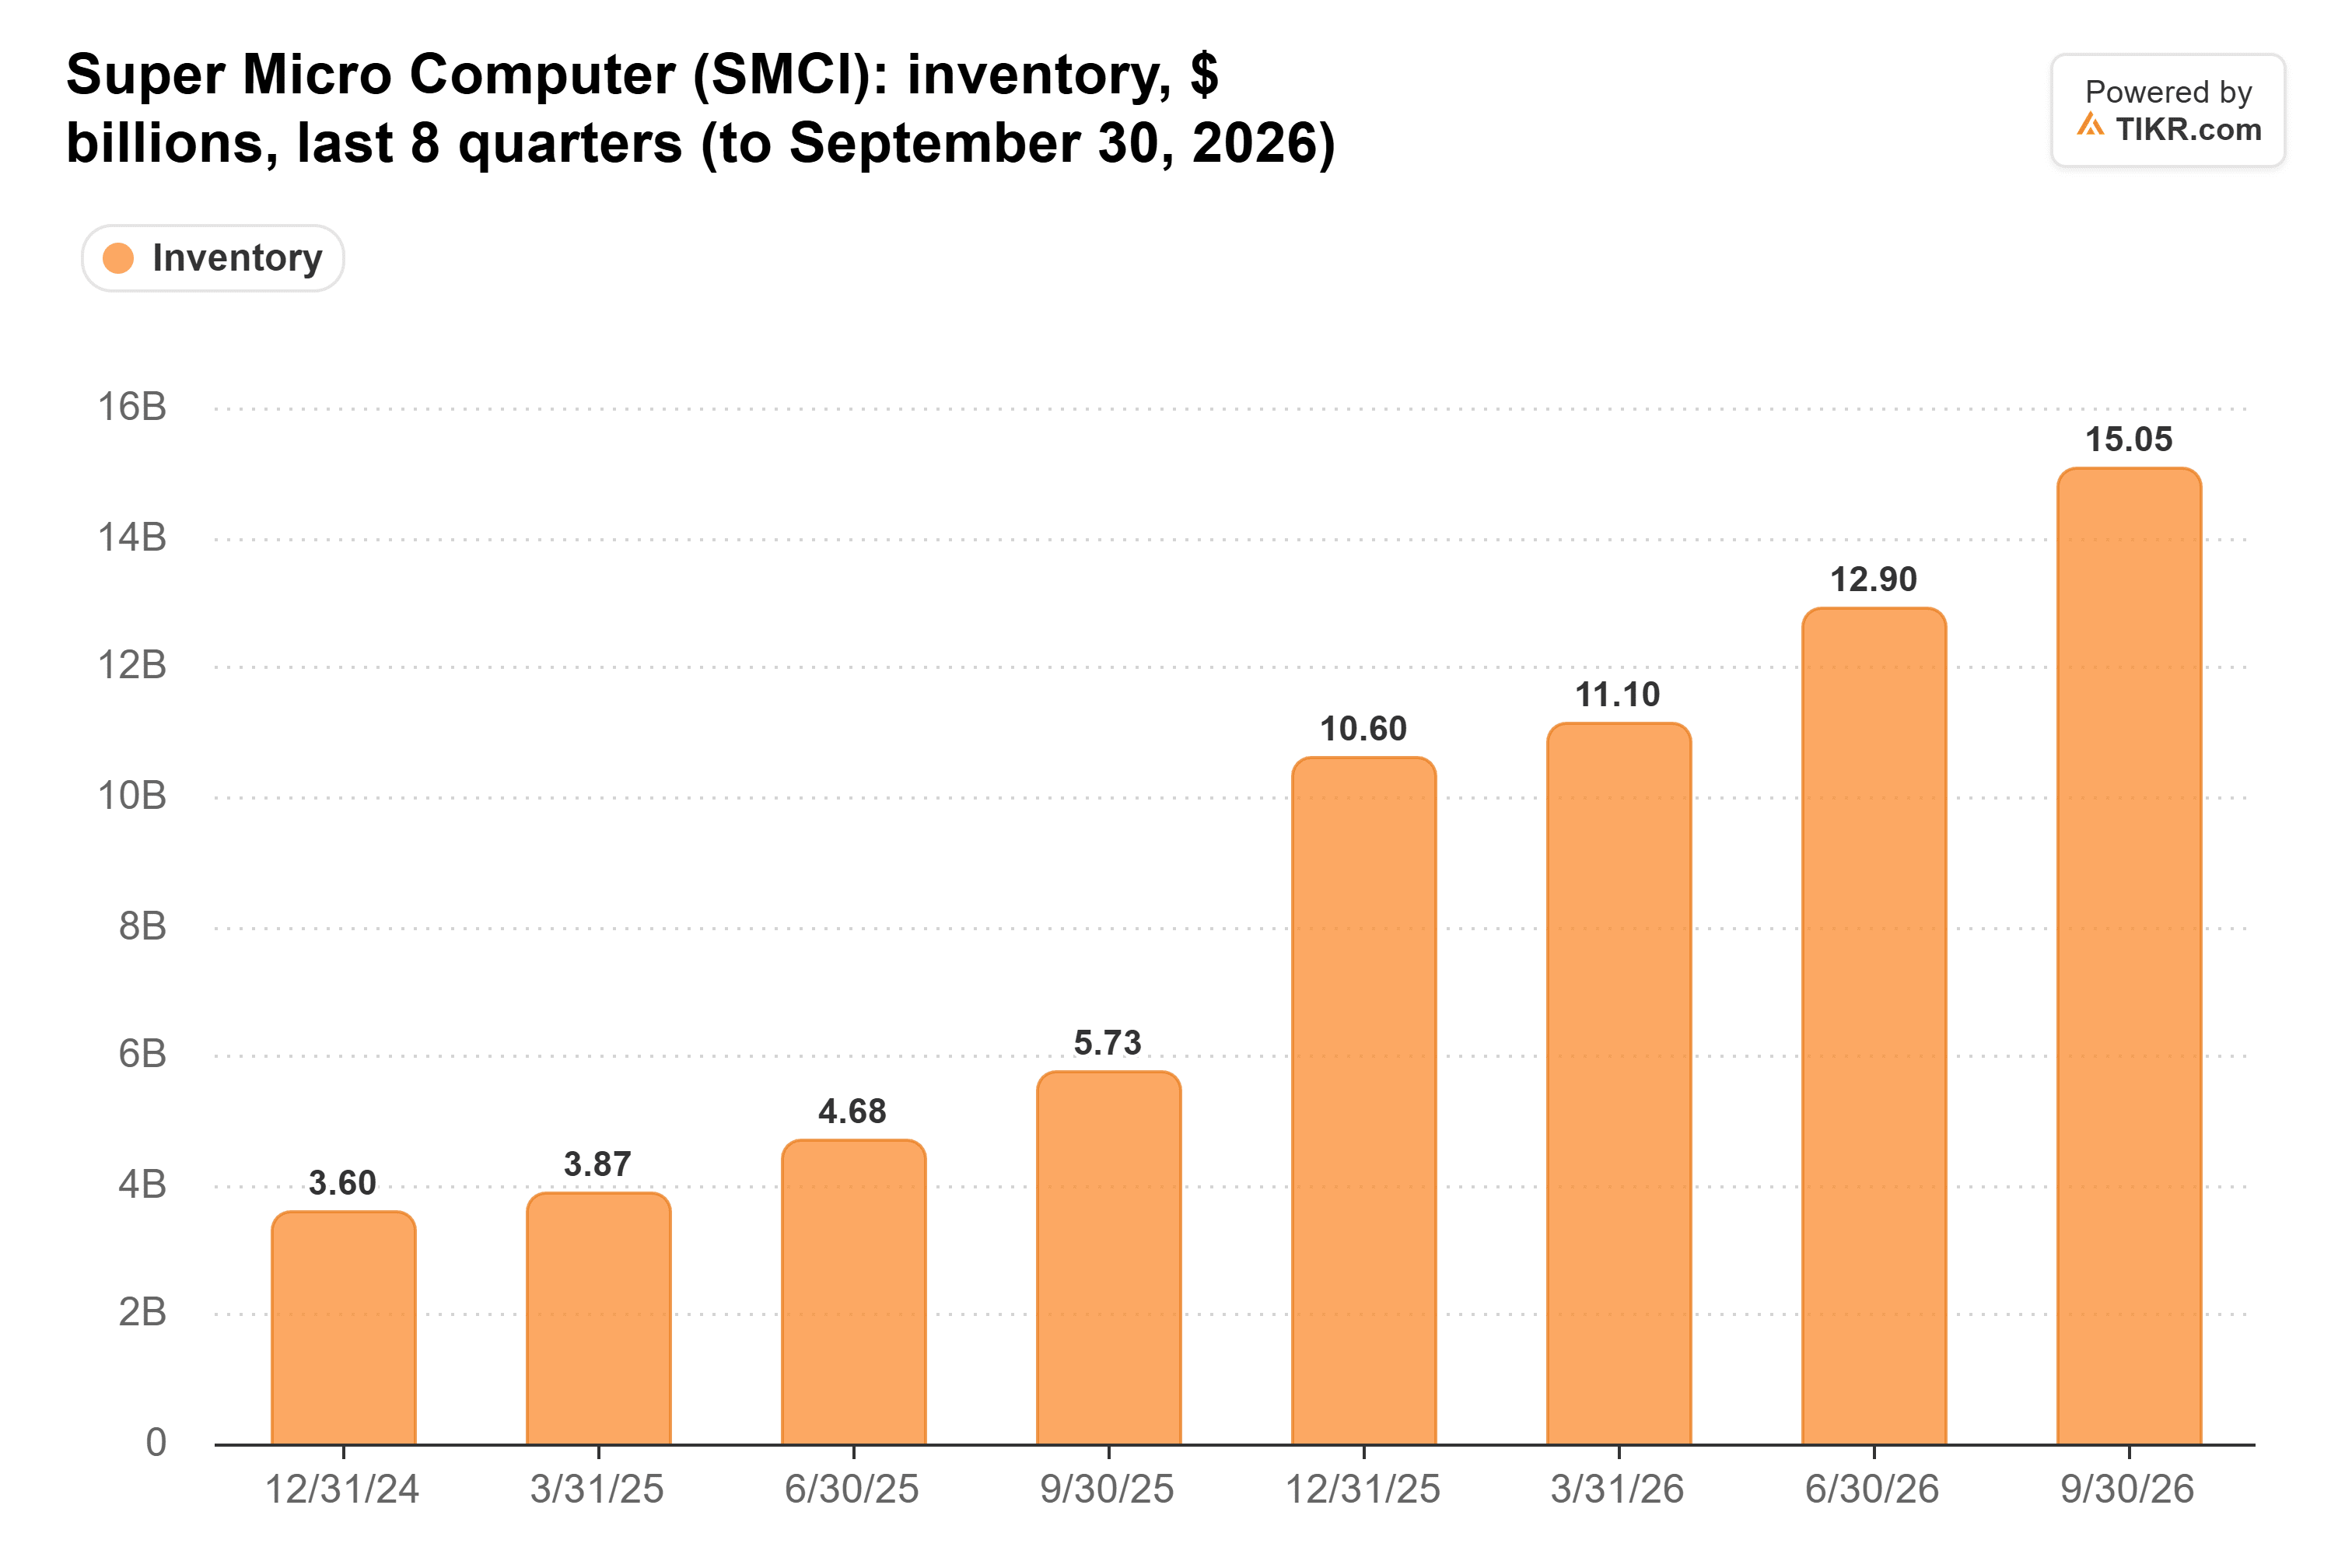
顧客は撤退していない。前受収益は四半期で約31億ドル増加し、ロング氏によるとその大部分は顧客による前払いだった。このように不規則な納品では、建物の遅延が与える影響はより大きくなる。1人の顧客が9月四半期の売上高の44%を占め、ロング氏は「今日では、単一の導入がわずか1年前の四半期売上高全体を上回る可能性がある」と述べた。
Nvidiaも同じ建物を必要としている
ロング氏は、これらの制約は業界全体に適用されると述べ、スーパー マイクロのビジネスはNvidiaのチップで動いている。AIシステムは9月四半期の売上高の71%を占め、NvidiaのVera Rubinラックの出荷を9月23日に開始した。現在の在庫にあるチップはすでに購入済みだ。私の見解では、外殻が不足し続ける場合、次に影響が現れるのは、スーパー マイクロや他のサーバーメーカーがNvidiaの次期チップに対して発注する注文である。
データセンターの建設速度は今や政治的な問題でもある。Yahoo Financeによると、テキサス州は2030年までの米国における計画データセンター容量の25%以上を占めており、データセンターのモラトリアムを公約した民主党のジナ・ヒノホサ氏がグレッグ・アボット知事を破ったばかりだ。これが選挙がデータセンターのモラトリアムへの懸念を高めた理由である。それほどの規模の州でのモラトリアムは、ロング氏が制約要因と呼ぶまさにその外殻の建設を遅らせ、スーパー マイクロは行き場のないサーバーをさらに抱え込むことになるだろう。
外殻が建てられる限り保守的
私の見方では、リャン氏は「非常に、非常に保守的」という言葉を使う資格がある。予想PER 4.7倍では、建設が予定通り進めば、株価は下落する余地よりも上昇する余地の方がはるかに大きい。真の危険は、大口顧客の建物が遅延することであり、単一の導入が四半期を左右する可能性があるからだ。ロング氏は、建物の準備状況について投資家に随時更新すると約束し、2月上旬に予定されている12月四半期決算は、外殻が範囲の必要とする速度で建設されているかどうかを示すはずだ。
では、スーパー マイクロの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、スーパー マイクロの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!