主なポイント
- CNBCの「Halftime Report」で、あるパネリストが、マイクロンは約7500億ドルの時価総額の約13%に相当する1000億ドル分の自社株買いを実施し、その買収価格は来年の利益の約4倍になると発言した。
- その価格でそれだけの株式を買い戻すと、1株当たり利益(EPS)は約15%押し上げられ、たとえ利益が半減したとしても依然として良い取引となる。
- マイクロンは12月9日から351.6億ドルまでの自社株買いを承認しており、アナリストは2027会計年度に1429億ドルのフリーキャッシュフローを予想している。
- 主なリスクは景気循環である。マイクロンがこの水準の株価収益率(P/E)に近い水準で取引されたのは2017年と2018年で、その後EPSは79%下落した。最初の自社株買いの効果は3月上旬に終了する四半期決算で明らかになる。
マイクロン・テクノロジー (MU) は現在、投資家を不安にさせるほど割安になっている。木曜日の半導体株暴落で17%急落した後、金曜日に6%反発した にもかかわらず、この株は予想利益の3.9倍で取引されている。
金曜日のCNBC Halftime Report のエピソードで、あるパネリストは、この低い株価こそがまさにポイントだと主張した:
「マイクロンについて話すなら、彼らが1000億ドル分の株式を買い戻すことを忘れてはいけない。時価総額はかなり安くなり、今は7500億ドルだ。」
このパネリストはさらに、マイクロンには負債がなくフリーキャッシュフローが豊富であると付け加え、次のようにまとめた:「文字通り来年の利益の4倍で取引されているなら、私はそれで構わない。」(厳密に言えば、マイクロンは9月3日時点で52億ドルの負債があったが、現金及び投資は734.5億ドルあった。ほぼ無債務と言える。)
1000億ドルは会社の約13%に相当する。利益の4倍という価格で、これは大きな意味を持つ。
TIKRはマイクロンについて49人のアナリストを追跡している。「買い」と評価しているのは何人か?
マイクロンの「買い」「保有」「売り」の評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。マイクロンのアナリスト評価を見る
キャッシュは存在する
まず、その4倍の背後にある利益から始めよう。アナリストは、マイクロンの正規化EPSが2027会計年度にさらに2倍以上になると予想している:
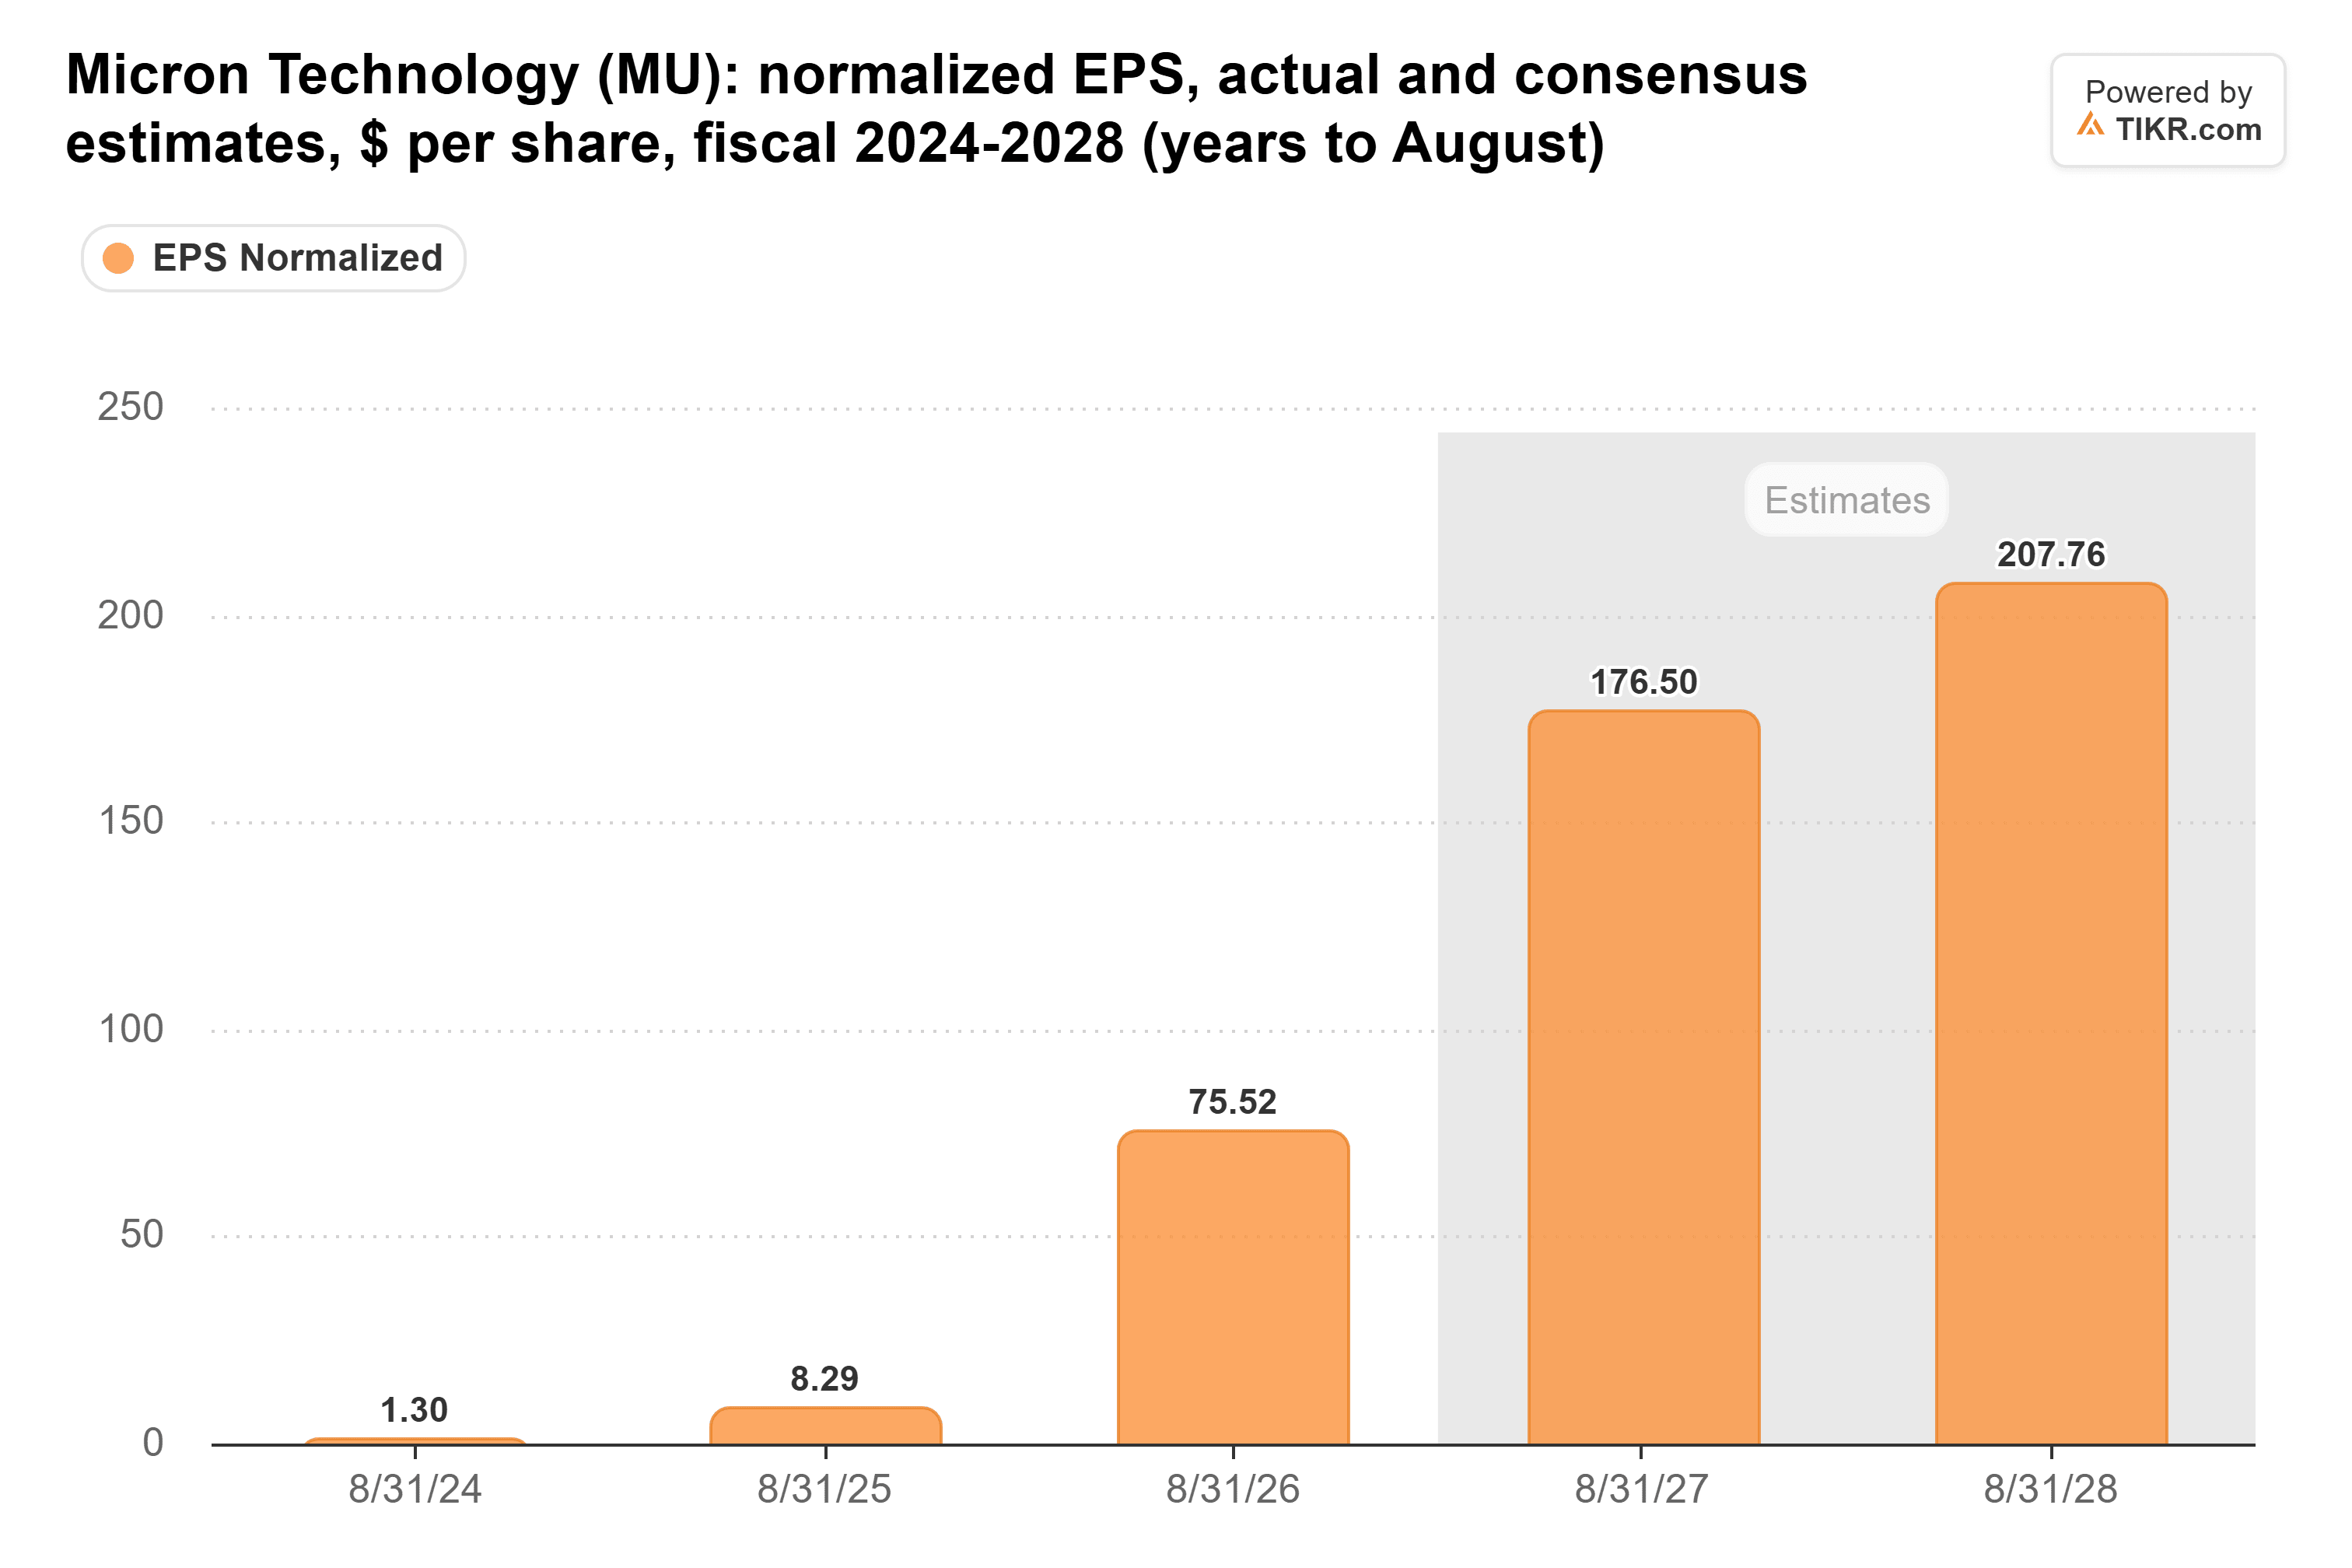
2028会計年度の予想は、下方修正される可能性がある点に注意したい。UBSのアナリストは、中間選挙後の建設中断により、その年に追加されると予想される米国のデータセンター容量の約30%が脅かされる可能性があると警告している。
キャッシュも増加している。フリーキャッシュフローは、2025会計年度の16.7億ドルから2026会計年度には590億ドルに跳ね上がった:
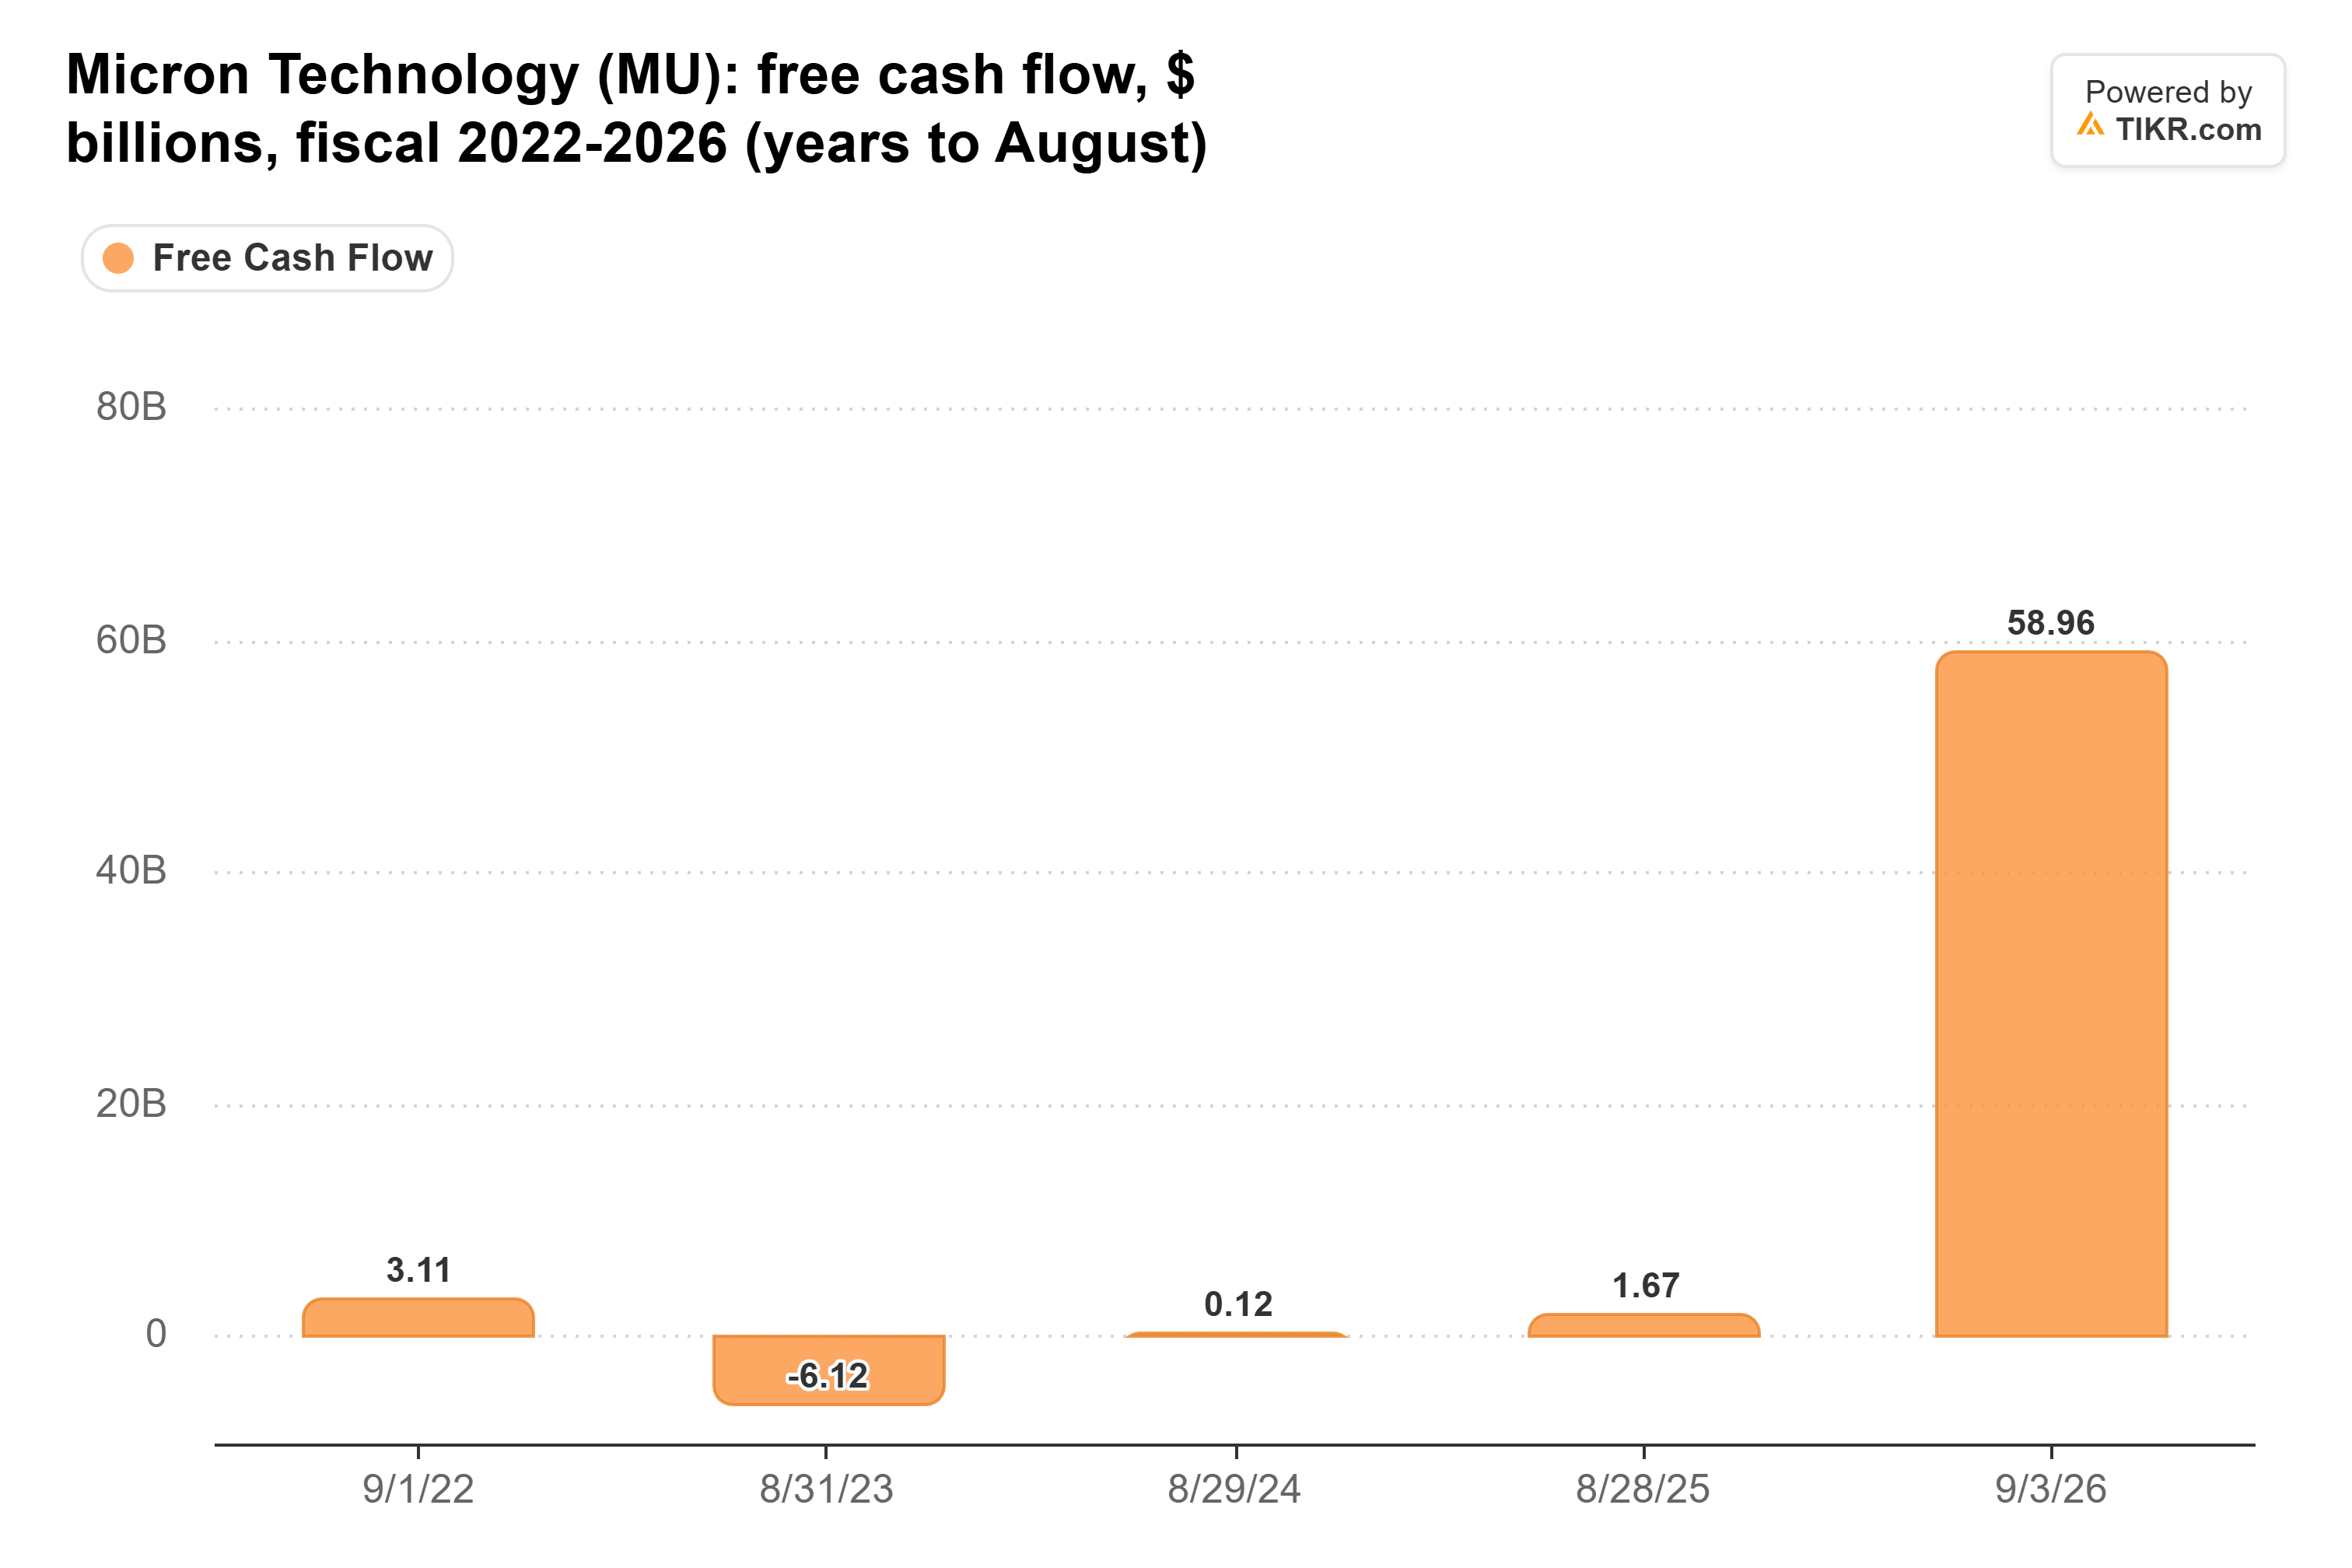
アナリストは、2027会計年度だけで1429億ドルのフリーキャッシュフローを予想しているため、1000億ドルの自社株買いには1年分のキャッシュフローも満たない。マイクロンの取締役会はまだそこまでの金額を約束していない。同社は12月9日から最大351.6億ドルまでの買戻しを承認しており、この金額は配当後の単一四半期のフリーキャッシュフローに基づいている。キャッシュがそれだけの速さで入ってくることを考えると、さらなる承認が続くと予想される。
市場はその利益を信じていない
もちろん、4倍という株価収益率(P/E)は、市場が何かを伝えている証拠である。マイク・サントリが同じ日のCNBC Closing Bell Overtime で述べたように:「市場がその利益を信じているなら、4倍を下回ることはないだろう。」
そして、その懸念の背後には歴史がある。2014年以降、マイクロンの予想P/Eは、TIKRの四半期末時点のデータでは通常10倍前後だった。現在の水準は、2017年と2018年に取引された水準に近く、ちょうど前回のメモリ景気循環がピークを迎えた時期である。その後、EPSは2018会計年度から2020会計年度にかけて79%下落した。
マイクロンが今回の答えとしているのは、26件の長期供給契約であり、経営陣はこれらが2030年までに売上高の35%以上をカバーすると推定している。しかし、これらの契約は下落市場を経験したことがなく、あるベテラン投資家は、価格が十分に下落すれば顧客はこれらの契約から離脱するだろうと主張している。
それでも私はその価格を受け入れる
たとえ懐疑派が正しいとしても、自社株買いにより株主は利益を得る。利益の4倍という価格では、マイクロンが支出する1ドルごとに、年間利益の約25セント分を買い戻すことになる。もしメモリ価格が暴落し利益が半減したとしても、その1ドルは依然として約12.5セント分を買うことになる。これは8倍であり、マイクロンが通常取引されてきた約10倍を依然として下回っている。
また、発行済み株式数の13%を消却することは、同じ利益が87%の株式数で分配されるため、持ち続けるすべての株主のEPSを約15%押し上げる。(これはマイクロンが現在の株価で買い戻すことを前提としている。株価が上昇すれば、1000億ドルで買える株式数は少なくなる。)
リスクは、マイクロンがこれまであまり買い戻しを行っていないことだ。2026会計年度には、わずか6億5000万ドルの株式を買い戻したに過ぎない。これは、株式報酬として支払われた13億3000万ドルよりも少なく、希薄化後の発行済み株式数は1.6%増加した。
結論:利益の4倍未満で発行済み株式数を削減することは、マイクロンの供給不足による利益の最も有効な使い道であり、この株価でこの銘柄が割安であると私が考える大きな理由である。最初の実際の動きは、12月9日以降にマイクロンが何を買ったかを示す最初の報告となる、3月上旬に終了する四半期の決算報告で確認できるだろう。それ以前に、12月中下旬の報告書で、それらの利益の背後にあるメモリ価格が維持されているかどうかが明らかになる。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!