


主なポイント
- B. Rileyは木曜日、Snap (SNAP)の株価目標を10ドルから8ドルに引き下げたが、買い評価は維持。これは株価の60%上昇に相当する。
- Snapの第3四半期調整後EBITDAは自社の業績見通しを上回ったが、広告収入はブランド広告の減少によりわずか4%の成長にとどまった。
- B. Rileyの8ドル目標は、アナリストが今後1年間に予想する利益の10.3倍に相当。これはSnapの過去1年間の平均PER11倍を下回る水準だ。
- この調整後利益は年間約10億ドルに上る株式報酬を除外しているため、1年以内に8ドルに到達するには、Snapが2027年に発行済株式数を横ばいに保つことが前提となる。
Snap株は過去1年で38%下落しており、水曜日の第3四半期決算発表後も再び下落した。木曜日、B. Rileyのアナリスト、Naved Khan氏は株価目標を10ドルから8ドルに引き下げたが、買い評価は維持した。現在の4.96ドルからは62%の上昇余地となる。
多くの問題が発生
Snapの北米における1日あたりユーザー数は、2025年第2四半期の9900万人から2026年第2四半期には9200万人に減少した。また、Snapは11月2日にロサンゼルスでのティーン中毒訴訟を和解したが、3000件を超える同様の訴訟が進行中だ。
第3四半期の収益は14%増の17億2000万ドルとなり、Snapの業績見通しと一致した。しかし、広告収入はブランド広告の減少によりわずか4%の成長にとどまった。
Evan Spiegel CEOは決算説明会で率直に認めた:「確かに、広告収入4%の成長は我々の目標を下回っている」。
B. Rileyが8ドルに達すると考える根拠
B. Rileyは、Snapのダイレクトレスポンス広告の堅調な成長を、広告技術の改善によるものと評価している。同社は、より高い利益率の広告フォーマット(スポンサードスナップ、スポットライト、プロモーテッドプレイス)とサブスクリプションがこの成長を持続させると見ている。
第3四半期の各項目の実績は以下の通り:
- Ronan Harris最高商業責任者(CCO)によれば、ダイレクトレスポンス広告は現在収益の約77%を占める。
- スポンサードスナップの収益は前四半期比56%増、プロモーテッドプレイスの収益は2倍以上に増加した。
- Snapchat+が牽引するその他の収益は84%増加し、有料サブスクライバー数は3000万人を突破した。
さらに:総コストはわずか1%の増加にとどまり、調整後EBITDAは2倍以上増加の3億8300万ドルとなり、Snapの業績見通しの上限を上回った。
B. Rileyは、第4四半期の見通しを中間値でウォールストリートの予想をわずかに上回るとしている。
TIKRはSnapをカバーする42人のアナリストを追跡。「買い」評価は何人?
Snapに対する買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Snapのアナリスト評価を見る
8ドルという目標は妥当か?
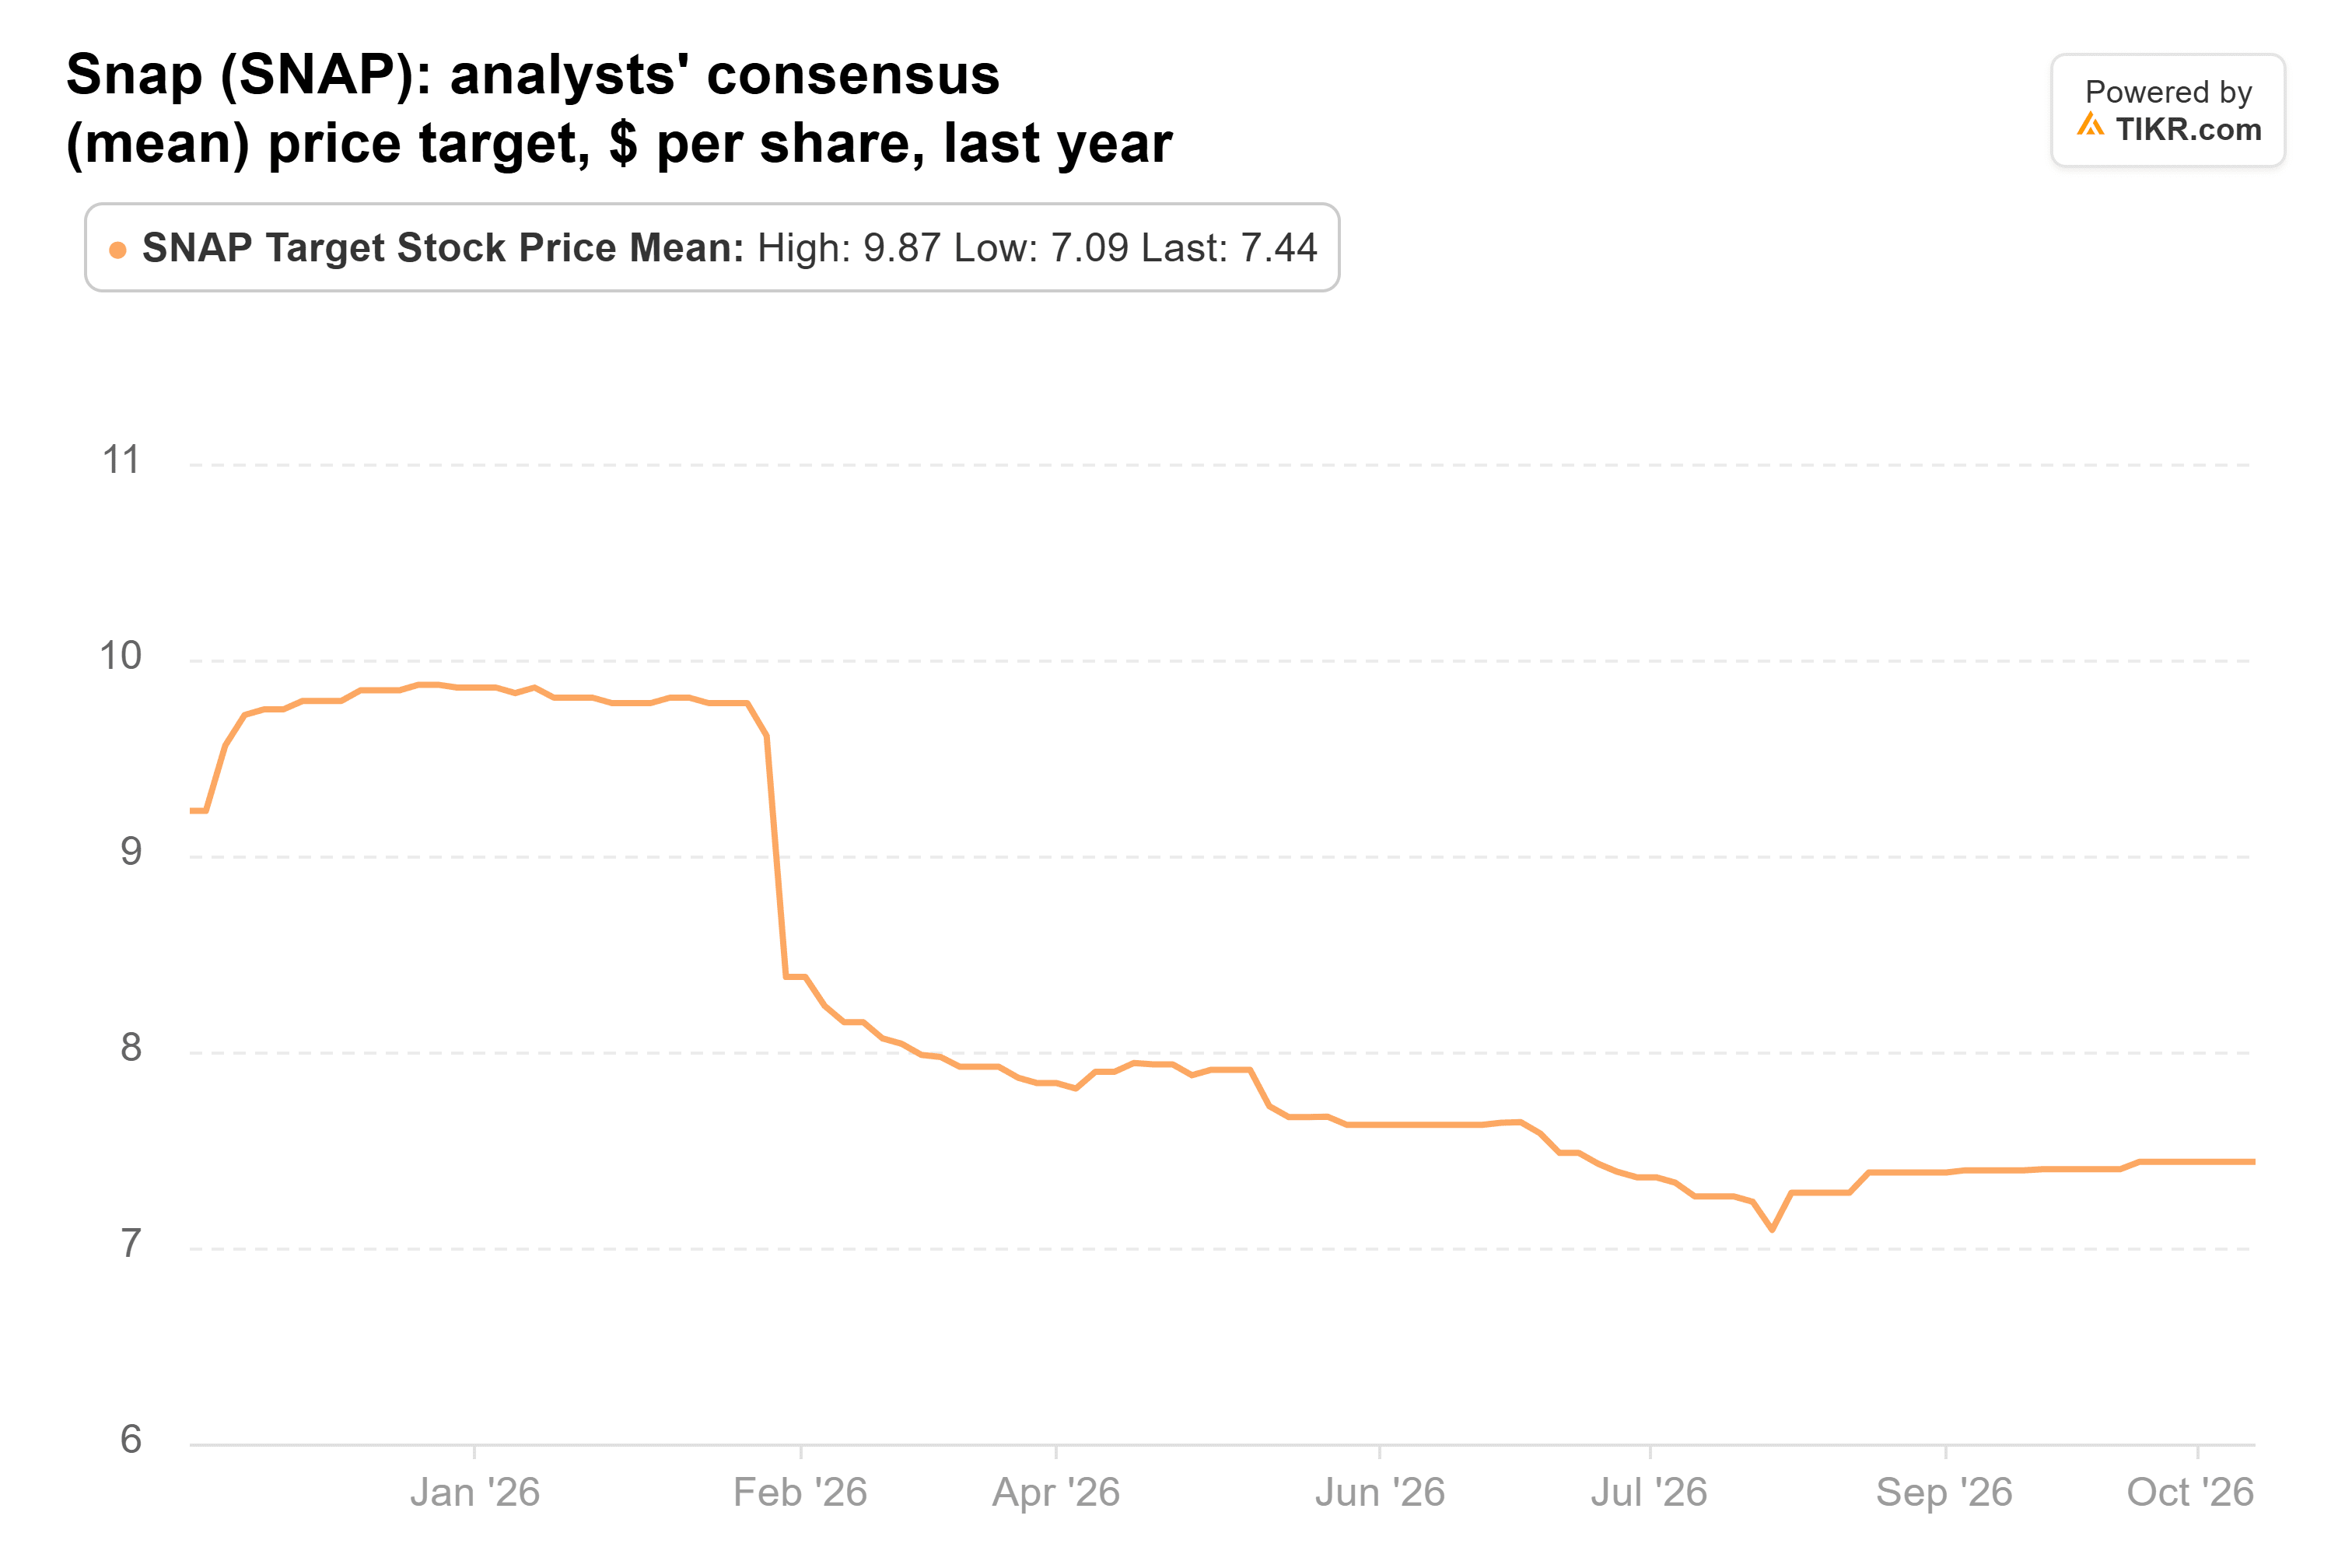
Snapをカバーする42人のアナリストの平均目標株価は、1年前の9ドルから7ドルに下落している。
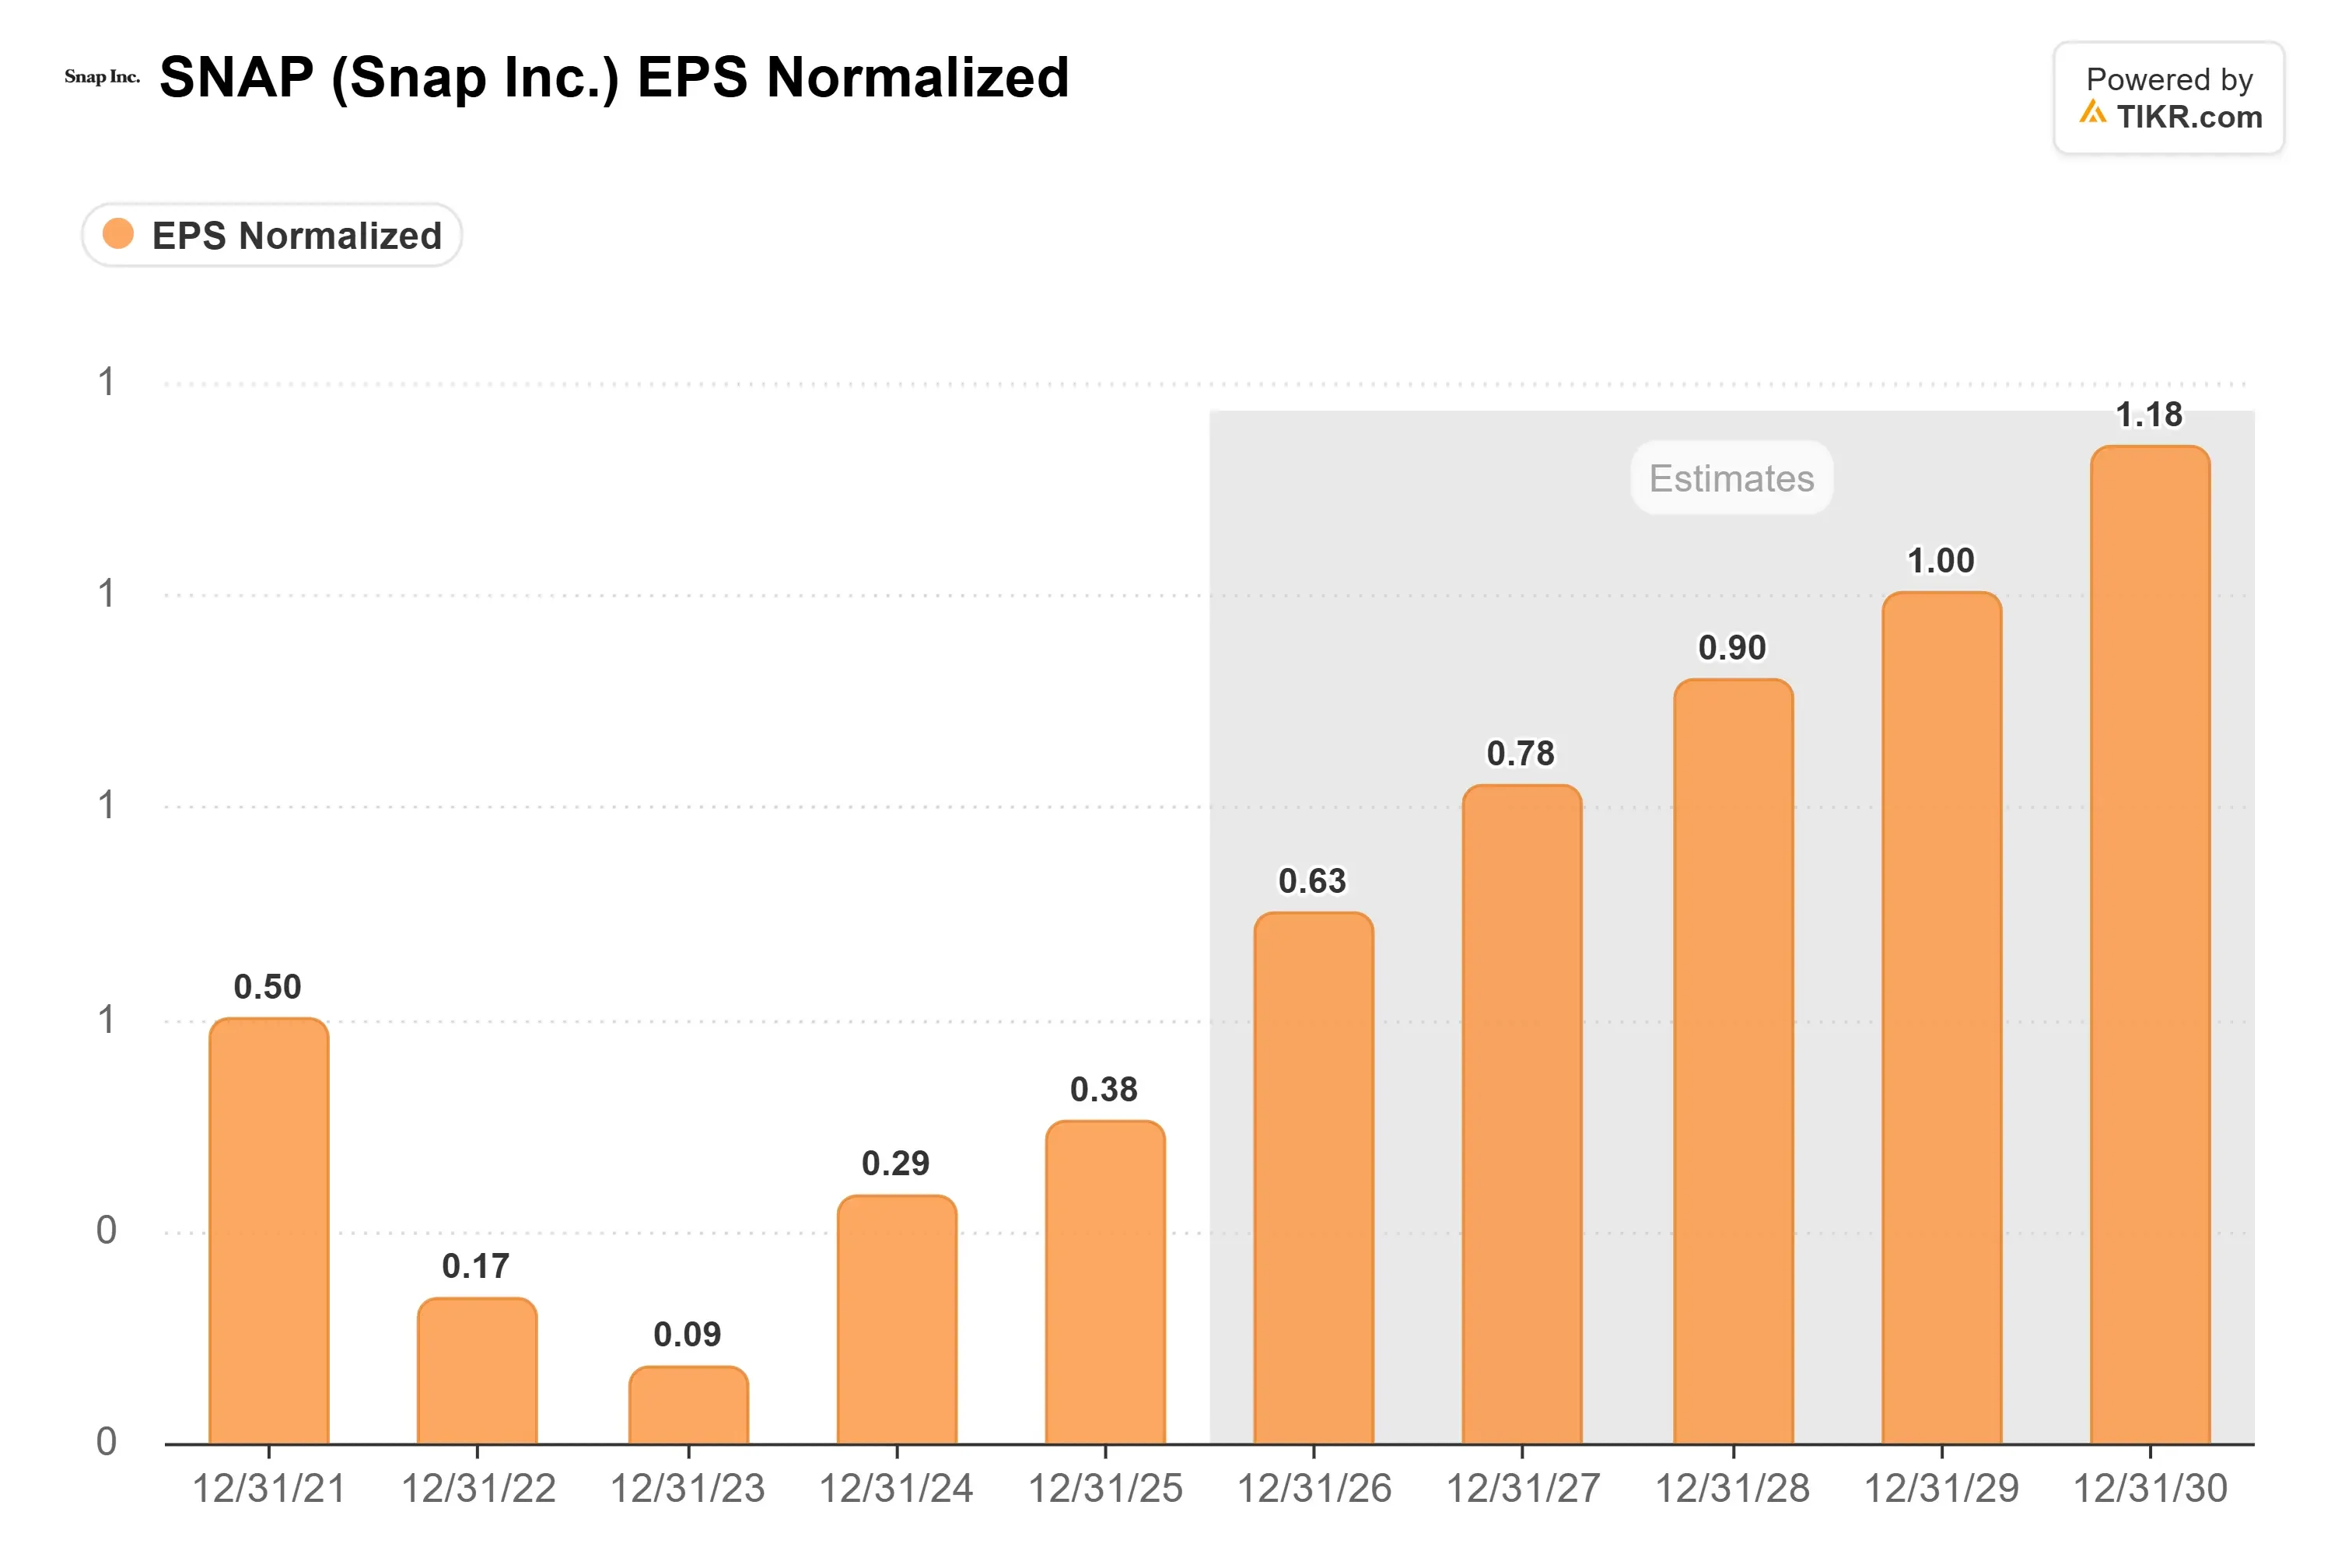
一方、利益予想は逆の方向を示している。アナリストは、正規化EPSが2025年の0.38ドルから2027年には0.78ドルと2倍になると予想している。
EBITDAが業績見通しを上回ったことを考えると、今回の決算で利益予想が下方修正される要素はほとんどないと見ている。
Snapは金曜日の終値で予想利益の6.4倍で取引されており、今週の下落後はさらに低い水準にある。B. Rileyの8ドル目標は10.3倍に相当し、同社の過去1年間の平均PER11倍を下回る。
問題は、正規化利益が何を除外しているかだ。アナリストは2027年のGAAP利益を1株あたりわずか0.15ドルと予想している。その差の多くは、Snapが従業員に支払う株式報酬であり、経営陣の業績見通しによれば今年は約10億5000万ドルに上る。
過去12ヶ月間のフリーキャッシュフロー7億7700万ドルではこの費用を賄えず、株式と株式報酬は1年間で4%増加し19億3000万株となった。
Doug Hott CFOは、Snapが「2027年に完全希薄化後の発行済株式数を安定させることを目指している」と述べた。
B. RileyのPER評価は妥当だが、その8ドル目標は発行済株式数の増加が止まることを前提としている。Snapが自社のキャッシュでその株式数を横ばいに保てることを示すまでは、1年以内に8ドルに達するとは考えにくい。
2月初旬に予定されている第4四半期決算では、その計画の詳細と2027年の株式報酬に関する業績見通しが明らかになるはずだ。フリーキャッシュフローから賄われる横ばいの発行済株式数は、8ドルへの到達をはるかに容易にするだろう。
では、Snap株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snapがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務アドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!






