

主なポイント
- CNBCが金曜日に報じたところによると、マイクロソフトはネオクラウドのパートナー数を減らしたいと考えており、オラクルとのクラウド契約の一つを更新しない方針だ。
- シティのスティーブン・ウィーティング氏によれば、マイクロソフトの負債コストはCoreWeaveより約10パーセントポイント低い。これにより、マイクロソフトにとってデータセンターを所有することは、レンタルするよりもはるかに安価になる。
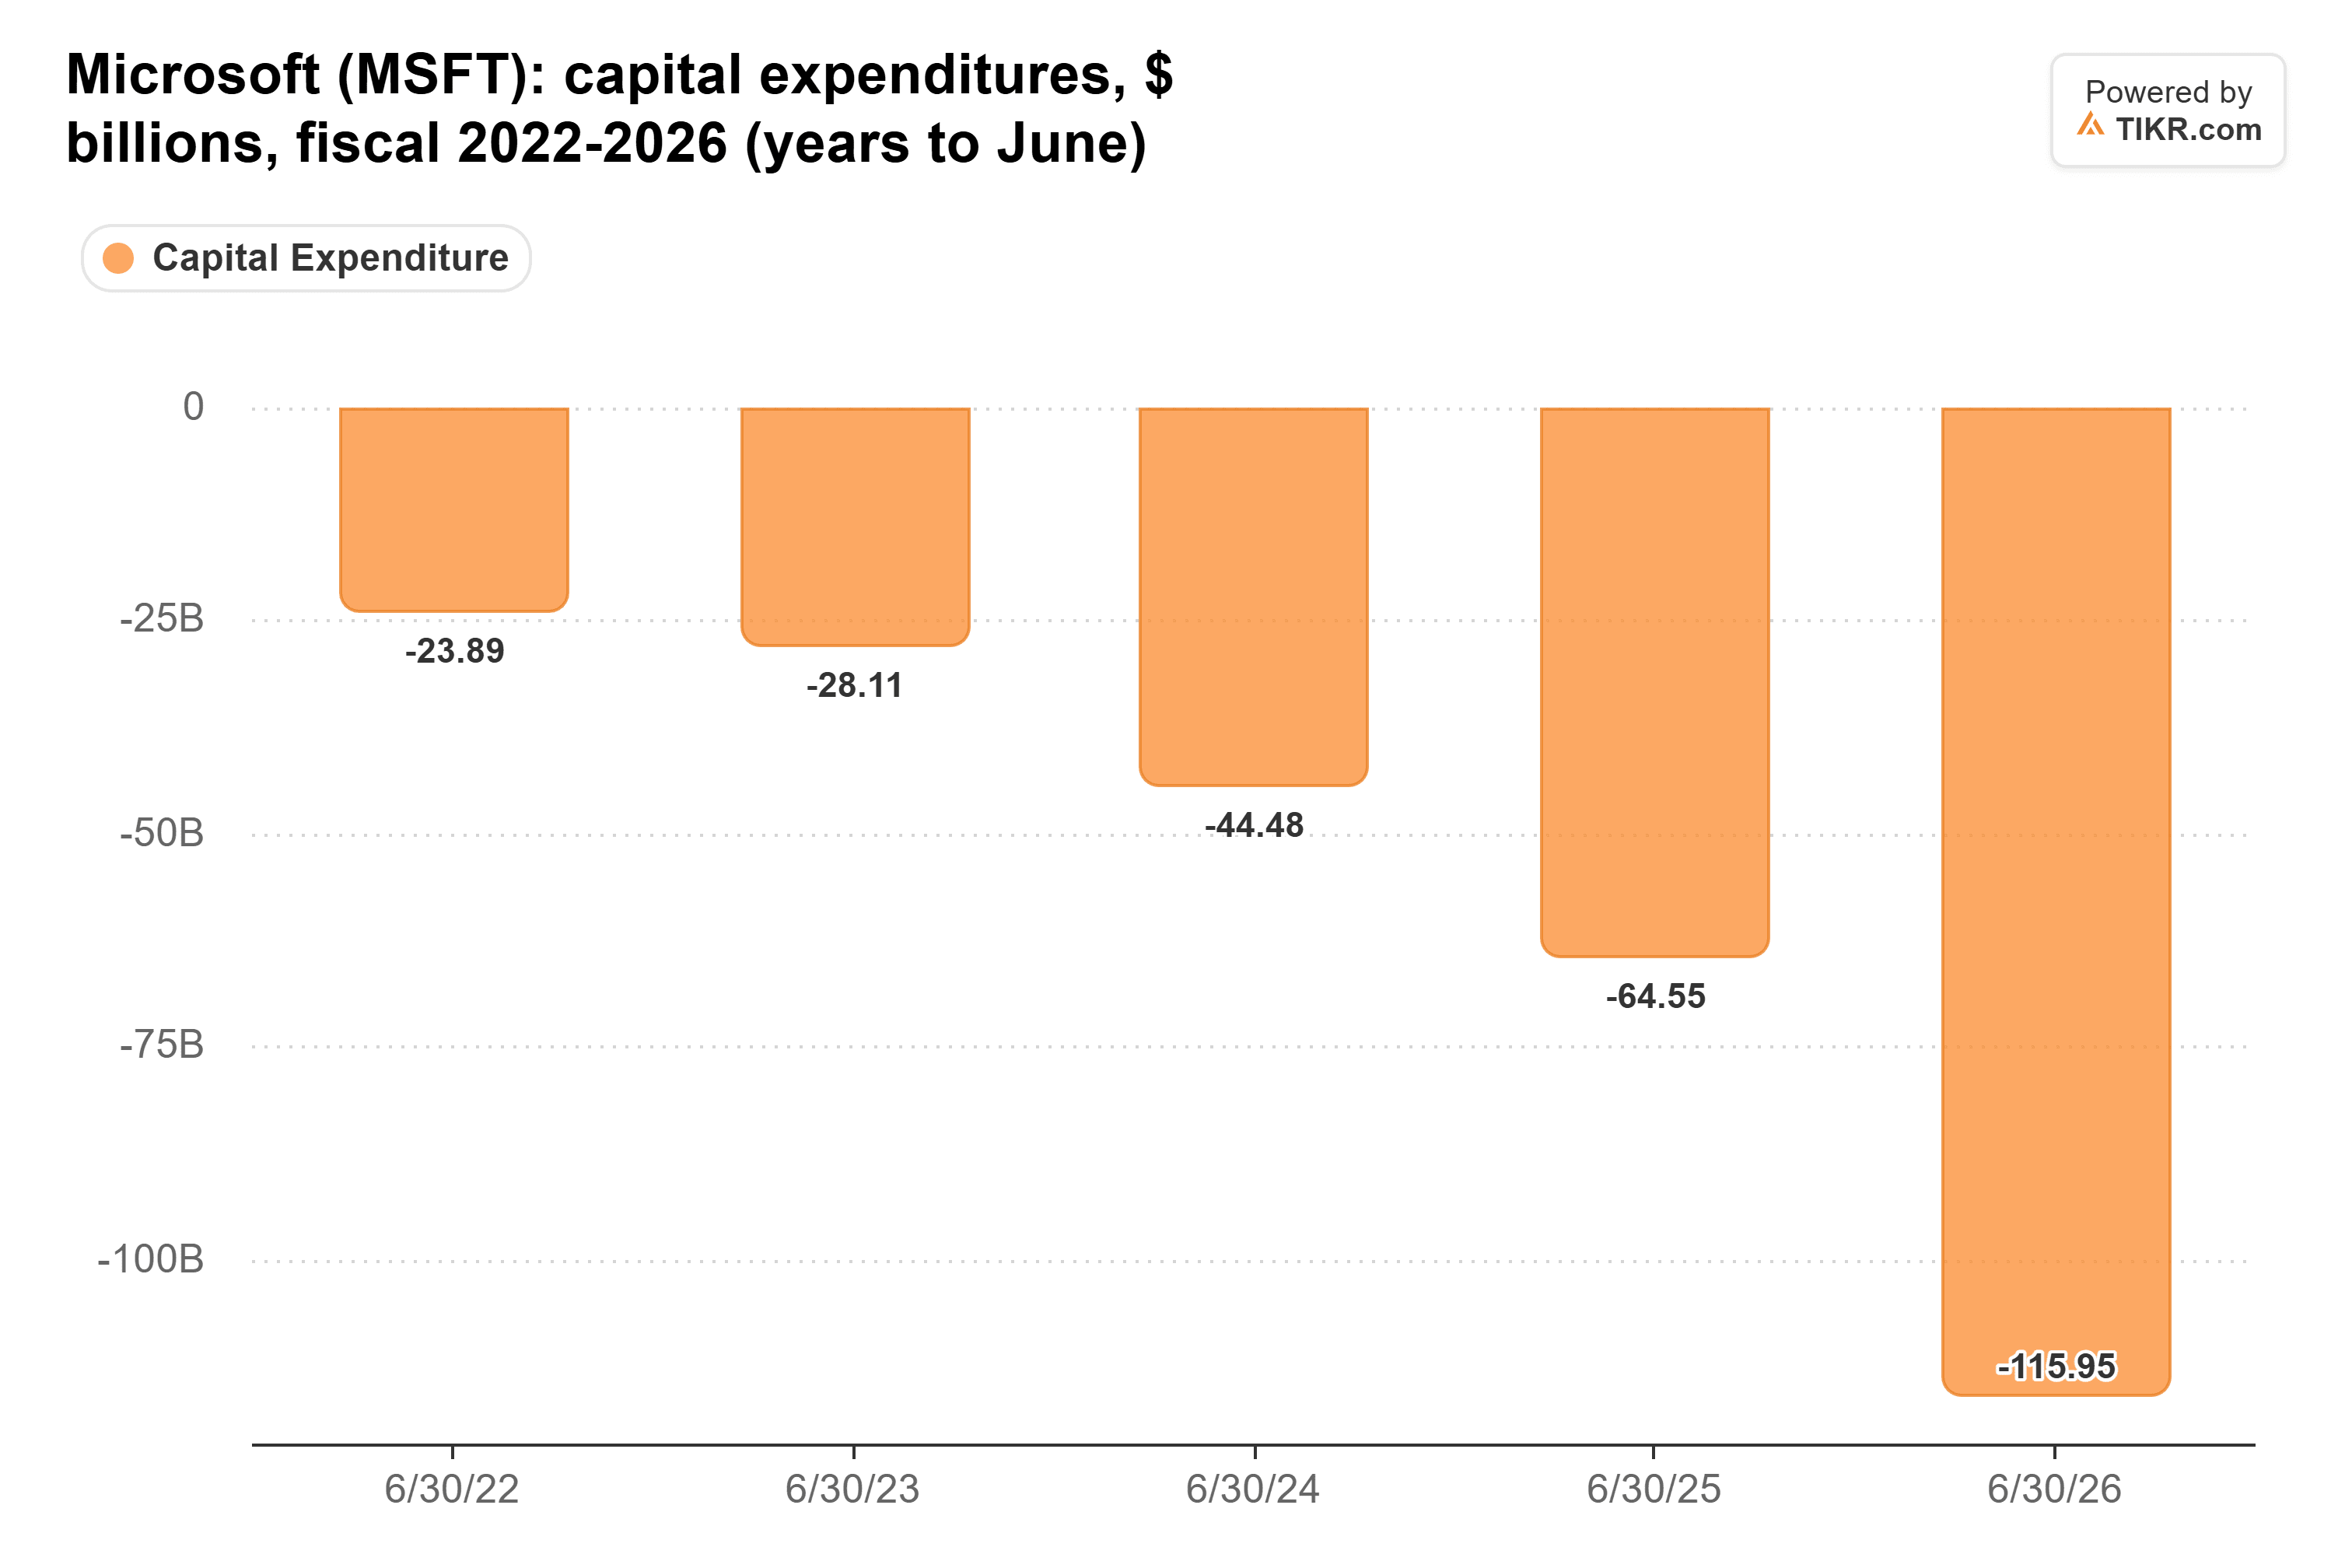
- それでも所有には多額の費用がかかる。マイクロソフトの設備投資額は2026会計年度で1160億ドルに達し、アナリストは2027会計年度のフリーキャッシュフローが327億ドルに落ち込むと予想している。
- CoreWeaveが最も大きな打撃を受ける可能性があり、今後数日で発表される業績は、同社がマイクロソフトにどれだけ依存しているかを示すことになる。
マイクロソフト (MSFT) はネオクラウド・ブームの立役者だった。今、同社はそこから距離を置きつつあり、CoreWeave (CRWV) と オラクル (ORCL) はビジネスを失う可能性がある。
金曜日、CNBCのシーマ・モディはClosing Bell Overtimeで、マイクロソフトがオラクルとのクラウド契約の一つを更新しないことを決めたと報じた。彼女の情報源によれば、マイクロソフトは「自社のデータセンター戦略に注力するため、提携するネオクラウドの数を積極的に減らそうとしている」という。
同じ番組で、シティのスティーブン・ウィーティングはマイクロソフトの優位性に数字を付けた。彼によれば、同社の負債コストは「CoreWeaveより約10パーセントポイント低い」という。
これは非常に大きなアドバンテージだ。
マイクロソフトは自前で支払う
データセンターを所有するのは安くない。アナリストは、マイクロソフトのフリーキャッシュフローが2027会計年度(2027年6月までの年度)に327億ドルに落ち込むと予想している。これは、2026会計年度に生み出した670億ドルの半分以下だ:
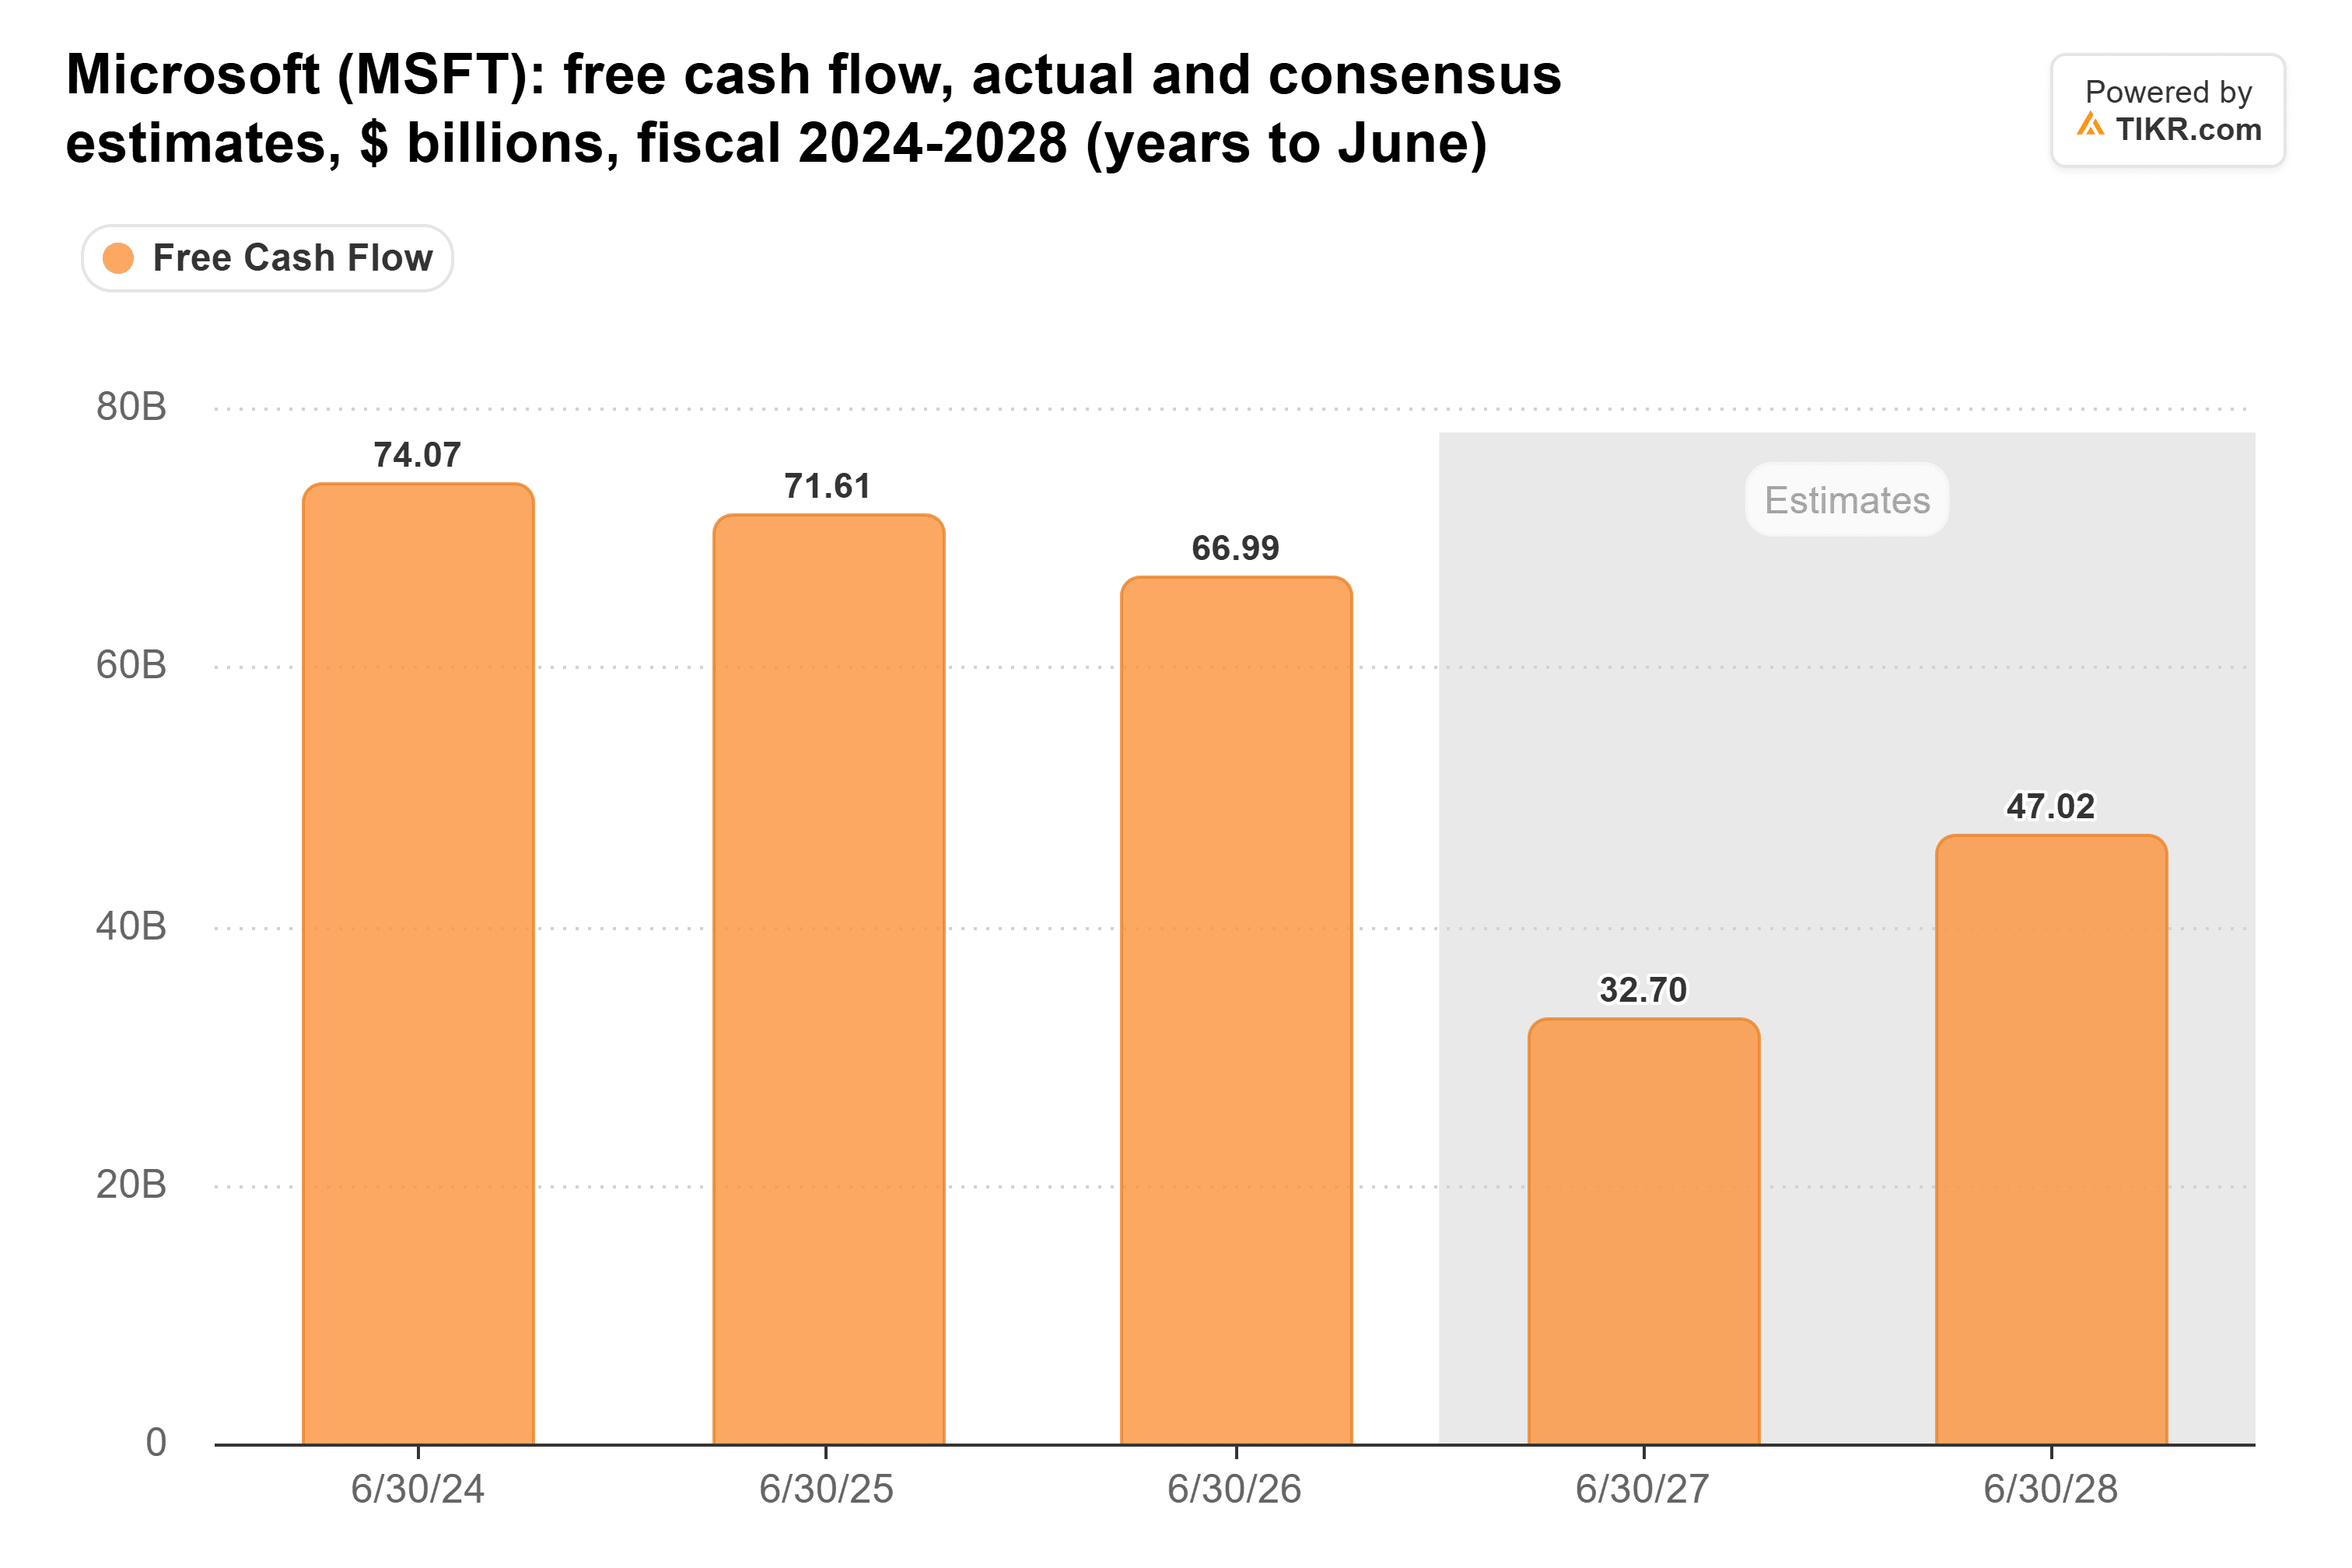
アナリストは2027会計年度が底値になると予想しており、フリーキャッシュフローは2028会計年度に470億ドルまで回復すると見ている。キャッシュを食いつぶしているのは設備投資だ。これは4年間でほぼ5倍に増加し、2022会計年度の239億ドルから2026会計年度には1160億ドルに達した:
それでも、マイクロソフトはその構築費用を自社の事業活動から賄っている。9月期において、同社はAI支出額トップ5企業の中で唯一、フリーキャッシュフローがプラスだった。6月30日時点で、同社は768億ドルの現金及び短期投資を保有し、負債は403億ドルだった。
TIKRはマイクロソフトについて58人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
マイクロソフトの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・収益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト・レーティングを見る
10パーセントポイントの差はすぐに大きくなる
CoreWeaveは、構築のために借り入れを行うというまったく異なる立場にある。同社の総負債は、2024年9月末の62.8億ドルから2026年6月末には516億ドルに増加した:
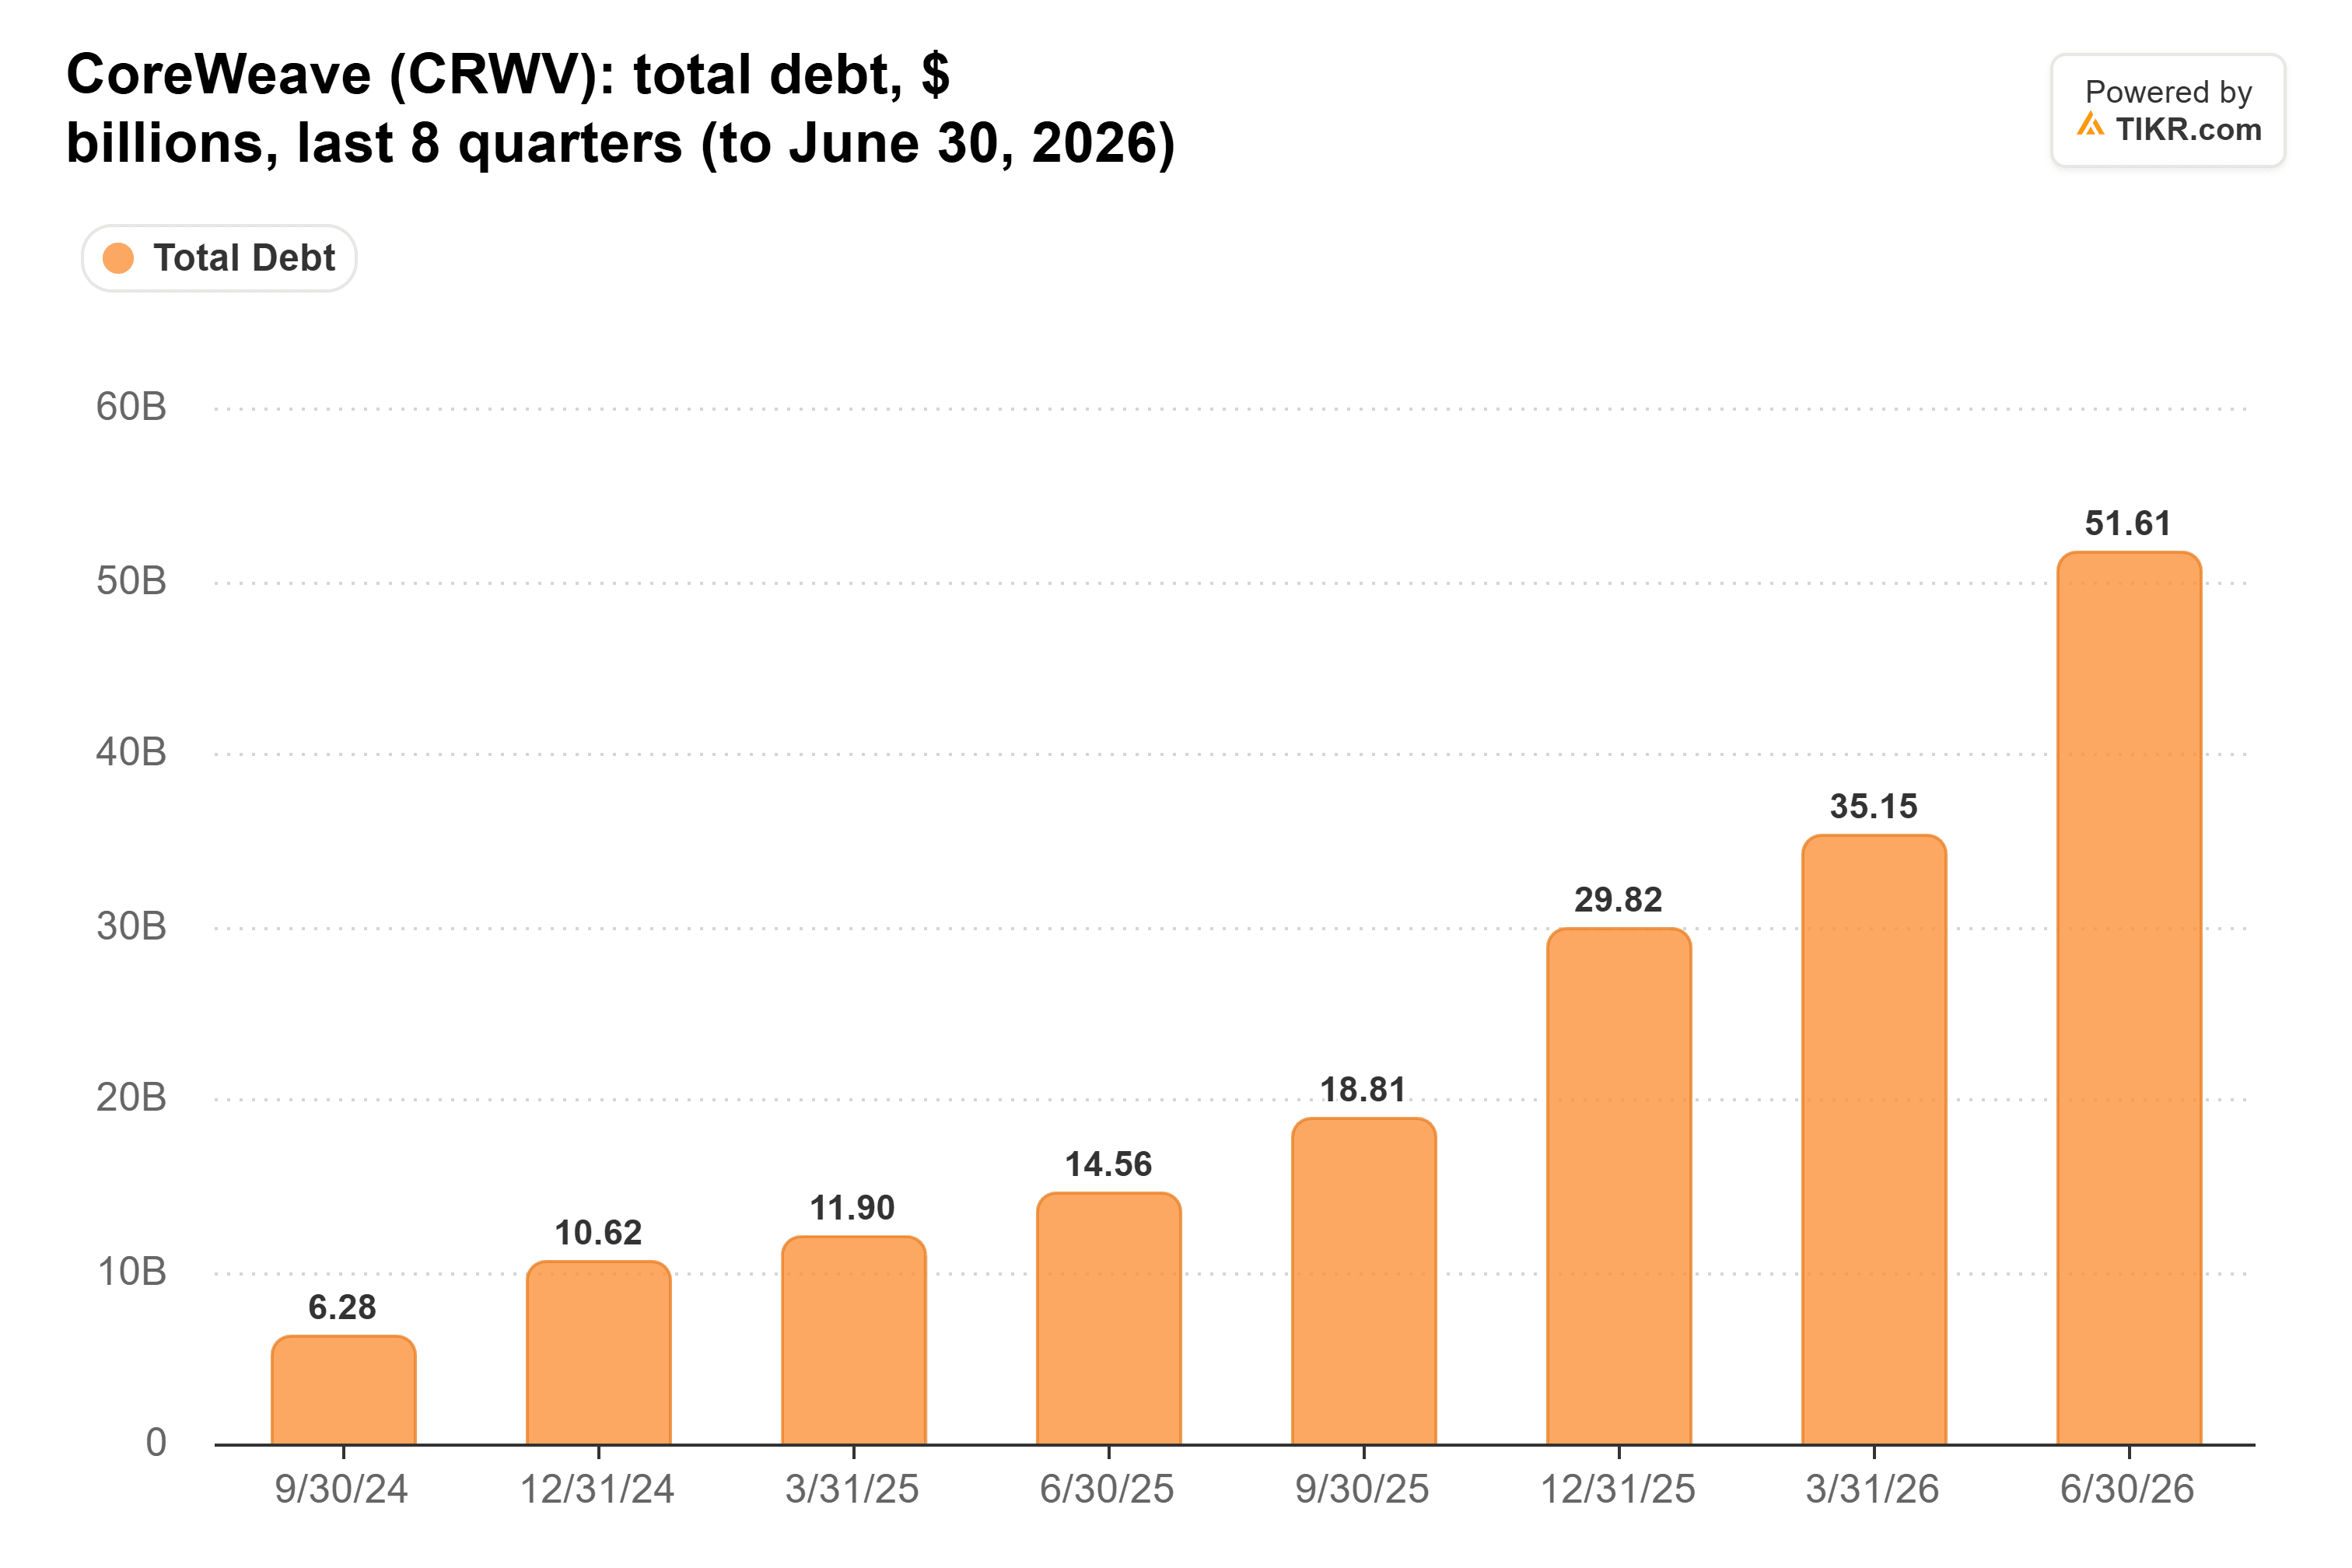
そして、借り入れコストはさらに上昇している。『ザ・ビッグ・ショート』で有名なスティーブ・アイズマンは、The Real Eisman Playbookで、CoreWeaveの負債は数週間前に利回り9%から15%に再評価されたと述べた。「負債コストが15%では、AIデータセンターの構築は法外に高価になる」と彼は言った。
100億ドルを15%で借りると、年間15億ドルの利息がかかる。ウィーティング氏の10パーセントポイントの差があれば、マイクロソフトは同じ金額で年間10億ドル少ない支払いで済む。ネオクラウドはこのコストを料金に転嫁すると予想され、マイクロソフトはそれに気づいたようだ。木曜日にマイクロソフトの後退を報じたブルームバーグのブロディ・フォードは、Bloomberg Techで、マイクロソフトは「遅延をコントロールできず、コストが自社内プロジェクトよりも高いことに気づいている」と述べた。
CoreWeaveが最も大きな打撃を受ける
マイクロソフトからの仕事を失うことは、CoreWeaveに二重の打撃を与える。モディはCNBCで、上場しているネオクラウド企業はマイクロソフトのAAA信用格付けを利用して融資を確保していると指摘した。つまり、マイクロソフトとの契約が減れば、収入が減るだけでなく、すでに多額の負債を抱える企業にとって借り入れコストが高くなる可能性がある。この後退は徐々に進んでいる:マイクロソフトは木曜日にNscaleのテキサス拡張を拒否し、CoreWeaveは9%下落した。
オラクルへの打撃は小さい:一つの契約で、古いA100チップに関連するものだ。しかし、オラクルは9月期にフリーキャッシュフローがマイナスだったAI支出額トップ4社の一つであり、ビジネスを失う余裕もあまりない。
所有は遅くても勝つ
マイクロソフトにとっての課題はスピードだ。同社は四半期あたり約1ギガワットの容量を追加しており、経営陣は需要が依然として保有容量を上回っていると述べている。ネオクラウドよりも遅れて稼働する自社内構築は、Azureの売上にコストをもたらすだろう。フォードはまた、メタやグーグルのような企業がマイクロソフトが手放す容量を引き受けるほど需要が強いと指摘しており、それがCoreWeaveにとっての最善のシナリオだ。
私の結論はこうだ:マイクロソフトは正しい判断をしている。これほど借り入れコストが安ければ、レンタルするよりも安く容量を所有できる。そしてウィーティングは、「ハイパースケーラー間で既に整備されているコンピュート能力は、今後の構築が限定的になるならば、より価値が高まる」と主張している。CoreWeaveこそが心配すべき銘柄だ。
もちろん、今後数日で発表されるCoreWeaveの業績は、同社のビジネスがまだどれだけマイクロソフトに依存しているか、そして他の買い手がそのギャップを埋めているかどうかを示すはずだ。
では、マイクロソフト株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの価値がいくらになるかを見ることができます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





