


主なポイント
- 10億300万ドルのファンドであるB&D White Capital Companyが、最新の13F提出書類によると、第3四半期にマイクロソフト (MSFT) とMeta Platforms (META) の全株式を売却したことが明らかになった。
- 防衛関連株のKratos (KTOS) とL3Harris (LHX) は、同四半期の大幅な買い増しにより、9月30日時点で第3位および第4位の保有銘柄となった。
- アナリストはマイクロソフトに20%、Metaに39%の上昇余地を見ているが、Metaのフリーキャッシュフローはマイナスに転じている一方で、マイクロソフトの業績予想は上昇し続けている。
- Metaの売却は正当化しやすいが、マイクロソフトの売却は数字の上では誤りに見える。
10億ドルのファンドが、テクノロジー界の2大巨人から手を引いた。B&D White Capital Company(運用資産10億300万ドル)は、9月30日時点でマイクロソフトおよびMeta Platformsの株式を一切保有していなかったことが、同日に終了した四半期の13F(月曜日提出)で明らかになった。
9月30日までに姿を消した2大テック株
6月30日時点で、同ファンドはマイクロソフト株118,445株(時価4,400万ドル、13F対象株式の4.4%)とMeta株59,244株(時価3,300万ドル、3.3%)を保有していた。3か月後、両方ともなくなっていた。
13Fは四半期最終日のファンドの保有状況しか示さないため、四半期のいつ、どの価格で、なぜ売却したのかはわからない。
同四半期の大きな買い増しは防衛関連株だった。Kratosはわずかな保有から、182万株(時価7,800万ドル、13F保有額の34%)に増え、第3位のポジションとなった。
L3Harrisは新規保有で、248,330株(時価5,900万ドル、25.7%)を保有していた。9月30日以降、L3Harrisは10%上昇し、Kratosは18%下落している。
TIKRは58人のマイクロソフト・アナリストを追跡。「買い」と評価するのは何人?
マイクロソフトに対する「買い」「保有」「売り」の評価の完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。マイクロソフトのアナリスト評価を見る
マイクロソフトは自社の業績見通しを上回る
マイクロソフト株は、6月30日の価格から金曜日の終値まで42%上昇している。(これは株価の動きであり、ファンドの売却価格は公表されていない。)
その後、同社のビジネスは投資家に好感を与える材料を数多く提供してきた。10月28日、マイクロソフトは第1四半期(会計年度)のAzureが48%成長したと発表し、経営陣が示していた約40%の業績見通しを上回った。CFOのエイミー・フッドは、現在の四半期について、為替変動調整後で45%の成長を見込むと述べた。
アナリストはこの決算発表以前から予想を上方修正していた:6月末から10月下旬にかけて、2027年から2029年までの会計年度の利益予想は2%から6%上昇した。
同株の予想PERは約26倍。これは12年間の平均値である26倍とほぼ同じで、5年間の平均値である29倍を大きく下回っている。
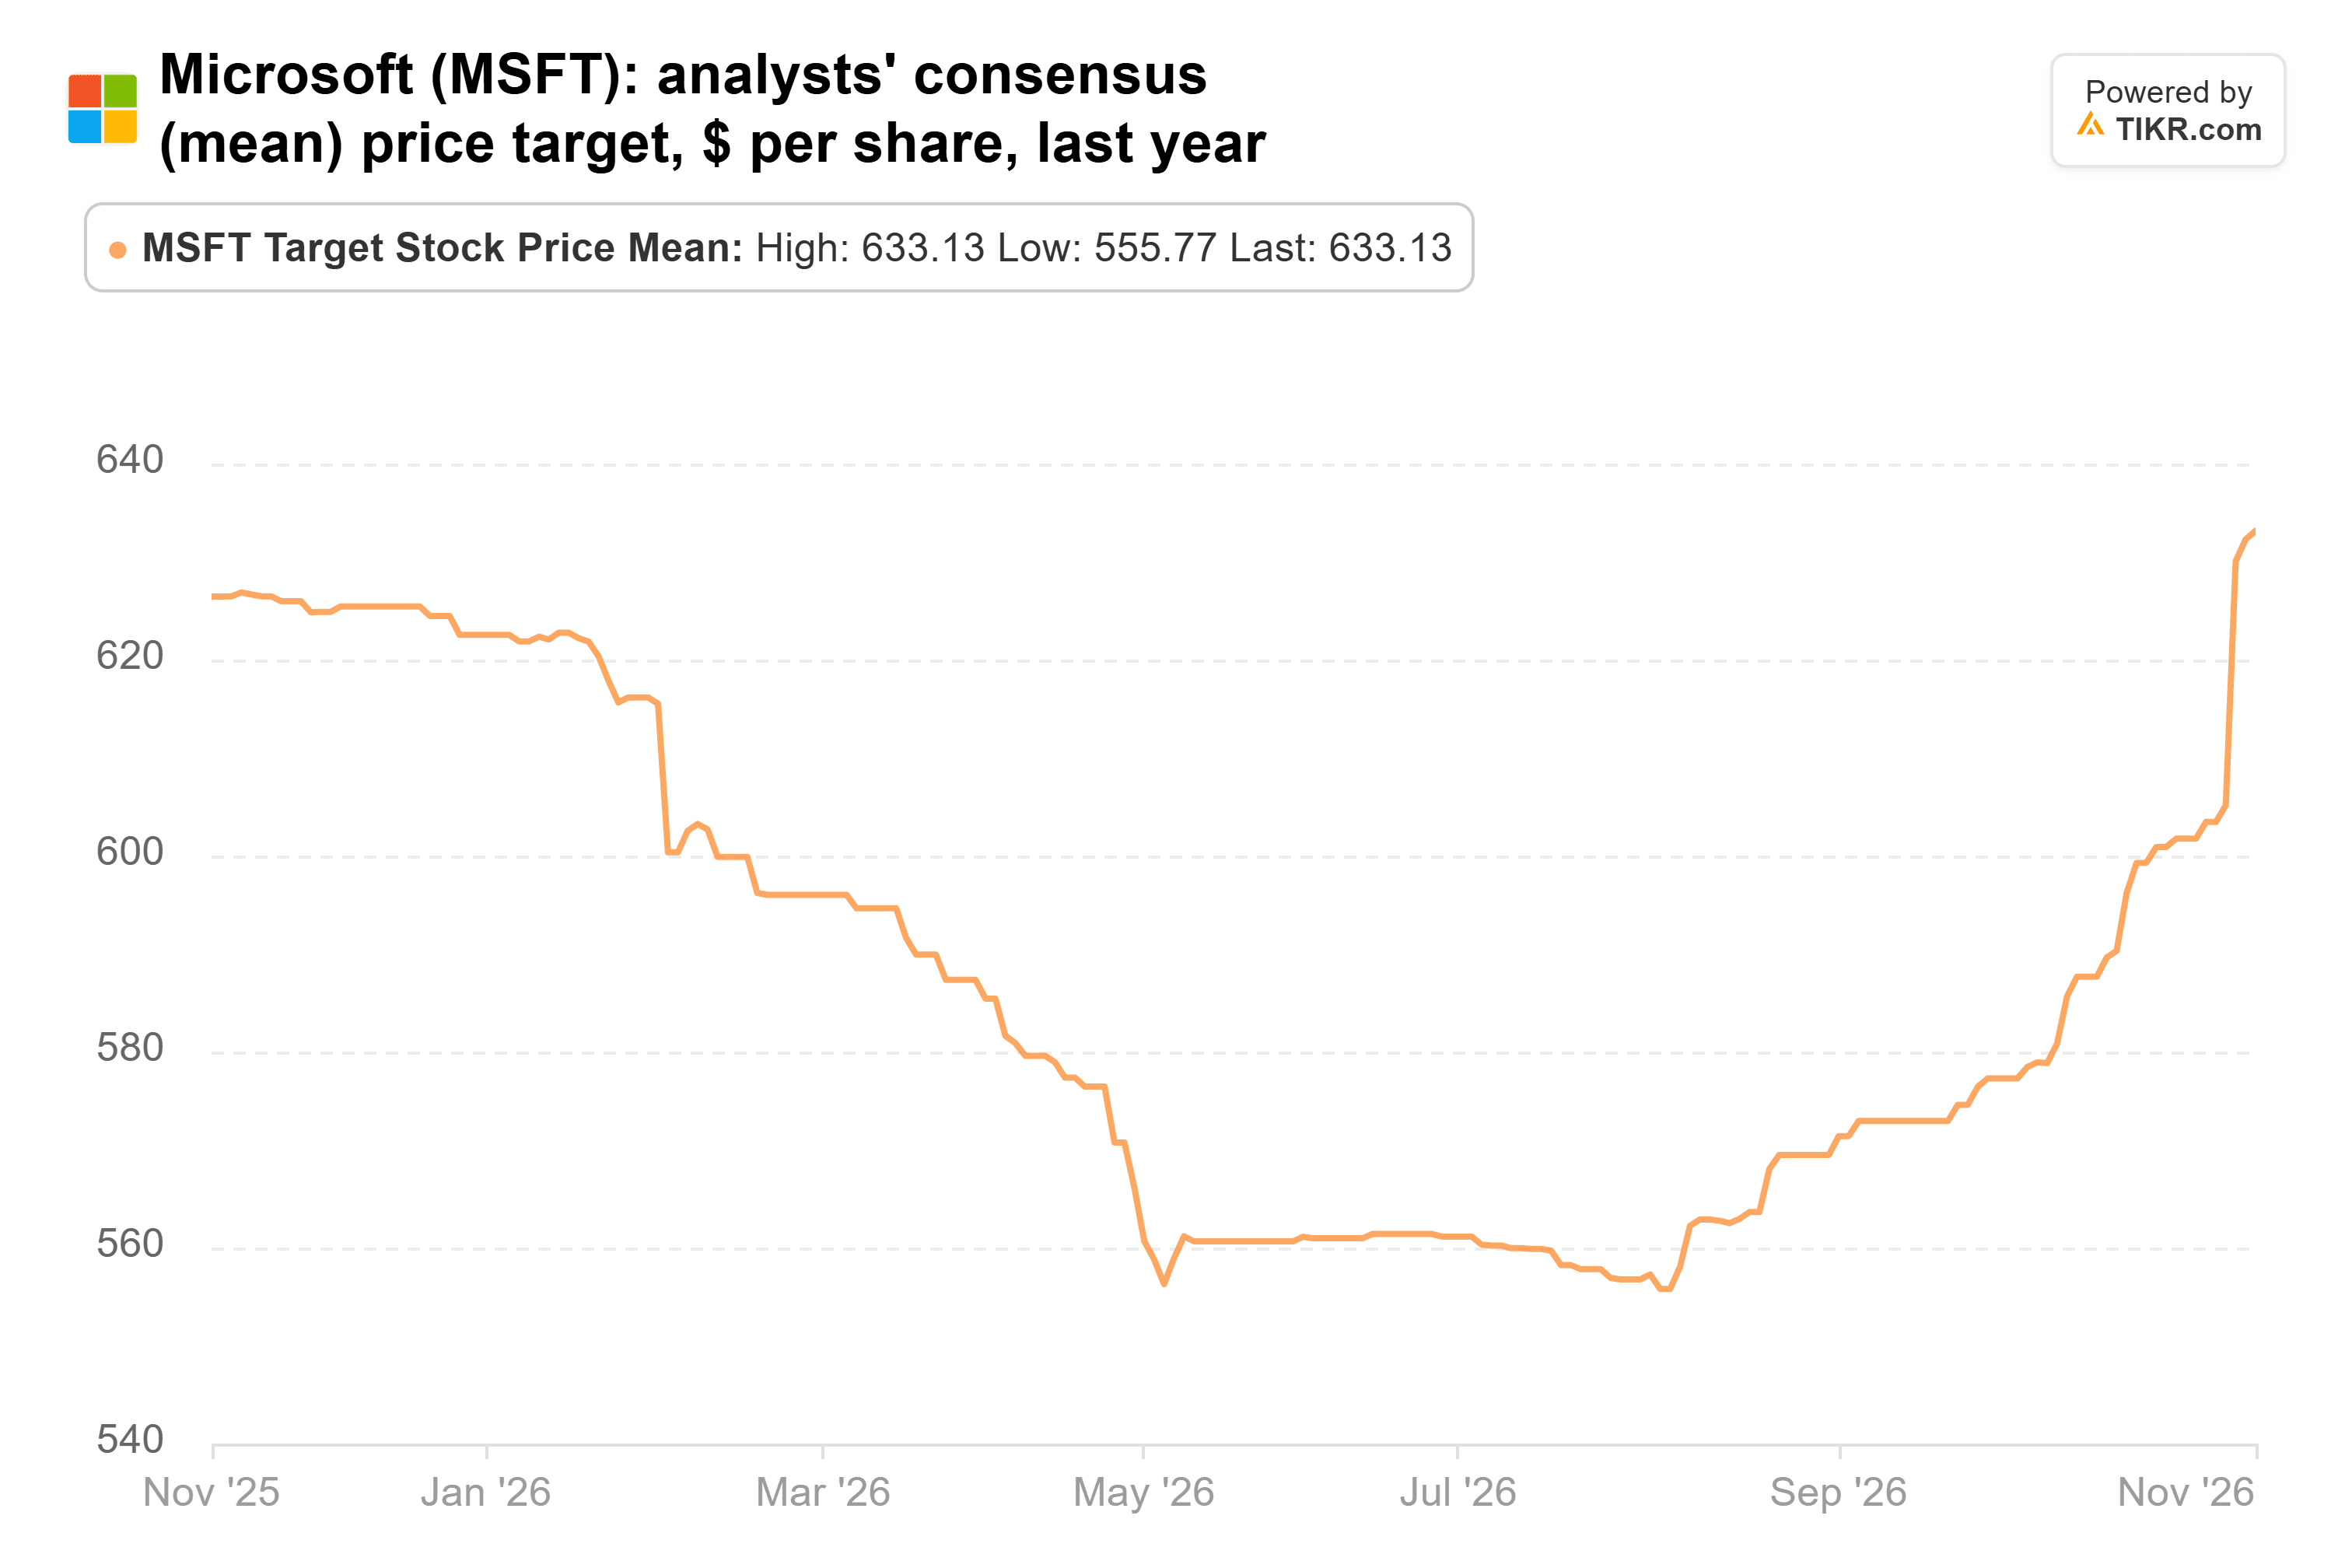
58人のアナリストによるコンセンサス・ターゲット価格は636ドルで、金曜日の終値から20%上であり、過去1年間でほぼ最高水準にある:
設備投資が増加したため、四半期のフリーキャッシュフローは前年同期の257億ドルから186億ドルに減少し、マイクロソフトは翌日に250億ドルの社債を発行した。
Metaは収入以上に支出している
Meta株は6月30日の価格から8%上昇しているが、依然として52週高値から28%下落している。
広告事業は急速に成長している:第3四半期の売上高は26%増の646億ドルとなった。しかし、設備投資が349億ドルに達し、営業キャッシュフローの328億ドルを上回ったため、フリーキャッシュフローはマイナス21億ドルとなった。
S&Pグローバル・レーティングスは10月30日、MetaのAA-格付けの見通しを「安定的」から「ネガティブ」に引き下げた。
同社は独自の尺度で、2027年のフリー・オペレーティング・キャッシュフローが710億ドルの赤字になると予測している。アナリストはそれほど大きな穴は開かないと見ており、2027年のコンセンサス・フリーキャッシュフローはマイナス470億ドルと予想している。
また、2026年から2028年までの利益予想は、6月末から10月下旬にかけて3%から5%下方修正された。
同株の予想PERは約19倍で、5年間の平均値21倍および10年間の平均値23倍を下回っている。
ウォール街は依然として大きな上昇余地を見ている:63人のアナリストによるコンセンサス・ターゲット価格は850ドルで、金曜日の終値から39%上であり、過去1年間ほとんど動いていない:
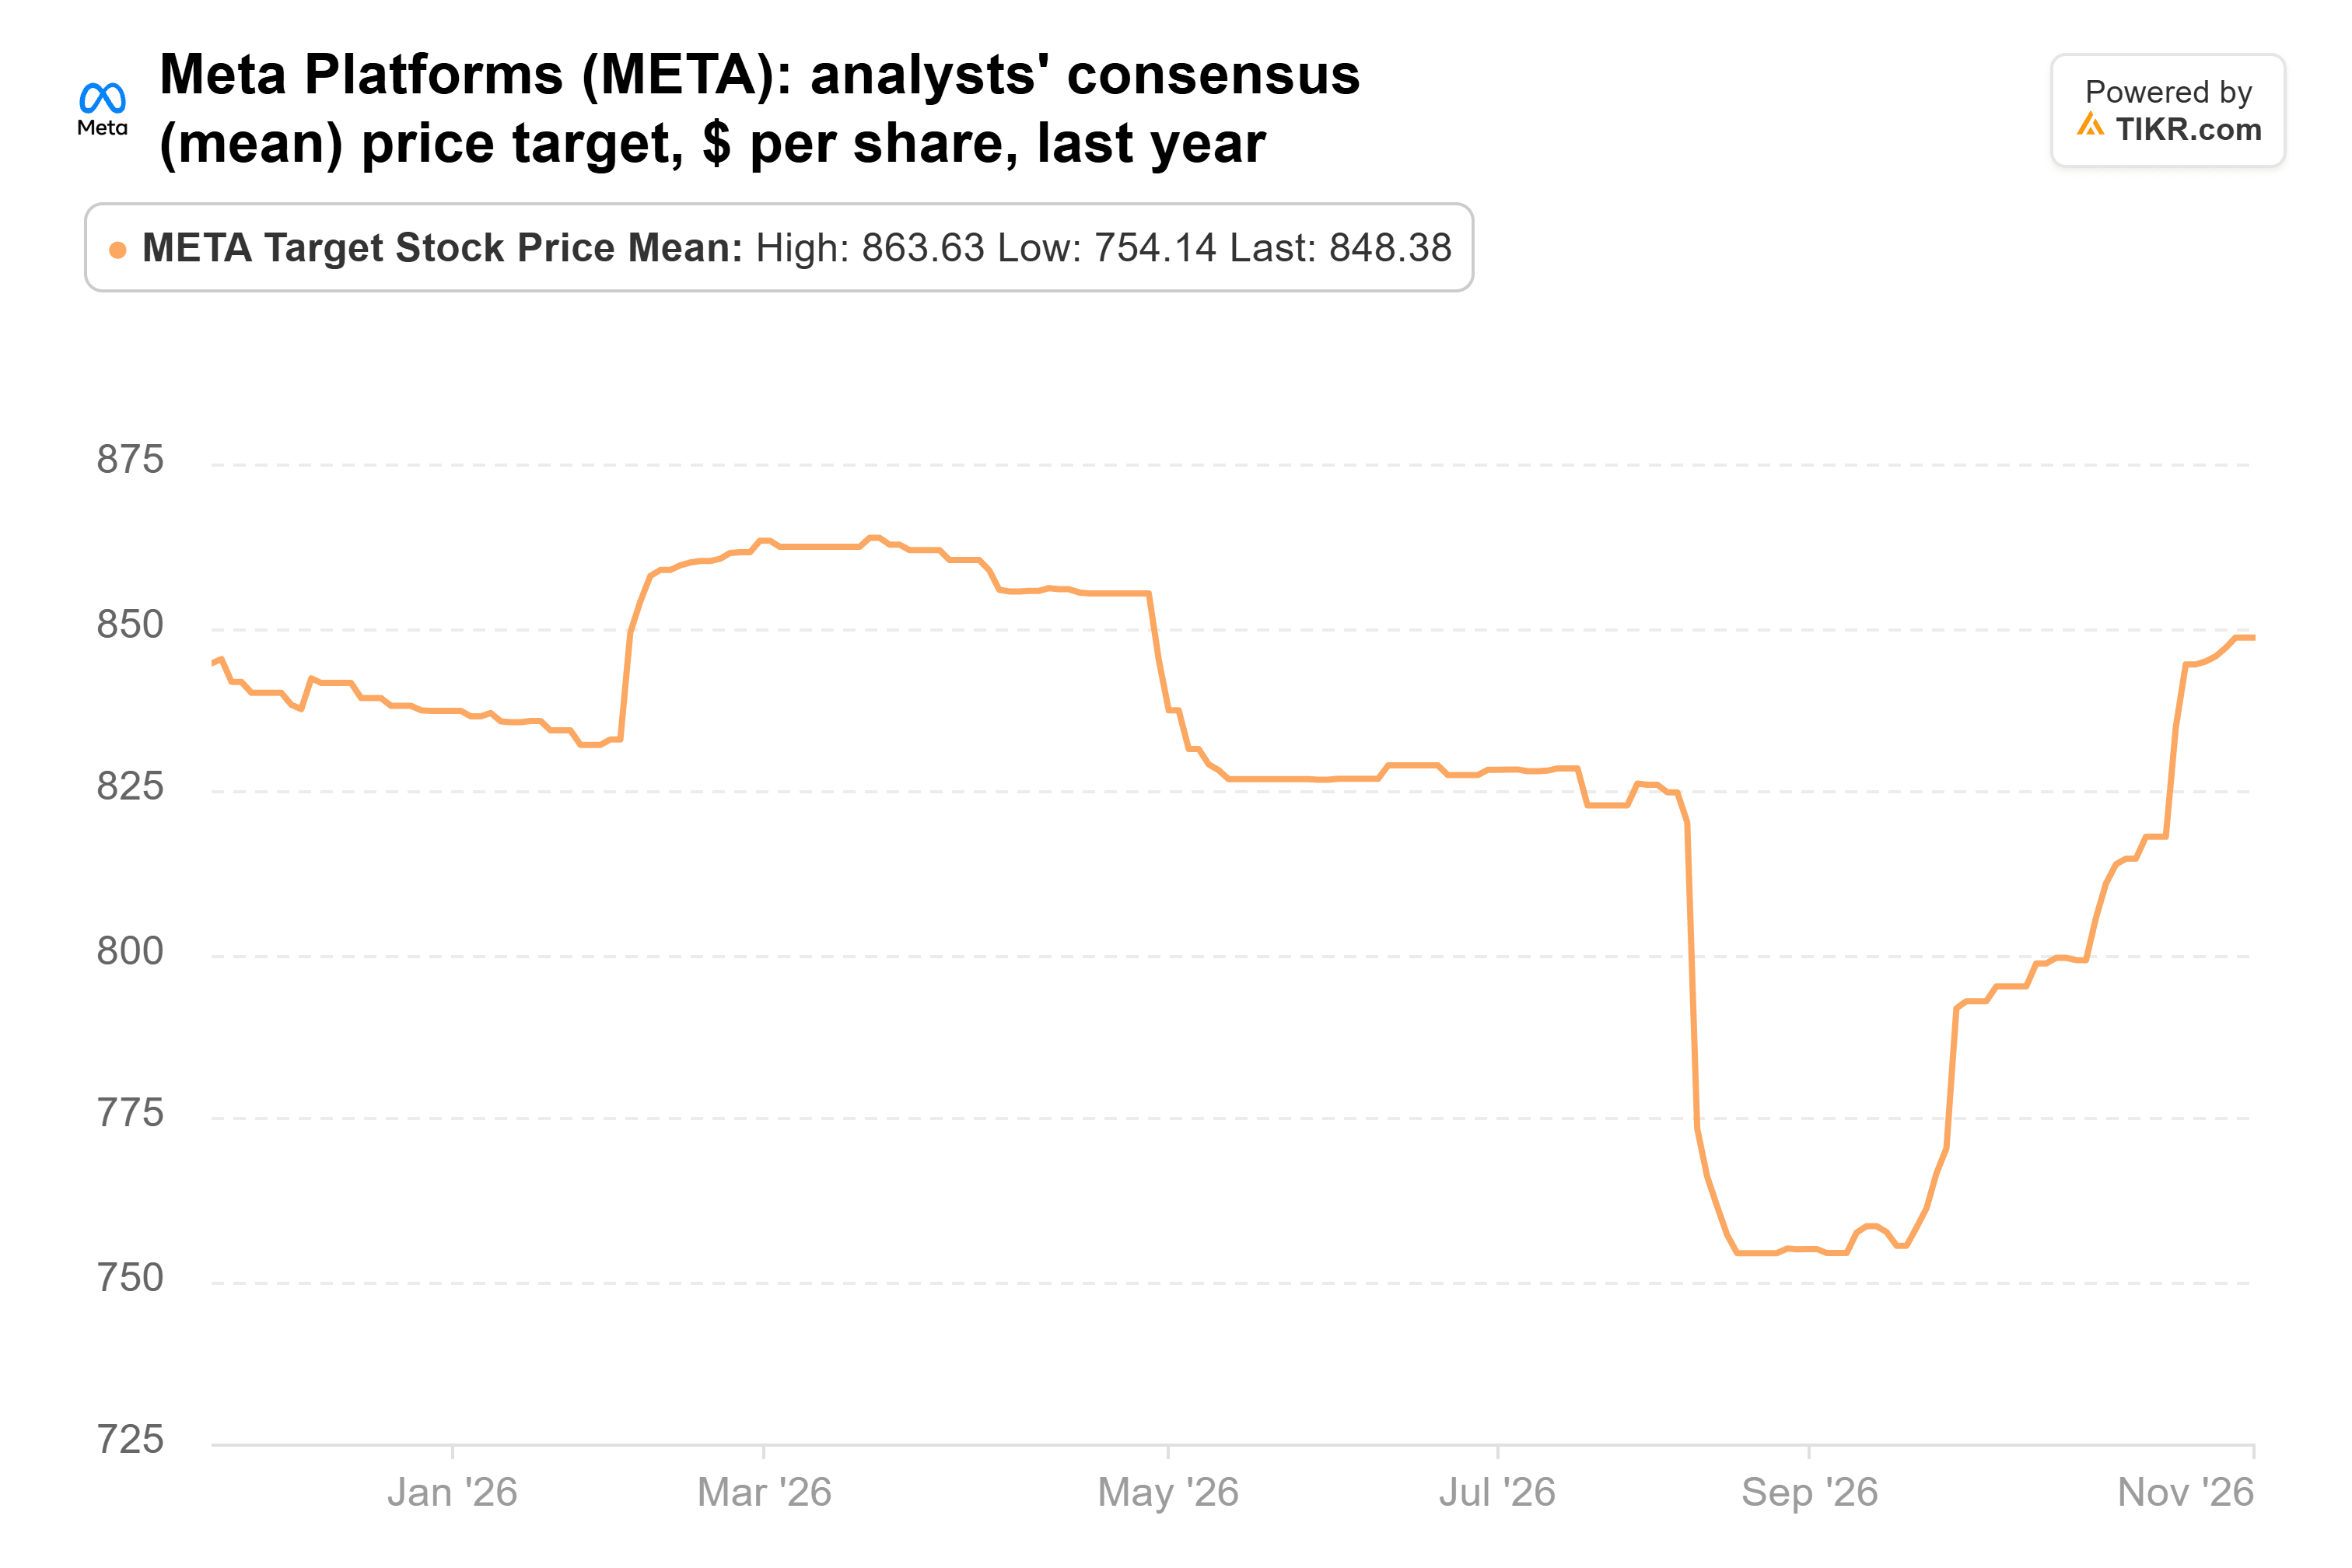
最も低いターゲット価格である629ドルでさえ、月曜日の終値を上回っている。
保有すべきだったのはマイクロソフト
Metaの売却は理解できる。収入以上に支出し、信用格付けの見通しが引き下げられた企業から手を引くことは、PER18倍であっても正当化できる判断だ。
マイクロソフトの売却は、数字の上では説明がはるかに難しい。Azureは業績見通しを上回り、予想は上昇し、株価は長期的な平均倍率に近い水準で取引されている。キャッシュフローも縮小しているが、依然としてプラスだ。
もし2つのうち1つだけ保有するとしたら、それはマイクロソフトであり、その差は歴然としている。
もちろん、両社とも1月下旬に再び決算を発表する予定で、Metaの決算には2027年の設備投資計画が含まれる。
もしMetaがアナリストが予想する2,100億ドルを大きく上回る計画を示した場合、この売却はさらに正当化されるだろう。12月31日に終了する四半期の次回13Fは、2月中旬に提出される予定だ。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの価値がわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!






